



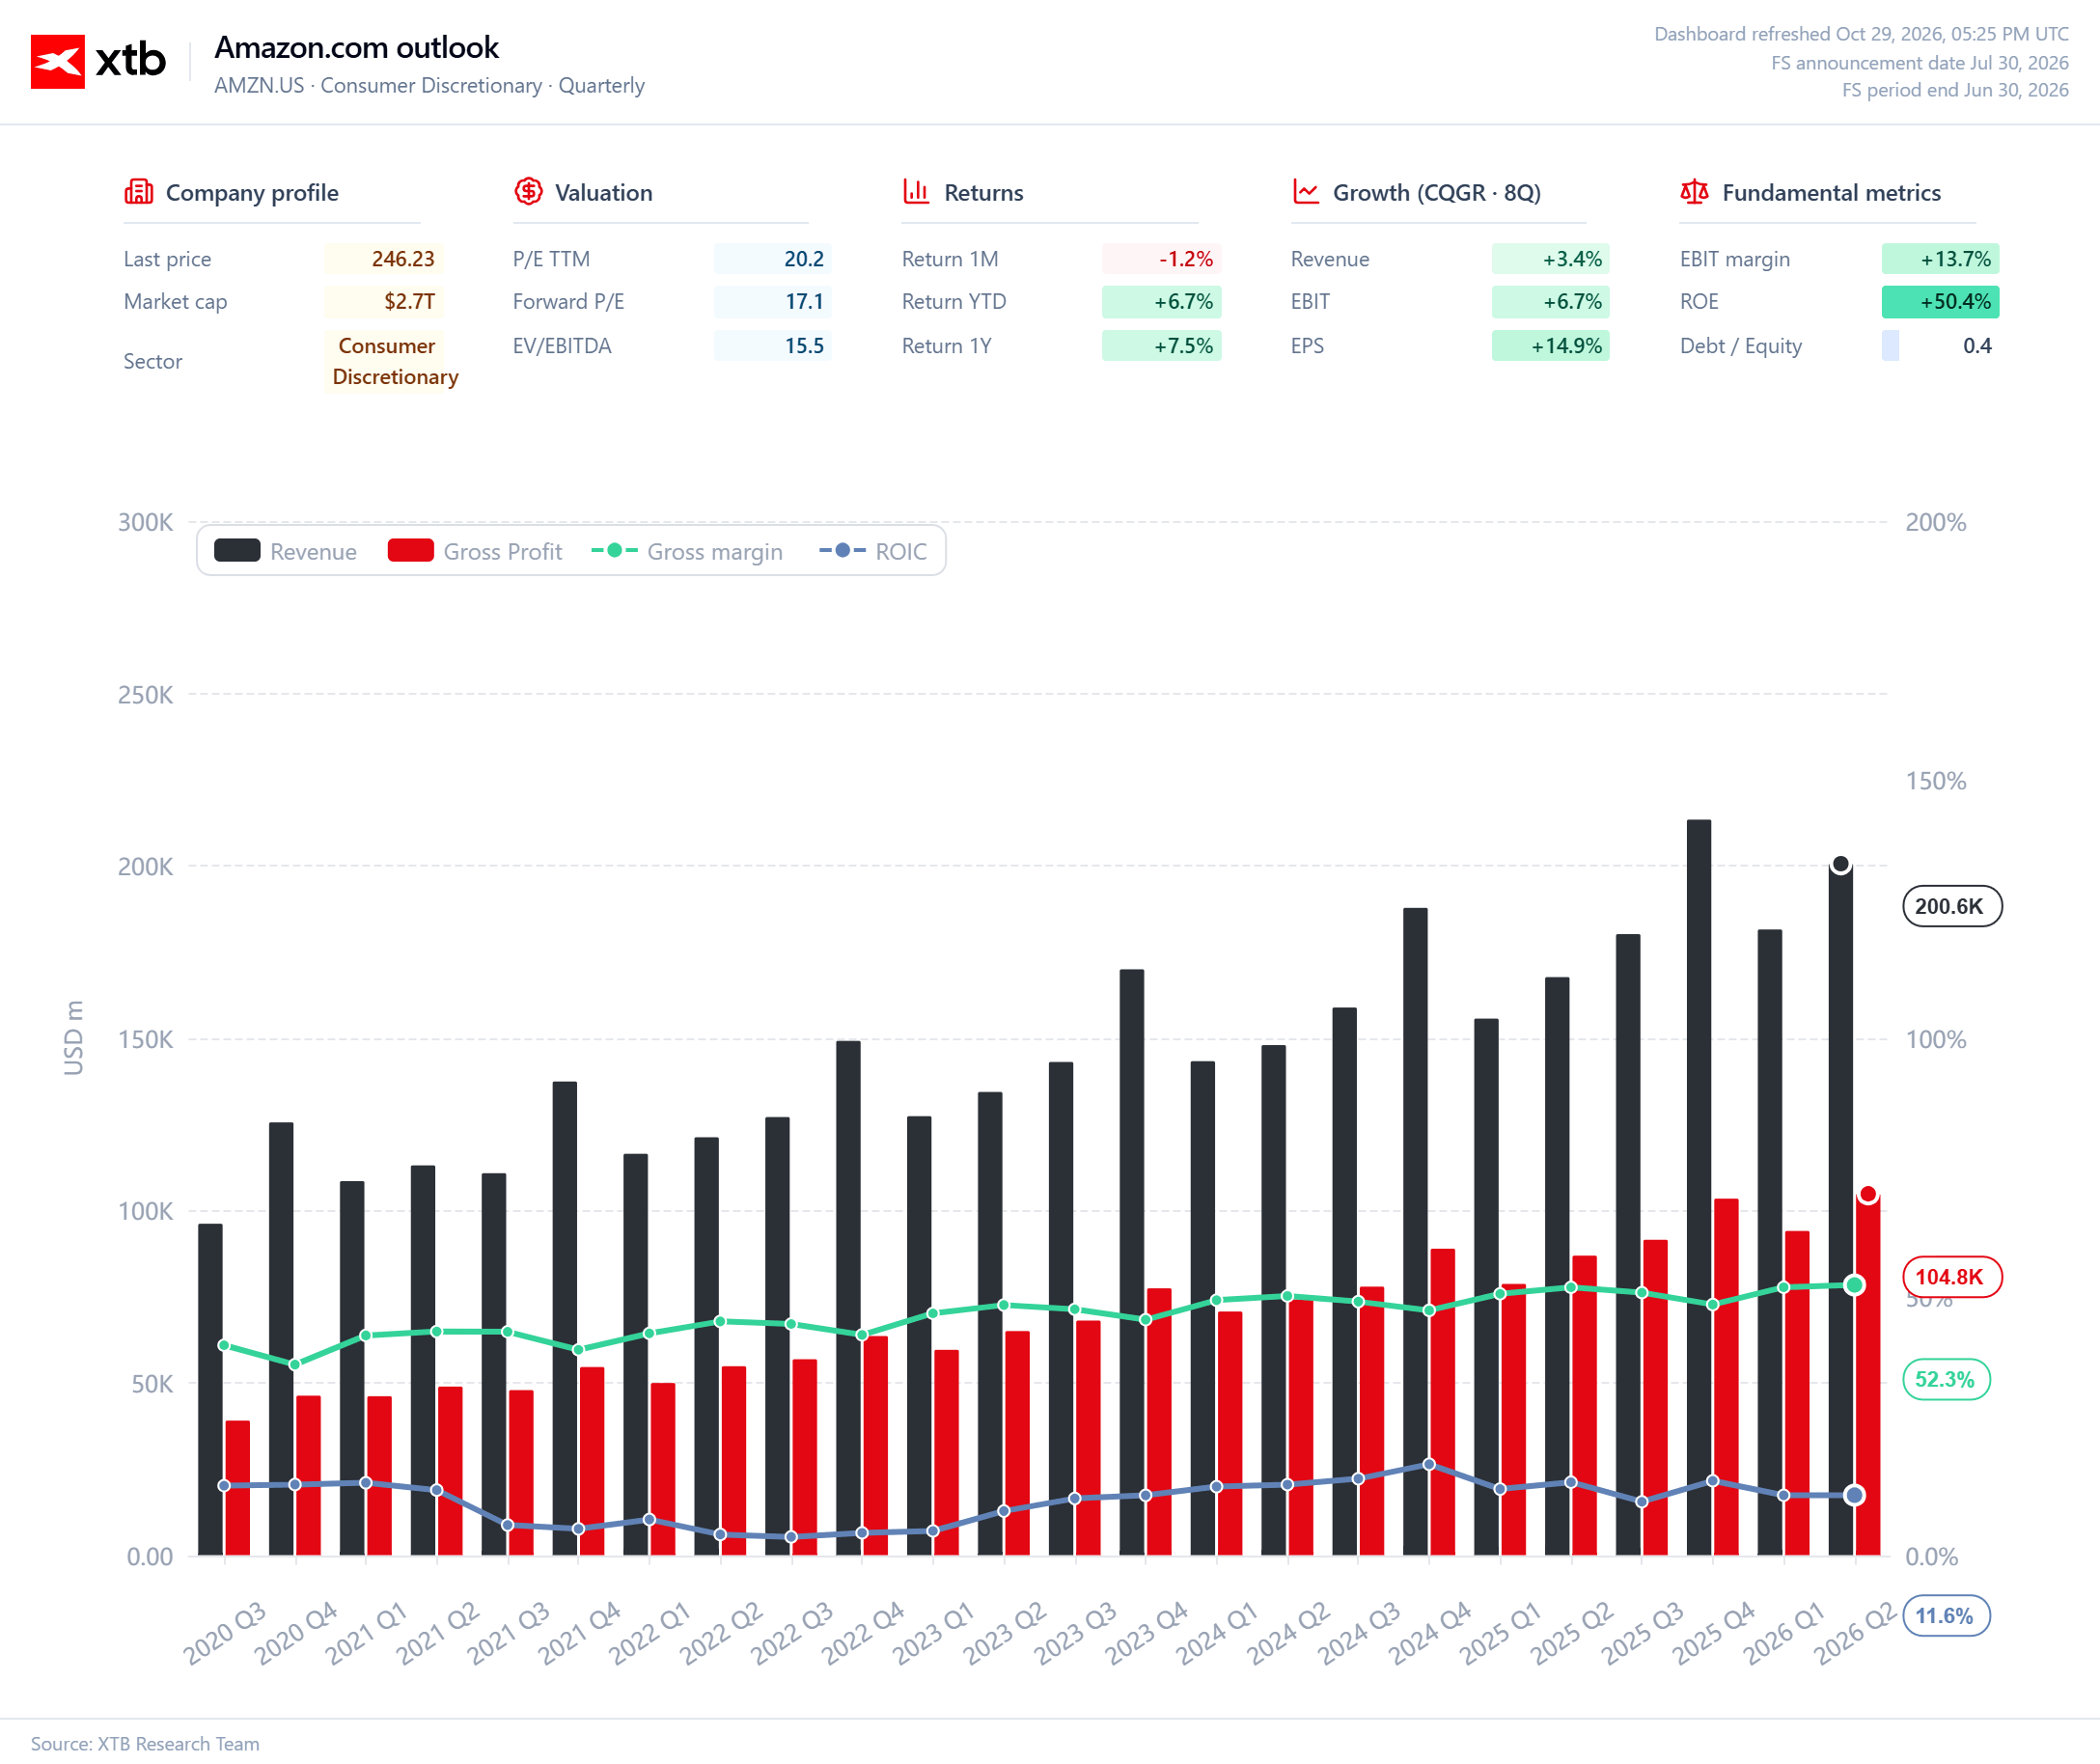
O desempenho da Amazon Web Services será o fator mais importante. No trimestre passado, a receita da AWS aumentou 37% em termos homólogos, para $42,2 mil milhões, o ritmo de crescimento mais rápido em 18 trimestres. O mercado espera agora aproximadamente $45,4 mil milhões em receita da nuvem, o que implica um novo crescimento homólogo de quase 38%. A AWS precisa demonstrar que a crescente procura por capacidade de computação, serviços de IA e infraestrutura de nuvem está a permitir à Amazon expandir o seu negócio a um ritmo que justifique investimentos cada vez maiores.
No entanto, após os resultados da Microsoft e da Alphabet, confirmar apenas que os clientes continuam a gastar em serviços de nuvem não será suficiente. Os investidores vão procurar provas de que a Amazon consegue aproveitar esta procura tão eficazmente quanto os seus concorrentes. Tanto o crescimento da receita da AWS como a rentabilidade do segmento serão importantes. As estimativas de consenso apontam para uma margem operacional de aproximadamente 37,3%, face aos 35% esperados ainda no trimestre anterior. Uma receita forte combinada com uma margem em melhoria seria um sinal muito mais animador para os investidores do que um crescimento alcançado à custa de uma maior deterioração da margem.
Principais expectativas do mercado
-
Receita total: aproximadamente $202,2 mil milhões, um aumento de cerca de 12% em termos homólogos.
-
Lucro por ação: aproximadamente $1,97.
-
Receita da AWS: aproximadamente $45,4 mil milhões, um aumento de quase 38% em termos homólogos.
-
Margem operacional da AWS: aproximadamente 37,3%.
-
Receita na América do Norte: aproximadamente $113,8 mil milhões.
-
Margem operacional do retalho na América do Norte: aproximadamente 6,8%.
-
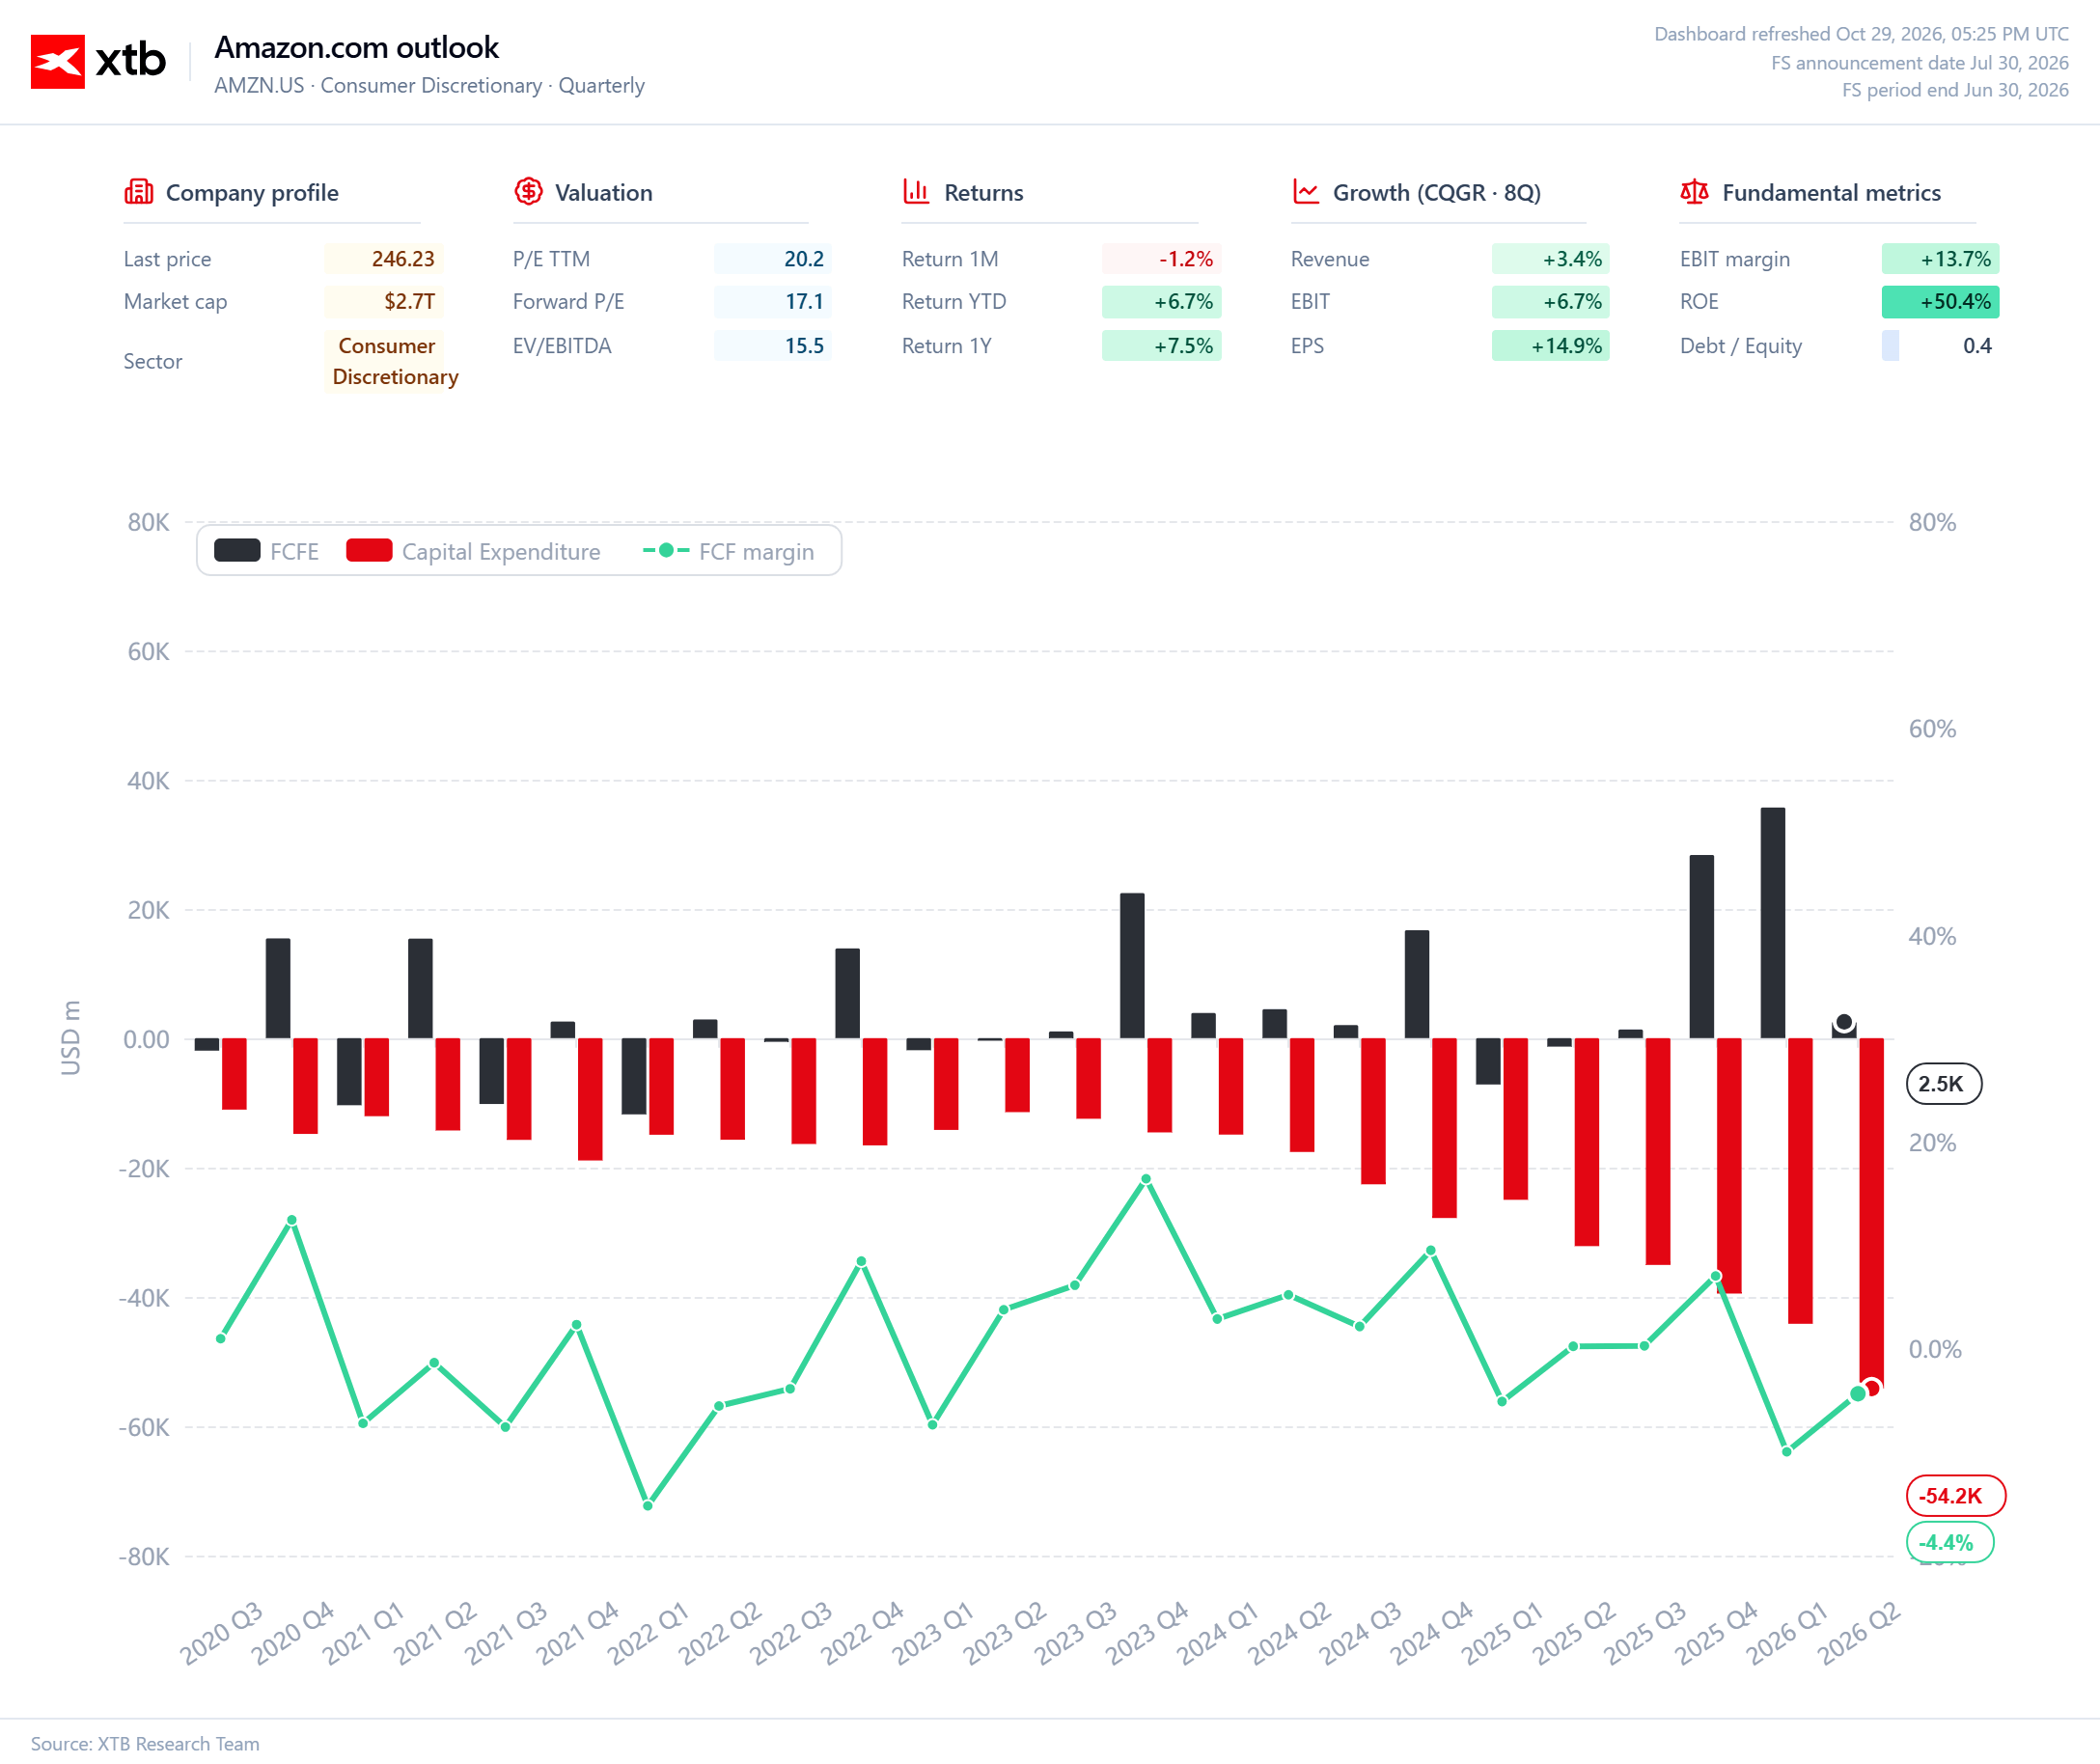
Despesas de capital em 2026: aproximadamente $220 mil milhões.
O investimento em IA precisa de começar a dar resultados
A Amazon planeia gastar aproximadamente $220 mil milhões em despesas de capital este ano, depois de ter aumentado a estimativa anterior em $20 mil milhões. Uma parte substancial deste investimento destina-se à expansão da sua infraestrutura tecnológica, incluindo os centros de dados necessários para satisfazer a crescente procura por IA. A dimensão destes investimentos é de tal forma significativa que se torna cada vez mais difícil avaliar a empresa apenas com base no crescimento da receita. Os investidores querem saber quando é que a capacidade de computação adicional começará a traduzir-se num fluxo de caixa e em lucros correspondentemente sólidos.
É aqui que reside o maior risco. As despesas de capital podem ultrapassar o crescimento da receita durante algum tempo, pressionando o fluxo de caixa livre e aumentando a pressão sobre a rentabilidade. A Amazon precisa, por isso, de demonstrar não só que a procura pela AWS continua forte, mas também que os seus investimentos lhe permitem monetizar essa procura. Os comentários da administração sobre as despesas de capital em 2027 serão igualmente importantes. Se a próxima fase de expansão da infraestrutura exigir um orçamento ainda maior, o mercado vai esperar argumentos concretos que justifiquem essa decisão.
O retalho passa para segundo plano, mas continua no radar dos investidores
Embora os investidores se concentrem no negócio de computação em nuvem, o retalho continua a ser uma parte importante do panorama financeiro geral da Amazon. As expectativas para a receita na América do Norte diminuíram ligeiramente, enquanto as pressões inflacionistas e as tarifas podem afetar tanto os gastos dos consumidores como as margens da empresa. As estimativas de consenso colocam a margem operacional do retalho na América do Norte em 6,8%, ao passo que as previsões de rentabilidade para o terceiro e quarto trimestres foram revistas em baixa nos últimos meses.
O mercado também vai acompanhar as perspetivas para o quarto trimestre, tradicionalmente um período crítico para o retalho devido à época de compras de fim de ano. A Amazon precisa que o seu negócio principal se mantenha estável para financiar a expansão para novas áreas e limitar o impacto das elevadas despesas de capital no fluxo de caixa. Uma fraqueza no retalho não teria necessariamente de comprometer um relatório de resultados globalmente forte, mas, combinada com um crescimento dececionante da AWS, poderia alterar significativamente a avaliação do mercado.
As indicações para o próximo trimestre podem determinar a reação do título
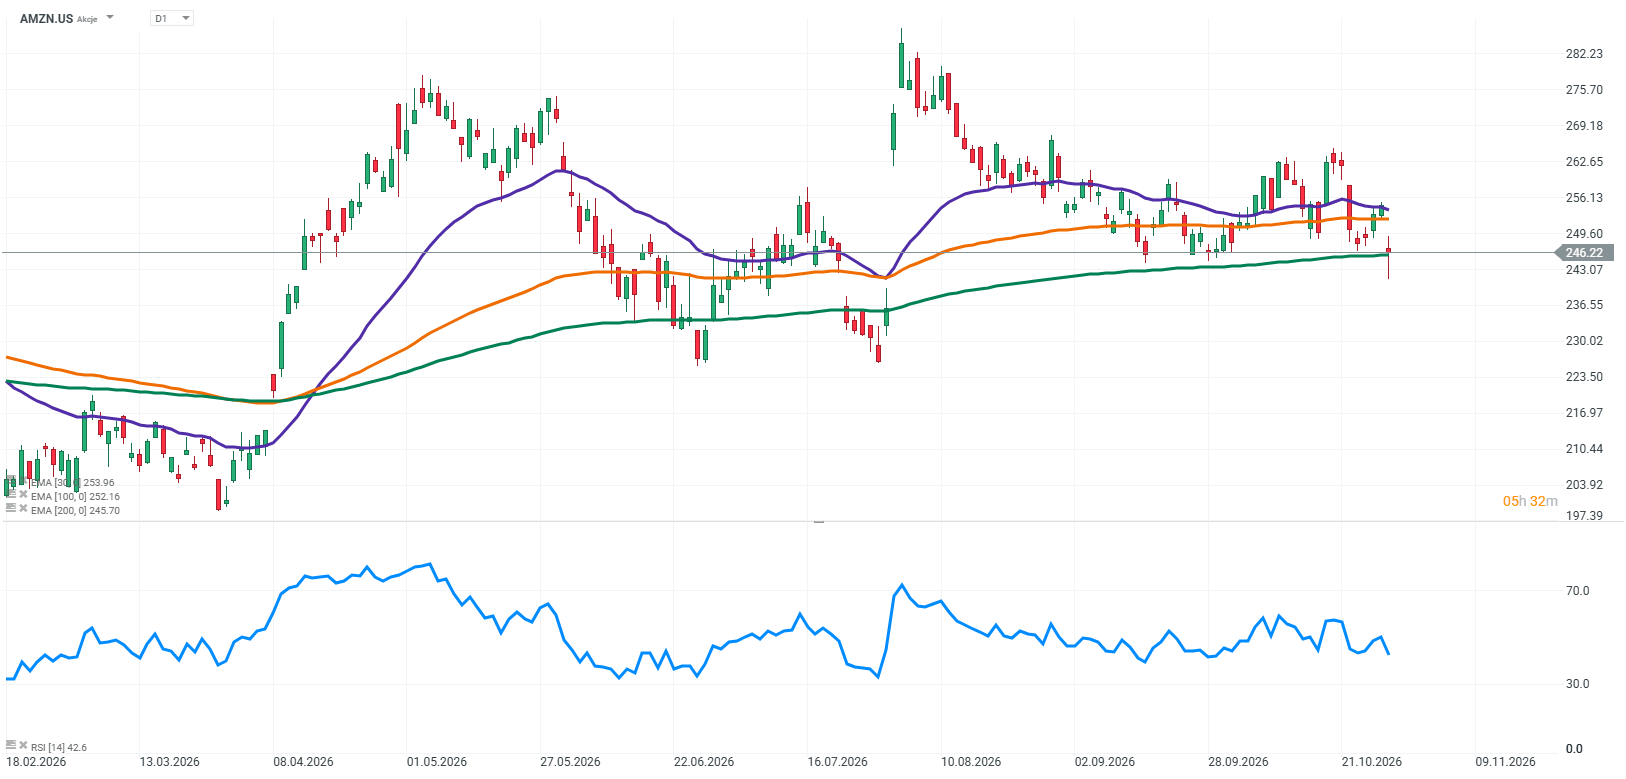
Face às expectativas atuais, as indicações para o restante do ano serão tão importantes como os resultados do trimestre que acabou de terminar. Os investidores vão querer ver se a AWS consegue manter o seu forte ritmo de crescimento, como é que a administração avalia a procura por serviços de IA, e se o aumento dos custos de infraestrutura está a começar a pressionar mais as margens. A posição da empresa em relação às despesas de capital também será crucial. Qualquer indicação de que a Amazon precisa de gastar ainda mais antes de os seus investimentos começarem a gerar os retornos esperados poderá provocar uma reação nervosa do mercado.
O mercado de opções sugere que os investidores se estão a preparar para uma oscilação significativa no preço das ações após a divulgação dos resultados. Os preços dos derivados implicam um movimento potencial de aproximadamente 8% em qualquer uma das direções. Isto evidencia a importância que está em jogo e sugere que resultados meramente em linha com o consenso podem não ser suficientes se as indicações para o próximo trimestre dececionarem.
A Amazon tem de provar que a dimensão dos seus investimentos faz sentido
A Amazon apresenta resultados numa altura em que o mercado distingue claramente entre vencedores e perdedores na corrida para construir infraestrutura de IA. A Microsoft demonstrou que a aceleração do crescimento da nuvem pode justificar investimentos avultados e provocar uma resposta positiva dos investidores. A Alphabet, por sua vez, mostrou o quão acentuada pode ser a queda de um título quando um relatório de resultados não corresponde às expectativas do mercado. A Amazon tem agora de demonstrar que está mais próxima do primeiro cenário. Os fatores-chave não serão apenas a receita da AWS, mas também as margens, as indicações e as perspetivas para as despesas de capital.
Os investidores querem ver que os milhares de milhões gastos hoje em IA vão construir um negócio ainda maior amanhã. Se a administração não conseguir apresentar argumentos convincentes, mesmo resultados fortes podem não ser suficientes para proteger o título de uma reação negativa. Depois de a Microsoft ter conquistado a aprovação do mercado e de a Alphabet ter sofrido uma queda acentuada, a Amazon tem de mostrar que é capaz de mais do que investir em grande escala: tem de demonstrar que estas despesas se podem traduzir em crescimento sustentável do negócio e em lucros duradouros.

Antevisão da Intel: O boom das CPUs para servidores cria oportunidades para melhores resultados


Resultados da ServiceNow: O que correu mal?



Abertura da sessão americana: A Alphabet provoca uma queda acentuada na Nasdaq. Os dados positivos dos EUA não conseguem salvar Wall Street

BCP aumenta lucros em 12,6% e ações recuperam em bolsa
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.