


A Intel vai divulgar os resultados do terceiro trimestre após o fecho do mercado de quinta-feira. O mercado espera uma receita de cerca de $16.5 billion e um lucro por ação ajustado de $0.40. Um ano antes, a empresa tinha reportado uma receita de $13.65 billion e um EPS ajustado de $0.23, respetivamente. As próprias previsões da Intel apontavam para uma receita entre $15.8 billion e $16.8 billion, um EPS ajustado de $0.38 e uma margem bruta de aproximadamente 42%.
As perspetivas para as vendas de CPUs para servidores deverão atrair a maior atenção. A expansão dos centros de dados está a impulsionar a procura por CPUs, enquanto a disponibilidade limitada de certos chips pode sustentar aumentos de preços. A Intel tem a oportunidade de melhorar os seus resultados através de maiores volumes de encomendas e preços de venda mais favoráveis. No entanto, a dimensão destes ganhos dependerá da capacidade de produção da empresa, da competitividade dos seus processadores e dos custos de fabrico.
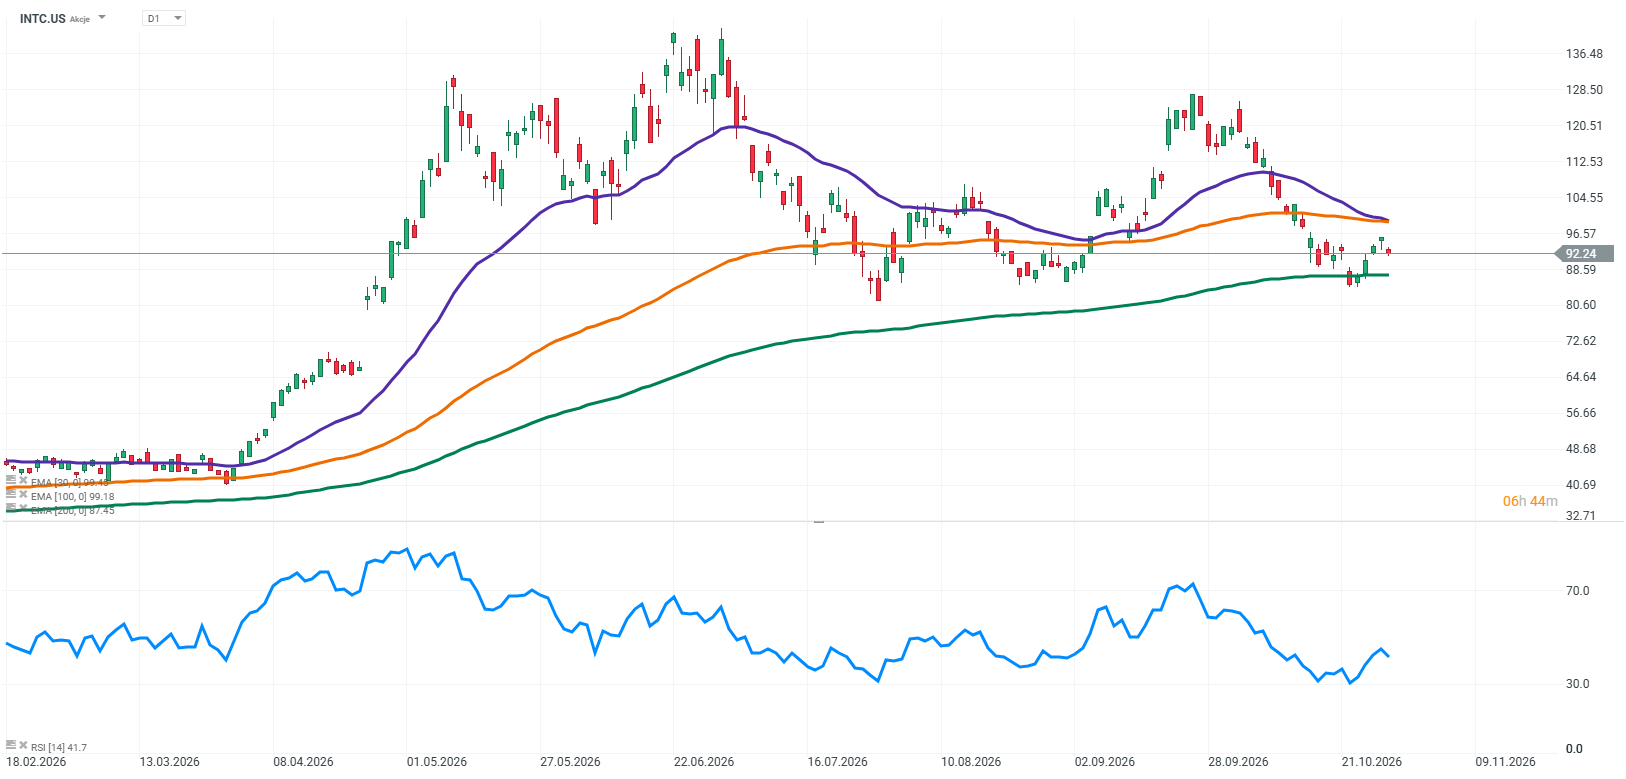
As ações da Intel são atualmente transacionadas em torno de $90/95, abaixo do pico de junho perto de $140. A queda seguiu-se a uma forte subida impulsionada pelas expectativas de recuperação do negócio e pela crescente importância dos CPUs nas infraestruturas de IA. O relatório de quinta-feira oferecerá a oportunidade de avaliar se a melhoria das condições operacionais justifica o otimismo que anteriormente alimentou a ação. As perspetivas para os próximos trimestres e detalhes concretos sobre futuras reestruturações poderão ser particularmente importantes para o preço da ação.
Principais expectativas do mercado
-
Receita do terceiro trimestre: Cerca de $16.5 billion, de acordo com as estimativas de consenso.
-
EPS ajustado: Cerca de $0.40.
-
Margem bruta ajustada esperada: Aproximadamente 42%.
-
Principais aspetos a observar: CPUs para servidores, preços de venda, margens, despesas de capital e reestruturação.
-
Perspetivas para 2027: Volumes de encomendas e capacidade de aumentar as remessas.
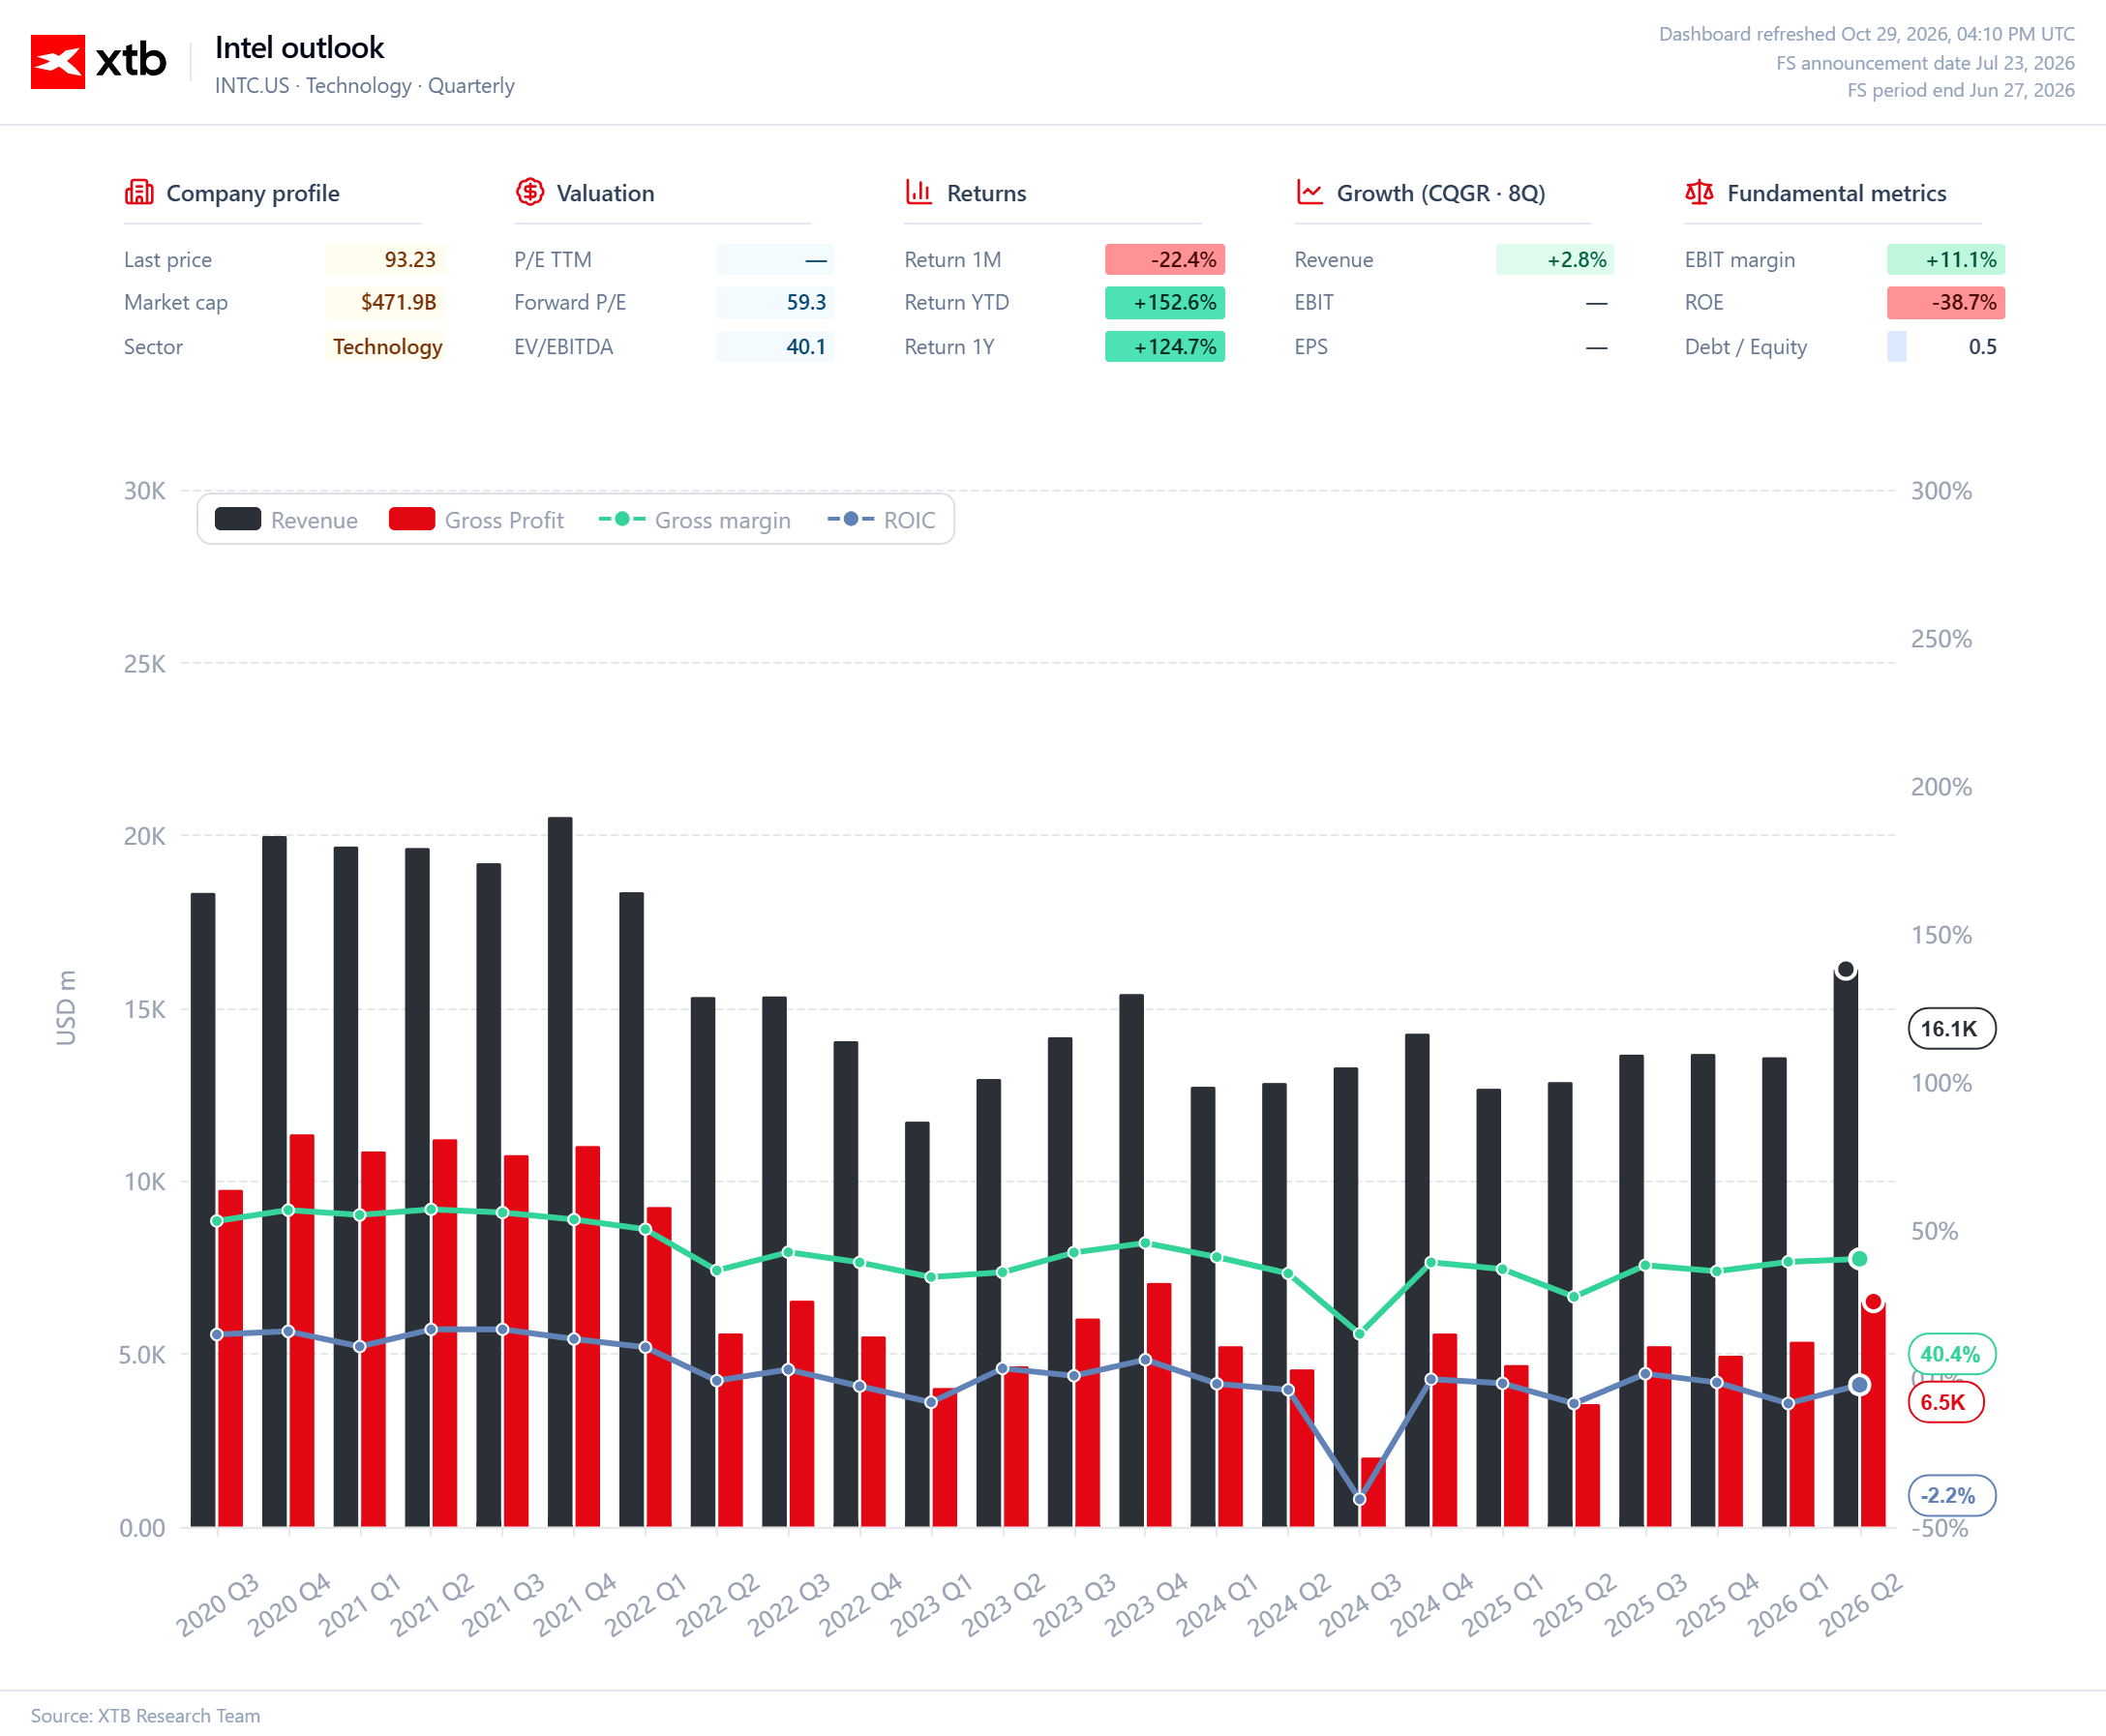
No segundo trimestre, a Intel gerou aproximadamente $16.1 billion em receita e um EPS ajustado de $0.42. As estimativas de consenso para o terceiro trimestre apontam, assim, para um novo crescimento da receita em termos homólogos, embora os lucros possam não superar o nível do trimestre anterior. A avaliação da administração sobre as condições dos próximos meses e a sua confiança numa maior melhoria das margens serão importantes.
Os CPUs para servidores estão a ganhar importância
O uso crescente de ferramentas de IA, incluindo sistemas de IA agêntica, está a aumentar a procura de capacidade de processamento do lado dos servidores. Para a Intel, isto pode traduzir-se numa maior procura pelos seus processadores Xeon e, num contexto de oferta limitada, em preços mais favoráveis.
A questão principal é saber que parte desta procura se traduzirá em encomendas e remessas reais. Se a Intel não conseguir aumentar a produção com rapidez suficiente, poderá não conseguir aproveitar plenamente as condições favoráveis do mercado. Os investidores vão, por isso, procurar atualizações sobre a disponibilidade de processadores, o cumprimento das encomendas e as perspetivas de procura para os próximos trimestres.
A reestruturação continua a pesar nos resultados
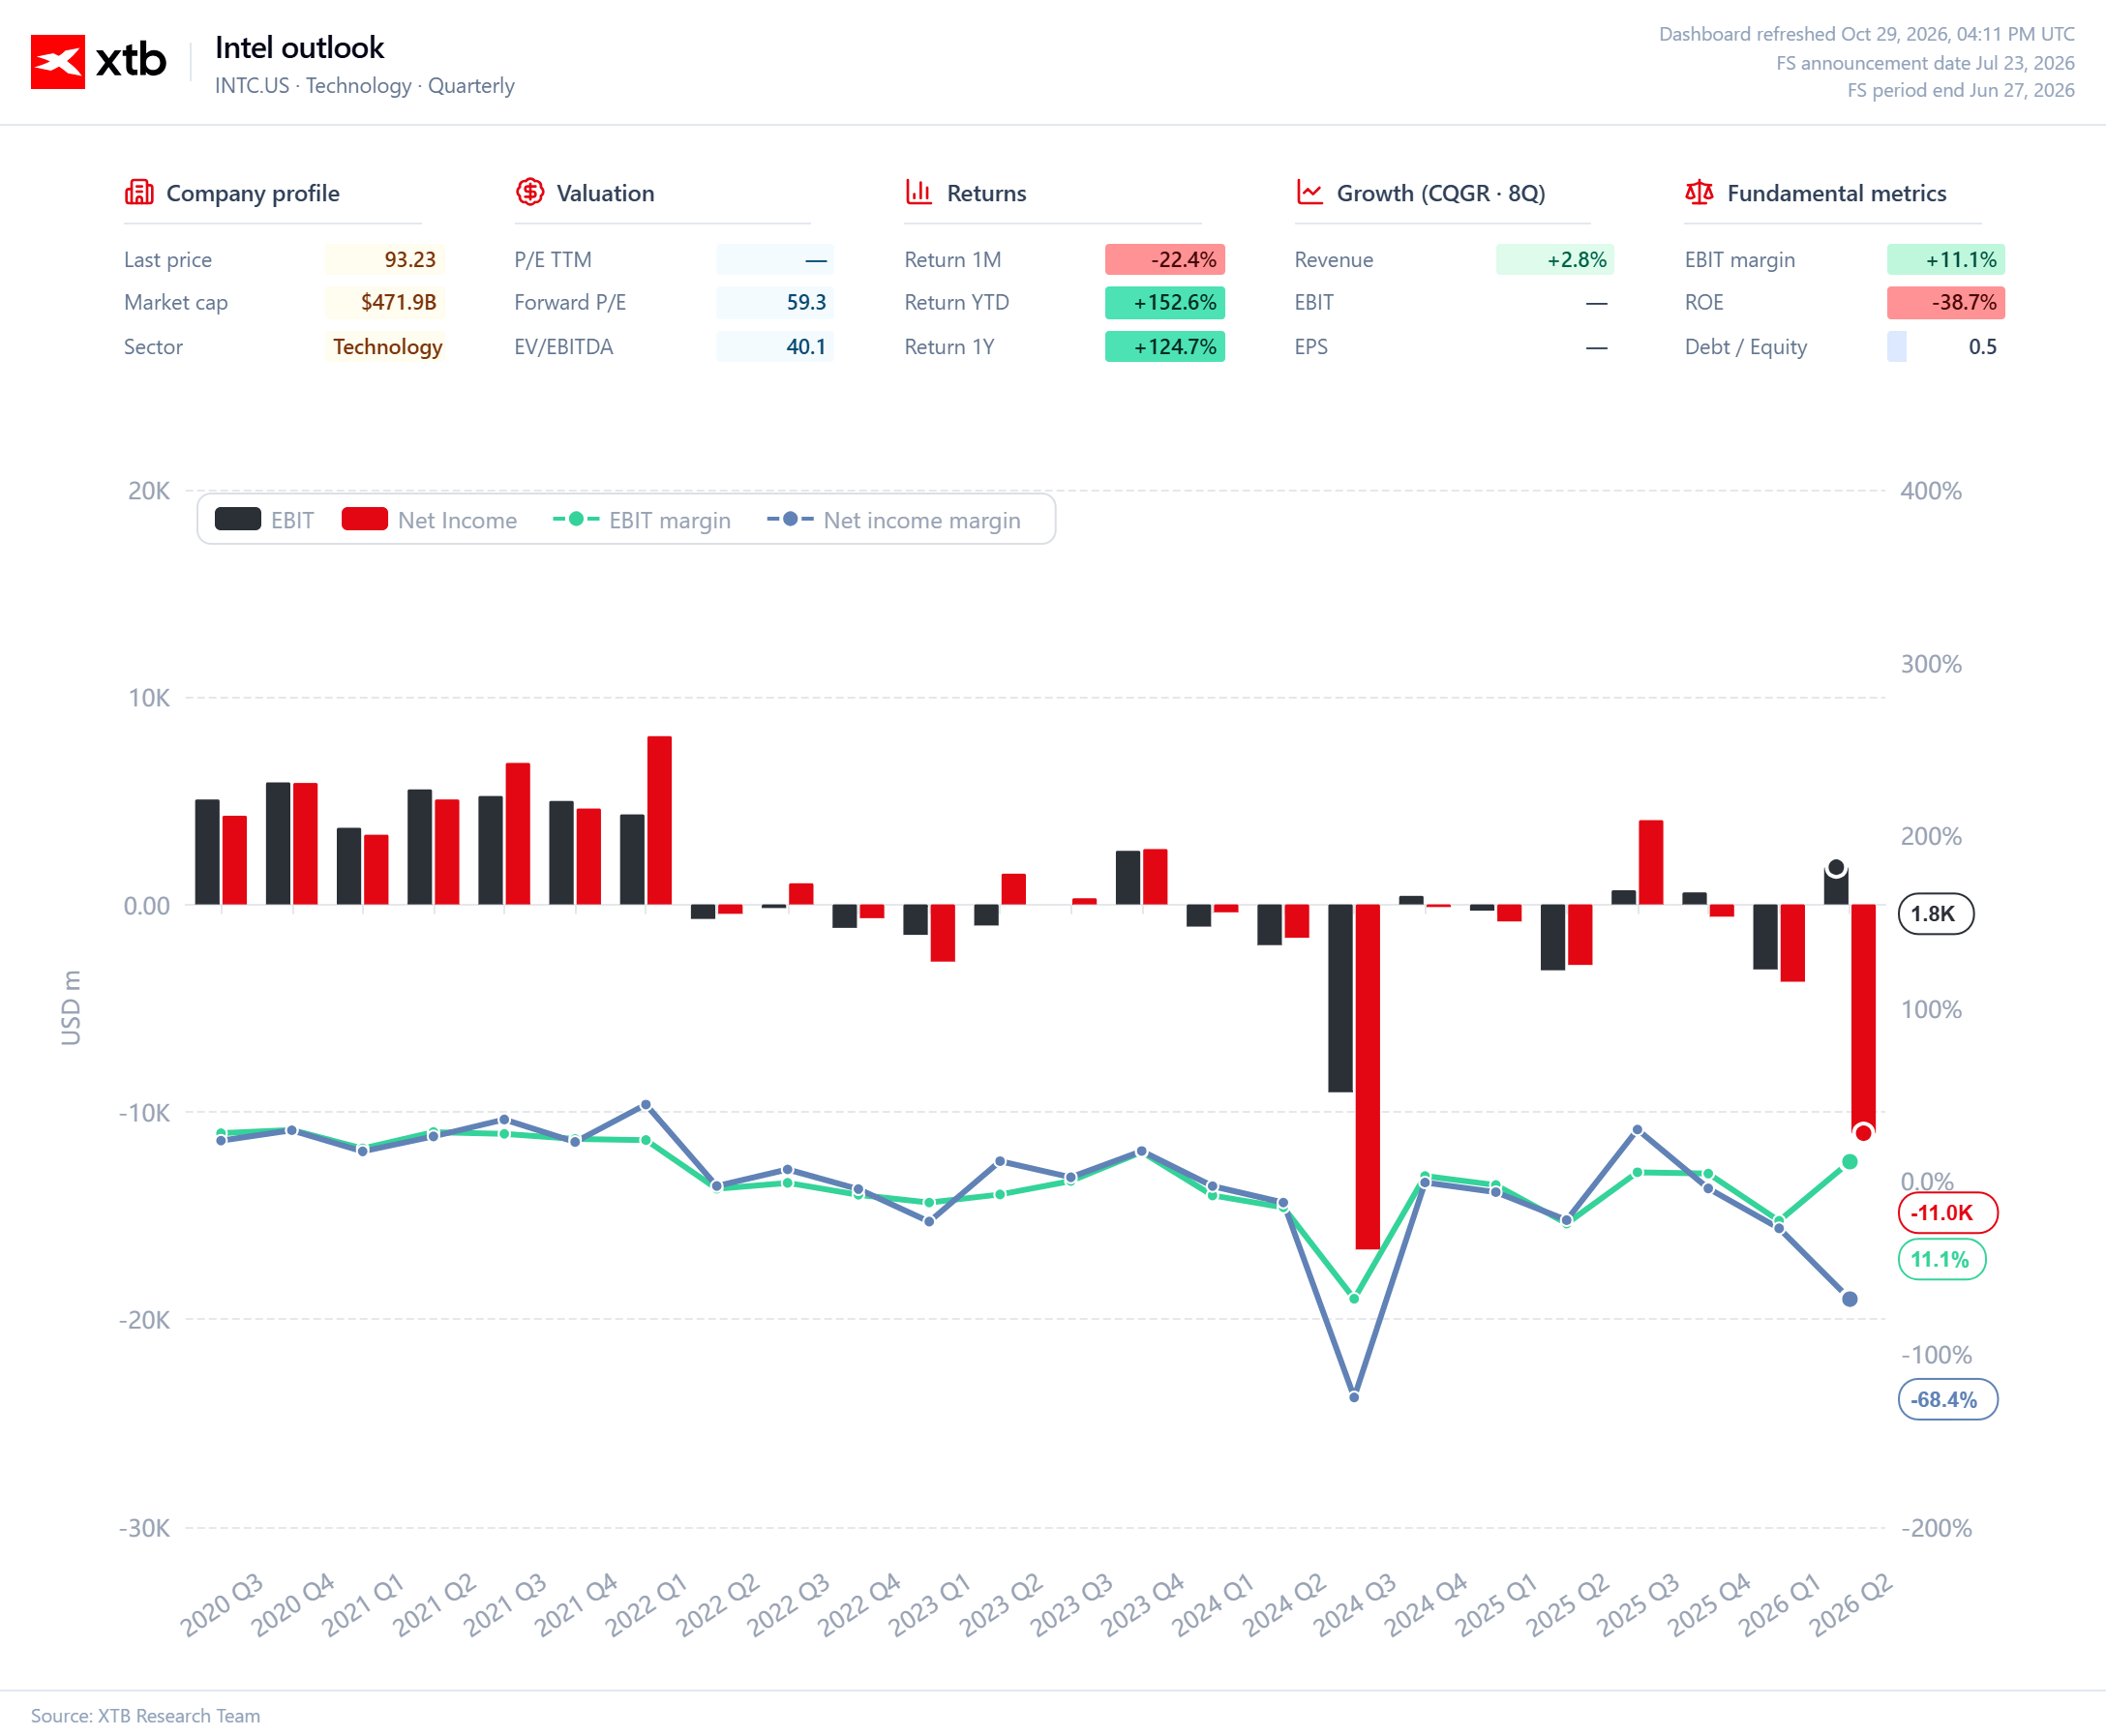
Outra questão importante é a reestruturação do negócio em curso na Intel. A empresa está a cortar custos e a ajustar os planos de investimento, ao mesmo tempo que continua a desenvolver as suas operações de fabrico e a melhorar a competitividade das suas fábricas. O ritmo e a dimensão destas mudanças vão afetar as margens e o fluxo de caixa.
Os resultados do terceiro trimestre poderão mostrar se as medidas de redução de custos estão a começar a dar frutos, mas os planos para os próximos meses serão igualmente importantes. Os investidores precisam de maior clareza quanto às despesas de capital, aos custos de reestruturação e ao caminho para uma rentabilidade sustentavelmente mais elevada.
O mercado de PCs continua a ser uma incógnita
Os processadores para servidores podem ser uma parte mais forte dos resultados da Intel, mas o desempenho do negócio mais alargado continua a ser importante. A procura de PCs, os níveis de inventário e a pressão sobre os preços podem afetar a receita e as margens. Os investidores vão também avaliar se a força no segmento de servidores consegue compensar uma eventual fraqueza no mercado de PCs.
As previsões podem ser tão importantes quanto os resultados
Ao preço atual da ação, a reação do mercado poderá depender em grande medida das perspetivas para o quarto trimestre e para 2027. Resultados históricos sólidos podem não ser suficientes se as previsões desiludirem ou se a empresa não conseguir fornecer atualizações convincentes sobre a disponibilidade de processadores e o ritmo de melhoria das margens.
A Intel tem a oportunidade de beneficiar do aumento da procura de CPUs para servidores, mas a dimensão desses ganhos dependerá de quantas encomendas conseguir satisfazer e a que margens. A redução de custos e uma gestão disciplinada das despesas de capital continuam a ser igualmente importantes. Estes fatores ajudarão os investidores a determinar se a atual recuperação do negócio se pode transformar numa melhoria mais sustentada do desempenho.
Intel (D1)


Resultados da ServiceNow: O que correu mal?



Abertura da sessão americana: A Alphabet provoca uma queda acentuada na Nasdaq. Os dados positivos dos EUA não conseguem salvar Wall Street

BCP aumenta lucros em 12,6% e ações recuperam em bolsa

Jerónimo Martins: as famílias continuam a comprar, mas consumo dá sinais de abrandamento
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.