


A Meta aproxima-se da divulgação dos resultados do terceiro trimestre numa altura em que os investidores estão a analisar com mais atenção do que nunca os retornos financeiros do boom da inteligência artificial. Mark Zuckerberg dispõe de argumentos sólidos para defender a sua estratégia. O negócio da publicidade continua a ser uma poderosa máquina geradora de receitas, enquanto a IA ajuda a melhorar a segmentação dos anúncios, a aumentar o envolvimento dos utilizadores e a desenvolver novos produtos. Ao mesmo tempo, o investimento em infraestruturas informáticas está a crescer tão rapidamente que se torna cada vez mais difícil distinguir a oportunidade a longo prazo dos custos que já pesam sobre o fluxo de caixa.
Desta vez, a atenção centra-se especialmente no Muse, um novo assistente de IA que está a ganhar utilizadores rapidamente e oferece à Meta a oportunidade de ir além do seu modelo de negócio tradicional. A sua popularidade é um sinal encorajador, mas não deve ainda ser equiparada ao sucesso financeiro. As receitas provenientes do novo serviço, o seu impacto no ecossistema de aplicações da Meta e o seu potencial de monetização tornar-se-ão provavelmente muito mais claros ao longo dos próximos trimestres. Por enquanto, o mercado estará principalmente atento a sinais de que o Muse possa tornar-se mais do que apenas um produto popular, ao mesmo tempo que avalia se o negócio existente da Meta continua a crescer com rapidez suficiente para sustentar as ambições dispendiosas de Zuckerberg.
Principais expectativas do mercado
- Receitas do terceiro trimestre: Aproximadamente 63,3 mil milhões de dólares, o que representa um crescimento homólogo de quase 24%.
- Resultado operacional do grupo: Aproximadamente 16,9 mil milhões de dólares.
- Família de aplicações: Aproximadamente 62,8 mil milhões de dólares em receitas, provenientes principalmente da publicidade no Facebook, no Instagram e nas outras aplicações do grupo.
- Lucro por ação (EPS): 6,74 dólares.
- Reality Labs: Prevê-se um prejuízo operacional trimestral de aproximadamente 5,7 mil milhões de dólares.
- Despesas de capital: As estimativas consensuais para o ano completo de 2026 subiram para aproximadamente 139,7 mil milhões de dólares, quase o dobro do valor de 2025.
- Muse: Aproximadamente 10,9 milhões de downloads desde o seu lançamento em setembro e uma estimativa de 2,5 milhões de utilizadores ativos diários em meados de outubro. Estes são indicadores precoces da adoção do produto, não medidas de rentabilidade.
A publicidade continua a ser o principal motor de crescimento
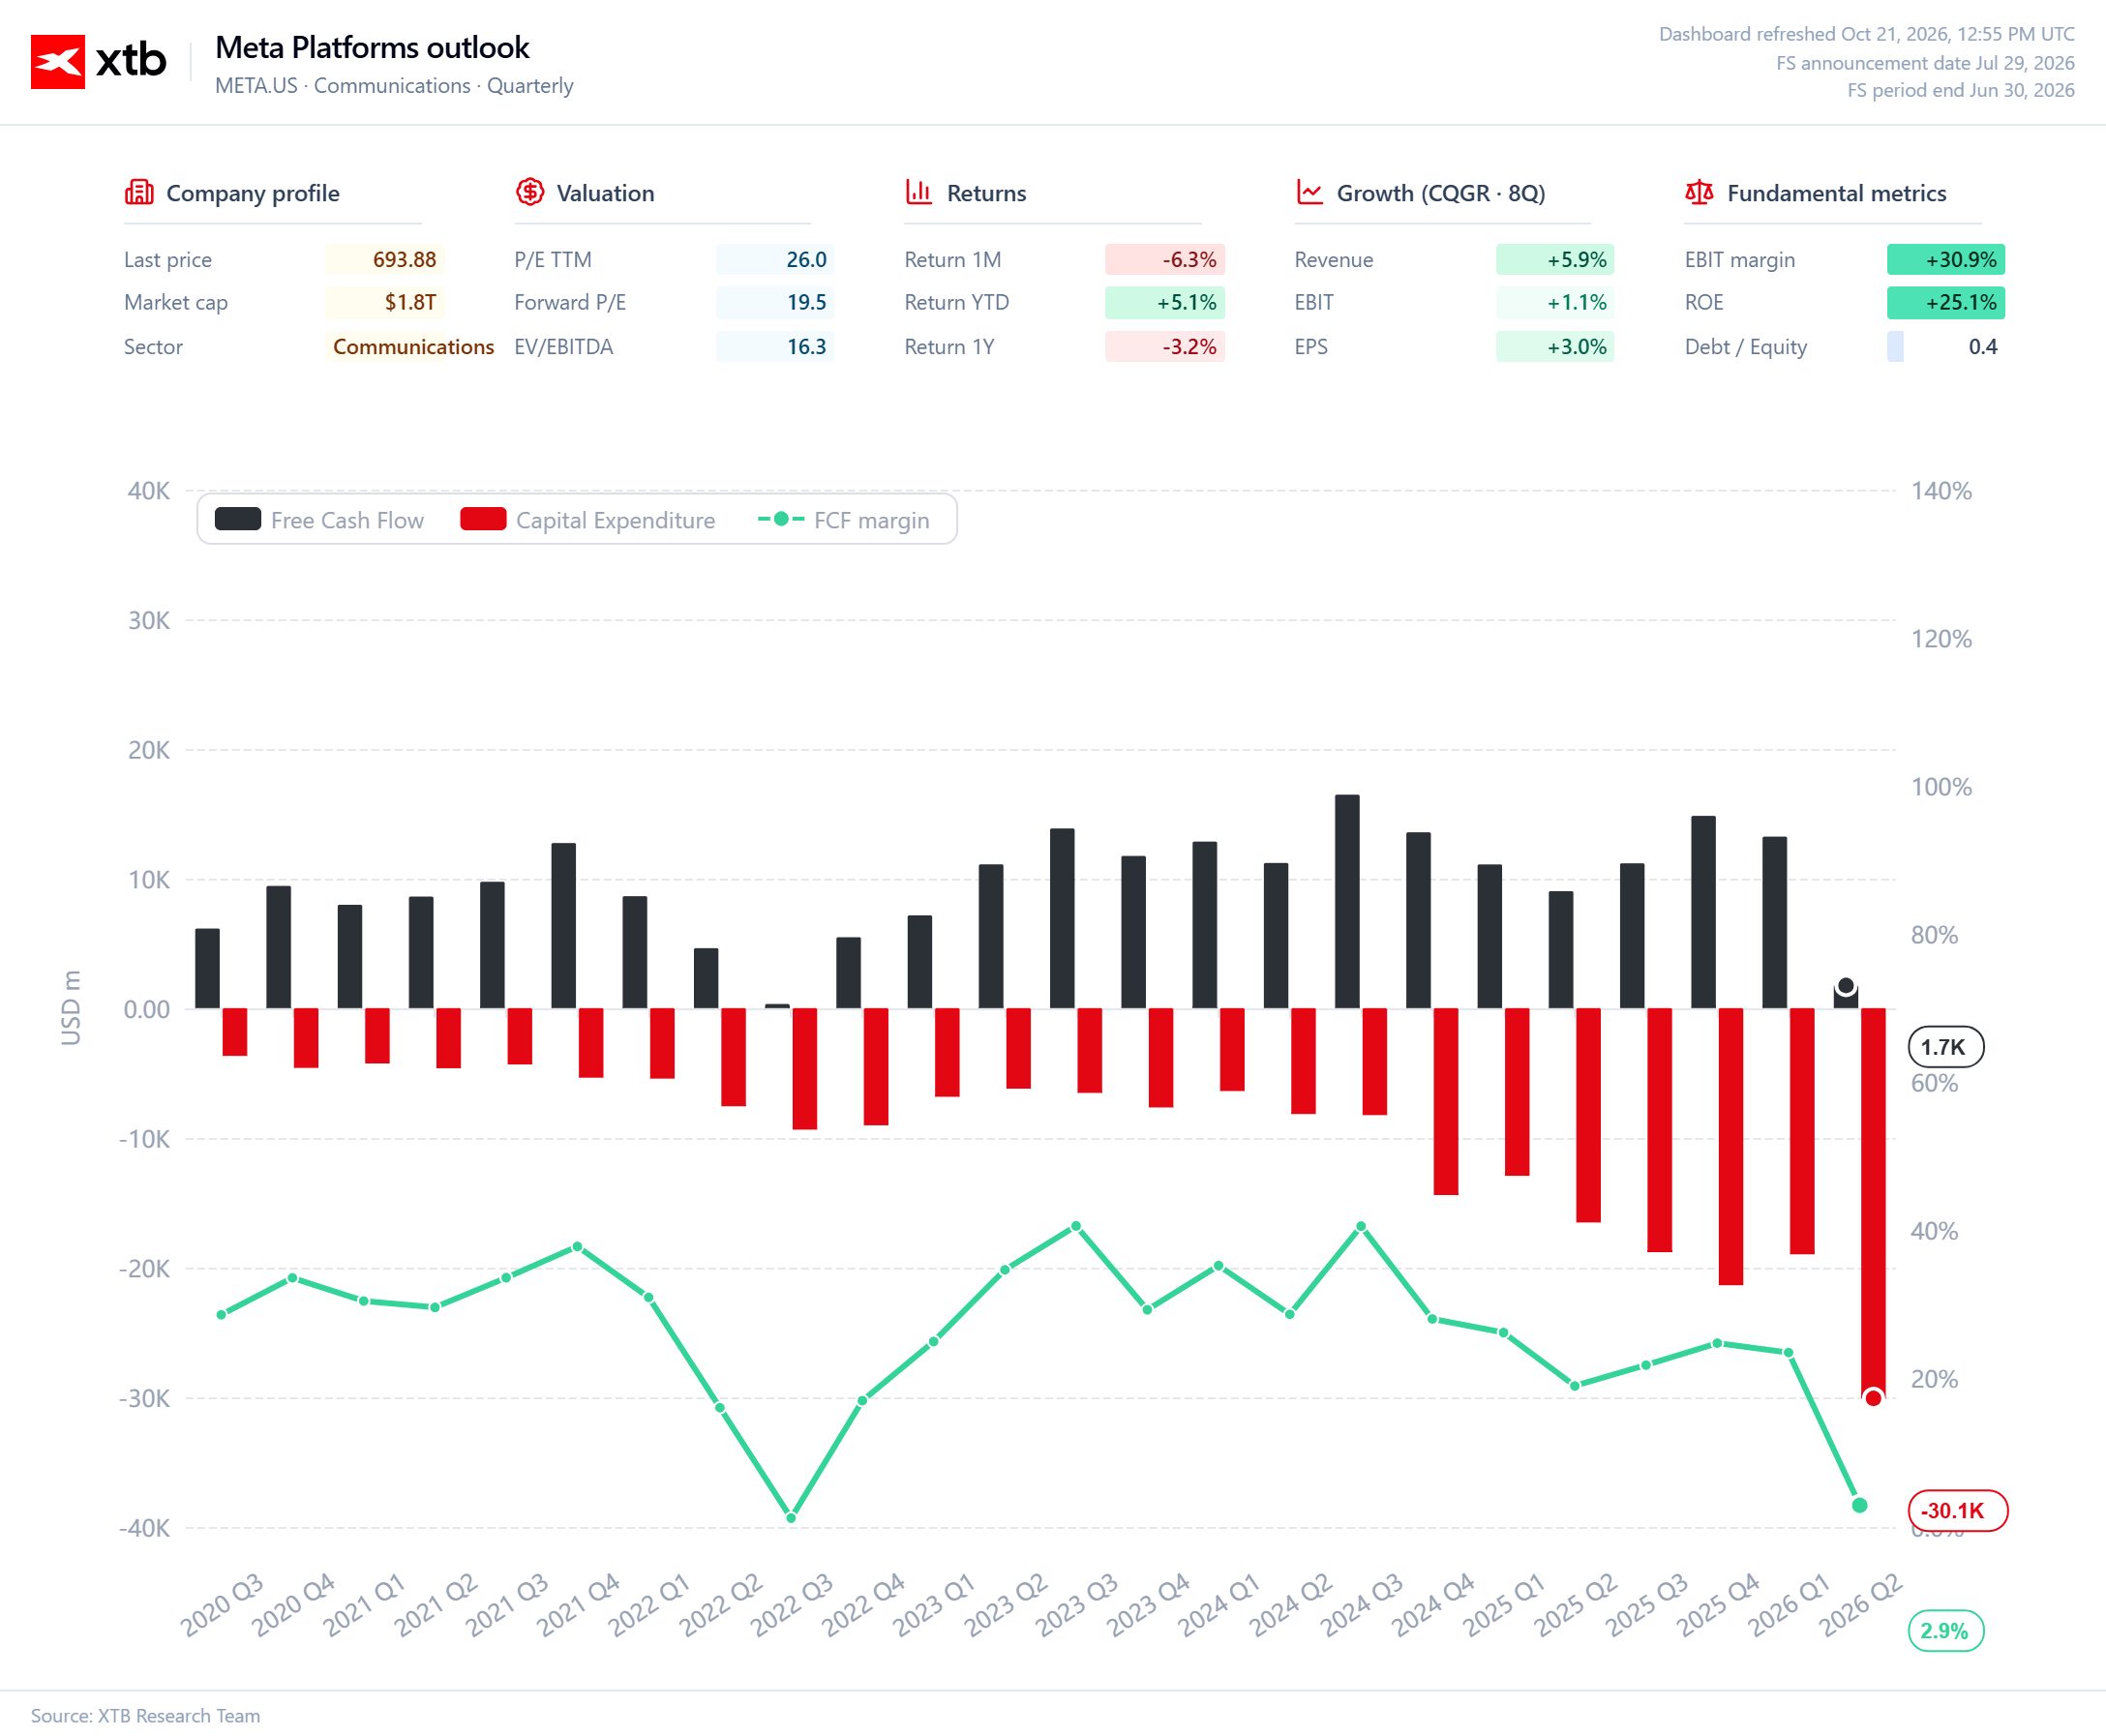
A atividade principal da Meta continua a ser o seu maior ponto forte. Com receitas trimestrais que se prevê que atinjam os 63,3 mil milhões de dólares, projeta-se que praticamente todas as vendas provenham do segmento «Family of Apps». A dimensão do Facebook e do Instagram proporciona à empresa acesso a uma enorme base de utilizadores e a orçamentos publicitários substanciais. A IA pode melhorar ainda mais o desempenho das campanhas, aperfeiçoar as recomendações de conteúdo e aumentar o valor da publicidade sem que a Meta tenha de criar uma fonte de receitas totalmente nova.
Fonte: XTB Research
Atualmente, é no setor da publicidade que se identifica mais facilmente a justificação económica para o investimento em IA. Se os algoritmos se tornarem mais eficazes na previsão do comportamento dos utilizadores e na melhoria dos resultados das campanhas, a Meta poderá aumentar as receitas e a eficiência dos seus negócios atuais. A IA não precisa de se tornar, da noite para o dia, um produto autónomo no valor de dezenas de milhares de milhões de dólares para proporcionar benefícios tangíveis.
O relatório de resultados irá revelar se este mecanismo continua a funcionar de forma eficaz. O crescimento das receitas será importante, mas também o serão os comentários da administração sobre o próximo trimestre e o ano de 2027. À escala atual da Meta, manter um crescimento forte exige que a empresa faça uso eficaz dos seus dados, da atenção dos utilizadores e dos orçamentos publicitários.
O Muse abre um novo caminho, mas as receitas ainda estão por vir
A rápida ascensão da popularidade do Muse demonstra que a Meta pode tirar partido do seu ecossistema existente para introduzir novos produtos de IA. No futuro, o assistente poderá criar um canal adicional para interagir com utilizadores e empresas, ao mesmo tempo que abre novas oportunidades de monetização. No entanto, ainda não é claro com que eficácia a empresa irá converter o interesse inicial em utilização regular e receitas. Os downloads são um ponto de partida, não uma medida de sucesso financeiro.
Nos próximos trimestres, a retenção de utilizadores, a frequência de utilização e o modelo de monetização tornar-se-ão cada vez mais importantes. A operação de um assistente de IA gera custos de computação, pelo que uma grande base de utilizadores não se traduz automaticamente em margens elevadas. A Meta terá de encontrar uma forma de gerar receitas sem comprometer o apelo do produto. As potenciais ligações à publicidade e aos serviços empresariais são promissoras, mas o caminho das conversas com IA para receitas incrementais ainda não foi comprovado.
Os gastos com IA estão a aumentar mais rapidamente do que a confiança nos retornos
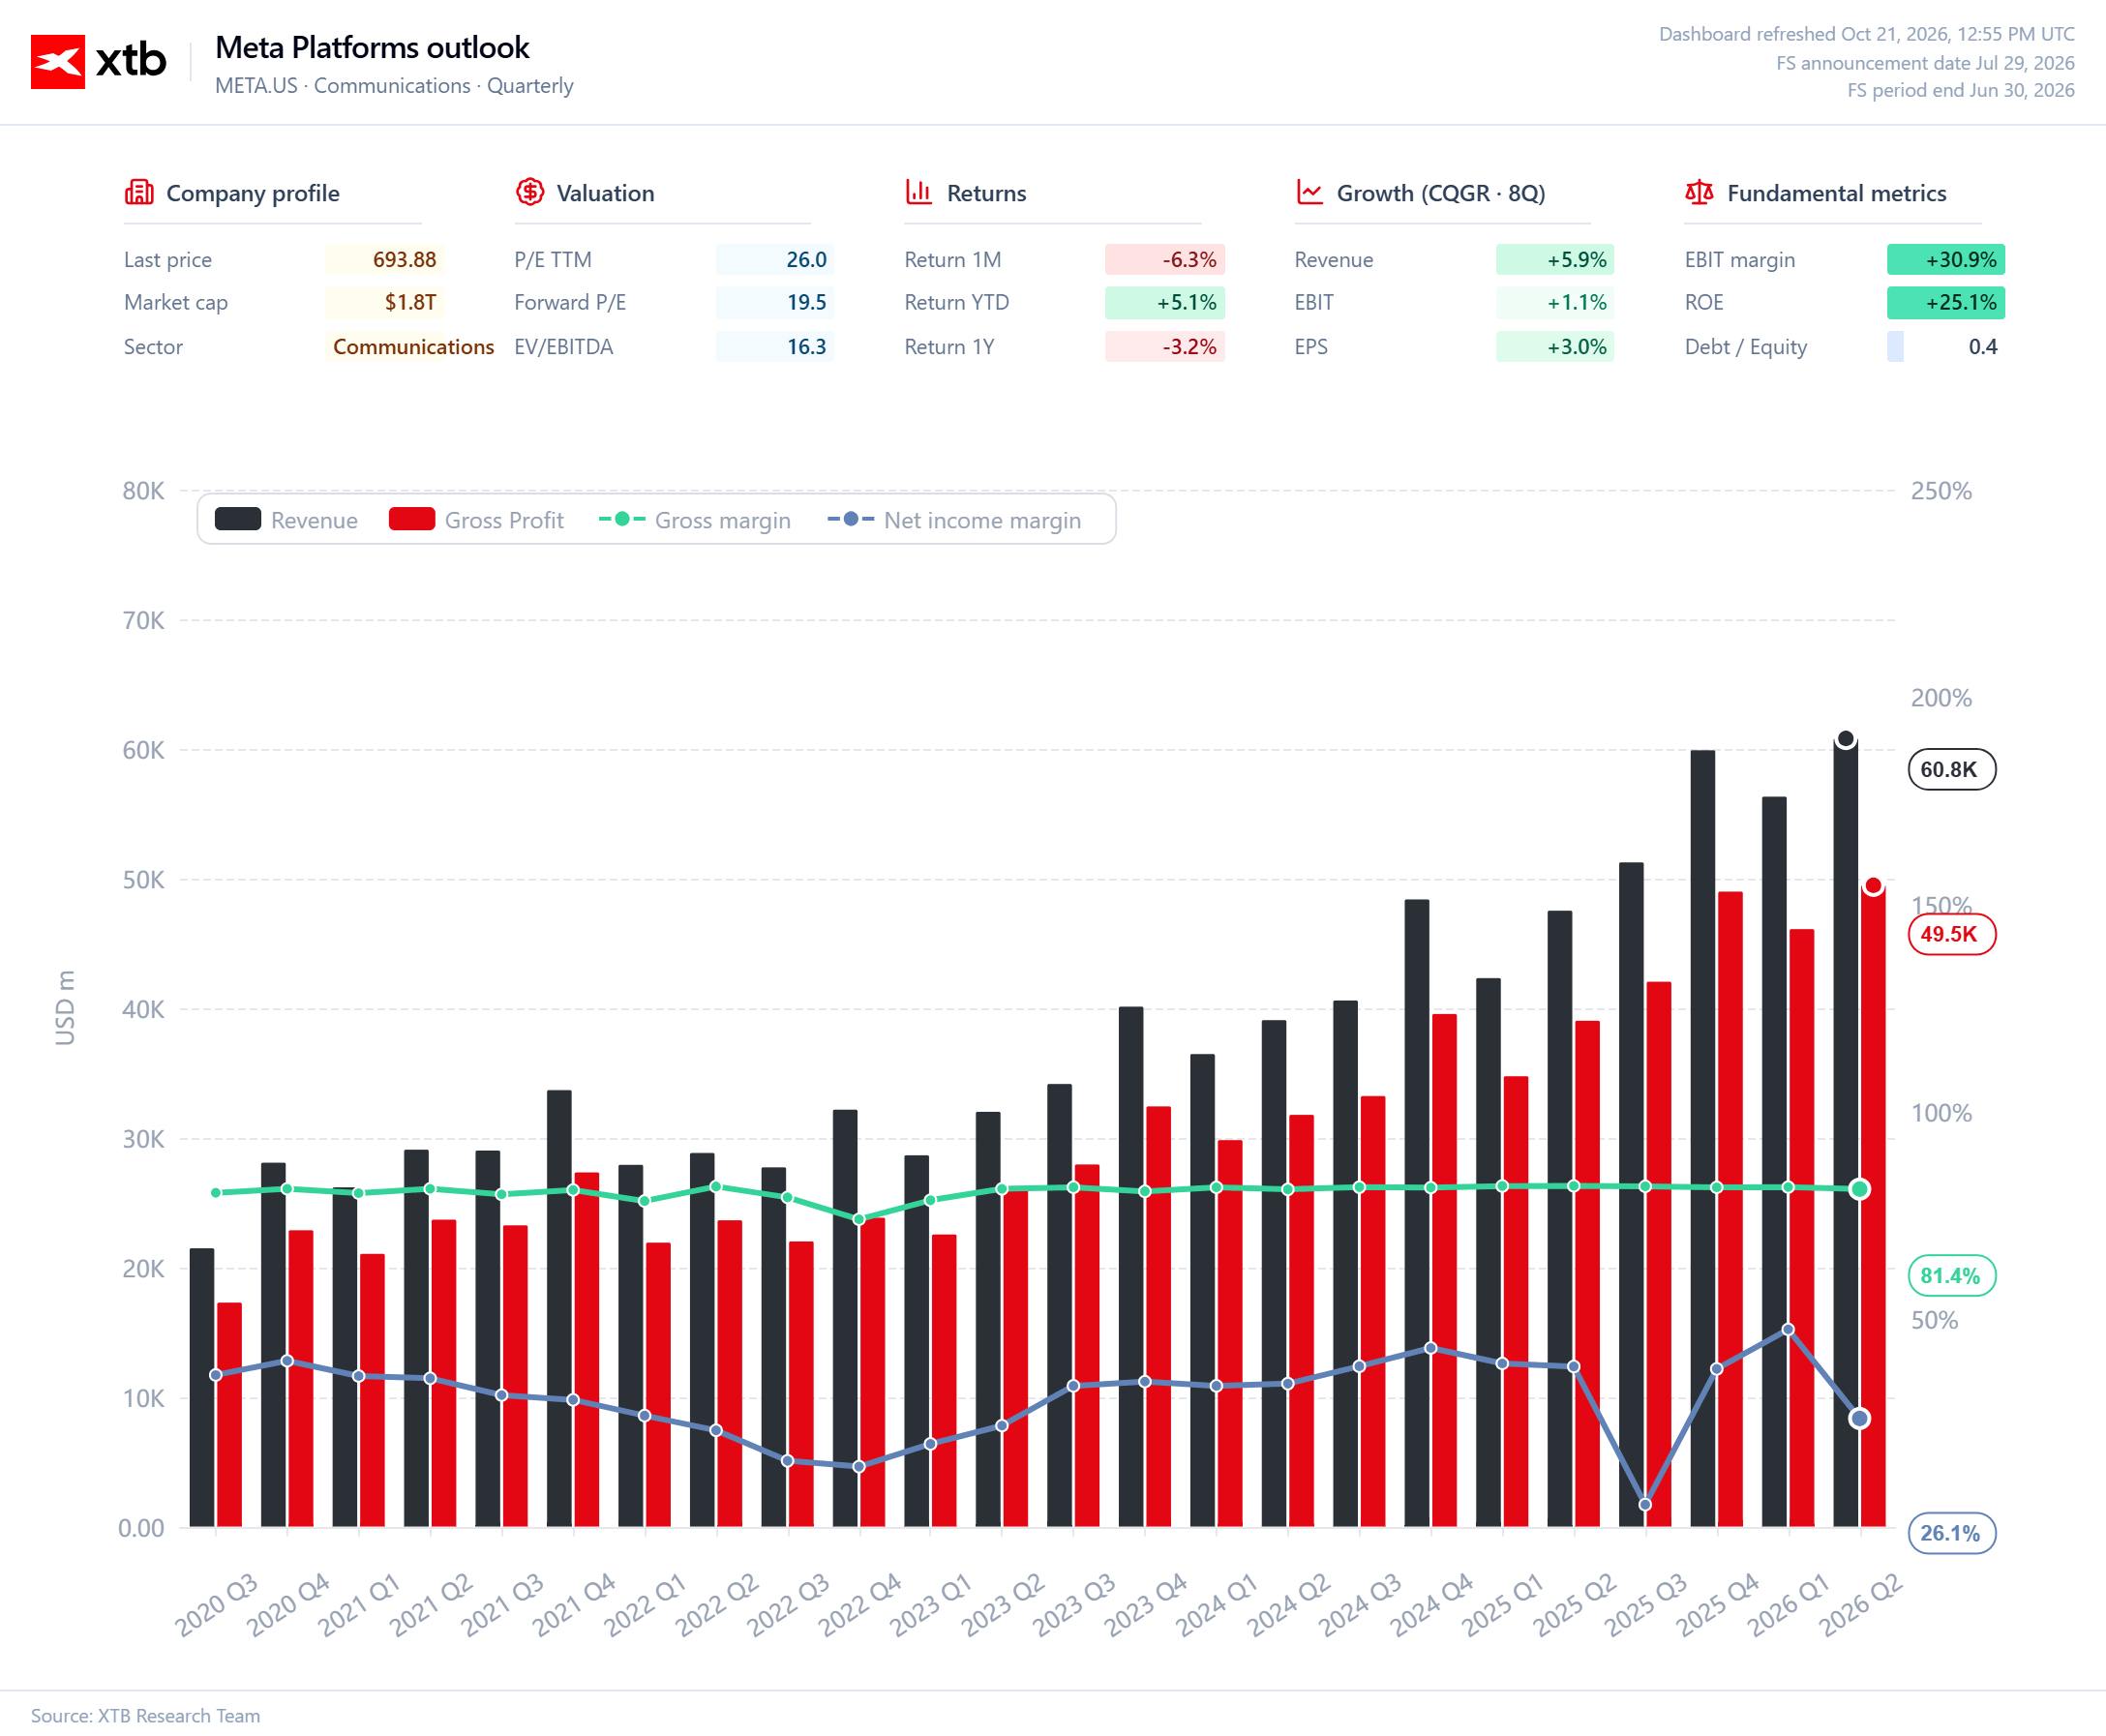
O maior encargo financeiro provém da infraestrutura necessária para executar a estratégia de Zuckerberg. As estimativas consensuais para as despesas de capital da Meta em 2026 atingiram aproximadamente 140 mil milhões de dólares, quase o dobro do nível do ano anterior. Isto representa um enorme compromisso de capital em servidores, centros de dados e no hardware necessário para treinar e executar modelos cada vez mais sofisticados.
Fonte: XTB Research
Esta infraestrutura suporta não só novos produtos, mas também sistemas de publicidade e recomendações de conteúdos. A Meta tem, no entanto, de convencer o mercado de que está a construir ativos capazes de gerar benefícios nos próximos anos, em vez de se limitar a acompanhar os concorrentes na corrida tecnológica.
Elevados gastos de capital podem ser justificados se contribuírem para estabelecer uma vantagem competitiva duradoura e aumentar os fluxos de caixa futuros. Surgem preocupações quando os custos crescem mais rapidamente do que as receitas e o retorno ainda está a anos de distância. Nesse cenário, uma parte cada vez maior do dinheiro é direcionada para o investimento, em vez de ser utilizada para impulsionar o fluxo de caixa livre ou devolvida aos acionistas.
É por isso que os planos de investimento atualizados serão cruciais. Novos aumentos nas despesas poderão ser bem recebidos se a administração apresentar uma perspetiva convincente de melhoria da produtividade e de crescimento das receitas. Sem tal justificação, um orçamento mais elevado poderá intensificar as preocupações quanto à rentabilidade futura.
A Reality Labs continua a pesar nos resultados
Para além dos gastos com IA, a Meta tem de lidar com as perdas na Reality Labs, o segmento que desenvolve tecnologias que incluem a realidade virtual e a realidade aumentada. A perda operacional projetada para o terceiro trimestre é de aproximadamente 5,7 mil milhões de dólares, enquanto o valor para o ano inteiro poderá atingir os 20,7 mil milhões de dólares. Trata-se de outro negócio intensivo em capital cujo potencial comercial continua a ser difícil de avaliar com base nos resultados atuais.
A Reality Labs e a IA são iniciativas distintas, mas, na perspetiva de um investidor, ambas levantam a mesma questão: com que eficácia está a Meta a alocar o seu capital? A empresa está a desenvolver novas plataformas e infraestruturas tecnológicas, ao mesmo tempo que continua a apoiar um segmento que gera perdas substanciais. O seu sólido negócio publicitário confere-lhe a capacidade financeira para levar a cabo vários projetos dispendiosos em simultâneo, mas isso não isenta a administração da responsabilidade de demonstrar progressos e apresentar um caminho credível rumo a melhores resultados.
O mercado irá centrar-se no custo do crescimento futuro
A Meta possui uma vantagem de que muitas empresas que desenvolvem IA carecem: uma enorme base de utilizadores, uma extensa infraestrutura publicitária e experiência na monetização de produtos digitais. Isto dá-lhe a oportunidade de transformar novas tecnologias em produtos capazes de operar em grande escala. No entanto, não garante que os gastos se traduzam num aumento proporcional do valor para os acionistas.
Os resultados do terceiro trimestre revelarão, acima de tudo, se o núcleo publicitário da Meta está a manter o seu ímpeto e como a administração encara as perspetivas para os próximos trimestres. A Muse continuará a ser uma parte importante da história, embora a sua relevância financeira só seja mais fácil de avaliar quando houver mais dados disponíveis.
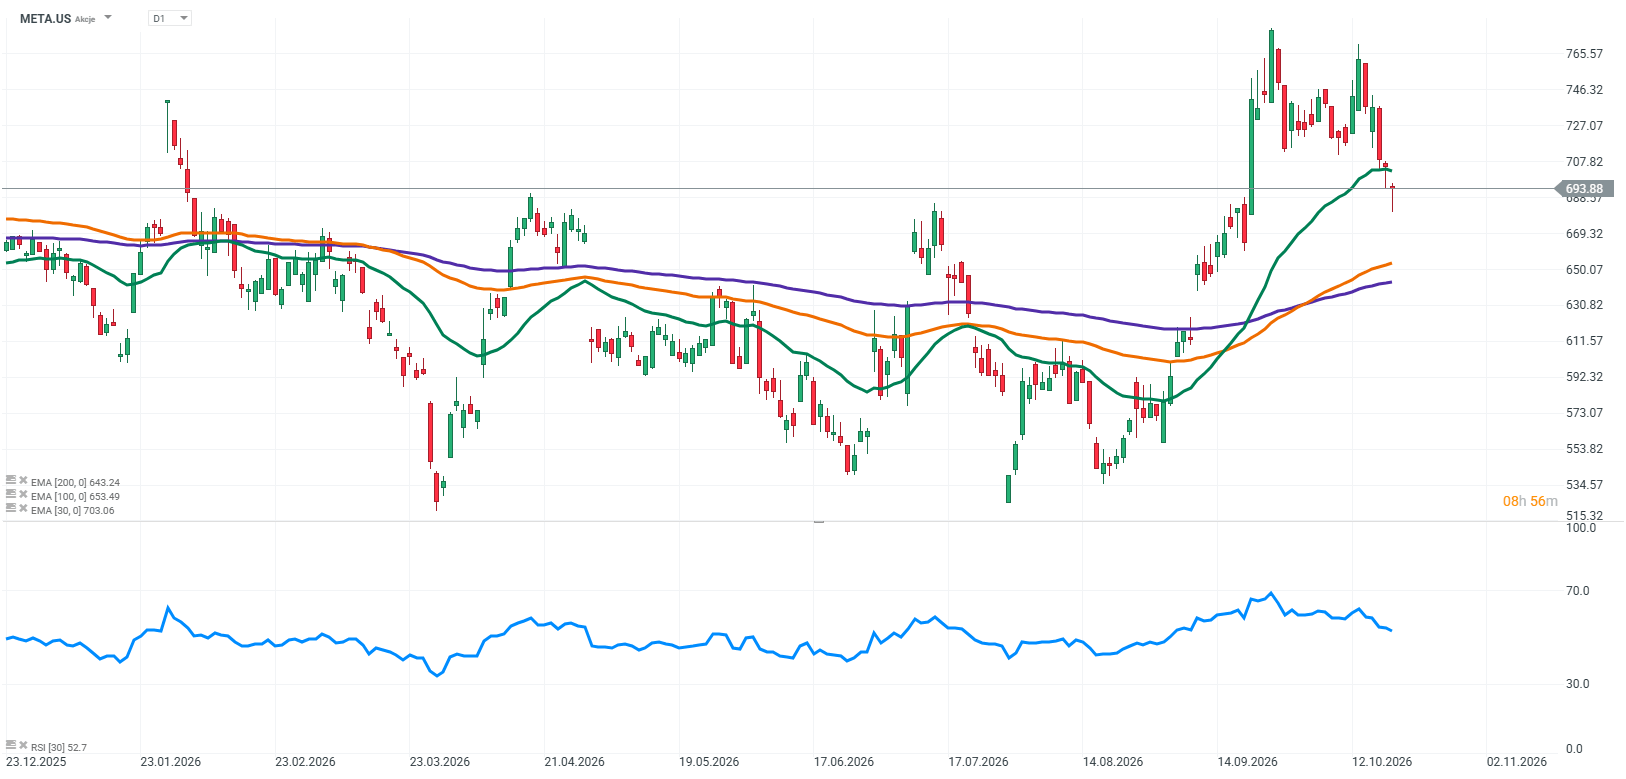
Em última análise, o sucesso da estratégia de Zuckerberg não será determinado pelo montante que a Meta gasta em IA nem pela rapidez com que os seus novos produtos ganham popularidade. O que importa é o volume de lucro e de fluxo de caixa adicionais que esses investimentos geram. Com despesas de capital anuais a aproximarem-se dos 140 mil milhões de dólares, o crescimento das receitas, por si só, já não é suficiente. A Meta deve demonstrar que é capaz de desenvolver IA a um ritmo mais rápido do que o aumento dos custos da tecnologia, mantendo simultaneamente a elevada rentabilidade do seu negócio principal.
Se estes investimentos não se traduzirem num crescimento significativo dos lucros e do fluxo de caixa livre, mesmo números de vendas impressionantes poderão revelar-se insuficientes para convencer os investidores.
Fonte: XTB Research



Abertura da sessão americana: Preparações para a megafusão da Tesla com a SpaceX. O impasse diplomático com o Irão arrefece o entusiasmo de Wall Street

Antevisão da Tesla: Será que os táxis-robô irão salvar os resultados financeiros?


Supermicro revê em alta as suas previsões em 4 mil milhões de dólares, uma vez que a procura por servidores de IA volta a surpreender o mercado

Resultados da Netflix: Um revés na área da publicidade
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.