


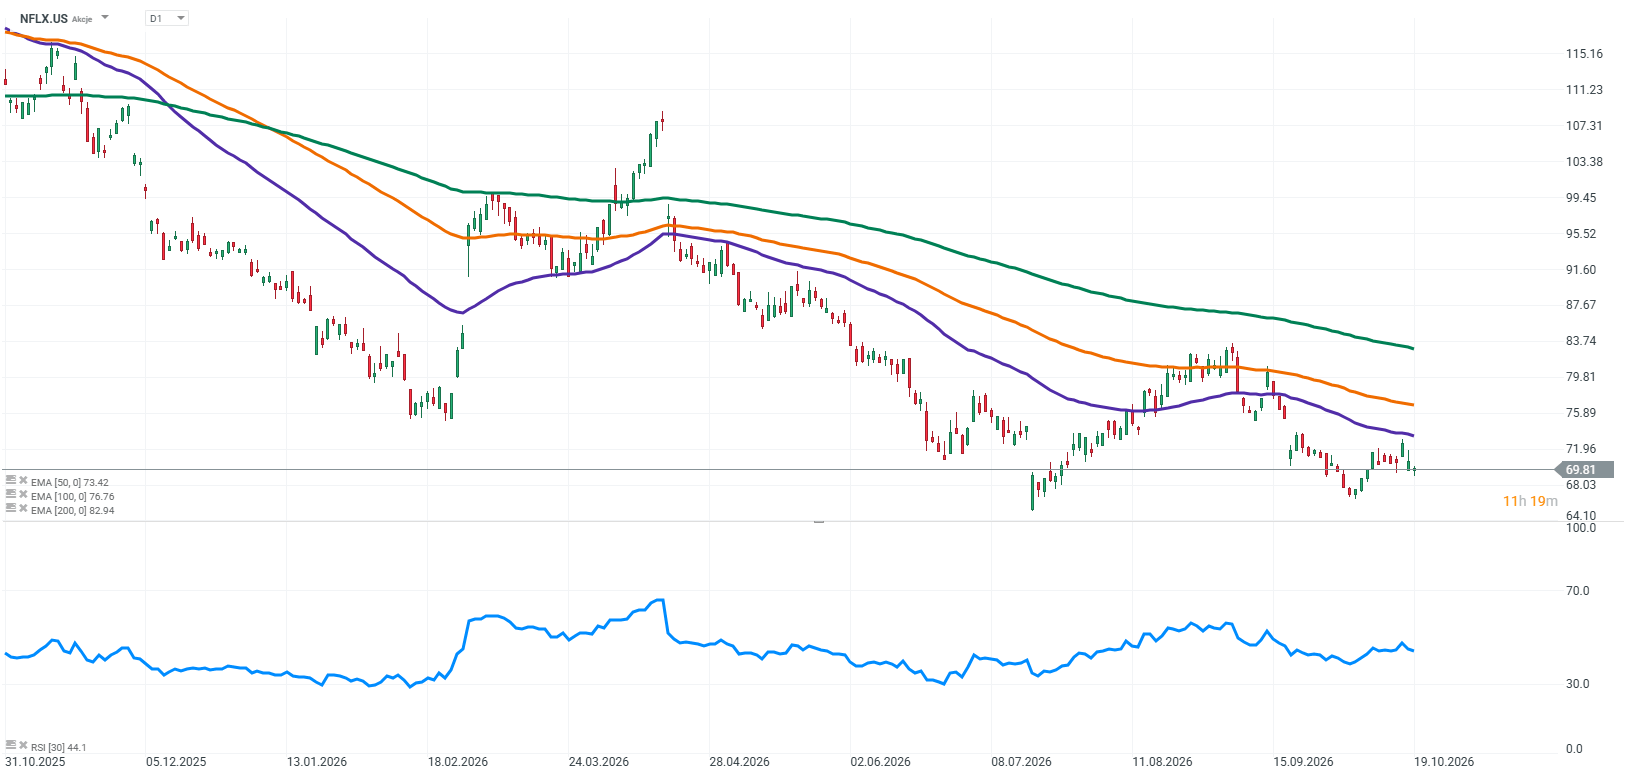
Durante anos, a Netflix foi uma daquelas empresas a quem o mercado estava disposto a perdoar eventuais erros. Os investidores bastava-lhes olhar para a dimensão das mudanças que a empresa tinha introduzido na indústria do entretenimento e para a eficácia com que tinha transformado a popularidade global das suas produções em receitas crescentes. Não estavam apenas a comprar ações de uma plataforma de streaming, mas também uma participação num negócio que parecia continuar a redefinir os limites do seu próprio crescimento. Hoje, o panorama é diferente. As ações da Netflix registaram uma queda de cerca de 20% desde o início do ano, e a empresa está a ser cada vez mais avaliada como um negócio de comunicação social maduro que tem de gerar crescimento, controlar os custos e dar consistentemente aos espectadores motivos para manterem as suas subscrições.
Isto não significa que a Netflix se tenha tornado subitamente uma empresa fraca. O problema é mais subtil. Um crescimento de receitas de dois dígitos e uma elevada rentabilidade continuam a ser impressionantes, mas podem já não ser suficientes para convencer os investidores a pagar mais pelas ações. O mercado já conhece a história da escala global da Netflix, da sua marca reconhecível e do seu negócio publicitário em crescimento. Quer saber o que se segue. E a resposta não pode ser simplesmente que a Netflix continuará a ser a Netflix.
Principais expectativas do mercado:
• Receitas do terceiro trimestre: Aproximadamente 12,9 mil milhões de dólares
• Crescimento previsto das receitas em relação ao ano anterior: Aproximadamente 11,7%
• Margem operacional projetada: Aproximadamente 33,2%
• Crescimento esperado da receita em 2027: Aproximadamente 11,2%
• Lucro por ação: 0,82 dólares
• Despesas com conteúdos em 2026: Aproximadamente 20 mil milhões de dólares
• A questão fundamental: Será que a Netflix consegue recuperar o envolvimento dos espectadores, sustentar o crescimento da publicidade e continuar a melhorar as margens, tudo ao mesmo tempo?
A receita é uma coisa. A audiência é outra.
As expectativas para o terceiro trimestre são sólidas. Um crescimento da receita de 12% e uma margem operacional de 33% confirmariam que a Netflix ainda consegue combinar escala com elevada rentabilidade. No entanto, tal não resolveria a questão mais importante: durante quanto tempo poderá a empresa manter este ritmo sem perder a sua capacidade de surpreender o mercado com resultados superiores às expectativas?
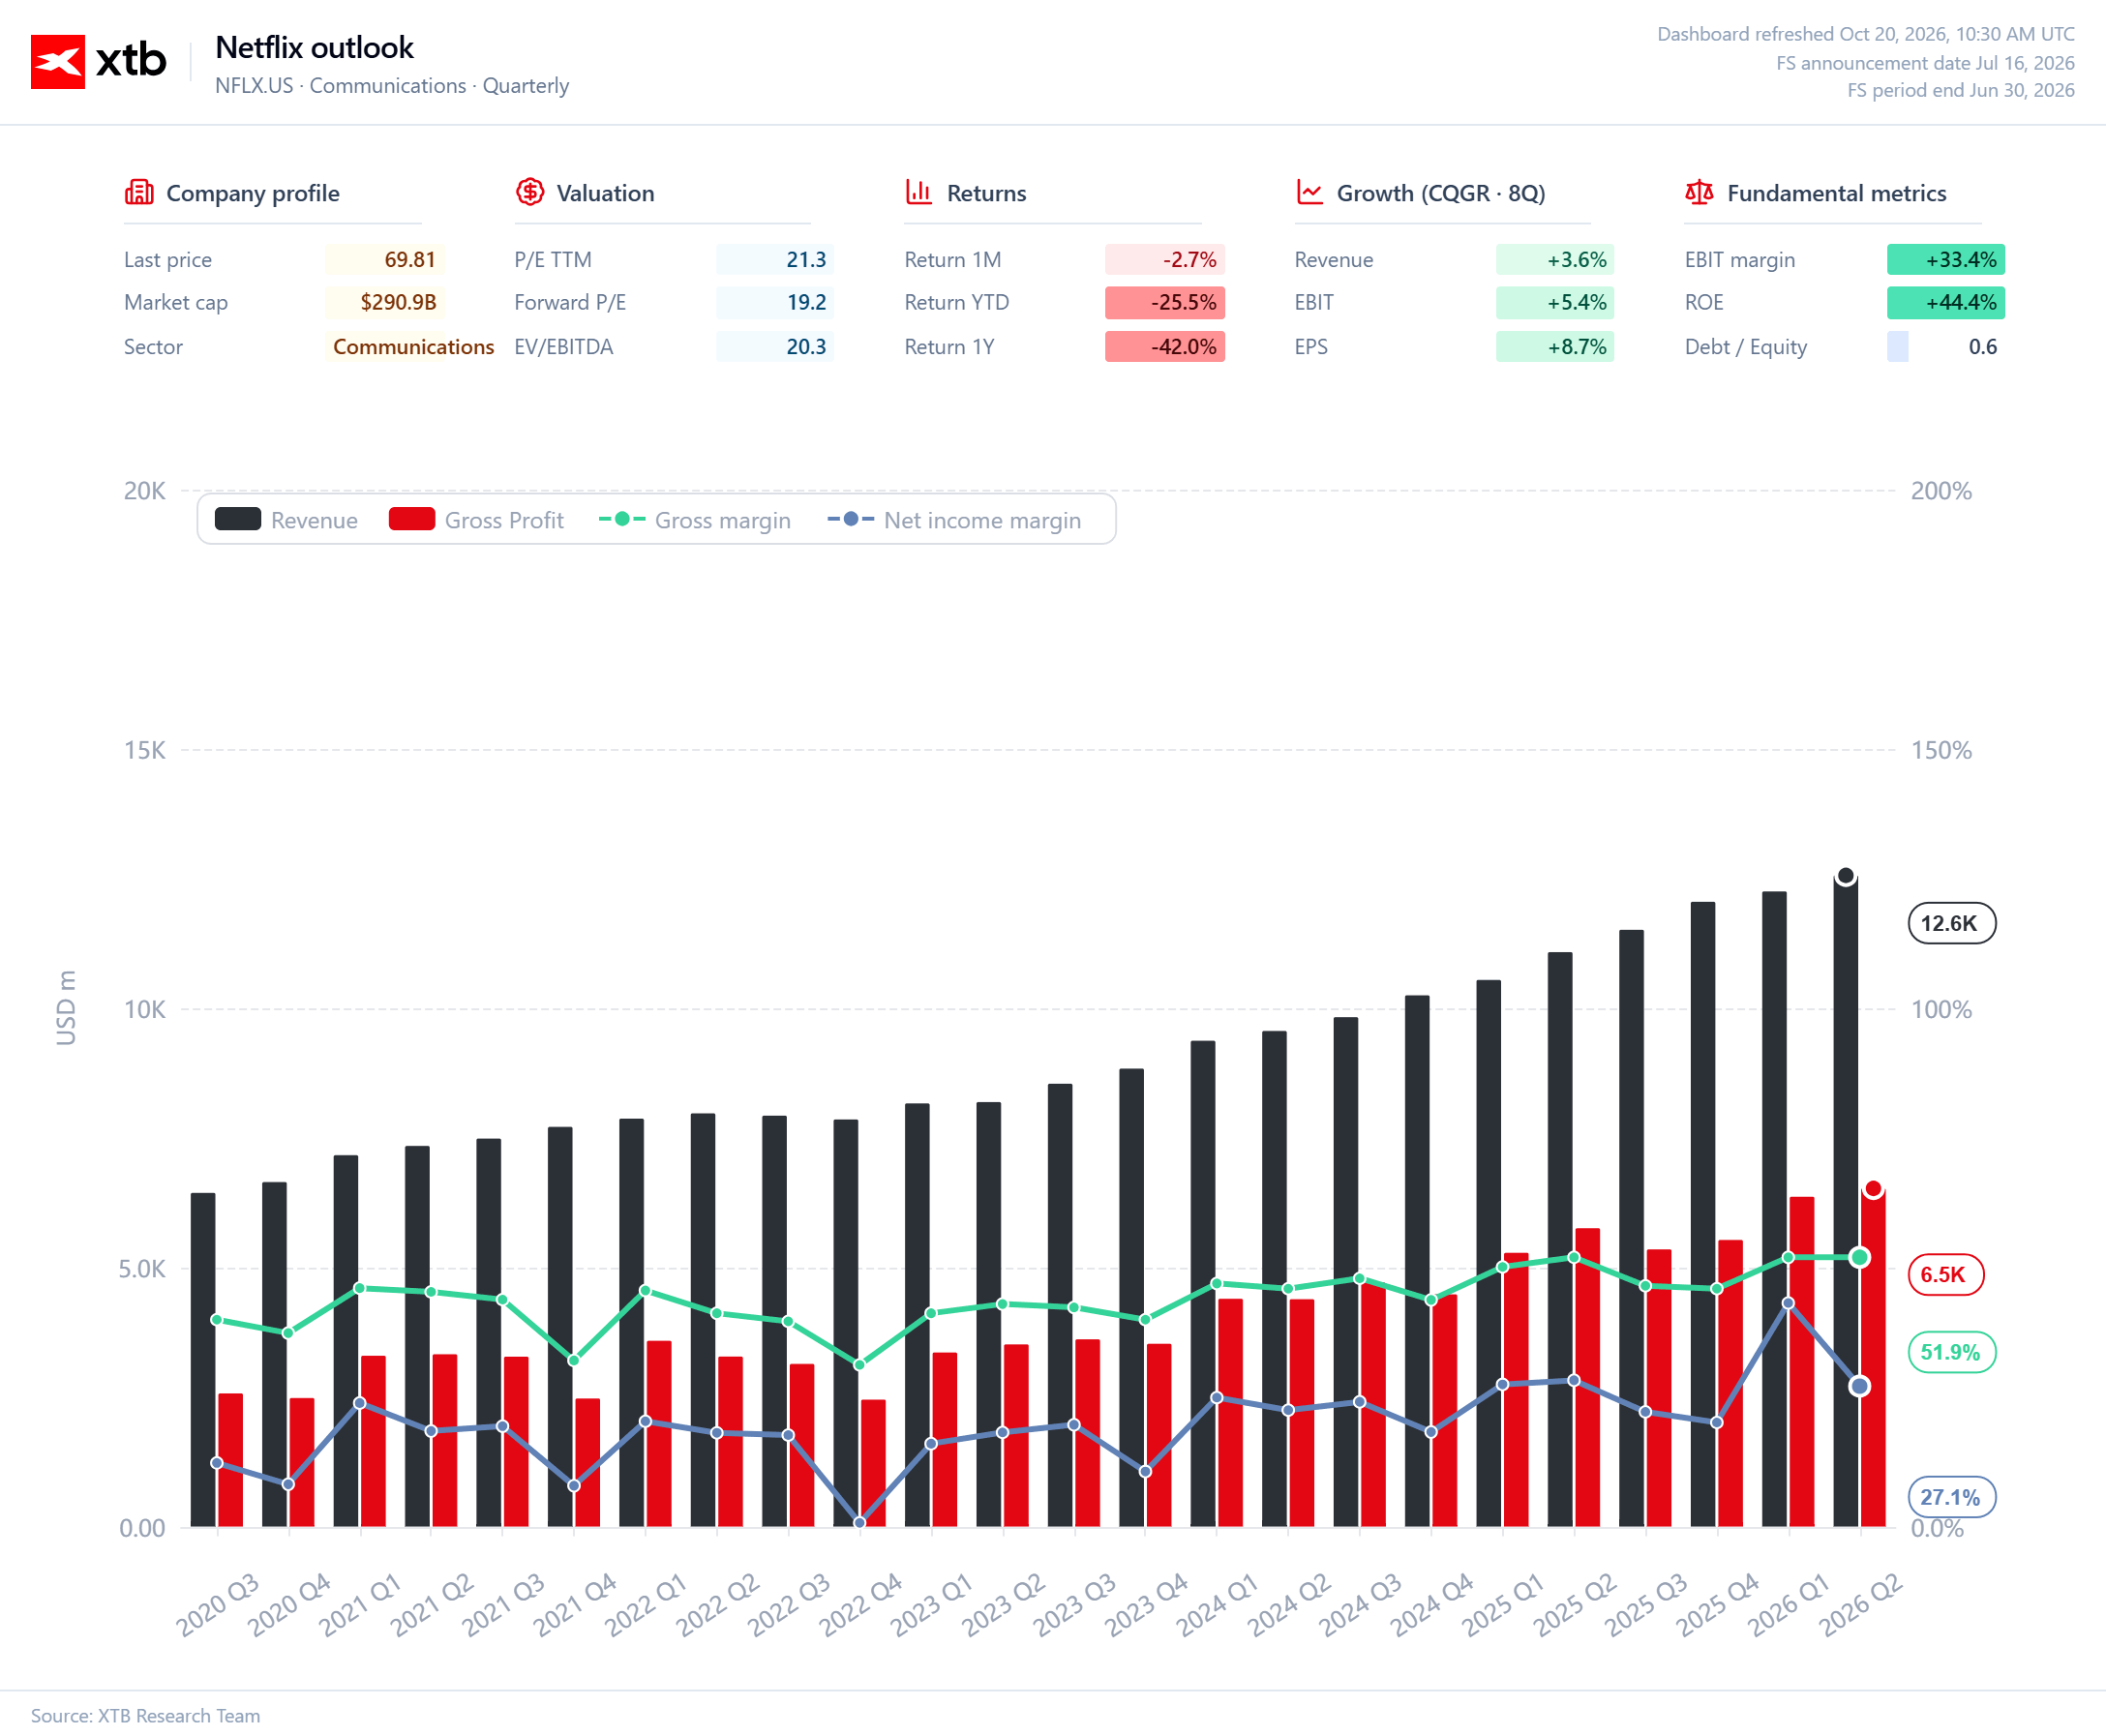
O consenso para 2027 aponta para um crescimento das receitas de cerca de 11% e uma margem operacional de aproximadamente 33,5%. Trata-se de uma perspetiva para um negócio sólido, mas que não oferece qualquer catalisador óbvio para a ação. Com as ações a registarem uma queda de cerca de 20% desde o início do ano, os investidores procurarão razões para acreditar que o mercado está a ser demasiado cauteloso em relação ao futuro da Netflix, em vez de se limitarem a procurar a confirmação de que o negócio está a ter o desempenho esperado.
A audiência é a maior fonte de preocupação. No terceiro trimestre, o total de horas de visualização dos títulos que figuravam no Top 10 diminuiu cerca de 11% em relação ao mesmo período do ano anterior, enquanto o número de espectadores registou uma queda de 17%. A comparação é difícil porque a Netflix tinha uma programação de conteúdos excepcionalmente forte no ano anterior, incluindo KPop Demon Hunters, Happy Gilmore 2, a segunda temporada de Wednesday e a terceira temporada de Squid Game. Os lançamentos deste ano atraíram espectadores, mas não conseguiram igualar a dimensão desses sucessos anteriores.
Um trimestre mais fraco não significa necessariamente um problema duradouro. A verdadeira questão é se a Netflix consegue produzir de forma consistente séries e filmes que ultrapassem a sua base principal de assinantes e se tornem eventos culturais. Uma vasta biblioteca de conteúdos, por si só, não proporciona esse tipo de vantagem competitiva. Os títulos mais valiosos são aqueles que atraem novos utilizadores, retêm os assinantes existentes e mantêm a plataforma no centro das conversas do dia a dia. Comparações ano a ano mais favoráveis e uma programação de conteúdos mais forte no quarto trimestre poderão melhorar os números de visualizações, mas não podem substituir a prova de que a Netflix ainda é capaz de produzir sucessos globais.
Produções mais caras, maior risco
A mudança na liderança da divisão de conteúdos da Netflix poderá indicar uma maior ênfase em produções de prestígio e mais dispendiosas. Em 2026, a Netflix destinou aproximadamente 20 mil milhões de dólares a conteúdos, mais 10 % do que no ano anterior. As despesas poderão aumentar a um ritmo semelhante ou mesmo mais rápido no próximo ano.
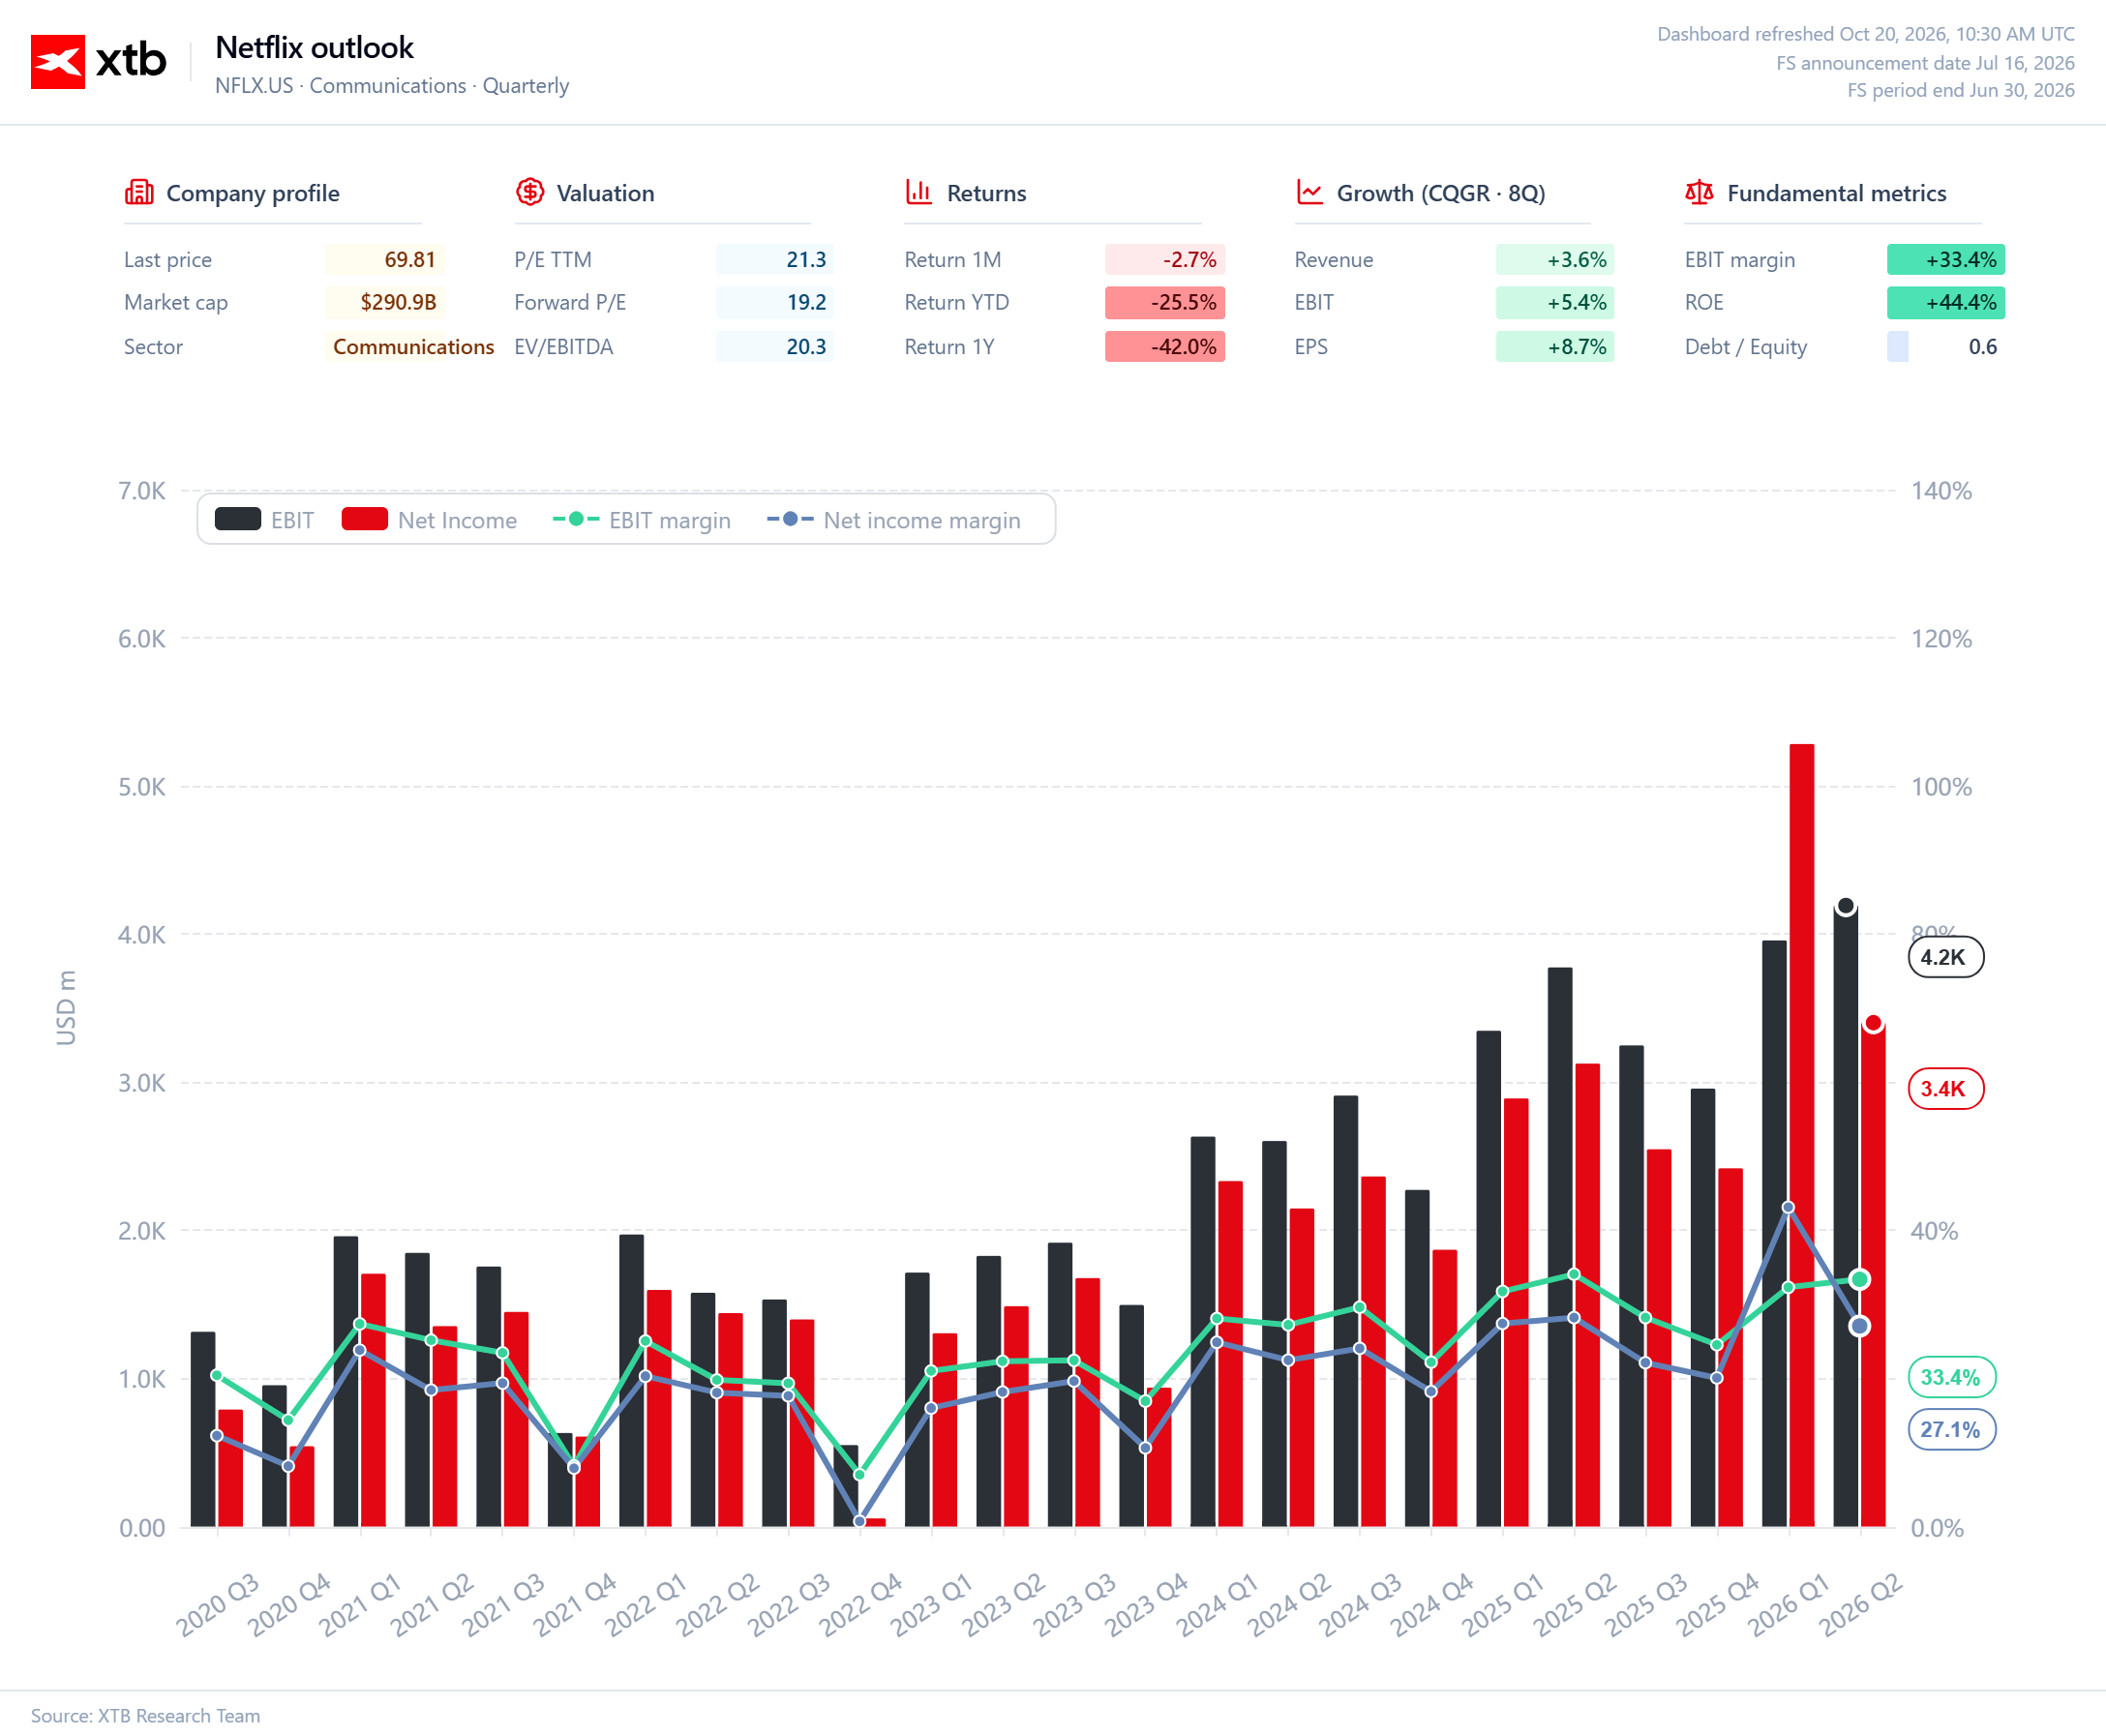
Esta estratégia poderá revelar-se vantajosa se as novas produções aumentarem a audiência e ajudarem a reter os assinantes. No entanto, não há garantias de que orçamentos mais elevados resultem em maiores sucessos. Um aumento das despesas implica também maiores saídas de caixa e despesas de amortização, o que poderá deixar menos margem para a melhoria das margens de lucro. A Netflix tem de convencer os investidores de que não se trata simplesmente de gastar mais, mas sim de transformar com sucesso esse dinheiro em conteúdos que os espectadores realmente queiram ver.
A publicidade continua a ser outra fonte de crescimento. Uma melhor segmentação e a expansão para novos mercados poderiam aumentar as receitas sem depender exclusivamente das subscrições. O quarto trimestre trará vários eventos com potencial para atrair audiências, incluindo eventos da NFL e grandes estreias de filmes e séries.
No entanto, o crescimento da publicidade não resolverá o problema se a audiência enfraquecer. Os anunciantes pagam pela atenção do público, e a Netflix tem de captar essa atenção em primeiro lugar. É precisamente por isso que a estratégia de conteúdos e os esforços de monetização devem ser avaliados em conjunto, em vez de serem tratados como duas razões independentes para otimismo.
A Netflix precisa de recuperar a sua capacidade de surpreender
A Netflix continua a ter bases sólidas: escala global, uma marca reconhecível, elevada rentabilidade e capacidade de investimento que os concorrentes mais pequenos não conseguem igualar. No entanto, isso não significa que os próximos anos serão tão fáceis como o período em que a própria expansão do streaming constituía uma fonte natural de crescimento. Hoje, a Netflix tem de manter a disciplina financeira, expandir a publicidade e financiar produções capazes de atrair audiências em massa, tudo ao mesmo tempo.
Os resultados do terceiro trimestre poderão ser sólidos e as perspetivas para o final do ano poderão revelar-se tranquilizadoras. No que diz respeito às ações, porém, o fator mais importante será se a administração apresentar um panorama convincente para 2027. Com as despesas com conteúdos em ascensão, os investidores vão querer compreender de onde virá o crescimento futuro dos lucros e se a empresa conseguirá voltar a produzir sucessos de forma consistente.
A Netflix não precisa de deixar de ser uma boa empresa para que as suas ações desapontem. Basta que cresça em linha com as expectativas que o mercado já incorporou nos preços. Na sequência da onda de vendas deste ano, a questão não é, portanto, apenas se a empresa conseguirá cumprir os seus objetivos financeiros. Trata-se de saber se a Netflix ainda tem a capacidade de surpreender os investidores.
Resultados sólidos podem sustentar o negócio. A recuperação do preço das ações exigirá uma narrativa na qual o mercado esteja disposto a acreditar novamente.
Fonte: XTB Research


Volkswagen: cortes chegam para recuperar as ações?
XTB Talks: Fábio Roque e a estratégia de dividendos para alcançar o F.I.R.E.



Gráfico do dia: US100



Calendário económico: Mercado de trabalho do Reino Unido, índice de confiança ZEW e resultados das grandes empresas de Wall Street
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.