


A empresa líder do setor dos veículos elétricos nos EUA irá divulgar hoje os seus resultados do terceiro trimestre, após o encerramento do mercado norte-americano. Desde os mínimos registados no final de julho, a empresa de Elon Musk registou uma valorização de até 25%, e o recente relatório sobre as entregas de veículos superou significativamente as estimativas dos analistas.
Isto cria um conjunto de expectativas elevadas para uma empresa que tem cada vez mais dificuldade em manter-se acima do limiar de rentabilidade.
Dados financeiros
Elon Musk goza de uma confiança substancial por parte dos acionistas e investidores, algo que se reflete até nos múltiplos de avaliação da empresa. Essa confiança não é incondicional. Compreender a «história de investimento» que o CEO tem vindo a transmitir ao mercado há décadas é fundamental para entender como os investidores poderão reagir à divulgação dos resultados.
Do ponto de vista dos dados financeiros:
- O mercado espera que a receita aumente para cerca de 28,34 mil milhões de dólares, o que corresponde a um crescimento de cerca de 1% em relação ao ano anterior.
- No segmento automóvel, apesar do aumento das entregas de veículos, prevê-se uma queda de pouco menos de mil milhões de dólares, passando de 21,2 mil milhões de dólares para 20,2 mil milhões de dólares.
- A área de serviços terá de compensar esse défice, atingindo os 4,35 mil milhões de dólares, o que significa um crescimento de cerca de 20% em relação ao ano anterior.
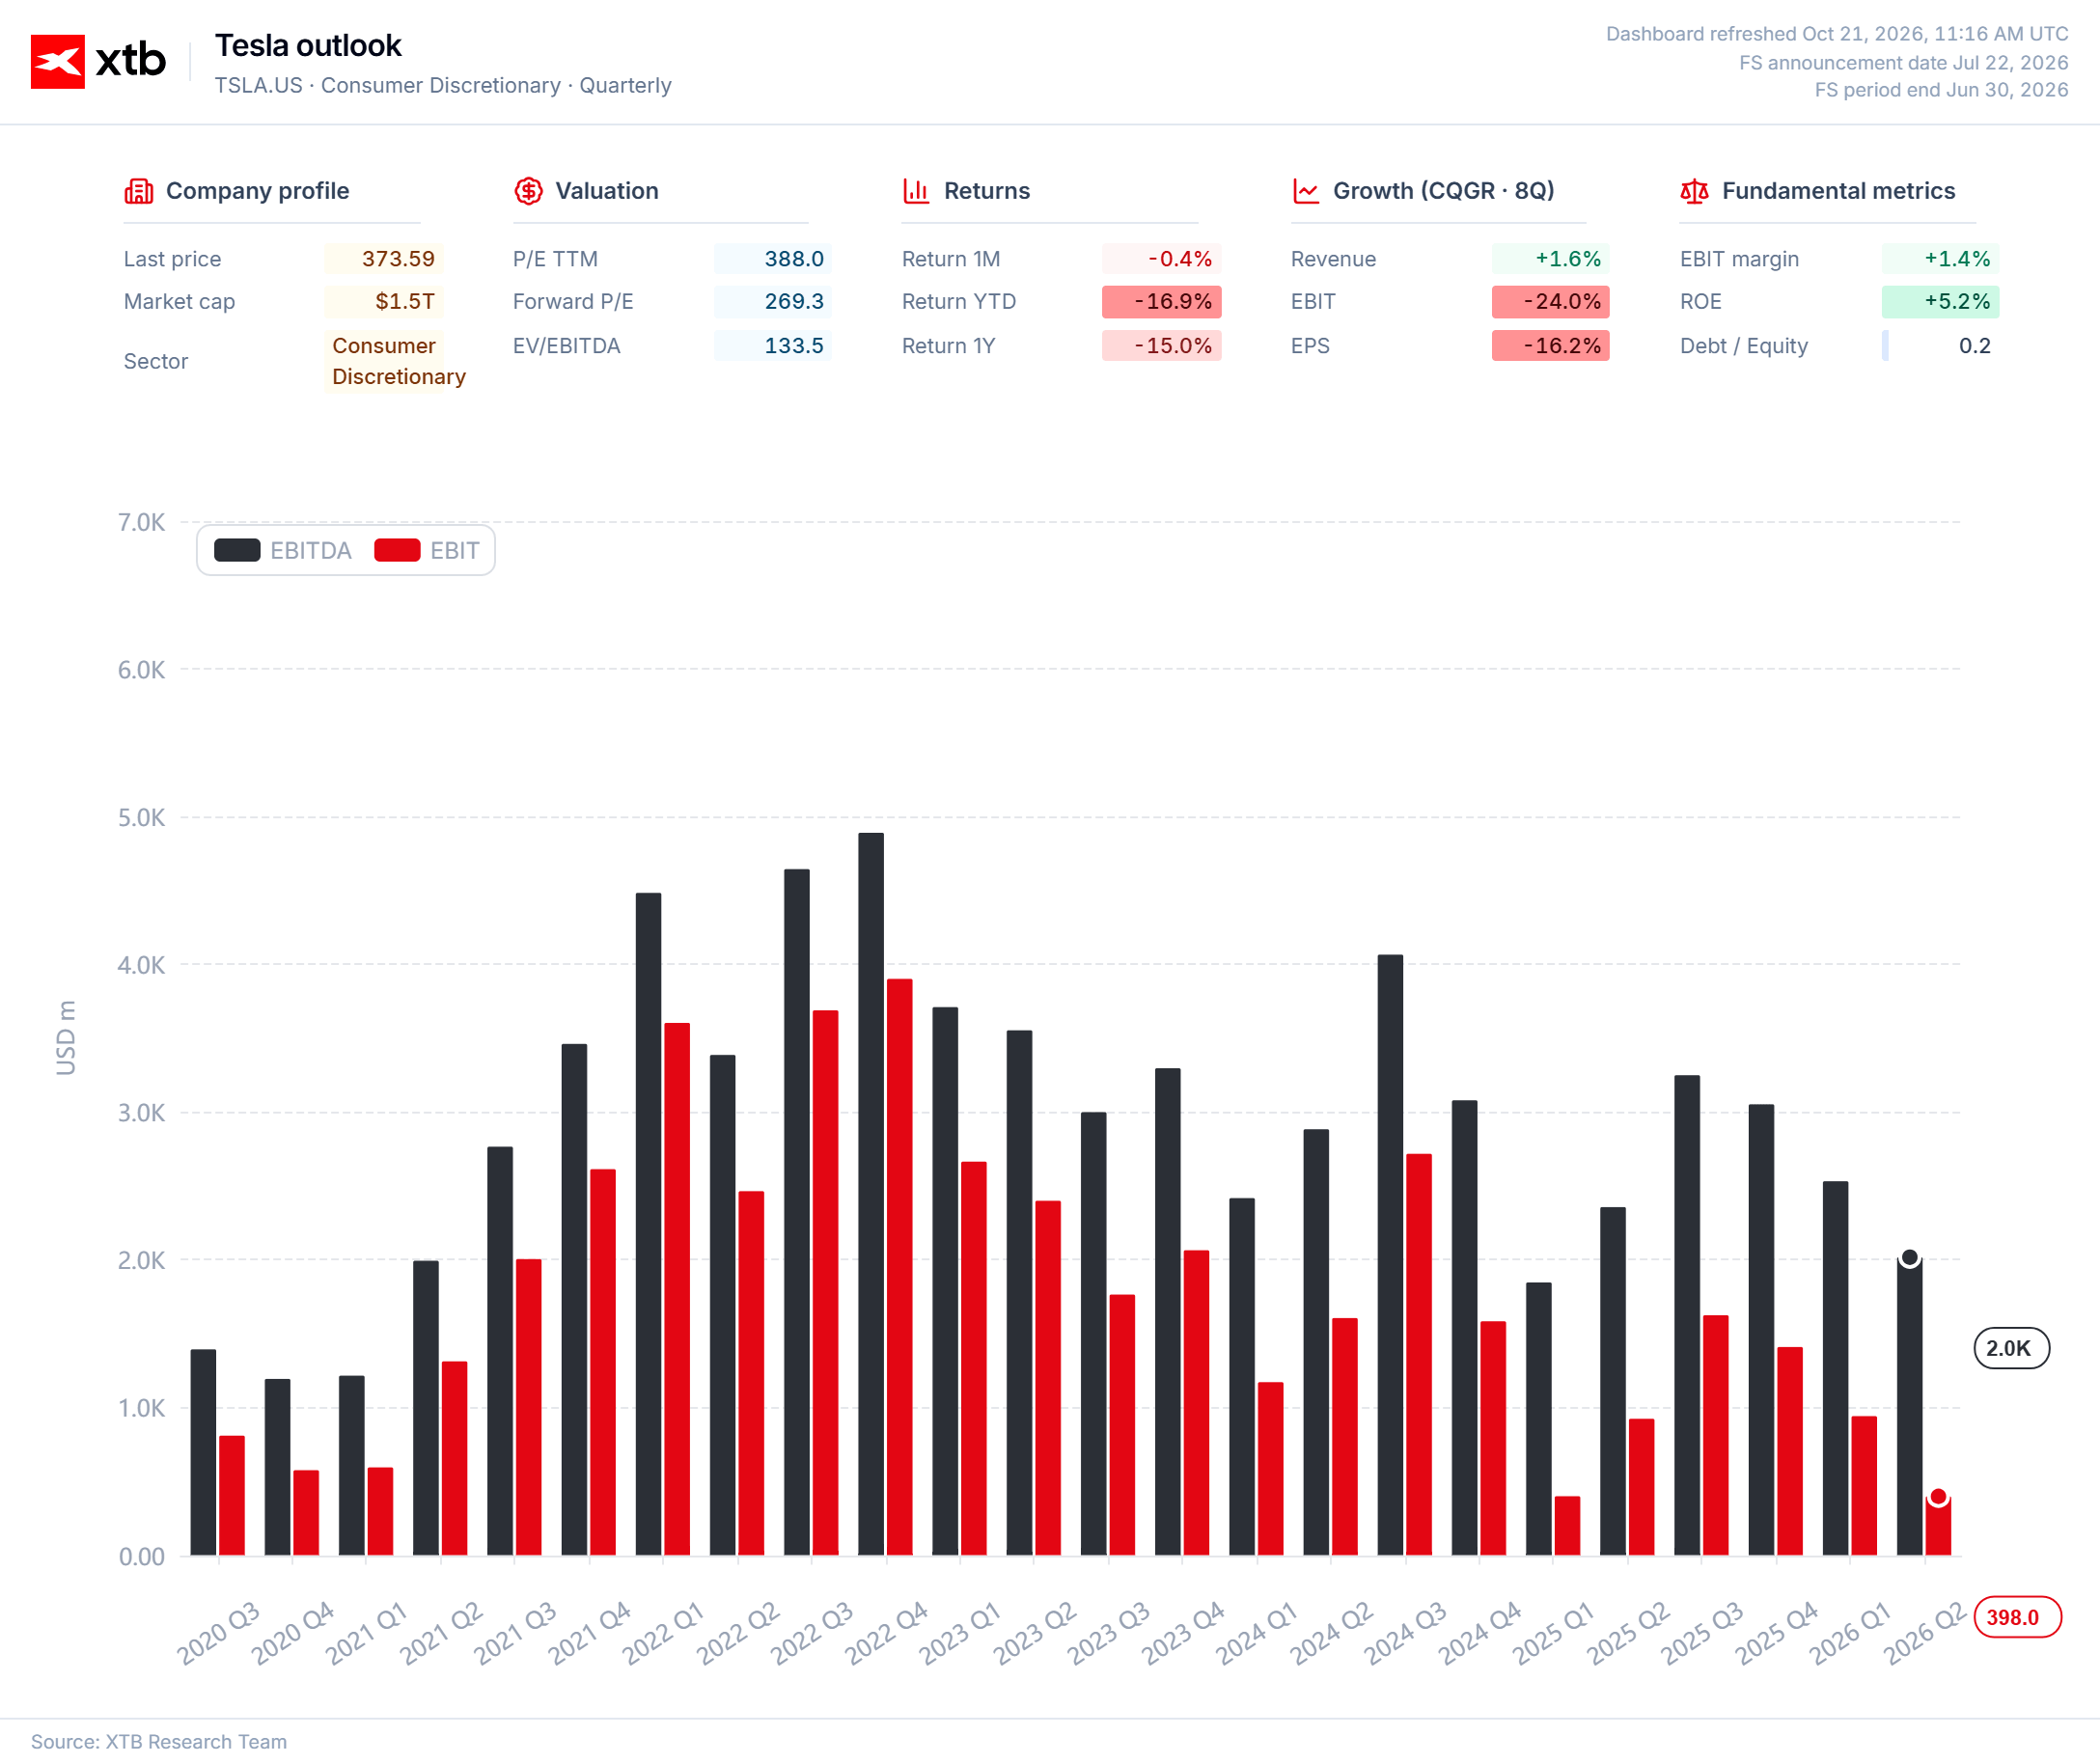
- A margem e o resultado operacional apresentam-se muito fracos. O mercado espera que a margem caia quase para metade, para 2,5%, e que o resultado operacional se situe em cerca de 720 milhões de dólares.
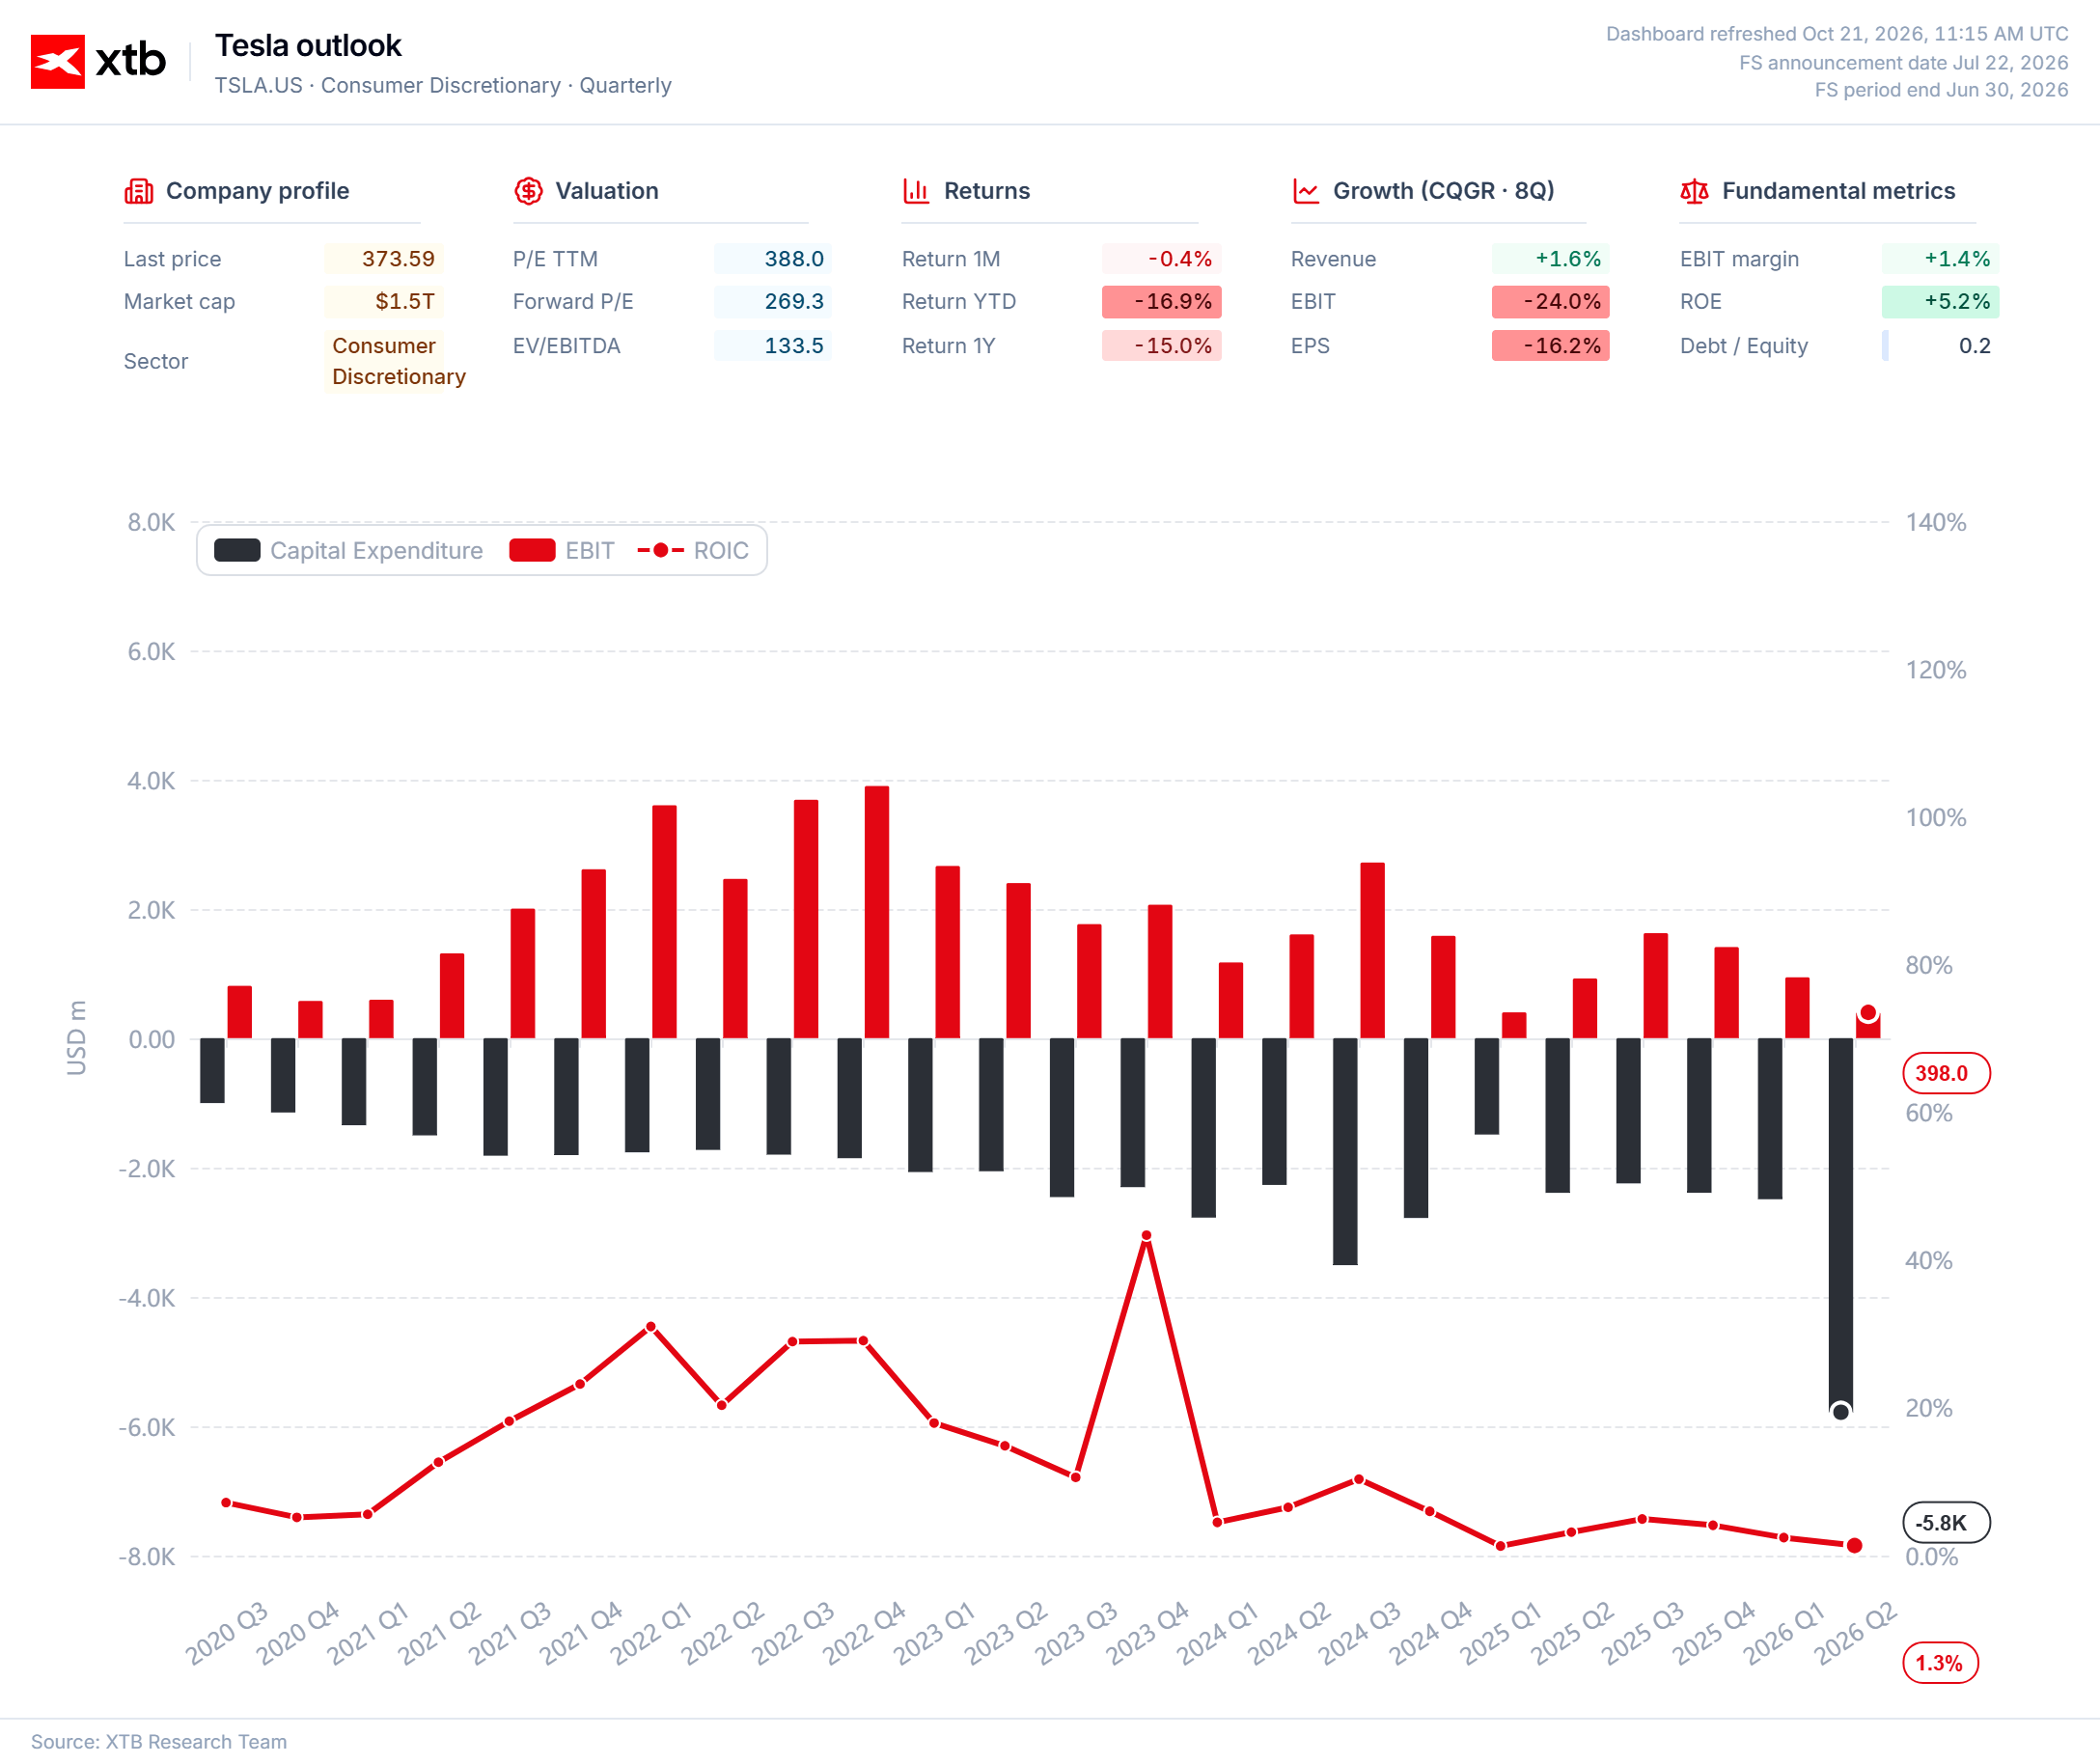
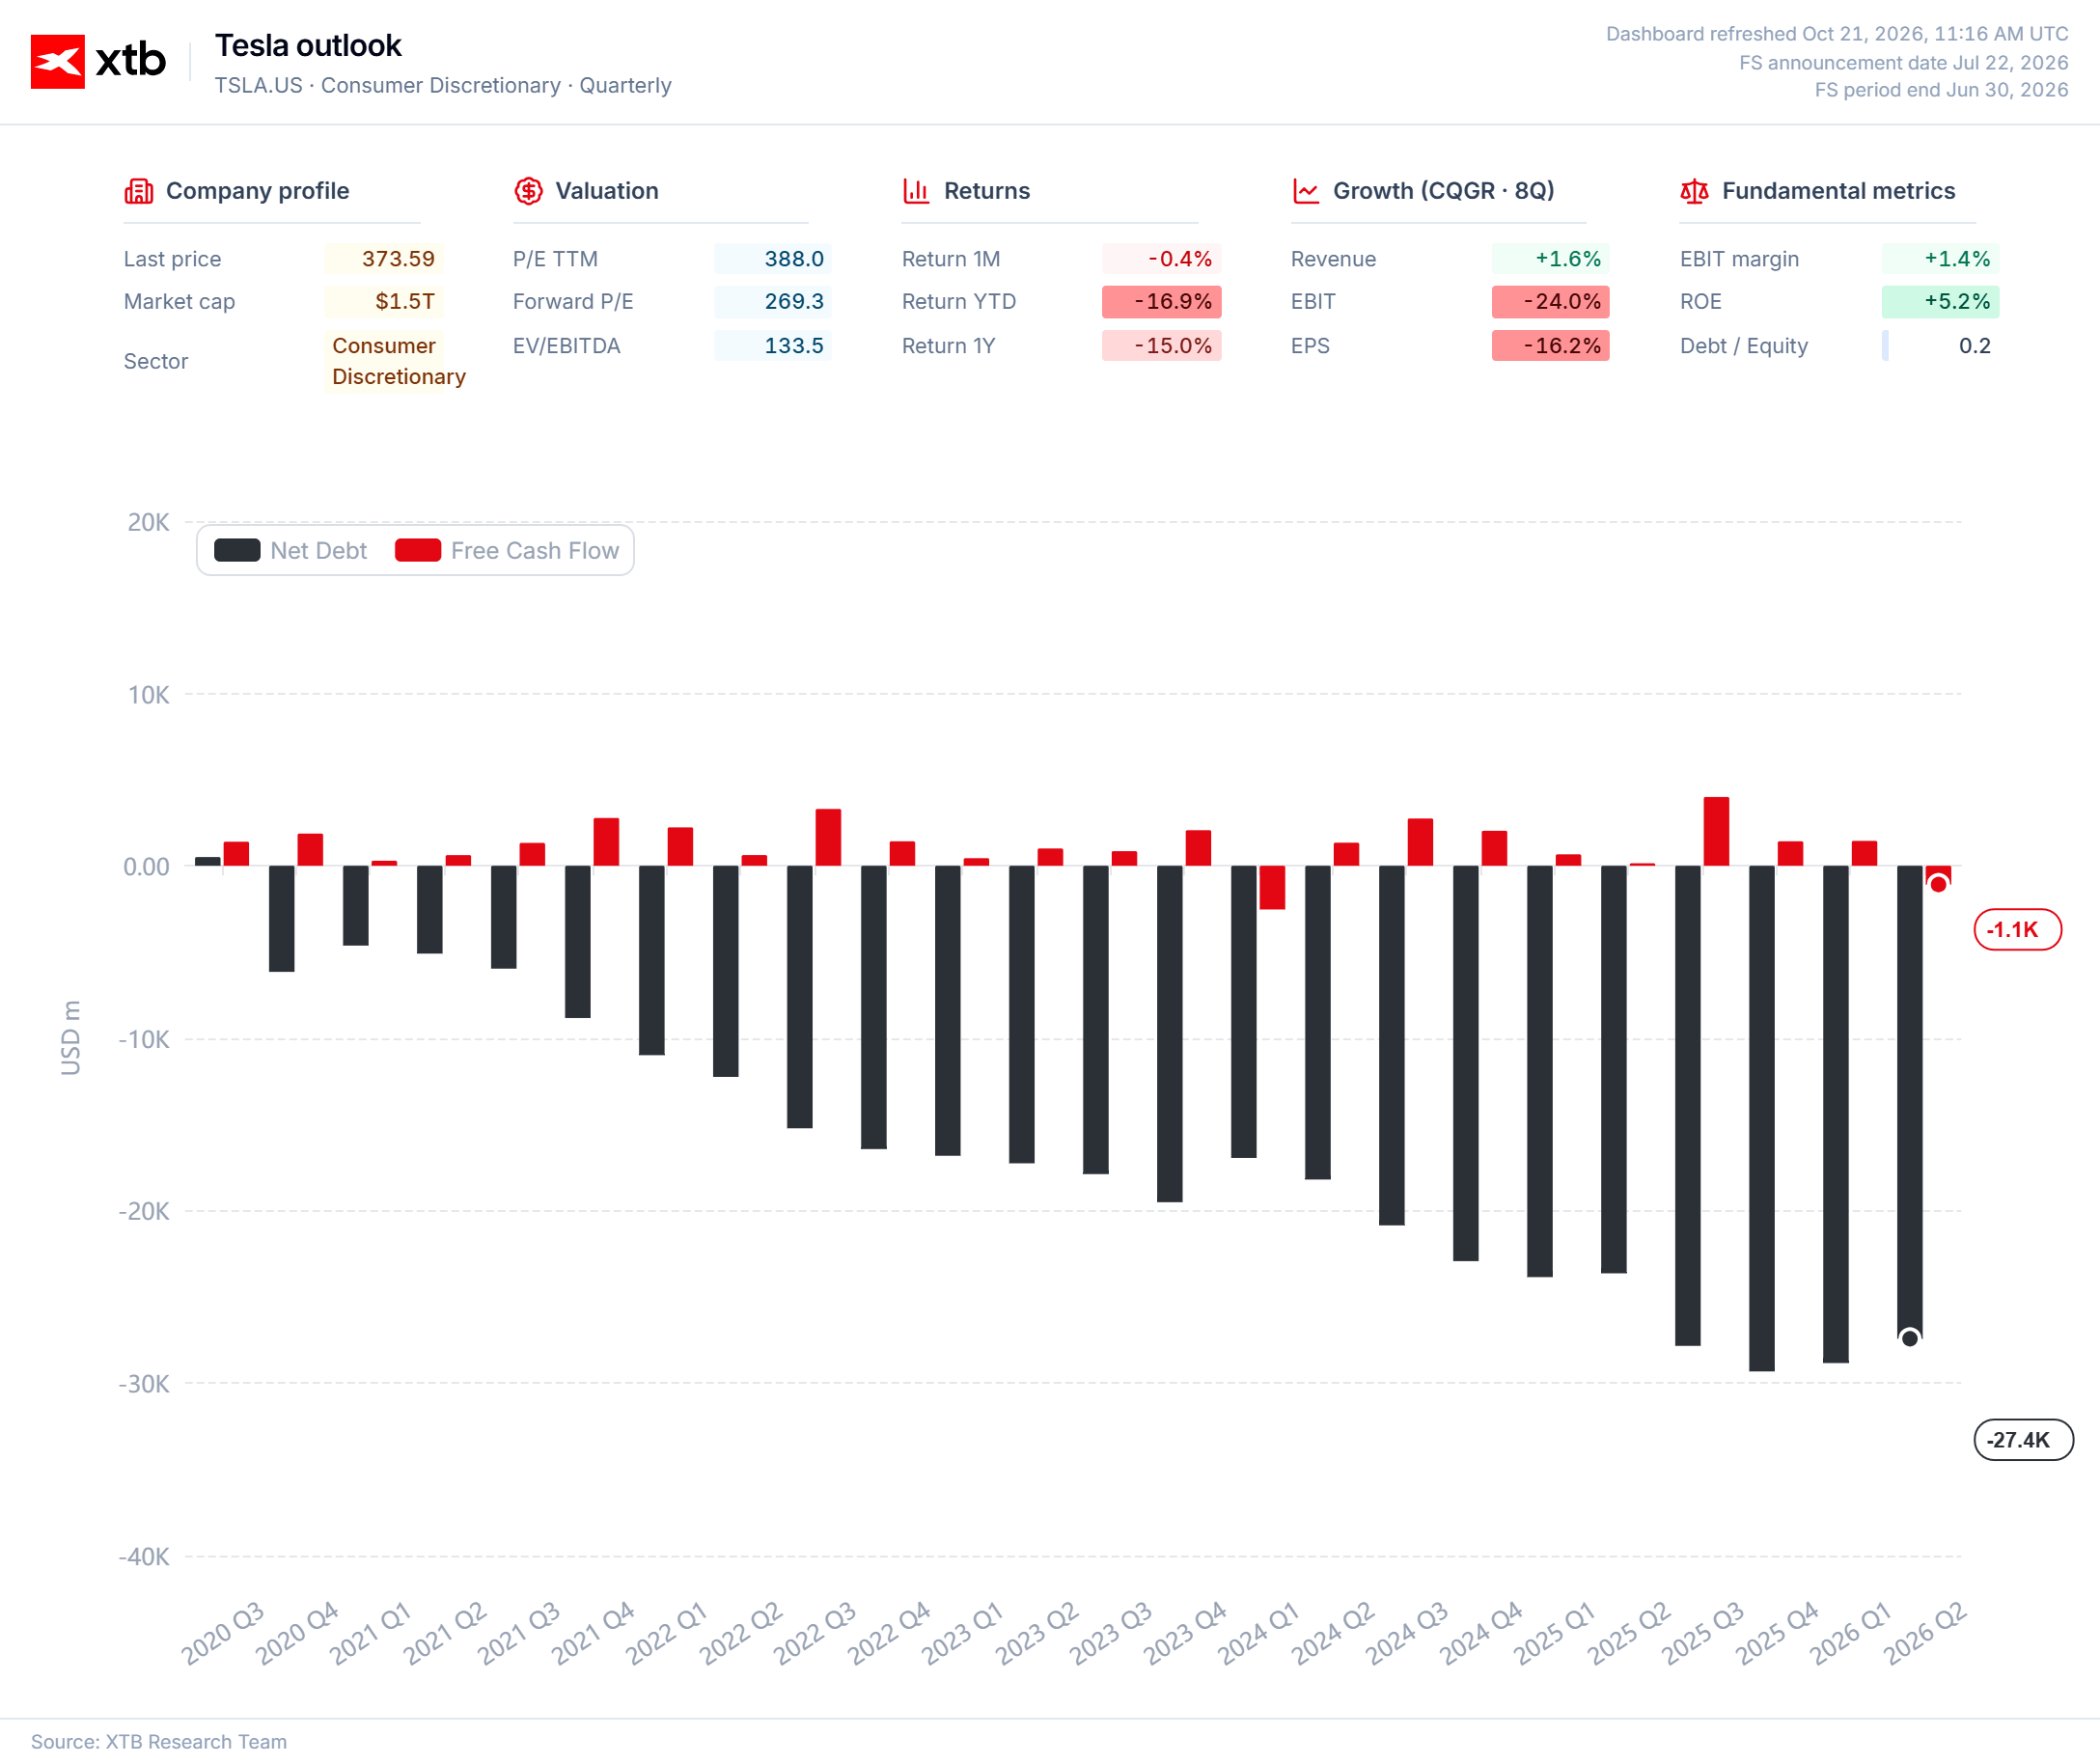
- Devido ao aumento previsto das despesas de capital (CAPEX) para mais de 7,77 mil milhões de dólares, prevê-se que o fluxo de caixa livre desça para um valor negativo de 4,5 mil milhões de dólares.
No âmbito deste consenso bastante pessimista, destacam-se dois grupos de investidores: aqueles que procuram sinais qualitativos ou provas concretas de uma melhoria na eficiência operacional e aqueles que poderão, mais uma vez, contentar-se com promessas.
A evolução dos preços e as expectativas em constante mudança sugerem que o mercado não se está a preparar para um trimestre fraco, mas sim para vários, que a empresa deverá compensar ao longo do tempo. O resultado operacional e a margem de serviços serão fundamentais para tal.
O lucro operacional tem de demonstrar que a empresa não está a perder quota de mercado e que, a longo prazo, consegue tirar partido das economias de escala, obtendo efetivamente mais receitas a partir da mesma base.
Será igualmente necessária uma margem de serviços sólida. Esta é muito mais fácil de defender e expandir e não pode — e, na verdade, deve — assumir parte do fardo da rentabilidade do negócio automóvel.
O CAPEX poderá também revelar-se moderadamente importante caso se desvie das expectativas. Tanto um CAPEX inferior como superior pode ser interpretado como um sinal de força ou de fraqueza. Em última análise, as despesas de capital deverão manter-se equilibradas em torno do consenso.
Qualidade dos resultados
Uma questão fundamental é saber se a recente surpresa da Tesla nas entregas de veículos foi orgânica. As análises da Bloomberg indicam que um risco importante para a qualidade dos resultados reside no facto de um grande lote recente de vendas de veículos em Xangai poder ter sido apoiado por uma redução significativa dos preços.
Tendo em conta a concorrência tanto da Europa como da China, que tem vindo a pressionar consistentemente as margens da empresa para baixo, isto poderá constituir uma notícia muito negativa no contexto de uma época de resultados já de si fraca.
No seio deste consenso bastante pessimista, destacam-se dois grupos de investidores: aqueles que procuram sinais qualitativos ou provas concretas de uma melhoria na eficiência operacional, e aqueles que poderão, mais uma vez, contentar-se com promessas. A evolução dos preços e as expectativas em mudança sugerem que o mercado não se prepara para um único trimestre fraco, mas sim para vários, que a empresa deverá compensar ao longo do tempo. O resultado operacional e a margem dos serviços serão fundamentais para tal. O resultado operacional tem de demonstrar que a empresa não está a perder quota de mercado e que, a longo prazo, consegue tirar partido das economias de escala, obtendo efetivamente mais receitas a partir da mesma base. Será igualmente necessária uma margem sólida nos serviços. É muito mais fácil de defender e expandir e não pode — e, na verdade, deve — assumir parte do fardo da rentabilidade do negócio automóvel. O CAPEX poderá também revelar-se moderadamente importante caso se desvie das expectativas. Tanto um CAPEX inferior como superior podem ser interpretados como um sinal de força ou de fraqueza. Em última análise, as despesas de capital deverão manter-se equilibradas em torno do consenso. Qualidade dos resultados Uma questão fundamental é saber se a recente surpresa da Tesla nas entregas de veículos foi orgânica. As análises da Bloomberg indicam que um risco importante para a qualidade dos resultados reside no facto de um grande lote recente de vendas de veículos em Xangai poder ter sido apoiado por uma redução significativa dos preços. Tendo em conta a concorrência tanto da Europa como da China, que tem vindo a pressionar consistentemente as margens da empresa para baixo, isto poderá constituir uma notícia muito negativa no contexto de uma época de resultados já fraca.
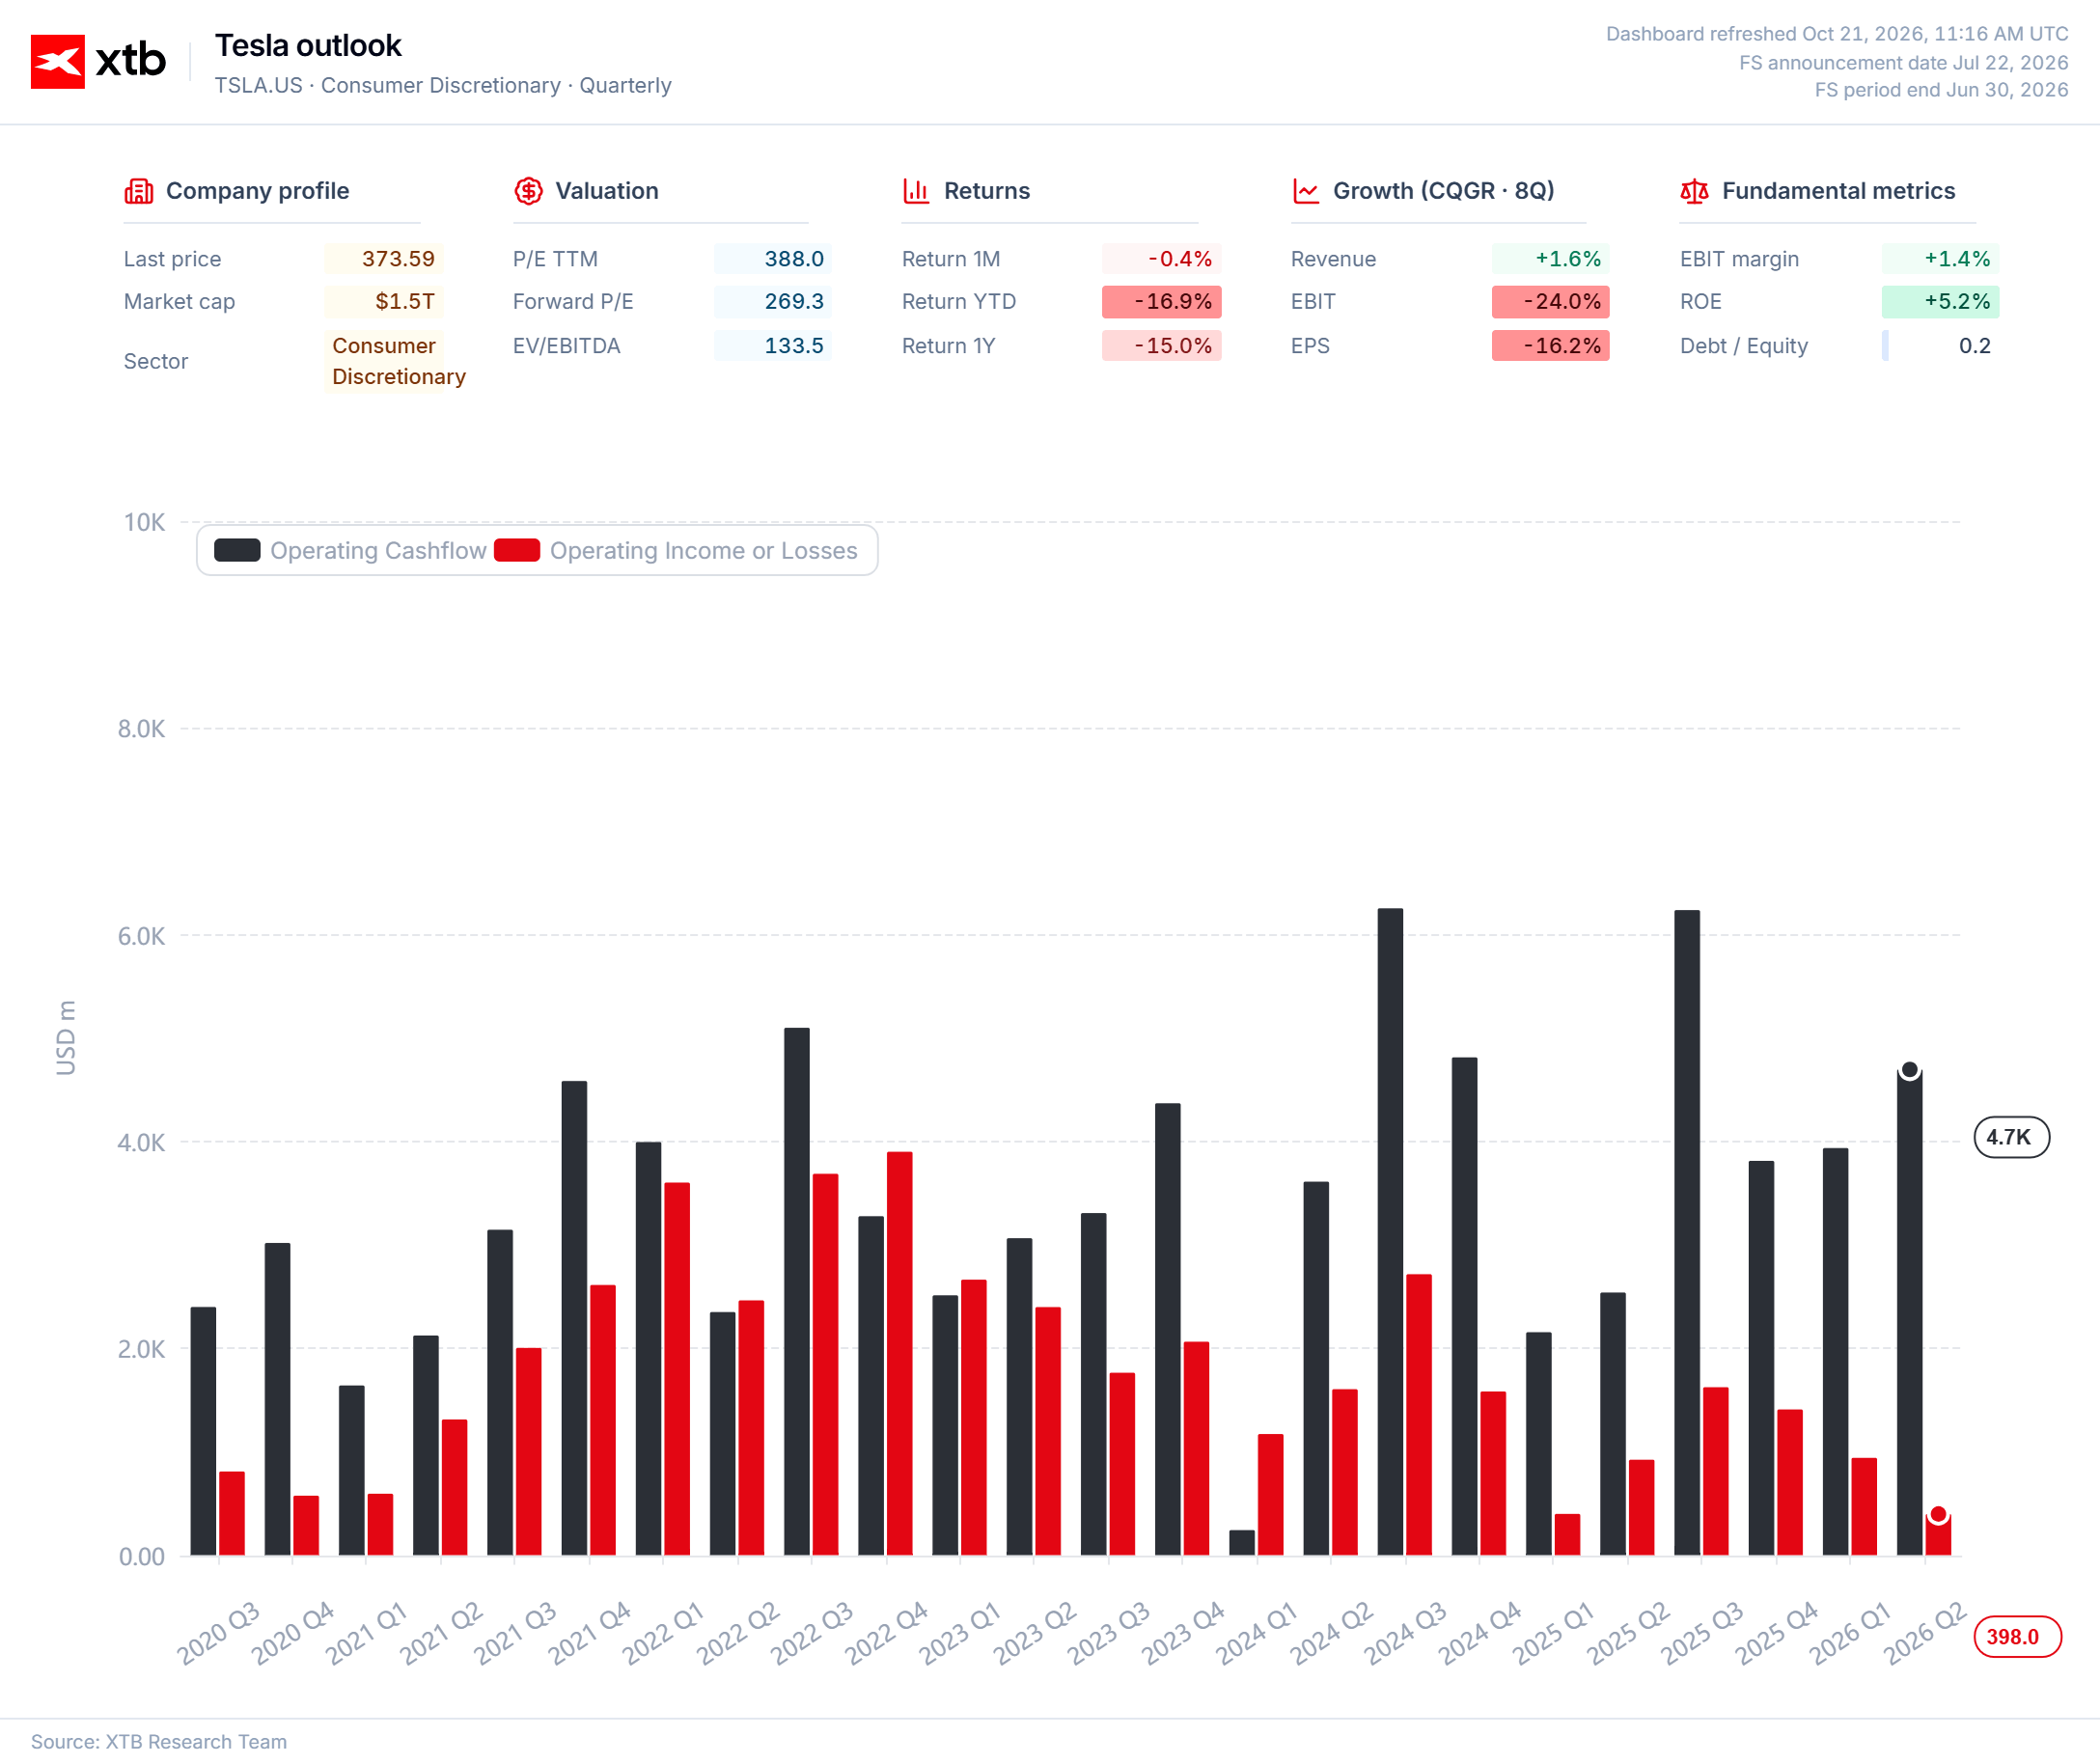
Para manter o otimismo dos investidores nos níveis atuais, a Tesla precisa de apresentar uma margem no setor automóvel (excluindo créditos) não inferior a 16%. Um cenário otimista seria uma margem neste setor igual ou superior a 17%.
Uma fusão?
Há vários meses que as especulações sobre uma potencial fusão entre a Tesla e a SpaceX têm vindo a intensificar-se. Durante uma conferência de investidores da SpaceX, Elon Musk revelou que a possibilidade de uma transação se encontra atualmente numa fase inicial de análise por parte de uma comissão especial constituída para o efeito.
A resposta do CEO foi evasiva e enfatizou a incerteza quanto aos próximos passos. No entanto, tendo em conta o historial de decisões de gestão de Musk, uma fusão seria mais rotineira do que algo sem precedentes.
É difícil esperar que, no espaço de 24 horas, a situação das empresas e as opiniões do alegado comité se alterem o suficiente para que Musk forneça mais detalhes sobre uma fusão ou sobre a ausência da mesma. Ainda assim, os investidores poderão acompanhar de perto qualquer informação relacionada com tal transação.
Robôs e táxis
Os acionistas depositam enormes esperanças, na sua maioria a longo prazo, no FSD, no Robotaxi e nos andróides «Optimus» da Tesla e, do ponto de vista dos produtos, estes serão uma parte fundamental da conferência. Pode dizer-se que estes segmentos apresentam um grau de justificação do caso de negócio que é inversamente proporcional ao sentimento do público.
- FSD: Apesar das dificuldades e dos desafios, tanto técnicos como regulamentares, o FSD está a proporcionar melhorias tangíveis a nível operacional e na experiência do utilizador. A confirmação de um forte dinamismo neste segmento traduzir-se-ia num crescimento do número de assinantes acima da tendência e numa melhor retenção ao longo de intervalos de 3 a 12 meses.
- Robotaxi: O projeto de veículos autónomos da Tesla está a ganhar impulso, apesar da resistência regulamentar local. Recentemente, a NHTSA confirmou a implantação comercial de Cybercabs não tripulados em Austin, mas, ao mesmo tempo, lançou uma investigação para verificar se um design sem controlos tradicionais cumpre as normas de segurança federais. De acordo com o último resumo da MarketWatch, foram registados cerca de 350 Cybercabs em Austin, dos quais 187 estavam ativos. Os efeitos de escala e a alavancagem operacional deste negócio são, em teoria, enormes e poderiam justificar amplamente as atuais avaliações, com múltiplos P/E superiores a 300 e 150, com base nos resultados históricos e nas previsões. No entanto, a barreira regulamentar ainda tem de ser ultrapassada para que os lucros se concretizem.
- Optimus: Apesar das declarações ambiciosas, os andróides «Optimus» da Tesla continuam a ser um produto de demonstração avançado, com baixa utilidade para o consumidor e margens questionáveis. Uma investigação realizada pelo «The Information» indica que a produção continua limitada a centenas, em vez de milhares, por semana, com taxas de defeito que chegam aos 50%. Apesar dos compromissos de compra declarados de até 10 000 unidades, a Tesla ainda não forneceu quaisquer dados sobre prazos de entrega ou margens para a nova linha de produtos. O produto continua a ser uma demonstração com elevada intensidade de capital até que a empresa forneça mais informações.

SpaceX dispara em bolsa no pré-market após lucros mais do dobro do esperado

CoreWeave: A procura recorde esbarra com custos esmagadores


Gráfico do dia: US100



Calendário económico: Mercado de trabalho do Reino Unido, índice de confiança ZEW e resultados das grandes empresas de Wall Street
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.