

-
Carteira de encomendas recorde: A Mota-Engil atingiu 17,7 mil milhões de euros em encomendas no final de junho e continuou a conquistar novos contratos.
-
México reforça crescimento: Os novos projetos anunciados no México e na Colômbia representam cerca de 1.200 milhões de euros, reforçando a presença da empresa na América Latina.
-
2026 é um ano histórico: A empresa já ultrapassou os 8.600 milhões de euros em novos contratos angariados desde o início do ano.
-
Execução é o principal desafio: Os investidores querem perceber se a empresa consegue transformar a carteira de encomendas em receitas e lucros, cumprindo os prazos previstos.
-
Dívida e rentabilidade sob atenção: A capacidade de controlar os custos, proteger as margens e gerir a dívida será determinante para sustentar o crescimento.

-
Carteira de encomendas recorde: A Mota-Engil atingiu 17,7 mil milhões de euros em encomendas no final de junho e continuou a conquistar novos contratos.
-
México reforça crescimento: Os novos projetos anunciados no México e na Colômbia representam cerca de 1.200 milhões de euros, reforçando a presença da empresa na América Latina.
-
2026 é um ano histórico: A empresa já ultrapassou os 8.600 milhões de euros em novos contratos angariados desde o início do ano.
-
Execução é o principal desafio: Os investidores querem perceber se a empresa consegue transformar a carteira de encomendas em receitas e lucros, cumprindo os prazos previstos.
-
Dívida e rentabilidade sob atenção: A capacidade de controlar os custos, proteger as margens e gerir a dívida será determinante para sustentar o crescimento.
Carteira de encomendas em máximos aumenta as expectativas sobre a empresa
A construtora reforçou a presença na América Latina com novos contratos de 1.200 milhões de euros. Os investidores procuram agora perceber se a empresa consegue transformar este volume de projetos em receitas e lucros.
A Mota-Engil apresenta os resultados dos primeiros nove meses de 2026 numa altura em que as expectativas em torno da empresa são elevadas. Depois de alcançar uma carteira de encomendas recorde e continuar a conquistar novos projetos, o principal desafio passa agora por perceber se está a conseguir transformar este volume de contratos em crescimento, receitas e lucros.
No primeiro semestre, a empresa registou um crescimento da atividade, com África e América Latina a assumirem um papel importante nos resultados. Na Europa, por outro lado, o negócio foi condicionado por alguns atrasos no arranque de projetos, incluindo em Portugal. A evolução destas obras será importante para perceber se a empresa está a conseguir acelerar a atividade na segunda metade do ano, tal como tinha previsto.
Novos contratos reforçam as perspetivas de crescimento
Um dos principais pontos fortes da Mota-Engil é a sua carteira de encomendas, que atingiu um valor recorde de 17,7 mil milhões de euros no final de junho. Desde então, a empresa continuou a reforçar a sua presença internacional, com destaque para os contratos anunciados a 16 de novembro, no México e na Colômbia, num valor global de cerca de 1.200 milhões de euros.
O maior projeto, no México, representa aproximadamente 1.100 milhões de euros e prevê a construção de um troço ferroviário de 68 quilómetros entre Querétaro e San Miguel de Allende. Na Colômbia, a empresa assegurou um contrato de cerca de 110 milhões de euros para a recuperação e ampliação de infraestruturas marítimas e fluviais.
Com estes novos projetos, a Mota-Engil ultrapassou os 8.600 milhões de euros em novos contratos angariados desde o início do ano, tornando 2026 o melhor ano da sua história em termos de concretização comercial.
A empresa está a conseguir transformar os contratos em receitas e lucros?
Esta é uma das principais questões a que os investidores vão procurar resposta nos resultados.
Ter uma carteira de encomendas elevada é positivo, porque permite antecipar trabalho e receitas futuras. Contudo, também é fundamental perceber se as obras estão a avançar dentro dos prazos previstos e se começam efetivamente a gerar receitas e lucros.
A evolução dos negócios em África e na América Latina será especialmente importante, uma vez que estas regiões têm sido os principais motores da atividade da empresa. Também será relevante perceber se a operação em Portugal e no resto da Europa está a recuperar dos atrasos registados anteriormente.
Os custos e a dívida continuam a merecer atenção
Apesar do crescimento da atividade e da conquista de novos contratos, os investidores vão estar atentos à capacidade da empresa para controlar os custos e proteger as margens de lucro.
No final do primeiro semestre, a dívida líquida rondava os 2 mil milhões de euros. Este é um indicador importante, tendo em conta que a execução de grandes projetos exige investimentos significativos antes de começar a gerar receitas e lucros.
Será, por isso, importante perceber se a empresa está a receber pelos trabalhos realizados, a controlar os custos e a manter a dívida em níveis sustentáveis. Quanto maior for o volume de projetos em execução, maior será também a importância de uma gestão eficiente dos recursos financeiros.
O que pode fazer subir ou descer as ações?
Uma evolução positiva na execução das obras, o arranque de novos projetos e a confirmação dos objetivos definidos para este ano poderão ser bem recebidos pelos investidores e aumentar o interesse pelas ações.
Pelo contrário, novos atrasos, um crescimento mais lento da atividade, uma redução das margens ou uma maior pressão sobre a dívida poderão penalizar a cotação.
Em suma, os resultados dos primeiros nove meses vão ajudar a perceber se a Mota-Engil está a conseguir aproveitar a sua carteira recorde de encomendas e transformá-la em crescimento rentável. A empresa continua a conquistar projetos de grande dimensão, mas o verdadeiro desafio passa agora por executá-los dentro dos prazos, controlar os custos e garantir que esse crescimento se traduz em melhores resultados financeiros.
Análise técnica
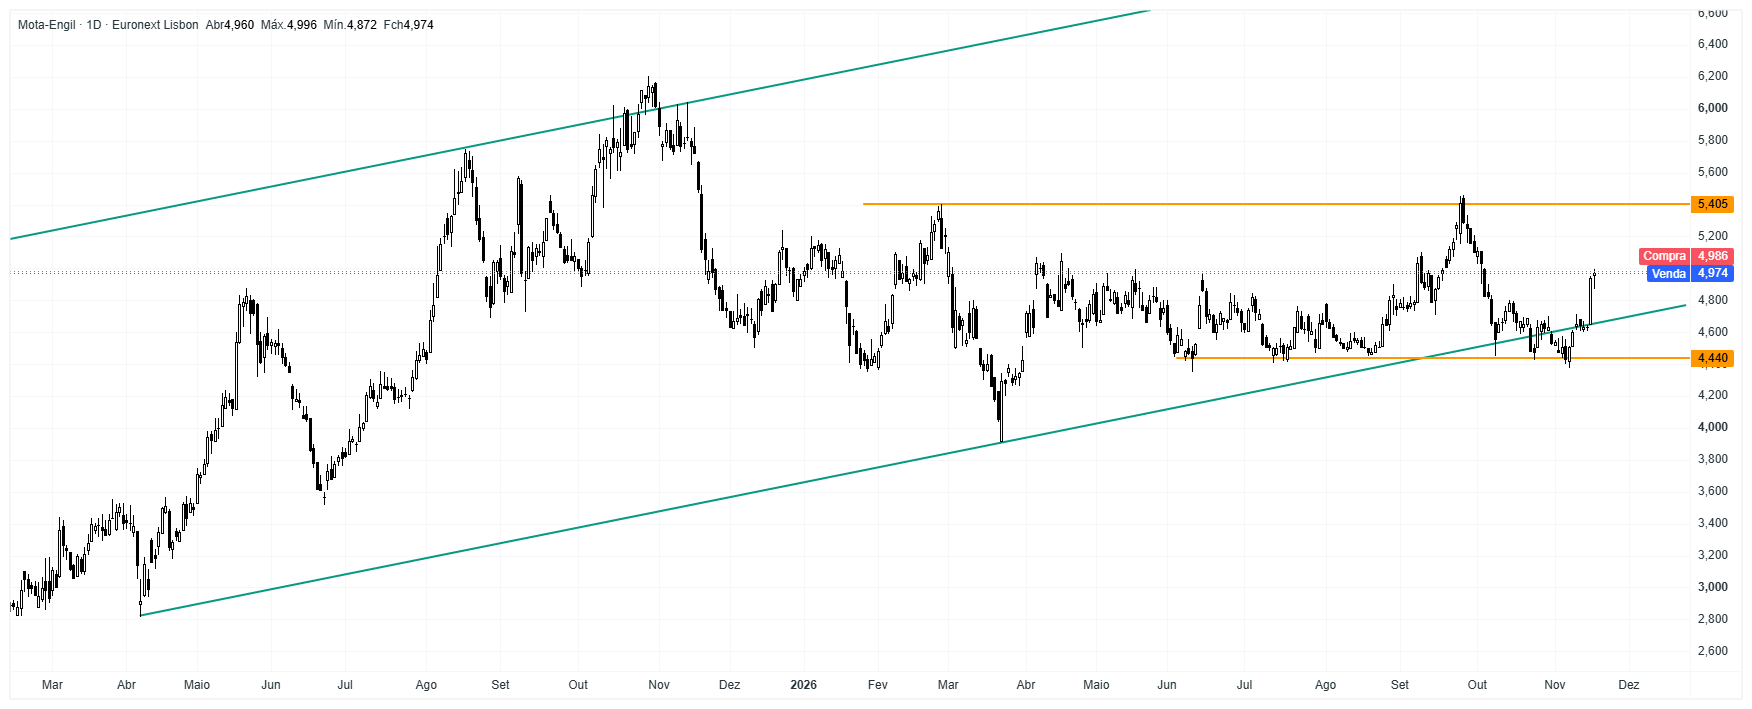
Em termos técnicos, a cotação veio testar a linha de tendência ascendente definida pelos mínimos de abril de 2025 e março de 2026, períodos marcados por maior incerteza nos mercados.
A zona dos 4,44 euros funcionou como suporte, tendo surgido compradores que permitiram uma recuperação da cotação. Desde então, a ação voltou a entrar no canal ascendente, o que poderá indicar que a quebra em baixa anterior foi um falso breakout.
A capacidade de se manter dentro deste canal será importante para avaliar a continuidade da tendência positiva.

Antevisão da Nvidia: Resultados sólidos, futuro incerto

GTA VI: qual será o impacto do lançamento nas ações da Take-Two?


Abertura do mercado norte-americano: Setor tecnológico volta a estar sob pressão
Haverá espaço para mais correções nas ações da NVIDIA este ano?
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.