


A ASML, gigante holandesa do setor da IA, divulgou uma receita no terceiro trimestre de 11,66 mil milhões de euros, contra os 11,72 mil milhões de euros esperados, enquanto as ações da empresa registaram uma queda de cerca de 4 % na reação inicial, apesar de o lucro líquido ter superado claramente as previsões do mercado, atingindo 4,96 mil milhões de euros contra os 4,1 mil milhões de euros previstos. No entanto, com níveis de valorização exigentes, mesmo a mais pequena falha na dinâmica das vendas pode pesar sobre o sentimento do mercado, e parece ser exatamente isso que estamos a observar. Em termos gerais, o relatório da empresa revelou-se muito sólido e confirmou também um aumento significativo na procura do setor da IA, partindo de níveis já elevados. Neste contexto, o facto de a receita ter ficado aquém das expectativas em alguns milhões de euros dificilmente deverá constituir a maior preocupação dos acionistas — a questão fundamental é saber se o relatório aponta para quaisquer outros «sinais de alerta». Analisando mais de perto, a resposta parece ser claramente «não», e não vemos nada nos resultados que represente uma «ameaça» à continuação do mercado em alta no setor tecnológico. Se há algo a destacar, o relatório parece apoiar a ideia de uma melhoria do sentimento em todo o segmento de infraestruturas de IA.
- A empresa reduziu a sua previsão de receitas para o ano inteiro para um intervalo de 44 a 45 mil milhões de euros, aumentando o limite inferior em relação aos anteriores 43 mil milhões de euros. A procura continua muito forte, particularmente devido ao investimento relacionado com a IA, enquanto alguns clientes já manifestam interesse em efetuar encomendas para 2029–2030.
- A ASML considera que a oferta atualmente planeada para 2027 e 2028 não será suficiente para satisfazer plenamente a procura, e a empresa continua a avaliar uma nova expansão da capacidade.
- Para o próximo trimestre, o 4.º trimestre, a ASML prevê vendas entre 14,2 e 15,2 mil milhões de euros, com o limite superior do intervalo a exceder o consenso da LSEG de 14,2 mil milhões de euros.
- Um apoio adicional às perspetivas a longo prazo advém do compromisso da Samsung e da TSMC em utilizar sistemas EUV de alta NA, que se prevê que sejam cruciais para a próxima geração dos semicondutores mais avançados.
A qualidade dos resultados da ASML foi superior ao que o valor global das receitas sugere
Os resultados do terceiro trimestre da ASML pareceram mistos apenas à primeira vista. As vendas líquidas ficaram ligeiramente abaixo das expectativas, mas muito mais importante foi a magnitude da surpresa positiva em termos de rentabilidade. O lucro líquido atingiu 4,96 mil milhões de euros, contra os cerca de 4,11 mil milhões de euros esperados, enquanto a margem bruta situou-se nos 57,5%, em comparação com os cerca de 56,1% previstos. Isto sugere que a ASML não só está a registar volumes de vendas muito elevados, como também está a manter uma rentabilidade unitária excepcionalmente forte em todo o seu negócio.
Um fator importante para este resultado foram as vendas da Installed Base Management, no valor de 3,3 mil milhões de euros, que excederam as previsões anteriores da empresa. O aumento das despesas dos clientes com atualizações e melhorias na eficiência dos sistemas já instalados aumenta a percentagem de receitas mais recorrentes e reduz parcialmente a dependência da ASML em relação ao ciclo de entrega de novas máquinas. Ao mesmo tempo, a empresa vendeu 113 novos sistemas de litografia e 8 sistemas usados, em comparação com 86 e 5, respetivamente, no trimestre anterior, o que aponta para uma clara aceleração da atividade operacional.
A principal conclusão não é, portanto, o ligeiro desvio nas receitas, mas o facto de a ASML estar a gerar um lucro substancialmente superior por cada euro de receita do que o mercado esperava. Para uma empresa com barreiras à entrada tão elevadas e uma posição tecnológica tão única, isto significa que a vantagem competitiva da empresa se reflete cada vez mais nas margens, em vez de se limitar ao crescimento nominal das receitas.
A ASML revê em alta as suas perspetivas pela terceira vez: o boom da IA já se traduz em números concretos
Um elemento ainda mais significativo do relatório foi a perspetiva. A ASML melhorou as suas orientações para 2026 pelo terceiro trimestre consecutivo, estreitando o intervalo previsto para as vendas. Ao mesmo tempo, a empresa espera agora uma margem bruta anual de cerca de 56%, em comparação com o intervalo anterior de 54% a 56%. É particularmente importante o facto de se ter elevado o limite inferior das previsões, em vez de se ter simplesmente aumentado o cenário otimista. Isto sugere que a administração está a tornar-se cada vez mais confiante tanto quanto à concretização da procura como à rentabilidade no final do ano.
Para o quarto trimestre, a ASML prevê vendas entre 14,2 e 15,2 mil milhões de euros e uma margem bruta de cerca de 57%. O limite superior do intervalo de receitas excede as expectativas anteriores do mercado, enquanto a margem projetada permanece excepcionalmente elevada para um fabricante de equipamento industrial tão complexo. A empresa prevê ainda que o seu negócio de EUV cresça mais de 45% este ano, enquanto se projeta que o segmento não-EUV registe uma expansão de cerca de 20% em termos homólogos.
Isto é particularmente importante do ponto de vista da avaliação. Há vários trimestres que o mercado tem vindo a pagar um prémio pelo aumento esperado no investimento em infraestruturas de IA, mas o relatório atual mostra que isto já não é uma história baseada exclusivamente em expectativas futuras. A procura relacionada com a IA é cada vez mais visível nas vendas, nas margens e nas previsões repetidamente revistas em alta. Na prática, isto significa que a principal questão para os investidores está a afastar-se gradualmente da existência ou não da procura e a centrar-se em quanto tempo a ASML poderá sustentar a sua atual taxa de crescimento, tendo em conta as restrições de oferta existentes.
O problema da ASML não é a falta de procura, mas sim a sua capacidade de a satisfazer
A informação estrategicamente mais importante do relatório, no entanto, é o alargamento do horizonte de encomendas muito para além do atual ciclo de investimento. A administração indicou que alguns clientes estão a começar a manifestar interesse em entregas de equipamento com prazos que se estendem até 2029 e 2030. Para uma empresa industrial, isto representa um período excepcionalmente longo de visibilidade da procura e ilustra de forma agressiva como os maiores fabricantes mundiais de semicondutores estão a planear a futura capacidade de produção.
Mais importante ainda, a ASML reconheceu que a capacidade de produção atualmente planeada para 2027 e 2028 não será suficiente para satisfazer plenamente a procura prevista dos clientes. A empresa já tinha planeado aumentar a capacidade de produção em cerca de 30 %, mas está agora a avaliar a possibilidade de uma expansão adicional. Isto altera a natureza do risco de investimento: pelo menos nesta fase, o principal obstáculo ao crescimento não parece ser a procura pelos sistemas da ASML, mas sim a capacidade da empresa e da sua cadeia de abastecimento para aumentar a produção com a rapidez necessária.
Para os acionistas, isto representa tanto uma oportunidade como um risco. Um excesso persistente da procura em relação à oferta poderá reforçar o poder de fixação de preços, a utilização da capacidade e as margens, particularmente no que diz respeito aos sistemas EUV mais avançados. Por outro lado, uma maior expansão da produção requer investimento, coordenação ao longo de uma cadeia de abastecimento altamente complexa e a manutenção de uma precisão tecnológica extraordinária. Para a ASML, a questão fundamental nos próximos trimestres não é, portanto, tanto «a IA continuará a gerar procura?», mas sim com que rapidez a empresa conseguirá converter a sua carteira de encomendas plurianual e o interesse dos clientes em entregas efetivas, receitas e fluxo de caixa livre.
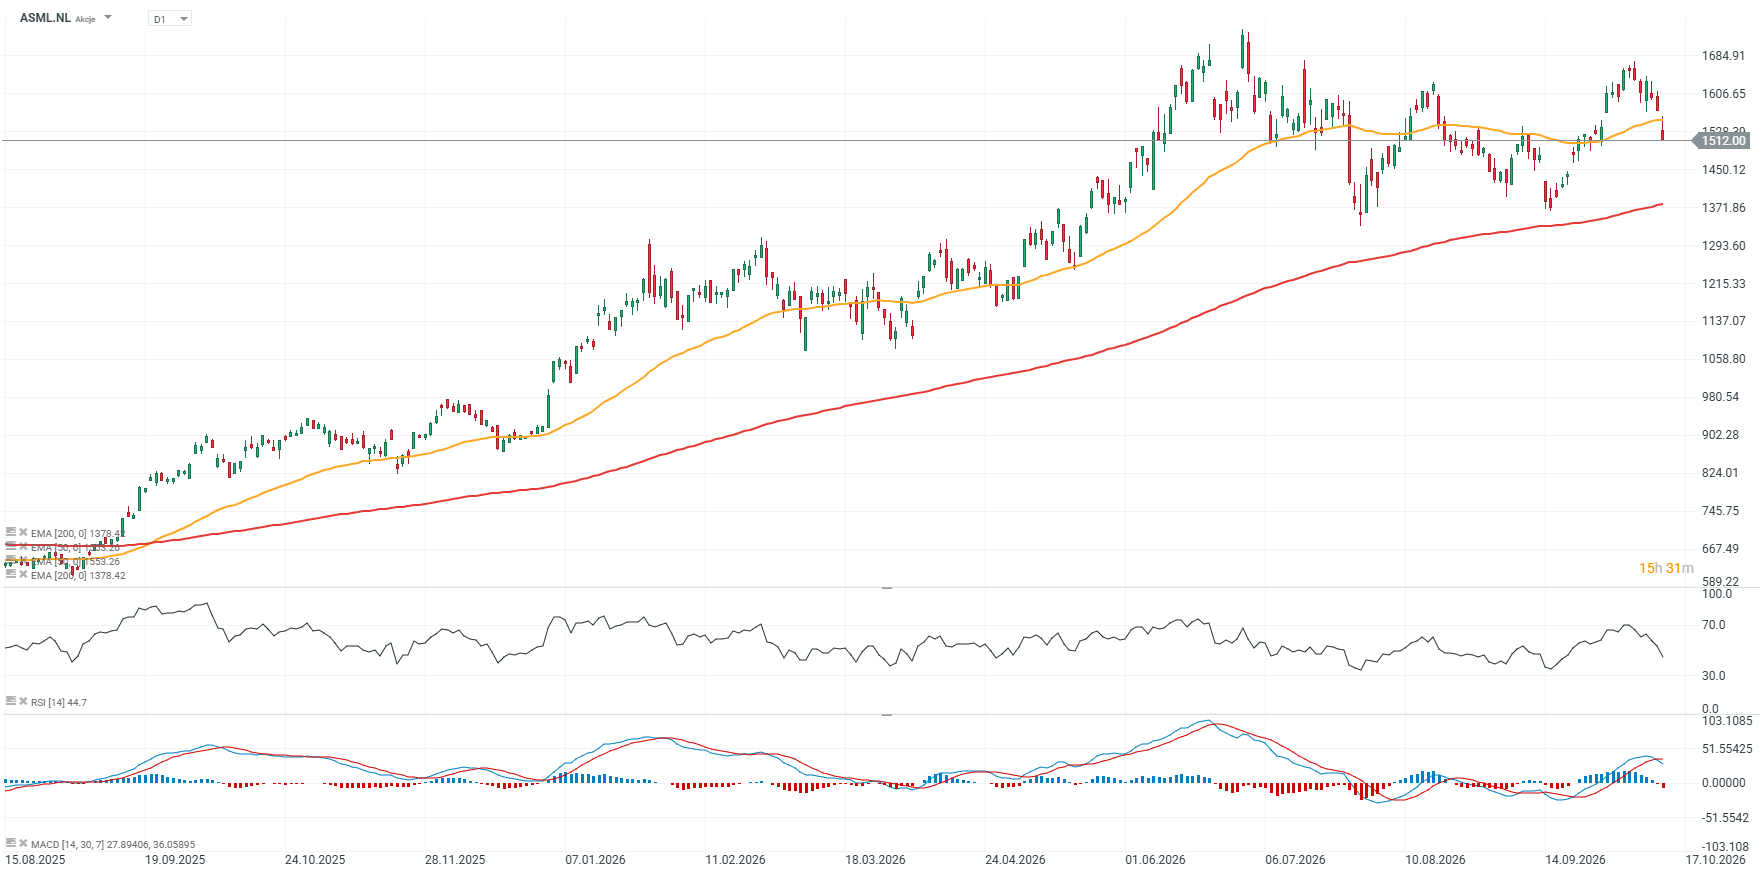
Gráfico das ações da ASML (intervalo D1)
Hoje, é provável que as ações da ASML abram com um gap de baixa, embora não se possa excluir a possibilidade de atividade de compra durante a sessão. De uma perspetiva técnica, está a desenvolver-se uma formação de duplo topo e, caso as ações venham a cair para os 1 400 euros — nível em que testariam também a EMA200 (linha vermelha) —, o risco de uma inversão de tendência mais sustentada tornar-se-ia consideravelmente mais relevante.
 Fonte: XTB


Resumo diário: A época de resultados arranca em Wall Street num clima misto


A SpaceX pretende lançar a Starship quase todos os dias. O império empresarial de Musk está a apostar nisso

A Micron alarga o programa de recompra de ações para 35 mil milhões de dólares!


Abertura dos EUA: A época de divulgação de resultados começa em grande (13.10.2026)
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.