

- Os dados económicos fracos da China refletem a desaceleração da produção industrial e do consumo interno.
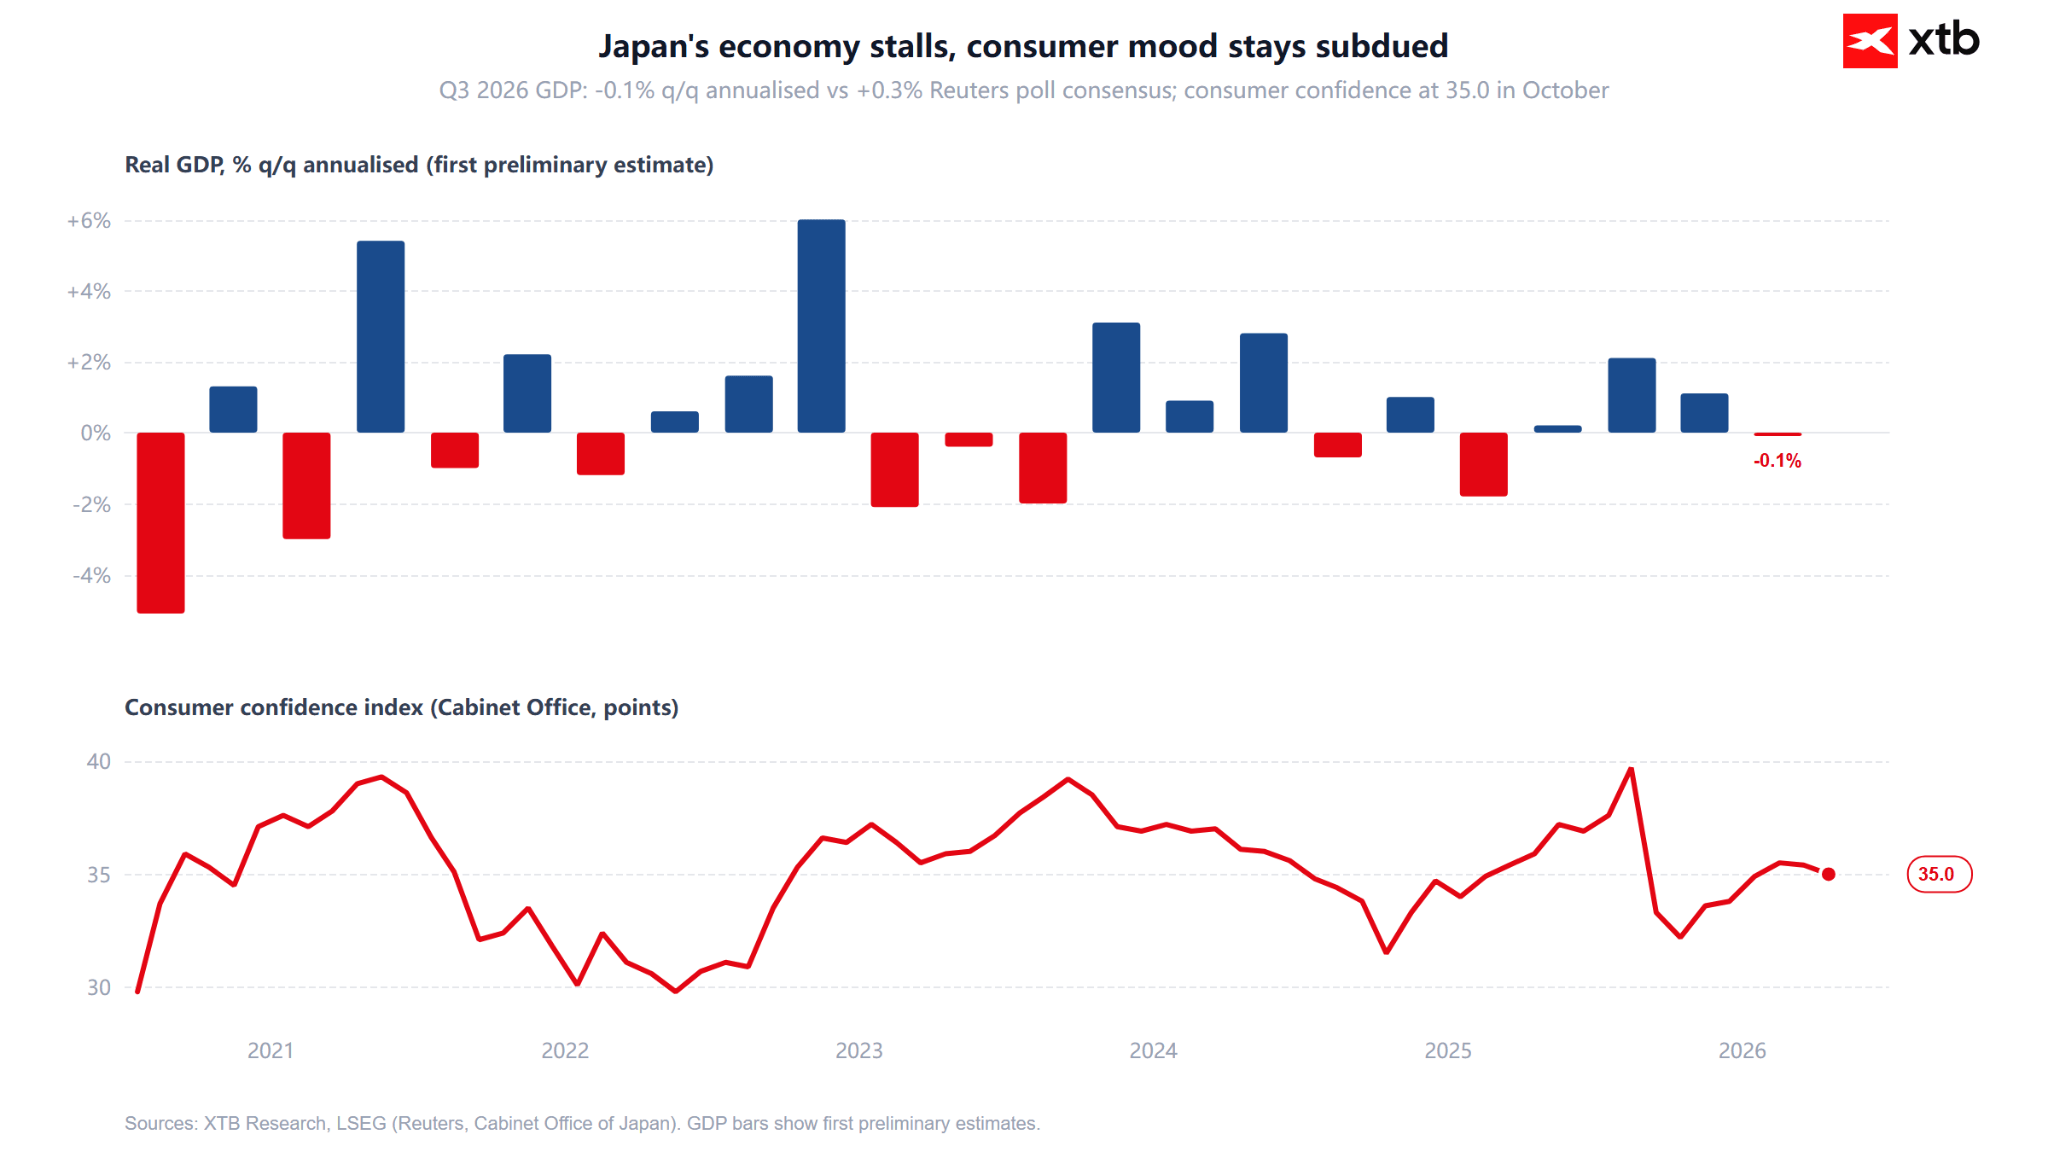
- O PIB preliminar do Japão estagnou no último trimestre, mas o Bank of Japan mantém a abertura para novas subidas de taxas.
- As tensões geopolíticas no Estreito de Hormuz aumentam o prémio de risco e impulsionam os preços do petróleo.
- Os investidores acompanham os dados de inflação do Canadá e os discursos de responsáveis da Fed para antecipar decisões monetárias.

- Os dados económicos fracos da China refletem a desaceleração da produção industrial e do consumo interno.
- O PIB preliminar do Japão estagnou no último trimestre, mas o Bank of Japan mantém a abertura para novas subidas de taxas.
- As tensões geopolíticas no Estreito de Hormuz aumentam o prémio de risco e impulsionam os preços do petróleo.
- Os investidores acompanham os dados de inflação do Canadá e os discursos de responsáveis da Fed para antecipar decisões monetárias.
O início da semana é marcado por um claro arrefecimento dos dados macroeconómicos da Ásia e por tensões geopolíticas crescentes. O conjunto de dados publicado pela China revelou-se uma desilusão: o crescimento da produção industrial e das vendas a retalho abrandou de forma significativa, e a queda do investimento em ativos fixos aprofundou-se, sinalizando um enfraquecimento da procura interna apesar dos esforços de estímulo do governo. Entretanto, o PIB preliminar do Japão referente ao trimestre anterior indicou estagnação económica (0,0% t/t), embora as declarações hawkish de Hajime Takata, membro do conselho do Banco do Japão, sugiram disponibilidade para novas subidas das taxas de juro, de modo a aproximá-las de um nível neutro.
No mercado de matérias-primas, as atenções estão centradas nas notícias vindas do Médio Oriente, onde ocorreram incidentes envolvendo petroleiros atingidos por minas marítimas na parte oriental do Estreito de Ormuz, o que fez subir o prémio de risco no mercado do petróleo bruto. Mais tarde hoje, os investidores vão concentrar-se na produção industrial europeia, no conjunto de dados de inflação CPI do Canadá (crucial para a trajetória das taxas de juro do Banco do Canadá) e em diversas intervenções de responsáveis da Reserva Federal, incluindo um discurso noturno do presidente da Fed.
Principais publicações da sessão asiática
- Japão: o PIB preliminar do 3.º trimestre abrandou para 0,0% t/t (consenso: 0,1%, anterior: 0,4%), sinalizando a ausência de crescimento económico e um consumo privado em quebra.
- Japão: o índice de preços do PIB preliminar subiu 2,4% a/a, abaixo das expectativas do mercado de 2,6% a/a (anterior: 2,6% a/a), indicando uma pressão de preços ligeiramente mais fraca na economia.
- Japão: a produção industrial revista subiu em setembro 2,0% m/m (consenso e leitura preliminar: 2,2% m/m), confirmando uma recuperação moderada no setor industrial, mas abaixo das estimativas iniciais.
- China: as vendas a retalho cresceram em outubro apenas 0,4% a/a, face aos 0,8% a/a esperados e aos 1,1% a/a anteriores, confirmando a fraqueza contínua do sentimento do consumidor chinês.
- China: a produção industrial aumentou 4,8% a/a, ficando abaixo das previsões de 5,3% a/a (anterior: 5,5% a/a), refletindo um abrandamento da procura externa e interna.
- China: o investimento em ativos fixos caiu, em termos acumulados no ano, 8,1% a/a (consenso: -7,0% a/a, anterior: -7,2% a/a), indicando um aprofundamento da crise de investimento nos setores imobiliário e industrial.
- China: os preços das habitações novas caíram em outubro 0,15% m/m (anterior: -0,14% m/m), confirmando a falta de um fundo sustentável no mercado imobiliário.
- China: a taxa de desemprego urbano caiu ligeiramente para 5,1% (consenso e anterior: 5,2%), constituindo o único elemento relativamente estável no conjunto de dados de hoje.
Calendário macroeconómico
- 03:00 China: Conferência de imprensa do Gabinete Nacional de Estatística (NBS)
- 11:00 Zona Euro: Produção Industrial m/m. Consenso: 0,3%. Leitura anterior: -0,5%.
- 11:00 EUA: Discurso de membro do conselho da Fed (Michael Barr)
- 14:30 Canadá: Índice de Preços no Consumidor (CPI) m/m. Consenso: 0,3%. Leitura anterior: 0,1%.
- 14:30 Canadá: CPI mediano a/a. Consenso: 2,0%. Leitura anterior: 1,9%.
- 14:30 Canadá: CPI Trimmed a/a. Consenso: 1,9%. Leitura anterior: 1,8%.
- 14:30 Canadá: CPI Common a/a. Consenso: 2,5%. Leitura anterior: 2,4%.
- 14:30 Canadá: CPI subjacente m/m. Consenso: 0,2%. Leitura anterior: 0,0%.
- 14:30 EUA: Índice de Manufatura Empire State de Nova Iorque. Consenso: 17,6. Leitura anterior: 25,5.
- 15:05 EUA: Discurso do presidente da Fed de Nova Iorque (John Williams)
- 18:00 EUA: Discurso do presidente da Fed (Kevin Warsh)
- 20:15 EUA: Discurso da presidente da Fed de Cleveland (Beth Hammack)
- 21:00 Nova Zelândia: Relatório de Estabilidade Financeira do RBNZ
- 22:45 Nova Zelândia: Índice de Preços Alimentares (FPI) m/m. Leitura anterior: 0,0%.
- 23:50 Austrália: Discurso da governadora do RBA (Michele Bullock)
Resultados empresariais
- Trip.com Group Limited (TCOM): divulgação durante o dia, previsão de EPS: $1.07; barómetro-chave do gasto do consumidor chinês em turismo e viagens internacionais.
- Baidu, Inc. (BIDU): pré-mercado, previsão de EPS: $0.57; teste importante à monetização da tecnologia de IA e à procura de publicidade online na China.
- Tyson Foods, Inc. (TSN): pré-mercado, previsão de EPS: $0.65; indicador da pressão de custos no mercado alimentar e da saúde dos orçamentos das famílias nos EUA.
Mercados a acompanhar
- Petróleo Bruto (Brent / WTI): as explosões de dois petroleiros na zona do Estreito de Ormuz, devido ao embate em minas marítimas, criam um risco direto de perturbação num ponto de trânsito global crucial, apoiando os preços do petróleo e levantando questões sobre a segurança das rotas marítimas.
- Dólar Canadiano (CAD / USDCAD): a divulgação do conjunto completo de dados de inflação de outubro será crucial para as expectativas quanto aos próximos passos do Banco do Canadá; se as métricas subjacentes (CPI mediano e CPI trimmed) subirem acima do consenso, podem limitar as expectativas de novos cortes agressivos das taxas e fortalecer o "Loonie".
- Dólar Americano (USD) e Yields das Obrigações dos EUA: uma série de discursos agendados de representantes da Reserva Federal, liderados por Williams e Warsh, assim como a leitura regional do Empire State, vão testar a precificação do mercado quanto à decisão da taxa do FOMC de dezembro.



Resumo diário: A inflação do IPP abranda, mas o EUR/USD aproxima-se dos 1,10



Três mercados a acompanhar na próxima semana (13.11.2026)


Calendário económico: Relatório do IPP nos EUA em destaque


Resumo diário: O petróleo recupera, o EUR/USD desce acentuadamente; Wall Street estabiliza após a onda de vendas da Nvidia
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.