


- A Austrália registou um excedente comercial de 0,50 mil milhões de AUD, ficando aquém dos 2,00 mil milhões de AUD previstos.
- O clima de confiança no setor industrial japonês melhorou, embora o valor do índice Tankan tenha ficado ligeiramente aquém das previsões consensuais.
- Os operadores estão a centrar-se nos dados do ISM do setor industrial dos EUA e nos discursos de altos responsáveis dos principais bancos centrais.
- A sessão asiática foi marcada pela divulgação do relatório Tankan japonês e por dados dececionantes sobre o comércio externo da Austrália. O índice de confiança no setor industrial japonês melhorou em relação ao trimestre anterior, mas o valor ficou ligeiramente aquém das previsões, enquanto o setor dos serviços registou um ligeiro enfraquecimento.
- Por sua vez, o excedente comercial da Austrália diminuiu drasticamente para apenas 0,50 mil milhões de AUD, em comparação com os 2,00 mil milhões de AUD esperados, o que exerceu pressão sobre as moedas do hemisfério sul.
- Ao longo do dia, os investidores irão centrar-se nos valores finais do PMI da indústria transformadora da zona euro e do Reino Unido e, à tarde, no importante índice ISM da indústria transformadora dos EUA e nos pedidos semanais de subsídio de desemprego.
- O dia caracteriza-se também por uma agenda excepcionalmente densa de intervenções públicas por parte de membros do FOMC (incluindo Waller, Bowman e Jefferson), do BCE (Christine Lagarde) e do governador do Banco de Inglaterra, Andrew Bailey. Na China, é feriado (feriado bancário).
Principais dados da sessão asiática
- Japão: O Índice Tankan para o setor industrial situou-se em 24 pontos, contra uma previsão de consenso de 25 pontos e um valor anterior de 22 pontos. Apesar da melhoria trimestral, o resultado desapontou ligeiramente os mercados.
- Japão: O Índice Tankan para o setor de serviços caiu para 35 pontos (previsão: 36 pontos; valor anterior: 37 pontos), indicando um arrefecimento moderado do sentimento no setor não industrial.
- Japão: O PMI final da indústria transformadora atingiu 54,1 pontos, correspondendo na perfeição ao consenso e ao valor preliminar (54,1 pontos), confirmando uma expansão sólida no setor.
- Austrália: A balança comercial de bens registou um excedente de apenas 0,50 mil milhões de AUD, contra os 2,00 mil milhões de AUD previstos (valor anterior: 1,35 mil milhões de AUD), afetada pelo forte crescimento das importações (+5,8%).
Calendário Macroeconómico
- Durante todo o dia China - Feriado bancário (mercado encerrado)
- 00:00 EUA - Discurso de Neel Kashkari, membro do FOMC
- 01:50 Japão - Resumo de Opiniões do Banco do Japão (BOJ)
- 03:30 Austrália - Relatório de Estabilidade Financeira do RBA
- 08:00 Reino Unido - Índice Nationwide de Preços da Habitação m/m. Consenso: 0,0%. Valor anterior: 0,2%.
- 08:30 Austrália — Preços das matérias-primas a/a. Valor anterior: 15,5%.
- 08:30 Suíça — Índice de Preços ao Consumidor (IPC) m/m. Consenso: 0,0%. Valor anterior: 0,4%.
- 08:30 Suíça — Vendas a retalho a/a. Consenso: 2,1%. Valor anterior: 2,3%.
- 09:15 Zona Euro – Espanha: PMI do setor industrial. Consenso: 50,2. Valor anterior: 49,5.
- 09:50 Zona Euro – França: PMI final do setor industrial. Consenso: 50,3. Valor anterior: 50,3.
- 09:55 Zona Euro – Alemanha: PMI final do setor industrial. Consenso: 53,8. Valor anterior: 53,8.
- 10:00 Zona Euro – PMI do setor industrial (valores finais). Consenso: 52,7. Valor anterior: 52,7.
- 10:00 Zona Euro – Itália: Taxa de desemprego mensal. Consenso: 5,8%. Valor anterior: 5,8%.
- 10:00 Reino Unido - Discurso do governador do Banco de Inglaterra, Andrew Bailey
- 10:30 Reino Unido - PMI final do setor industrial. Consenso: 52,0. Valor anterior: 52,0.
- 11:00 Zona Euro - Taxa de desemprego. Consenso: 6,4%. Valor anterior: 6,4%.
- 11:30 EUA - Reduções de postos de trabalho Challenger (variação anual). Valor anterior: -38,5%.
- 12:35 Zona Euro - Discurso do presidente do Bundesbank, Joachim Nagel
- 14:00 Reino Unido - Discurso da membro do MPC, Catherine Mann
- 14:30 EUA - Pedidos semanais de subsídio de desemprego. Consenso: 201 mil. Valor anterior: 197 mil.
- 15:05 EUA - Discurso de Thomas Barkin, membro do FOMC
- 15:05 EUA - Discurso de Susan Collins, membro do FOMC
- 15:05 EUA - Discurso de Jeffrey Schmid, membro do FOMC
- 15:30 Canadá - PMI do setor industrial. Valor anterior: 53,0.
- 15:30 Zona Euro – Discurso da presidente do BCE, Christine Lagarde
- 15:45 EUA – PMI final do setor industrial. Consenso: 56,9. Valor anterior: 57,0.
- 16:00 EUA – Discurso do membro do FOMC, Christopher Waller
- 16:00 EUA – Índice ISM do setor industrial. Consenso: 54,8. Valor anterior: 54,6.
- 16:00 EUA – Subíndice ISM de Preços Pagos no Setor Transformador. Consenso: 72,9. Valor anterior: 71,1.
- 16:30 EUA – Variação das reservas de gás natural. Consenso: 63 mil milhões de pés cúbicos (bcf). Valor anterior: 53 mil milhões de pés cúbicos (bcf).
- 17:30 Suíça - Discurso do presidente do SNB, Martin Schlegel
- 19:30 EUA - Discurso do vice-presidente do FOMC, Philip Jefferson
- 21:00 EUA - Discurso da membro do FOMC, Michelle Bowman
- 21:05 Canadá - Discurso da vice-governadora sénior do BoC, Carolyn Rogers
- 21:30 EUA - Discurso da membro do FOMC, Lisa Cook
Resultados Empresariais
- Accenture (antes da abertura do mercado)
- Nike (após o fecho do mercado)
Mercados a acompanhar
- USDJPY — O par está a subir em direção ao nível de 158,20 devido à divergência monetária e aos resultados do Tankan mais fracos do que o esperado; além disso, a série de discursos de hoje por parte de membros da Reserva Federal, bem como o índice ISM, poderão desencadear um aumento da volatilidade.
- AUDUSD — O dólar australiano continua sob forte pressão na sequência de uma balança comercial de agosto pior do que o previsto (excedente de apenas 495 milhões de AUD contra os 2 mil milhões de AUD esperados) e num contexto de preocupações com a saúde do mercado de matérias-primas e a ausência de investidores chineses.
- EURUSD — A moeda europeia reagirá a uma série de resultados finais do PMI do setor transformador das principais economias da zona euro e ao discurso de Christine Lagarde às 15h30, antes de enfrentar os dados-chave do ISM dos EUA.
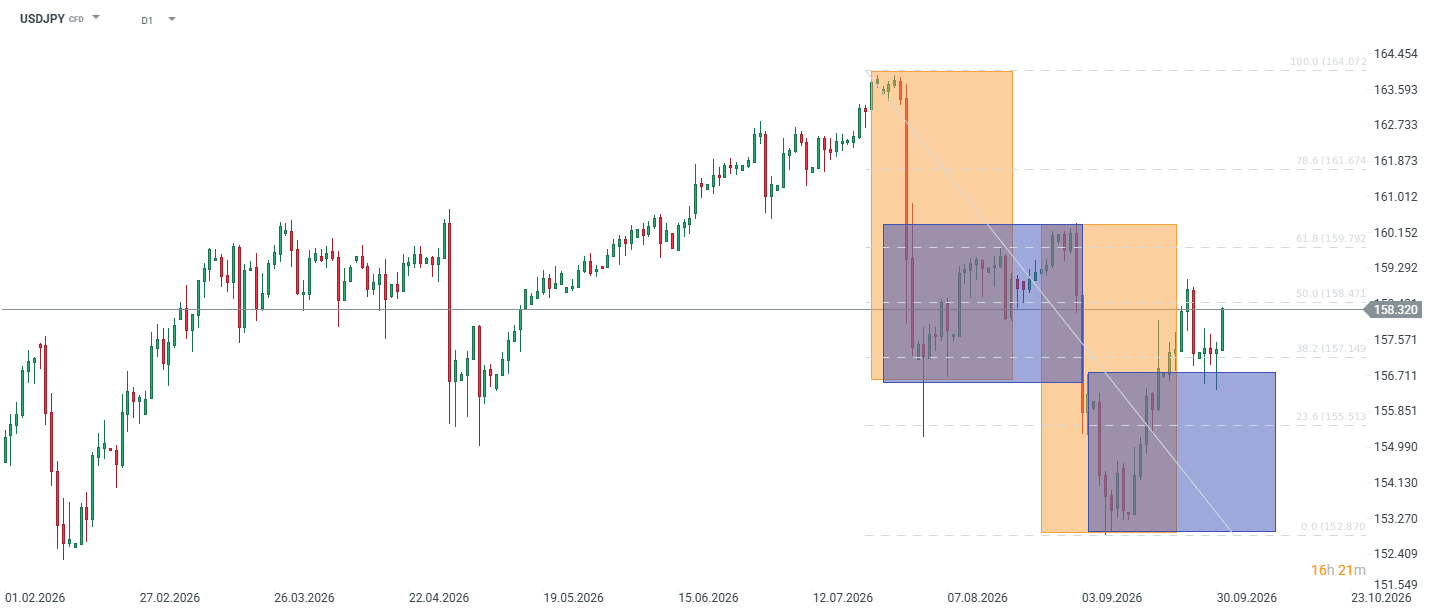
O par está a defender a zona de suporte no nível de retração de Fibonacci de 38,2% (157,15) de todo o movimento descendente de 164,07 a 152,87. A reação é visível à medida que o preço recupera e regressa a 158,32, precisamente em torno do nível de retração de 50%, em 158,47.
Após atingir o pico em meados de julho, o mercado caiu para 152,87 no início de setembro, antes de iniciar uma recuperação que parou em 160,15, perto do nível de retração de 61,8% (159,79). Outra onda de baixa levou as cotações de volta ao nível de 38,2%, onde a procura ressurgiu.
Enquanto o nível de 157,15 se mantiver intacto nos fechos diários, a iniciativa pertence aos compradores. A resistência mais próxima situa-se em 158,47, e a sua superação abre caminho para 159,79 e para o pico em 160,15. Por outro lado, a perda do suporte implica um teste de 155,51 (retrocesso de 23,6 por cento) e, mais abaixo, da mínima de setembro em 152,87.


Destaques da manhã (01.10.26)
🔴 Webinar especial com o Forex Academy Club



Resumo diário: A desaceleração da inflação do PCE traz alívio a Wall Street, mas o petróleo continua a registar ganhos, apesar do regresso da oferta

Platina: regresso ao excedente após três anos de défice, e o preço desce abaixo do nível de suporte chave. Haverá alguma hipótese de recuperação?
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.