

- Os mercados aguardam a divulgação do relatório do IPC dos EUA para determinar os próximos passos da taxa de juro da Fed.
- O excedente comercial da China registou 105,3 mil milhões de USD em outubro, ficando abaixo do consenso previsto.
- As despesas das famílias no Japão caíram 6,8% em termos homólogos em setembro, confirmando a fragilidade do consumo.

- Os mercados aguardam a divulgação do relatório do IPC dos EUA para determinar os próximos passos da taxa de juro da Fed.
- O excedente comercial da China registou 105,3 mil milhões de USD em outubro, ficando abaixo do consenso previsto.
- As despesas das famílias no Japão caíram 6,8% em termos homólogos em setembro, confirmando a fragilidade do consumo.
A sessão de hoje será marcada pelos resultados do relatório sobre a inflação do IPC dos EUA, que poderá determinar a trajetória futura das taxas de juro da Reserva Federal. Embora um aumento das taxas em dezembro pareça certo, na ausência de pressões inflacionistas mais fortes, os aumentos subsequentes poderão já não ser necessários.
O sentimento do mercado mantém-se cauteloso devido ao aumento dos riscos geopolíticos no Médio Oriente (mísseis interceptados e ataques com drones contra a Arábia Saudita, bem como a evacuação de aeronaves americanas das bases britânicas) e no Mar Negro. Por outro lado, a recuperação registada ontem em Wall Street e as quedas acentuadas nos preços do petróleo indicam que o mercado poderá estar a passar de um período de pânico para um de euforia.
Indicadores económicos mistos na Ásia: as despesas das famílias japonesas registaram uma queda de -6,8% em termos homólogos, em comparação com a previsão de -3,1% em termos homólogos; o saldo da balança corrente do Japão ficou significativamente abaixo das expectativas (1,82 biliões de ienes contra 2,81 biliões de ienes); e o sentimento dos consumidores e das empresas na Austrália mantém-se profundamente em território defensivo. A China registou um excedente comercial abaixo do consenso (105,3 mil milhões de dólares frente a 126,5 mil milhões de dólares), embora o crescimento das exportações, por si só, tenha mantido um ritmo sólido. A tarde será dominada pela divulgação do índice de preços no consumidor (IPC) dos EUA, às 14h30, e por inúmeros discursos de membros do FOMC e do BoE.
Principais divulgações da sessão asiática
- China: O excedente da balança comercial, em dólares, caiu em outubro para 105,3 mil milhões de dólares (consenso: 126,5 mil milhões de dólares; anterior: 133,5 mil milhões de dólares) e, em yuan, para 713 mil milhões de yuan (previsão: 855 mil milhões de yuan). Apesar das exportações dinâmicas, a balança comercial global abrandou claramente sob a influência dos preços das matérias-primas e das alterações na procura de importações.
- Japão: As despesas das famílias registaram uma queda acentuada em setembro, de até -6,8% em termos homólogos, contra uma previsão de queda de -3,1% em termos homólogos (valor anterior: -3,1% em termos homólogos), confirmando a situação ainda frágil do consumidor japonês. O excedente da balança corrente reduziu-se para 1,82 biliões de ienes (previsão: 2,81 biliões de ienes).
- Japão: O índice de confiança da Economy Watchers desceu para 46,1 pontos (consenso: 47,1 pontos; valor anterior: 47,0 pontos). O crédito bancário cresceu 5,2% em termos homólogos (abaixo dos 5,4% em termos homólogos previstos).
- Austrália: O Índice de Confiança do Consumidor do Westpac melhorou ligeiramente para -2,7% em relação ao mês anterior (valor anterior: -4,7% em relação ao mês anterior), mas o Índice de Confiança Empresarial do NAB deteriorou-se ainda mais, caindo para -15 pontos (valor anterior: -14 pontos).
- Reino Unido: O Índice de Vendas a Retalho da BRC subiu 1,1% em termos homólogos, ficando ligeiramente abaixo do consenso do mercado de 1,2% em termos homólogos (valor anterior: 1,0% em termos homólogos).
Calendário Macroeconómico (CET)
- 08:30 Reino Unido - Discurso de um membro do MPC (Sarah Breeden)
- 09:00 EUA - Discurso de um membro do Conselho do FOMC (Christopher Waller)
- 11:00 EUA - Índice de Otimismo das Pequenas Empresas da NFIB. Consenso: 98,0 pontos. Valor anterior: 97,9 pontos.
- 12:30 Reino Unido - Discurso da vice-governadora do Banco de Inglaterra (Clare Lombardelli)
- 13:15 EUA - Variação semanal do emprego ADP
- 13:30 EUA - IPC subjacente em termos mensais. Consenso: 0,2%. Valor anterior: 0,3%.
- 13:30 EUA - Índice de Preços no Consumidor (IPC) mensal. Consenso: 0,3%. Valor anterior: 0,6%.
- 15:50 EUA - Discurso da presidente do Fed de Dallas (Lorie Logan)
- 18:01 EUA - Leilão de títulos do Tesouro a 10 anos. Valor anterior: rendimento de 5,30%, rácio de cobertura de 2,8.
- 18:30 Canadá - Resumo das deliberações do Banco do Canadá (BOC)
- 18:30 Reino Unido - Discurso do economista-chefe do Banco de Inglaterra (Huw Pill)
- 18:30 EUA - Discurso do presidente do Fed de Kansas City (Jeffrey Schmid)
- 20:30 EUA - Discurso de um membro do Conselho do FOMC (Michelle Bowman)
- 21:30 EUA - Relatório semanal da API sobre as reservas de petróleo bruto
- Durante o dia: China - Oferta monetária M2 em termos homólogos. Consenso: 7,2%. Valor anterior: 7,2%.
- Durante o dia: China - Novos empréstimos em yuan. Consenso: 80 mil milhões de CNY. Valor anterior: 1 080 mil milhões de CNY.
- Durante todo o dia Global - Reuniões do G7 (2.º dia)
Resultados empresariais
- Petroleo Brasileiro S.A. - Petrobras (PBR) — após o fecho do mercado, previsão do EPS: 1,38 USD; barómetro fundamental da rentabilidade no setor petrolífero dos mercados emergentes globais e da política de dividendos.
- Vodafone Group Plc (VOD) — antes da abertura do mercado, sem previsão oficial do EPS; indicador da saúde do setor europeu das telecomunicações e do progresso na reestruturação de ativos.
- Ecopetrol S.A. (EC) — após o fecho do mercado, previsão de EPS: 0,62 USD; representante do setor de extração latino-americano num contexto de crescente incerteza quanto aos preços do petróleo.
- Venture Global, Inc. (VG) — antes da abertura do mercado, previsão de EPS: 0,50 USD; entidade-chave no segmento de exportação de gás natural liquefeito (GNL) dos EUA para a Europa e a Ásia.
- CoreWeave, Inc. (CRWV) — após o fecho do mercado, previsão de EPS: -1,45 USD; representante-chave da infraestrutura em nuvem dedicada à inteligência artificial (IA).
- On Holding AG (ONON) — antes da abertura do mercado, previsão de EPS: 0,42 USD; indicador da resiliência dos consumidores do segmento de bens de luxo e desporto face à pressão inflacionária global.
- Telefonica Brasil S.A. (VIV) — após o fecho do mercado, previsão de EPS: 0,24 USD; barómetro da procura de telecomunicações no maior mercado da América Latina.
- Embraer S.A. (EMBJ) — antes da abertura do mercado, previsão de EPS: 0,87 USD; indicador da carteira de encomendas e da procura de aeronaves regionais.
Mercados a acompanhar
- Petróleo bruto (WTI / Brent) — As tensões militares no Médio Oriente (ataques com drones na Arábia Saudita) e um ataque a um petroleiro no Mar Negro criam um forte prémio de risco geopolítico, enquanto o relatório de inventário da API, a ser divulgado esta noite nos EUA, fornecerá orientações quanto à procura física.
- USD (Dólar dos EUA / DXY) — A divulgação dos índices de IPC subjacente e global, às 14h30, será o principal catalisador da sessão; um valor mais baixo consolidará as expectativas de cortes nas taxas de juro pela Fed, enfraquecendo o dólar, enquanto uma surpresa positiva desencadeará uma recuperação dinâmica da moeda norte-americana.
- Rendimentos das obrigações do Tesouro dos EUA a 10 anos (US10Y) — Reagirão diretamente ao relatório de inflação do IPC e ao leilão de obrigações do Tesouro a 10 anos a realizar-se esta noite (19:01), definindo o tom do sentimento geral nos mercados acionistas globais.
Perspetivas técnicas sobre o Índice do Dólar dos EUA
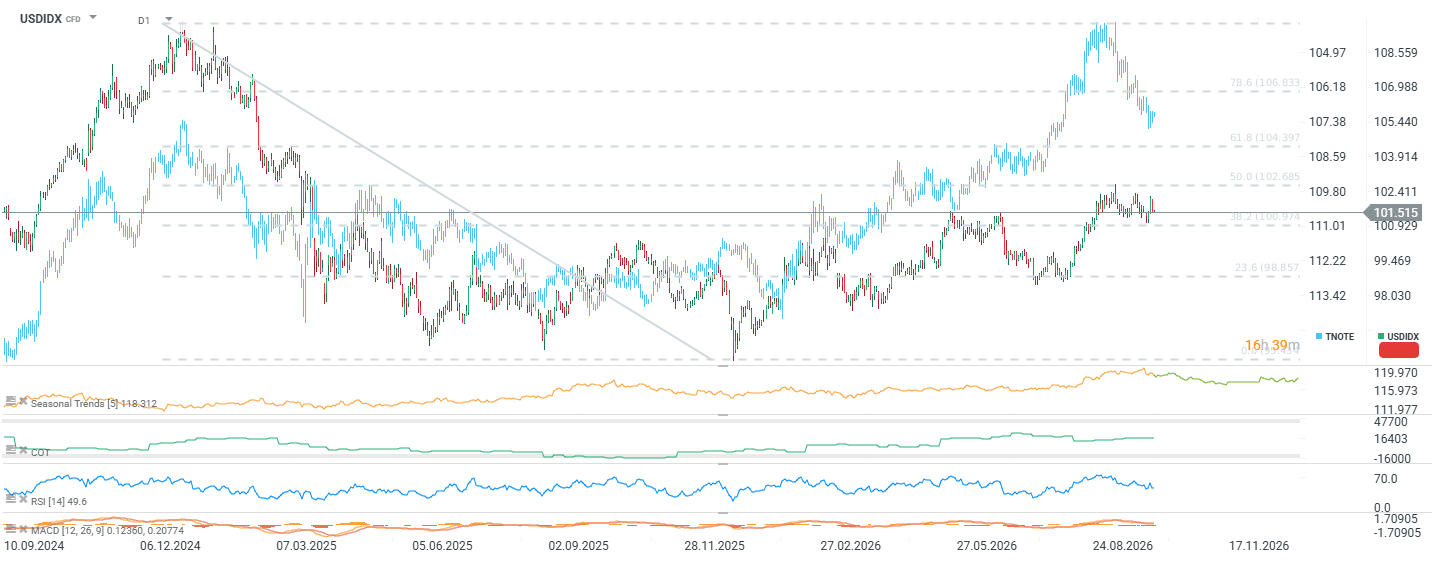
O Índice do Dólar está a ser negociado perto dos 101,5 pontos e tem vindo a consolidar-se há várias semanas entre os níveis de retração de 38,2% (100,97 pontos) e 50,0% (102,69 pontos) da descida registada entre o final de 2024 e o início de 2025. A recuperação a partir do mínimo de novembro de 2025 (cerca de 95,5 pontos) estagnou logo abaixo do retracement de 50,0%, nível que os vendedores têm defendido claramente desde setembro. O RSI(14), em 49,6, encontra-se neutro, e as linhas do MACD estão a achatar-se perto de zero, indicando que o momentum se esgotou e que nenhum dos lados detém vantagem. O dólar tem acompanhado de perto as taxas de rendibilidade dos títulos do Tesouro dos EUA (TNOTE invertido), pelo que a sua recente retração em relação aos máximos do ano até à data explica por que razão a ruptura estagnou. No entanto, um cenário de alta é apoiado pelo posicionamento COT, que se mantém líquido em posições longas e em ascensão, a par da sazonalidade que tende a favorecer o USD até ao final do ano. O suporte-chave situa-se nos 100,97 pontos: uma quebra abaixo deste nível abriria caminho para a retração de 23,6% (98,86 pontos). Por outro lado, uma quebra acima dos 102,69 pontos desviaria a atenção para a retração de 61,8%, nos 104,40 pontos.



Destaques da manhã (10.11.26)


Resumo diário: Do pânico à euforia. O mercado recupera as perdas.


Resumo do mercado: Setor bancário em alta, queda acentuada do preço do petróleo
Bolsa de Lisboa - A Semana nos Mercados Globais | 09/11/2026
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.