

- A produção industrial da zona euro contraiu 1,5% em setembro face ao período homólogo.
- O PIB do Japão no terceiro trimestre abrandou para 0,0% em termos trimestrais.
- A taxa de rendibilidade dos títulos do Tesouro dos EUA a 10 anos superou 5,1%.
- O petróleo Brent caiu para cerca de 95 USD pressionado por dados fracos da China.

- A produção industrial da zona euro contraiu 1,5% em setembro face ao período homólogo.
- O PIB do Japão no terceiro trimestre abrandou para 0,0% em termos trimestrais.
- A taxa de rendibilidade dos títulos do Tesouro dos EUA a 10 anos superou 5,1%.
- O petróleo Brent caiu para cerca de 95 USD pressionado por dados fracos da China.
Os índices europeus iniciam a semana em baixa, e os dados industriais dececionantes contribuem para o clima de cautela. A produção industrial da zona euro em setembro registou uma contração de 1,5% em termos homólogos, contra uma previsão de queda de 0,2%. Isto confirma a fraqueza do setor industrial europeu e complica a posição do BCE, uma vez que este continua a ponderar novas medidas de aperto monetário. O DAX alemão registou uma descida de cerca de 0,4%, o FTSE MIB italiano de cerca de 0,5% e o Euro Stoxx 50 de cerca de 0,5%, situando-se perto dos 6 380 pontos. O CAC 40 francês mantém-se estável, enquanto o FTSE 100 britânico regista uma subida de cerca de 0,2% e caminha para um fecho recorde. Ainda assim, a Europa continua a ser um porto relativamente seguro por enquanto, uma vez que o Morgan Stanley prevê que as ações europeias registem um ganho de cerca de 15% até ao final de 2027. Os investidores poderão considerar as empresas europeias como uma alternativa ao setor tecnológico.
Também chegaram dados fracos da Ásia. Na China, as vendas a retalho em outubro subiram apenas 0,4% em termos homólogos (previsão: 0,8%), a produção industrial aumentou 4,8% em termos homólogos (previsão: 5,3%) e o investimento em ativos fixos registou uma queda de 8,1% em termos homólogos no acumulado do ano, revelando um agravamento da fraqueza na procura e no investimento. No Japão, o PIB do terceiro trimestre abrandou para 0,0% em termos trimestrais, contra os 0,1% esperados, sinalizando um abrandamento do consumo privado. Neste contexto, o Taiex de Taiwan caiu cerca de 6%, a maior queda desde julho, e o Kospi caiu cerca de 3,6%, à medida que os fabricantes de chips acompanharam as perdas dos seus homólogos norte-americanos. Para os investidores, a menor procura proveniente da China constitui um risco para as matérias-primas, como o petróleo e o cobre, bem como para as empresas europeias fortemente dependentes do consumidor chinês, por exemplo, no setor dos bens de luxo.
O peso do sentimento provém também dos EUA. A Nvidia perdeu mais de 500 mil milhões de dólares em capitalização bolsista na semana passada, após Jensen Huang se ter demitido do cargo de CEO. Hoje há notícias de um possível regresso de Huang, enquanto Scott Bessent, o Secretário do Tesouro dos EUA, exige uma mudança «dramática» na liderança da empresa. Os futuros do Nasdaq 100 registam uma descida de cerca de 0,5%, enquanto os futuros do S&P 500 se mantêm estáveis. Esta manhã, as quedas ainda se situavam perto de 1%. Após a forte onda de vendas de obrigações, a taxa de rendibilidade dos títulos do Tesouro dos EUA a 10 anos situa-se acima dos 5,1%, e o mercado já descontou na totalidade um aumento de 25 pontos base da taxa de juro da Fed em dezembro. É por isso que a atenção hoje se centrará no discurso do presidente da Fed, Warsh, às 18h00 (CET). Um tom mais restritivo poderá agravar a pressão sobre as obrigações e as ações do setor tecnológico. Uma mensagem mais cautelosa daria ao mercado margem para respirar.
Mercado cambial
- EURUSD: O euro está a enfraquecer ligeiramente (cerca de 0,1%) e a manter-se próximo de 1,10, uma vez que o dólar continua a ser apoiado pelas expectativas de novos aumentos das taxas de juro pelo Fed.
- GBPUSD: A libra está a perder cerca de 0,2% e a deslizar para 1,319. A pressão sobre a libra esterlina surge apesar do bom desempenho do índice de Londres.
- USDJPY: A taxa mantém-se praticamente inalterada, perto de 1596. Os dados fracos do Japão não alteram o panorama.
- USDPLN: O zloty está a perder cerca de 0,2%, e o dólar custa cerca de 4,00 PLN. Por trás da desvalorização do PLN está a cautela dos investidores na véspera da reunião de Varsóvia e dos dados dos EUA.
Mercado de matérias-primas
- Petróleo: O Brent está a cair cerca de 1%, para cerca de 95 dólares, e o WTI está a cair mais de 1%, para cerca de 88 dólares. Os preços são pressionados pelos dados fracos da China e pelo aviso do Goldman Sachs de que o mercado enfrenta um «excedente considerável» no próximo ano. O apoio provém da tensão no Médio Oriente, uma vez que o Irão atacou o Bahrein pela segunda vez em três dias.
- Gás natural: Na Europa (NATGAS.EU), a matéria-prima registou uma descida de cerca de 3,5%, para cerca de 86 €/MWh, e nos EUA (NATGAS) registou uma descida de cerca de 2,6%, para cerca de 3,15 dólares. A pressão sobre o preço deve-se às exportações recorde de GNL dos EUA.
- Metais preciosos: O ouro está a recuar cerca de 0,3%, para cerca de 3 870 dólares por onça, e a prata está a cair mais de 1%, para cerca de 47,6 dólares. O dólar forte e as elevadas taxas de rendibilidade das obrigações pesam sobre ambos os metais.
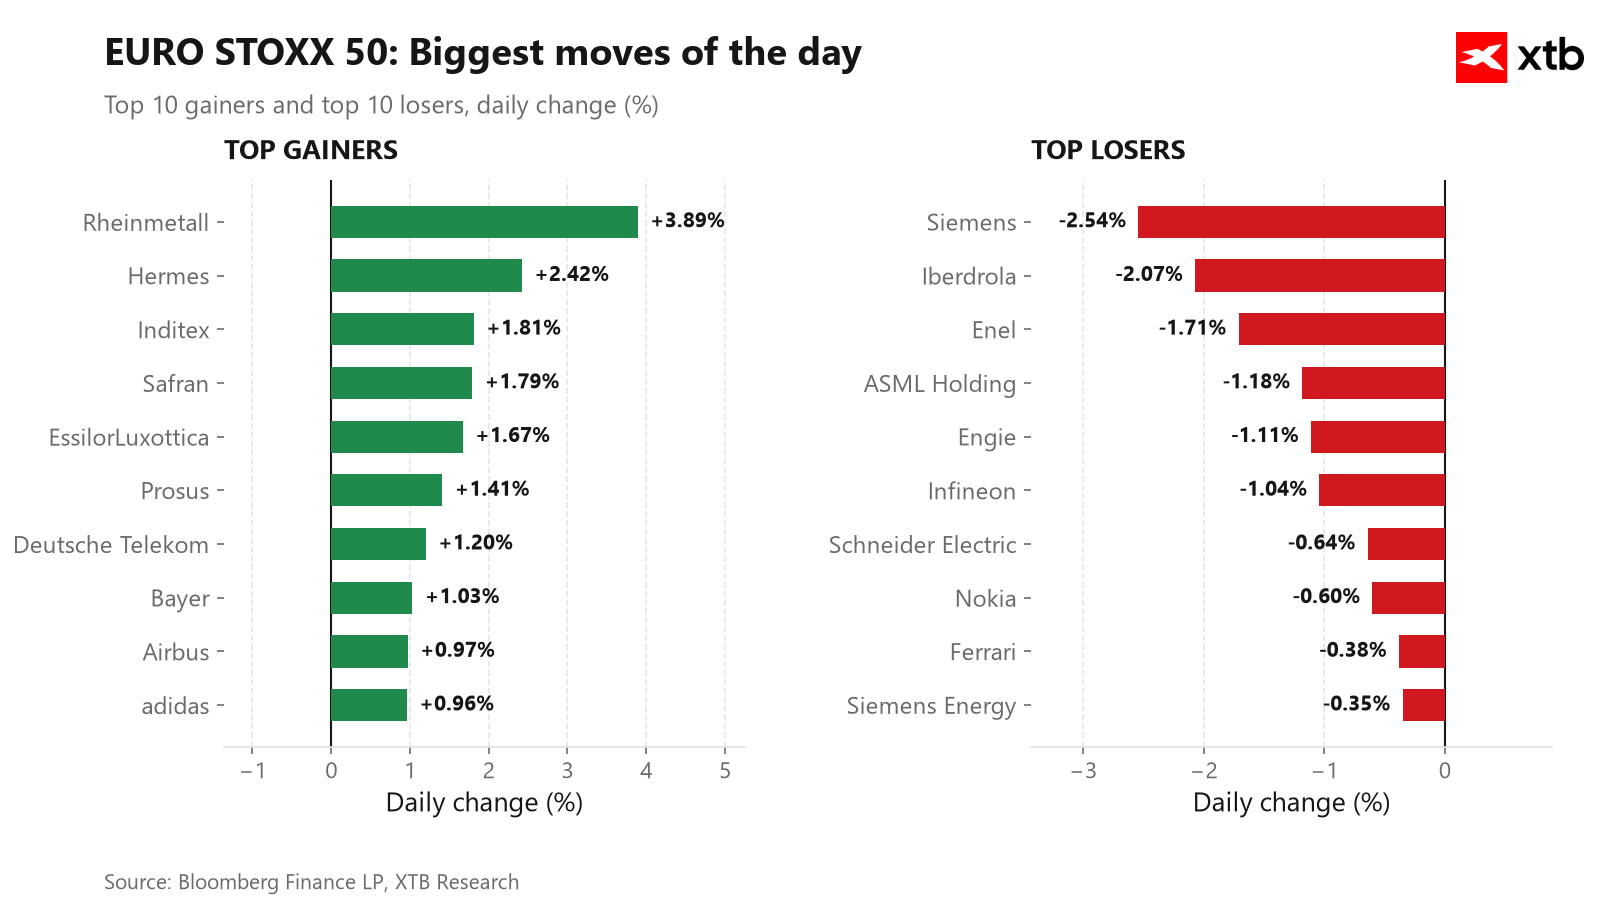
Gráfico 1 mostra as maiores oscilações entre as empresas do índice Euro Stoxx 50.
Notícias da empresa
Valores com maiores ganhos:
- Rheinmetall (RHM.DE): O preço das ações está a recuperar após a nova mínima de 52 semanas registada na sexta-feira (cerca de 742 €). As ações continuam cerca de 60 % abaixo do pico atingido em janeiro, na sequência de uma revisão em baixa das previsões devido a atrasos nas entregas de munições e em projetos da Bundeswehr. Os investidores aguardam também com expectativa o «dia dos mercados de capitais», a realizar-se a 26 de novembro. (alta de cerca de 3,7%)
- Hermès (RMS.FR): A empresa está a valorizar-se no contexto de uma recuperação do setor dos bens de consumo, que se encontrava entre os líderes do mercado europeu esta manhã. A melhoria do sentimento após a previsão do Morgan Stanley também contribui para isso. (alta de quase 2%)
- Inditex (ITX.ES): A retalhista espanhola mantém-se perto de níveis recorde, acima dos 60 €. O mercado aguarda os resultados dos primeiros nove meses, a serem divulgados a 2 de dezembro. (alta de cerca de 1,4%)
Maiores quedas:
- Siemens (SIE.DE): A empresa encontra-se sob pressão após os resultados da semana passada, apesar das encomendas recorde e da revisão em alta das metas a médio prazo. O mercado está a realizar lucros e a reagir à onda de vendas de ações relacionadas com a IA, na antecipação dos resultados da Nvidia. (queda de cerca de 2,5%)
- Iberdrola (IBE.ES): O setor dos serviços públicos está hoje entre os mais fracos da Europa. As ações defensivas estão a registar perdas num contexto de subida das taxas de rendibilidade das obrigações e de expectativas de subidas das taxas de juro nos EUA e na zona euro. (queda de quase 2%)
- Enel (ENEL.IT): O grupo italiano está a seguir a tendência de todo o setor dos serviços públicos, que está a reagir aos mesmos fatores que a Iberdrola. (queda de cerca de 1,2%)

Análise de Mercado: EUR/USD | 16/11/26
Bolsa de Lisboa - A Semana nos Mercados Globais | 16/11/2026


Gráfico do dia: Prata. O mercado testa os mínimos anuais, enquanto os indicadores fundamentais se agravam.


Resumo da manhã: Dados fracos da China e onda de vendas de ações do setor dos semicondutores na Ásia afetam o sentimento do mercado antes do discurso de Warsh
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.