


Os futuros dos índices de Wall Street registam ganhos entre 0,2 % e 0,3 %, enquanto a atenção dos investidores centrar-se-á hoje principalmente no relatório do mercado de trabalho dos EUA relativo a setembro: o NFP, a taxa de desemprego e o crescimento salarial, que poderão ter o maior impacto nas expectativas em relação à Reserva Federal. Na Europa, a atenção centrar-se-á nos dados preliminares do IPC da zona do euro, em particular na inflação subjacente, uma vez que um resultado mais elevado poderá limitar a margem de manobra do BCE para flexibilizar a política monetária.
- Apesar da subida cautelosa das ações norte-americanas, a procura por ativos de refúgio continua a dominar os mercados obrigacionistas globais. As taxas de rendibilidade estão a descer nos EUA, no Japão, na Austrália e na Nova Zelândia, enquanto os títulos do Tesouro dos EUA mantêm a maior parte dos ganhos de preço registados na quinta-feira. O tom defensivo reflete uma combinação de riscos, incluindo tensões nos mercados de crédito, preços elevados das matérias-primas, pressão inflacionista persistente e incerteza política e orçamental.
- A recuperação dos títulos de dívida registada ontem afastou a taxa de rendibilidade dos títulos do Tesouro a 10 anos dos seus níveis mais elevados desde 2002. Ainda assim, o S&P 500 recuperou as suas perdas iniciais depois de os dados da indústria transformadora dos EUA terem revelado um aumento acentuado nos custos das matérias-primas, mantendo vivas as preocupações com a inflação.
- A Europa continua a ser o elo mais fraco. As preocupações com as perspetivas orçamentais e políticas da França continuam a sustentar um prémio de risco mais elevado sobre a dívida francesa, enquanto as obrigações alemãs se mantêm relativamente estáveis. Os índices asiáticos também registam uma queda de cerca de 0,6%, com o Hang Seng da China a destacar-se negativamente após uma queda de quase 3%.
- O sentimento nos mercados acionistas está claramente mais fraco. Os índices asiáticos caminham para a sua pior semana desde julho, enquanto as ações europeias estão a caminho da sua semana mais fraca desde abril. A pressão é também visível no Reino Unido, onde as taxas de rendibilidade das obrigações de longo prazo subiram brevemente acima dos 6%, destacando a dimensão do stress no mercado obrigacionista.
- O Índice do Dólar dos EUA mantém-se forte e caminha para o terceiro ganho semanal consecutivo, apoiado pela relativa resiliência da economia norte-americana. O petróleo Brent interrompeu a sua subida e está a ser negociado perto dos 102 dólares após duas sessões positivas consecutivas, enquanto o cobre caminha para a sua maior queda semanal desde maio.
- No que diz respeito ao relatório NFP dos EUA de hoje, às 12h30 GMT, o consenso aponta para um aumento do emprego não agrícola em cerca de 90 000 postos de trabalho, enquanto se prevê que a taxa de desemprego se mantenha nos 4,1%. A geopolítica continua a ser um importante fator de risco, particularmente no contexto das tensões entre Washington e Teerão, que continuam a alimentar a incerteza em torno da inflação e dos preços da energia.
- O vice-presidente da Reserva Federal, Philip Jefferson, sugeriu que os decisores políticos poderão precisar de mais tempo para avaliar se são necessários novos aumentos das taxas de juro. O presidente da Reserva Federal de Nova Iorque, John Williams, fez comentários semelhantes anteriormente, afirmando que não havia urgência em considerar outro aumento após o aumento das taxas em setembro.
- Donald Trump afirmou que, com base na informação de que teve conhecimento até ao momento, o Irão poderá estar por trás do ataque terrorista frustrado em Israel. Segundo relatos, o Pentágono estará a considerar o envio de mais um porta-aviões e de 10 000 soldados adicionais para o Médio Oriente, enquanto os EUA estão a enviar sistemas de defesa aérea Patriot adicionais para a Arábia Saudita e para as proximidades das instalações energéticas do Catar, de acordo com a Axios.
- Fontes iranianas citadas pela Mehr News relataram que um superpetroleiro com uma capacidade de cerca de 2,5 milhões de barris, que alegadamente transitava pelo Estreito de Ormuz «ilegalmente», foi atingido a cerca de 8 km da costa de Omã. A embarcação estaria em chamas, embora as notícias ainda necessitem de confirmação independente.
- Vladimir Putin afirmou ontem que a Rússia está pronta para negociações de paz e pretende concluí-las o mais rapidamente possível, mas apenas nos termos que Moscovo considere aceitáveis para a opinião pública russa. Afirmou ainda que a Rússia necessita de garantias de segurança relativamente à Ucrânia, referindo-se aos ganhos territoriais russos em setembro. A Ucrânia afirmou que as forças russas atacaram hoje uma das pontes e bombardearam Kiev.
- As ações da Nike (NKE.US) estão a cair 8%, atingindo o seu nível mais baixo desde 2013. A empresa divulgou um resultado por ação (EPS) no primeiro trimestre de 0,48 dólares, contra os 0,44 dólares esperados, o que representa uma descida em relação aos 0,49 dólares do ano anterior, enquanto a receita situou-se nos 11,21 mil milhões de dólares, contra os 11,33 mil milhões de dólares previstos pelo consenso. A receita da marca Nike atingiu 10,95 mil milhões de dólares, contra os 11,09 mil milhões de dólares esperados. A margem bruta melhorou para 42,8%, face aos 42,2% do ano anterior, mas o EBIT na China situou-se nos 248 milhões de dólares, bem abaixo da estimativa de 312,2 milhões de dólares, enquanto os inventários totalizaram 7,80 mil milhões de dólares, contra os 7,96 mil milhões de dólares esperados. A empresa prevê ainda que a receita do ano fiscal de 2027 registe uma queda na casa dos 15% e que o EPS ajustado se situe entre 1,15 e 1,35 dólares, o que sublinha a pressão contínua sobre a procura e a rentabilidade, apesar da melhoria na margem bruta.
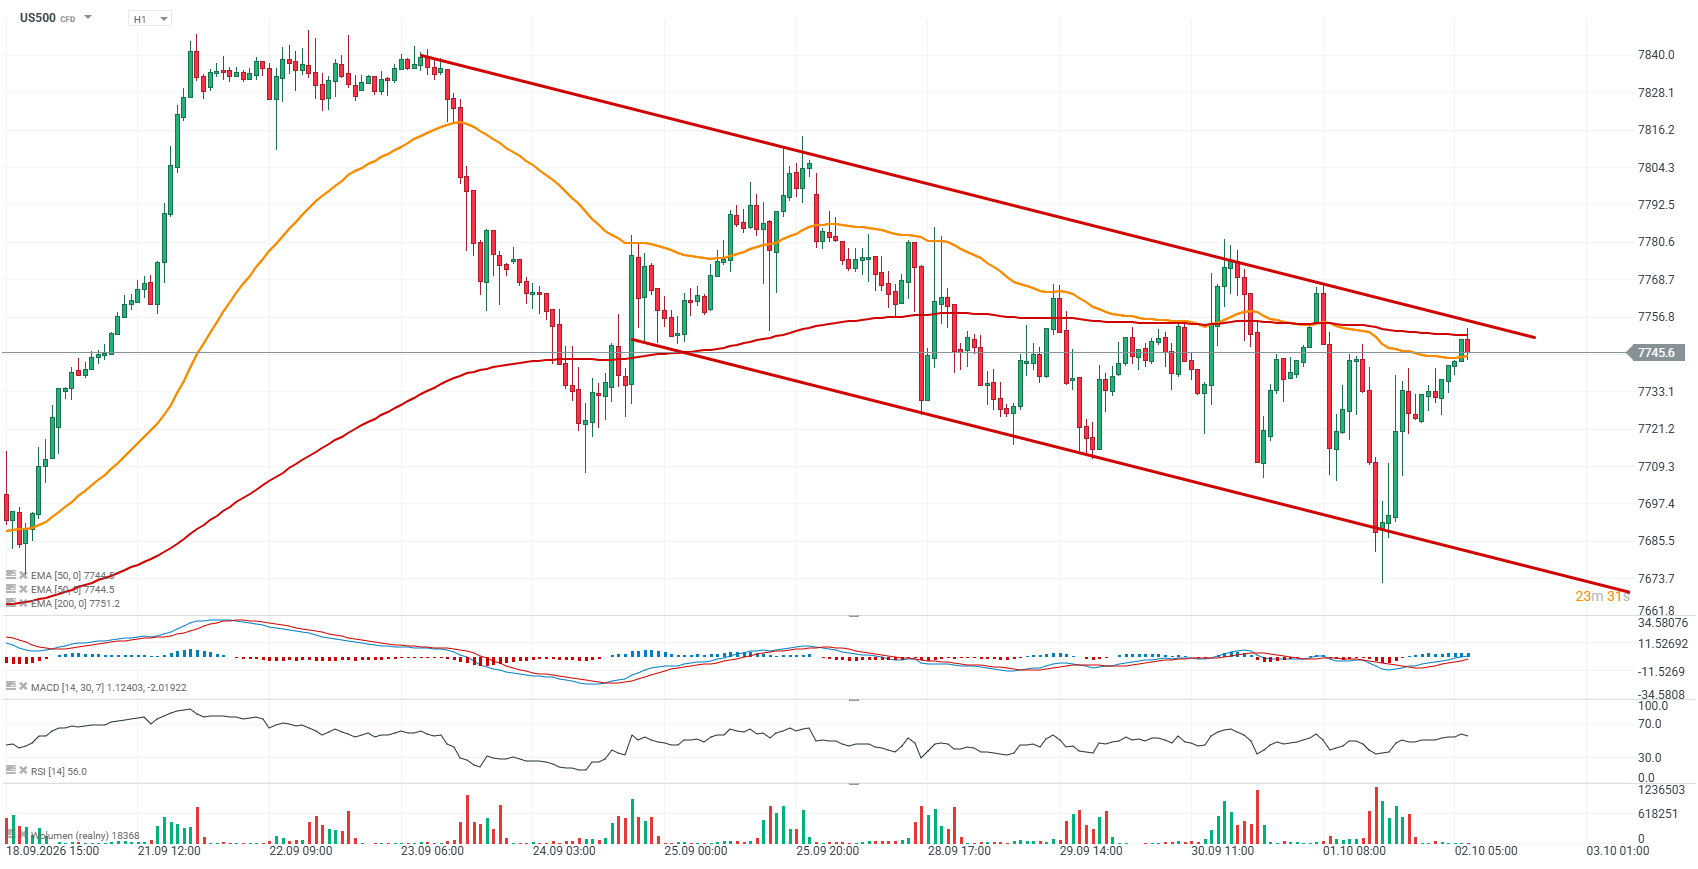
Gráfico do US500 (intervalo H1)
Desde 23 de setembro, o contrato de futuros do S&P 500 tem vindo a recuar e está atualmente a ser negociado perto do limite superior de um canal de preços descendente, onde os 7 750 pontos parecem constituir um nível de resistência chave, enquanto o limite inferior se situa em torno dos 7 670 pontos. O índice de referência está também a testar a sua média móvel exponencial de 200 dias (EMA200) no gráfico diário, e uma quebra acima deste nível constituiria um desafio fundamental a curto prazo.
 Fonte: XTB

Gráfico do dia: HK.cash
🔴 As Melhores Ações Para Outubro



Resumo diário: Wall Street recupera-se com o destaque da Micron e a nova subida dos preços do petróleo

Ação da Semana: Micron. O ciclo das memórias na era da inteligência artificial
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.