


As ações globais mantêm-se próximas de máximos históricos, apesar da pressão exercida pelos preços elevados das matérias-primas e pelas taxas de rendibilidade das obrigações muito elevadas. As valorizações registadas ontem em Wall Street foram, mais uma vez, lideradas pelo setor tecnológico: o Nasdaq 100 fechou num máximo histórico, enquanto as valorizações da Nvidia e da Microsoft colocaram o S&P 500 a menos de 0,5% do seu máximo de sempre.
- O sentimento na Ásia também se mantém relativamente positivo, embora a amplitude do movimento seja modesta. O índice MSCI Ásia-Pacífico valorizou cerca de 0,1% e mantém-se aproximadamente 2% abaixo do seu máximo histórico, enquanto o Índice MSCI All Country World se situa a menos de 1,5% abaixo do seu pico de agosto. Os futuros sobre ações na Europa e nos EUA apontam para uma tentativa de prolongar os ganhos.
- O mercado obrigacionista continua a ser a principal fonte de pressão sobre as valorizações dos ativos de risco. A taxa de rendibilidade dos títulos do Tesouro dos EUA a 10 anos subiu para cerca de 5,32%, um nível que não se observava desde 2002, enquanto a taxa a 2 anos se aproximou dos 4,83%. As vendas alastraram-se também às obrigações do Estado no Japão, na Austrália e na Nova Zelândia, destacando a natureza cada vez mais global da pressão nos mercados de rendimento fixo.
- O ouro está a registar uma ligeira descida, enquanto o petróleo tenta recuperar parte das suas perdas recentes. O ouro recuou cerca de 0,4%, para aproximadamente 4 120 dólares por onça, enquanto o petróleo Brent subiu 0,6%, para cerca de 100,9 dólares por barril. Os preços elevados do petróleo continuam a ser um importante fator inflacionista, reforçando potencialmente as expectativas de uma política monetária restritiva e limitando a margem para uma descida das taxas de rendibilidade das obrigações.
- O euro continua sob pressão e está a ser negociado perto dos mínimos de 17 meses. A moeda única está a ser prejudicada por uma combinação de custos de financiamento crescentes e de uma deterioração das perspetivas orçamentais em França, o que está a aumentar o prémio de risco associado aos ativos europeus.
- A França continua a ser uma das principais áreas de foco na Europa. Espera-se que Marine Le Pen e o seu partido apresentem propostas orçamentais alternativas e um plano para reduzir o défice, o que poderá ter implicações para o mercado obrigacionista francês, para o euro e para o sentimento geral em relação aos ativos da zona do euro.
- Com a agenda macroeconómica relativamente pouco preenchida, é provável que os mercados procurem um novo catalisador. A curto prazo, novas oscilações nas taxas de rendibilidade das obrigações, nos preços do petróleo e na evolução da situação orçamental da França poderão revelar-se decisivas para determinar se os índices bolsistas conseguirão manter-se próximos de máximos históricos ou se os custos de financiamento elevados começarão a pesar mais fortemente nas valorizações.
- A Samsung Electronics registou uma queda de quase 2%, enquanto a SK Hynix caiu cerca de 3,5%, apresentando um desempenho claramente inferior ao do setor dos semicondutores em geral. Os investidores mantêm-se cautelosos na véspera da divulgação dos resultados do terceiro trimestre, com as preocupações centradas na força do won coreano, no aumento dos custos, numa possível desaceleração da procura de chips relacionados com a IA e em atrasos em alguns projetos de centros de dados nos EUA.
- Ao mesmo tempo, as expectativas em relação aos resultados continuam elevadas. A Samsung deverá divulgar resultados preliminares ainda esta semana, enquanto a SK Hynix deverá apresentar os seus resultados no final de outubro. Os resultados sólidos da Micron também têm sustentado o otimismo em relação ao setor, sugerindo que a procura por chips de memória e componentes relacionados com a IA se manteve robusta, pelo menos até ao final de setembro.
- Donald Trump comentou ontem as notícias sobre uma possível presença militar dos EUA na Europa Central e Oriental, afirmando que iria «analisar» a questão de uma base na Lituânia, acrescentando ainda que uma base dos EUA na Polónia «poderia vir a acontecer». Referiu igualmente que os problemas no mercado do gasóleo estavam, em parte, ligados a ataques a refinarias russas e sugeriu que as tensões envolvendo o Reino Unido seriam controladas. Trump indicou ainda que o Irão poderá ter sido responsável pelo incidente com a aeronave da FlyDubai e advertiu que Teerão enfrentaria uma resposta muito forte caso tivesse drones de combate a operar no Reino Unido.
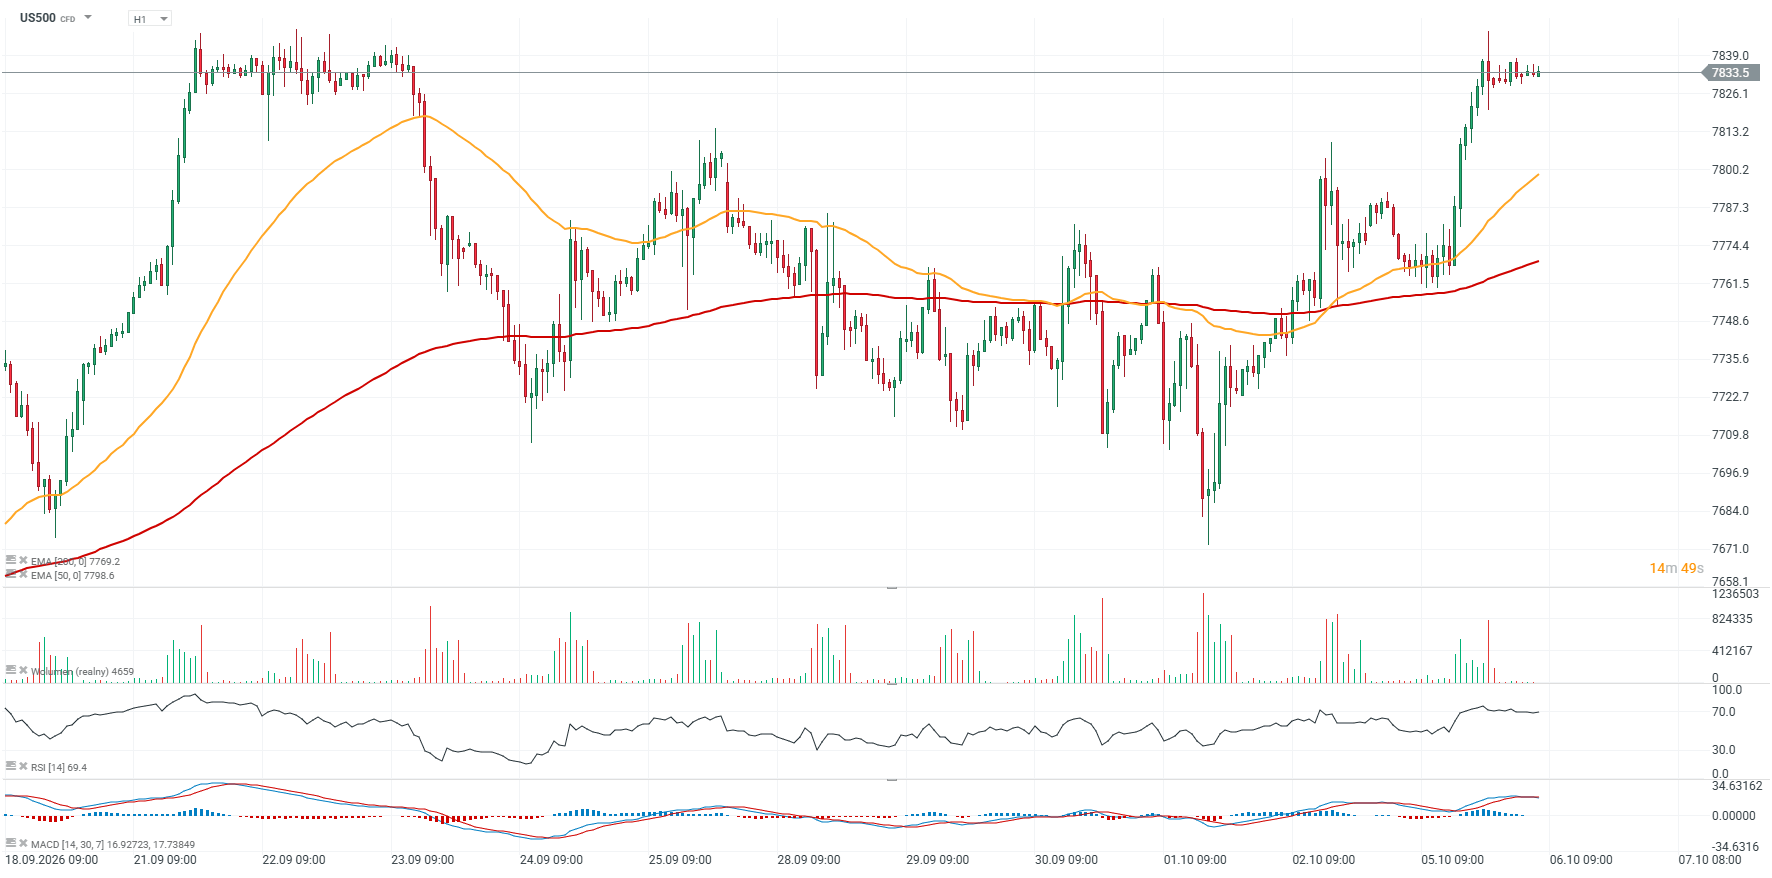
US500 (intervalo D1)
O US500 igualou ontem o máximo histórico estabelecido a 22 de setembro, enquanto o impulso de alta se mantém intacto, com o RSI ainda relativamente elevado e próximo dos 70. O suporte mais próximo parece situar-se em torno dos 7 800 pontos, onde a MME de 50 dias (linha laranja) converge com as reações dos preços observadas na última semana de setembro e no início de outubro. Os principais níveis de resistência situam-se em torno dos 7 850 e 8 000 pontos.
 Fonte: xStation5
Calendário económico: Vendas a retalho nos EUA

Gráfico do dia: EUR/USD


Resumo do dia: US100 atinge novos máximos devido aos dados fracos do NFP
ÚLTIMA HORA: Dados do NFP dos EUA surpreendem negativamente; o dólar americano desce🔥
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.