


Wall Street recuperou ontem a maior parte das perdas registadas recentemente, com o S&P 500 a encerrar a sessão praticamente estável, apesar de a maioria das empresas cotadas ter registado ganhos. O clima de mercado melhorou na sequência dos comentários de John Williams, da Reserva Federal, que sugeriu que poderá ainda ser necessário um novo aumento das taxas de juro este ano, mas que é improvável que sejam necessários novos aumentos em 2027.
- As taxas de juro dos títulos do Tesouro recuaram, enquanto a pressão sobre o setor tecnológico abrandou na segunda metade da sessão. O índice dos semicondutores encerrou ontem com uma descida de apenas cerca de 0,2%, recuperando grande parte das perdas registadas anteriormente, enquanto as ações da Microsoft atingiram um máximo histórico, ilustrando como a fraqueza numa parte de Wall Street pode ser compensada pela força noutras áreas.
- O sentimento no setor tecnológico continua mais fraco na sequência dos resultados mistos da ASML, enquanto o dólar norte-americano regista hoje uma ligeira descida. Os futuros do Nasdaq 100 e as ações europeias reduziram parte dos seus ganhos depois de a ASML ter alertado para a possibilidade de a oferta não conseguir satisfazer plenamente a procura nos próximos dois anos, embora a empresa tenha, simultaneamente, revisto em alta o limite inferior das suas previsões de vendas para 2026, impulsionadas pela forte procura relacionada com a IA.
- A ASML registou vendas líquidas no terceiro trimestre de 11,66 mil milhões de euros, contra os 11,72 mil milhões de euros esperados, enquanto o lucro líquido excedeu significativamente as estimativas dos analistas, atingindo 4,96 mil milhões de euros, em comparação com a previsão de 4,1 mil milhões de euros. A empresa também ajustou a sua previsão de receitas para o ano inteiro para 44–45 mil milhões de euros, elevando o limite inferior dos anteriores 43 mil milhões de euros.
- Para o quarto trimestre, a ASML prevê vendas líquidas entre 14,2 mil milhões e 15,2 mil milhões de euros, com o limite superior do intervalo acima do consenso da LSEG de 14,2 mil milhões de euros. Um apoio adicional às perspetivas a longo prazo da empresa advém do compromisso da Samsung e da TSMC de utilizarem sistemas EUV de alta NA, que se espera que desempenhem um papel fundamental na próxima geração de semicondutores avançados.
- Hoje, a atenção centrar-se-á no relatório do IPC dos EUA, às 13h30. O mercado espera que a inflação acelere para 3,6% em termos homólogos, face aos 3,4% anteriores, e para 0,6% em termos mensais, face aos 0,4%. Os preços mais elevados da gasolina poderão elevar o valor global de setembro, embora se espere que as pressões subjacentes sobre os preços, excluindo alimentos e energia, mostrem sinais de moderação. Ao mesmo tempo, Christopher Waller observou que as rendibilidades elevadas das obrigações do Tesouro a longo prazo já estão a restringir as condições financeiras em setores sensíveis às taxas de juro, como o imobiliário e o automóvel, o que poderá reduzir a necessidade de novos aumentos das taxas de juro.
- A BlackRock e o Bank of America deverão divulgar os seus resultados antes da abertura do mercado norte-americano. Os investidores estarão também atentos aos desenvolvimentos do «Anthropic Investor Day», por volta das 16h00, que poderão influenciar o sentimento em todo o setor da IA. Barkin, do Fed, tem uma intervenção marcada para as 19h30, enquanto às 20h00 o Fed publicará o seu «Beige Book», fornecendo informações adicionais sobre as condições no setor privado dos EUA.
- As ações asiáticas estão a tentar recuperar, com o Índice MSCI Ásia-Pacífico a subir cerca de 0,5% após duas sessões consecutivas de perdas, embora a China continue a ser um ponto relativamente fraco na região. O CSI 300 registou uma descida de cerca de 0,3% e aproxima-se do território técnico de mercado em baixa, após ter caído mais de 15% em relação ao seu pico de junho.
- A inflação do IPC da China em setembro ficou ligeiramente abaixo das expectativas, situando-se nos 0,9% em termos homólogos, contra uma previsão de 1,0% e os 0,8% registados anteriormente, enquanto, numa base mensal, subiu 0,2% em comparação com os 0,4% anteriores. A inflação dos preços no produtor, por sua vez, aumentou 5,0% em termos homólogos, contra os 4,4% esperados e os 3,8% registados anteriormente.
- O petróleo Brent registou uma subida de cerca de 0,6% e ultrapassou os 106 dólares por barril, num contexto de intensificação dos ataques no Médio Oriente e de crescente incerteza quanto à retoma dos embarques de energia provenientes do Golfo Pérsico. Ontem, os houthis alertaram para possíveis ataques às infraestruturas petrolíferas sauditas.
- A Reserva Federal mantém-se empenhada na sua meta de inflação de 2%, tendo Susan Collins sublinhado que o banco central não está a reconsiderá-la. Referiu ainda que a Reserva Federal está a adotar uma visão holística da economia ao avaliar a política monetária, prestando especial atenção à amplitude das pressões inflacionistas e ao elevado nível de incerteza económica.
- Collins reconheceu que as taxas de juro elevadas estão a criar desafios para a economia, ao mesmo tempo que os modelos da Reserva Federal também têm em conta os níveis da dívida pública. Isto sugere que as futuras decisões sobre as taxas continuarão a depender do equilíbrio entre a inflação, as condições económicas e os custos da manutenção de uma política monetária restritiva.
- Os riscos geopolíticos e energéticos também permanecem em segundo plano: O CENTCOM afirmou que as forças norte-americanas ajudaram os parceiros do Golfo a transportar mais de 19 milhões de barris de petróleo através do Estreito, enquanto o Presidente Zelenskiy afirmou que um ataque com mísseis balísticos russos a Kiev teve como alvo principal as infraestruturas energéticas, incluindo a CHPP-4.
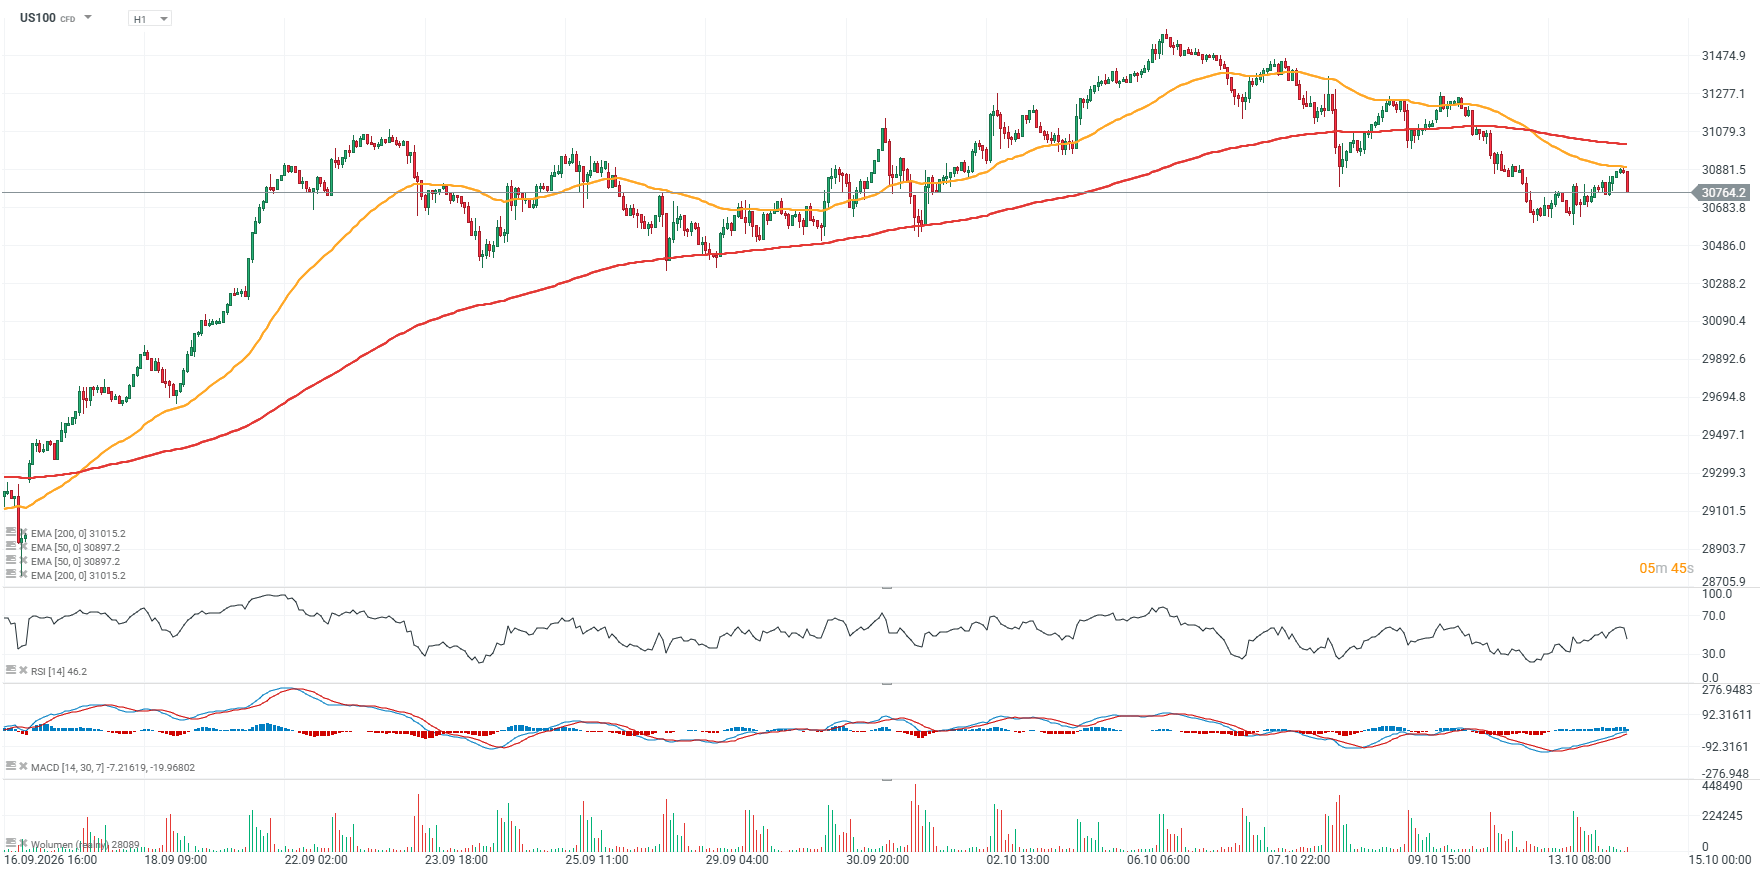
Gráfico do US100 (intervalo H1)
O contrato de futuros do Nasdaq 100 registou mais uma vez uma retração pouco depois de atingir a EMA50 (linha laranja, em torno dos 30 900 pontos), que continua a ser o principal nível de resistência por enquanto.
Fonte: XTB


França: uma crise de dívida ou de credibilidade?



Calendário económico: Ínicio da temporada dos earnings (13.10.2026)



Destaques da manhã (13.10.2026)



📊Europa recupera, apesar da subida do preço do petróleo e do dólar
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.