


As tensões no Estreito de Ormuz estão a agravar-se rapidamente — o navio porta-contentores GFS Pride, registado em Singapura, afundou-se após ter sido atingido por um projétil não identificado, e uma segunda embarcação (o GFS Giselle) sofreu danos no casco. As autoridades marítimas de Singapura classificaram os ataques como «injustificados e em violação do direito internacional». O Irão está a intensificar a sua retórica — o comandante do IRGC, Ali Ozmaei, terá afirmado que Teerão está a «contar os momentos» até poder afundar navios de guerra norte-americanos.
Os EUA afirmam que controlam o estreito — o CENTCOM respondeu que «as forças norte-americanas e os parceiros regionais controlam claramente o Estreito de Ormuz». Além disso, o IRGC terá ordenado a evacuação de bases militares no meio de receios crescentes de um ataque dos EUA, sugerindo que a escalada poderá acelerar. Entretanto, os ataques houthis às instalações da Saudi Aramco continuam em segundo plano, fazendo subir o prémio de risco no mercado petrolífero.
Na frente Rússia-Ucrânia, surgiu uma disputa em torno do Starlink — a Ucrânia acusou a SpaceX de impor limites de velocidade aos terminais ativos sem aviso prévio, o que perturbou as operações com drones. Elon Musk respondeu que os sistemas Starshield são propriedade do governo dos EUA e que quaisquer restrições «dependem, em última instância, do presidente». Algumas das restrições já foram parcialmente levantadas, mas Kiev exige que os limites sejam completamente removidos. As tensões também estão a aumentar em torno do «cessar-fogo energético» anunciado por Trump, que Zelenskyy acusa a Rússia de violar.
O principal desenvolvimento económico continua a ser o IPC dos EUA de setembro, mais elevado do que o esperado — a inflação subjacente subiu para 2,6% em termos homólogos (previsão: 2,5%), enquanto o índice global subiu para 3,7% em termos homólogos, impulsionado por um aumento de 5,2% no índice da energia. Isto é um resultado direto dos elevados preços dos combustíveis associados à guerra com o Irão — a gasolina custa, em média, 4,33 dólares por galão, em comparação com os 3,08 dólares registados há um ano. Os dados alimentaram as preocupações de que a Reserva Federal possa tornar a política monetária mais restritiva ainda este ano.
A reação no mercado obrigacionista, no entanto, é contraintuitiva — apesar do valor elevado do IPC, as taxas de rendibilidade das obrigações registaram inicialmente um pico, para depois perderem rapidamente todos esses ganhos e continuarem a cair. A taxa de rendibilidade das obrigações do Tesouro dos EUA a 10 anos caiu para cerca de 5,10%, o seu nível mais baixo em três semanas (mais de 20 pontos base abaixo do seu pico registado após a divulgação do IPC). A interpretação mais simples: a onda de vendas impulsionada pela IA está a fazer baixar as expectativas de crescimento, e as obrigações estão, mais uma vez, a servir de cobertura contra as ações. O mercado está a precificar uma probabilidade de cerca de 29% de um aumento das taxas pelo Fed em outubro (um aumento em relação aos 22%), mas considera que há cerca de 75% de probabilidade de as taxas se manterem inalteradas.
A retórica do Fed continua hawkish, mas não há pressa — Mary Daly (Fed de São Francisco) afirmou que novos aumentos das taxas são «mais prováveis do que improváveis», mas não vê necessidade de agir em outubro. Goolsbee classificou o valor do IPC como «desanimador», e o Livro Bege apontou para pressões sobre os preços impulsionadas pelo gasóleo. O Citi já adiou as suas expectativas quanto a um aumento das taxas em dezembro. Hoje, a atenção do mercado centrar-se-á nos discursos de responsáveis do Fed em Banguecoque, incluindo o presidente do Fed, Kevin Warsh.
Wall Street registou o seu terceiro dia consecutivo de perdas — o S&P 500 caiu 1,11% (para 7 718,94), o Nasdaq Composite desceu 1,88% (o seu pior dia desde 23 de julho) e o índice de semicondutores SOX prolongou a sua queda pelo sexto dia consecutivo. O Dow Jones mostrou-se relativamente resistente, perdendo apenas 0,09%. As empresas de IA sensíveis aos custos de financiamento — Oracle, CoreWeave e Nvidia — foram as que sofreram maior pressão.
O problema do mercado, no entanto, pode ser mais profundo do que a inflação — por baixo da superfície do índice, a amplitude do mercado está claramente a desmoronar-se. Apenas cerca de 18% das empresas do S&P 500 estão a ser negociadas acima da sua média móvel de 50 sessões, e cerca de 27% estão acima da sua média móvel de 200 sessões, o que significa que mais de 80% das ações estão a ser negociadas abaixo da sua tendência de curto prazo. Além disso, a correlação de 52 semanas entre os índices ponderados por igual e os ponderados pela capitalização bolsista caiu para cerca de 0,67 — o valor mais baixo de que há registo (durante quase 15 anos antes da pandemia, manteve-se na faixa de 0,95–0,99). Este é um sinal de que o índice está a ser sustentado por empresas de mega-capitalização, mascarando a fraqueza do resto do mercado.
A Ásia assistiu a um verdadeiro banho de sangue no setor tecnológico — o KOSPI da Coreia do Sul desceu quase 8 % e o KOSDAQ caiu 8 %, o que provocou uma suspensão das negociações durante 20 minutos. O Nikkei 225 do Japão chegou a cair mais de 5% durante a sessão (para cerca de 64 300 pontos), embora o índice Topix, de maior abrangência, tenha registado uma descida mais moderada (–2,5%). A onda de vendas foi um eco das quedas em Wall Street, agravada por preocupações quanto ao financiamento de investimentos em IA.
O epicentro da onda de vendas é o setor de memórias e equipamentos para chips — a SK Hynix e a Kioxia desceram mais de 11%, a Samsung Electronics caiu cerca de 9,3% e a japonesa Advantest registou uma queda de quase 14%. A SoftBank (o principal investidor na OpenAI) perdeu cerca de 9,4% e a Tokyo Electron perdeu mais de 7%. O sentimento do mercado está a ser afetado por preocupações com um excesso de oferta de memória que poderá começar já em 2029, bem como por um avanço da empresa chinesa CXMT na arquitetura 4F², o que sinaliza uma intensificação da concorrência — Musk acrescentou que a China irá produzir «MUITA memória RAM em 2028».
A tensão creditícia em torno da IA também está a aumentar — o custo dos swaps de incumprimento de crédito (CDS) para empresas tecnológicas está a atingir máximos históricos. Os spreads dos CDS a 5 anos da Oracle alargaram-se em 26 pontos base, atingindo um recorde de 288 pontos base; os da SoftBank, para 424 pontos base; e os da CoreWeave dispararam para mais de 1 000 pontos base — níveis normalmente associados a dívida em dificuldades. Isto demonstra que o mercado está cada vez mais a questionar não a procura por IA, mas sim o custo do financiamento da sua expansão.
Um dólar mais fraco está a dominar o mercado cambial — o índice do dólar está a recuar após ter atingido um máximo de 18 meses, em resultado da queda das taxas de rendibilidade. O euro valorizou-se cerca de 0,6%, para 1,1225, enquanto o iene ganhou terreno — o par USD/JPY caiu 0,4%, para cerca de 157,7. O iene é ainda mais apoiado pela retórica «hawkish» do Banco do Japão — Junko Koeda afirmou que o banco «não deve ser excessivamente cauteloso» no que diz respeito aos aumentos das taxas de juro, estimando que a taxa neutra se situe bem acima de 1%, em comparação com os atuais 1,25%.
O dólar australiano constitui uma exceção entre as moedas — o AUD enfraqueceu na sequência de dados dececionantes do mercado de trabalho. O emprego registou uma queda de 39 300 postos de trabalho em setembro (previsão: +20 000), e a taxa de desemprego manteve-se no máximo dos últimos cinco anos, de 4,7%. O mercado reduziu a probabilidade de um aumento das taxas pelo Banco da Austrália (RBA) em novembro para cerca de 15% (de quase 50% no início do mês), fazendo com que o par AUD/USD caísse para cerca de 0,6956.
No mercado de matérias-primas, os preços do petróleo estão a cair apesar das tensões geopolíticas — o Brent perdeu cerca de 1,7%, para cerca de 104,2 dólares, enquanto o WTI caiu para cerca de 94 dólares por barril. A razão prende-se com uma notícia da Reuters segundo a qual a administração Trump está a considerar aliviar as sanções sobre a «frota-sombra» para reduzir as taxas de frete, que atingiram níveis recorde, e aumentar os fluxos de petróleo provenientes do Golfo. Os elevados preços dos combustíveis representam um risco político na véspera das eleições especiais de novembro.
No relatório de outubro, a AIE alerta que as restrições no mercado do gasóleo poderão persistir até bem avançado o próximo ano, e novos ataques à Arábia Saudita ameaçam comprometer a recuperação da oferta. Os analistas salientam que a falta de progressos nas negociações entre os EUA e o Irão «deixa poucas hipóteses de o estreito reabrir totalmente», mas o petróleo saudita continua a chegar aos clientes através de rotas alternativas, e a libertação das reservas da AIE está a amortecer os preços.
O ouro está a recuperar da sua mínima semanal — o metal precioso valorizou cerca de 1%, para aproximadamente 4 146 dólares por onça, impulsionado por um dólar mais fraco e pela queda das taxas de rendibilidade, o que reduz o custo de deter um ativo que não rende juros. O apoio provém também de uma reportagem da Bloomberg que sugere que a China poderá deter mais dívida dos EUA do que os dados oficiais indicam (suspeita-se que parte dessa dívida seja canalizada através do Canadá, cujas participações aumentaram para quase 600 mil milhões de dólares). A prata subiu 0,7%, para cerca de 56 dólares, enquanto a platina e o paládio também registaram ganhos.
Entre as empresas individuais, destacam-se várias notícias — a Anthropic (criadora do Claude), na véspera da sua oferta pública inicial (IPO) em novembro, divulgou receitas no terceiro trimestre de 16,8 mil milhões de dólares (um aumento face aos 11,6 mil milhões de dólares no segundo trimestre e aos 4,7 mil milhões de dólares no primeiro trimestre), rentabilidade ajustada e fluxo de caixa positivo. Os investidores esperam que a empresa atinja 110 mil milhões de dólares em receitas anuais até ao final do ano. O Barclays observou que o anúncio de uma fusão entre a Tesla e a SpaceX poderá ocorrer já em dezembro.
Noutras empresas — a Netflix anunciou que iria despedir cerca de 6% da sua força de trabalho (aproximadamente 1 000 pessoas), principalmente dos departamentos de produto, tecnologia, jurídico e de recursos humanos. A OpenAI enfrenta processos judiciais movidos por oito estados dos EUA, que alegam que o ChatGPT prejudica as crianças e induz os pais em erro. A Rocket Lab adiou a estreia do seu foguetão Neutron para 2027 (as ações caíram 7% após o fecho do mercado), enquanto a CoreWeave registou uma queda superior a 15% devido a preocupações com o endividamento excessivo relacionado com a IA.
O mercado de criptomoedas está a registar uma onda de vendas na sequência de um clima de aversão ao risco — o Bitcoin caiu brevemente abaixo dos 81 000 dólares, e foram liquidadas posições no valor aproximado de 485 milhões de dólares. Atualmente, está a ser negociado em torno dos 80 900 dólares (–0,8%), sucumbindo à fuga generalizada ao risco desencadeada por preocupações com as taxas de juro e a IA.
O que esperar da sessão de negociação de hoje — a chave serão os dados dos EUA desta tarde: o IPP de setembro, as vendas a retalho e os pedidos semanais de subsídio de desemprego (às 14h30, hora local), que poderão inclinar ainda mais a balança das expectativas relativamente à Reserva Federal. O mercado estará também atento aos discursos de responsáveis do Fed em Banguecoque, incluindo o presidente do Fed, Kevin Warsh, bem como aos resultados da TSMC (que se prevê que registem o sexto trimestre recorde consecutivo, com o resultado líquido a subir 65% para aproximadamente 23,4 mil milhões de dólares; teleconferência às 8h00, hora local). Os bancos regionais — U.S. Bancorp, PNC e Charles Schwab — também irão divulgar os seus resultados nesta época. Em segundo plano, valerá a pena observar se a onda de vendas no setor tecnológico asiático se alastrará à abertura dos mercados europeus e se uma nova descida das taxas de rendibilidade irá aliviar a pressão sobre os mercados bolsistas.
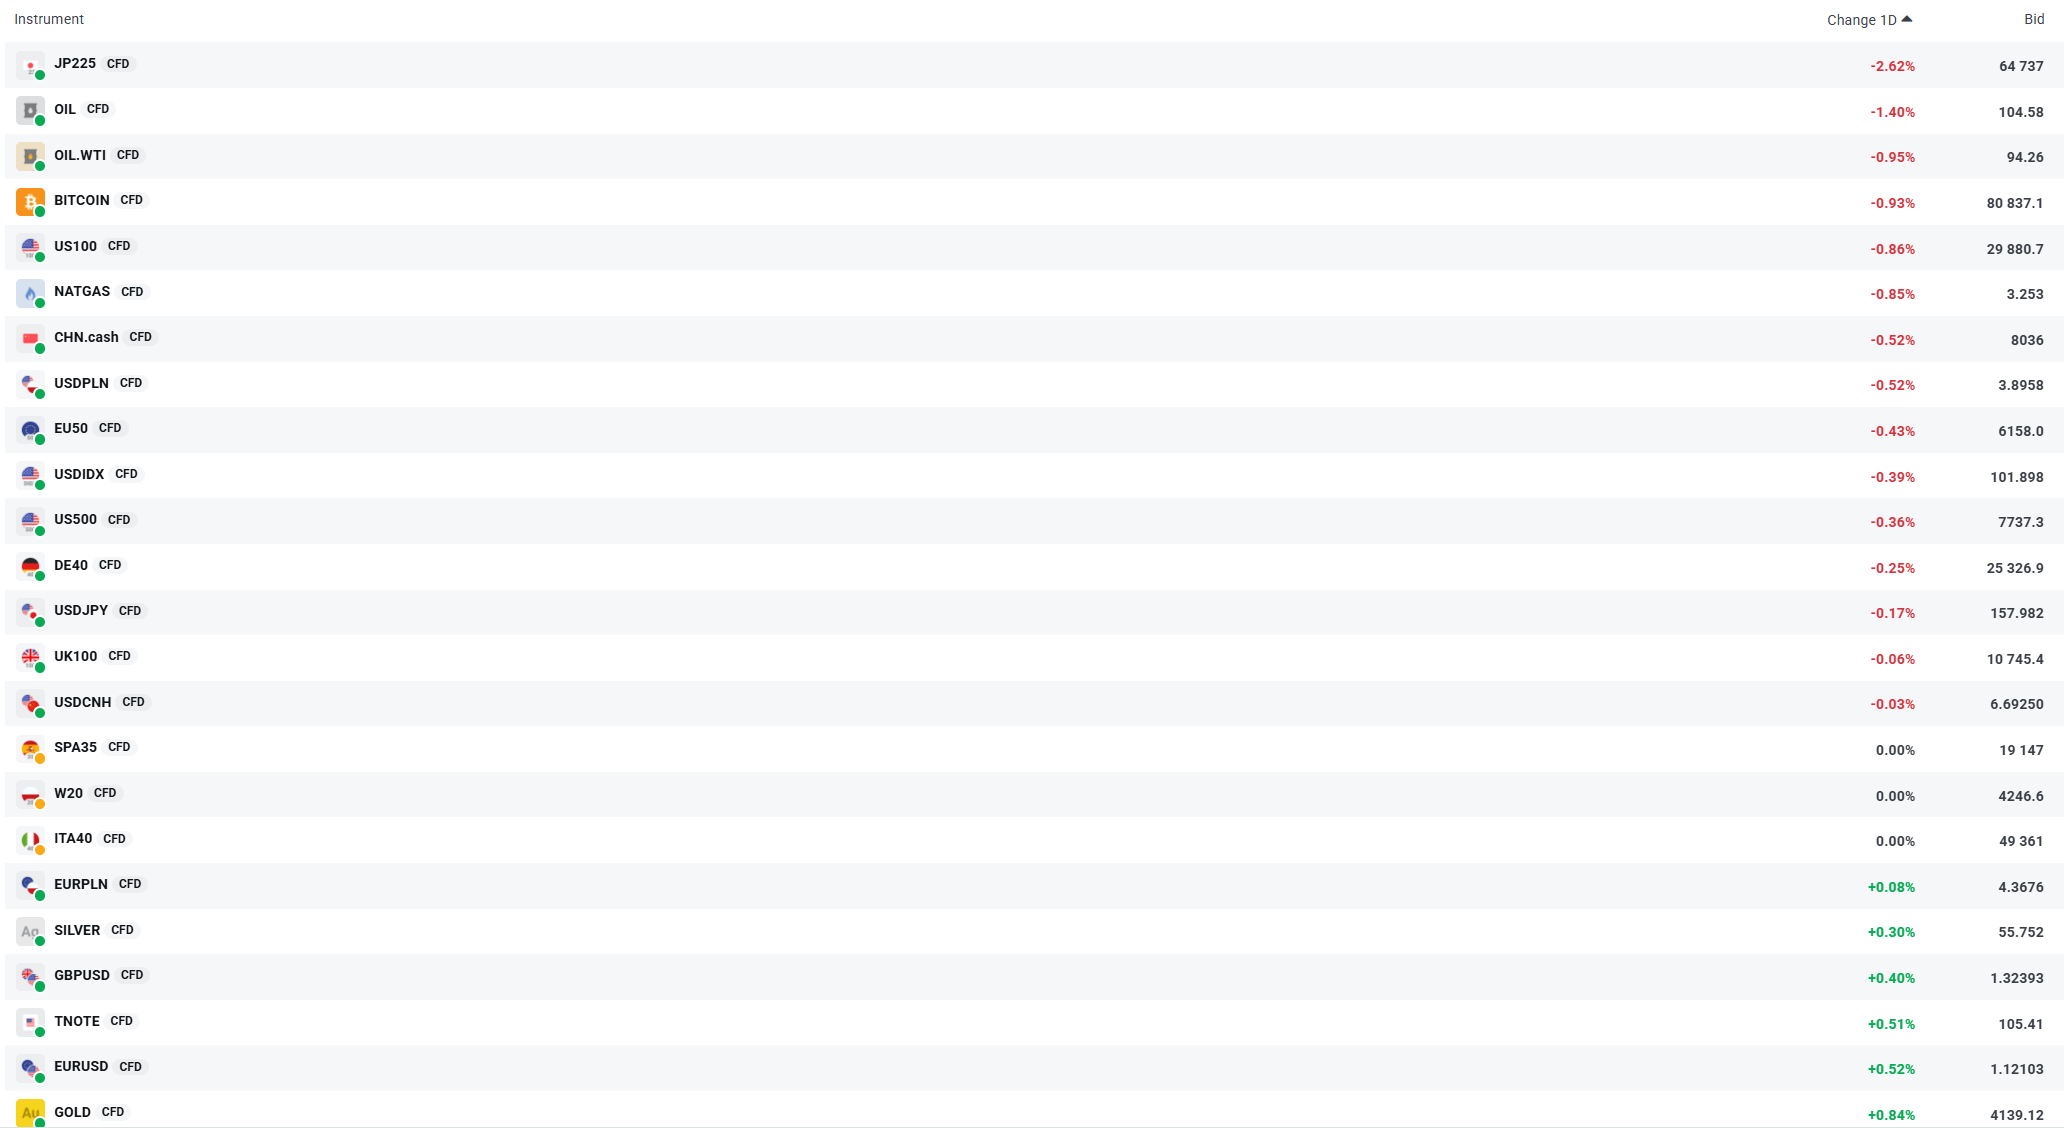
Fonte: xStation



Abertura EUA: os dados do IPC pesam sobre os índices norte-americanos (14.10.2026)

Aumentam as preocupações com a inflação nos EUA

Lufthansa ganha a TAP: o que está em jogo para Portugal?

Inflação nos EUA sai acima do esperado!🔥📈
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.