


A semana passada foi a pior para o Nasdaq desde abril de 2025 e o "Dia da Libertação", que provocou fortes momentos de volatilidade no mercado devido às tarifas. Hoje, os índices norte-americanos registam fortes subidas, com os contratos de futuros do Nasdaq 100 a subir mais de 1,3% e os do S&P 500 a registarem um aumento de cerca de 0,8%.
Gráfico 1: Percentagem de empresas do Nasdaq 100 acima da média móvel de 50 dias (2024 - 2026)
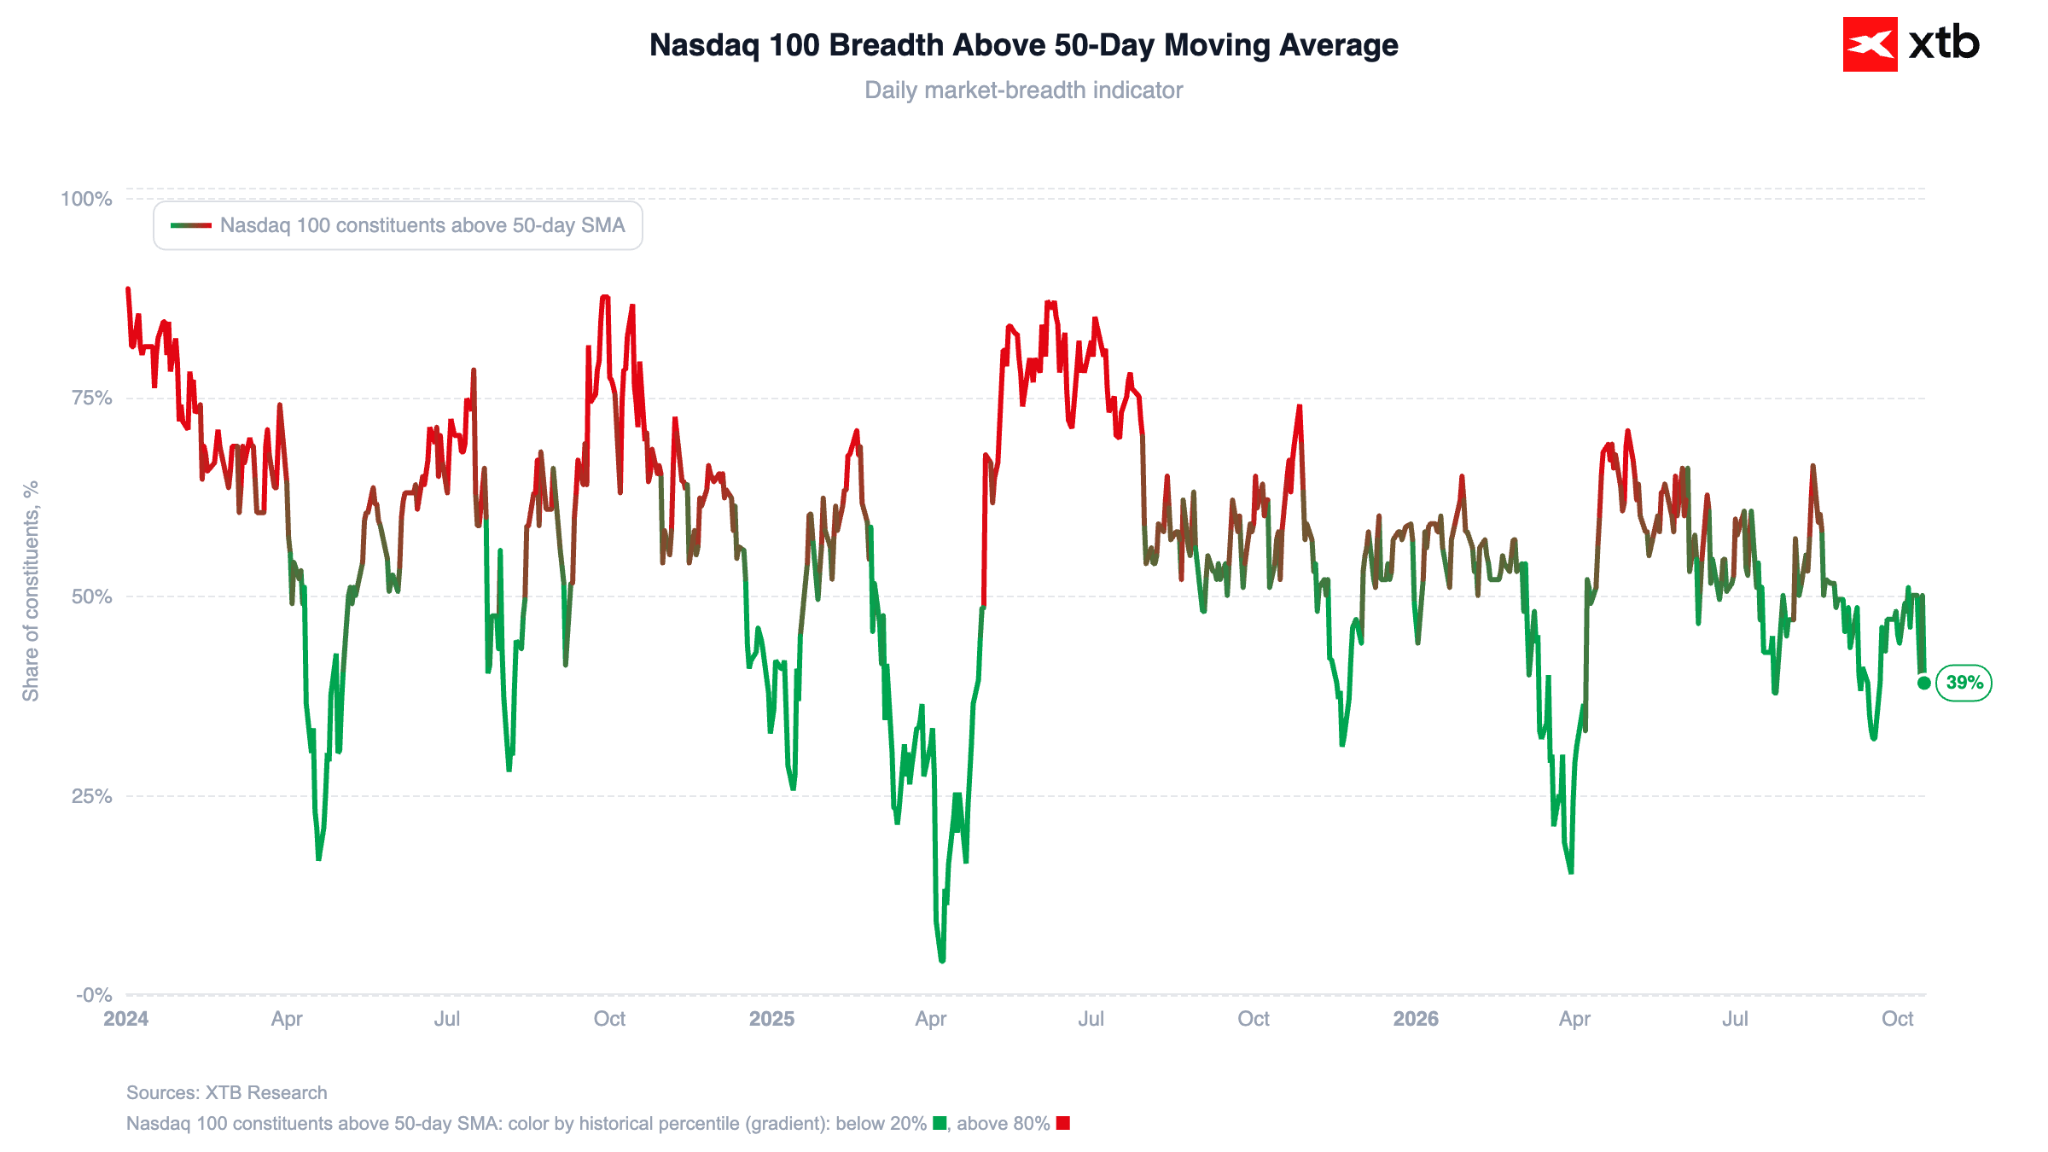
Fonte: XTB Research, 19.10.2026
Os investidores aguardam os relatórios trimestrais previstos para esta semana das maiores empresas tecnológicas: a Tesla, a Meta e a IBM irão publicar os seus resultados na quarta-feira, na sequência da Netflix, que os divulgará um dia antes.
Gráfico 2: Dashboard financeiro da Tesla (2024 - 2026)
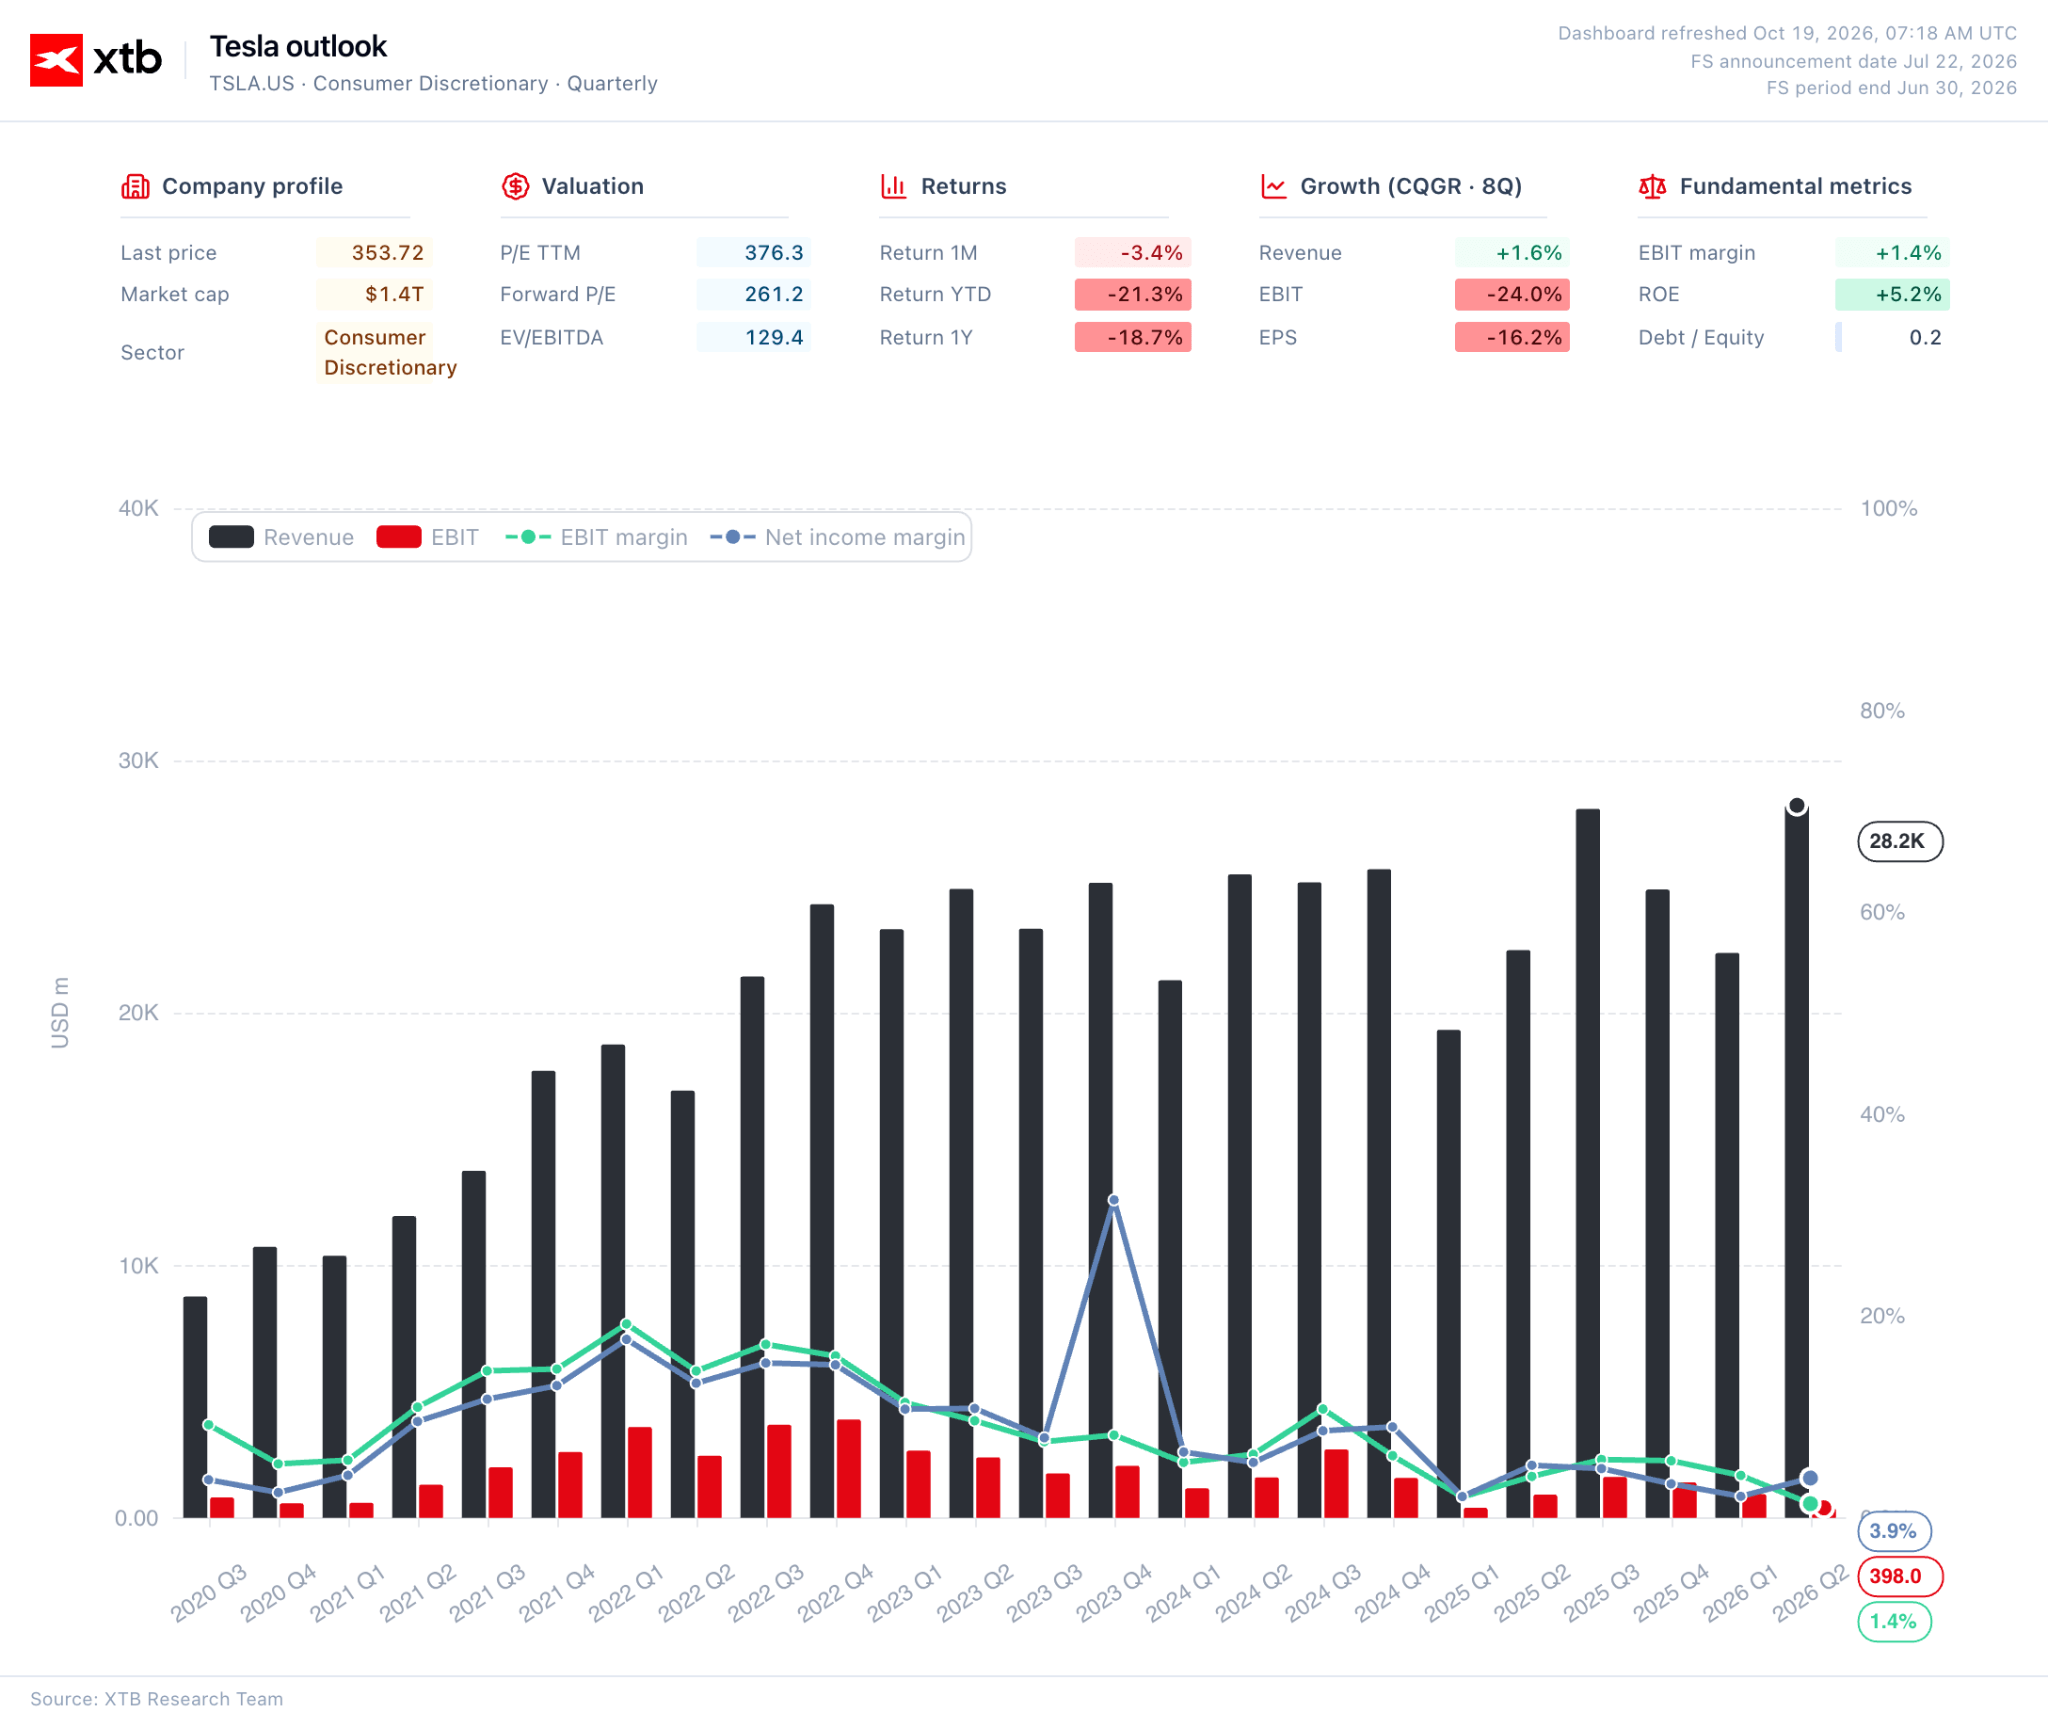
Fonte: XTB Research, 19.10.2026
No entanto, em segundo plano, subsistem pelo menos cinco questões fundamentais que irão pesar sobre o sentimento do mercado: as dúvidas crescentes em torno do financiamento do boom da IA, o regresso dos títulos do Tesouro dos EUA ao seu papel de porto seguro, a queda do petróleo bruto face a um pico de cinco meses, uma escalada acentuada das tensões geopolíticas entre os EUA e a Ucrânia e a ansiedade em relação à situação fiscal da França na sequência dos protestos do fim de semana.
📈 Ações
Ficou para trás a maior subida do índice VIX desde junho e a mais longa série de perdas do índice SOXX desde 2008. Hoje, o apetite pelo risco está a regressar aos mercados. Conforme referido anteriormente, os futuros do Nasdaq 100 registam uma subida de 1,3%, enquanto os futuros do S&P 500 registam uma subida de 0,8%.
Gráfico 3: Nasdaq 100 – Semicondutores (2026)
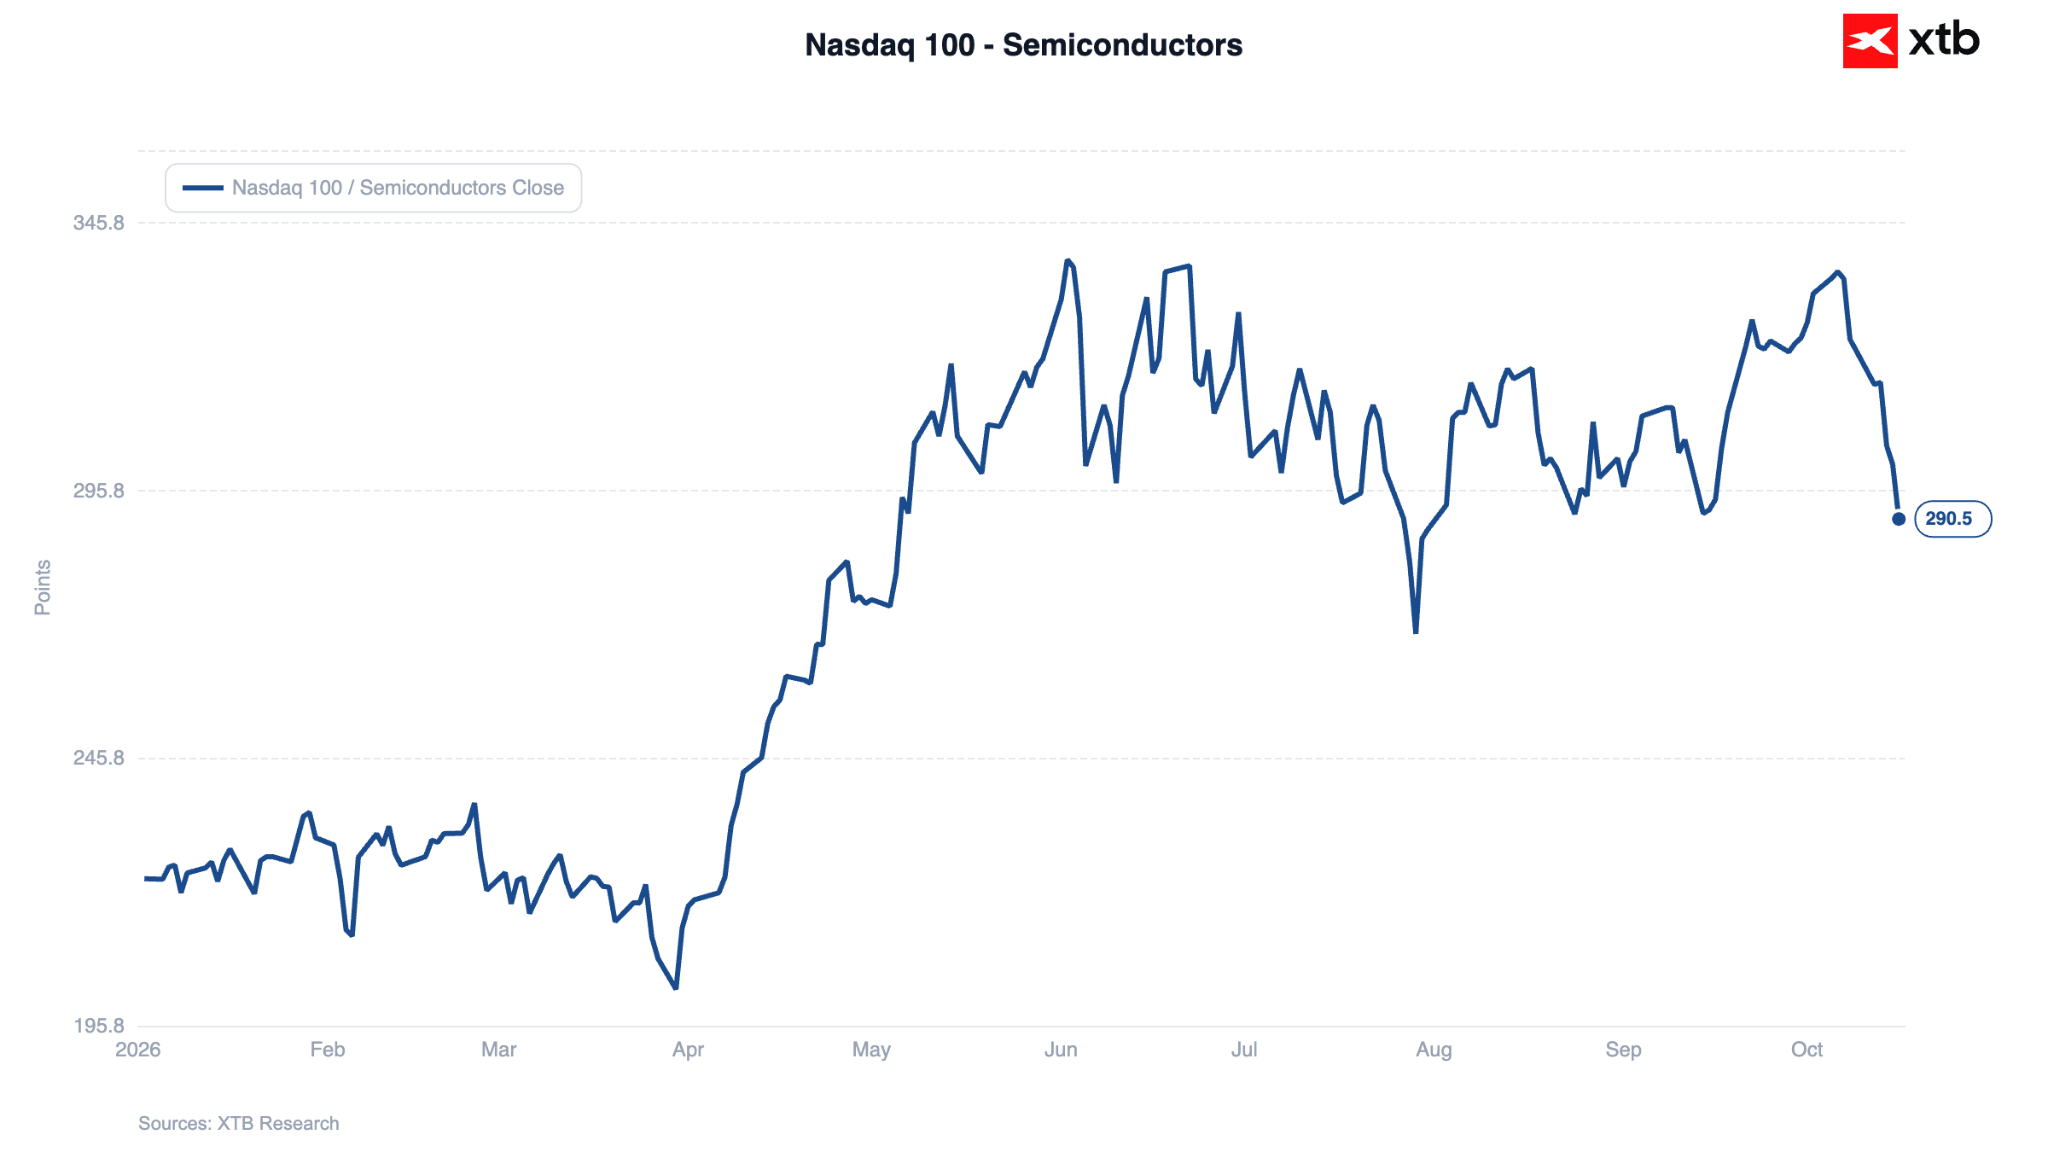
Fonte: XTB Research, 19.10.2026
Na Ásia, o panorama é misto: o Nikkei 225 do Japão regista uma descida de 0,8%, enquanto o Kospi da Coreia do Sul sobe cerca de 0,2%. O Índice Composto da Bolsa de Xangai mantém-se estável na sequência de um resultado do PIB superior ao esperado (mais informações abaixo). Os futuros europeus estão a perder terreno, com o Euro Stoxx 50 a registar uma queda de 0,3% na sequência dos protestos do fim de semana em França.
Vale a pena referir o novo modelo DeepSeek, que reacendeu as preocupações de que o desenvolvimento da IA possa exigir menos poder de computação do que o mercado pressupõe e, consequentemente, uma menor procura de microchips. Isto levou a uma breve onda de vendas entre os fabricantes asiáticos de chips, embora a maior parte dessas perdas já tenha sido recuperada.
Esta semana, a época de divulgação de resultados assumirá o protagonismo. Na terça-feira, a Netflix divulgará os seus resultados, seguida, um dia depois, pela Tesla, pela Meta e pela IBM. Isto representa o primeiro teste real à confiança dos investidores no «setor da IA» após a recente turbulência; o mercado estará atento aos resultados das hiperescaladoras para confirmar se os gigantescos gastos de capital estão a começar a traduzir-se em lucros.
A recente onda de vendas afetou mais fortemente a CoreWeave, um prestador de serviços na nuvem cujos principais acionistas incluem a Nvidia. As taxas de rendibilidade das suas obrigações atingiram, por breves instantes, os 15%. Outra fonte de nervosismo surgiu dos sinais de abrandamento do crescimento das receitas na Anthropic (notavelmente, a empresa anunciou que iria destinar 5% das suas ações a um novo fundo de «benefício público» destinado a mitigar o impacto negativo da IA no mercado de trabalho).
📈 Mercado da dívida
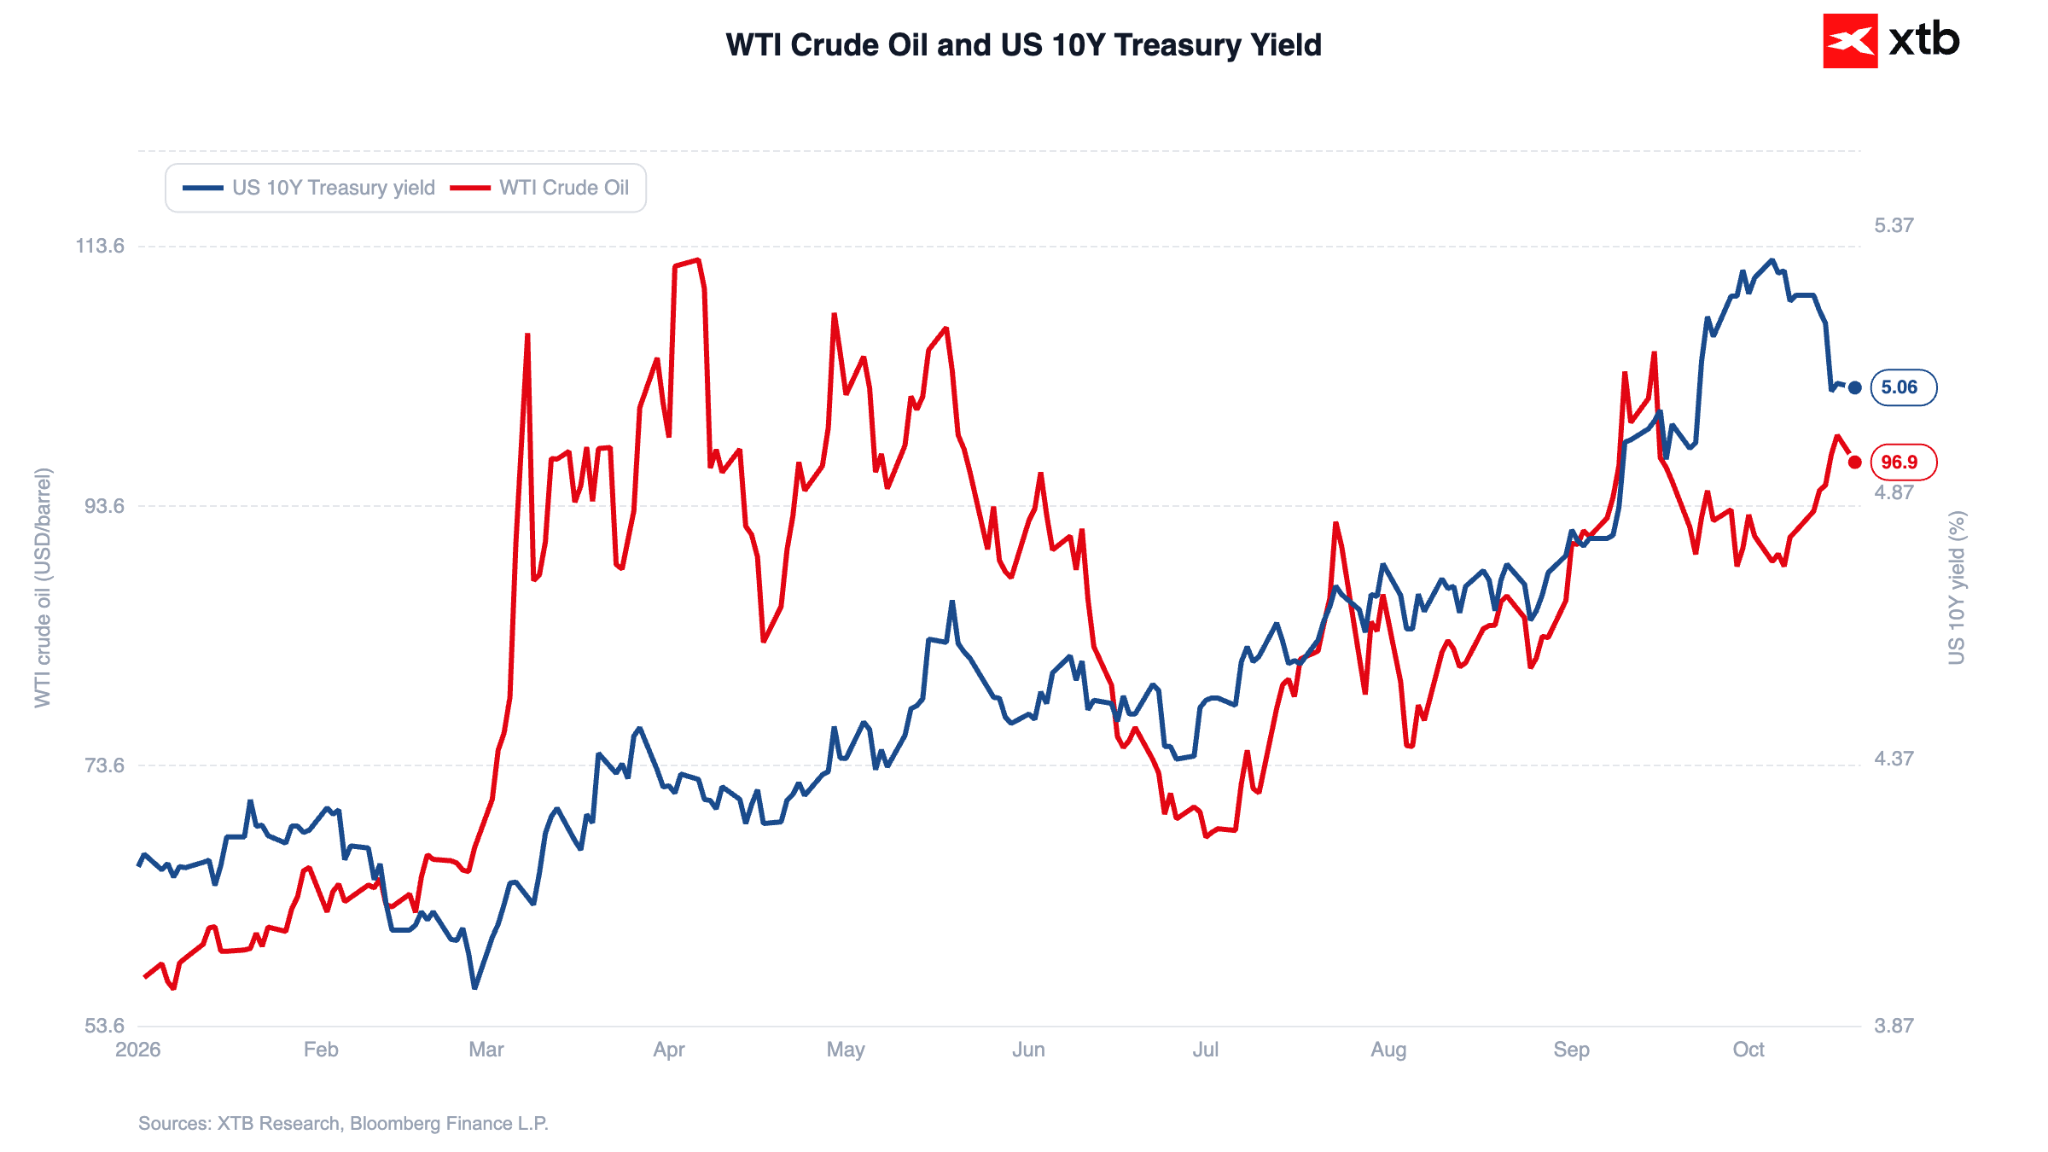
A tendência mais interessante dos últimos dias é a reviravolta no mercado obrigacionista. Os instrumentos de dívida norte-americanos estão a começar a recuperar o seu papel tradicional de porto seguro. Na semana passada, a taxa de rendibilidade a 10 anos caiu cerca de 17 pontos base. No mesmo período, o Nasdaq 100 perdeu cerca de 5,5%. A última vez que se verificou um movimento tão acentuado em simultâneo foi em abril de 2025, na sequência do anúncio das tarifas mais elevadas sobre as importações dos EUA em mais de 100 anos.
Gráfico 4: Taxas de rendibilidade das obrigações e preços do petróleo WTI (2026)
Fonte: XTB Research, 19.10.2026
A recuperação no mercado de dívida é significativa, uma vez que as obrigações não tinham cumprido o seu papel de cobertura nos meses anteriores: a inflação elevada, uma economia resiliente e uma avalanche de emissões de dívida pública e privada (em parte para financiar o boom da IA) empurraram as taxas de rendibilidade a 10 anos para os níveis mais elevados em mais de duas décadas. O movimento atual é amplificado por um posicionamento excepcionalmente agressivo dos investidores, o que criou margem para a cobertura de posições curtas. Naturalmente, continuam a ouvir-se vozes que alertam para o facto de a recuperação poder ser de curta duração, dados os riscos persistentes de inflação.
📈 Política monetária
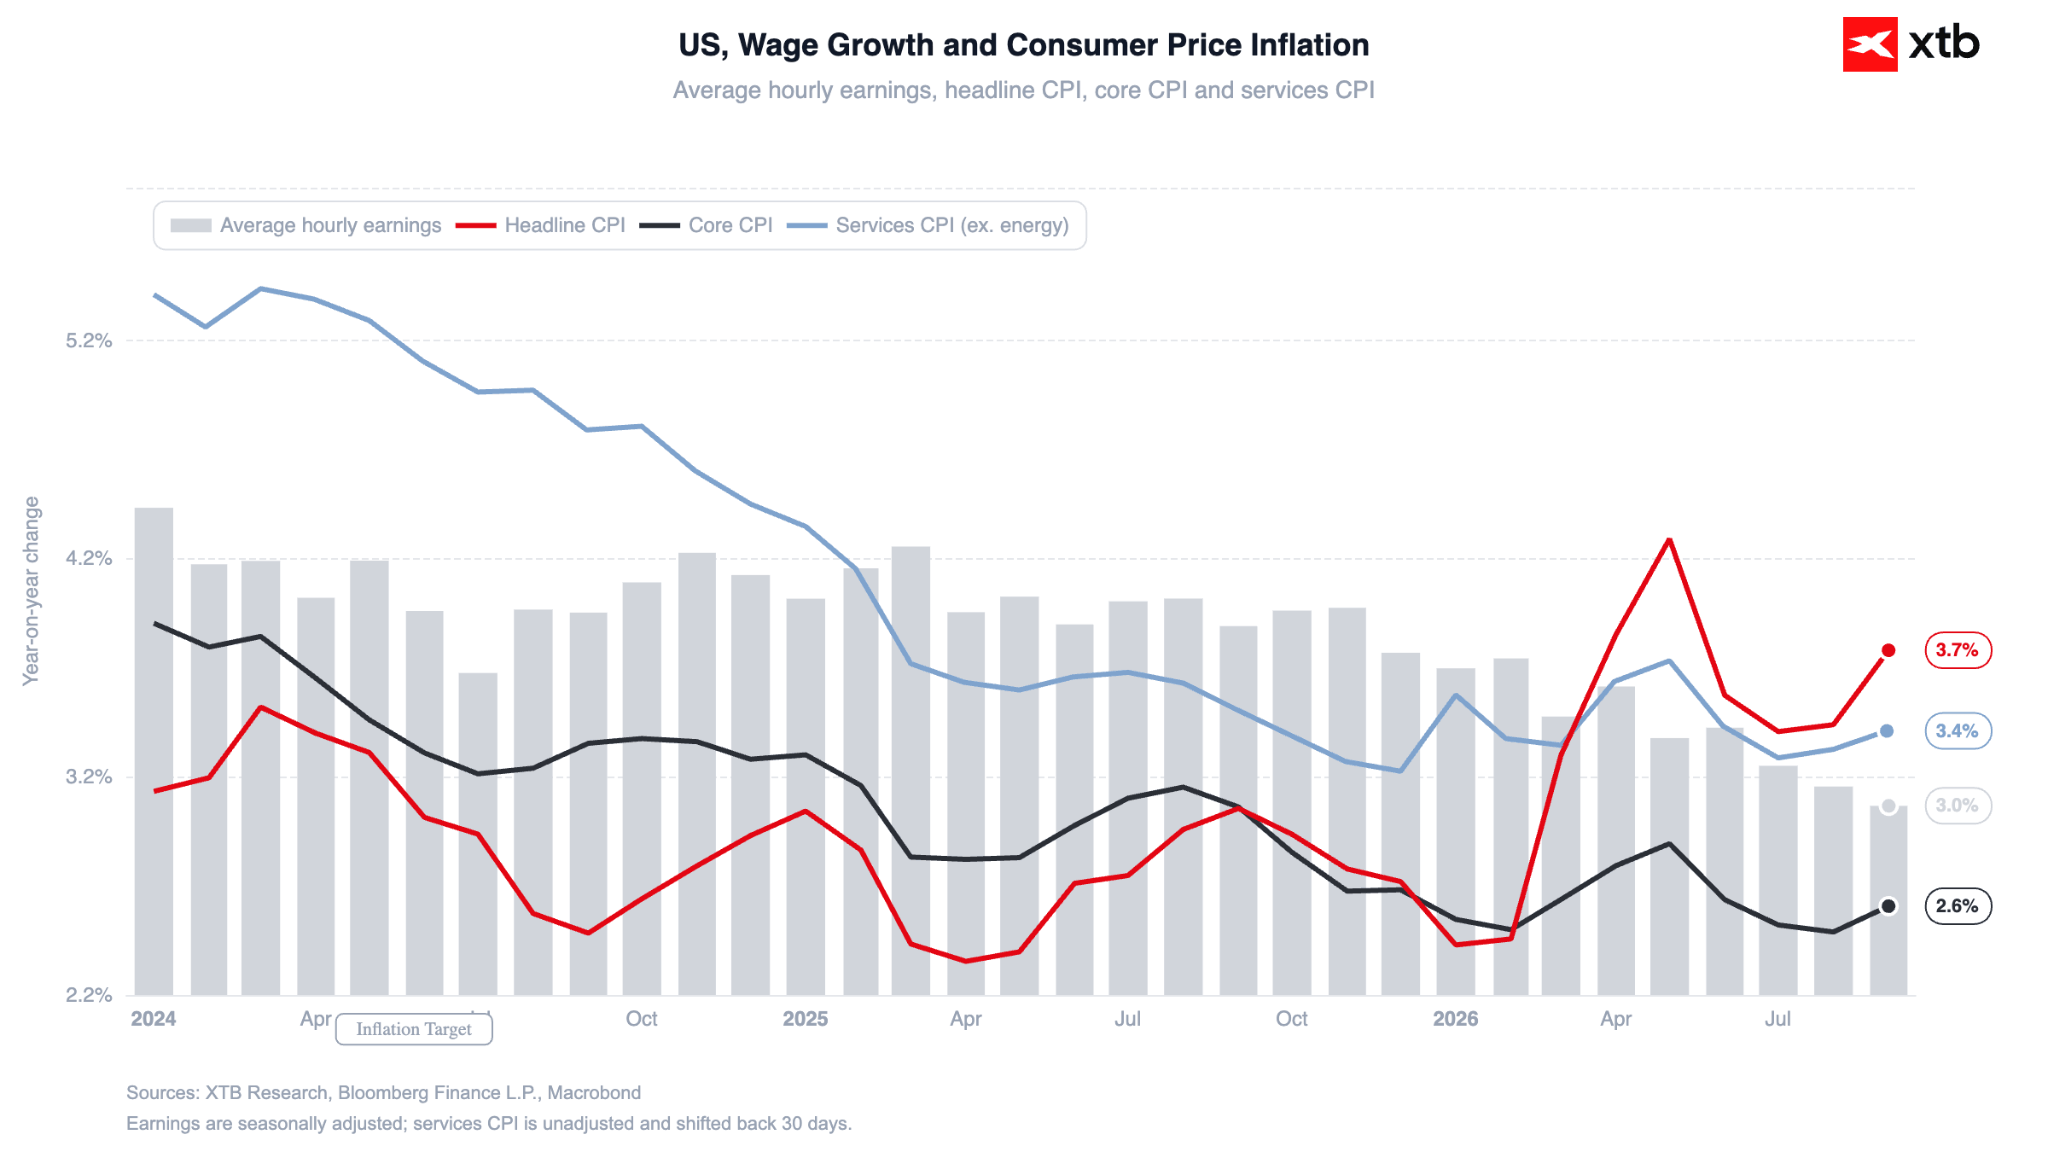
Um valor da inflação do IPC mais elevado do que o esperado não conseguiu impulsionar as apostas num aumento das taxas de juro em outubro. O mercado parece relutante em acreditar na continuação do ciclo de aperto monetário na próxima reunião, atribuindo uma probabilidade inferior a 15% a tal cenário.
Gráfico 5: Inflação do IPC e crescimento salarial nos EUA (2024 - 2026)
Fonte: XTB Research, 19.10.2026
A onda de vendas no mercado acionista e o discurso proferido na sexta-feira pelo presidente da Reserva Federal, Kevin Warsh, na reunião anual do FMI proporcionaram pouco apoio; ele não se referiu diretamente a futuras medidas do FOMC relativamente à política monetária ou às perspetivas económicas dos EUA, limitando-se a reiterar que a Reserva Federal continua empenhada na estabilidade dos preços.
Os investidores continuam a prever um novo aperto monetário ainda este ano. Um aumento das taxas de juro em dezembro está quase totalmente descontado nos mercados.
📈 Dados económicos
Na China, o PIB do terceiro trimestre cresceu 4,5% em termos homólogos, ligeiramente acima da previsão de 4,4%, aumentando as hipóteses de cumprir a meta anual de Pequim.
Nos próximos dias, os principais dados a divulgar incluem os dados sobre o crescimento salarial de setembro na Polónia (terça-feira), a inflação do IPC no Reino Unido (quarta-feira) e no Japão (sexta-feira). No plano macroeconómico, a atenção centrar-se-á provavelmente nos valores do PMI de outubro da zona euro e dos Estados Unidos (sexta-feira).
🛢️ Matérias-primas energéticas
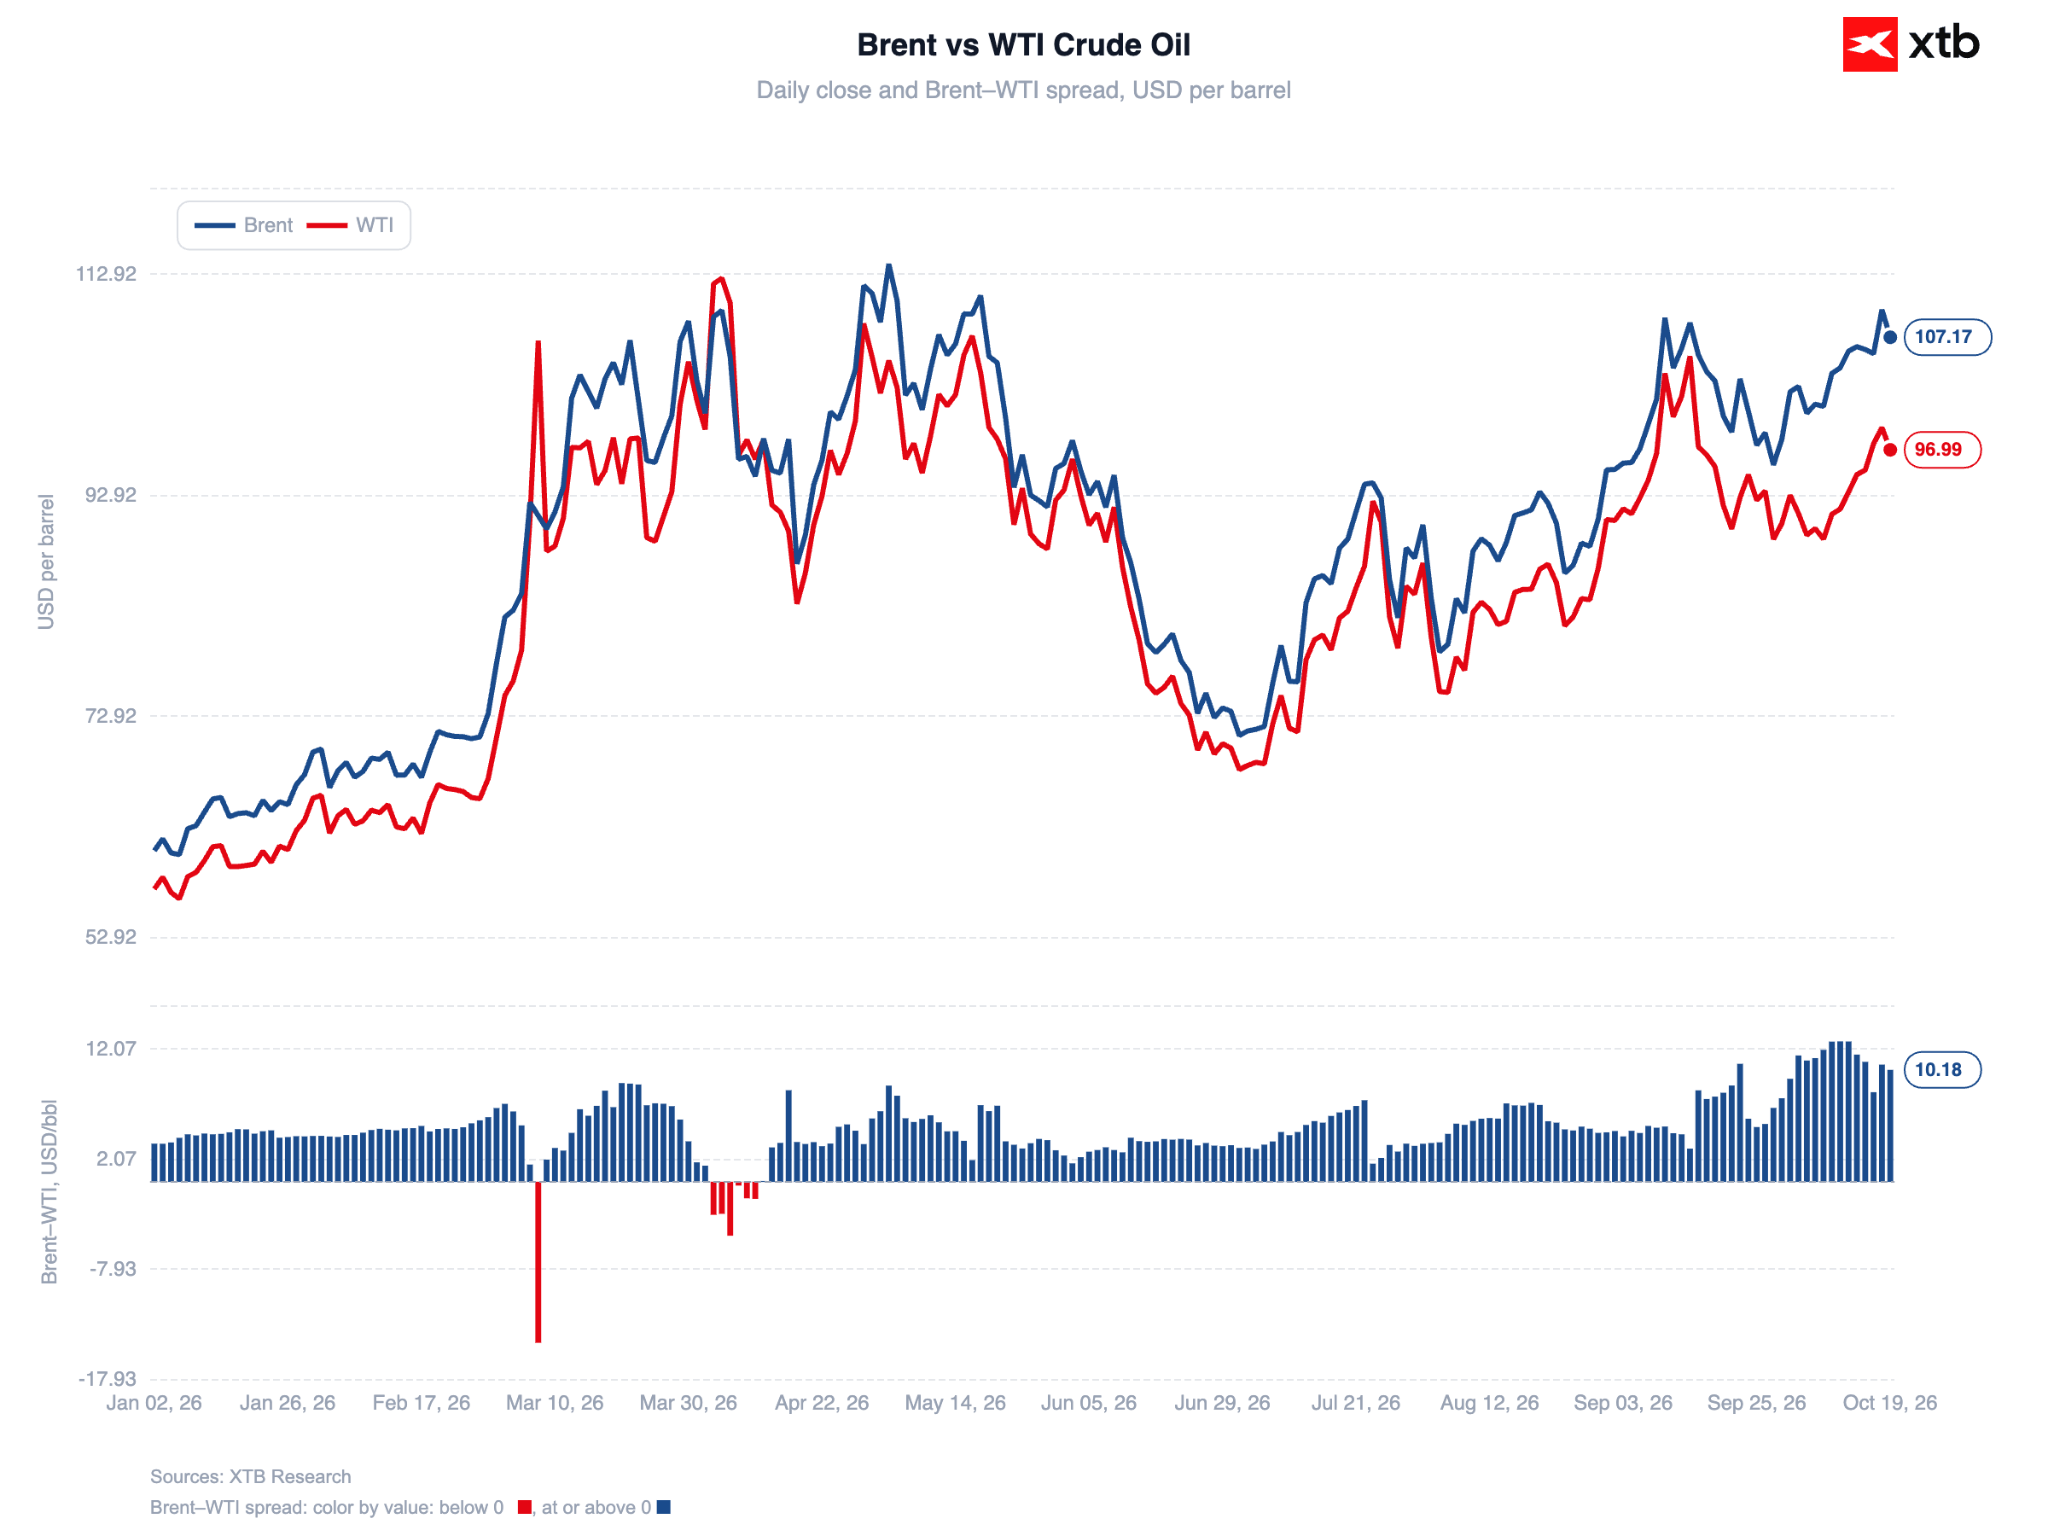
O petróleo bruto está a recuar em relação ao seu máximo de cinco meses. O Brent registou uma descida de 1,7%, para cerca de 108 dólares por barril, após ter subido quase 4% na sexta-feira, enquanto o WTI está a recuar para os 97 dólares. Os investidores devem ponderar dois fatores contraditórios: o regresso dos fluxos de petróleo bruto a níveis próximos dos pré-guerra versus o surgimento de novos focos de tensão.
Gráfico 6: Petróleo Brent e WTI (2026)
Fonte: XTB Research, 19.10.2026
Durante o fim de semana, um helicóptero saudita despenhou-se perto da fronteira com o Iémen, os houthis atacaram Yanbu, um terminal de exportação estratégico, e as autoridades marítimas britânicas relataram ataques a dois petroleiros no Golfo Pérsico.
No entanto, de acordo com o Secretário da Energia dos EUA, Chris Wright, os fluxos de petróleo bruto provenientes do Golfo Pérsico situam-se em cerca de 80 % dos níveis anteriores ao conflito. Uma questão mais premente reside no transporte de combustíveis refinados, com os preços do gasóleo a subir significativamente mais depressa e em maior medida do que os do crude.
Decisões políticas cruciais permanecem em segundo plano: Donald Trump confirmou que os EUA chegaram a um acordo com a Rússia relativamente às exportações de gasóleo e suspenderam uma parte das tarifas e sanções sobre os fornecimentos energéticos russos. Tal suscitou críticas de todos os partidos no Congresso, onde foi apresentado um projeto de lei que bloqueia estas aquisições.
🌍 Geopolítica
As tensões entre os EUA e a Ucrânia estão a aumentar. O presidente Volodymyr Zelensky acusou Trump de tentar pressionar Kiev a capitular perante a Rússia, citando uma série de ações hostis por parte de Washington: restrição do serviço Starlink, atrasos nas entregas de mísseis Patriot e a falta de alertas sobre ataques com mísseis russos. Um aspeto crucial para os mercados é o facto de tanto a Ucrânia como a Rússia continuarem a visar as infraestruturas energéticas.
Na Europa, a atenção continua centrada na França, onde os protestos em massa do fim de semana agravaram as preocupações quanto à saúde das finanças públicas do país.
🪙 Metais preciosos
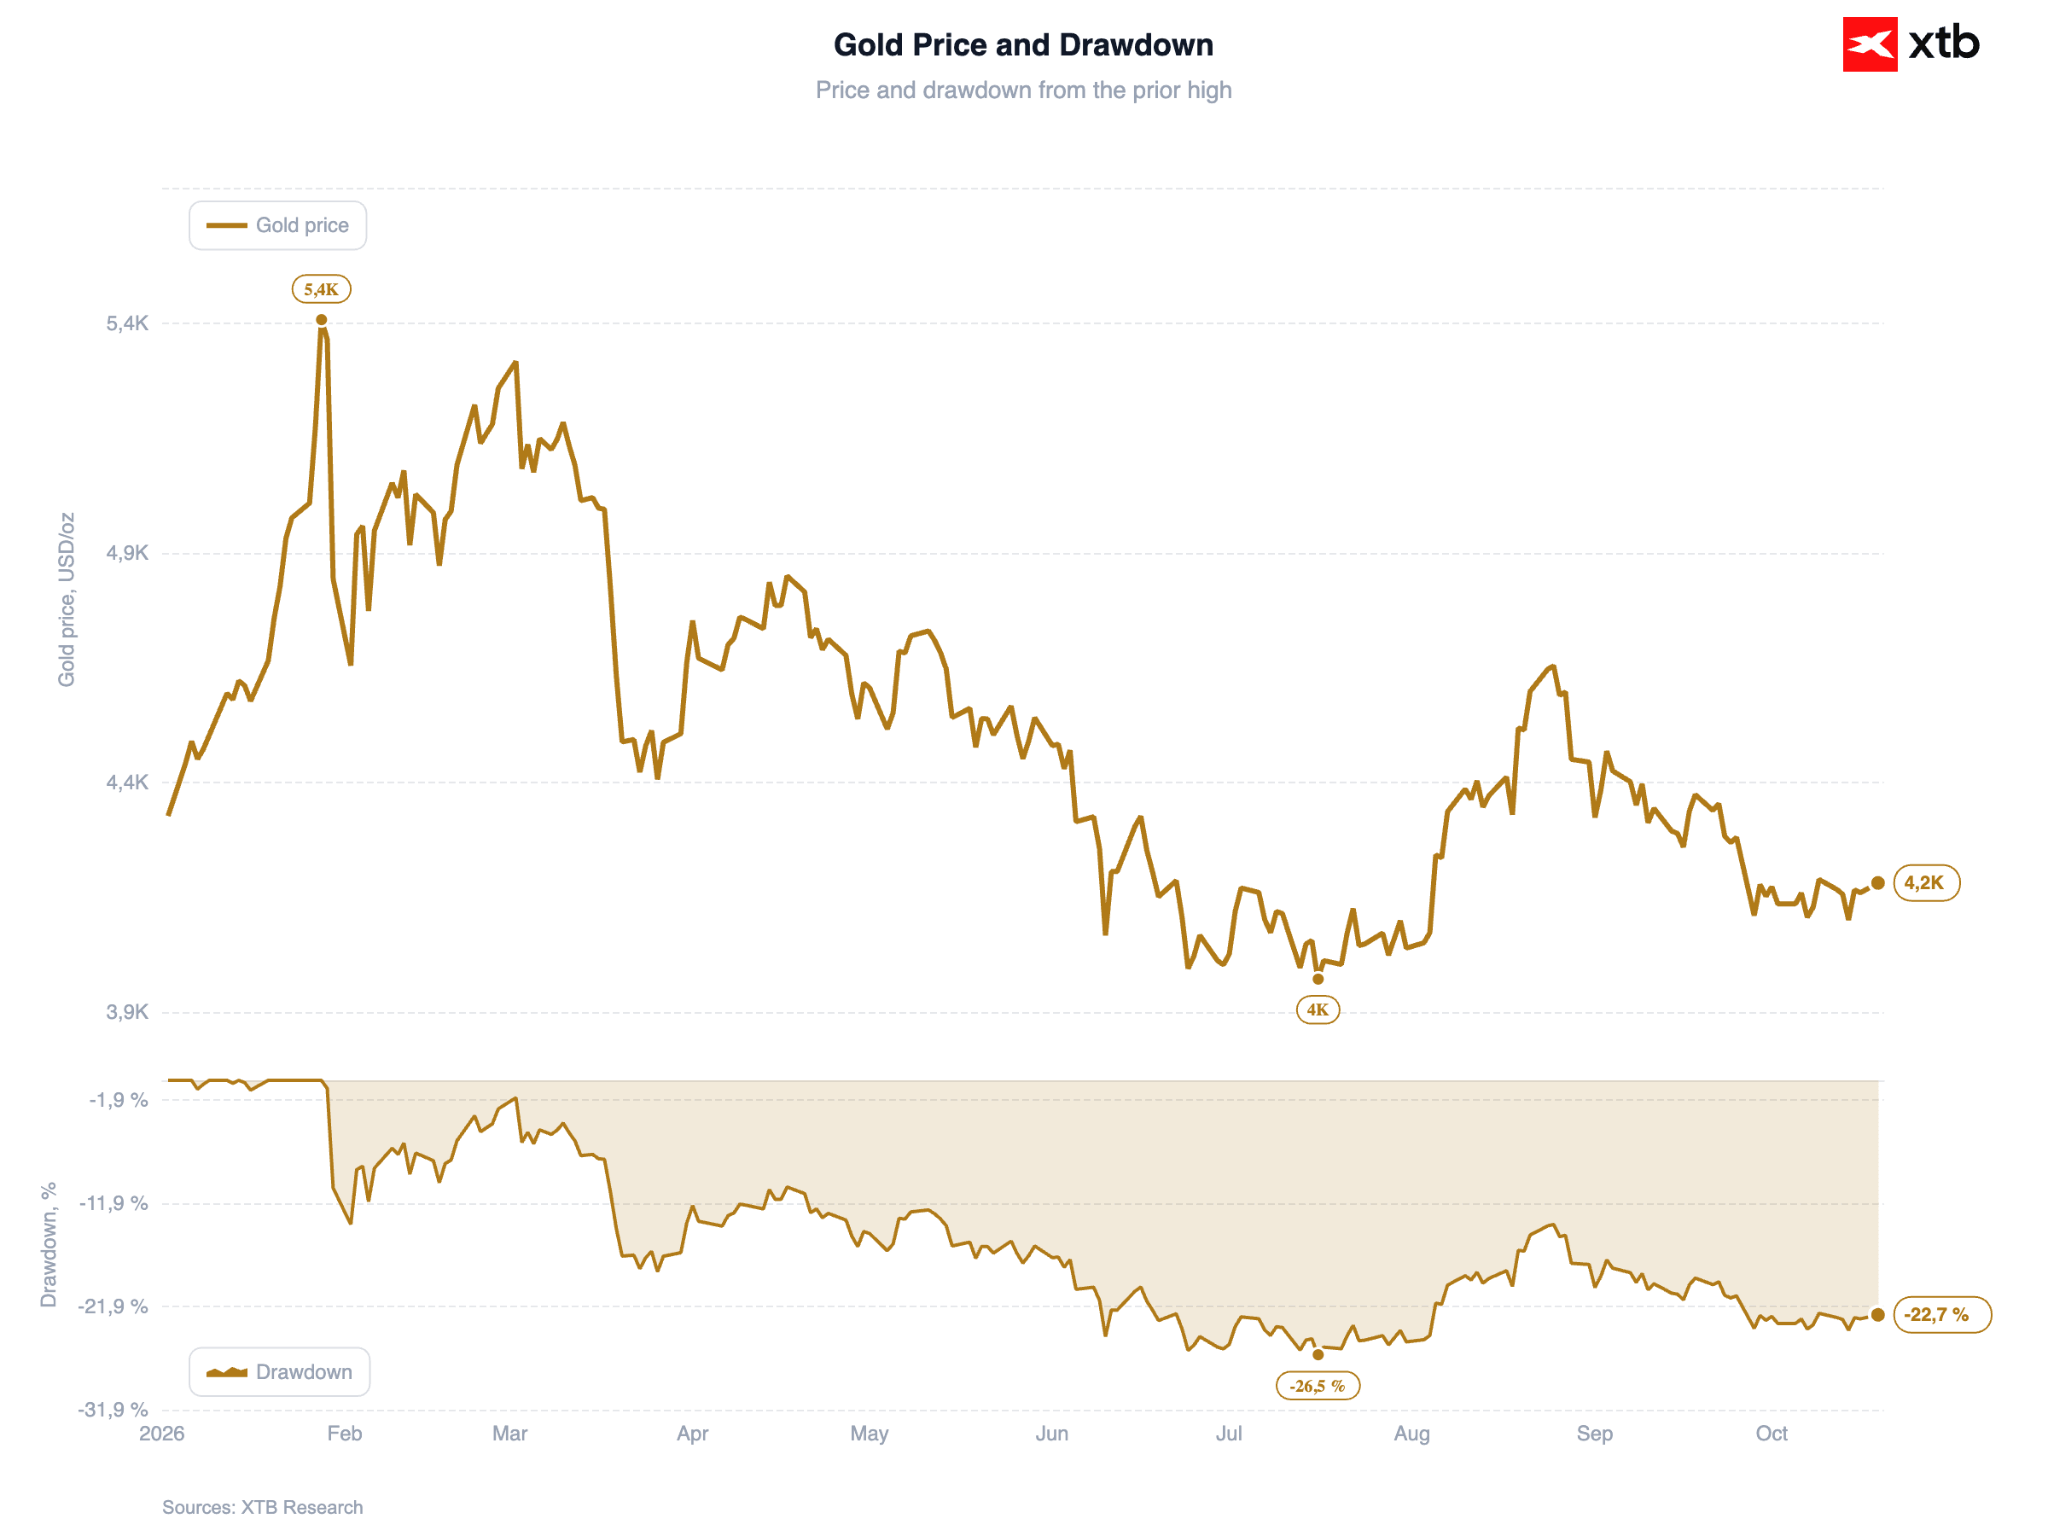
O ouro está a valorizar-se, sendo negociado perto dos 4 185 dólares por onça e recuperando a maior parte das perdas da semana anterior. O apoio decorre principalmente da queda das taxas de rendimento das obrigações. A prata subiu cerca de 1%, para 57,6 dólares por onça.
Gráfico 7: Ouro (2026)
Fonte: XTB Research, 19.10.2026
💱 Moedas
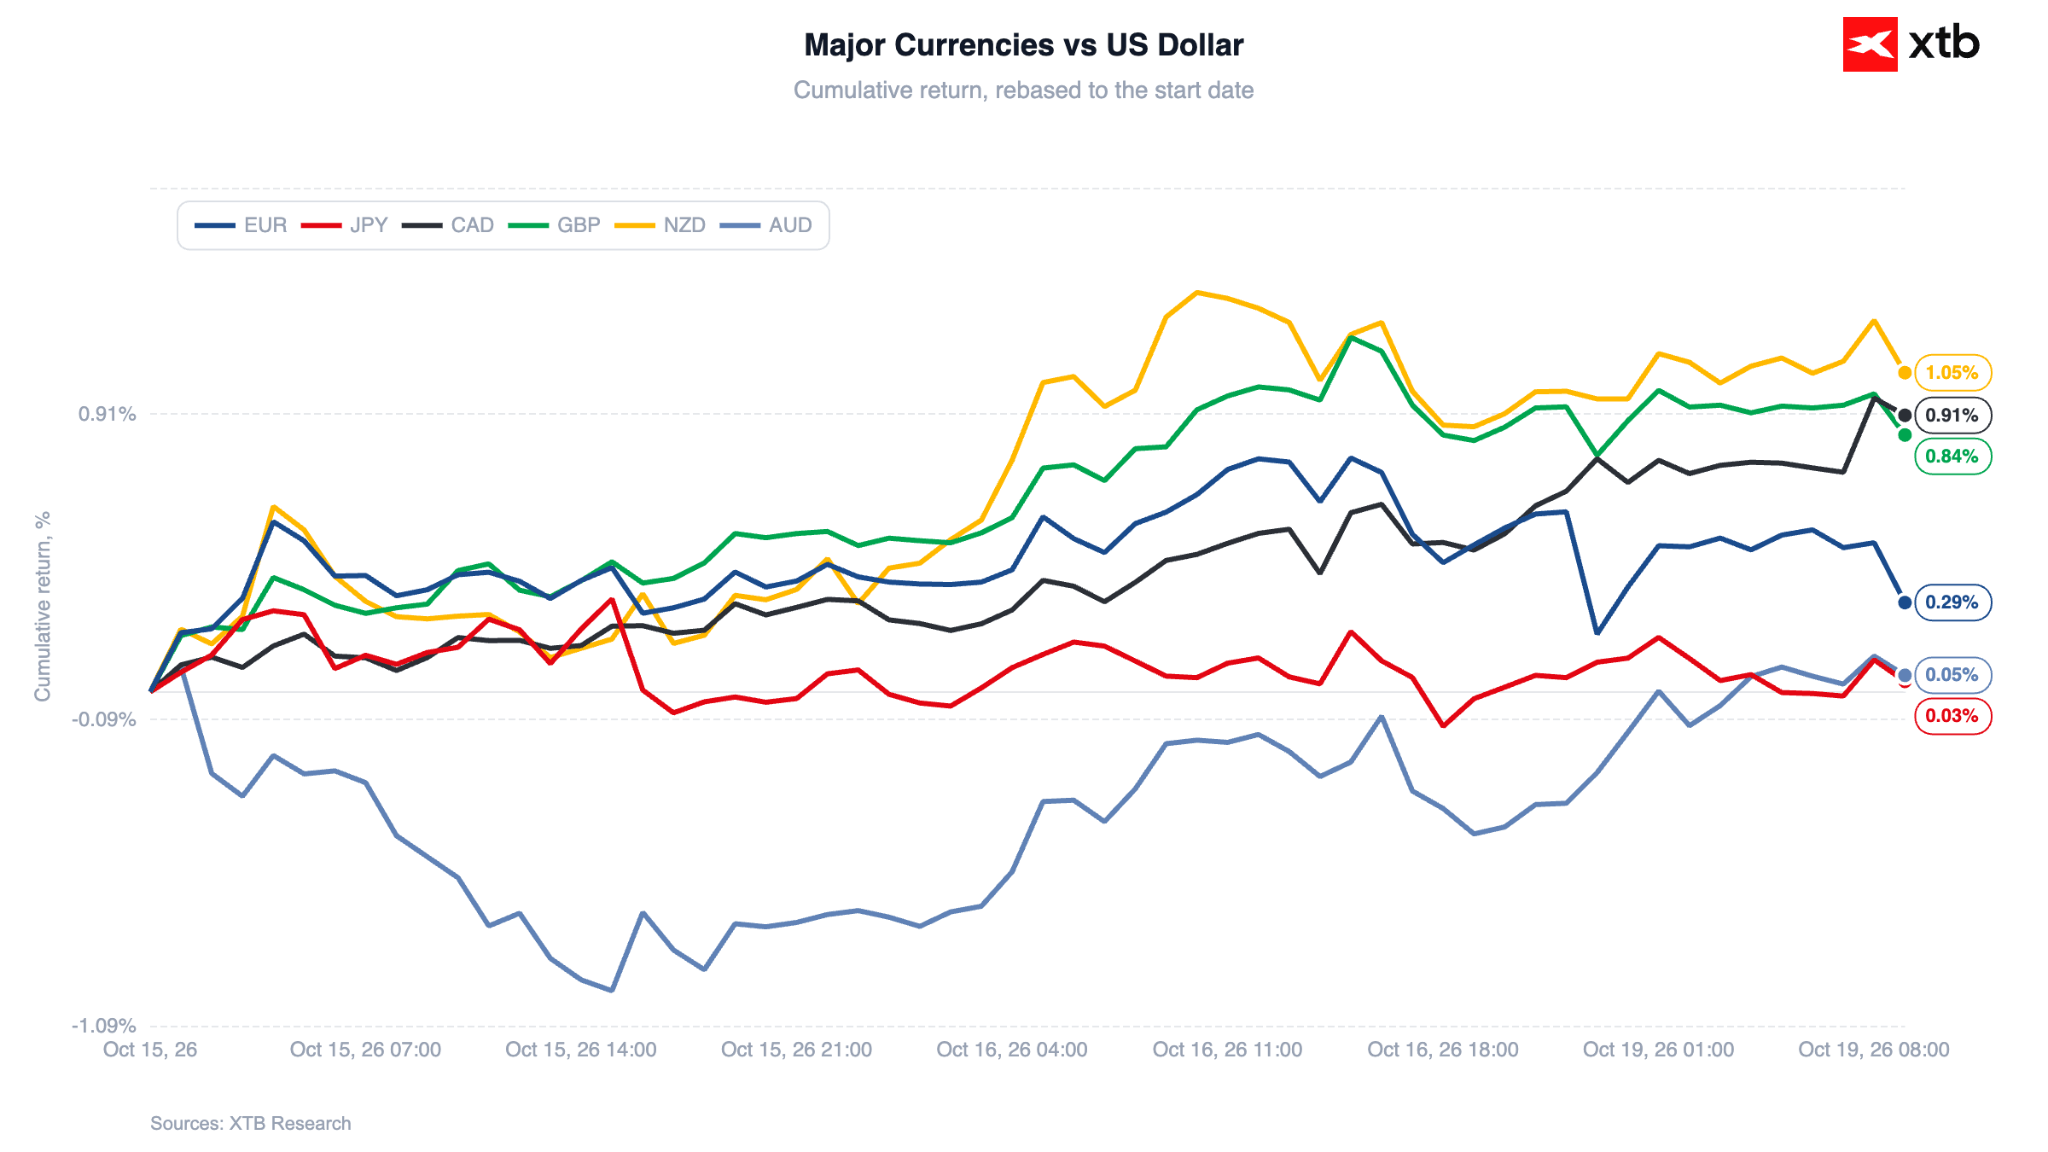
O euro está a enfraquecer face à maioria das moedas do G10. O par EURUSD regista uma ligeira subida, apesar das crescentes preocupações com as finanças públicas francesas. O dólar australiano destaca-se como a moeda com melhor desempenho no cabaz do G10, valorizando cerca de 0,4 % na sequência de dados do PIB chinês superiores ao esperado e de uma melhoria do sentimento do mercado.
Gráfico 8: Desempenho das principais moedas face ao dólar norte-americano (15.10.2026 - 19.10.2026)
 Fonte: XTB Research, 19.10.2026



Calendário económico: Resultados das big tech em destaque



Destaques da manhã (16.10.26)


Sell-off no mercado dos semicondutores 📉🖥️

TSMC bate novos recordes apoiados pela IA
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.