


Os futuros de Wall Street estão a ser negociados com uma descida de cerca de 0,2%, os índices asiáticos registam uma queda de aproximadamente 0,6%, enquanto os futuros das ações europeias apontam para a possibilidade de novas perdas na abertura do mercado. As negociações entre os EUA e o Irão, realizadas em Nova Iorque, não conseguiram alcançar o avanço esperado, enquanto as taxas de rendibilidade das obrigações voltam a subir.
- O presidente iraniano Masoud Pezeshkian afirmou que Teerão não permitiria a liberdade de navegação no Estreito de Ormuz enquanto as sanções e o bloqueio dos EUA se mantivessem em vigor. As suas declarações sublinham quão difícil continua a ser alcançar um acordo de paz, apesar dos esforços para reativar as negociações, enquanto o risco de perturbações nos fluxos de petróleo e de produtos energéticos continua a ser significativo.
- A onda de vendas de obrigações a nível global está a agravar-se após os dados do PMI dos EUA mais fortes desde 2021 e a fraca procura num leilão de títulos do Tesouro a cinco anos. A taxa de rendibilidade das obrigações a 10 anos dos EUA mantém-se perto dos 5,11 % após a subida de 15 pontos de base registada na quarta-feira, o maior aumento desde a turbulência nos mercados que se seguiu ao anúncio de Trump, em abril de 2025, sobre as tarifas aduaneiras.
- A pressão alastrou-se aos mercados da Ásia-Pacífico. Verificou-se uma onda de vendas de obrigações no Japão, na Austrália e na Nova Zelândia, enquanto a dívida dos mercados emergentes também enfraqueceu. A taxa de rendibilidade média da dívida pública global aproximou-se dos 4%.
- Os investidores estão a aumentar as apostas num novo aperto monetário por parte da Reserva Federal, na sequência do primeiro aumento das taxas de juro da semana passada desde 2023. Os mercados monetários estão agora a descontar na totalidade dois aumentos adicionais das taxas de juro nas próximas três reuniões da Reserva Federal.
- O governador da Reserva Federal, Michael Barr, afirmou ontem que provavelmente será necessário um maior aperto monetário para trazer a inflação de volta à meta de 2%.
- Os rendimentos mais elevados e as expectativas de novos aumentos das taxas de juro continuam a ser a principal fonte de pressão sobre os ativos de risco, incluindo a Bitcoin, que recuou para cerca de 84 000 dólares.
- O petróleo está a ceder parte dos seus ganhos recentes. Após a renovação do contrato, o Brent abriu perto dos 97 dólares por barril. O ouro continua sob pressão após a queda de 1,7% registada ontem e está a ser negociado perto dos 4 290 dólares por onça. As taxas de juro e os rendimentos das obrigações mais elevados estão a reduzir o apelo relativo dos metais preciosos.
- As ações da China continental registam uma queda superior a 1%, apesar de o Secretário do Tesouro, Scott Bessent, ter afirmado que os EUA e a China concordaram em prolongar a trégua comercial por mais dois meses.
- Xi Jinping chegou a Washington para a sua primeira visita de Estado aos EUA em 11 anos, centrando a atenção do mercado nas relações comerciais e em possíveis acordos entre Pequim e a administração Trump.
- A administração Trump está a trabalhar com as refinarias em restrições voluntárias às exportações de combustível, com o objetivo de reduzir os embarques para o estrangeiro e aumentar a oferta interna, embora os futuros de gasóleo da LSGASOIL se mantenham globalmente estáveis após a renovação do contrato.
- A taxa de desemprego da Austrália subiu de 4,5% para 4,6%, acima da previsão consensual de 4,5%. No entanto, o emprego aumentou em 39,5 mil, bem acima dos 20 mil esperados e em comparação com um declínio anterior de 15,8 mil, enquanto a taxa de participação subiu de 66,9% para 67,1%.
- Hoje, o Banco Nacional Suíço deverá anunciar a sua decisão de política monetária, seguido pelo Riksbank da Suécia. Espera-se que ambos os bancos centrais mantenham as taxas de juro inalteradas. Os dados do índice de confiança empresarial Ifo da Alemanha serão divulgados às 8h00 GMT, enquanto às 12h30 GMT os mercados receberão os dados relativos aos pedidos de subsídio de desemprego nos EUA e às vendas a retalho no Canadá.
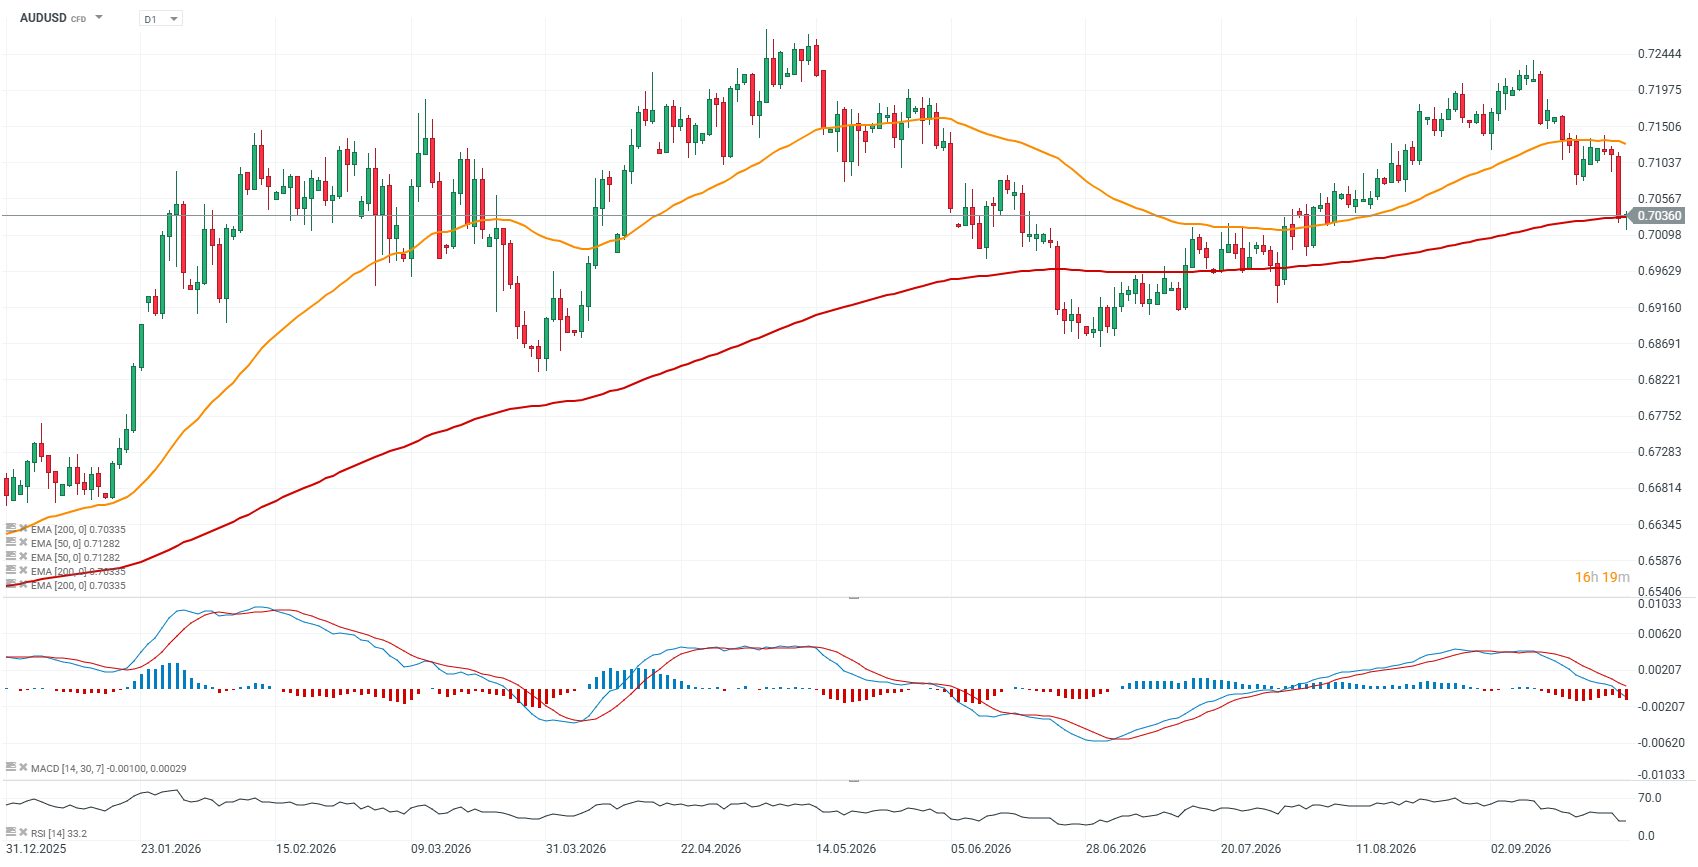
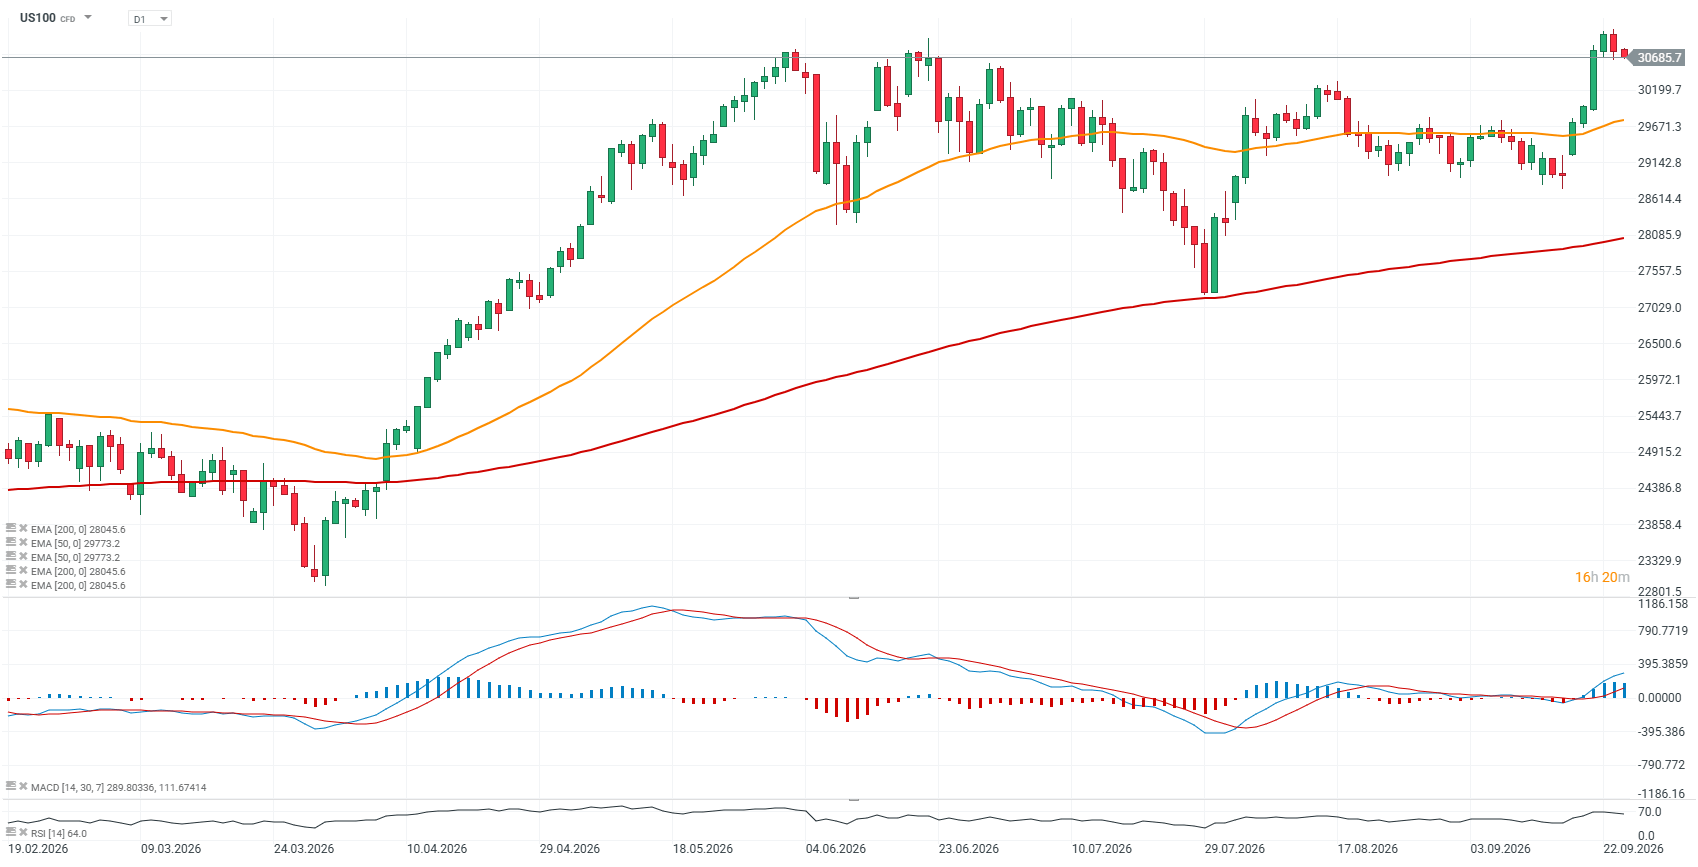
Gráficos do AUDUSD e do US100 (período de tempo D1)
Apesar dos dados mistos do mercado de trabalho australiano, com o desemprego a aumentar a par de um forte crescimento do emprego, o AUDUSD está a tentar recuperar as perdas e a testar a sua média móvel exponencial de 200 dias, a EMA200 (linha vermelha), na tentativa de regressar a uma tendência ascendente. O dólar australiano está a valorizar-se ligeiramente face ao dólar dos EUA.
 Fonte: xStation5
O contrato de futuros do Nasdaq 100 registou duas sessões consecutivas de queda, mas mantém-se acima dos 30 000 pontos. Por enquanto, este movimento deve continuar a ser considerado como uma correção normal no âmbito de uma forte tendência ascendente. A resistência chave situa-se perto dos 30 800 pontos, e apenas uma quebra acima desse nível poderá abrir caminho para os 31 000 pontos e mais além. A zona entre os 29 700 e os 30 000 pontos continua a ser uma importante zona de suporte para o impulso de alta.
 Fonte: xStation5
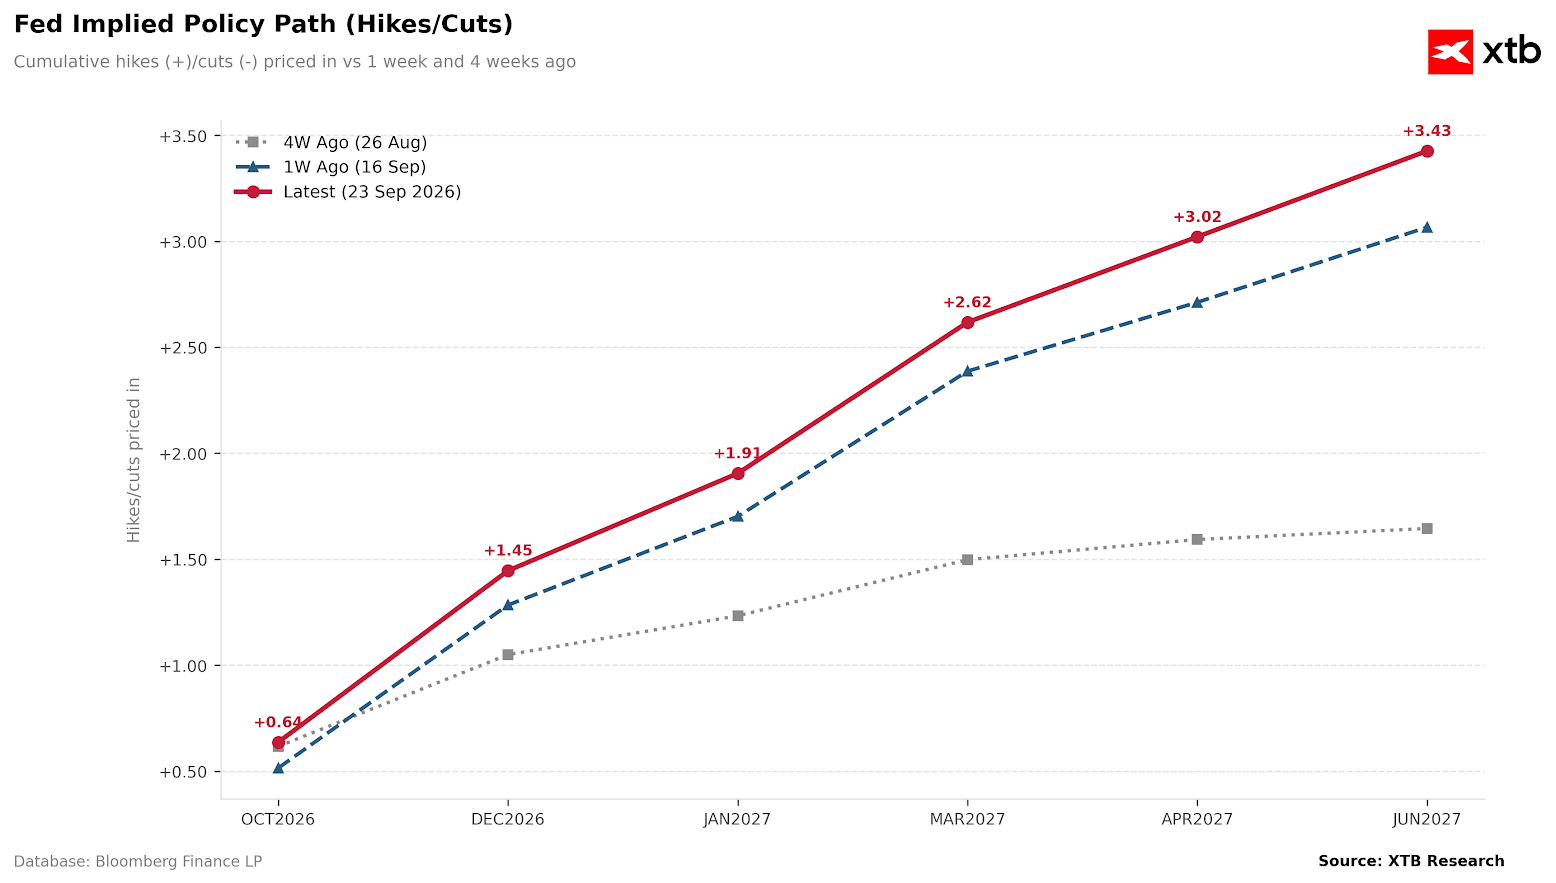
O mercado tem-se orientado claramente para uma trajetória mais restritiva da Reserva Federal, descontando um número significativamente maior de subidas das taxas de juro do que há um mês. Até junho de 2027, os contratos de futuros apontam para um total acumulado de cerca de 3,4 subidas, em comparação com as cerca de 1,6 que estavam descontadas quatro semanas antes. A maior mudança ocorreu após a última reunião da Reserva Federal e os dados preliminares mais sólidos do PMI da indústria transformadora e dos serviços divulgados ontem. Estes dados reforçaram a convicção dos investidores de que as taxas de juro dos EUA deverão permanecer mais elevadas durante mais tempo.
 Fonte: XTB Research



Resumo diário: O dólar americano atinge novos máximos; Wall Street, o ouro e a bitcoin registam quedas (23.09.2026)

Abertura da sessão americana: O Nasdaq recua após atingir um máximo histórico (23.09.2026)
Os índices PMI dos EUA disparam para o nível mais elevado dos últimos 5 anos

Resumo do mercado: Índices europeus sob pressão devido ao fortalecimento do dólar; Ações do setor da computação quântica registam ganhos; a IONQ sobe 12%
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.