

- As taxas de rendibilidade das obrigações a 30 anos dos EUA atingiram os 5,56%, registando o nível mais elevado desde 2002.
- O índice Nikkei 225 do Japão subiu mais de 2%, impulsionado pela forte procura de ações relacionadas com a inteligência artificial.
- Os preços do petróleo bruto registaram uma descida, uma vez que a Arábia Saudita reabriu parcialmente o crucial oleoduto Este-Oeste.
- Os mercados aguardam a divulgação dos dados do PCE de agosto, enquanto a Reserva Federal pondera um novo aperto da política monetária.
A sessão de terça-feira trouxe uma nova onda de vendas no mercado de dívida, com a taxa de rendibilidade das obrigações norte-americanas a 30 anos a atingir o seu nível mais elevado desde 2002 (5,56 %). Hoje, no último dia do trimestre, o sentimento do mercado está a melhorar visivelmente.
Os mercados acionistas asiáticos estão a registar o seu melhor dia em três semanas, impulsionados pelo Nikkei 225 do Japão, que valorizou mais de 2% na sequência de fortes compras de ações das setores da IA e dos semicondutores. A taxa de rendibilidade dos títulos do Tesouro dos EUA a 10 anos recuou ligeiramente para 5,23%, proporcionando uma breve pausa tanto às ações como ao ouro. A atenção centra-se agora na publicação, hoje, dos dados do PCE de agosto, o indicador de inflação preferido da Reserva Federal.
📈 Ações
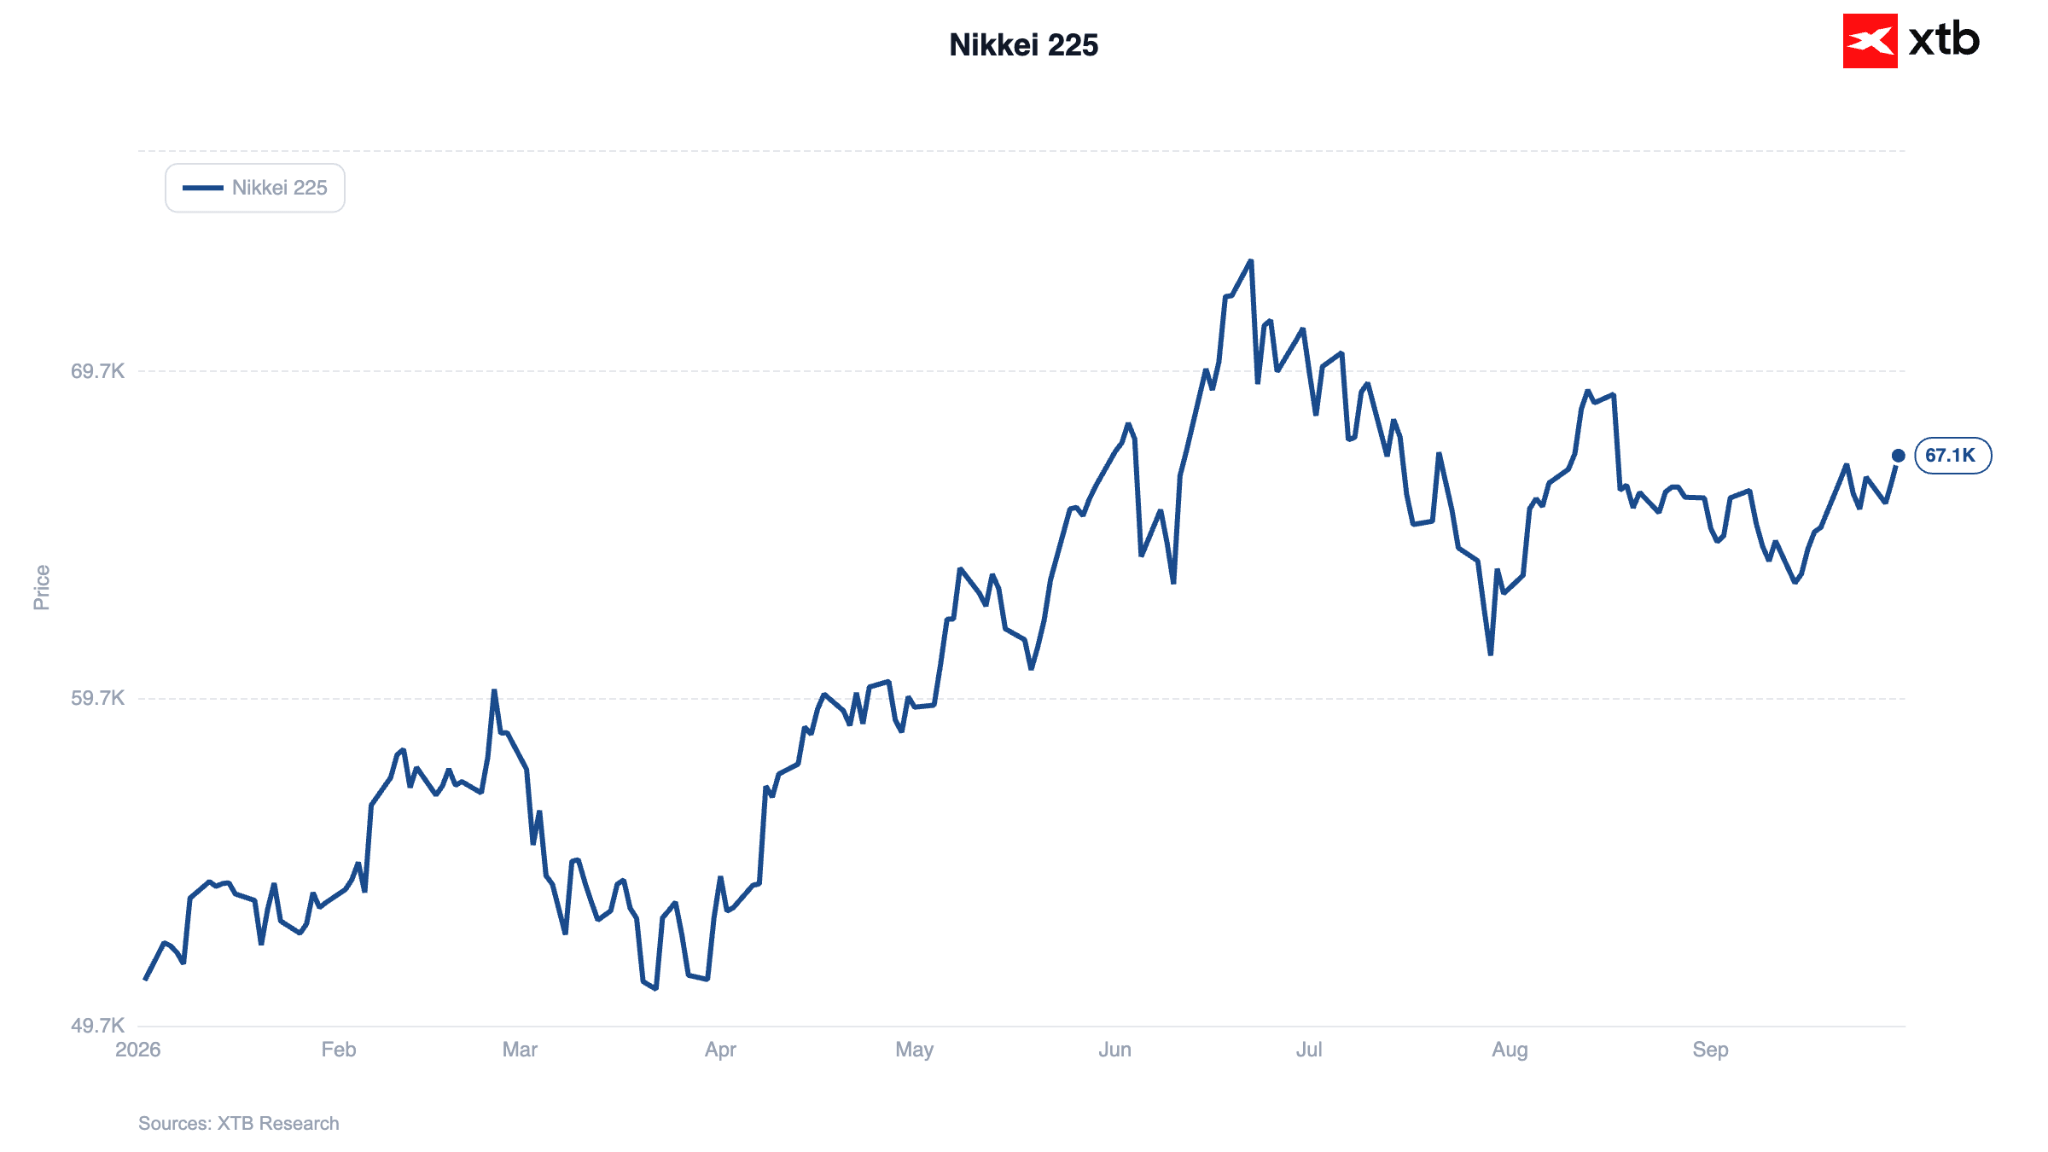
A Bolsa de Tóquio está a registar uma sessão em alta hoje, com o Nikkei 225 a valorizar mais de 2% e a aproximar-se do nível dos 67 000. O crescimento está a ser liderado pelos setores da IA e dos semicondutores; as valorizações de terça-feira no índice SOXX repercutiram-se nas negociações em Tóquio, apoiando a Tokyo Electron (+4,8%), entre outras. O Grupo SoftBank (+6,4%), investidor na OpenAI, também está a registar fortes ganhos. O otimismo foi ainda mais reforçado pela diminuição das preocupações com o abastecimento energético, na sequência do restabelecimento do fluxo através do importante oleoduto saudita Este-Oeste, o que levou a uma queda nos preços do petróleo bruto.
Gráfico 1: Nikkei 225 (2026)
Fonte: XTB Research, 30.09.2026
O otimismo regional foi ainda mais reforçado pelos fluxos de capital no final do trimestre. Fora do Japão, também se registaram ganhos no Taiex de Taiwan (+1%), no ASX 200 da Austrália (+1,1%) e no Índice Composto da Bolsa de Xangai da China (+0,5%), tendo este último sido apoiado por sólidos resultados do PMI. O Hang Seng mantém-se praticamente inalterado, enquanto o Kospi da Coreia do Sul registou uma ligeira descida (-0,1%).
Os futuros do S&P 500 registam uma subida de 0,2%, na sequência das quedas de terça-feira provocadas por um aumento contínuo das taxas de rendibilidade dos títulos do Tesouro a longo prazo. No que diz respeito às notícias empresariais, a Anthropic alertou no seu prospeto de oferta pública inicial (IPO) que a sua tecnologia acarreta «riscos catastróficos ou existenciais para a humanidade»; apesar disso, a empresa planeia investir centenas de milhares de milhões de dólares no seu desenvolvimento futuro.
🛢️ Matérias-primas
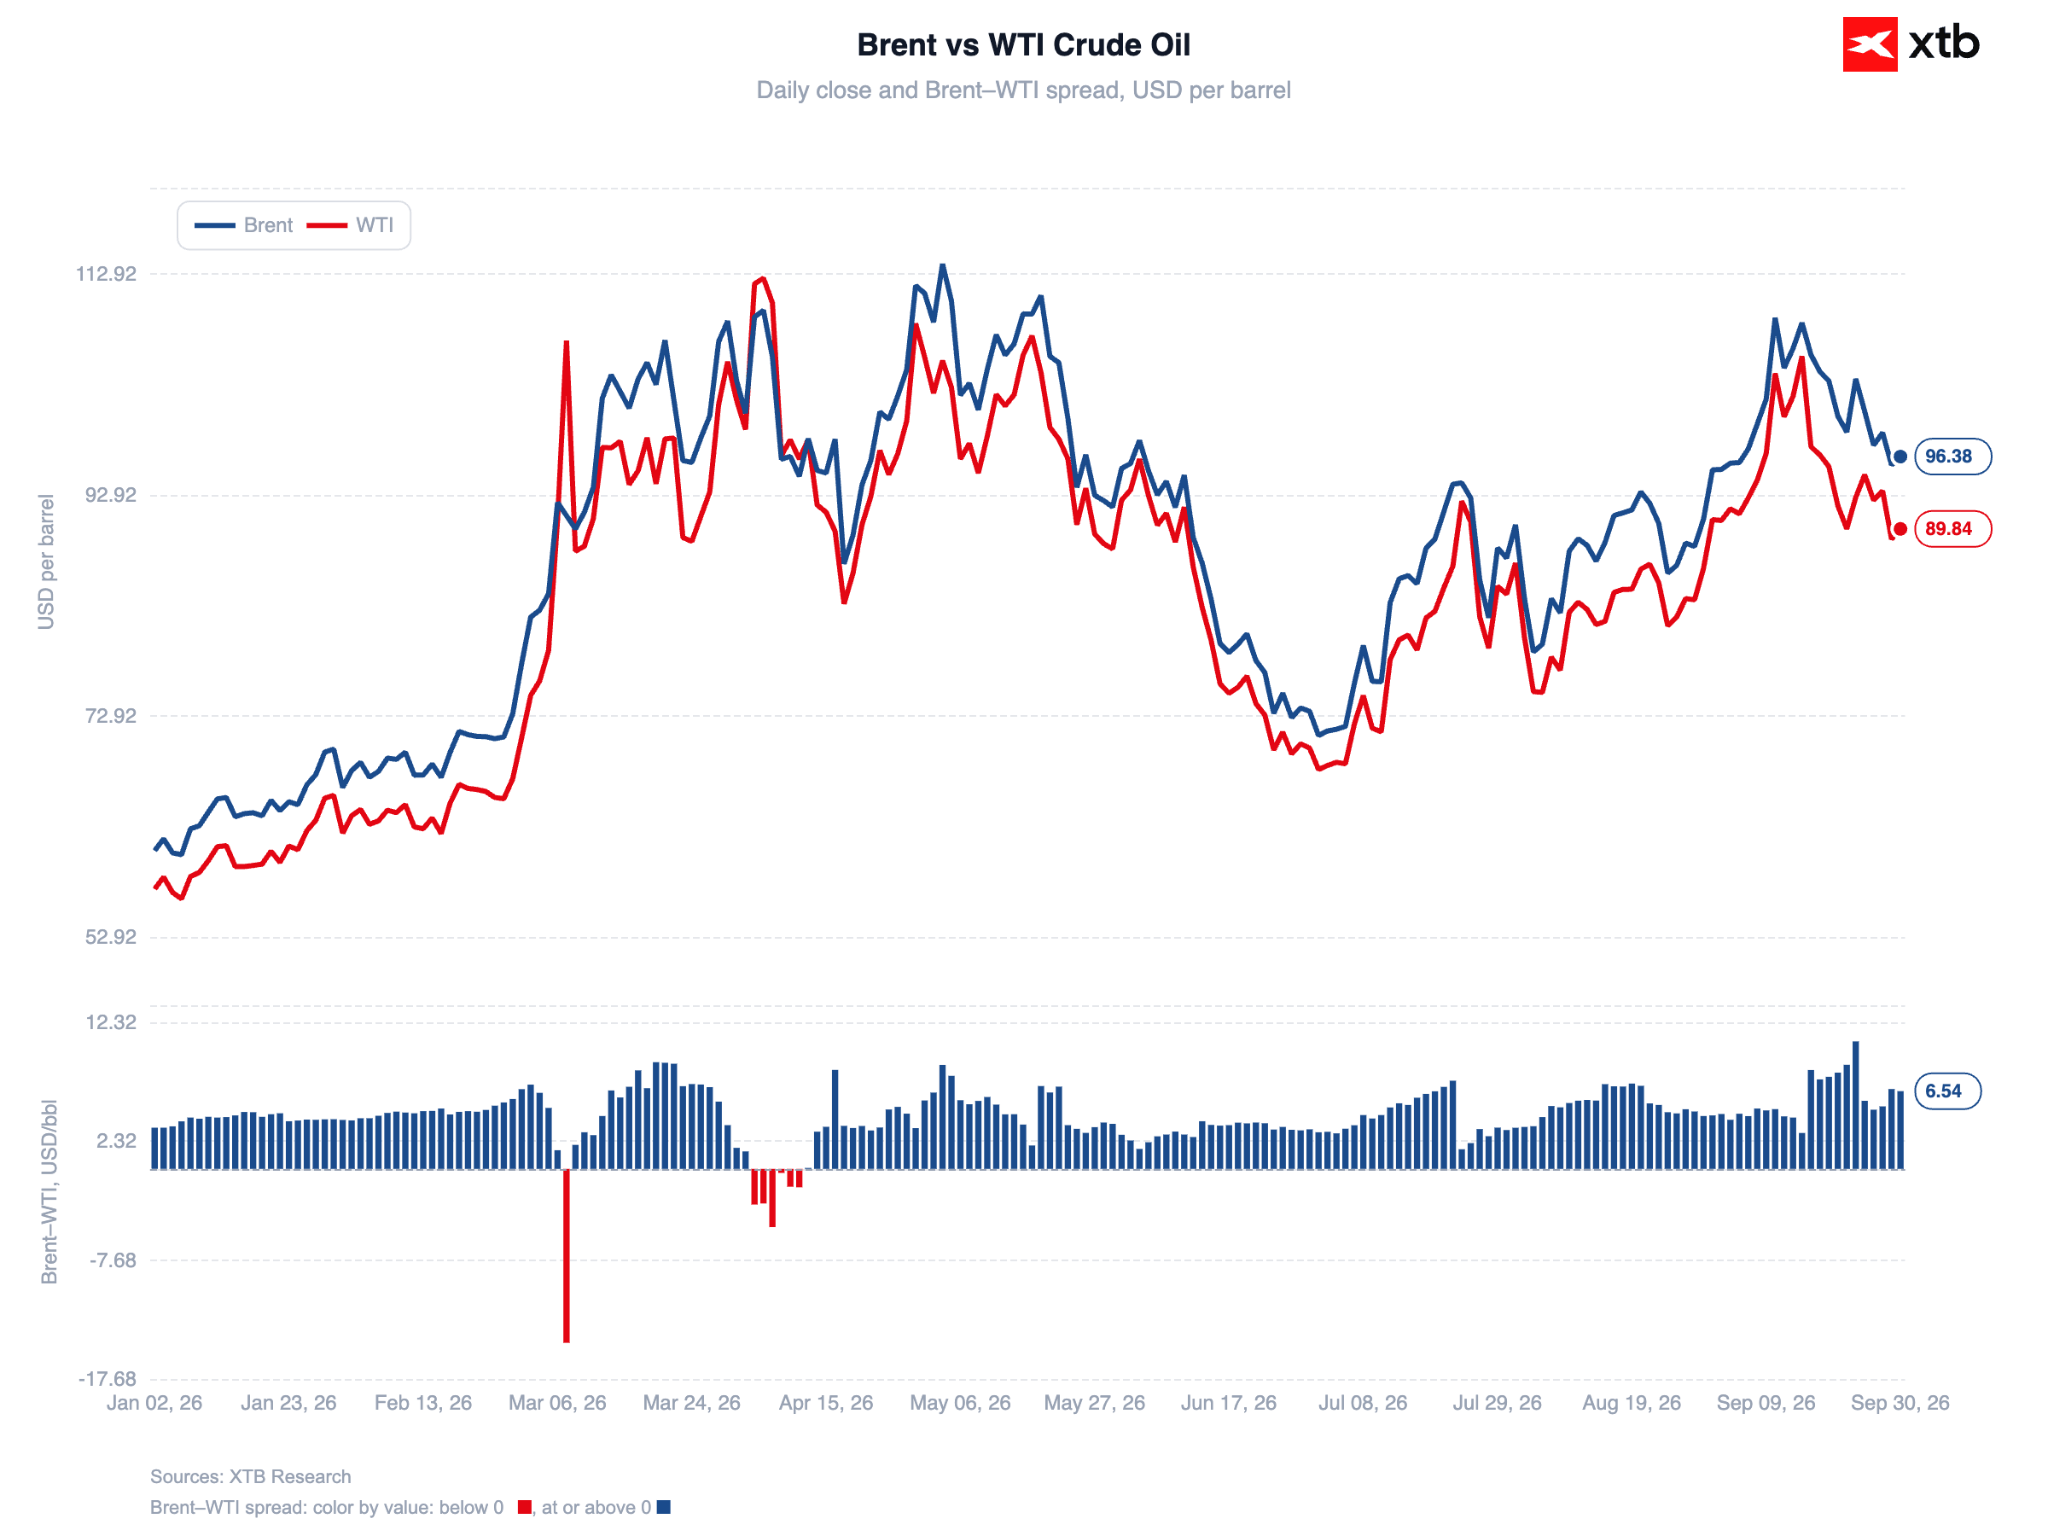
Os preços do petróleo bruto estão a recuar após os recentes ganhos. O Brent está a ser negociado a cerca de 96 dólares por barril, enquanto o WTI se situa ligeiramente abaixo dos 90 dólares. A pressão em baixa surgiu na sequência da reabertura parcial, pela Arábia Saudita, do crucial oleoduto Este-Oeste (restaurando cerca de metade da capacidade normal). Estimativas separadas do JPMorgan e do Goldman Sachs sugerem que as exportações de crude do Médio Oriente estão a regressar aos níveis anteriores ao conflito, apesar dos riscos persistentes para o transporte marítimo na região. No entanto, o Brent mantém-se aproximadamente 70 % acima do nível registado antes do início do conflito, que se encontra agora no seu oitavo mês.
Gráfico 2: Brent e WTI (2026)
Fonte: XTB Research, 30.09.2026
Os dados divulgados ontem pela API indicaram um aumento de 1 milhão de barris nos stocks de crude dos EUA, a par de um aumento nos stocks de gasolina (+3 milhões de barris) e de uma redução nos stocks de destilados (-0,3 milhões de barris).
🪙 Metais Preciosos
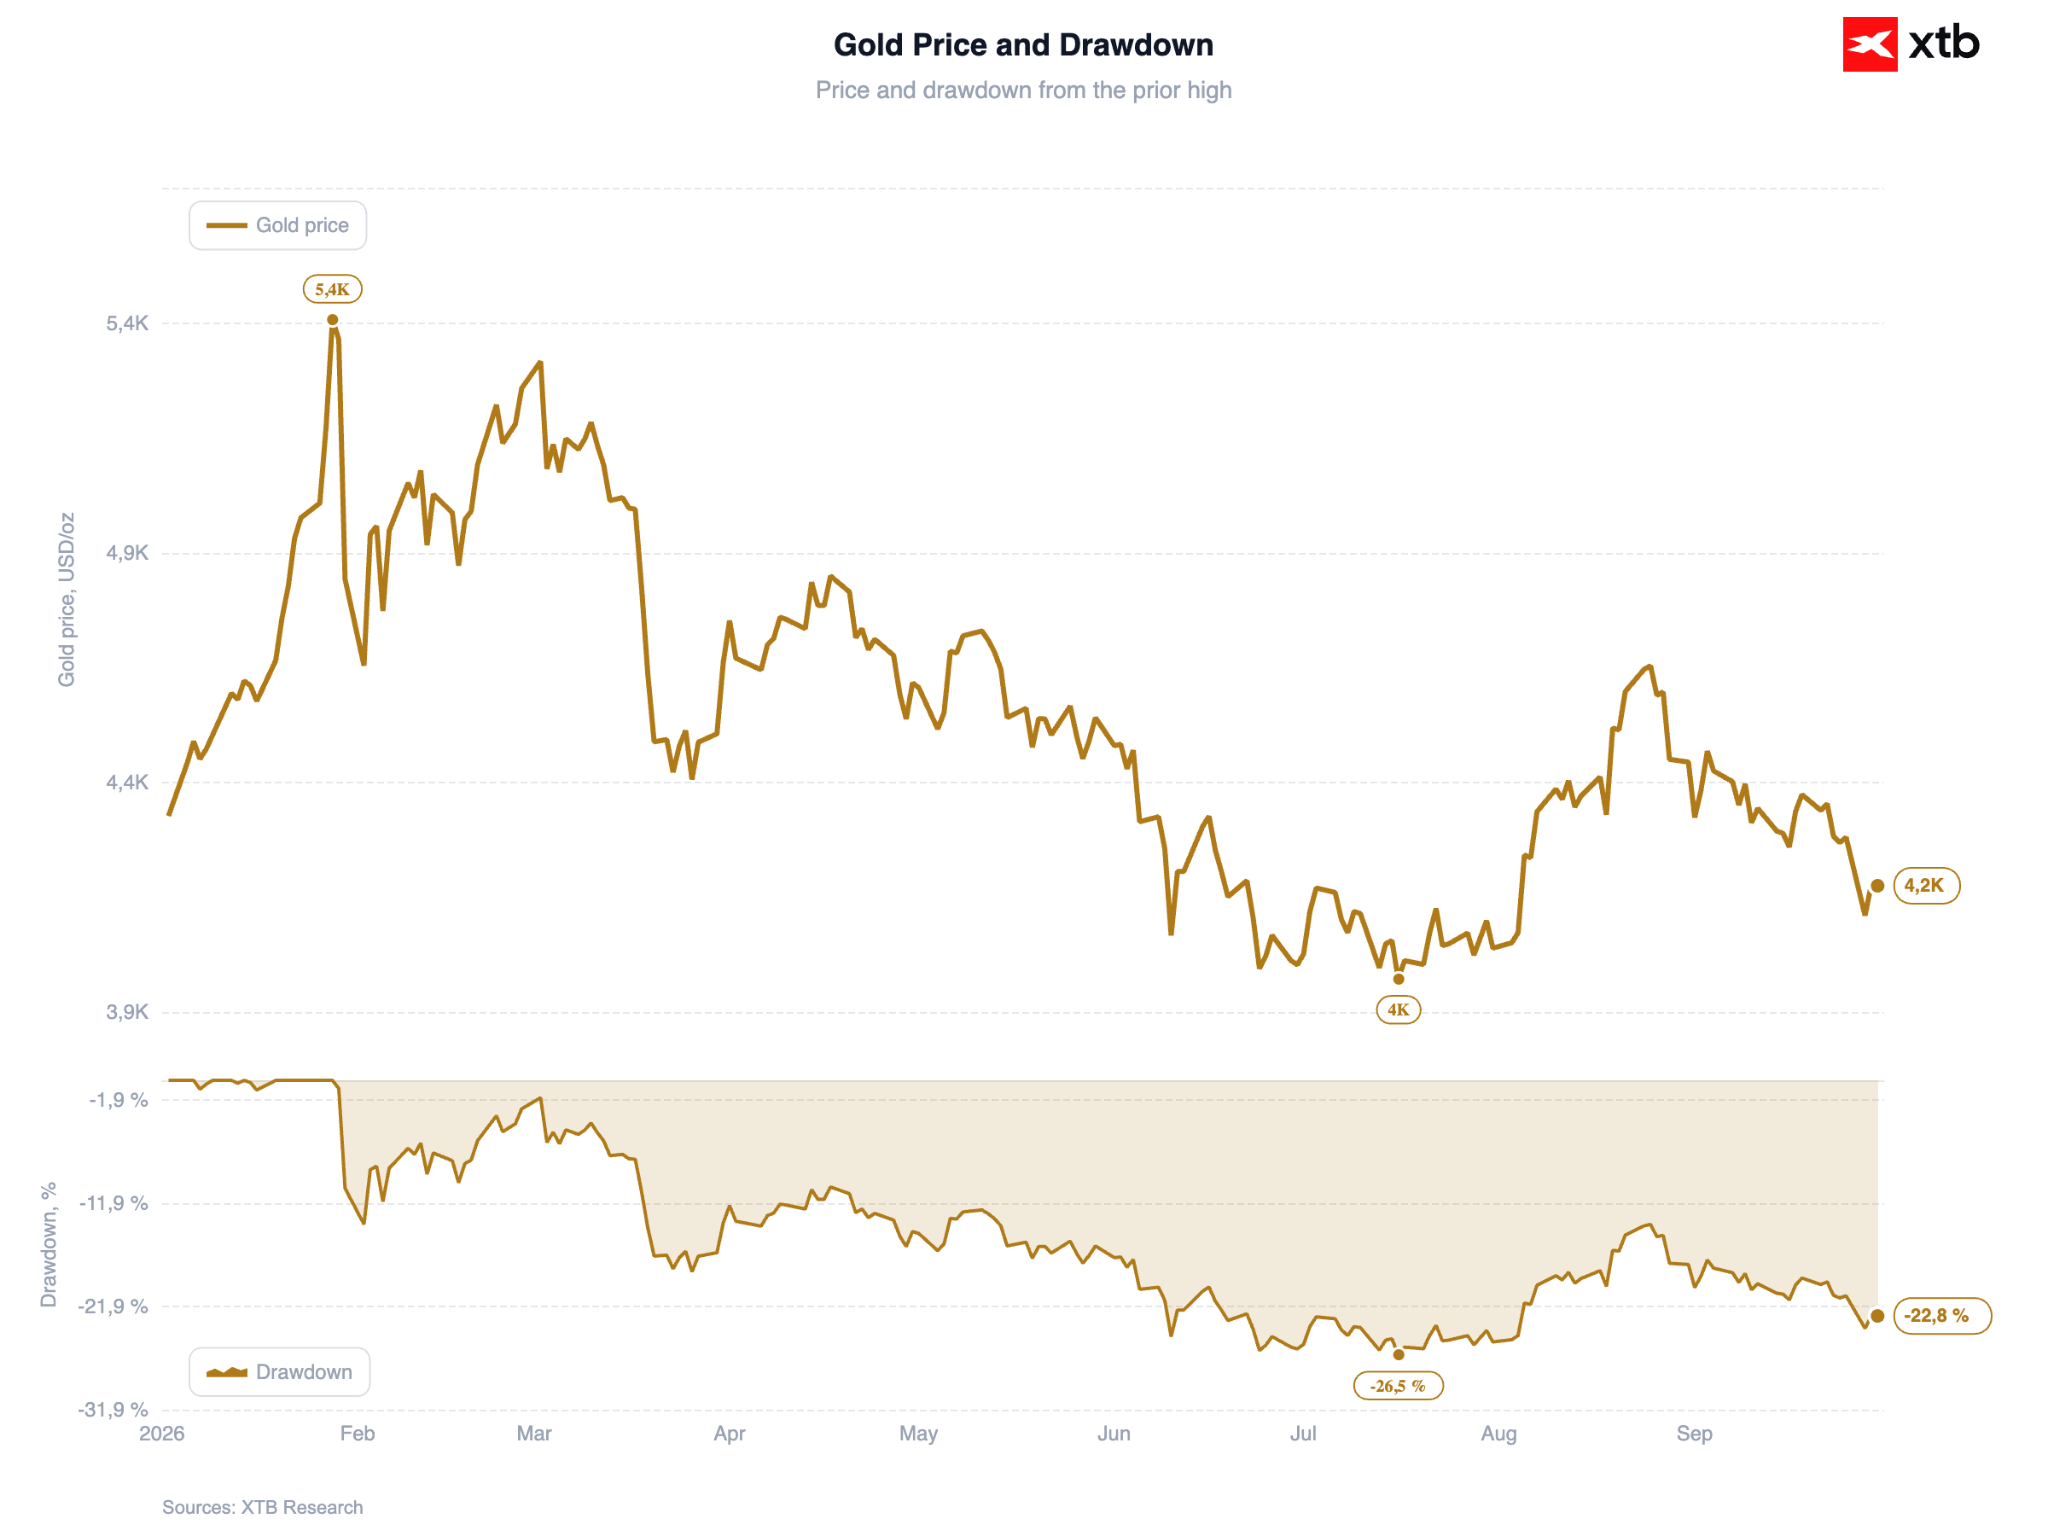
O ouro consolidou-se em torno dos 4 200 dólares por onça. Os ganhos modestos registados durante a manhã foram apoiados pela descida dos preços do petróleo, o que atenuou as preocupações com a inflação impulsionada pelos custos energéticos e fez baixar as taxas de rendibilidade das obrigações dos EUA (as taxas de rendibilidade a 30 anos atingiram ontem um máximo de 5,61%, o seu nível mais elevado desde 2002).
Gráfico 3: Ouro (2026)
Fonte: XTB Research, 30.09.2026
📈 Dados macroeconómicos e política monetária
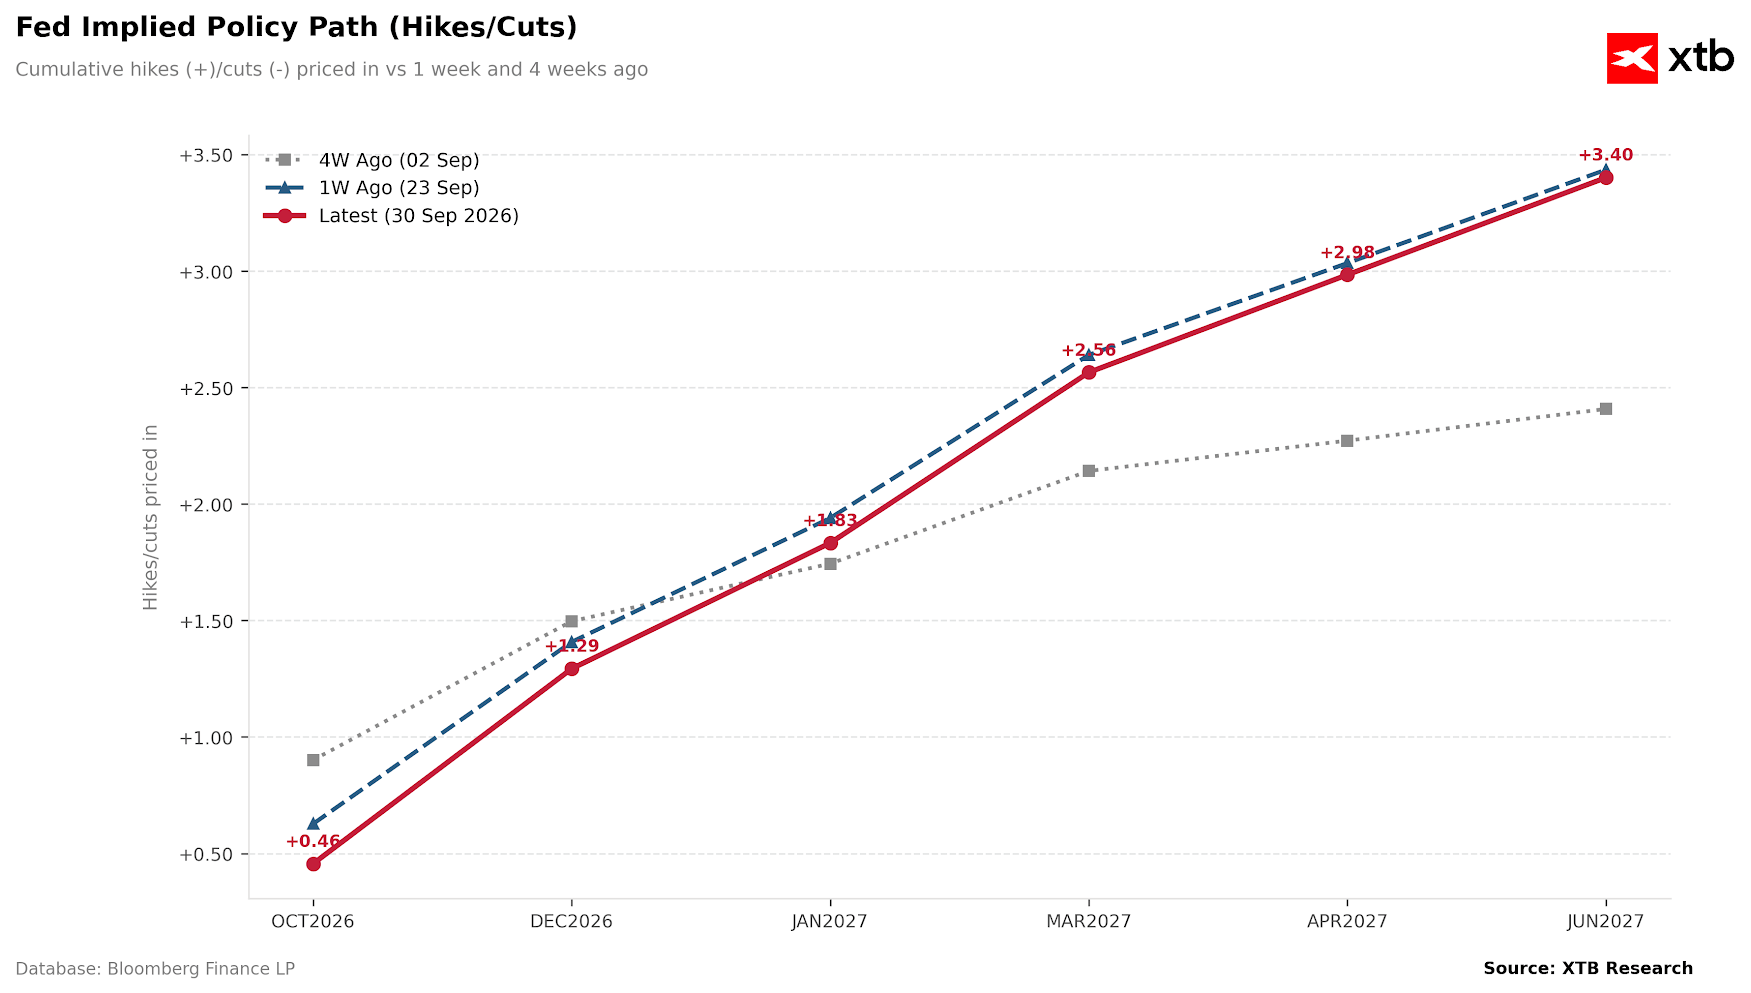
A terça-feira foi marcada por uma série de discursos de responsáveis da Reserva Federal dos EUA. As declarações mais notáveis vieram de John Williams, presidente do Fed de Nova Iorque, que sugeriu que continua a ser provável um novo aumento das taxas de juro ainda este ano. É importante referir, no entanto, que ele observou que tal poderia ocorrer «ainda este ano», o que, aliado à queda dos preços do petróleo, levou os mercados a reduzir as apostas num aumento das taxas em outubro (que, aliás, ocorre imediatamente antes das eleições intercalares nos EUA).
Gráfico 4: Trajetória da política de taxas de juro dos EUA implícita nos mercados (2026 - 2027)
Fonte: XTB Research, 30.09.2026
NOTA: A trajetória de há quatro semanas reflete uma base de referência mais baixa, ou seja, o nível anterior ao aumento das taxas de juro de setembro.
O foco principal de hoje será a divulgação do PCE dos EUA relativo a agosto, o indicador de inflação preferido do FOMC. Espera-se que tanto o índice geral como o índice subjacente registem uma aceleração em termos mensais. Uma surpresa positiva reforçaria a postura hawkish da Fed e fortaleceria os argumentos a favor de um maior aperto monetário. Por outro lado, um resultado mais fraco poderia comprometer os argumentos a favor de um aumento das taxas em outubro. Numa perspetiva futura, sexta-feira traz o crucial relatório NFP sobre o mercado de trabalho dos EUA.
Durante a noite, os sólidos dados do PMI chinês vieram corroborar a narrativa de uma recuperação económica na sequência das medidas de estímulo governamentais adotadas anteriormente. Isto contrasta com o Japão, onde a produção industrial registou uma queda pelo segundo mês consecutivo, refletindo o impacto dos recentes danos causados pelo terramoto e das perturbações associadas ao conflito envolvendo o Irão.
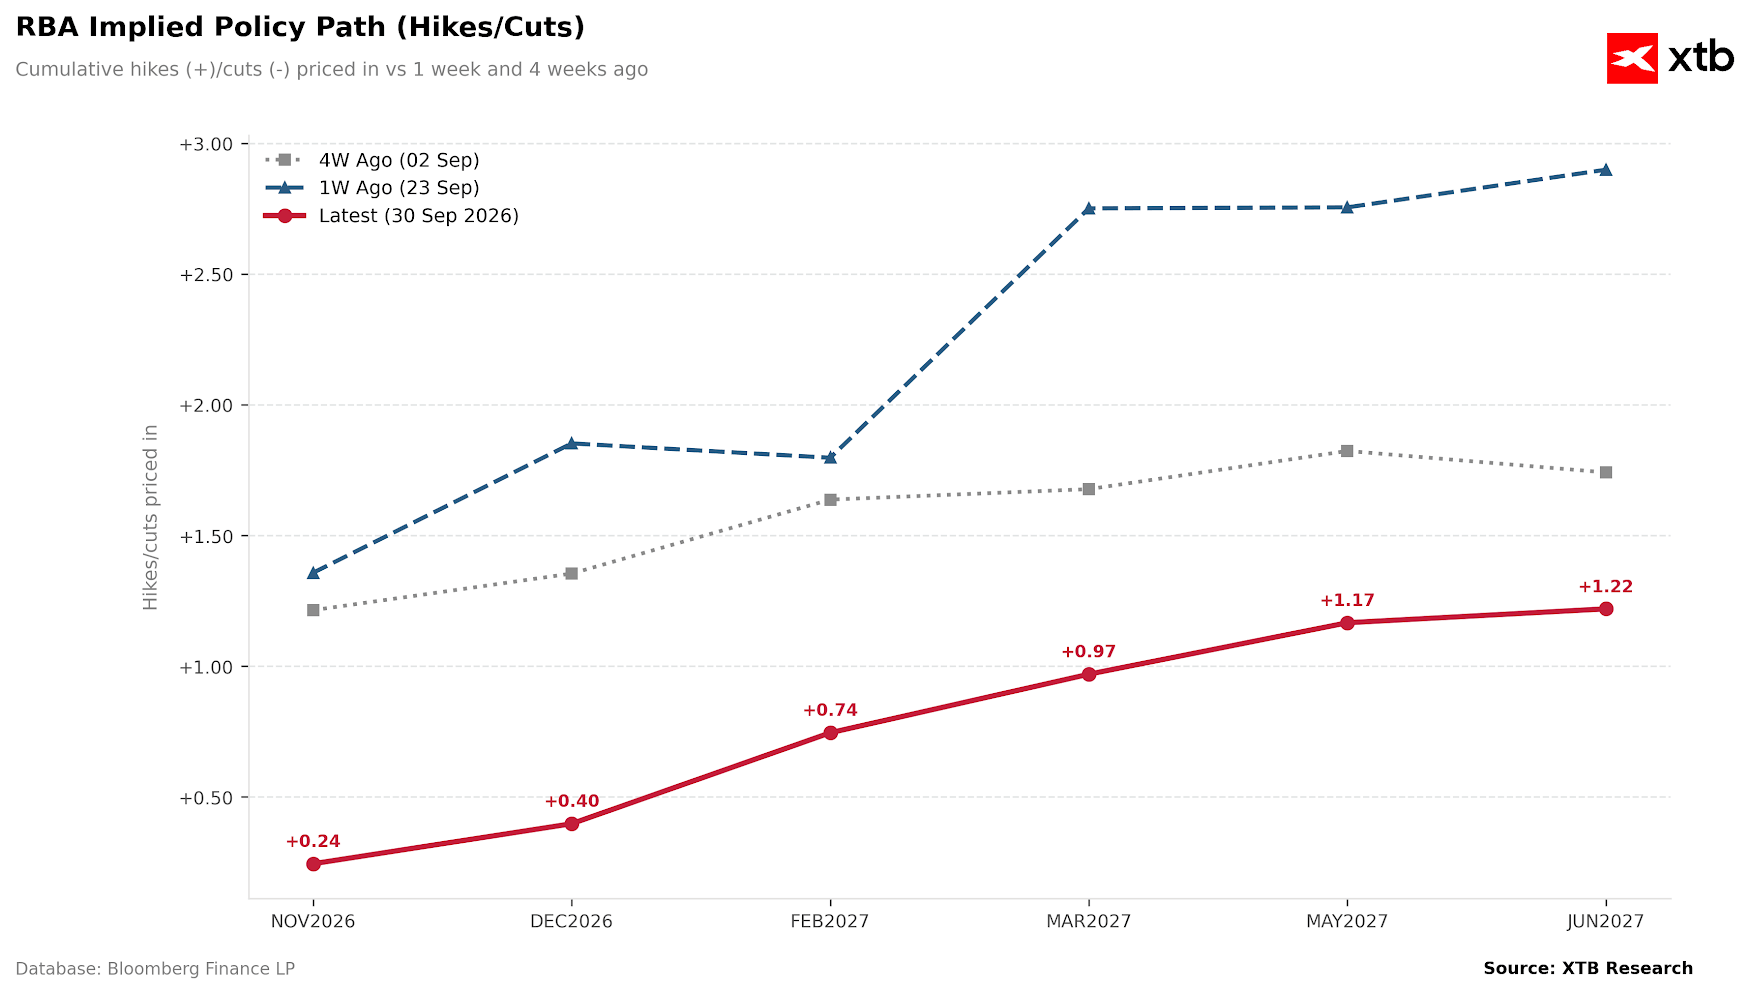
Na Austrália, os dados da inflação de setembro surpreenderam negativamente: o IPC global registou 0,4% m/m (contra os 0,5% esperados), enquanto o principal indicador de inflação subjacente do RBA, calculado com base na média trimada, abrandou para 0,2% m/m, face aos 0,5% anteriores (contra os 0,3% esperados). Consequentemente, os mercados reduziram a probabilidade de um aumento das taxas de juro pelo RBA em novembro para cerca de 25%, face aos cerca de 40% registados antes da divulgação.
Gráfico 5: Trajetória de política monetária implícita no mercado para as taxas de juro australianas (2026 - 2027)
Fonte: XTB Research, 30.09.2026
NOTA: As trajetórias de há uma semana e de há quatro semanas refletem uma base de referência mais baixa, ou seja, o nível anterior ao aumento das taxas de juro em setembro.
💱 Moedas
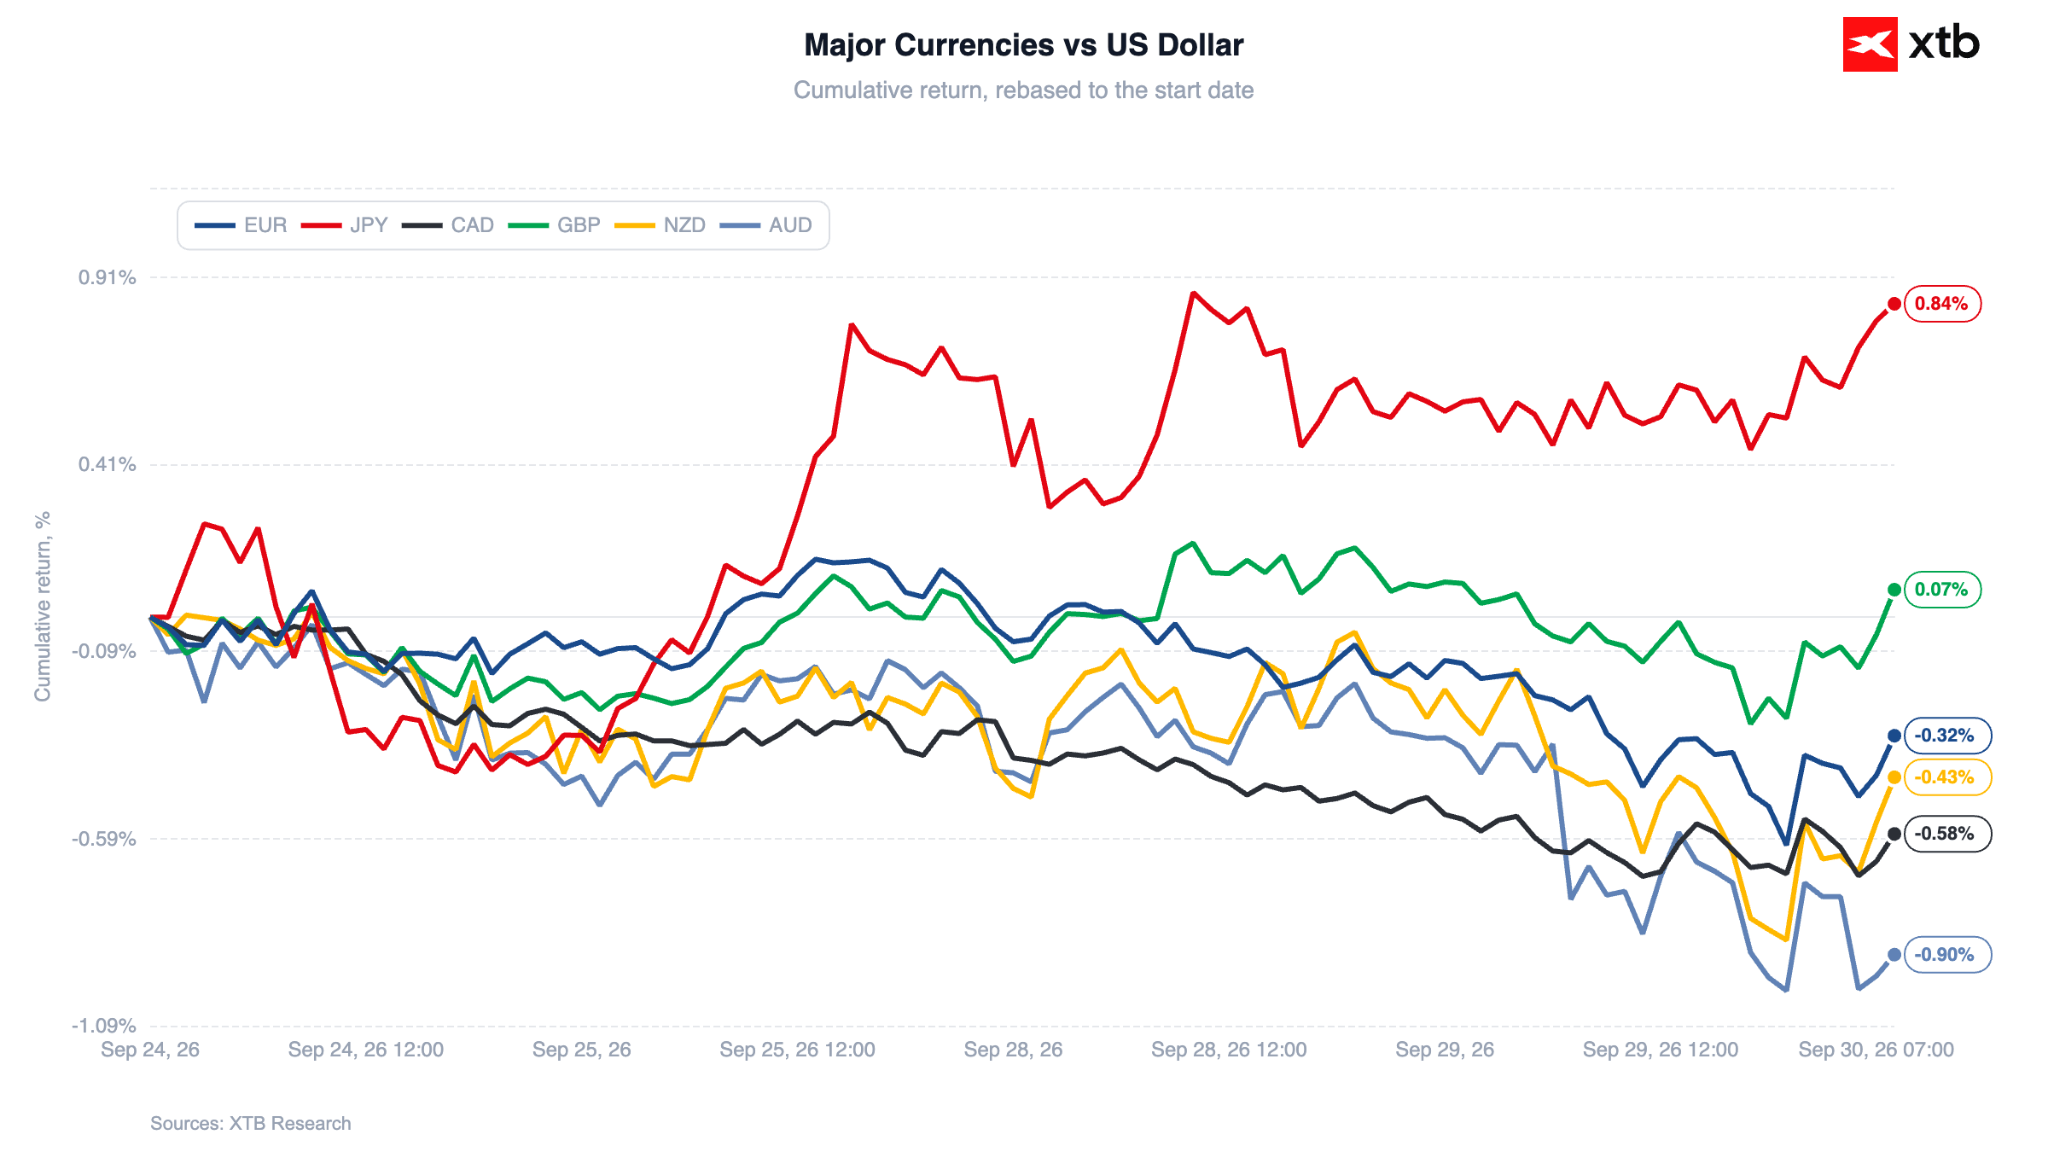
O iene japonês está a valorizar-se hoje face a todas as moedas do G10, prolongando os ganhos pela segunda sessão consecutiva, com o par USD/JPY a registar uma descida de 0,3% para 156,8. Este movimento deve-se, em grande parte, aos fluxos de reequilíbrio no final do trimestre (e no final do semestre fiscal japonês), e não a uma alteração nos fundamentos. A tendência para restabelecer posições curtas no iene foi moderada pelos recentes comentários do ministro das Finanças japonês, Katayama, enquanto uma retração nas taxas de rendibilidade dos títulos do Tesouro dos EUA, na sequência dos comentários de Williams, proporcionou um apoio adicional.
Gráfico 6: Desempenho das principais moedas face ao dólar dos EUA (24.09.2026 - 30.09.2026)
Fonte: XTB Research, 30.09.2026
Os dados da inflação australiana, mais fracos do que o esperado, alimentaram novas vendas do dólar australiano, prolongando a queda do par AUD/USD, que já se arrasta há três semanas, para mais de 3%.
O par EUR/USD registou uma ligeira descida de 0,1%, para 1,133, enquanto o par GBP/USD se mantém estável perto de 1,323. A menos que se verifiquem reversões acentuadas no final do dia de hoje, o Índice do Dólar dos EUA ponderado pelo comércio está a caminho de encerrar o mês de setembro com o seu maior ganho mensal desde junho (+1,6%).
₿ Criptomoedas
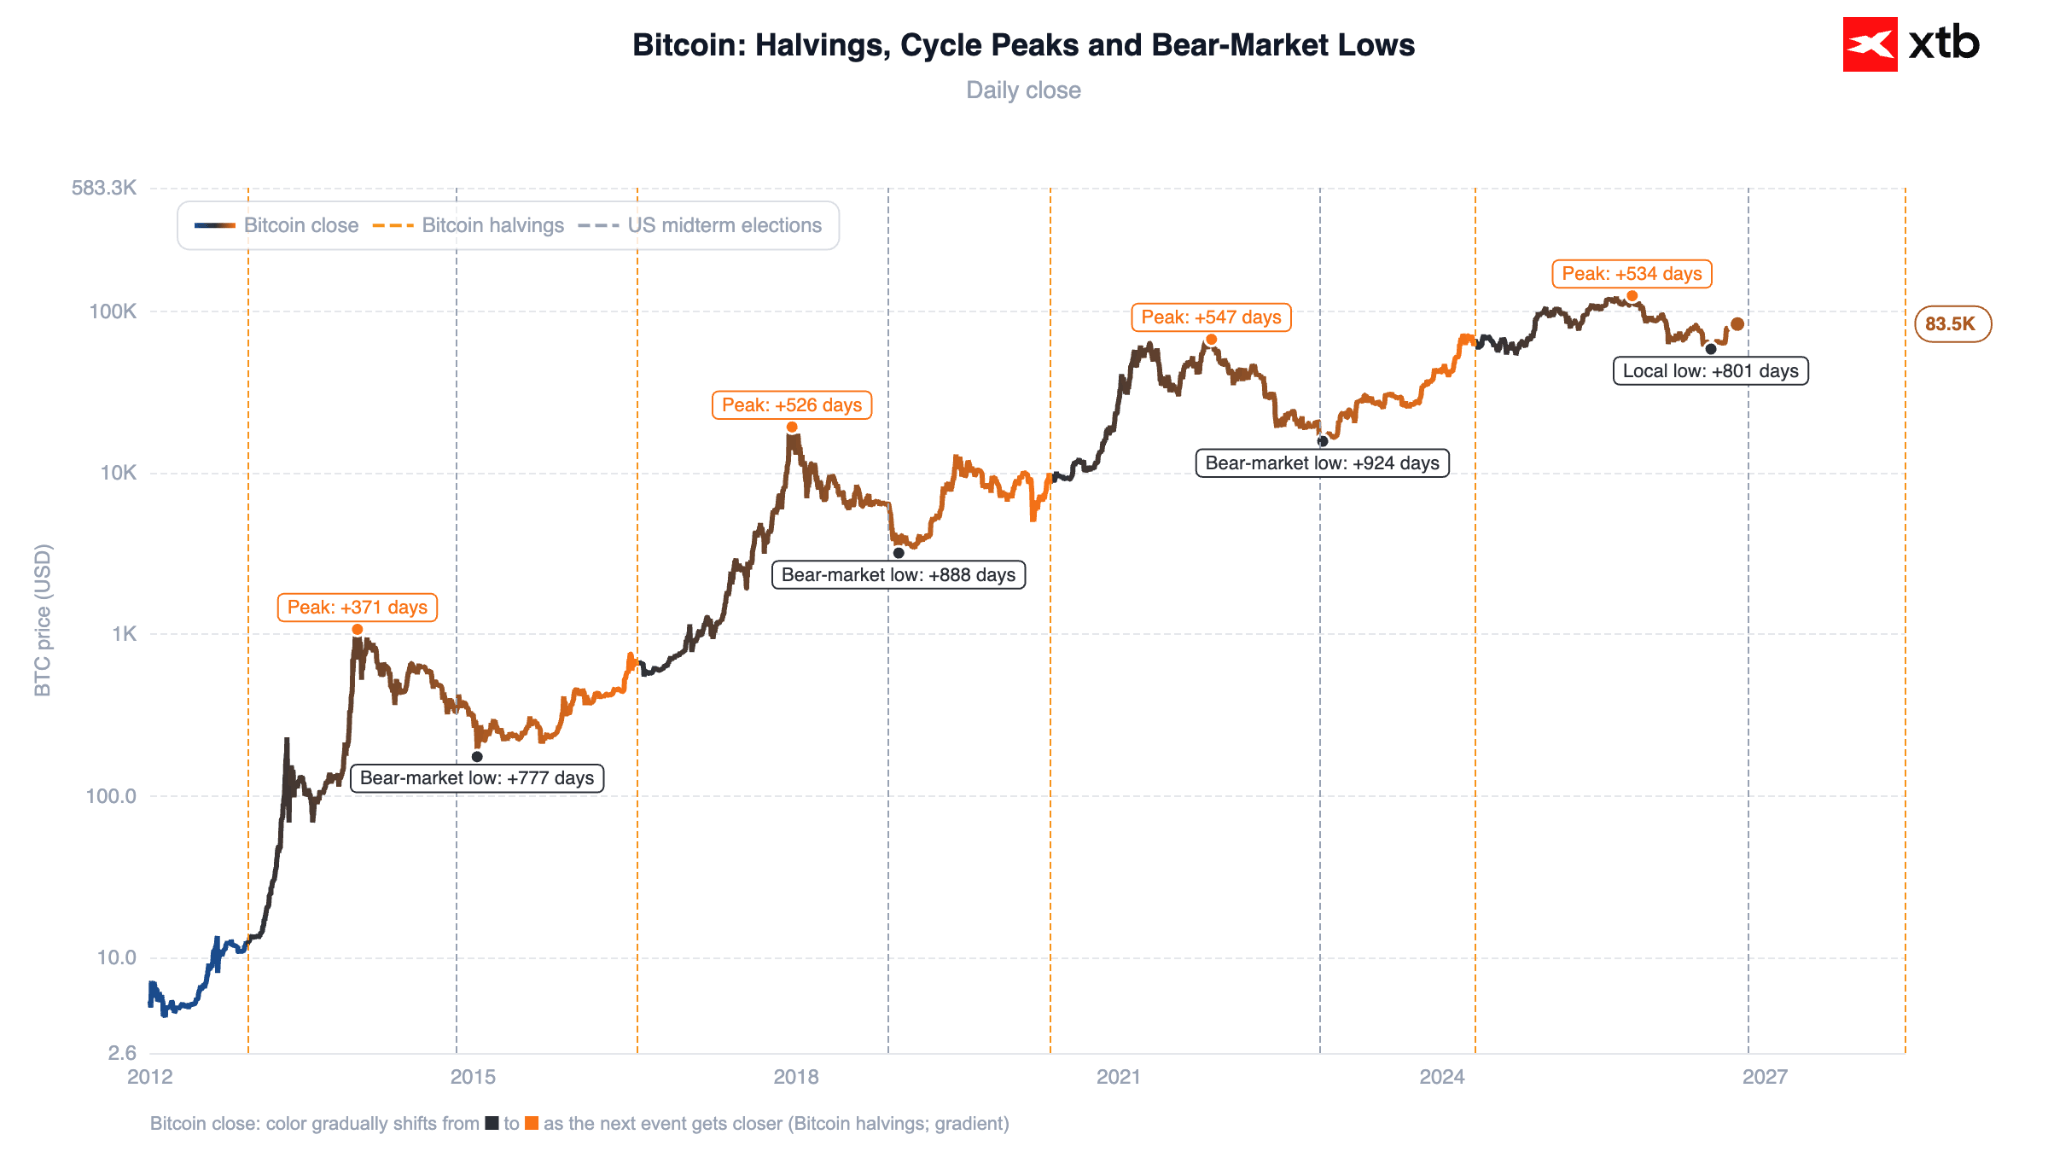
As criptomoedas continuam sob uma ligeira pressão. O Bitcoin registou hoje uma descida de 0,5%, para cerca de 83 050 dólares, com o Ethereum a registar igualmente uma descida para aproximadamente 2 665 dólares.
Gráfico 7: Bitcoin (2012 - 2026)
 Fonte: XTB Research, 30.09.2026



Destaques da manhã (29.09.26)

Calendário Económico: Medida «hawkish» do RBA e vários discursos de responsáveis dos bancos centrais


Abertura de Wall Street: Wall Street inicia a semana em baixa (28.09.2026)


📊Petróleo continua a impulsionar as yields
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.