

- Luiz Inácio Lula da Silva venceu o segundo turno das eleições presidenciais no Brasil.
- O ETF do índice Bovespa negociado em Tóquio caiu quase 15% após o resultado.
- Os futuros da soja em Chicago recuaram para o nível mais baixo dos últimos dois meses.

- Luiz Inácio Lula da Silva venceu o segundo turno das eleições presidenciais no Brasil.
- O ETF do índice Bovespa negociado em Tóquio caiu quase 15% após o resultado.
- Os futuros da soja em Chicago recuaram para o nível mais baixo dos últimos dois meses.
Eleições no Brasil: Lula vence e bolsa cai 15%
Luiz Inácio Lula da Silva venceu o segundo turno das eleições presidenciais no Brasil, realizado no domingo, derrotando o senador de direita Flávio Bolsonaro com cerca de 52% contra 48% dos votos, com uma margem superior a 4 milhões de votos. Trata-se de uma reviravolta inesperada na opinião dos eleitores. Lula perdeu a primeira volta a 4 de outubro, tornando-se o primeiro candidato desde 1989 que, apesar de ter perdido na primeira volta, acabou por conquistar a presidência. A reação inicial do mercado foi acentuada: o ETF do índice Bovespa negociado em Tóquio caiu quase 15% durante as negociações asiáticas, sinalizando que os investidores estavam posicionados para uma vitória de Bolsonaro.
Aspetos importantes de reter:
- Resultado eleitoral: Lula conquista um quarto mandato (embora não consecutivo), derrotando Bolsonaro com quase todos os votos apurados. O mercado tinha descontado maiores probabilidades para Bolsonaro após o primeiro turno, pelo que a reviravolta no resultado do segundo turno surpreendeu os investidores.
- Reação do mercado na Ásia: O ETF de Tóquio sobre o Ibovespa caiu cerca de 15% num início de sessão com poucos volumes: trata-se de um sinal inicial, e o verdadeiro teste terá lugar após a abertura do mercado no Brasil.
- Cenário do Goldman Sachs: O banco aponta para um cenário extremo (não base) em que o USD/BRL poderia subir até 10%, as taxas de rendibilidade das obrigações do Estado a longo prazo poderiam disparar cerca de 200 pontos-base, os spreads de crédito poderiam alargar-se em 30–40 pontos-base e as ações brasileiras poderiam perder cerca de 15%.
- O posicionamento como fator de risco: Após a primeira volta, os mercados subiram, antecipando uma vitória de Bolsonaro. Grande parte da onda de vendas de hoje deve-se ao desejo de reduzir o risco associado às posições anteriormente assumidas com vista a uma vitória de Bolsonaro, e não a uma nova avaliação das políticas de Lula.
- Efeito colateral no mercado de cereais: Os futuros da soja em Chicago caíram para o nível mais baixo dos últimos dois meses em resposta à vitória de Lula, que o mercado interpreta como um sinal de relações mais estreitas entre o Brasil e a China.
- Contexto regional: É possível que o risco se propague para outras moedas latino-americanas e afete o sentimento geral nos mercados emergentes, caso a onda de vendas se torne desordenada.
Comentário de mercado
ETFs sobre o Brasil e o Ibovespa. O movimento observado hoje em Tóquio é um sinal proveniente de um volume muito baixo, pelo que deve ser considerado extremamente exagerado e, provavelmente, uma reação no limite superior para os ETFs cotados nos EUA e na Europa. No entanto, o verdadeiro teste surgirá com a abertura do mercado local em São Paulo, onde a liquidez é incomparavelmente maior. Será crucial determinar se uma queda de cerca de 15 % se mantém ou se compradores rápidos intervêm, na esperança de que o mercado tenha reagido de forma exagerada. O Goldman salienta explicitamente que os seus números representam um cenário extremo, não uma previsão de base. Vale a pena sublinhar este aspecto, uma vez que as manchetes transformam facilmente esta nuance numa certeza.
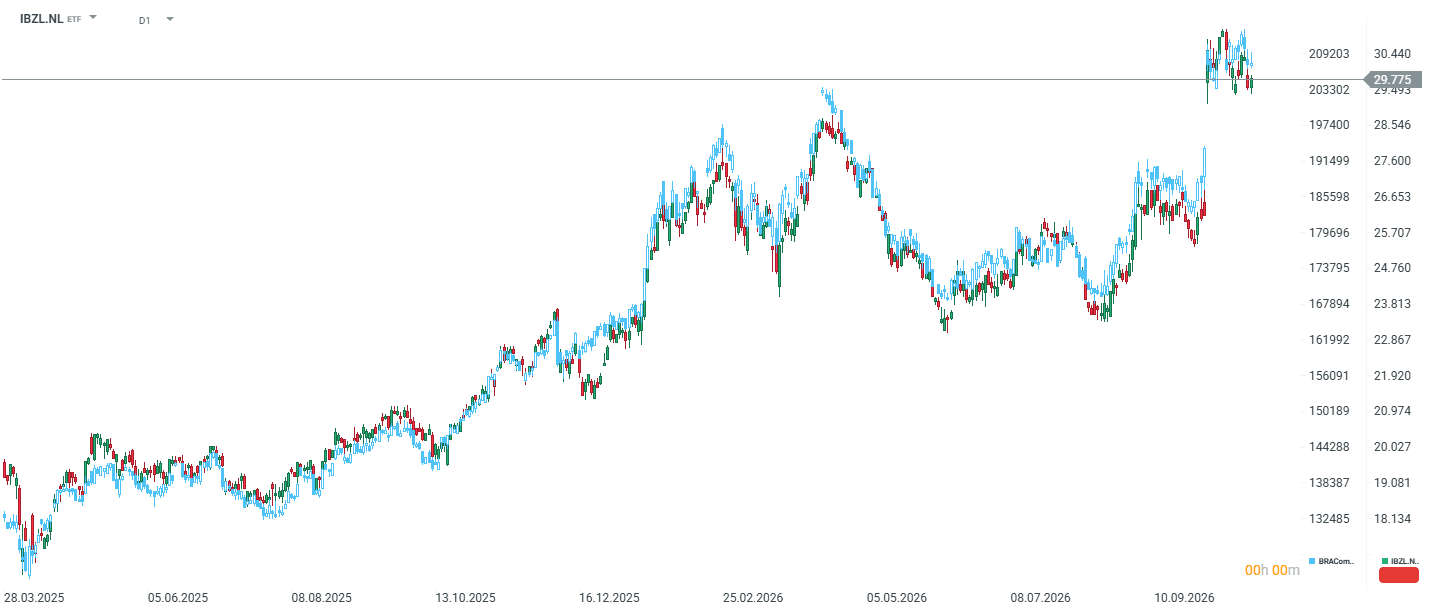
O ETF sobre o MSCI Brasil (IBZL.NL), juntamente com o contrato de futuros BRAComp, registou uma subida acentuada após a primeira volta das eleições. Se ambos os instrumentos voltassem aos níveis de 2 de outubro, enfrentaríamos uma queda de cerca de 10 a 11 % na abertura. Fonte: XTB
USD/BRL. O real enfrenta hoje a sua sessão mais difícil desde há muito tempo. Um cenário de +10% para o dólar americano face ao real é extremo, mas mesmo uma fração desse valor significaria a reversão de uma tendência de fortalecimento da moeda, que se prolongou por várias semanas e que o mercado construiu na antecipação de uma vitória de Bolsonaro. Para os pares com o real, o comportamento da curva de rendimentos será também fundamental — se a parte de longo prazo da curva subir efetivamente cerca de 200 pontos base, o prémio de risco fiscal voltará a entrar em jogo, um tema que acompanhará o real ao longo do quarto mandato de Lula, dado o seu historial de despesas sociais.
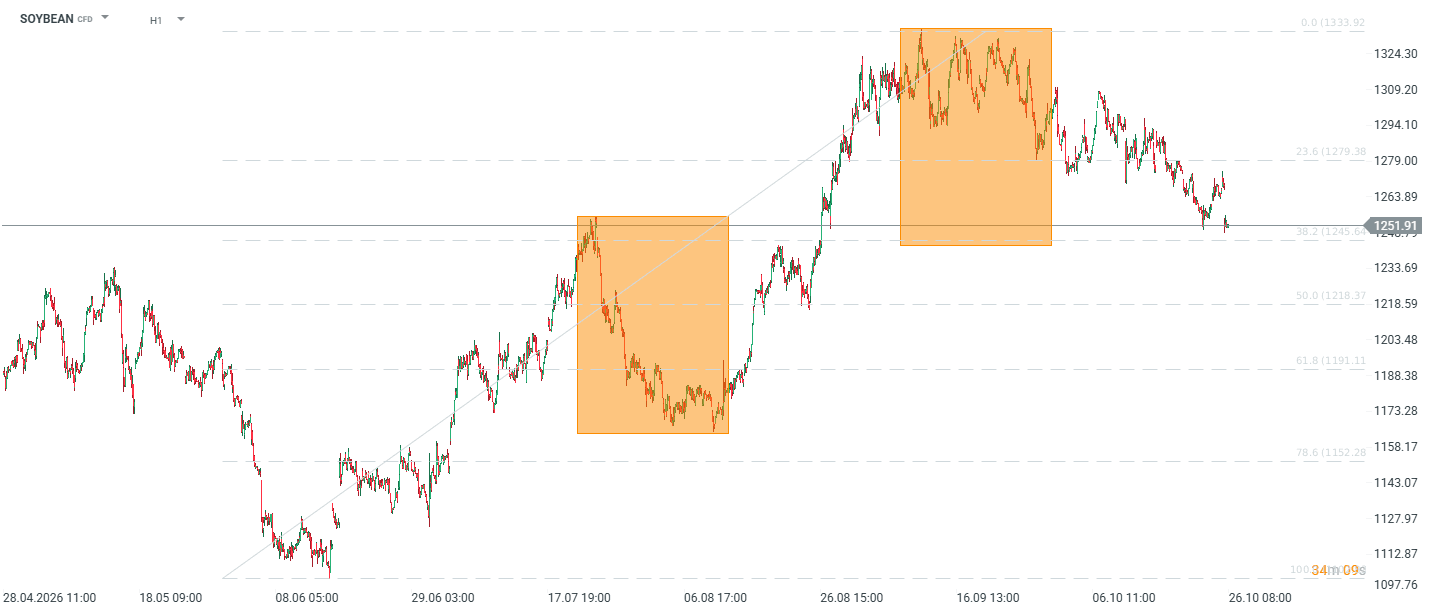
O câmbio USD/BRL poderá potencialmente regressar a cerca de 5,2. A elevada correlação com a soja indica que esta poderá então registar uma descida para os 1200 cêntimos. Fonte: xStation5
No que diz respeito à soja, o mercado já deu uma resposta – os contratos de Chicago caíram para o nível mais baixo dos últimos dois meses, uma vez que os investidores partem do princípio de que Lula irá aprofundar as relações comerciais com a China, o maior comprador de soja brasileira. Por um lado, isto constitui uma boa notícia para os exportadores brasileiros em termos de volume; por outro lado, um real mais fraco, aliado a uma maior ênfase nas exportações para a China, poderá significar que o Brasil se torne um concorrente ainda mais agressivo em termos de preços face à soja norte-americana, o que explica a queda nos contratos de Chicago.
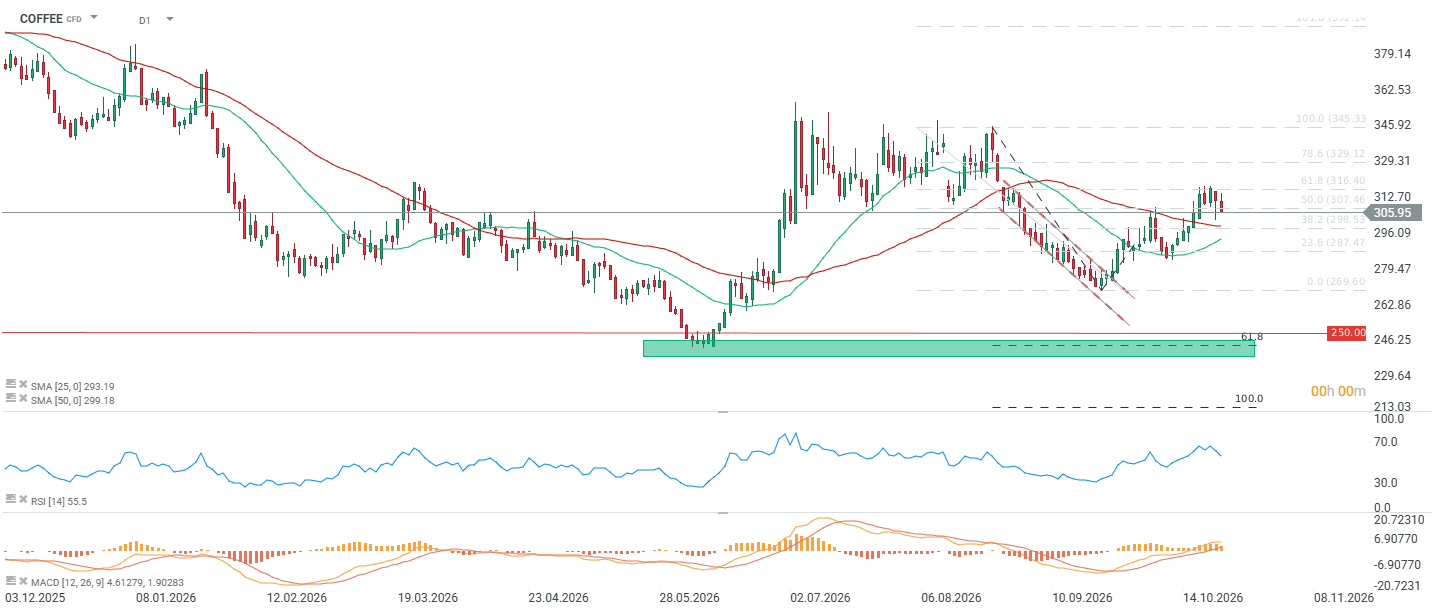
O café e o açúcar reagem indiretamente através do canal cambial. O Brasil é o maior produtor mundial de ambas as matérias-primas, e um real mais fraco constitui, por definição, um incentivo para que os produtores locais acelerem as exportações, uma vez que recebem mais reais por cada dólar americano de receita. Historicamente, tal cenário — um real em desvalorização com fundamentos de oferta inalterados — atuou como um fator de pressão descendente sobre os preços em dólares do café e do açúcar, devido ao aumento da pressão de venda por parte dos exportadores brasileiros que procuravam rentabilizar a moeda mais fraca. No entanto, convém recordar que o café Arábica registou recentemente uma subida, devida principalmente a atrasos na colheita em Minas Gerais e não a fatores macroeconómicos; por isso, o efeito cambial poderá ser ofuscado pelas condições meteorológicas, caso as chuvas continuem a perturbar a colheita. Ainda assim, é muito provável que o preço do café volte a situar-se abaixo dos 300 cêntimos.
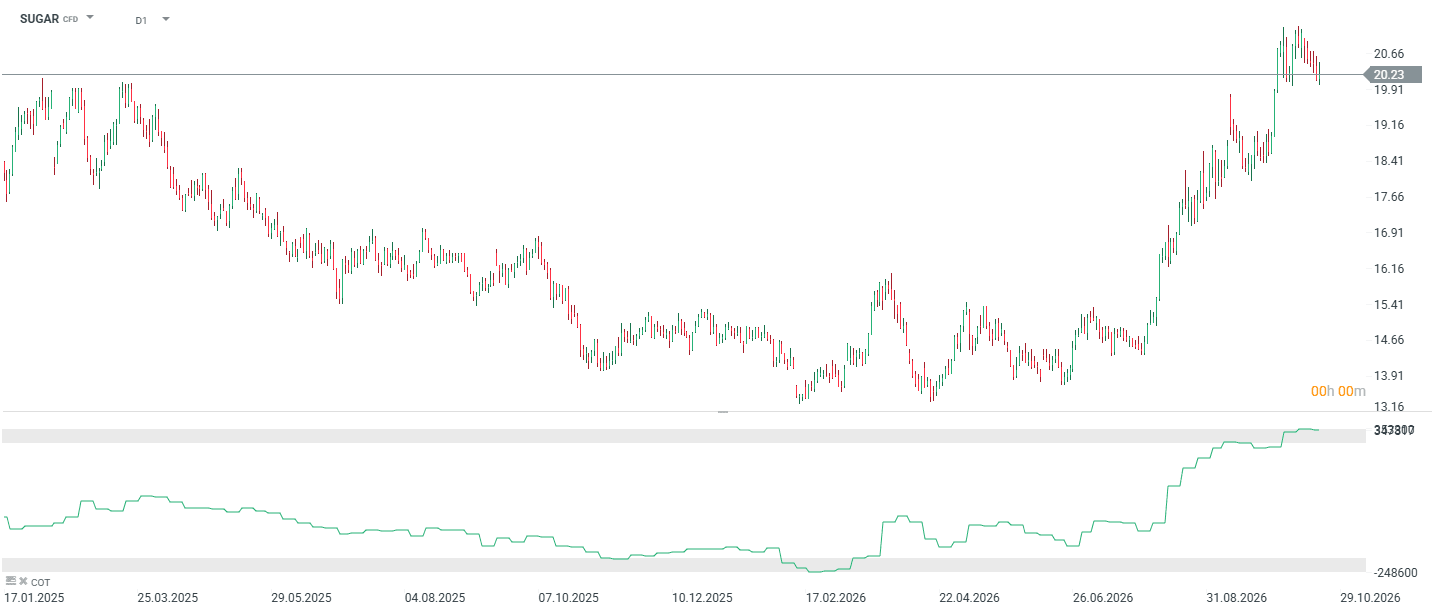
O açúcar continua a apresentar um nível extremamente elevado de sobrecompra entre os especuladores, mas esta situação está a mudar. Existe a possibilidade de uma ligeira descida, embora o fenómeno El Niño desempenhe aqui um papel fundamental.
Petróleo e política em relação aos EUA. Esta questão parece ser a mais importante numa perspetiva mais ampla da carteira macroeconómica. Bolsonaro era, sem dúvida, um candidato mais alinhado com a administração Trump em termos de retórica e de provável cooperação comercial; por isso, a sua derrota complica o equilíbrio de poder na região, numa altura em que Washington já tem as mãos ocupadas com o Médio Oriente, a Rússia e a China. No entanto, não esperaria um impacto direto no mercado petrolífero. O Brasil é um produtor não marginal e em crescimento crescente, mas não é um interveniente-chave na oferta na atual crise do petróleo impulsionada pelo Irão, pelo Estreito de Ormuz e pela Arábia Saudita. O verdadeiro risco reside noutro ponto: se Lula, de facto, aproximar o Brasil de Pequim e o afastar de Washington, isso poderá afetar o tom das futuras negociações comerciais e determinar se o Brasil será um parceiro ou um obstáculo nos esforços dos EUA para diversificar as cadeias de abastecimento, afastando-se da China. Este é um tema para os próximos meses, e não para a sessão de hoje, mas o mercado está a começar a precificar esta incerteza agora, através da perspetiva das moedas e das obrigações, em vez do petróleo.
Conclusão. O pânico de hoje em Tóquio deve-se, em grande parte, à liquidação de posições mal posicionadas antes do resultado, e não a uma nova avaliação imediata dos fundamentos. O verdadeiro teste será a abertura do mercado no Brasil e se os investidores perceberão algo nos primeiros sinais da equipa de Lula que acalme as preocupações fiscais ou, pelo contrário, confirme o cenário da Goldman. No que diz respeito à soja, ao café e ao açúcar, o principal mecanismo de transmissão continuará a ser a taxa de câmbio do real, e não diretamente a política do novo presidente.


Calendário económico: Resultados das grandes empresas em Wall Street


Destaques da manhã (26.10.26)
Última hora: Dados dos PMIs em França dão sinais de abrandamento



Resumo diário: Avaliações sob pressão, o capital afasta-se do setor tecnológico
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.