

- O relatório NFP dos EUA relativo a outubro será divulgado hoje às 14h30 CET, constituindo o último dado importante antes da reunião do FOMC de dezembro.
- O consenso aponta para a criação de 70 000 postos de trabalho não agrícolas e uma taxa de desemprego inalterada em 4,2%.
- Dados sólidos do NFP podem reavivar as expectativas de subida das taxas em dezembro e fortalecer o dólar norte-americano.

- O relatório NFP dos EUA relativo a outubro será divulgado hoje às 14h30 CET, constituindo o último dado importante antes da reunião do FOMC de dezembro.
- O consenso aponta para a criação de 70 000 postos de trabalho não agrícolas e uma taxa de desemprego inalterada em 4,2%.
- Dados sólidos do NFP podem reavivar as expectativas de subida das taxas em dezembro e fortalecer o dólar norte-americano.
Hoje, como habitualmente às 14h30 CET, serão divulgados os dados do relatório do mercado de trabalho dos EUA relativos a outubro. Trata-se da última publicação de grande relevância antes da reunião do FOMC de dezembro. Embora seja de enorme importância do ponto de vista da economia norte-americana, os mercados continuam a lidar com os resultados das eleições intercalares dos EUA realizadas na terça-feira. Na sequência das eleições, o setor da IA registou uma queda acentuada e o índice de medo VIX subiu cerca de 18% numa semana. Neste contexto, os dados poderão determinar se a Reserva Federal retoma o ciclo de subidas das taxas de juro ou se tem em conta o aperto das condições financeiras.
Expectativas:
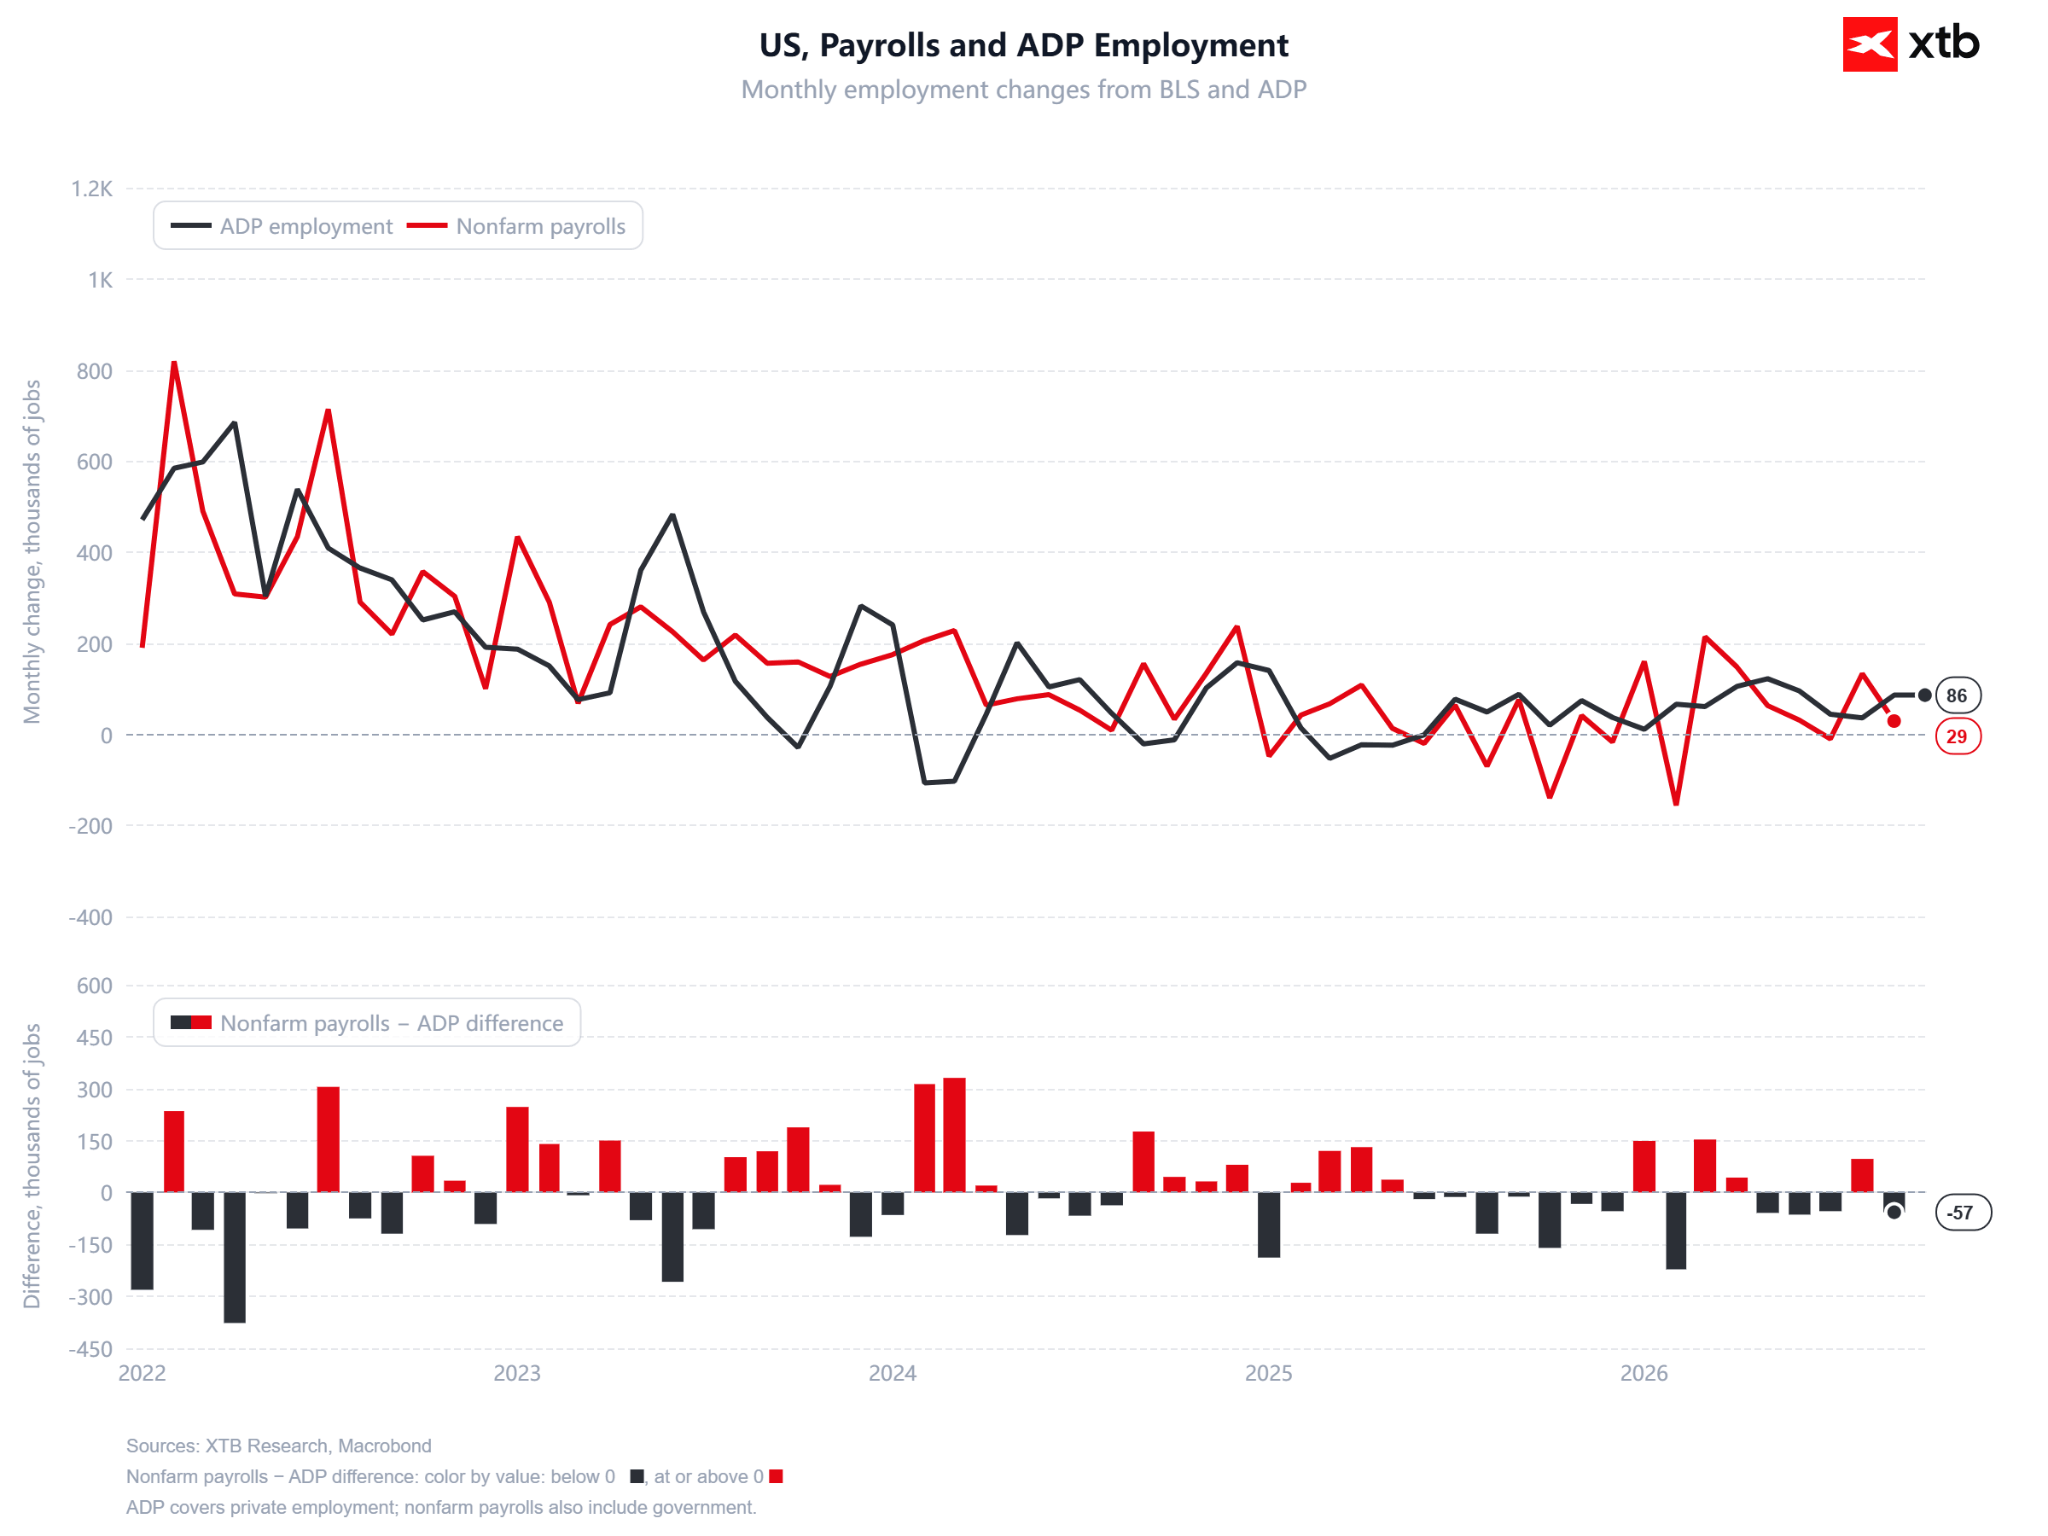
- Empregos não agrícolas (NFP): consenso de +70 mil contra +29 mil em setembro. A Bloomberg Economics prevê +63 mil, com um intervalo de previsão de 30 a 100 mil.
- Setor privado: aprox. +75 mil, com uma nova queda no emprego no setor público (aprox. −12 mil).
- O relatório da ADP revelou um aumento de 86 mil, o que ficou acima das expectativas do mercado.
- Taxa de desemprego: 4,2%, inalterada.
- Remuneração média por hora: +0,3% m/m (anteriormente +0,1%), +2,9% a/a (anteriormente 3,0%).
- Discriminação: o aumento do emprego verificou-se principalmente nos setores da educação e dos cuidados de saúde (aprox. +43 mil), bem como na indústria transformadora e na construção. Registaram-se quedas no comércio a retalho e nos transportes, bem como nos setores mais expostos à IA, nomeadamente os serviços financeiros, de informação e profissionais.
- Revisões: continuam a representar um risco significativo. No relatório anterior, os dados relativos a julho e agosto foram revistos em baixa num total de 60 mil.
O que poderá jogar a favor do relatório de hoje? O período de recolha de dados de outubro foi mais longo do que o de setembro, e o clima esteve excepcionalmente ameno, o que poderá ter conduzido a um aumento do emprego e impulsionado artificialmente o valor. O limiar a partir do qual o desemprego se mantém inalterado está atualmente estimado em apenas cerca de 50 mil postos de trabalho por mês; por isso, mesmo que o resultado fique ligeiramente aquém do consenso do mercado, o panorama do mercado de trabalho continuará sólido, o que poderá ser fundamental do ponto de vista da Reserva Federal.
O que está o mercado a precificar?
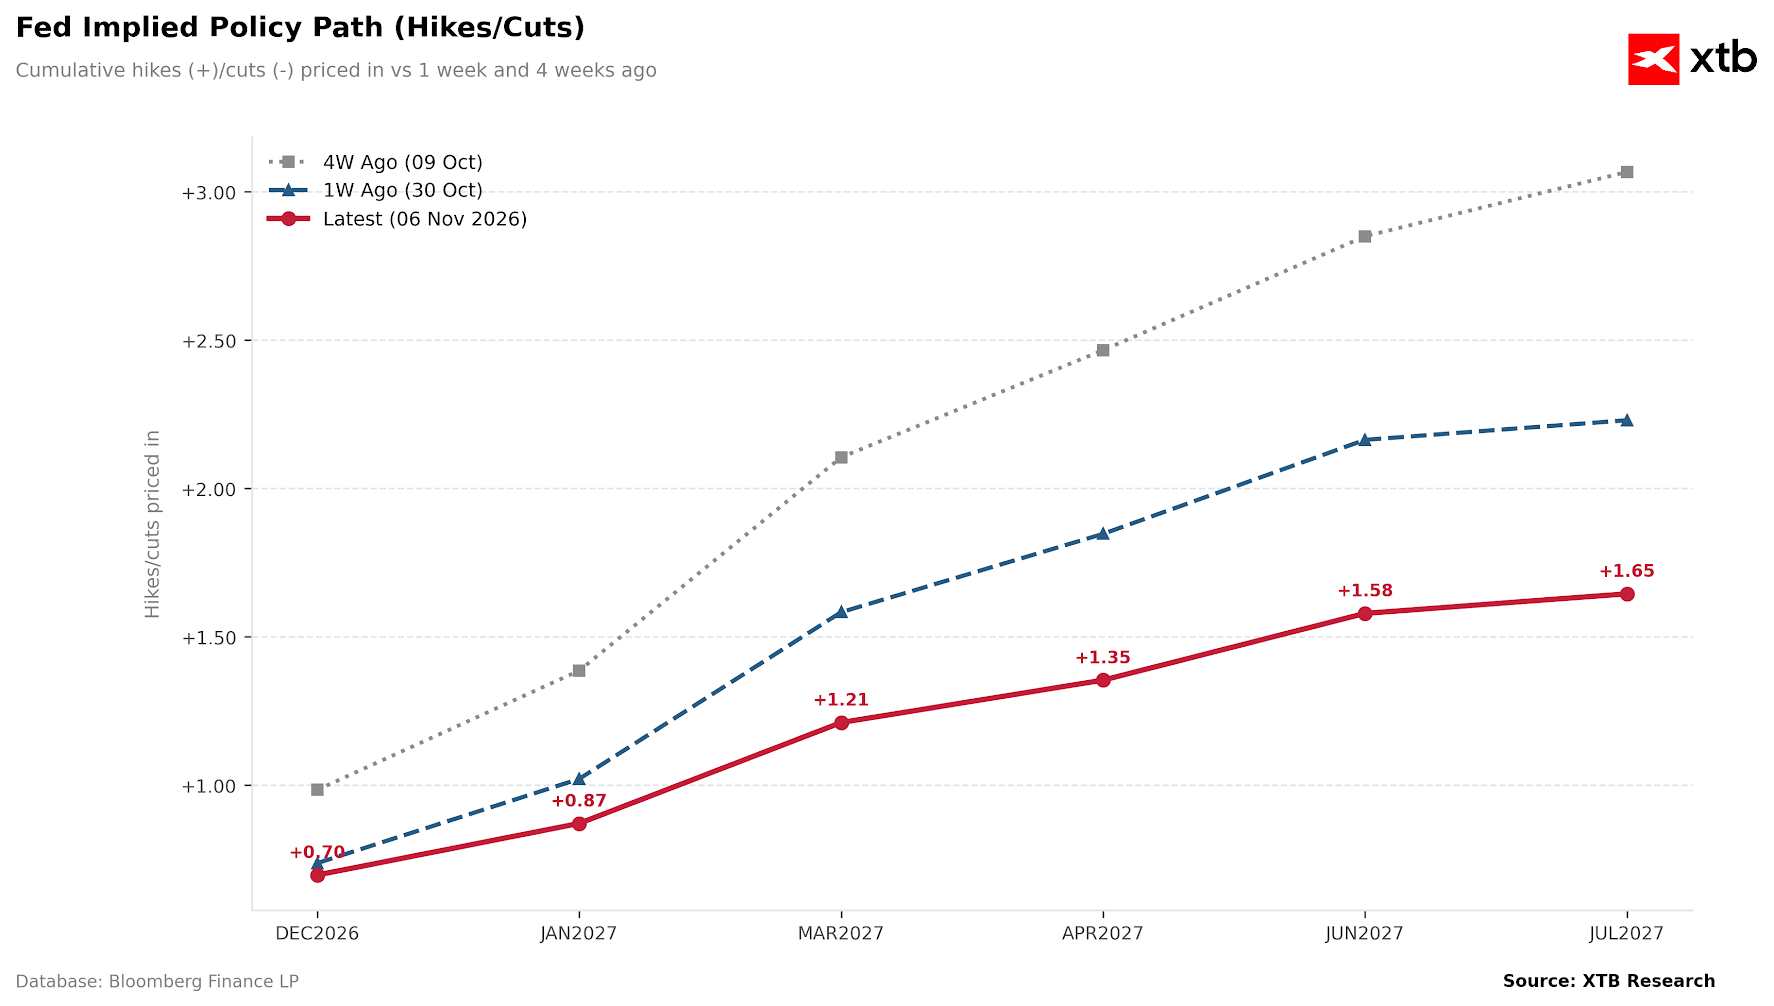
O mercado recuou claramente em relação às expectativas ligeiramente mais elevadas de subida das taxas pelo Fed. Para dezembro, está a precificar cerca de 0,7 de uma subida, ou aproximadamente uma probabilidade de 70% de um movimento de 25 pontos base, em comparação com quase uma subida completa precificada há um mês. Até julho de 2027, o mercado prevê um total de aproximadamente 1,65 subidas, enquanto a 9 de outubro a previsão era superior a 3. Do lado mais «hawkish» mantém-se John Williams, do Fed de Nova Iorque, que salienta que a inflação continua a ser demasiado elevada.
Cenários:
- Resultado forte (acima de 100 mil, desemprego a 4,1% ou inferior): Neste caso, o mercado voltaria a precificar um aumento total em dezembro, o que poderia levar a uma retração do TNOTE (aumento das taxas de rendibilidade), o que, por sua vez, poderia desencadear outra onda, ainda que pequena, de fortalecimento do dólar.
- Resultado próximo do consenso (60–80 mil): neutro para as expectativas do mercado. O mercado centrar-se-á nos salários e nas revisões.
- Resultado fraco (abaixo de 30 mil ou desemprego a subir para 4,3%): apontaria para uma pausa em dezembro. Tendo em conta o sentimento atual, no entanto, isso não tem necessariamente de enfraquecer o dólar, uma vez que dados fracos poderiam acentuar as preocupações com o crescimento e sustentar a procura por liquidez.
EURUSD: o dólar valoriza-se apesar da queda das taxas de rendibilidade
Observa-se uma situação invulgar no mercado cambial. As taxas de rendibilidade das obrigações dos EUA estão a cair acentuadamente e os futuros das obrigações do Tesouro a 10 anos (TNOTE) têm vindo a subir de forma dinâmica desde setembro. Em condições normais, taxas de rendibilidade mais baixas enfraqueceriam o dólar, mas a procura de liquidez está atualmente a prevalecer. As vendas massivas no mercado bolsista e os afluxos para os fundos do mercado monetário indicam que os investidores preferem, neste momento, manter liquidez em dólares. Além disso, o euro é pressionado por dados europeus fracos: as vendas a retalho na zona do euro caíram 0,7% em termos mensais em setembro, o que constituiu uma surpresa claramente negativa.
Do ponto de vista técnico, o EURUSD tem-se movido num canal descendente desde fevereiro de 2026. A mais recente tentativa de recuperação estagnou na resistência de 1,1250, e o par recuou para 1,1176, abaixo da média móvel simples de 25 períodos (1,1191). A cotação está agora a testar o limite inferior do canal. O principal suporte imediato é a retração de 50% da última grande onda ascendente, perto de 1,1128. Uma quebra abaixo deste nível abriria caminho para a zona de 1,0980–1,1080, uma ampla área de suporte em torno de 1,10. No lado positivo, a resistência em 1,1250 continua a ser fundamental. Apenas um movimento de regresso acima deste nível, seguido da média móvel simples de 50 períodos (aproximadamente 1,1293), desafiaria a tendência descendente.
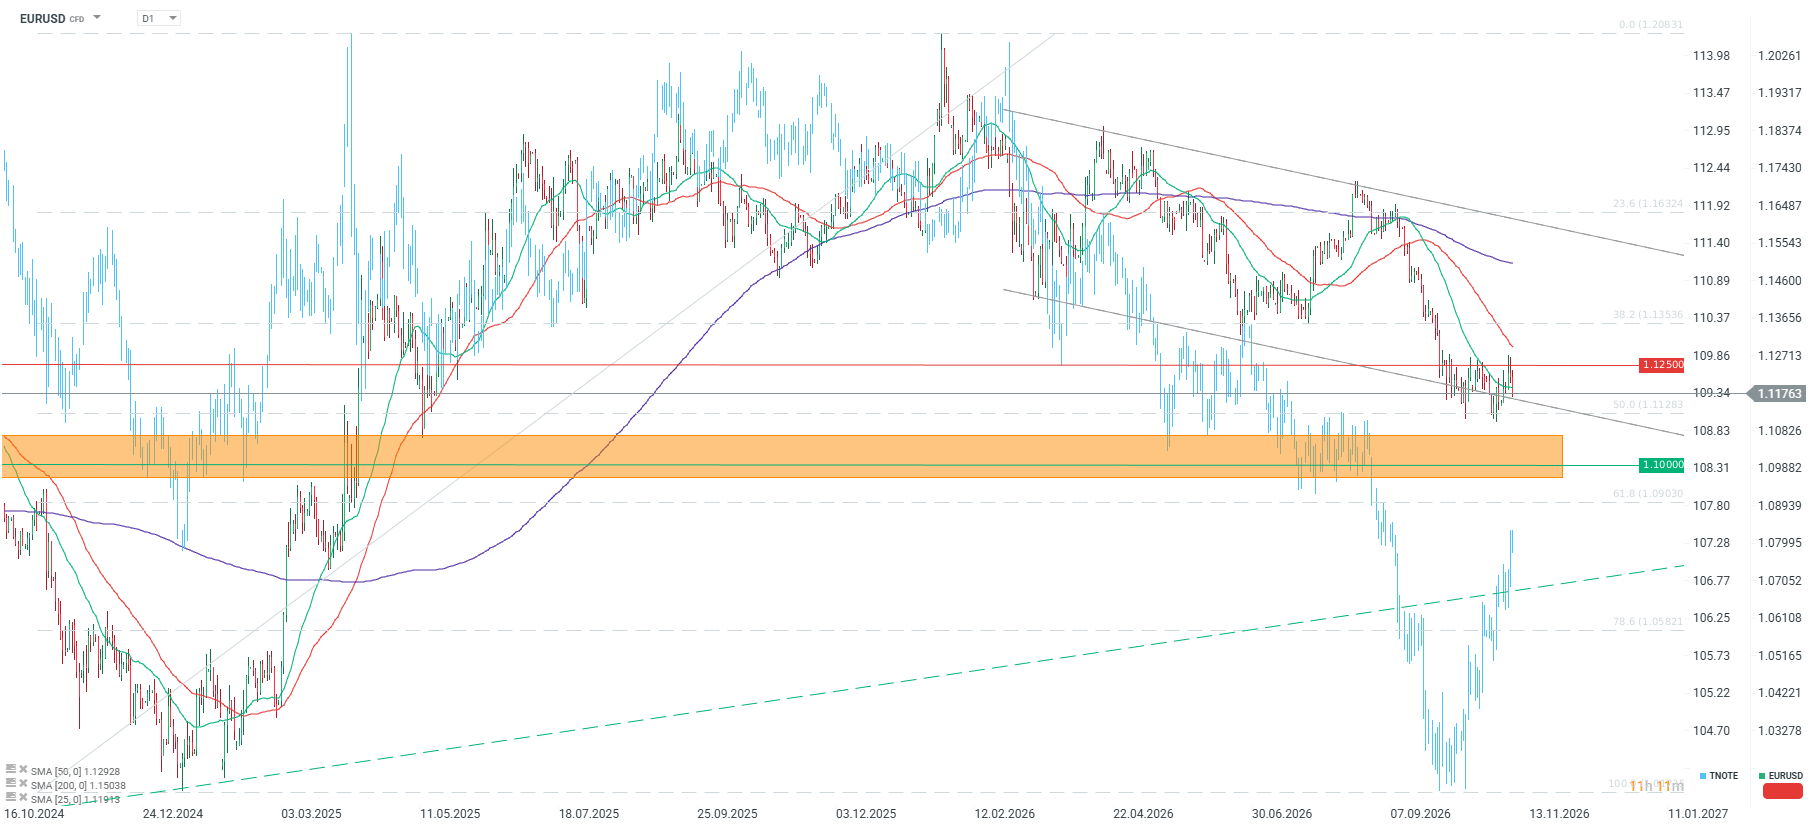
Um relatório do NFP sólido, que reavive as expectativas de um aumento das taxas de juro em dezembro, poderá empurrar rapidamente o par para baixo, em direção a 1,1130. Por outro lado, um resultado fraco, aliado a uma estabilização nos mercados bolsistas, daria ao euro a oportunidade de regressar a 1,1250.


O Norges Bank mantém as taxas inalteradas, mas deixa a porta aberta a possíveis subidas das taxas. Será que isto marca, de facto, o fim da valorização da NOK?


Resumo diário: A «onda azul» no Congresso provoca euforia nos mercados; o petróleo desce a pique

O petróleo regista a maior queda desde abril (-9 %)
Última hora: Os stocks de petróleo dos EUA registam uma descida inferior ao esperado, mas os preços caem devido às eleições e às esperanças de um acordo entre os EUA e o Irão
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.