


O mercado bolsista de Hong Kong reabriu após o feriado com uma forte onda de vendas, tendo o Hang Seng (HK.cash) registado uma queda de até 3%, o que marcou a sua sessão mais fraca desde 23 de março. Os investidores estão também a reagir negativamente às mais recentes medidas de estímulo de Pequim, que até ao momento não conseguiram melhorar significativamente as expectativas de crescimento económico, enquanto as taxas de rendibilidade elevadas dos títulos do Tesouro dos EUA estão a exercer uma pressão adicional sobre o sentimento do mercado.
- A pressão de venda concentra-se principalmente no setor financeiro: o HSBC registou uma queda de cerca de 5,5%, a AIA caiu 4,2%, enquanto a Hong Kong Exchanges and Clearing registou uma descida de 1,5%.
- As principais ações do setor tecnológico também se encontram sob pressão. A Alibaba abriu com uma queda de cerca de 2,3%, a Tencent caiu 2,1%, a Baidu 3%, a Xiaomi 2,5%, a JD.com 2,6% e a Meituan cerca de 2%. A JD Health é a blue chip com pior desempenho, com as ações a registarem uma queda de cerca de 6,9%.
- A New World Development destaca-se face à onda generalizada de vendas, subindo quase 10% no início das negociações. A empresa anunciou que rescindirá o contrato relativo ao projeto 11 SKIES antes do previsto e devolverá o projeto à Autoridade Aeroportuária de Hong Kong a 1 de abril do próximo ano.
- Outro fator que pesa sobre o mercado é o encerramento das bolsas da China continental durante o período festivo, o que limita uma potencial fonte de apoio à compra no mercado interno. O aumento das taxas de rendibilidade dos títulos do Tesouro dos EUA está também a tornar mais restritivas as condições financeiras para os ativos de risco e a exercer pressão adicional sobre as valorizações em toda a região.
Pequim não consegue convencer o mercado: a fraca procura, o setor imobiliário e o setor tecnológico agravam a pressão
O mais recente pacote de medidas políticas de Pequim não conseguiu melhorar significativamente o sentimento dos investidores. As autoridades anunciaram apoio adicional ao crédito, medidas destinadas ao mercado imobiliário e às pequenas empresas, bem como investimento em infraestruturas, enquanto o Banco Popular da China reduziu a taxa de juro dos empréstimos suplementares garantidos a um ano para 1,5%. O problema é que os mercados consideram as medidas demasiado limitadas para alterar significativamente as perspetivas de crescimento ou restaurar a confiança nos ativos chineses.
A pressão é generalizada. A fraca procura interna continua a ser um dos principais problemas que a economia enfrenta, enquanto o setor imobiliário continua a pesar sobre a atividade. O Índice Imobiliário CSI 300 registou uma queda de até 9%, demonstrando que os investidores continuam a não estar convencidos de que as novas medidas serão suficientes para produzir uma recuperação duradoura nas vendas de habitações e melhorar as condições para os promotores imobiliários. Ao mesmo tempo, o pacote não incluiu novos apoios diretos às ações, limitando o seu impacto imediato no sentimento do mercado.
A onda de vendas alastrou-se também ao setor tecnológico, que anteriormente tinha sido um dos principais motores da recuperação do mercado acionista chinês. O Índice CSI de Semicondutores registou uma queda superior a 2% e caminha para uma descida trimestral de cerca de 32%, enquanto o Índice CSI de IA caiu 1,2% e está a caminho de uma perda trimestral de aproximadamente 25%. Além disso, a atividade dos investidores está a enfraquecer antes do feriado de uma semana, com o volume de negócios combinado nas bolsas de Xangai e Shenzhen a cair para o seu nível mais baixo desde julho de 2025.
A onda de vendas alarga-se para além de Hong Kong: as ações chinesas caem para o nível mais baixo do último ano
Na China continental, o CSI 300 caiu até 2,4%, atingindo o seu nível mais baixo em cerca de um ano. Os fabricantes chineses de chips e as empresas de componentes óticos também sofreram quedas acentuadas. A Cambricon Technologies, a GigaDevice Semiconductor, a Zhongji Innolight e a Eoptolink registaram todas quedas de, pelo menos, 5%, tendo as preocupações com a concorrência e a geopolítica tecnológica atuado como catalisador imediato. As notícias de que Pequim poderá permitir que as empresas nacionais adquiram os mais recentes chips da Nvidia aumentaram a pressão sobre os fabricantes locais de semicondutores, que já enfrentam uma concorrência intensa. Ao mesmo tempo, as restrições propostas pelos EUA visando as empresas óticas chinesas enfraqueceram ainda mais o sentimento em relação ao setor.
Os investidores continuam, além disso, desapontados com o resultado das últimas negociações entre os EUA e a China. Embora a trégua comercial tenha sido prolongada, a reunião não conseguiu produzir o tipo de avanço que alguns participantes do mercado esperavam. Consequentemente, a fraqueza está agora a afetar tanto as ações de Hong Kong como as do mercado interno chinês, aumentando o risco de uma deterioração adicional da amplitude do mercado, caso a pressão sobre o setor tecnológico persista.
Gráfico do HK.cash (intervalo D1)
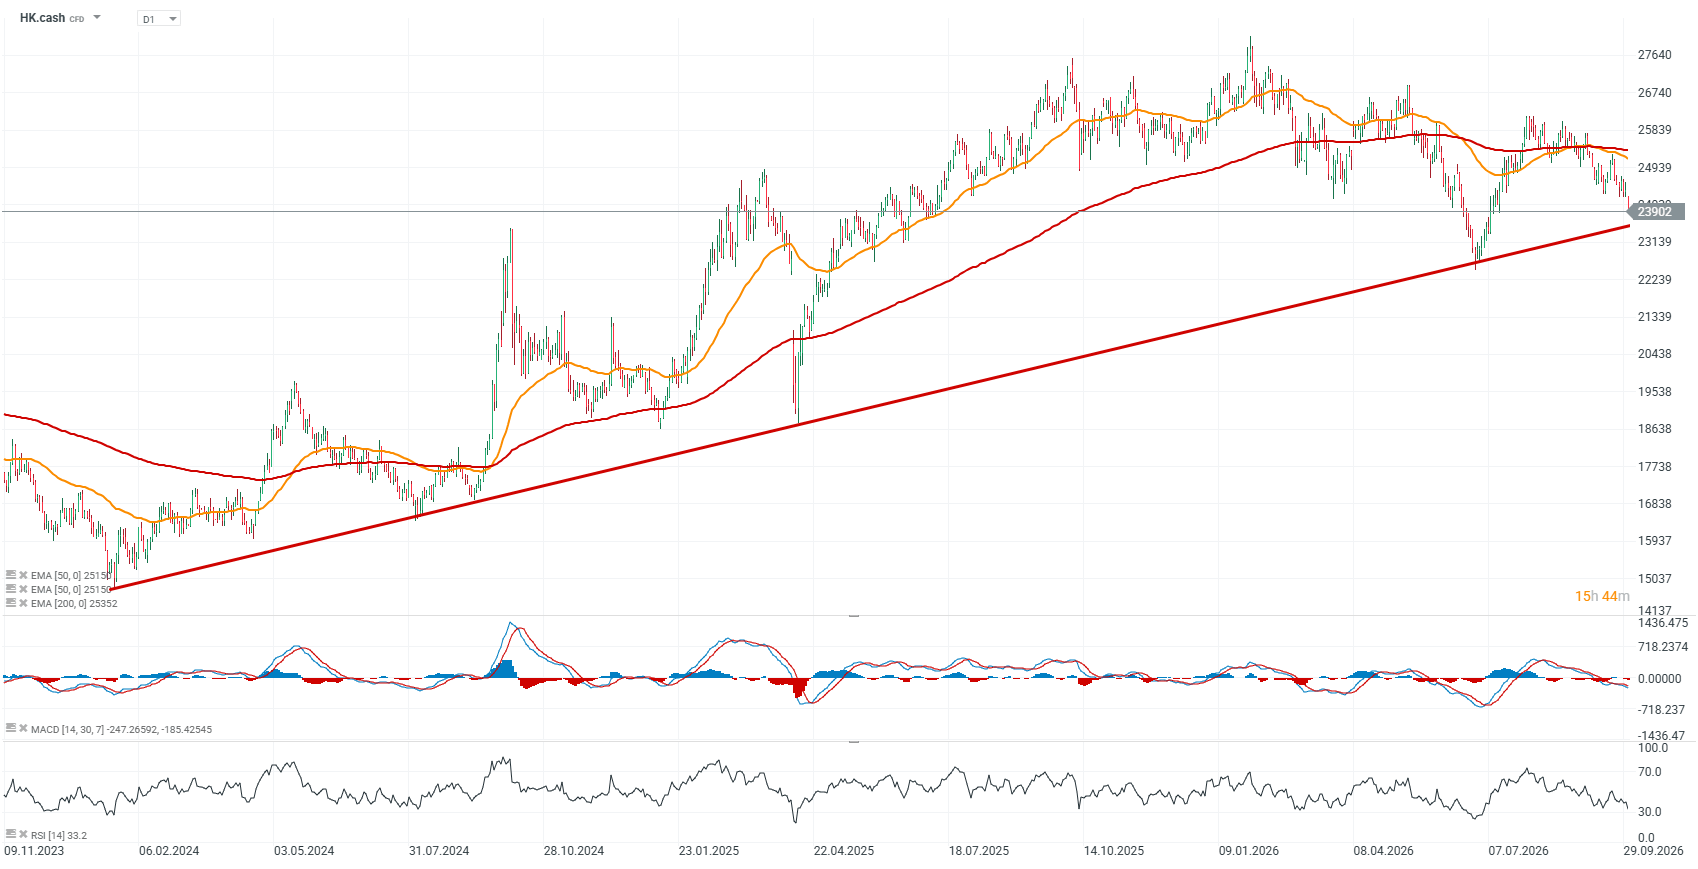 Fonte: xStation5


Destaques da manhã (02.10.26)



Resumo diário: Wall Street recupera-se com o destaque da Micron e a nova subida dos preços do petróleo

O que esperar dos mercados no último trimestre de 2026?
Os EUA têm um problema com o gasóleo. Agora, pede-se à Europa que disponibilize as suas reservas
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.