

- O USDJPY atingiu um máximo de 2 meses nos 159,94 devido à força do dólar.
- A inflação de outubro nos EUA superou as previsões e alimenta expectativas de subidas de taxas pela Fed.
- O Banco do Japão mantém um ritmo trimestral de subida de taxas, mas enfrenta pressões dovish.
- Autoridades japonesas alertam para movimentos cambiais rápidos e reiteram a disponibilidade para intervir no mercado.

- O USDJPY atingiu um máximo de 2 meses nos 159,94 devido à força do dólar.
- A inflação de outubro nos EUA superou as previsões e alimenta expectativas de subidas de taxas pela Fed.
- O Banco do Japão mantém um ritmo trimestral de subida de taxas, mas enfrenta pressões dovish.
- Autoridades japonesas alertam para movimentos cambiais rápidos e reiteram a disponibilidade para intervir no mercado.
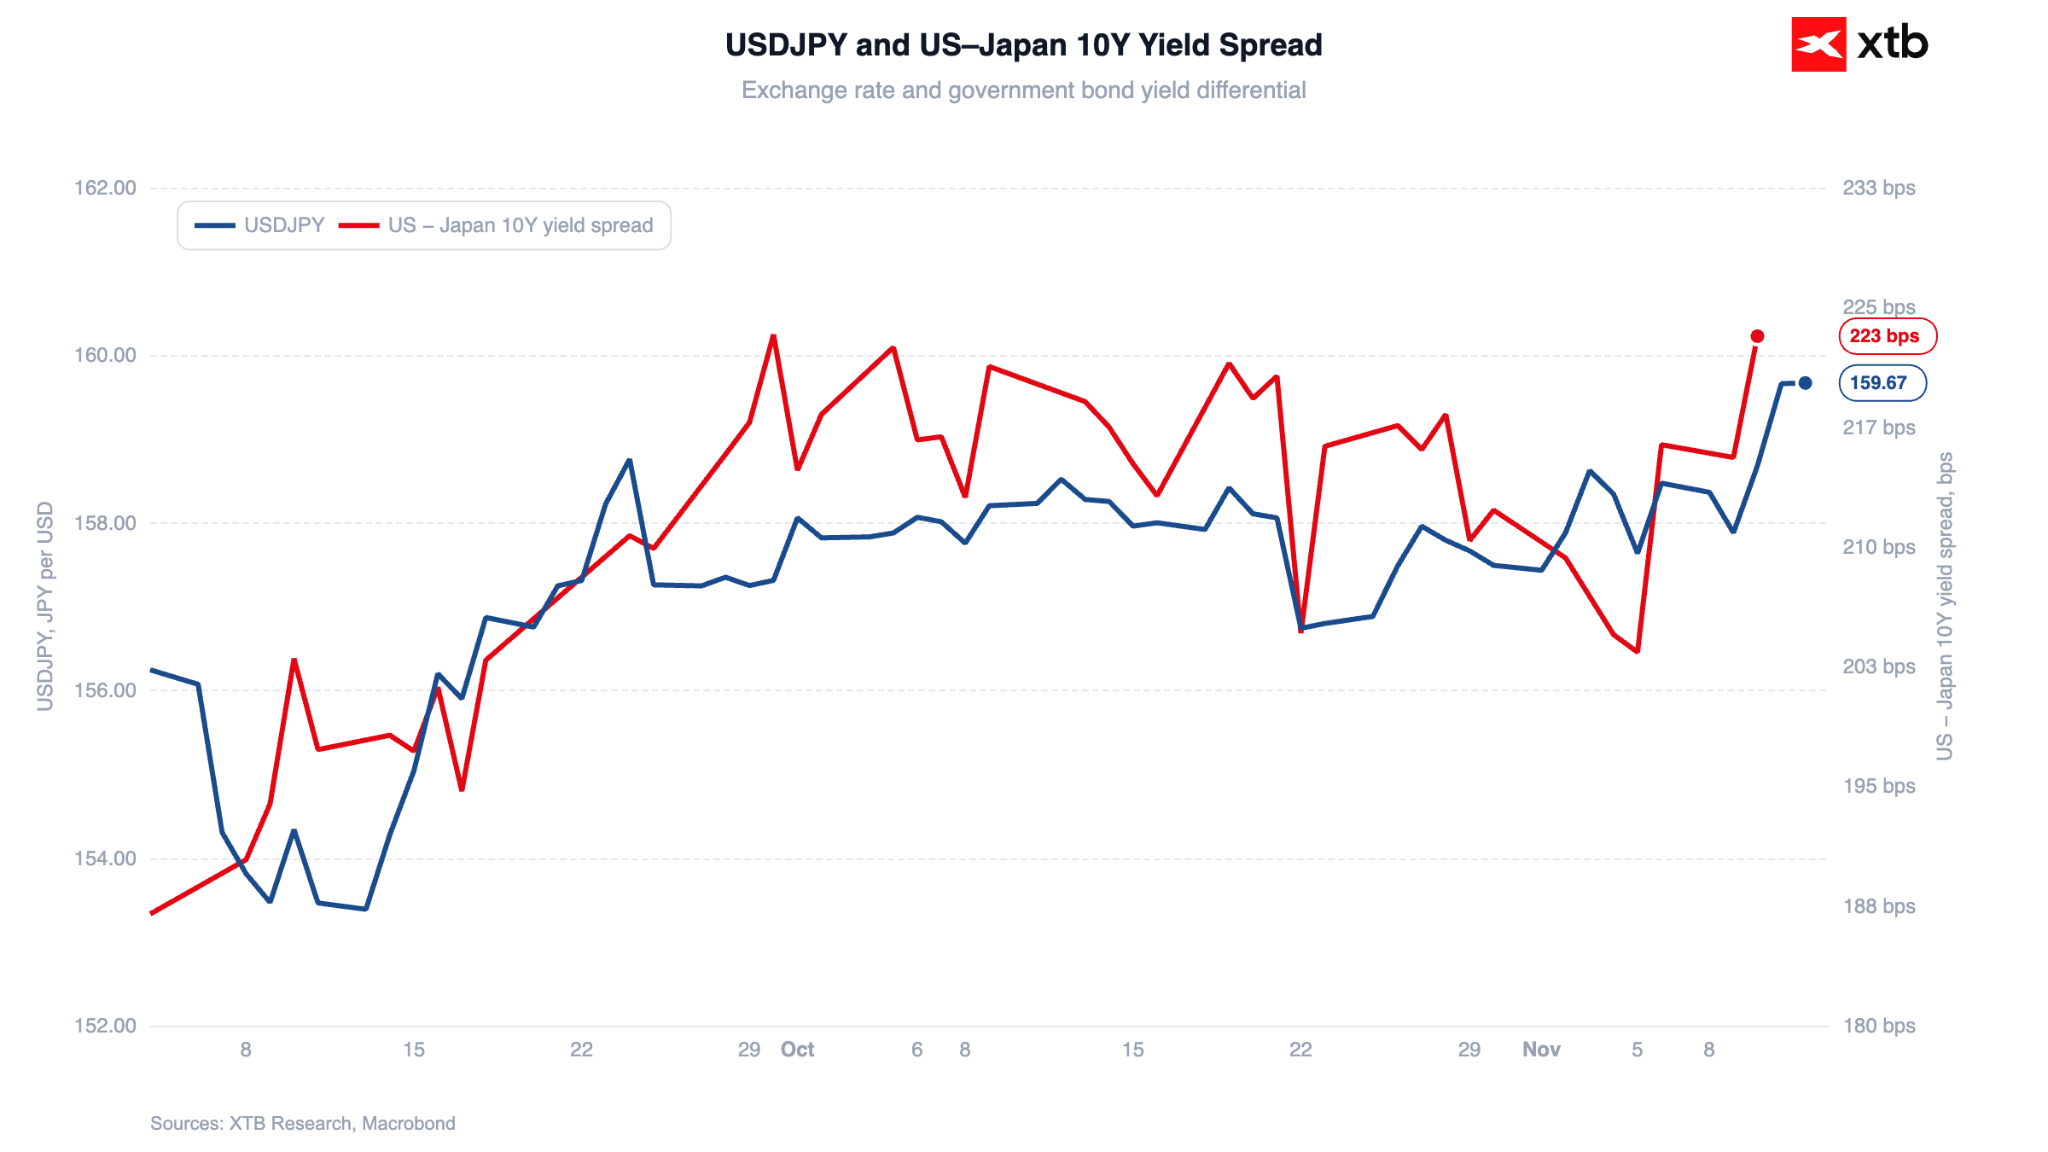
O iene tem registado uma fraqueza acentuada nos últimos dias. Durante a noite, o USDJPY atingiu um máximo de dois meses, situando-se nos 159,94, e mantém-se atualmente próximo desses níveis. Este movimento deve-se principalmente às crescentes expectativas de subidas das taxas de juro por parte da Reserva Federal, na sequência dos dados de inflação dos EUA relativos a outubro, que se revelaram superiores ao esperado.
Gráfico 1: USDJPY e diferencial de rendimentos EUA-Japão (08.2026 - 11.2026)
Fonte: XTB Research, 12.11.2026
Responsáveis da Fed apoiam o dólar
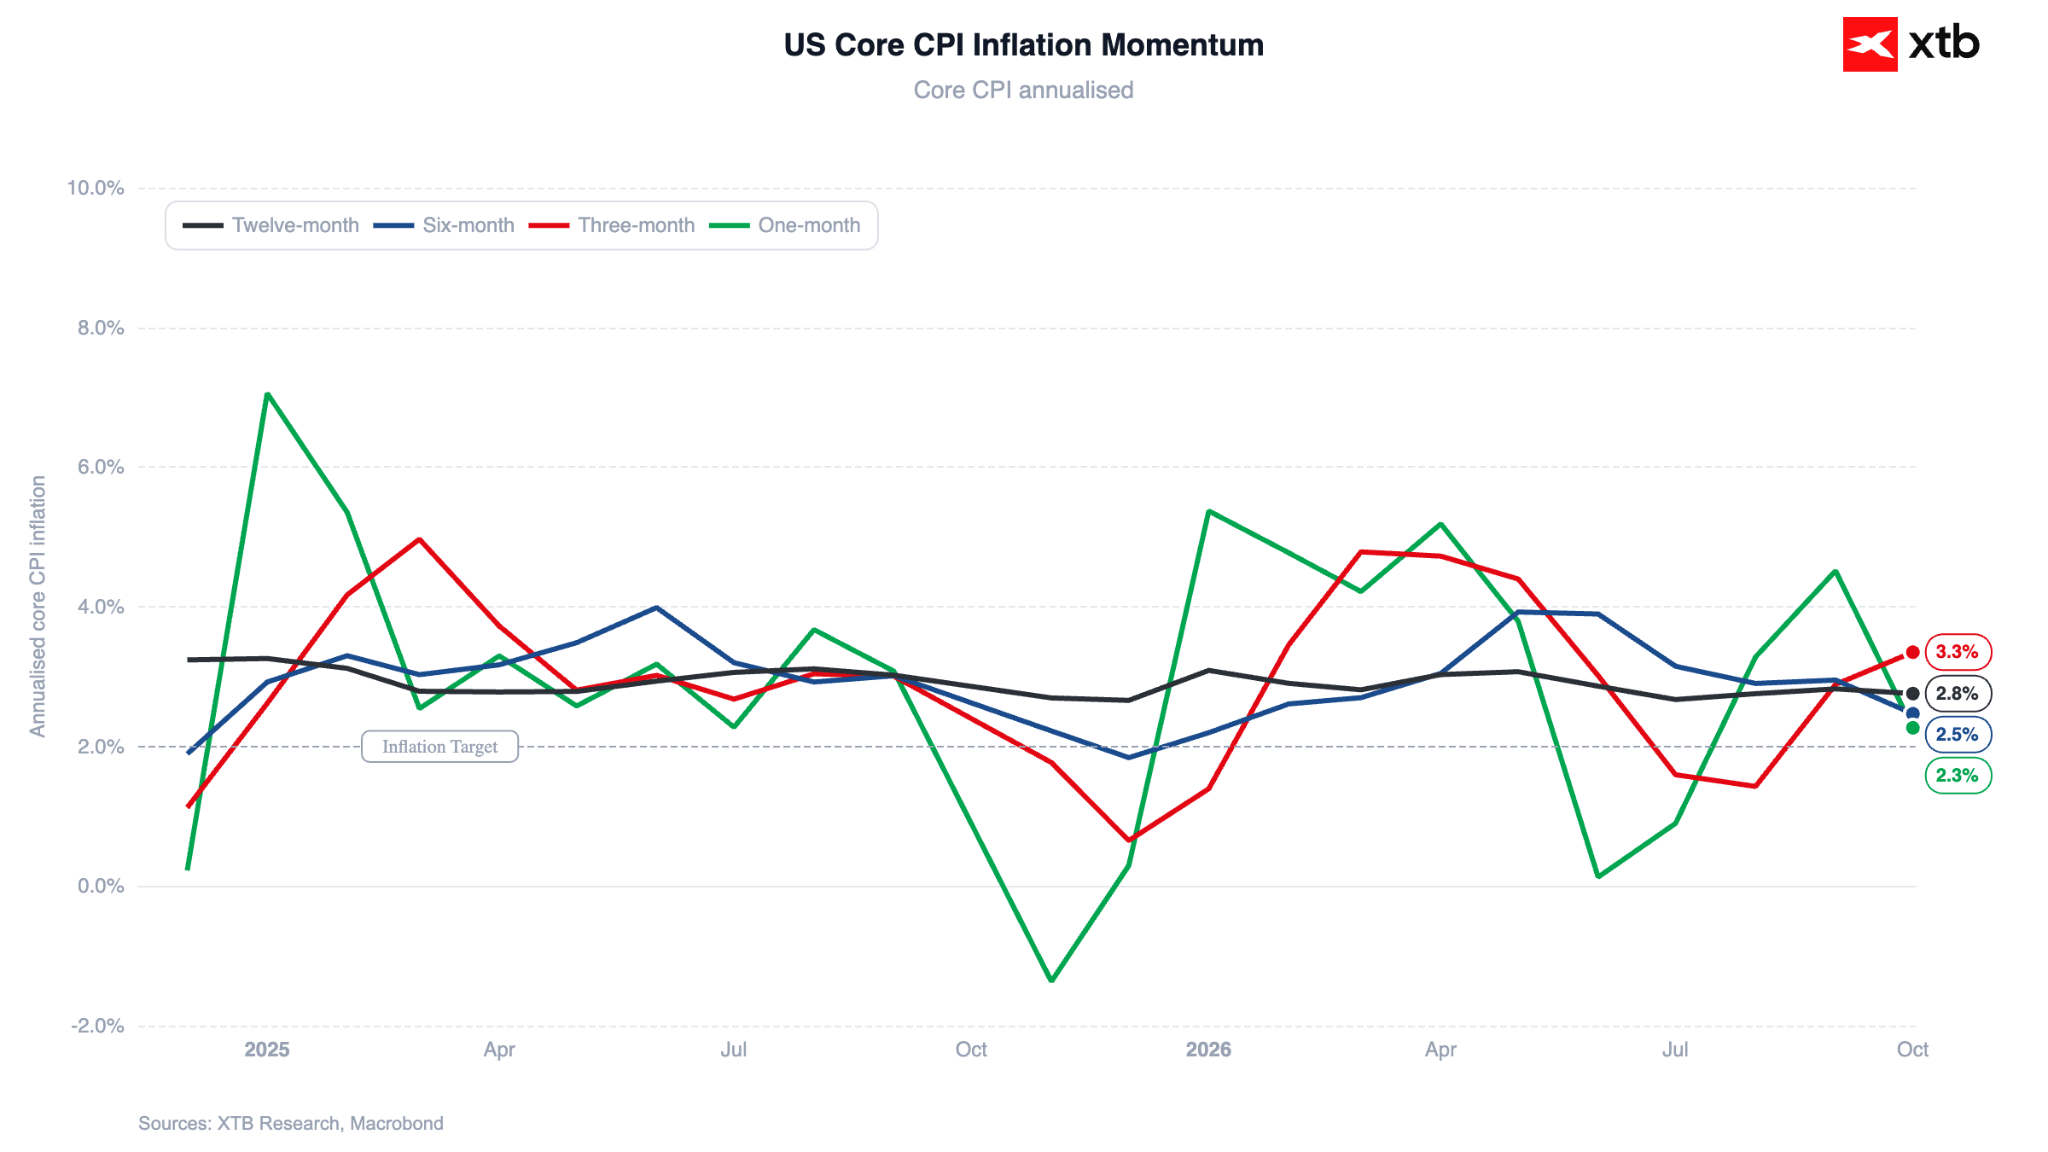
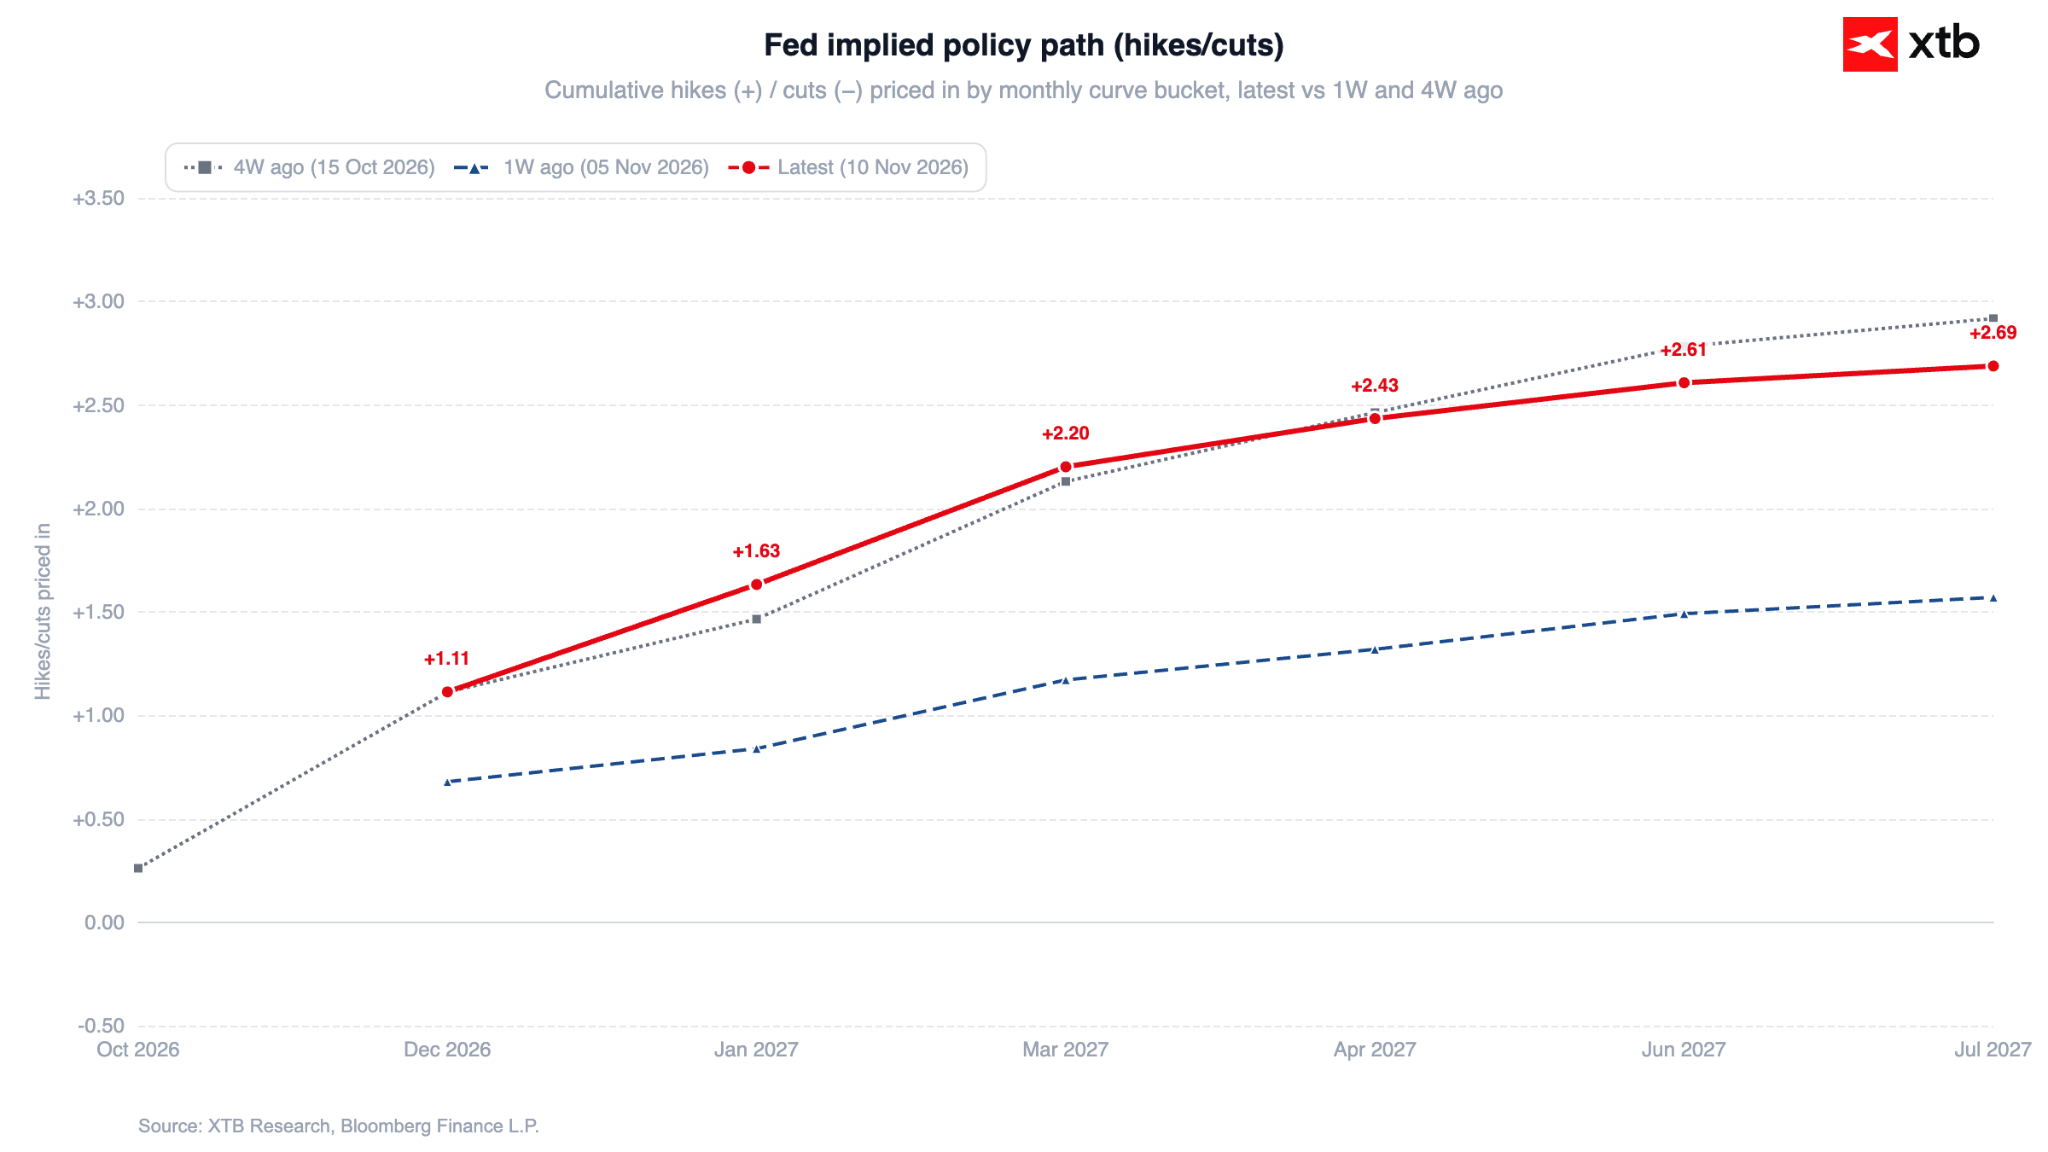
Conforme referido anteriormente, as expectativas do mercado quanto aos aumentos das taxas de juro da Reserva Federal estão a aumentar. Os investidores já descontaram na totalidade um aumento das taxas para dezembro, com alguns a especularem mesmo num aumento de 50 pontos base, embora consideremos este cenário altamente improvável. Recapitulando, a inflação de outubro superou as previsões, com o IPC global a subir 0,4% em termos mensais, contra os 0,3% previstos, enquanto a inflação subjacente aumentou 0,3%, em comparação com o consenso de 0,2%.
Gráfico 2: Dinâmica da inflação do IPC subjacente nos EUA (2024 - 2026)
Fonte: XTB Research, 12.11.2026
Christopher Waller manifestou o seu apoio a um aumento de 25 pontos base em dezembro, salientando que, caso a inflação subjacente se mantenha em 0,3% ou acima desse valor, deverá ser considerado um aumento de 50 pontos base. O presidente do Fed de Chicago, Austan Goolsbee, descreveu os dados de outubro como «quase preocupantes».
Gráfico 3: Trajetória da política monetária da Reserva Federal implícita no mercado (2026 - 2027)
Fonte: XTB Research, 12.11.2026
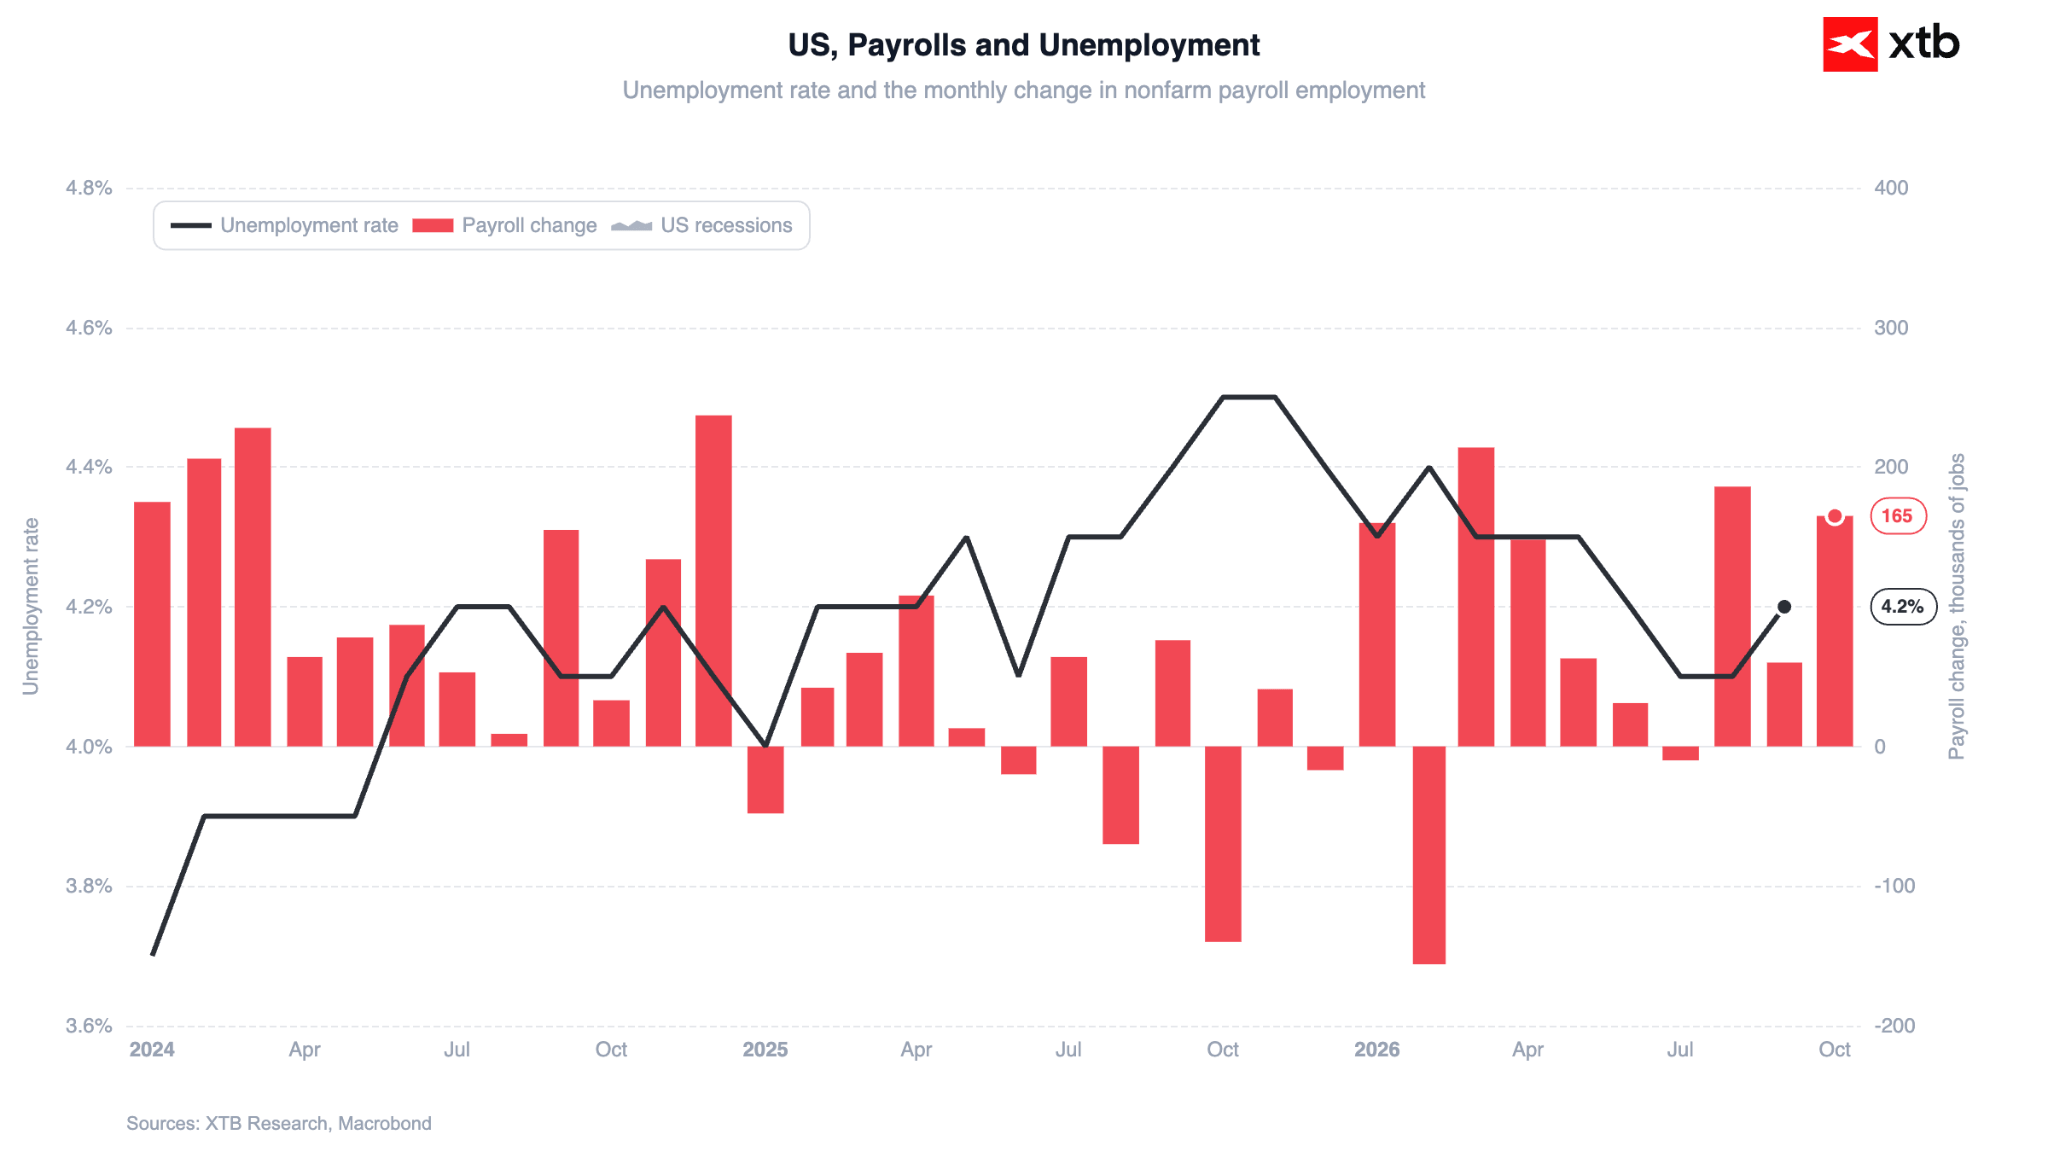
A atenção centra-se agora na divulgação, hoje, dos pedidos semanais de subsídio de desemprego nos EUA, às 13h30. No entanto, é provável que o seu impacto no mercado seja limitado, tendo em conta a recente publicação dos dados do NFP.
Gráfico 4: Emprego não agrícola nos EUA e taxa de desemprego (2024 - 2026)
Fonte: XTB Research, 12.11.2026
O diferencial das taxas de juro de referência continua acentuado
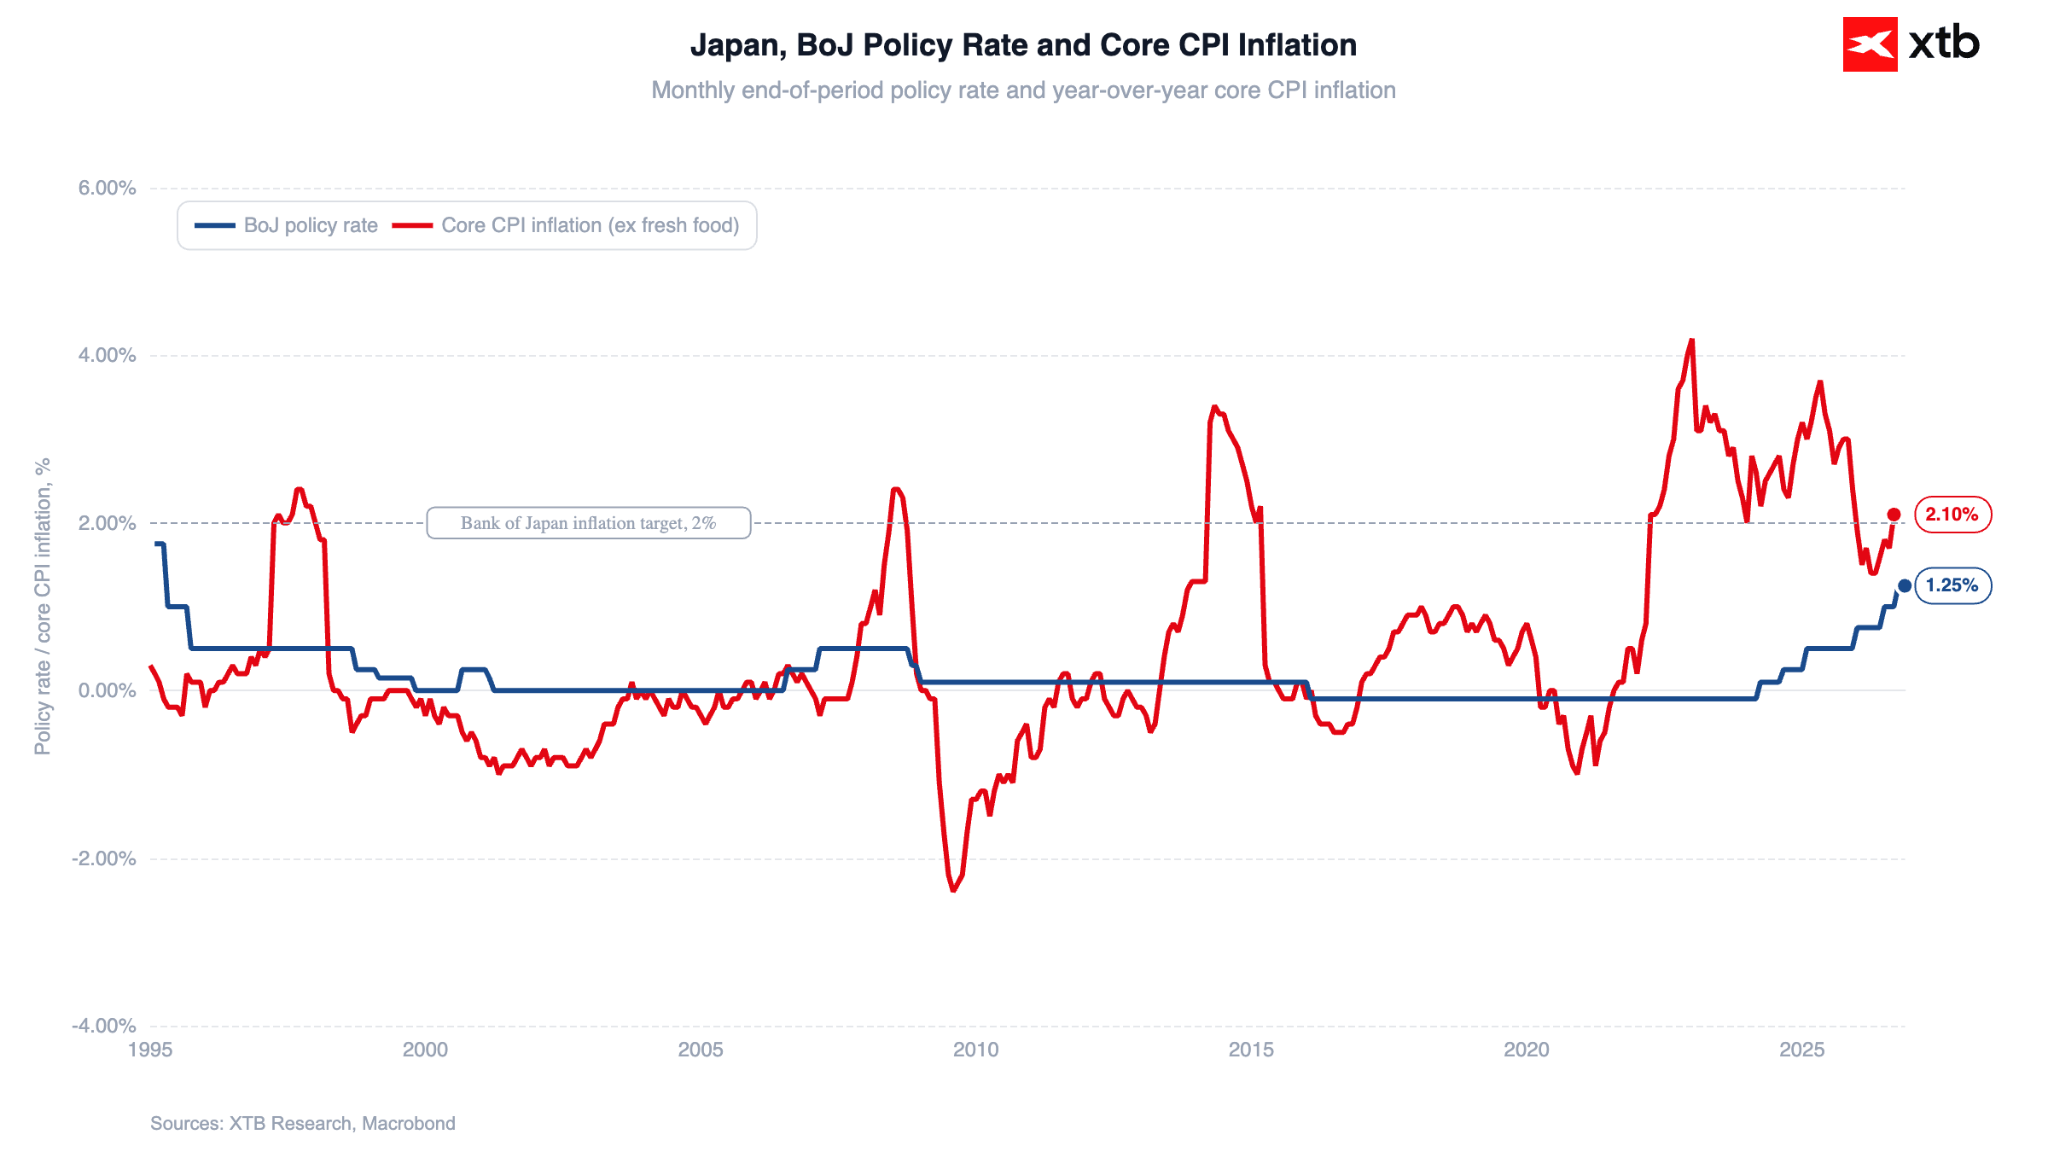
O Banco do Japão declarou recentemente o fim do seu quadro de política monetária ultra-flexível, invocando a conquista da inflação subjacente abaixo da meta. Os aumentos das taxas de juro estão atualmente a decorrer a um ritmo trimestral, o mais rápido desde 1990. A retórica dos responsáveis do Banco do Japão continua, em geral, de tom hawkish, mas não tem sido suficientemente agressiva para elevar as expectativas em relação às taxas de juro de forma a corresponder à trajetória projetada para a Reserva Federal. Além disso, continuam a surgir comentários de tom dovish, conforme detalhado abaixo.
Os mercados estão atualmente a precificar uma probabilidade de cerca de 80% de um aumento das taxas pelo Banco do Japão em dezembro, com uma probabilidade semelhante associada a outro aumento em março. No cenário de base, isto implica uma pausa em janeiro, mantendo o ritmo trimestral de aperto monetário. Em contrapartida, dois aumentos das taxas por parte da Reserva Federal estão totalmente precificados até março, a par de uma probabilidade modesta de cerca de 20% de um aumento das taxas em cada uma das próximas reuniões (dezembro, janeiro e março).
Sinais dovish do BoJ
Toichiro Asada, membro do Conselho do BoJ, amplamente considerado como um dos decisores políticos mais dovish do banco central, afirmou hoje que, embora não se oponha aos aumentos das taxas de juro, apela à cautela quanto ao seu ritmo. Salientou que os recentes aumentos de preços foram impulsionados em grande parte por fatores do lado da oferta, e não pela procura, alertando que um aperto monetário adicional poderia enfraquecer o consumo das famílias sem conter significativamente a inflação subjacente.
Gráfico 5: Taxa de juro de referência do BoJ e inflação do IPC subjacente no Japão (1995 - 2026)
Fonte: XTB Research, 12.11.2026
Asada referiu que a sua opinião é partilhada por outros membros do conselho de administração. De salientar que os dados de setembro revelaram a queda mais acentuada nas despesas das famílias desde o início da pandemia. Os dados preliminares do PIB do terceiro trimestre serão divulgados na segunda-feira, com o consenso a apontar para um abrandamento significativo do crescimento para cerca de 0,1 % em termos trimestrais.
Tóquio reitera disponibilidade para intervir
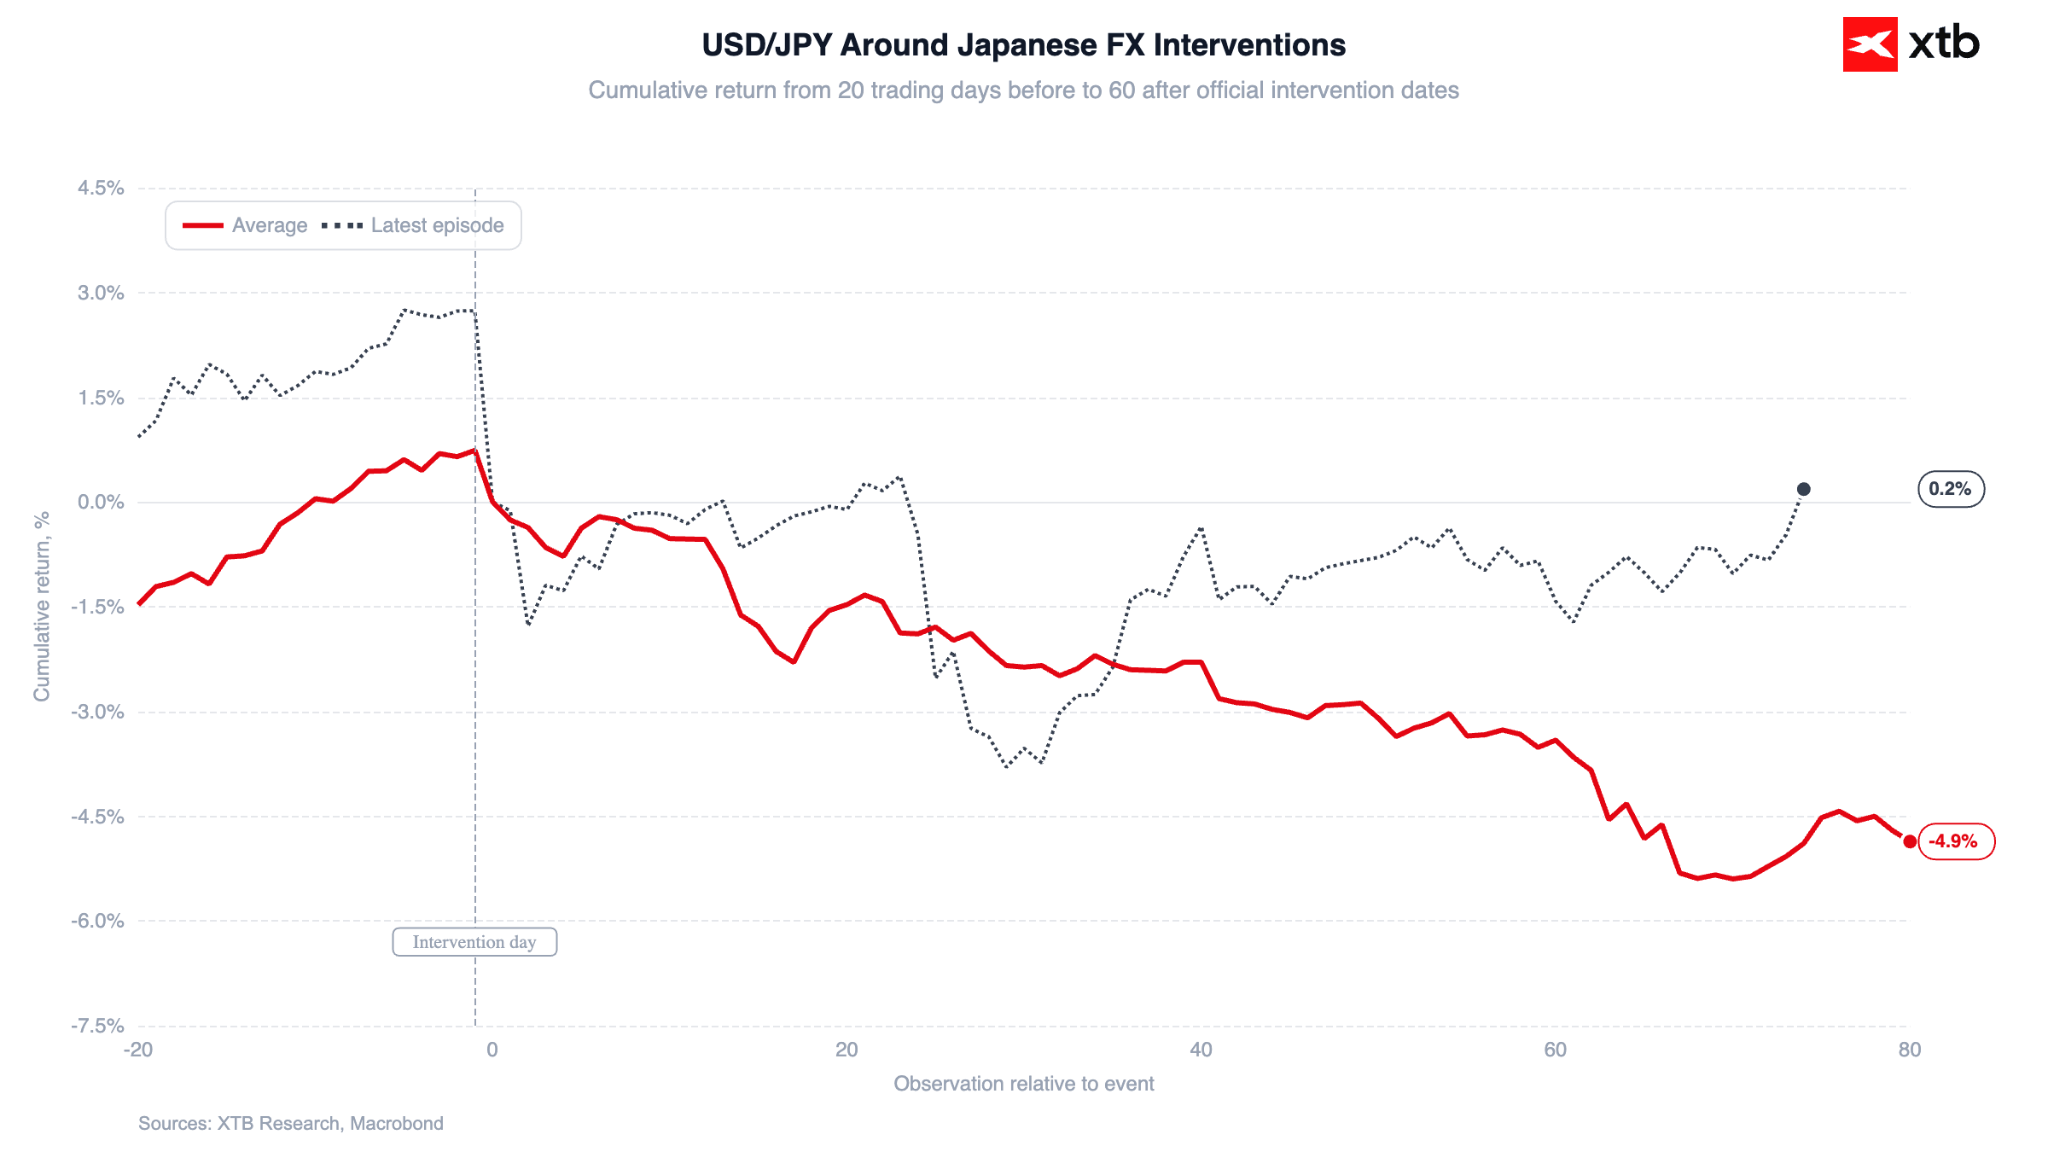
Atsushi Mimura, o principal responsável pela política cambial do Ministério das Finanças do Japão, descreveu os recentes movimentos cambiais como excessivamente rápidos, alertando que os investidores poderão ter esquecido os episódios de intervenção ativa ocorridos durante o verão. Recusou-se, no entanto, a especificar os principais níveis técnicos.
O Secretário-Chefe do Gabinete, Minoru Kihara, fez-se eco destas preocupações, afirmando que a subvalorização do iene representa um sério desafio e confirmando que o Ministério das Finanças manterá uma comunicação estreita com o Departamento do Tesouro dos EUA.
Para recapitular os acontecimentos do verão, o Japão mobilizou aproximadamente 96,5 mil milhões de dólares ao longo de três dias, a partir de 30 de julho, para comprar ienes. Esta foi a primeira intervenção cambial conjunta com o Tesouro dos EUA desde 1998, o que fez com que o USDJPY descesse de um valor superior a 163,00 para 155,23.
Gráfico 6: USDJPY em torno dos episódios de intervenção cambial japonesa (2022 - 2026)
Fonte: XTB Research, 12.11.2026
Perspetivas
Olhando para o futuro, os dados preliminares do PIB do Japão serão divulgados na segunda-feira, seguidos das decisões-chave sobre as taxas de juro dos bancos centrais em dezembro: a Reserva Federal a 9 de dezembro e o Banco do Japão a 19 de dezembro. Até lá, é provável que o iene continue sob pressão, especialmente se os dados a serem divulgados nos EUA apontarem para uma dinâmica inflacionista persistente. A fraqueza contínua do iene aumentará a probabilidade de uma intervenção cambial direta por parte das autoridades japonesas.



Resumo diário: O setor tecnológico impulsiona a recuperação de Wall Street; o DAX lidera na Europa


⬇️O EURUSD regista uma correção antes da divulgação do IPC


Destaques da manhã (10.11.26)


Resumo diário: Do pânico à euforia. O mercado recupera as perdas.
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.