

- O gás natural do Henry Hub subiu mais de 4% e aproxima-se dos 3,2 USD/MMBtu.
- Os fundos especulativos mantêm posições curtas históricas que alimentam o ímpeto de alta.
- A previsão de vagas de frio nos EUA e o risco de um vórtice polar impulsionam os preços.

- O gás natural do Henry Hub subiu mais de 4% e aproxima-se dos 3,2 USD/MMBtu.
- Os fundos especulativos mantêm posições curtas históricas que alimentam o ímpeto de alta.
- A previsão de vagas de frio nos EUA e o risco de um vórtice polar impulsionam os preços.
O gás natural dos EUA está a recuperar esta semana com um ímpeto evidente, em contraste com a situação do gás na Europa. Os preços dos contratos do Henry Hub subiram mais de 4% na segunda-feira, para cerca de 3,1 dólares/MMBtu, o valor mais elevado desde 15 de outubro, e esta manhã o mercado continua a sua tendência de subida em direção aos 3,2 dólares/MMBtu. Desde o início de novembro, o preço já registou um aumento de quase 10%, embora continue a apresentar uma queda de 11,1% no acumulado do ano e de 28,4% em termos homólogos. Os fundamentos ainda não apoiam claramente estas subidas: os stocks estão a crescer a um ritmo superior à média para esta altura do ano e as previsões para novembro apontam para tempo quente. No entanto, o posicionamento dos investidores está a impulsionar o mercado. Os fundos mantêm posições curtas tão significativas como raramente se viu na história, e surgiu nas previsões meteorológicas o primeiro sinal de tempo frio em semanas.
Os stocks favorecem os pessimistas, mas não são eles que ditam as regras neste momento
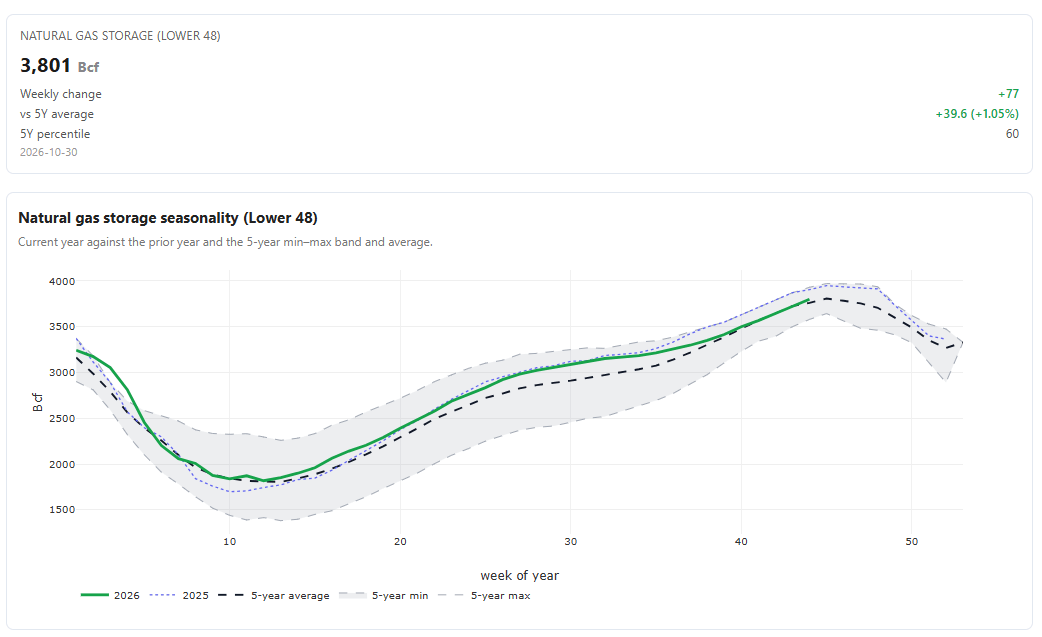
O último relatório da EIA revelou um aumento dos stocks de 77 mil milhões de pés cúbicos (Bcf) na semana que terminou a 30 de outubro. Trata-se de 4 Bcf a menos do que o mercado esperava, mas 16 Bcf acima da média de cinco anos para essa semana. O gás útil total armazenado situa-se em 3 801 Bcf, o que representa 54 Bcf (1,4 %) acima da média de cinco anos e 109 Bcf abaixo do valor registado há um ano. A tendência é importante: o excedente em relação à média está a aumentar pela segunda semana consecutiva, após dez semanas de descidas a partir dos +198 Bcf registados em agosto. A NGI estima que o relatório de quinta-feira irá registar um aumento de 67 Bcf, elevando o excedente para cerca de 81 Bcf. Isto deve-se a um outono quente: de acordo com dados da NOAA, o número de Dias-Grau de Aquecimento (HDD) durante o período de 30 de outubro a 5 de novembro ficou 21% abaixo do normal, e a NGI observa que o El Niño já está a deixar a sua marca na época de aquecimento. Isto pode também constituir um sinal de alerta para os investidores excessivamente otimistas. Embora a atual recuperação seja evidente, poderá transformar-se em quedas com a mesma rapidez.
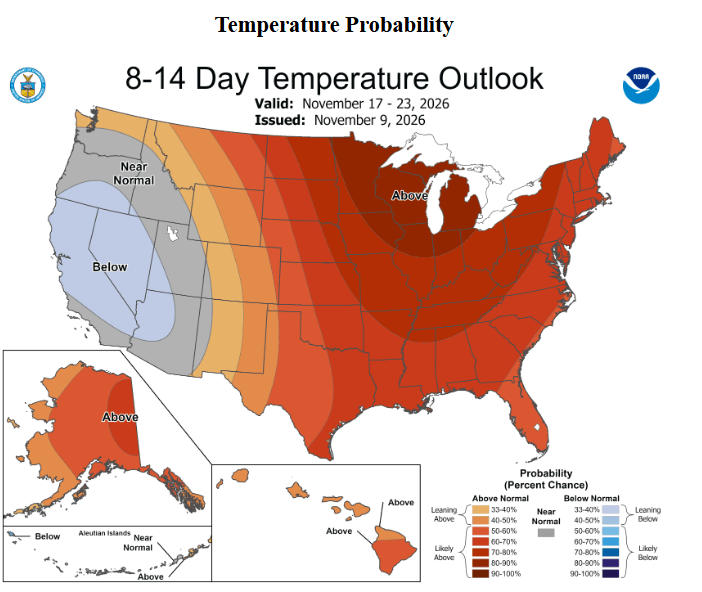
No entanto, a procura é sustentada por outros fatores. A produção nos 48 estados contíguos diminuiu na semana passada em 3,3 Bcf/d, para 108,8 Bcf/d, e alguns produtores do nordeste estão a anunciar reduções na produção. As exportações de GNL mantêm-se próximas de máximos históricos, uma vez que a Europa continua a enfrentar um défice de abastecimento. O índice europeu TTF desceu 17,7% na semana passada, para 85,6 EUR/MWh, uma vez que o mercado antecipou um acordo com o Irão em vez de novos ataques. No entanto, as instalações de armazenamento europeias têm vindo a retirar gás desde 27 de outubro, e as exportações do Catar não voltarão ao normal durante muito tempo.
Clima: El Niño vs. perturbação do vórtice polar
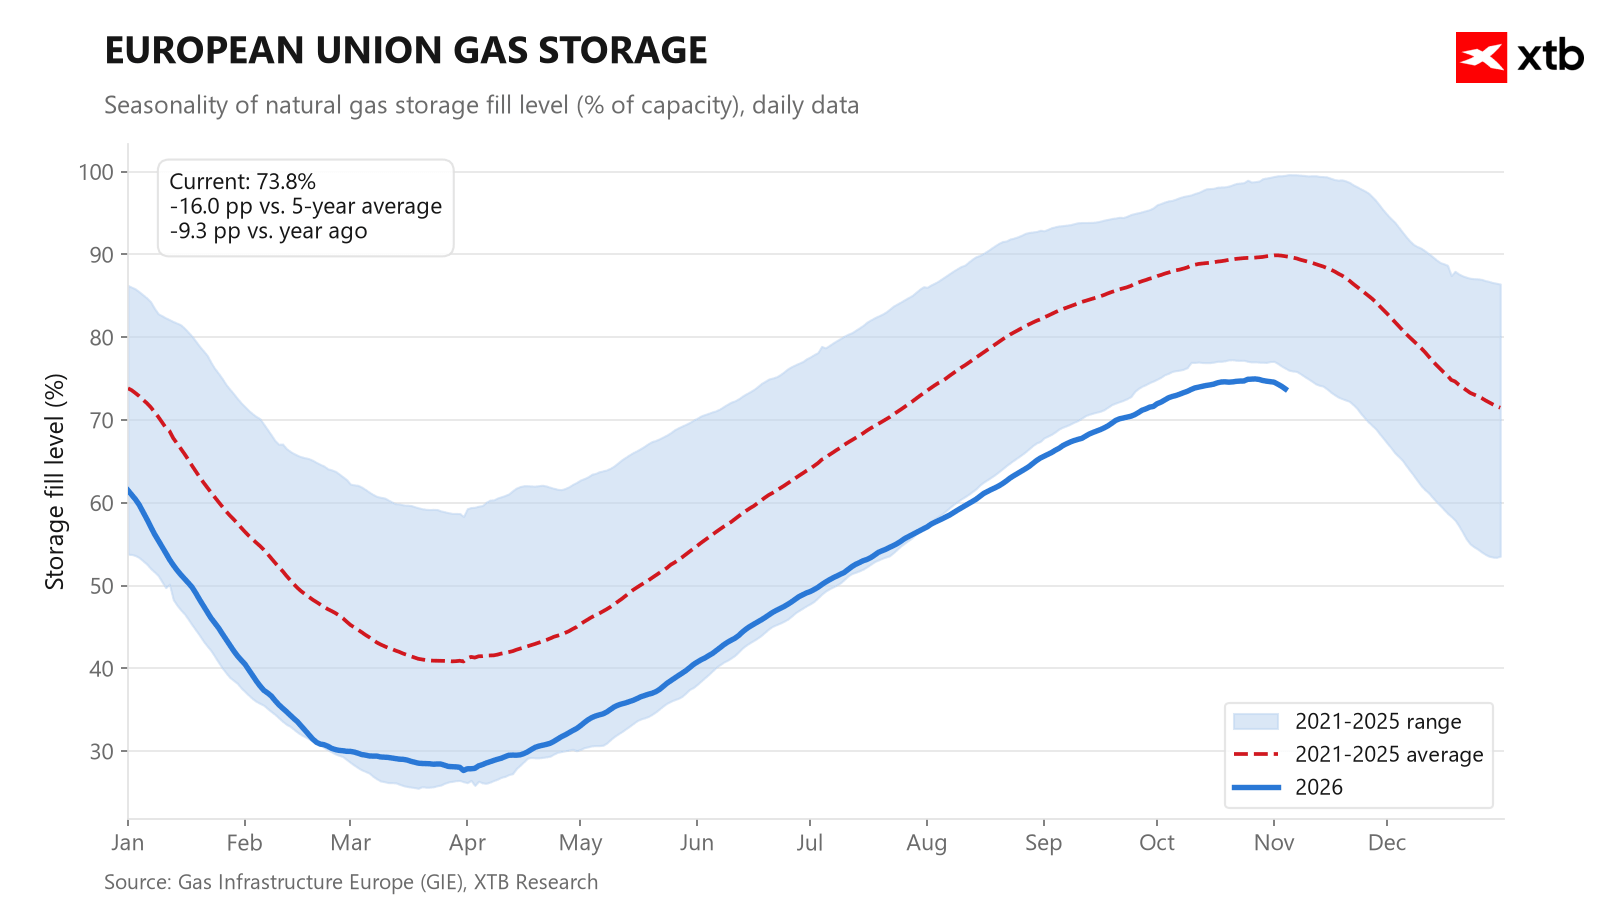
A previsão mensal da NOAA para novembro continua a indicar temperaturas acima do normal na maior parte dos EUA, em consonância com os impactos típicos do El Niño. No entanto, surgiu um fator imprevisível que o mercado ainda não tinha tido em conta. Os modelos apontam para uma perturbação do vórtice polar estratosférico e até mesmo para um evento de Aquecimento Estratosférico Súbito (SSW) na próxima semana. Um SSW em novembro é muito raro e os seus efeitos podem prolongar-se por até dois meses, geralmente acompanhados por uma fase negativa da Oscilação Ártica e por um afluxo de ar frio. A curto prazo, mais de 160 milhões de americanos irão registar temperaturas abaixo do normal até 14 de novembro, principalmente nas regiões dos Grandes Lagos, do Vale do Ohio e do Nordeste. As previsões para 6–10 e 8–14 dias apontam para zonas de frio pela primeira vez em semanas.
Posicionamento: combustível para um «short squeeze»
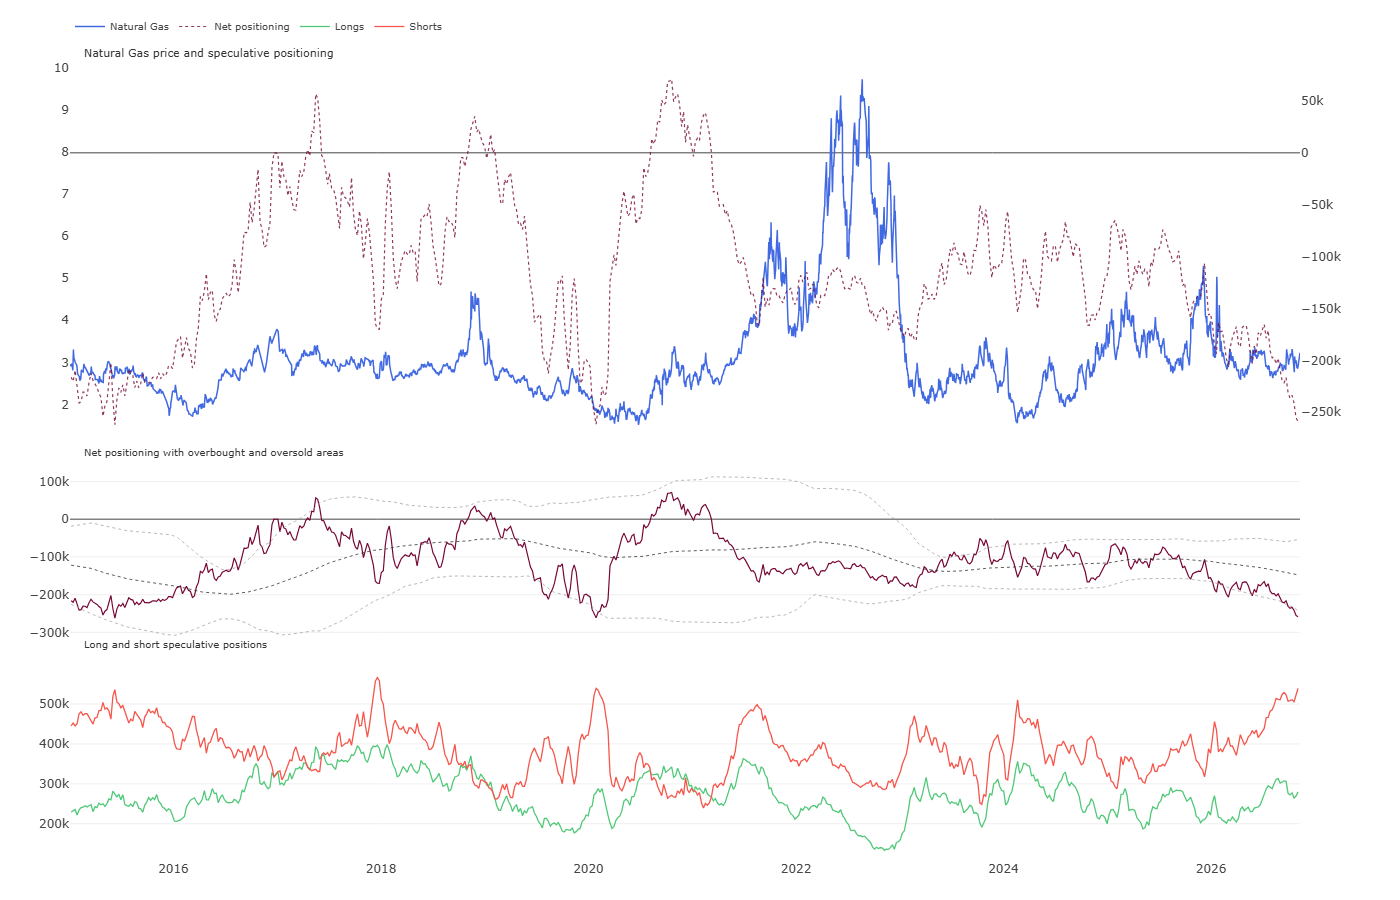
A chave para o movimento atual reside no equilíbrio de forças no mercado de futuros. De acordo com dados da CFTC, os fundos especulativos detêm uma posição curta líquida de cerca de 259 000 contratos, o que corresponde apenas ao 0,2.º percentil historicamente. As posições curtas atingiram cerca de 540 000 contratos, o valor mais elevado dos últimos anos, enquanto a percentagem de posições longas desceu para 34,2%. Ao longo da última semana, os fundos aumentaram ainda mais as posições curtas, mas o ímpeto está claramente a abrandar. Com um mercado tão saturado, não é necessária uma onda de baixa prolongada — basta uma faísca para desencadear a cobertura de posições curtas. As posições da CFTC remontam à terça-feira, quando o contrato de dezembro estava cotado em cerca de 2,90 dólares. Desde então, o preço subiu mais de 10%, o que significa que uma parte significativa das posições curtas se encontra agora em perdas significativas.
Análise Técnica do NATGAS
Os preços do gás ultrapassaram a média móvel de 75 dias (2,94 dólares) e atingiram a média móvel de um ano (cerca de 3,2 dólares), que tem vindo a limitar consistentemente as subidas desde o início de 2026.
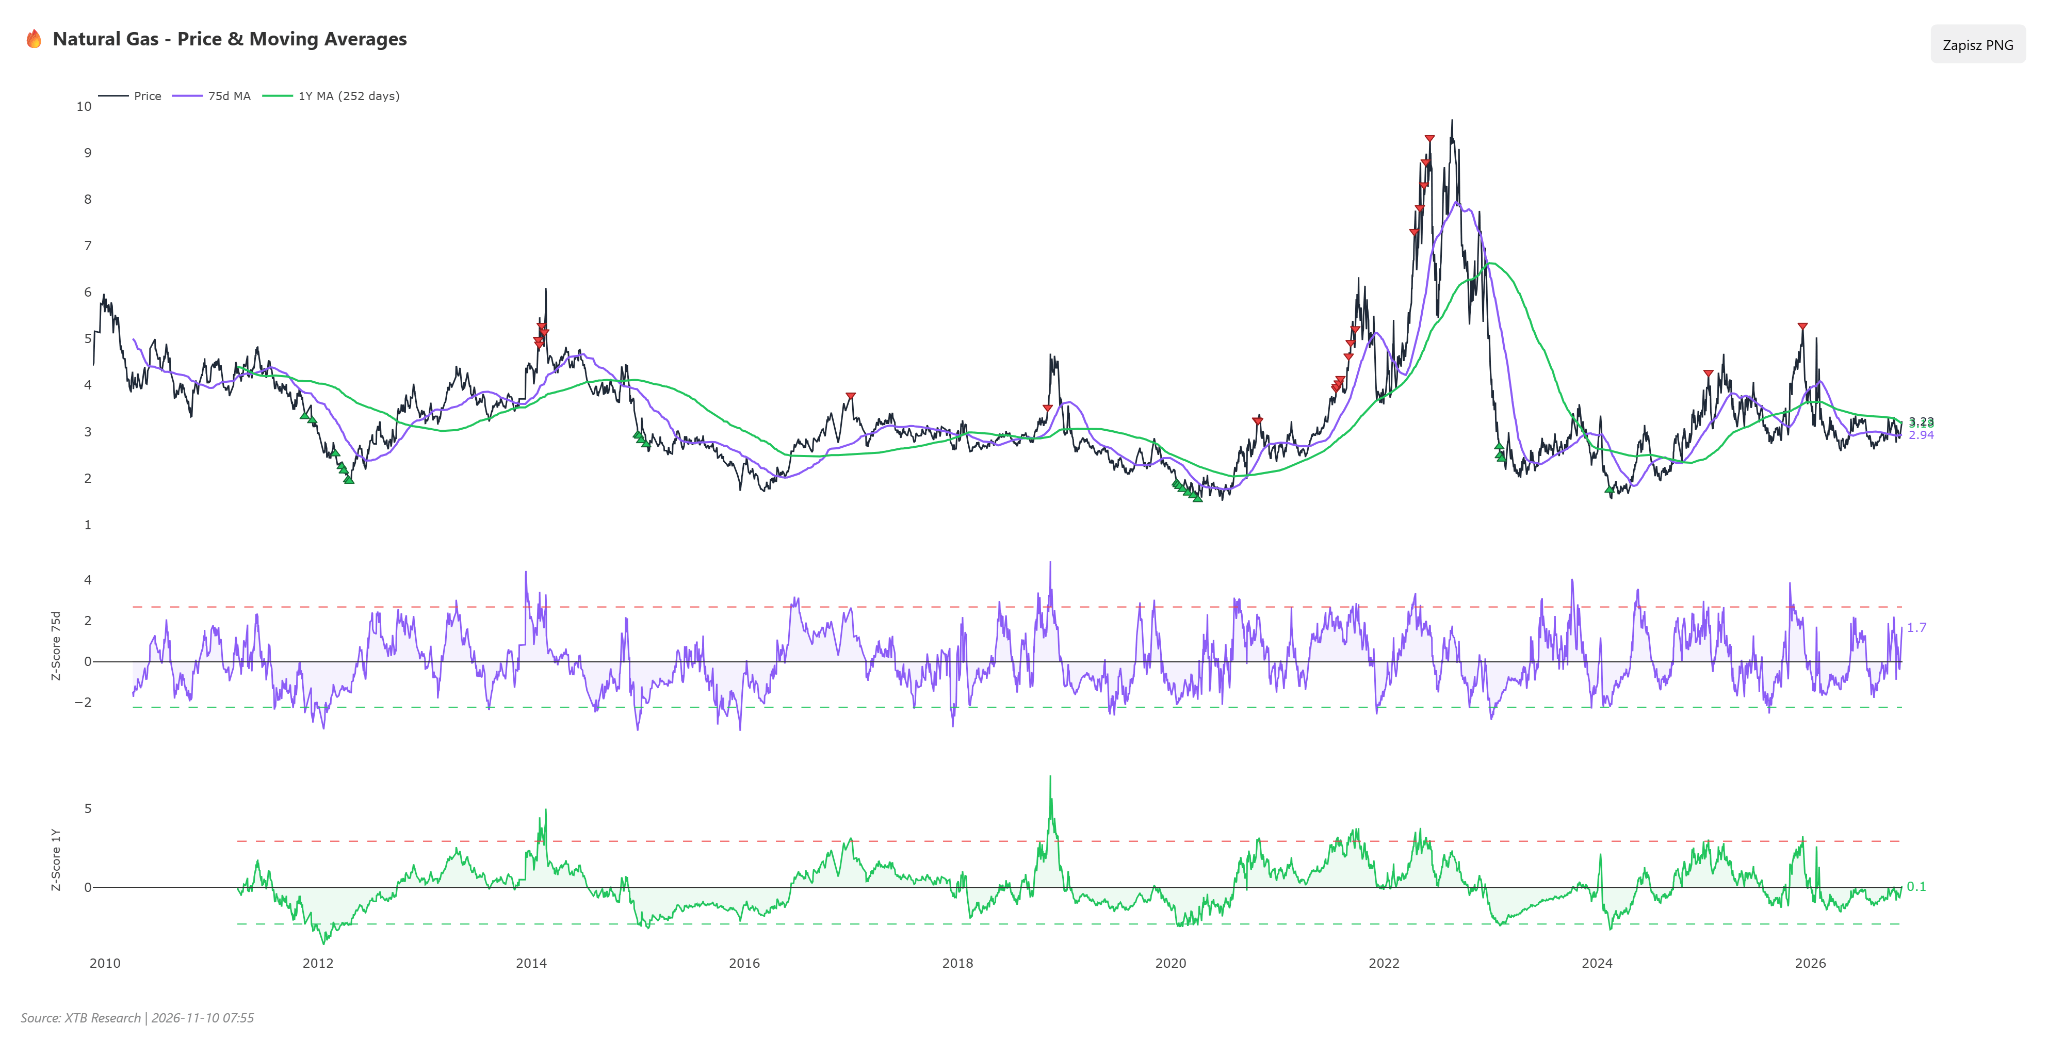
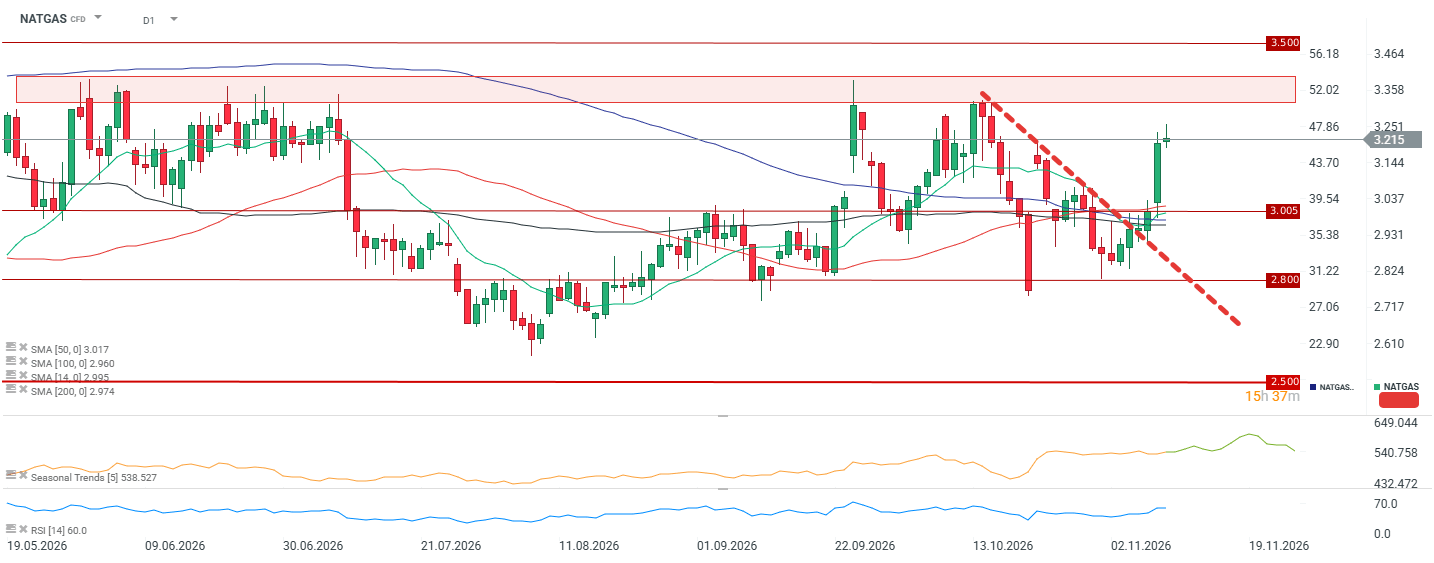
O RSI(14) em 61 indica que os compradores estão no controlo, mas ainda não se verifica uma situação de sobrecompra. A SMA e o MACD emitem sinais de compra, e o preço situa-se 7,3% acima da média móvel de 50 sessões. O Z-score em relação à média de 75 dias é de 1,7, o que indica um movimento dinâmico, mas não extremo. Em relação à média de 1 ano, a valorização é neutra (0,1). O mercado corrigiu, assim, a subvalorização dos últimos meses, mas ainda não se encontra sobreaquecido. Uma quebra sustentada acima da média de um ano constituiria o primeiro sinal de uma mudança de tendência a médio prazo em muitos meses.
Analisando o gráfico técnico, vale a pena referir que se verifica uma clara quebra acima da linha de tendência descendente, mas a zona de resistência chave situa-se em torno dos 3,35 dólares.
O que se segue em termos de preços?
Os fundamentos não justificam, por enquanto, um mercado em alta duradouro: o excedente de armazenamento está a aumentar e a previsão mensal da NOAA continua a apontar para temperaturas amenas. No entanto, um mercado com um posicionamento recorde de fundos em posições curtas não necessita de fundamentos sólidos, mas sim de uma faísca. Essa faísca poderá ser a onda de frio que se prolongará até 14 de novembro e o risco de um SSW raro em novembro. Se o tempo frio persistir e a produção se mantiver abaixo dos 111 Bcf/d, uma quebra acima dos 3,4–3,5 dólares poderá desencadear uma cascata de cobertura de posições curtas em direção aos 3,8–4,0 dólares. Se as previsões para a segunda metade de novembro se moderarem e o relatório da EIA de quinta-feira confirmar um novo aumento do excedente, a quebra poderá revelar-se falsa. Um movimento abaixo dos 3,0 dólares devolveria então o controlo aos vendedores e abriria a porta para os 2,6–2,7 dólares. Os catalisadores imediatos são o relatório STEO de hoje da EIA, os dados de inventário de quinta-feira, o relatório COT de sexta-feira e as previsões atualizadas da NOAA.



Destaques da manhã (10.11.26)

🔴 Webinar especial com Eugênio Filho


Resumo diário: Do pânico à euforia. O mercado recupera as perdas.
O Impacto das Intercalares dos EUA nos Mercados
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.