

- Os preços do gás natural estão a descer, apesar do abrandamento do crescimento dos stocks e das perturbações no abastecimento.
- Os stocks dos EUA aumentaram 67 bcf, o que se situa significativamente abaixo da média sazonal.
- Os fundos de investimento detêm uma posição líquida curta recorde, o que cria potencial para um «short squeeze».
Surpresa nos dados de existências e força maior no gasoduto
Os preços do gás natural estão a cair pelo terceiro dia consecutivo. Vale a pena referir que, na quarta-feira, observámos uma correção de quase 5%, que foi em grande parte revertida. Tendo em conta a forte vela de baixa de ontem e a continuação desta tendência hoje, estamos a testar a zona em torno da mínima de quarta-feira. Curiosamente, estamos perante duas forças opostas fascinantes nos Estados Unidos, à semelhança do que se verifica na Europa, o que poderá conduzir a uma volatilidade muito interessante na segunda quinzena de outubro.
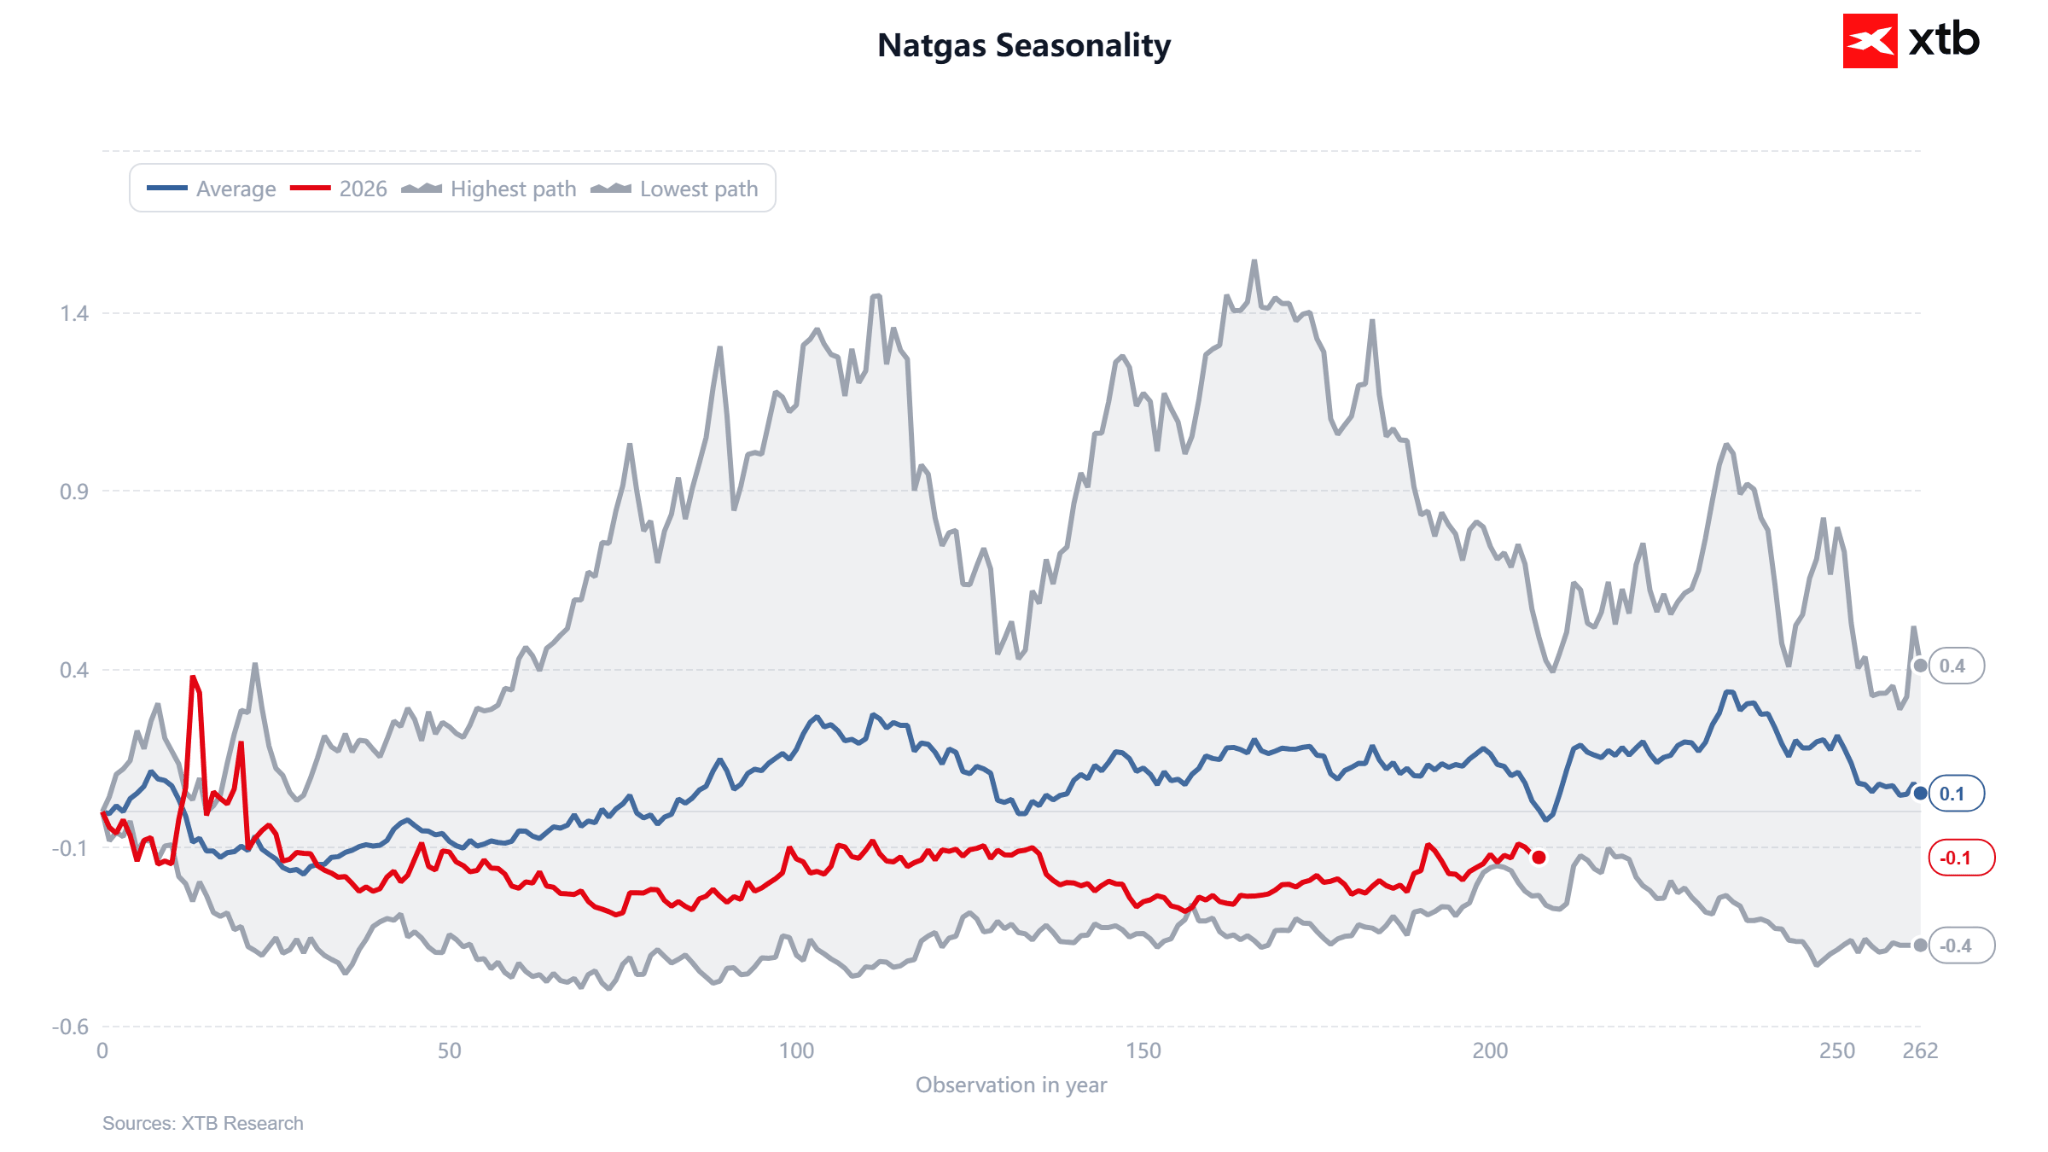
Vale a pena referir que nos encontramos num momento em que, no passado, se verificou uma forte recuperação sazonal. A segunda quinzena de outubro costumava trazer aumentos de preços devido às preocupações com a época de aquecimento. Agora, a situação parece bastante intrigante: os stocks estão a crescer lentamente e o tempo está quente. Fonte: XTB
Surpresa nos níveis de existências
O relatório da EIA revelou um aumento das existências de 67 bcf na semana que terminou a 9 de outubro, significativamente abaixo do consenso dos analistas (74–76 bcf) e da média sazonal de cinco anos (90 bcf). Trata-se de um sinal de que o excedente de armazenamento antes da época de aquecimento não está a crescer tão rapidamente como se esperava anteriormente, o que poderá estar relacionado com o aumento do consumo de gás para a produção de eletricidade e com uma recuperação das exportações de GNL. Os inventários totais (3,567 tcf) continuam a exceder ligeiramente a média de cinco anos e mantêm-se 3,9% abaixo dos níveis registados há um ano.
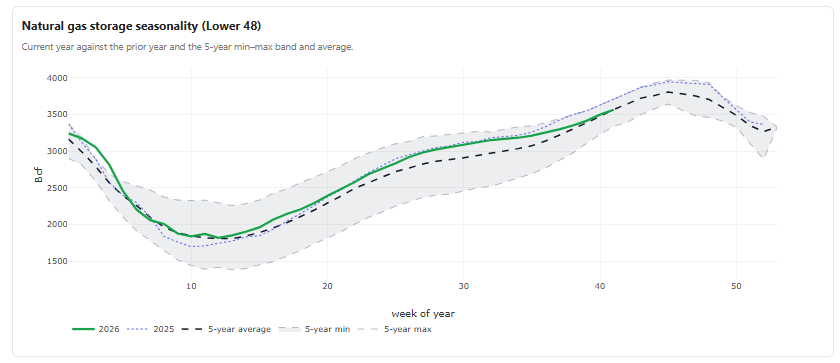
Os stocks atingiram a média dos últimos 5 anos, apesar da produção elevada e da procura limitada. Fonte: EIA, XTB
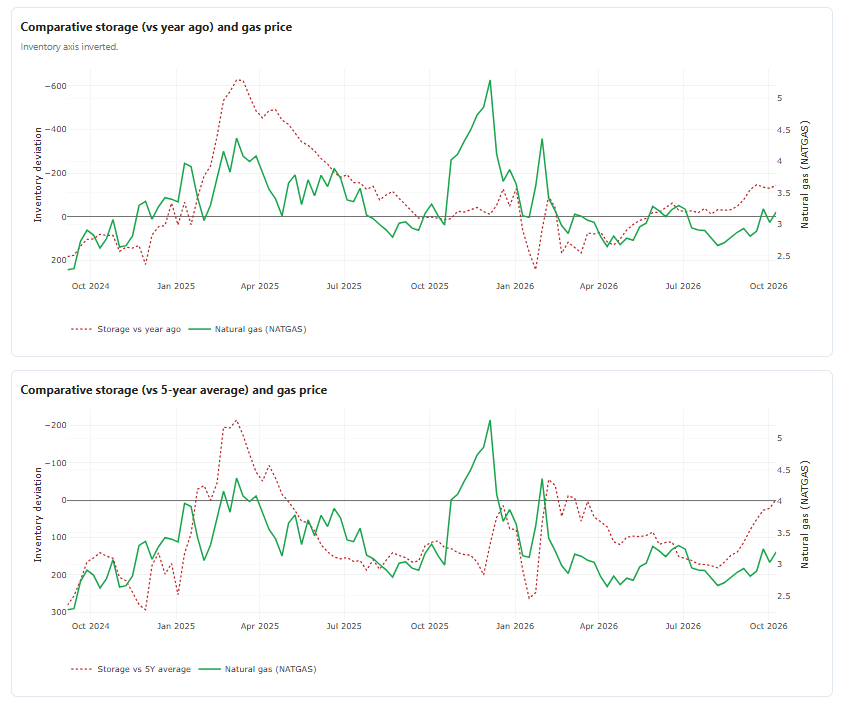
A análise comparativa das reservas começa a indicar uma possível subvalorização dos preços. No entanto, as atuais condições meteorológicas podem também sugerir um atraso no início das retiradas das reservas de gás armazenadas. Fonte: EIA, XTB
É de salientar que um fator adicional que tem limitado a oferta nas últimas semanas é a queda na produção nos 48 estados contíguos (excluindo o Alasca) para aproximadamente 110,8–112 bcfd (uma descida em relação aos recordes de agosto–setembro de 113,3 bcfd). Tal resulta de interrupções não programadas na sequência de furacões e do recente encerramento de um gasoduto fundamental. No que diz respeito às exportações de GNL, o panorama é misto: a BNEF regista um aumento semanal de +8,2% nos fluxos de gás para os terminais (20,0 bcfd), enquanto outra fonte indica uma queda para 17,5 bcfd devido a trabalhos de manutenção temporários. No entanto, as exportações continuam a constituir um apoio estrutural à procura.
As condições meteorológicas atuam como um contrapeso às perspetivas otimistas
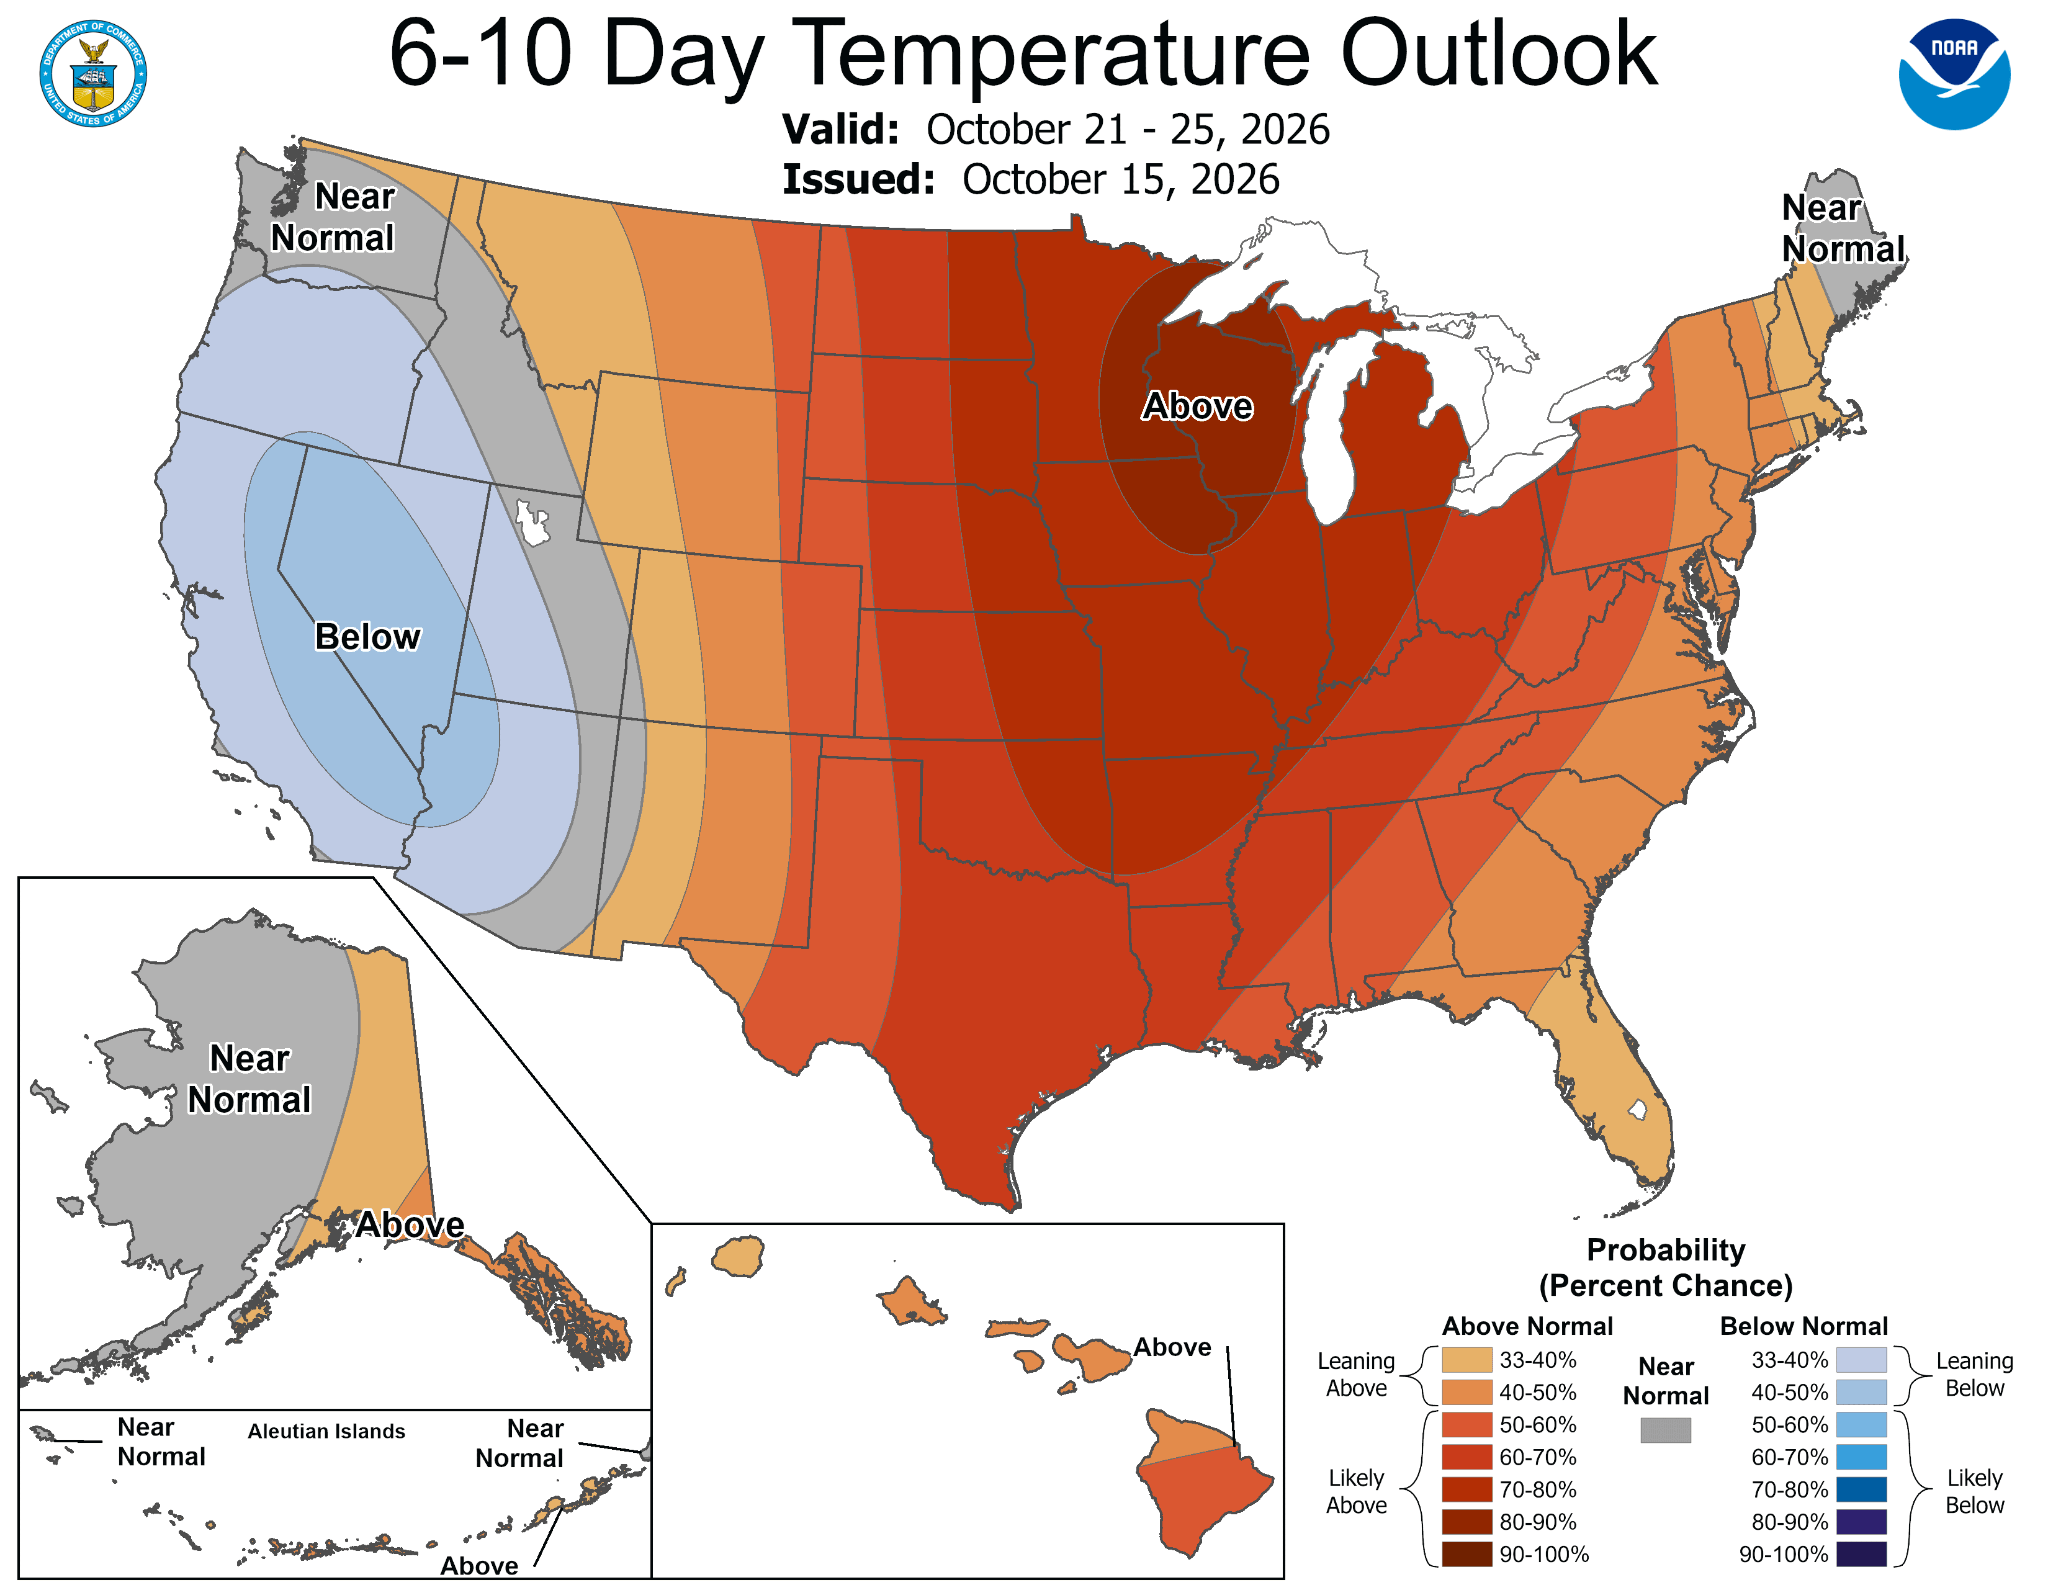
As previsões da NOAA e do Commodity Weather Group para o período de 20 a 29 de outubro apontam para temperaturas acima do normal nas regiões central e oriental do país. Ambos os mapas da NOAA para as perspetivas de 6 a 10 e de 8 a 14 dias mostram zonas extensas de temperaturas acima da média, abrangendo todo o corredor desde o Texas, passando pelo Midwest, até à Costa Leste, com o sinal mais forte na região dos Grandes Lagos e do Vale do Ohio. Esta situação está a atenuar a procura inicial de aquecimento neste momento crucial do início da época.
Análise Técnica
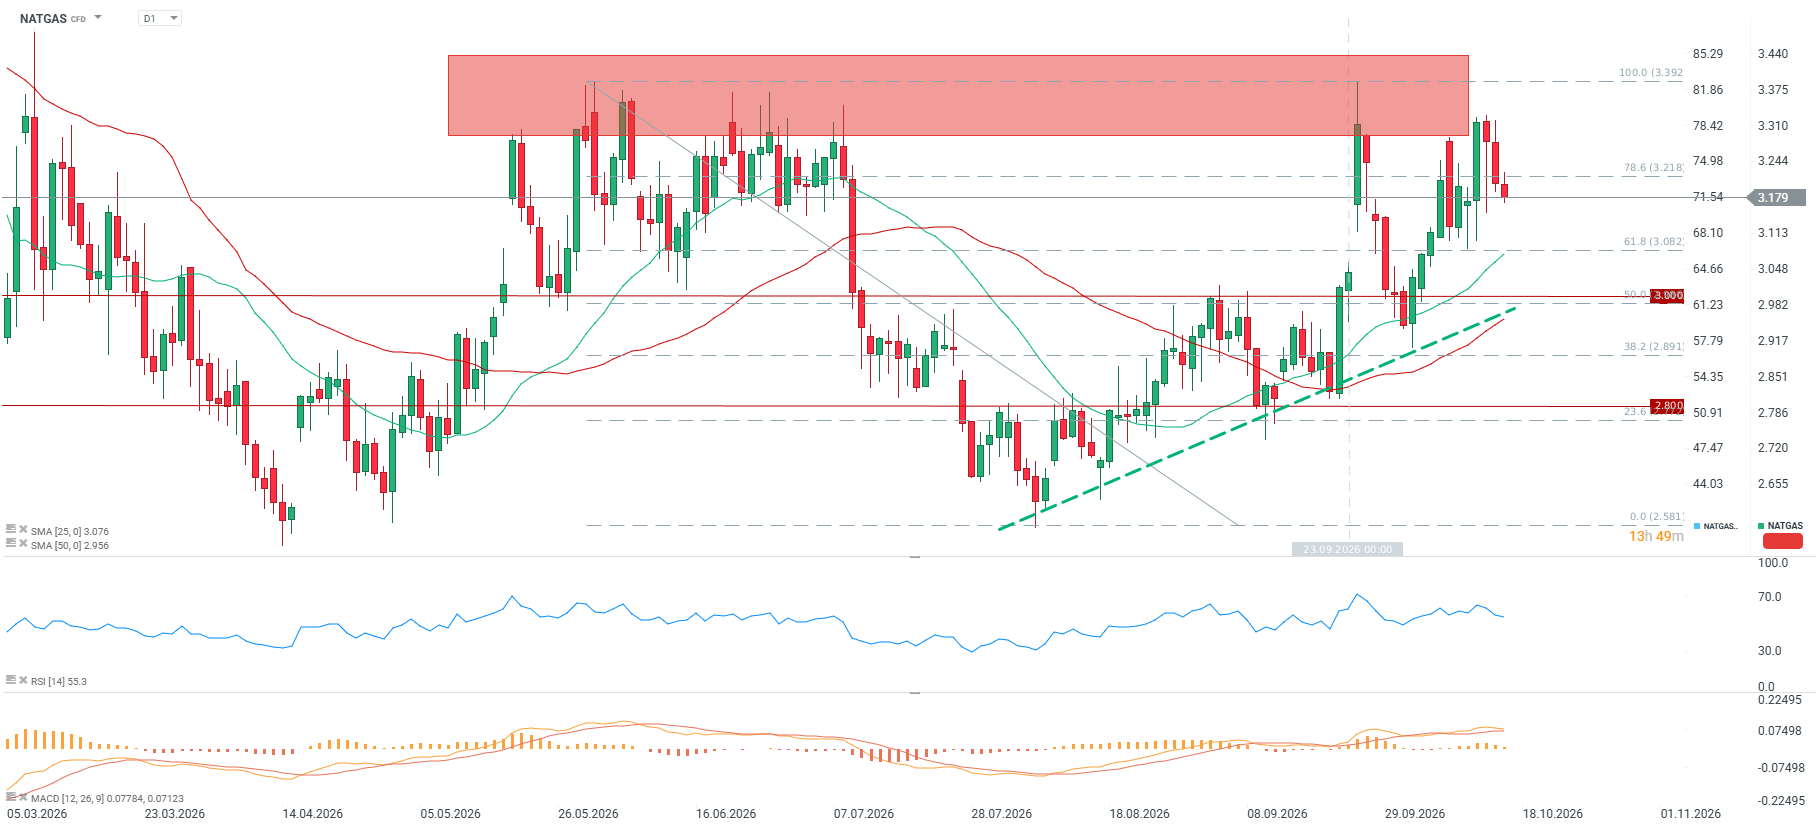
O gráfico diário do NATGAS apresenta uma negociação em intervalo clássico entre 2,6 e 3,39 USD/MMBtu, dentro do qual os preços têm vindo a oscilar desde março, com testes repetidos à mesma zona de resistência vermelha (retrocesso de Fibonacci de 78,6–100%, 3,22–3,39 USD) — uma zona que rejeitou as subidas dos preços por três vezes este ano (maio, junho, setembro/outubro).
O preço de 3,17 USD situa-se abaixo da retração de 78,6%, indicando uma pressão de baixa a curto prazo. Por outro lado, o preço mantém-se acima das médias móveis simples (SMA) de 25 e 50, preservando a tendência ascendente. O RSI situa-se em 55, não revelando qualquer tendência direcional forte. O MACD mantém-se num alinhamento de alta, embora o impulso esteja claramente a enfraquecer.
Posicionamento: Sinal contrário recorde
A peça mais marcante do quebra-cabeças é a divergência entre o preço e o posicionamento especulativo. O relatório da CFTC de 6 de outubro revela uma posição líquida curta entre os gestores de fundos de -236 439 contratos, com um Z-score de posicionamento de -2,15, correspondente apenas ao 1.º percentil da distribuição histórica. Isto representa o posicionamento líquido mais baixo desde 2020. Na última semana, os fundos ampliaram esta exposição líquida curta em mais 5 419 contratos, reduzindo a percentagem de posições longas para 34,9%. No entanto, vale a pena referir que, mesmo com a subsequente cobertura de posições curtas, não se observou uma forte recuperação dos preços — as posições curtas caíram a par das posições longas. Da mesma forma, as posições curtas estão atualmente a ser reduzidas a par das posições longas.
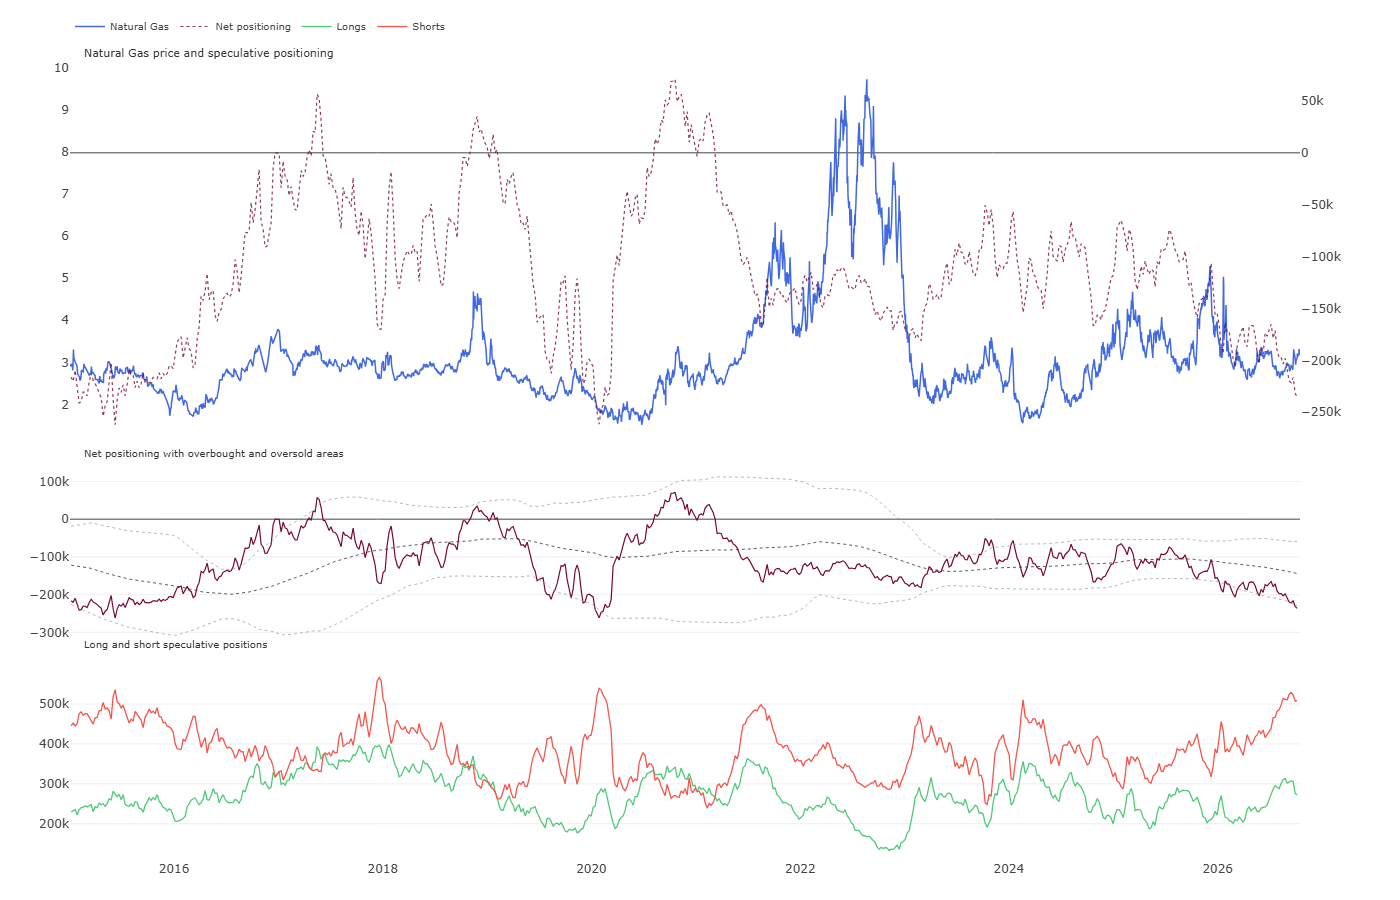
Este posicionamento extremamente unilateral e historicamente pessimista por parte dos fundos de investimento, a par da diminuição da subvalorização dos preços (o Z-score de 5 anos melhorou de -0,72 há seis meses para -0,30 atualmente), cria um cenário clássico de short squeeze. Um mercado em que quase todos os intervenientes especulativos estão posicionados para quedas é excepcionalmente vulnerável a uma reversão brusca perante a mais pequena surpresa negativa do lado da oferta (mais uma falha nas infraestruturas, um arrefecimento mais rápido do que o esperado) ou uma série de relatórios de armazenamento inferiores às previsões.
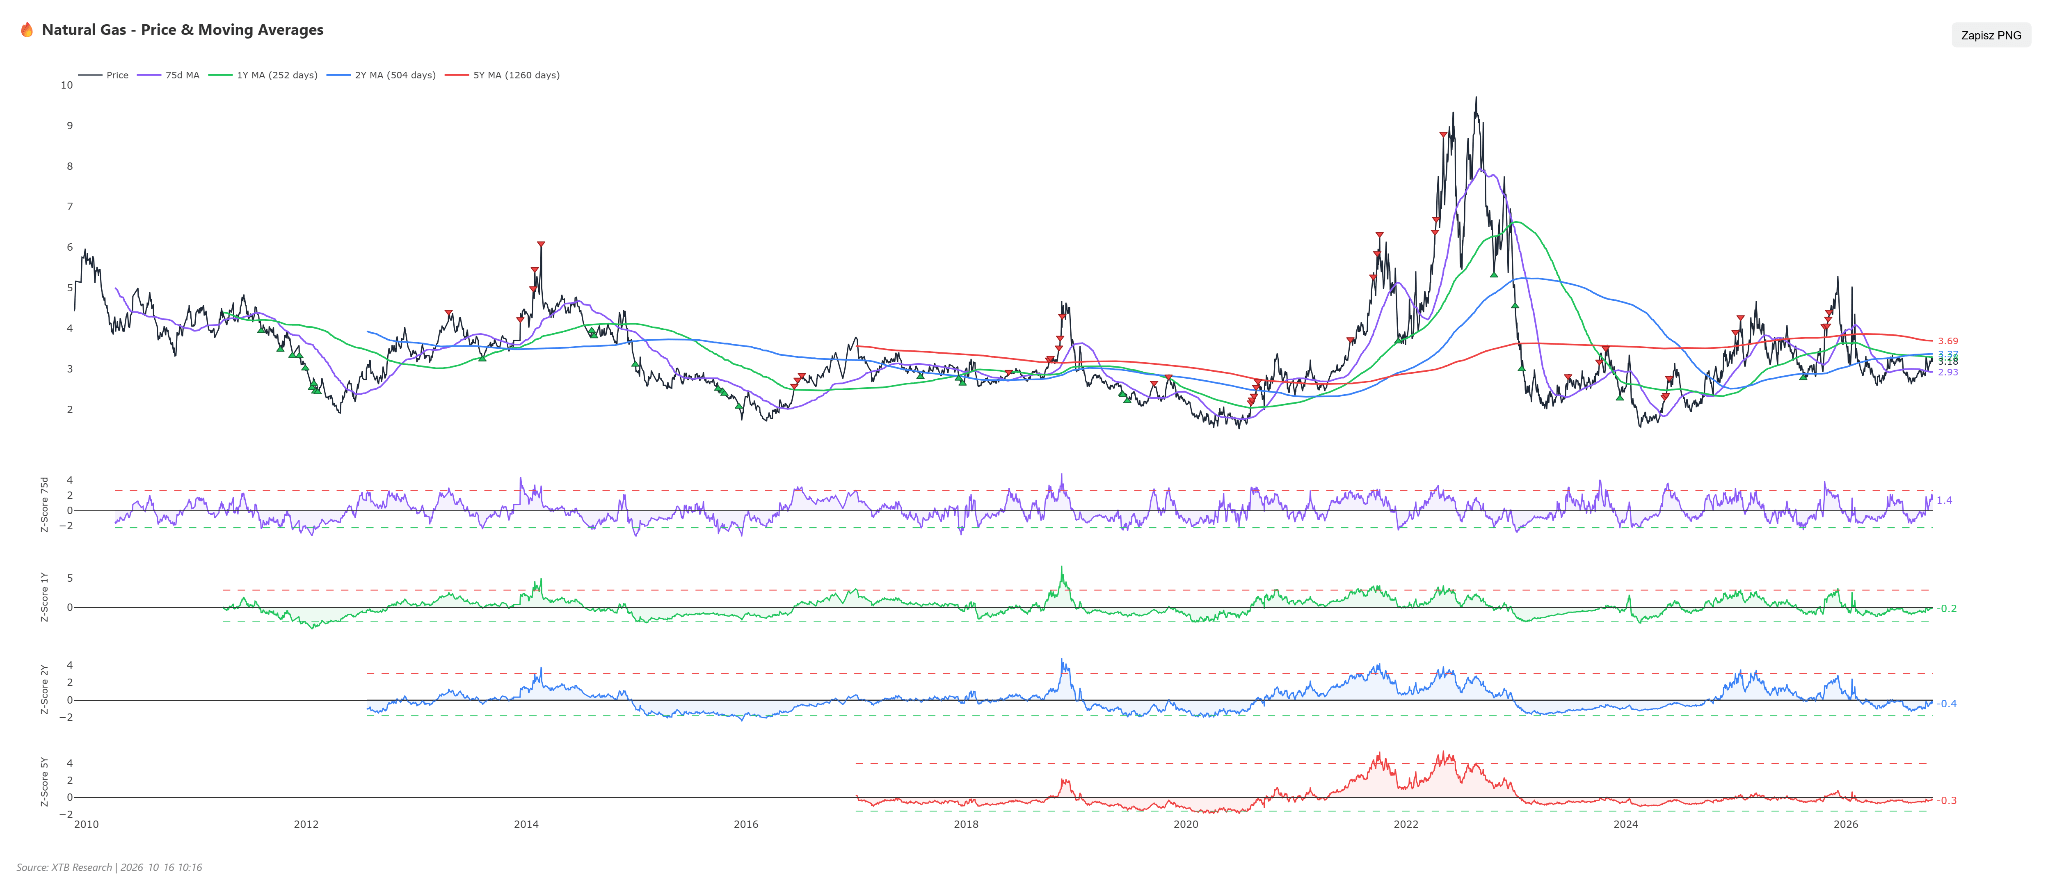
O gás começa a parecer ligeiramente caro em relação à sua média móvel de 75 sessões, mas as melhorias em relação às médias de 1, 2 e 5 anos sugerem que poderemos estar a assistir a uma recuperação sazonal clássica. Fonte: XTB
Cenários
Altista: Uma produção sustentada abaixo dos 111 bcfd, uma recuperação total dos fluxos de GNL para valores superiores a 18 bcfd e a chegada do tempo mais frio previsto para o final de outubro e início de novembro forçariam uma cobertura dinâmica de posições curtas a partir de níveis extremos. Uma quebra acima dos 3,30 dólares abriria caminho para os 3,39 dólares, com potencial de expansão até aos 3,55 dólares.
Baixista: Uma prolongação da onda de tempo quente até à primeira quinzena de novembro, combinada com uma rápida recuperação da produção na Costa do Golfo para valores superiores a 113 bcfd, aumentaria o excedente de armazenamento em relação à média de 5 anos. Uma queda abaixo da média móvel simples (SMA) de 50 e do suporte nos 3,05 dólares abriria caminho para os 2,85–2,90 dólares.


🔼 O EURUSD continua a recuperar

Calendário económico: Resultados da inflação na Zona euro

Destaques da manhã (16.10.26)

Resumo diário 📈 Os metais preciosos e os índices bolsistas recuperam com a descida das taxas de rendibilidade dos títulos do Tesouro
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.