

- O cobre caiu quase 6% na quarta-feira, registando a maior queda diária desde abril de 2025.
- O preço do cobre desceu para 5.66 USD por libra, atingindo o nível mais baixo em sete meses.
- A valorização do USD e as dúvidas sobre os gastos com IA pressionam as cotações do metal.
- O investidor Stanley Druckenmiller revelou que detém uma posição curta em cobre.
- O índice RSI caiu abaixo de 23 pontos, sinalizando condições técnicas de sobrevenda profunda.

- O cobre caiu quase 6% na quarta-feira, registando a maior queda diária desde abril de 2025.
- O preço do cobre desceu para 5.66 USD por libra, atingindo o nível mais baixo em sete meses.
- A valorização do USD e as dúvidas sobre os gastos com IA pressionam as cotações do metal.
- O investidor Stanley Druckenmiller revelou que detém uma posição curta em cobre.
- O índice RSI caiu abaixo de 23 pontos, sinalizando condições técnicas de sobrevenda profunda.
O cobre perdeu quase 6% na quarta-feira, registando a sua maior queda diária desde abril de 2025 (e o famoso Liberation Day). Desde o início do mês, o movimento já ultrapassou 13%. Uma libra de cobre custa atualmente cerca de USD 5,66, o nível mais baixo em sete meses.
Fundamentais
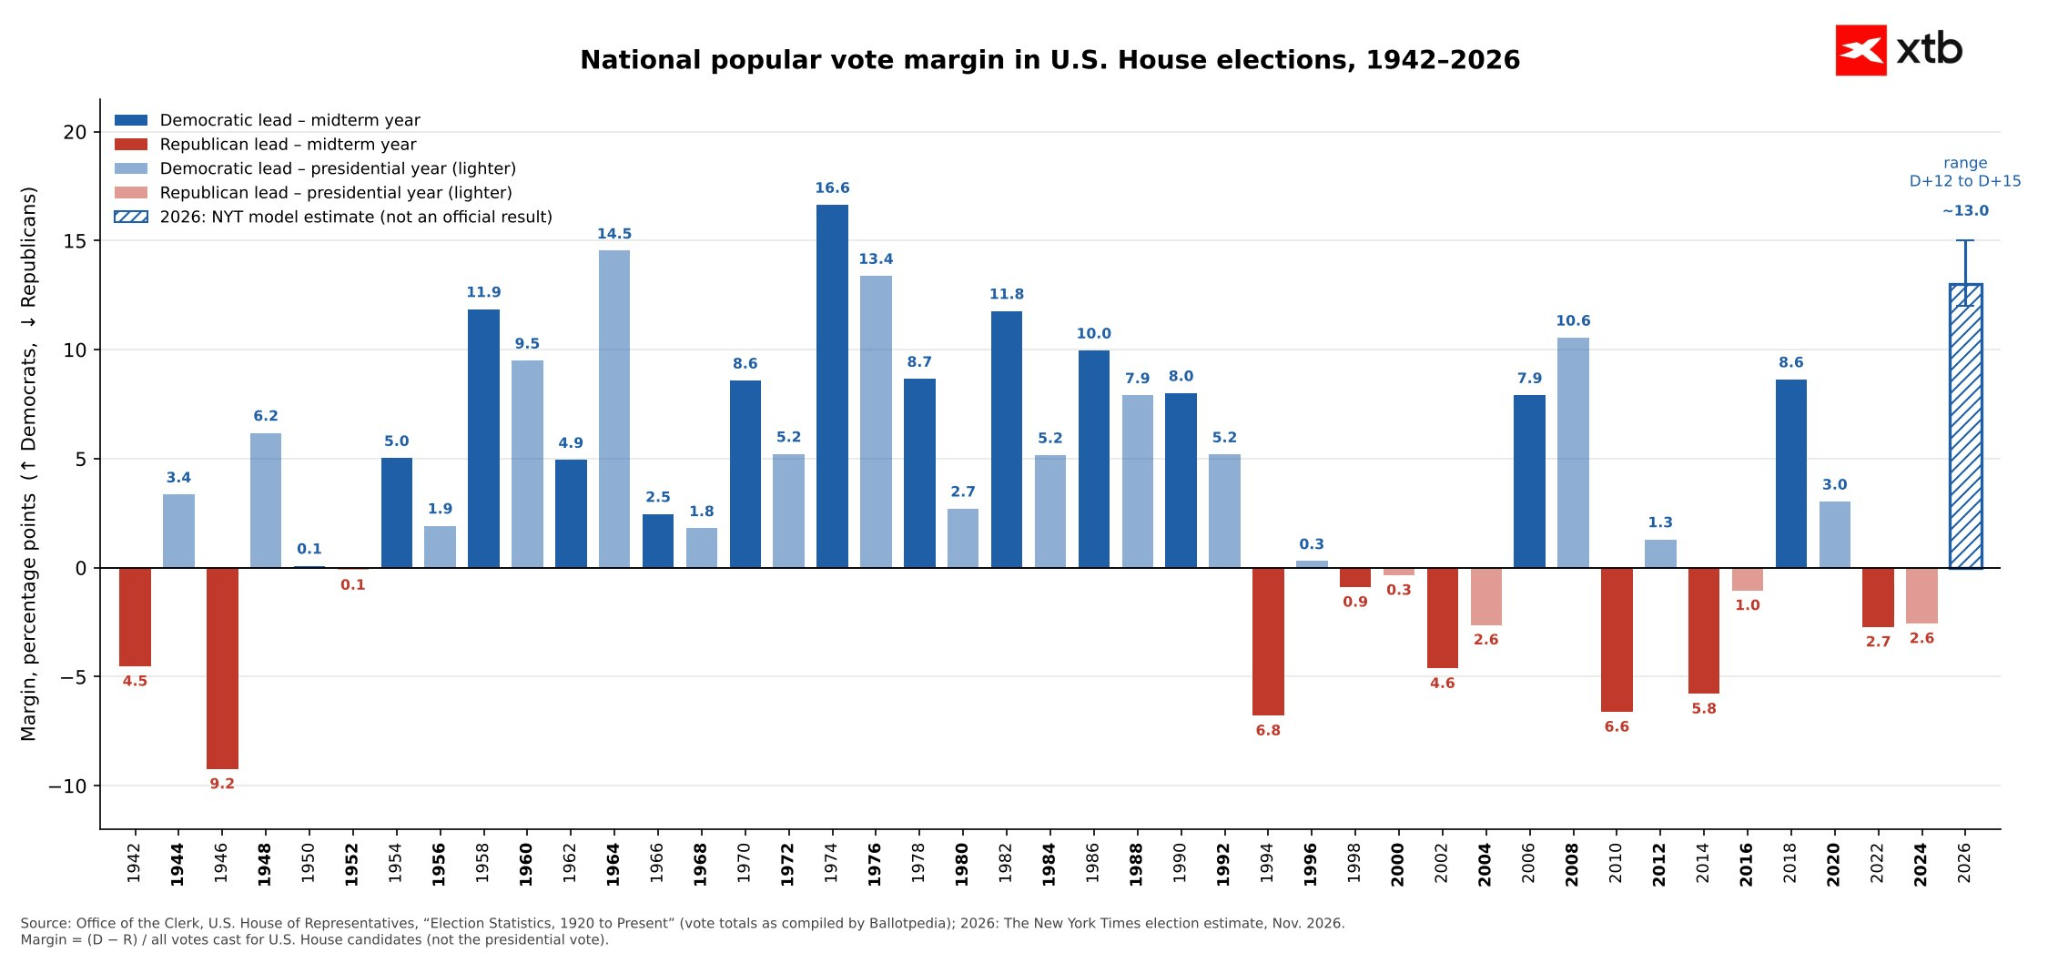
Nos últimos meses, o cobre tem valorizado sobretudo devido às expectativas de uma procura muito elevada por parte de empresas que constroem centros de dados e modernizam a rede elétrica. As dúvidas sobre se este aumento dinâmico no ritmo de investimento em IA se justifica de facto, juntamente com as preocupações regulatórias após a vitória democrata nas eleições intercalares, estão, assim, a pesar diretamente sobre o metal.
Gráfico 1: Margem nacional do voto popular nas eleições para a Câmara dos Representantes dos EUA (1942/2026)
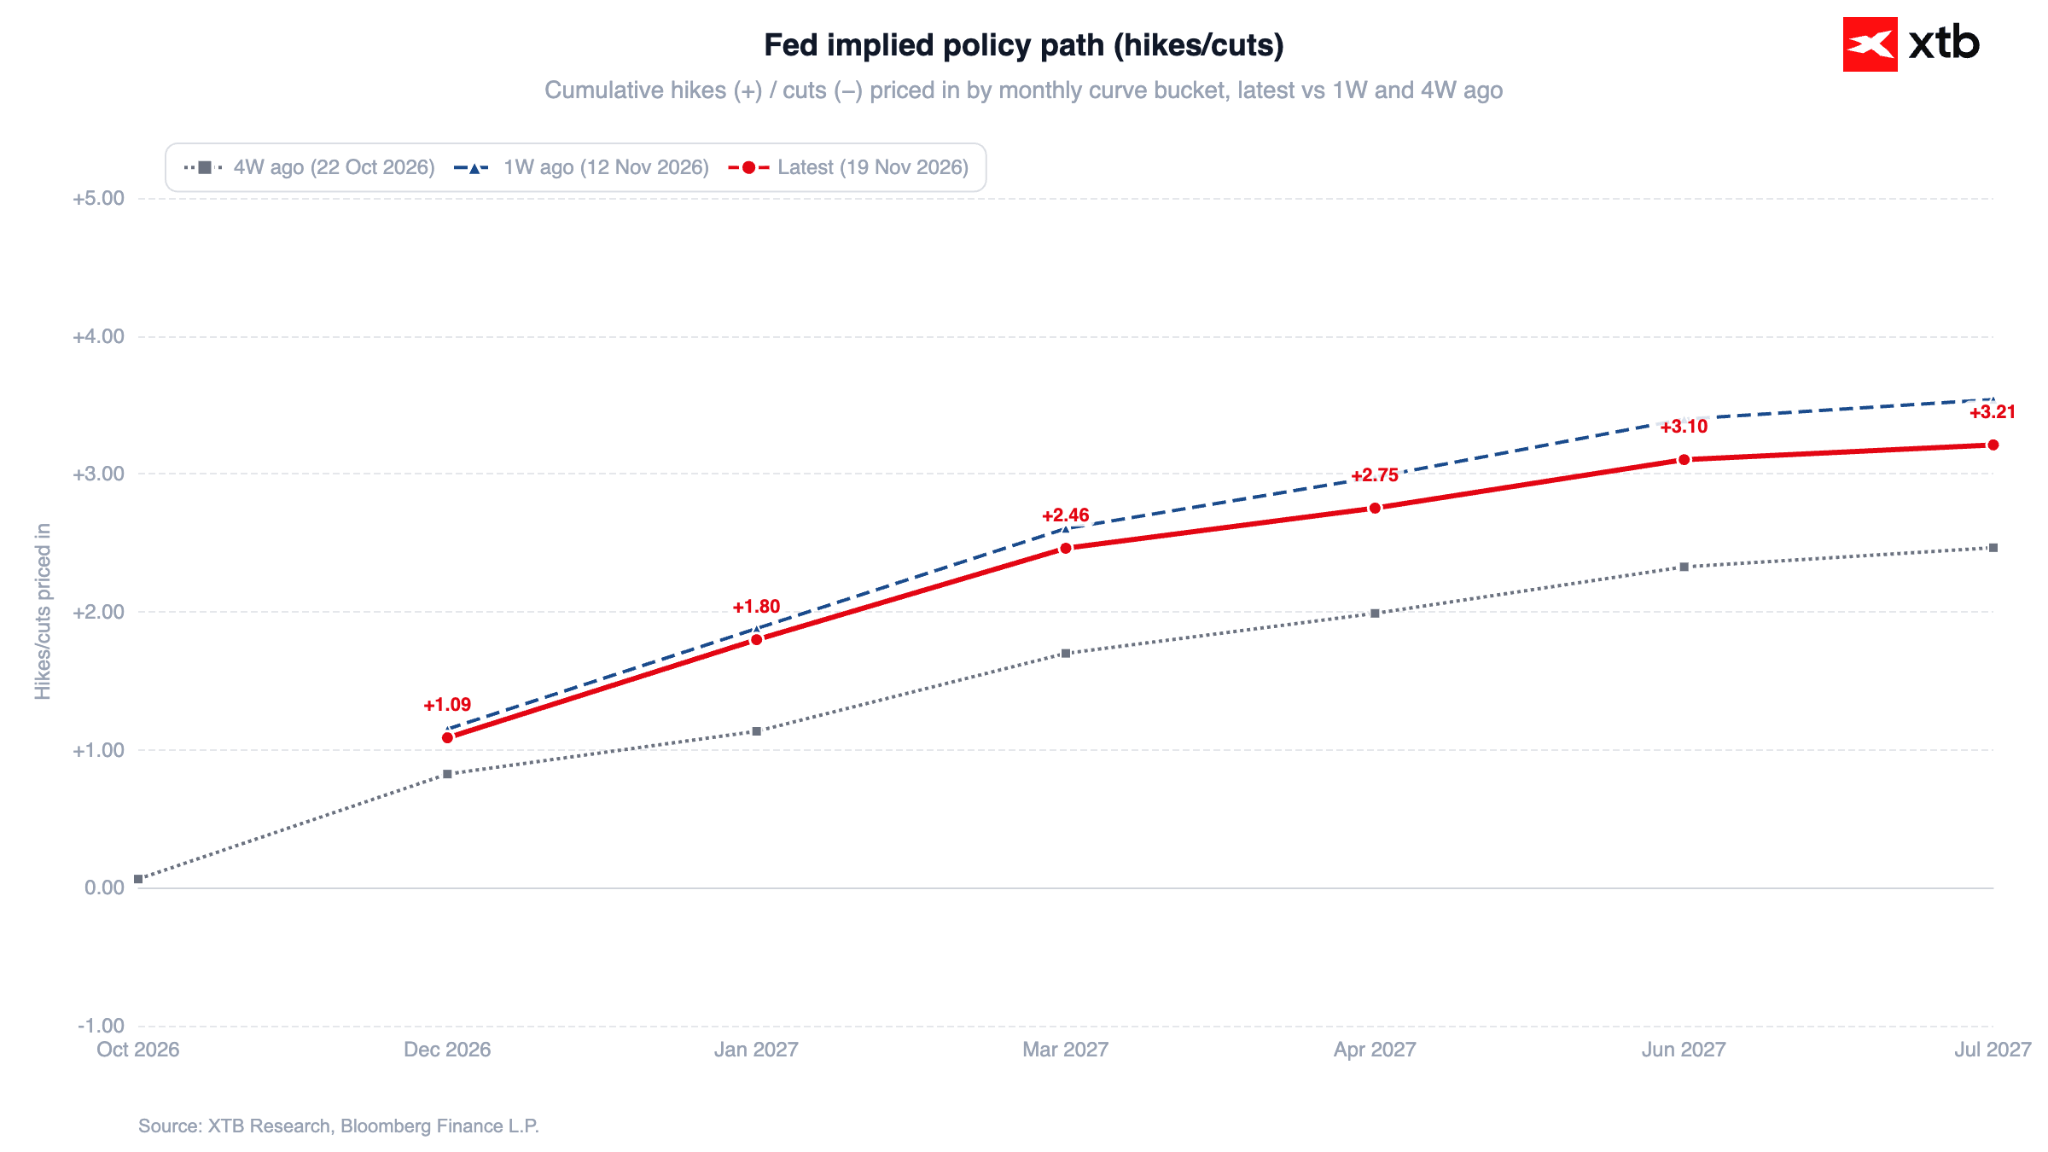
O dólar norte-americano desempenhou, naturalmente, também um papel importante. Impulsionado por uma reavaliação hawkish da trajetória das taxas de juro da Fed, o fortalecimento da moeda americana aumentou o preço do cobre para os compradores fora dos EUA (uma vez que o metal é cotado em dólares).
Gráfico 2: Trajetória da taxa de juro da Fed implícita no mercado (2026/2027)
Origens do movimento
O movimento de ontem foi ainda reforçado por Stanley Druckenmiller, um dos defensores mais proeminentes da tese de que os preços do cobre subiriam impulsionados pelo mercado em alta da IA, ao revelar que detém atualmente uma posição curta no metal.
No entanto, vale também a pena notar que os dados de produção industrial da China de segunda-feira (4,8% a/a) surpreenderam em baixa, enquanto a produção mensal de cobre no Chile subiu para 388 mil toneladas.
Perspetiva técnica
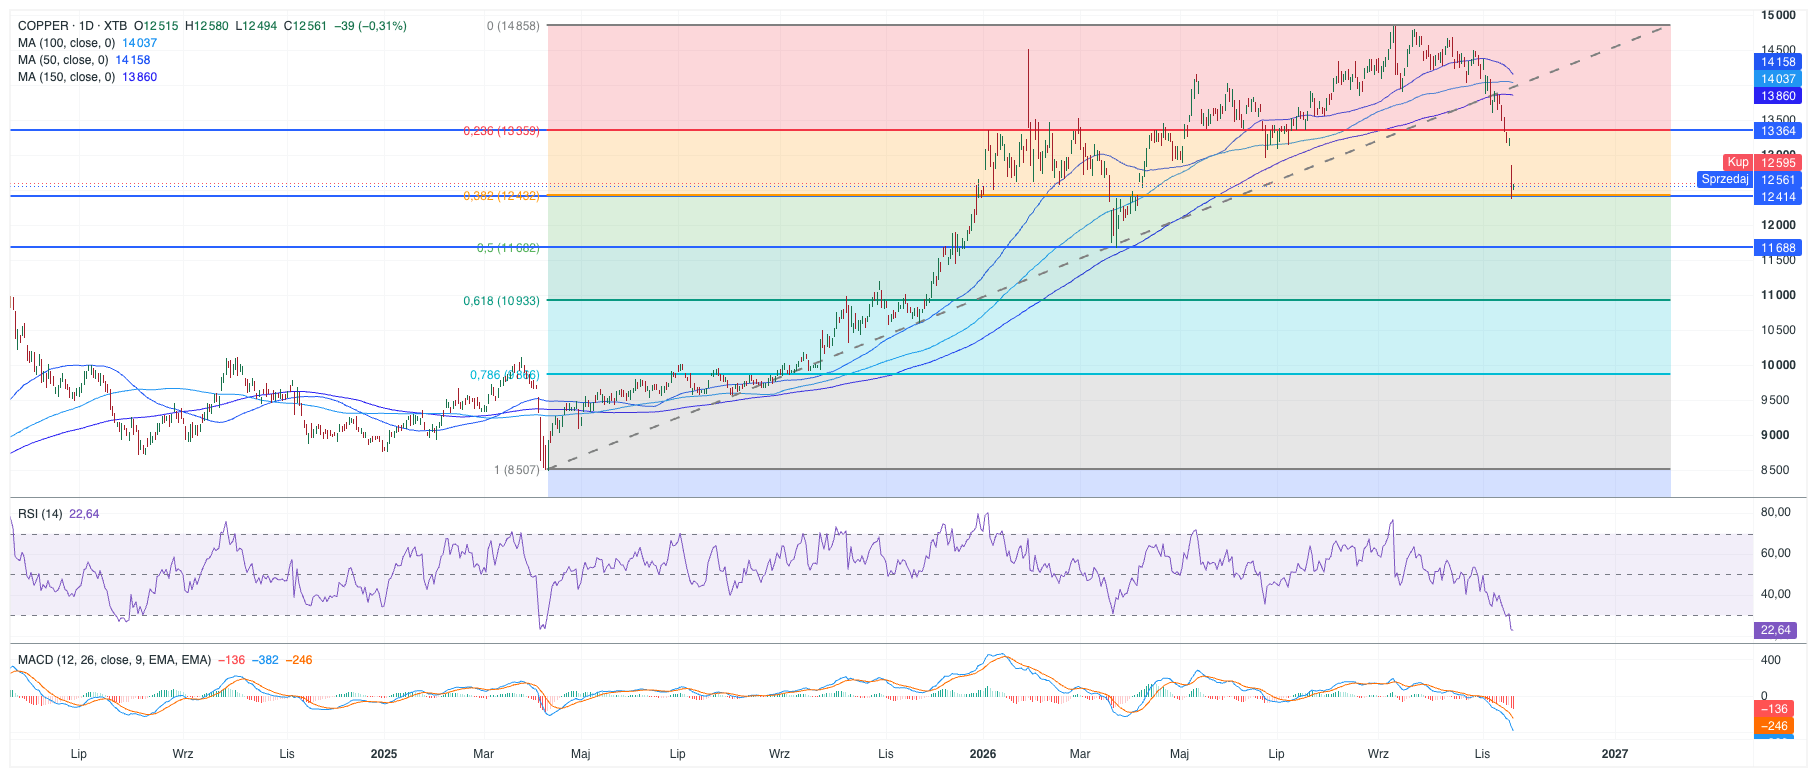
Os preços do cobre rondam atualmente os USD 12 560 por tonelada, próximo dos níveis observados no início do ano.
O RSI caiu abaixo dos 23 pontos, sinalizando condições de sobrevenda acentuadas. Uma configuração negativa do MACD e a queda do preço para mais de 10% abaixo da média móvel de 50 sessões confirmam o forte domínio dos vendedores, apesar de as médias móveis de longo prazo permanecerem formalmente numa configuração altista.
A zona de suporte chave imediata situa-se perto dos USD 12 400, com o próximo alvo próximo dos USD 11 680. A resistência técnica relevante mais próxima situa-se perto dos USD 13 360.
Gráfico 3: Cobre (2024/2026)


Calendário Económico: Cimeira entre Trump, Xi Jinping e Putin em curso; é altura dos resultados da Walmart (19.11.2026)


Resumo da manhã: Chegou a hora da maior entrada em bolsa da história (19.11.2026)



📉Resumo diário: FED e Nvidia pressionam os mercados. O ouro aproxima-se dos $3700


Atas da Reserva Federal: Praticamente todos são a favor de novos aumentos das taxas de juro
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.