

- Os preços do gás natural na Europa atingiram os 95,41 EUR/MWh, registando o nível mais elevado desde 2022.
- Os níveis de armazenamento de gás na Europa situam-se em 75 % da capacidade, o que representa o valor sazonal mais baixo desde 2009.
- As interrupções no abastecimento norueguês e as tensões geopolíticas no Médio Oriente estão a restringir os fluxos de combustível para a Europa.
O gás natural europeu (NATGAS.EU, um contrato baseado no TTF holandês) está a ser negociado hoje a 95,41 EUR/MWh, tendo o preço atingido, no início da sessão, um máximo de 97,5 EUR/MWh, o nível mais elevado desde 2022. Trata-se da continuação de uma das subidas de preços mais dinâmicas nos mercados de matérias-primas este ano: +8,78 % na semana, +35,51 % em relação ao mês anterior, +231,28 % desde o início do ano e +205,21 % em relação ao mesmo período do ano anterior. Em comparação, o Henry Hub dos EUA (NATGAS) apresenta um comportamento totalmente oposto, registando uma queda de 7,09% mensal no mesmo período e situando-se em níveis em torno dos 3 USD/MMBtu após a última renovação, enquanto o contrato de novembro caiu para 2,5 USD, teoricamente o valor mais baixo desde 2024. A divergência entre os dois lados do Atlântico atingiu proporções raramente observadas na história de ambos os mercados.
Fundamentos otimistas: níveis sazonais de reservas mais baixos desde 2009
No cerne da evolução atual está a situação das reservas. As reservas europeias de gás, a 24 de outubro, situam-se em cerca de 75% da capacidade (algumas leituras indicam 74,6%), o que representa o nível sazonal mais baixo desde que a GIE começou a registar dados em 2009, em comparação com uma média sazonal de cinco anos de cerca de 90%. A Alemanha, o maior mercado do continente, apresenta níveis de inventário de apenas cerca de 61%, embora, em termos de volume, o nível tenha subido ligeiramente na última semana (152,07 TWh contra 151,63 TWh anteriormente). A França regista 108,00 TWh contra 107,82 TWh anteriormente.
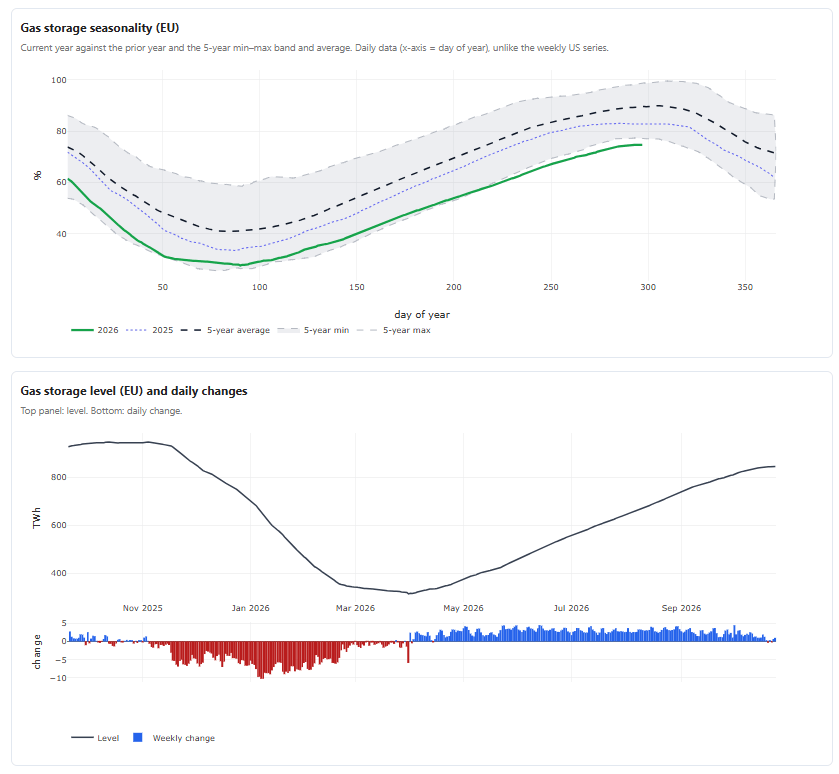
É de salientar que, nos últimos dias, se verificaram situações em que os stocks não aumentaram, o que demonstra que o início da época de aquecimento poderá conduzir a oscilações de preços mais acentuadas. Fonte: GIE, XTB
A isto acresce uma série de interrupções no lado da oferta norueguesa, o que, neste momento crucial da época, está a limitar os fluxos para o continente. A Gassco informa restrições no campo de Oseberg (7,7 mcm/d a partir de 26 de outubro), em Troll (6,1 mcm/d a partir de 25 de outubro) e em KárstØ (7,6 mcm/d a partir de 25 de outubro), bem como, anteriormente, em Nyhamna (até 19,8 mcm/d), Åsgard e Ormen Lange. Para além disso, existe um problema técnico no terminal de St. Fergus, no Reino Unido (Serica Energy), onde se prevê que o fluxo permaneça restringido até sexta-feira.
A tudo isto acrescem os fatores geopolíticos. Os embarques de GNL do Médio Oriente para a Europa continuam a registar uma queda de aproximadamente 80 % em relação ao mesmo período do ano anterior, devido a perturbações na navegação no Estreito de Ormuz, e o mercado receia que os Estados Unidos possam decidir atacar o Irão por volta da data das eleições intercalares, no início de novembro. Segundo notícias, Trump terá afirmado que se aproxima um «momento de decisão» relativamente ao Irão.
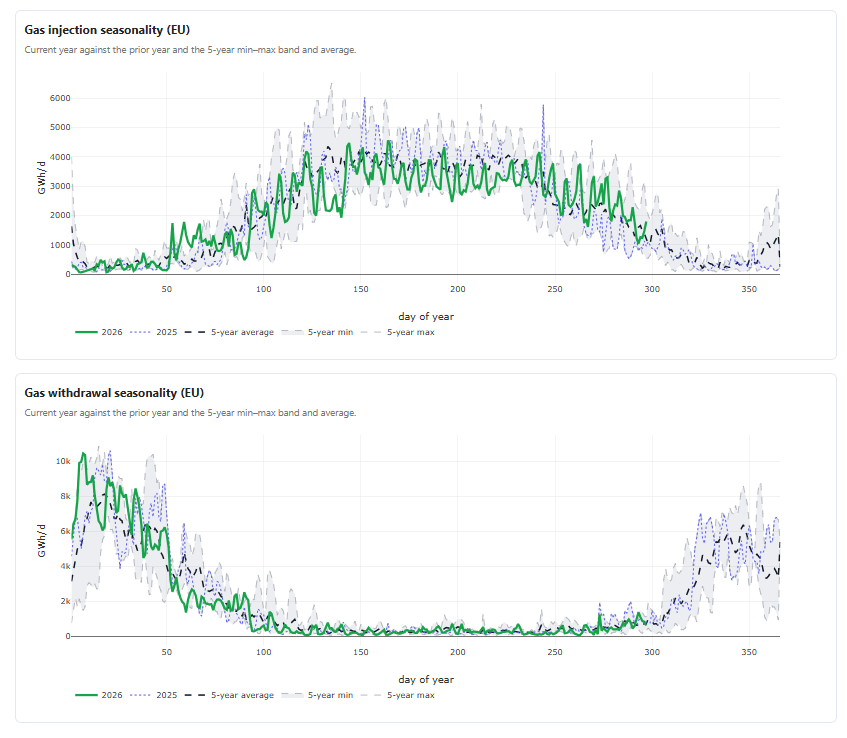
A injeção de gás nos reservatórios está a abrandar, em linha com a sazonalidade, mas o comportamento nas próximas 2 a 3 semanas será determinante. Fonte: GIE, XTB
O índice de referência asiático do GNL (JKM) está a ser negociado perto de máximos de quatro anos, acima dos 30 USD/MMBtu (contrato de dezembro +2,6% para 31,42 USD, janeiro +4% para 31,54 USD), o que significa que a Europa está a perder fisicamente a competição pelas cargas de GNL dos navios-tanque face aos compradores asiáticos.
As importações europeias de GNL em outubro caíram abaixo da média sazonal de cinco anos pela primeira vez desde agosto, apesar das expectativas sazonais de crescimento.
Análise técnica
O gráfico diário do NATGAS.EU apresenta um exemplo clássico de uma forte tendência de alta construída com base em duas ondas de impulso consecutivas, separadas por uma correção por volta de junho.
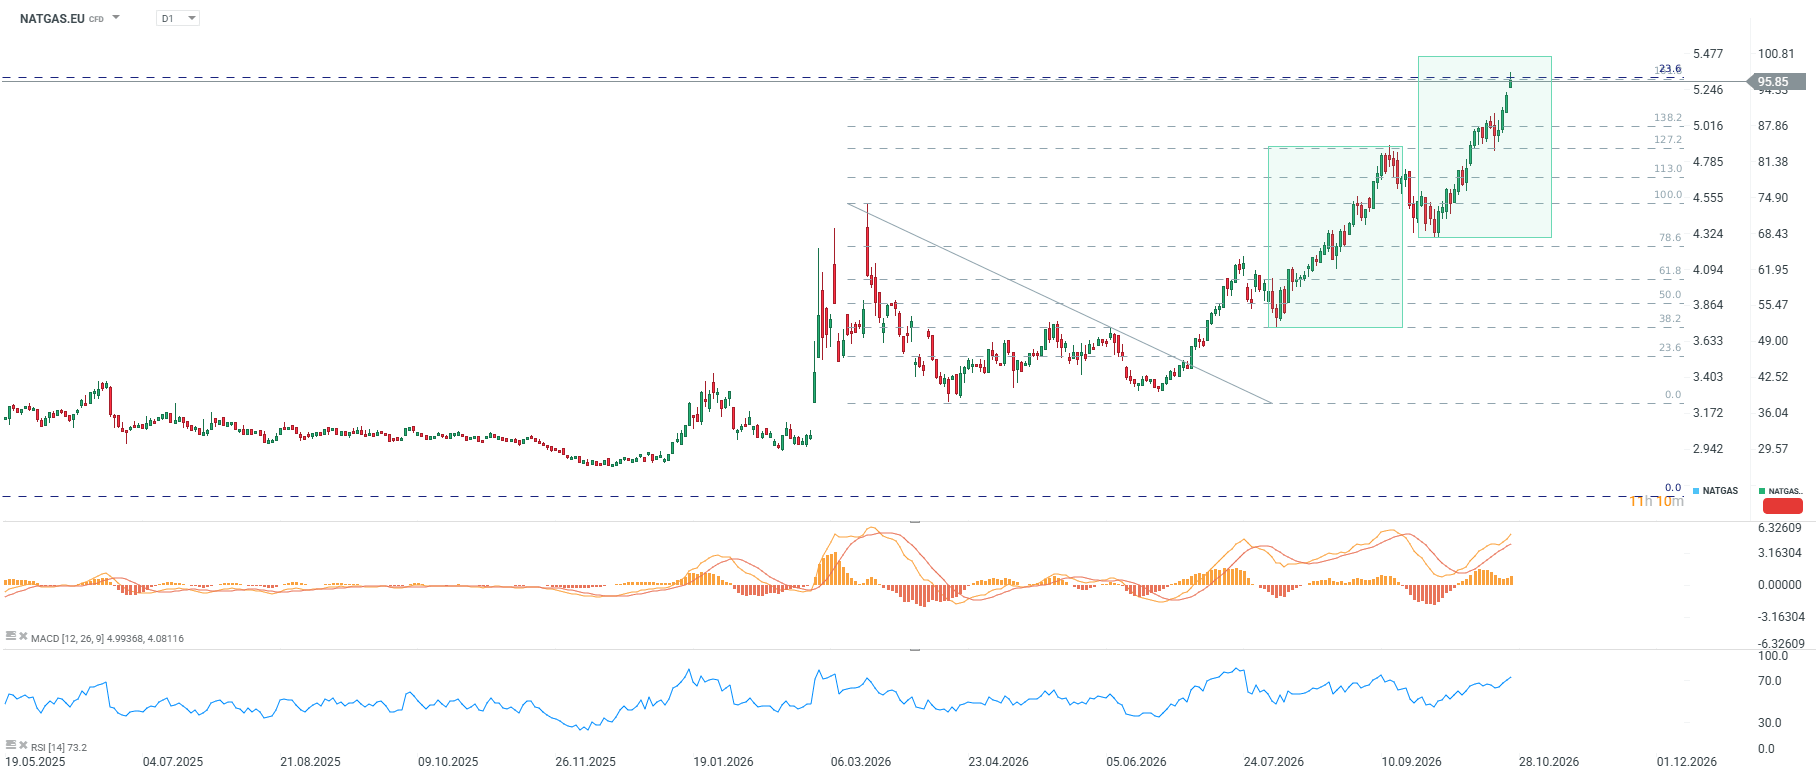
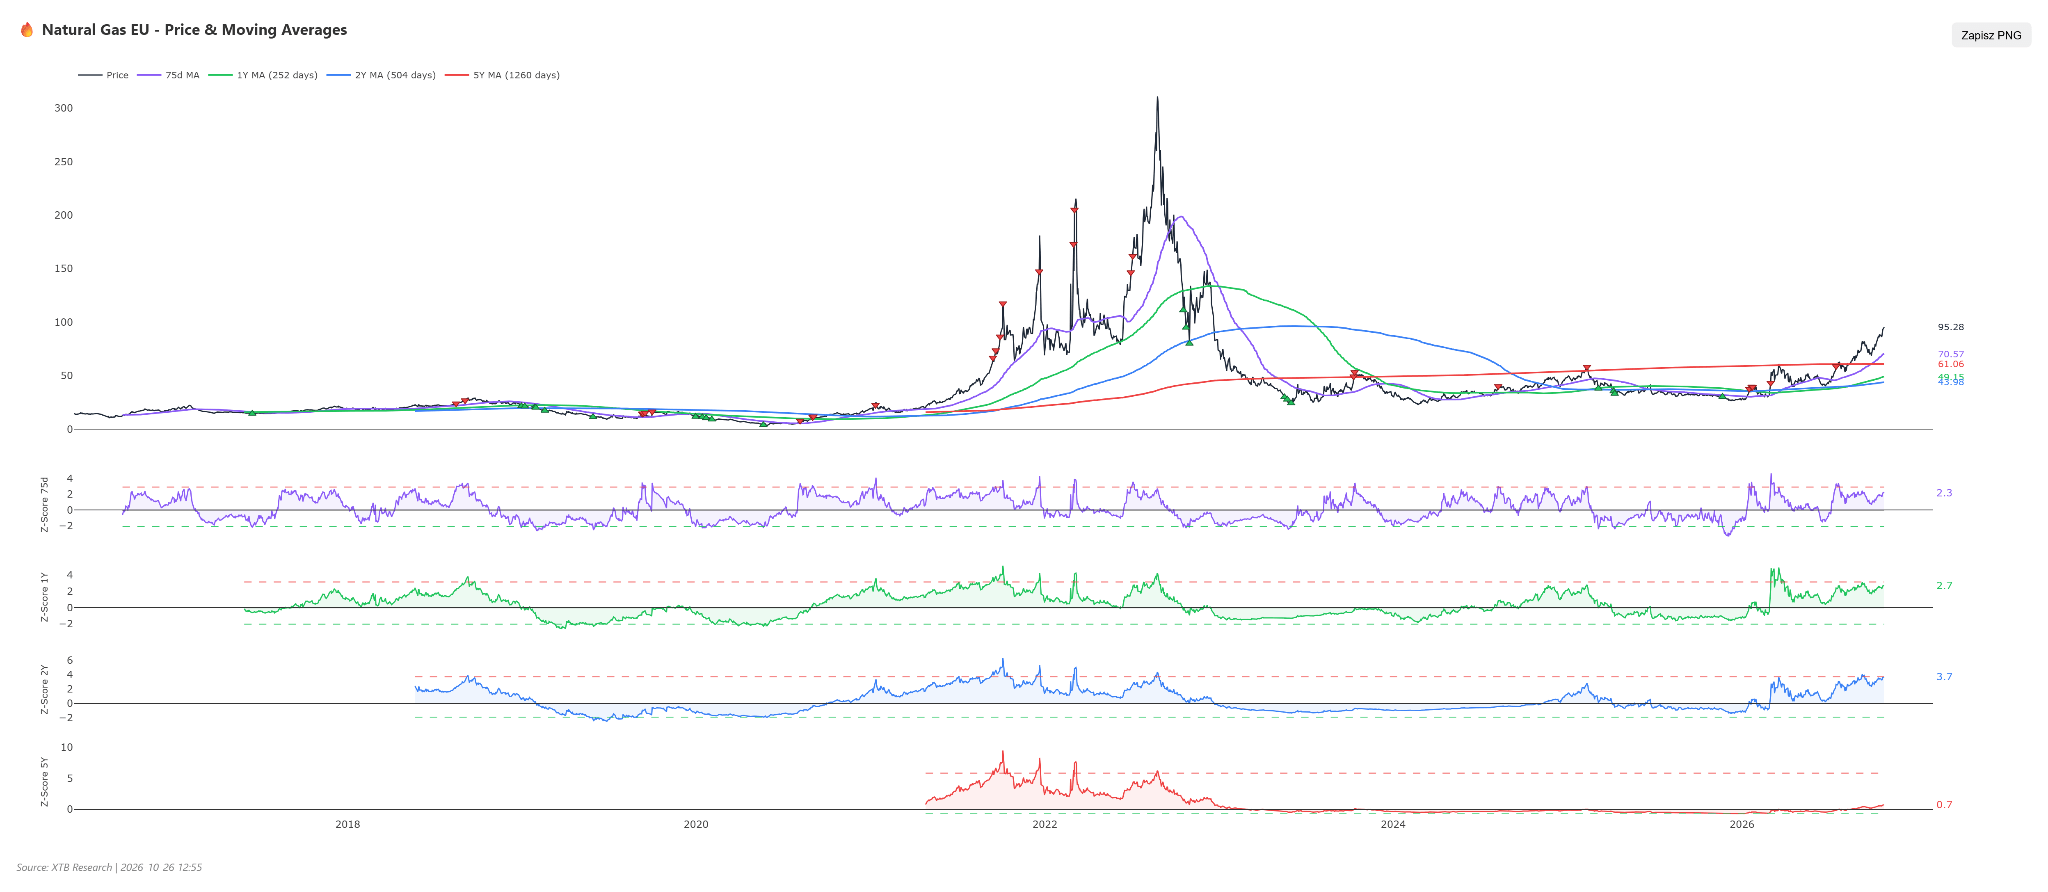
No atual impulso ascendente, que se iniciou em junho, estamos a assistir à terceira onda. Comparando-a com a segunda, de maior amplitude, a amplitude do movimento aponta para um potencial de 100 EUR/MWh. Ao mesmo tempo, porém, observamos uma reação à retração de 161,8% do impulso descendente após março e à retração de 23,6%, que representa a totalidade do grande impulso descendente no final de 2022.
Os indicadores de momentum confirmam a força do movimento, mas também sinalizam condições claras de sobrecompra. O RSI(14) situa-se em 73,3, bem dentro do território de sobrecompra (acima de 70), o que, historicamente, precedeu, pelo menos, correções ou consolidações de curto prazo. O MACD mantém-se numa estrutura de tendência de alta, com um histograma ascendente e linhas de sinal acima de zero, embora seja de salientar que, durante a primeira onda de alta em agosto, o histograma do MACD atingiu valores significativamente mais elevados do que os atuais, num nível de preço semelhante. Isto pode ser interpretado como um sinal precoce de enfraquecimento do momentum (divergência), embora, até ao momento, não tenha sido confirmado pela evolução dos preços. O preço situa-se 24,59% acima da média móvel simples (SMA) de 50 dias, um desvio extremo que, por si só, aumenta a probabilidade de uma correção técnica que aproxime o preço da média móvel, independentemente dos fundamentos.
O Z-score confirma a magnitude da sobrevalorização em termos históricos: o Z-score de 1 ano é de +2,73, o de 2 anos atinge os +3,71 e até mesmo o de 5 anos, que era negativo (-0,34) há seis meses, subiu para +0,75. Isto indica que o preço atual constitui um acontecimento estatisticamente raro no contexto dos últimos dois anos de negociação.
Cenários
Cenário otimista. Uma nova escalada da tensão no Estreito de Ormuz, ações militares efetivas dos EUA contra o Irão e um défice contínuo de GNL no Médio Oriente, aliados à chegada de tempo mais frio à Europa, impulsionariam os preços para além da barreira dos 100 EUR, em direção aos 112–118 EUR/MWh. O mercado continua a necessitar de repor os stocks, que se encontram em níveis historicamente baixos, pelo que qualquer impulso na procura se traduzirá numa disputa acirrada pelas cargas face aos compradores asiáticos.
Cenário pessimista. A diminuição das tensões no Médio Oriente, o restabelecimento da passagem segura pelo Estreito de Ormuz e temperaturas amenas no início do inverno eliminariam a ameaça de escassez física e desencadeariam a realização de lucros após a forte recuperação. Neste cenário, o preço poderia cair até ao nível de suporte de 88,00 EUR, com potencial para aprofundar as quedas até 75,50 EUR/MWh, especialmente tendo em conta os níveis extremos de sobrecompra, de acordo com o RSI e o Z-score.
Resumo
O mercado europeu do gás encontra-se numa situação invulgar em que fundamentos extremamente restritos (os níveis de reservas sazonais mais baixos desde 2009, uma série de interrupções no fornecimento norueguês e a concorrência com a Ásia pelas cargas de GNL) coincidem com um quadro técnico igualmente extremo (RSI acima de 73, Z-score de 1 ano superior a +2,7, preço 24,6% acima da SMA50). Esta combinação justifica uma nova subida em direção aos 100 EUR, caso surjam más notícias do Médio Oriente ou condições meteorológicas adversas, tornando simultaneamente o mercado excepcionalmente vulnerável a uma correção acentuada ao primeiro sinal de acalmia.



Eleições no Brasil: Lula regressa ao poder e os mercados reagem com pânico.


Calendário económico: Resultados das grandes empresas em Wall Street


Destaques da manhã (26.10.26)
Última hora: Dados dos PMIs em França dão sinais de abrandamento
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.