

- O US500 caiu abaixo de 7 300 pontos e entrou numa correção de mercado de 10 por cento.
- O crescimento dos lucros do S&P 500 atingiu 31.9 por cento no terceiro trimestre de 2026.
- O rácio P/E forward do S&P 500 recuou para 18.7, negociando abaixo das médias históricas.
- As ações das empresas Magnificent 7 caíram fortemente após resultados abaixo das estimativas.

- O US500 caiu abaixo de 7 300 pontos e entrou numa correção de mercado de 10 por cento.
- O crescimento dos lucros do S&P 500 atingiu 31.9 por cento no terceiro trimestre de 2026.
- O rácio P/E forward do S&P 500 recuou para 18.7, negociando abaixo das médias históricas.
- As ações das empresas Magnificent 7 caíram fortemente após resultados abaixo das estimativas.
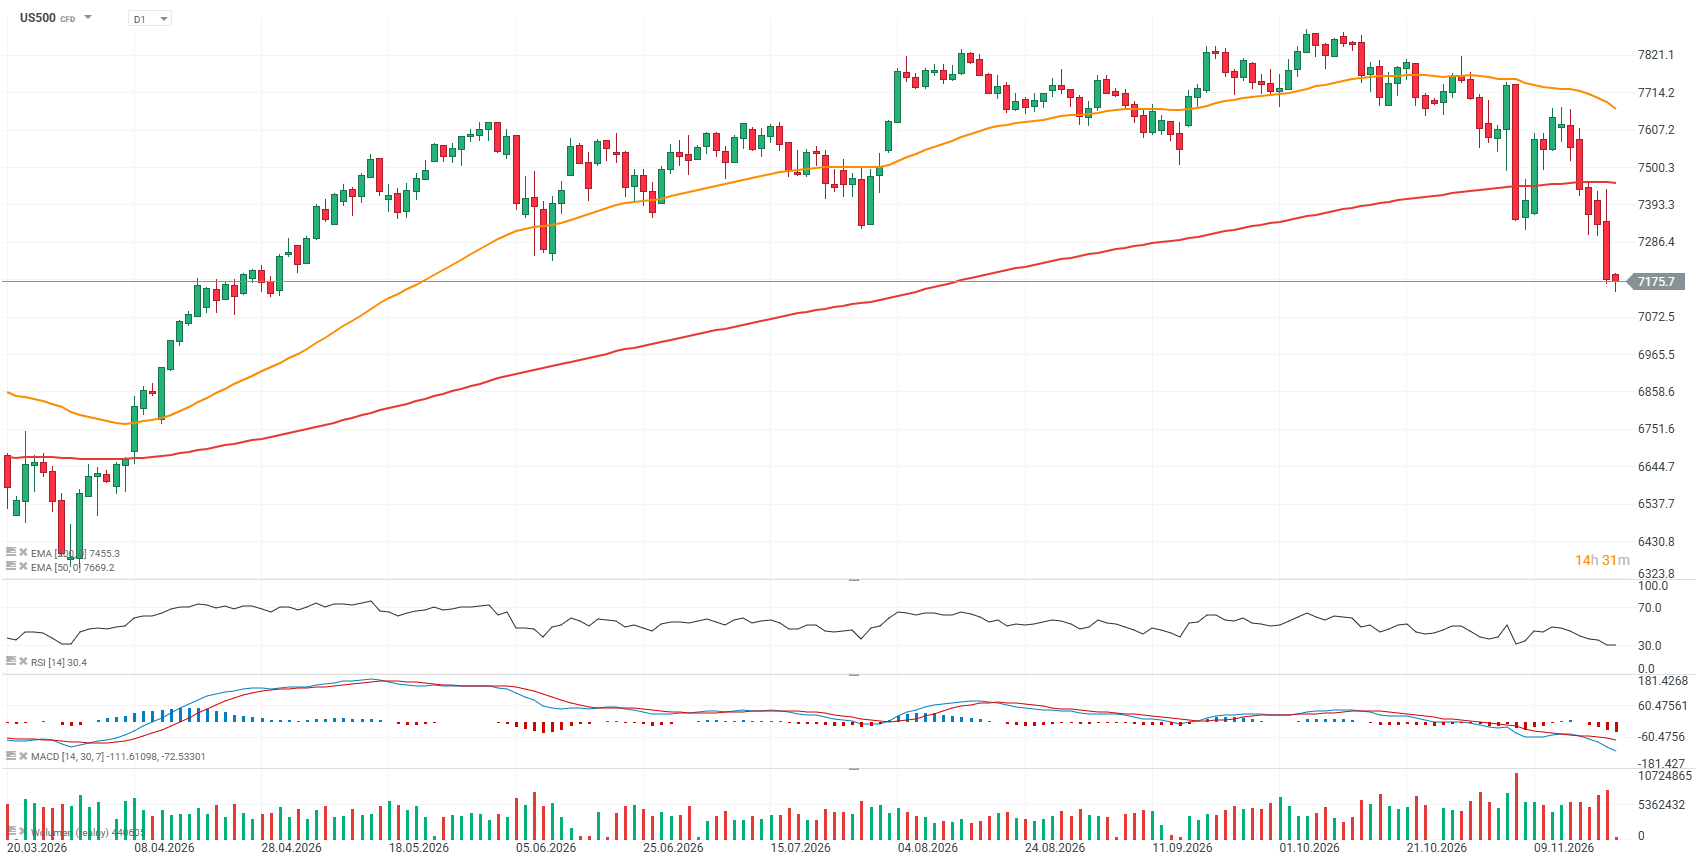
O contrato de futuros do S&P 500 (US500) está a prolongar hoje a sua queda, depois de ter caído recentemente abaixo do nível de suporte chave de 7.300 pontos, aumentando o risco de uma tendência de baixa mais profunda. O índice está agora cerca de 10% abaixo do seu pico, cumprindo a definição convencional de correção de mercado. Esta é a quinta correção desta magnitude desde que o índice saiu do mercado em baixa relativamente ligeiro e de curta duração de 2022.
Do ponto de vista fundamental, os resultados do S&P 500 do terceiro trimestre de 2026 continuam excecionalmente sólidos, com a época de resultados a aproximar-se do fim. Até ao momento, 91% das empresas do índice já divulgaram os seus resultados, com 84% a apresentarem surpresas positivas nos lucros por ação (EPS) e 74% a reportarem receitas acima das expectativas dos analistas. Esta elevada proporção de surpresas positivas nos lucros evidencia a resiliência dos fundamentais das empresas norte-americanas, apesar da elevada incerteza macroeconómica.
-
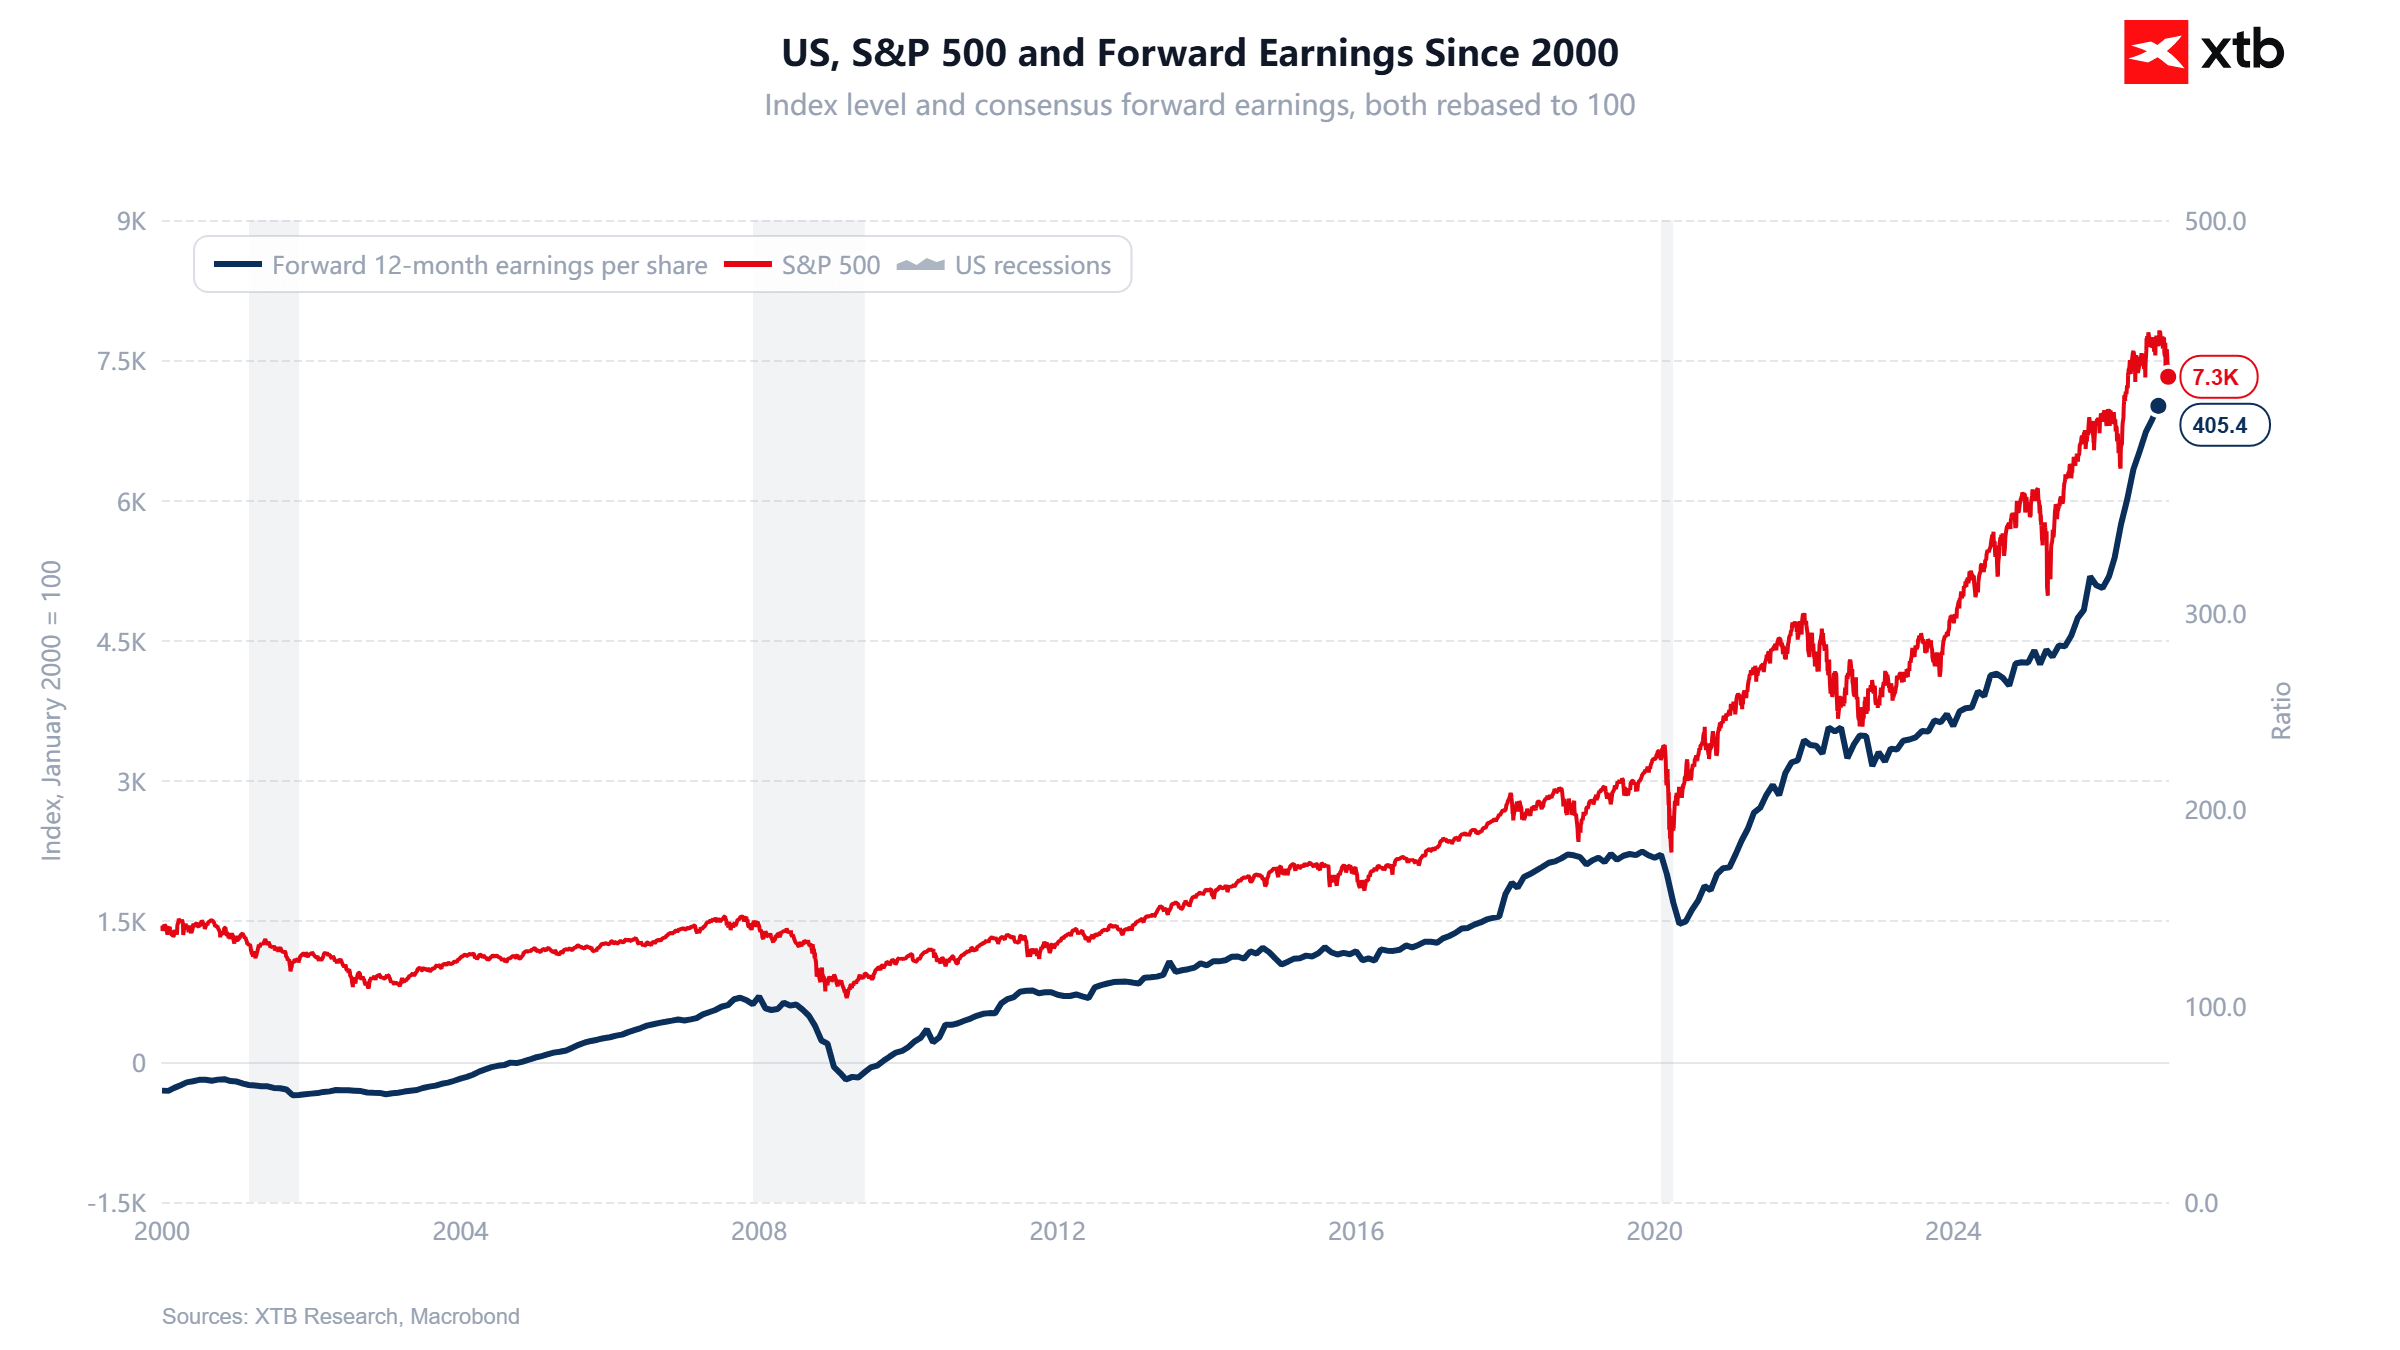
O crescimento dos lucros do S&P 500 atingiu 31,9% em termos homólogos, marcando o terceiro trimestre consecutivo com um crescimento superior a 25%. Trata-se da taxa de crescimento combinada dos lucros, que junta os resultados reais das empresas que já divulgaram os seus números com as estimativas de consenso para as que ainda não o fizeram. A forte taxa de crescimento indica que a rentabilidade das empresas norte-americanas continua robusta.
-
A época de resultados trouxe uma melhoria notável nas expectativas dos analistas, com o crescimento do EPS inicialmente projetado em 29,1% em termos homólogos a 30 de setembro. A estimativa atual situa-se em 31,9%, representando uma revisão em alta de 2,8 pontos percentuais. É importante notar que 10 dos 11 setores do S&P 500 estão agora a reportar, ou prevê-se que reportem, um crescimento de lucros mais forte do que o antecipado no final de setembro, apoiado por surpresas positivas nos lucros e revisões em alta das estimativas.
-
As previsões das empresas para os lucros do quarto trimestre de 2026 mantêm-se relativamente otimistas. Até agora, 45 empresas do S&P 500 emitiram previsões positivas de EPS, em comparação com 33 empresas que forneceram previsões negativas. A predominância de perspetivas positivas sugere que as equipas de gestão das empresas continuam a antecipar um desempenho financeiro sólido, embora as perspetivas variem entre setores.
-
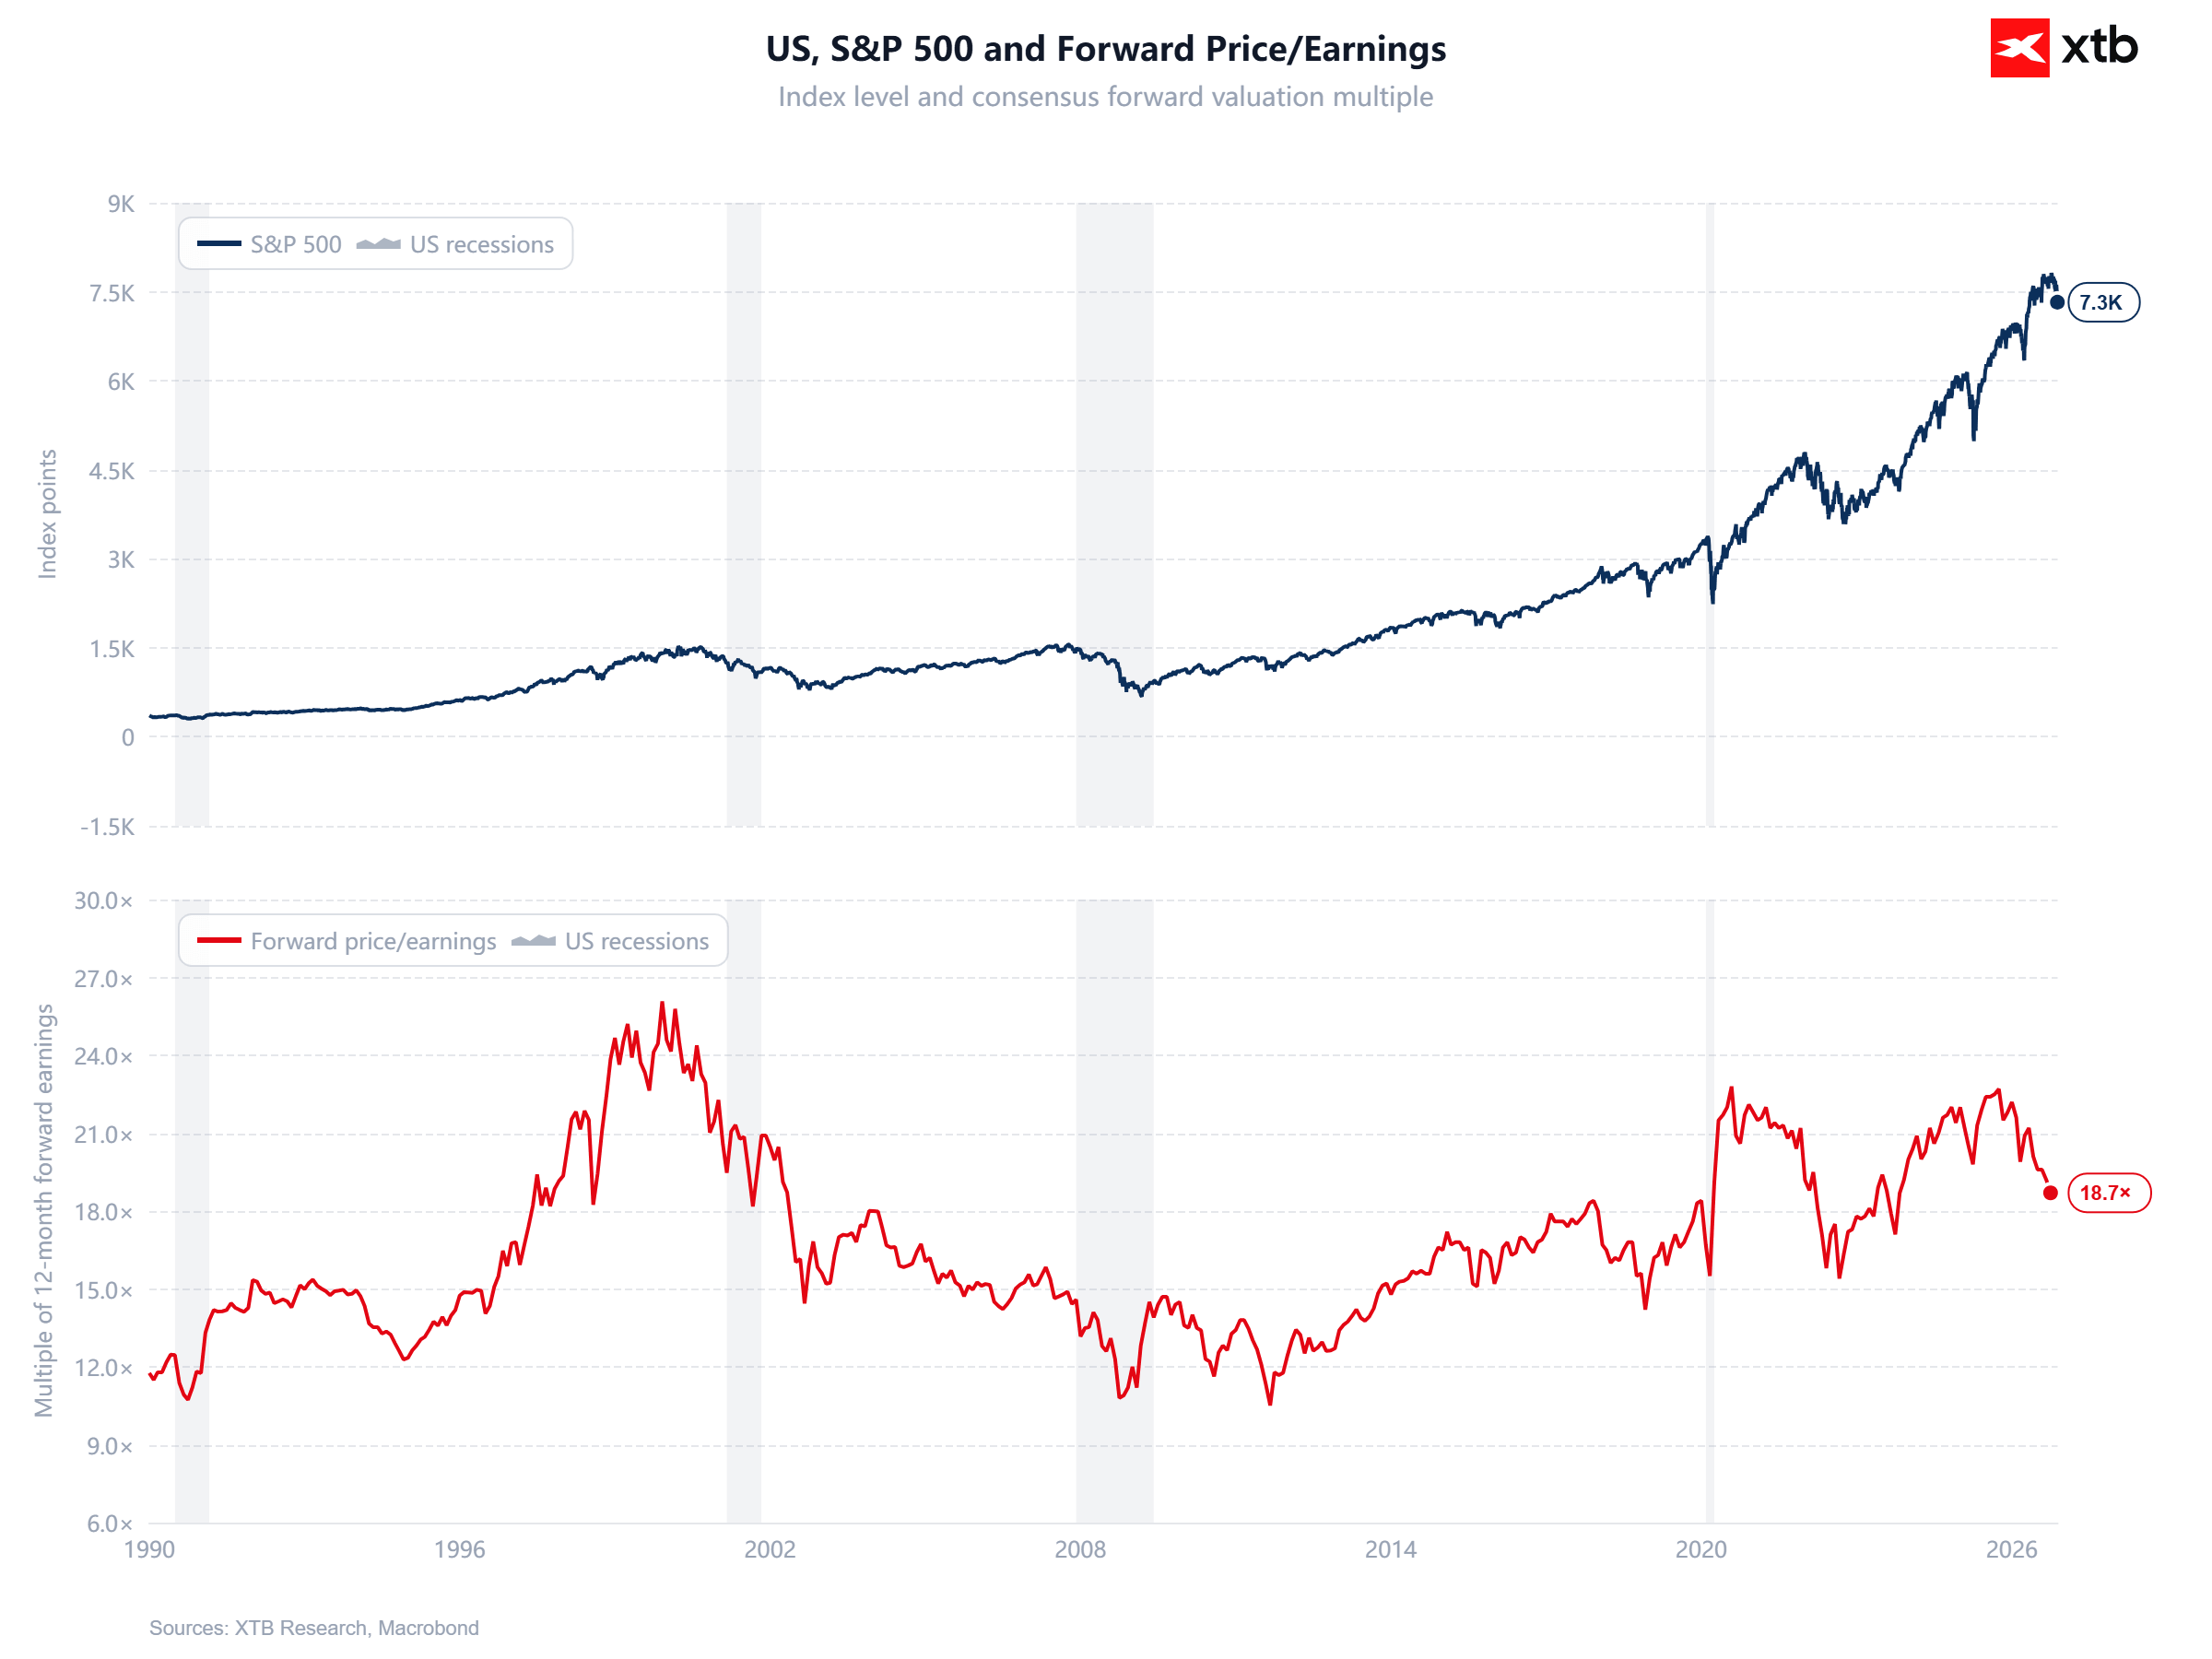
As avaliações do S&P 500 tornaram-se mais moderadas em relação às médias históricas, apesar do crescimento excecionalmente forte dos lucros. O rácio P/E a 12 meses do índice situa-se atualmente em 18,7, comparado com a sua média de cinco anos de 19,8 e a média de dez anos de 19,1. Isto significa que o índice está a ser transacionado com um desconto face a ambas as médias históricas, o que pode reduzir alguns dos riscos relacionados com a avaliação, embora permaneçam possíveis mais quedas caso as perspetivas económicas se deteriorem ou as yields das obrigações subam.
Wall Street está a penalizar menos severamente os resultados abaixo do esperado, mas as Magnificent 7 são uma exceção
O mercado acionista dos EUA está a reagir de forma invulgarmente moderada às surpresas negativas de lucros entre as empresas do S&P 500, mesmo que a magnitude das surpresas positivas de lucros continue relativamente modesta. De acordo com a FactSet, 84% das empresas superaram as expectativas de EPS no terceiro trimestre de 2026, mas a surpresa agregada de lucros situa-se em apenas 3,1%, comparada com a média de cinco anos de 7,5%. Se este valor se mantiver, será a surpresa de lucros mais fraca desde o quarto trimestre de 2022.
As empresas que superaram as expectativas de lucros dos analistas registaram um aumento médio do preço das ações de 1,1% no período compreendido entre dois dias antes da divulgação dos resultados e dois dias depois, em comparação com a média histórica de 0,9%. Ainda mais notável é a reação do mercado a resultados dececionantes: as empresas que reportaram surpresas negativas de lucros caíram apenas 1,1% em média, comparado com a queda média de cinco anos de 3,1%. Isto pode refletir a melhoria das expectativas para o quarto trimestre. Os analistas elevaram a estimativa bottom-up de EPS do índice para o trimestre em 1,1%, para $94,49, enquanto 58% das empresas que emitiram previsões de resultados apresentaram perspetivas positivas, em comparação com uma média histórica de cerca de 40%.
As Magnificent 7 destacam-se como uma exceção clara, com os investidores a exigir padrões consideravelmente mais elevados a estes gigantes tecnológicos. A Apple, a Microsoft e a Tesla, apesar de terem superado as previsões de EPS, registaram uma queda média do preço das ações de 0,2% no mesmo período. Entretanto, a Alphabet, a Amazon e a Meta, que dececionaram nos lucros, sofreram uma queda média de 7,8%. Isto sugere que os investidores estão cada vez mais a diferenciar entre os maiores beneficiários do boom da IA e o mercado mais amplo do S&P 500.
S&P 500 (D1)
O gráfico mostra a evolução do S&P 500 juntamente com a sua avaliação, medida pelo rácio P/E futuro, desde 1990. O rácio situa-se atualmente em aproximadamente 18,7, abaixo dos níveis acima de 22 registados no início de 2026. Apesar dos ganhos de longo prazo do S&P 500, a sua avaliação atual continua consideravelmente inferior à verificada durante a bolha das dot-com, na viragem do milénio, quando o rácio P/E futuro ultrapassou 25. Ao mesmo tempo, o índice continua a ser transacionado com uma avaliação superior à de grande parte do período entre 2003 e 2019, quando o rácio flutuou geralmente entre 12 e 18. A recente correção de Wall Street reduziu, assim, de forma significativa, o prémio que os investidores estão dispostos a pagar pelos lucros futuros das empresas, embora isso não signifique automaticamente que as ações norte-americanas se tenham tornado baratas.


Resumo da manhã: Índices bolsistas e metais prolongam as suas quedas 📉 (20.11.2026)

A Anthropic melhora o sentimento no mercado

🔼 O US100 regista uma subida de 2%

Wall Street recupera-se no contexto da esperada estreia da Anthropic; O que se segue para o US500?
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.