

- A prata caiu quase 3% e negocia perto de 47.3 USD por onça, testando as mínimas de outubro de 2025.
- O mercado precifica uma probabilidade de 92% de uma alta de juros pelo Fed em dezembro.
- O déficit estrutural da prata deve desaparecer em 2026, com o mercado passando a registrar um pequeno excedente.
- Indicadores de sobrevenda abrem espaço para um repique técnico, mas a tendência geral permanece de baixa.

- A prata caiu quase 3% e negocia perto de 47.3 USD por onça, testando as mínimas de outubro de 2025.
- O mercado precifica uma probabilidade de 92% de uma alta de juros pelo Fed em dezembro.
- O déficit estrutural da prata deve desaparecer em 2026, com o mercado passando a registrar um pequeno excedente.
- Indicadores de sobrevenda abrem espaço para um repique técnico, mas a tendência geral permanece de baixa.
A prata está a cair quase 3% hoje, para cerca de 47,3 USD por onça, testando a zona de mínimos de outubro de 2025. Numa semana, o metal precioso perdeu 11,3%, num mês 16,9%, e desde o recorde de janeiro (cerca de 120 USD) já cerca de 61%. Desde o início do ano, o preço caiu 34,8%. Todo o setor dos metais preciosos está com um desempenho fraco: o ouro caiu para cerca de 3840 USD, o nível mais baixo em mais de um ano. O mercado atribui uma probabilidade de 92% a uma subida de taxas da Fed em dezembro, e o dólar norte-americano encontra-se no seu nível mais forte desde abril de 2025.
A Fed e o dólar retiram força à prata
A política monetária está a exercer forte pressão sobre o ouro e a prata. O CPI de outubro subiu 0,4% em termos mensais, acima das expectativas, e embora o PPI tenha abrandado para 0,3%, a leitura de setembro foi revista em alta. Os responsáveis da Fed têm um discurso cada vez mais hawkish. Jeff Schmid considera que a inflação ainda está "demasiado quente", John Williams aponta para a necessidade de novo aperto monetário, e Philip Jefferson declara que se guia pelos dados de inflação. Segundo o FedWatch, o mercado atribui uma probabilidade de 92% a uma subida de 25 pontos base em dezembro, e 8% a uma subida de 50 pontos base. Taxas de juro mais elevadas aumentam o custo de oportunidade de deter metais preciosos, que não rendem juros. Além disso, um dólar norte-americano forte torna os metais mais caros para investidores fora dos EUA, pesando na procura, particularmente na China e na Índia, onde a procura é mais elevada. Hoje, o mercado aguarda o discurso do presidente da Fed, Kevin Warsh, e na quarta-feira, a ata da reunião do FOMC de outubro.
Embora o panorama seja atualmente sombrio para os metais preciosos, a queda dos preços do petróleo poderá abrir caminho a um cenário de uma última subida de taxas de juro, o que sugeriria que o mercado está próximo de um potencial mínimo. Por outro lado, as condições fundamentais continuam a deteriorar-se.
Fundamentais: o défice desaparece
O Silver Institute e a Metals Focus preveem que a procura global de prata caia em 2026 em 5%, para 1,08 mil milhões de onças:
- Procura industrial -3%: menos instalações solares, especialmente na China, enquanto os recordes de preços em janeiro aceleraram a substituição da prata nas células fotovoltaicas.
- Joalharia -22%, prataria -17%: preços elevados e procura mais fraca nas zonas rurais da Índia.
- Lingotes e moedas -2%: investimento de retalho nos EUA no nível mais baixo desde 2010.
- Fundos ETP: uma saída de 45 milhões de onças após entradas de 278 milhões em 2025.
A mudança mais significativa diz respeito ao equilíbrio do mercado. Considerando os ETPs (ETFs), o mercado passa de um défice de 332 milhões de onças em 2025 para um modesto excedente de 10 milhões de onças em 2026. A narrativa de uma escassez crónica de prata, que impulsionou o mercado em alta do ano passado, está atualmente a perder força, mesmo que no início deste ano existissem receios de reservas de prata insuficientes para todos os compradores. No entanto, o posicionamento não indica pânico. Os fundos detêm uma posição comprada líquida de cerca de 21 mil contratos, correspondendo ao percentil 37 a nível histórico. O capital especulativo está, assim, cauteloso, mas não preparado para quedas acentuadas. Numa base anual, a prata está quase 2 desvios-padrão abaixo da sua média, enquanto numa base de 5 anos permanece ligeiramente acima de 0,5 desvios-padrão acima dessa média. A prata está, portanto, barata em relação ao último ano, mas não numa perspetiva de longo prazo.
Prata (D1)
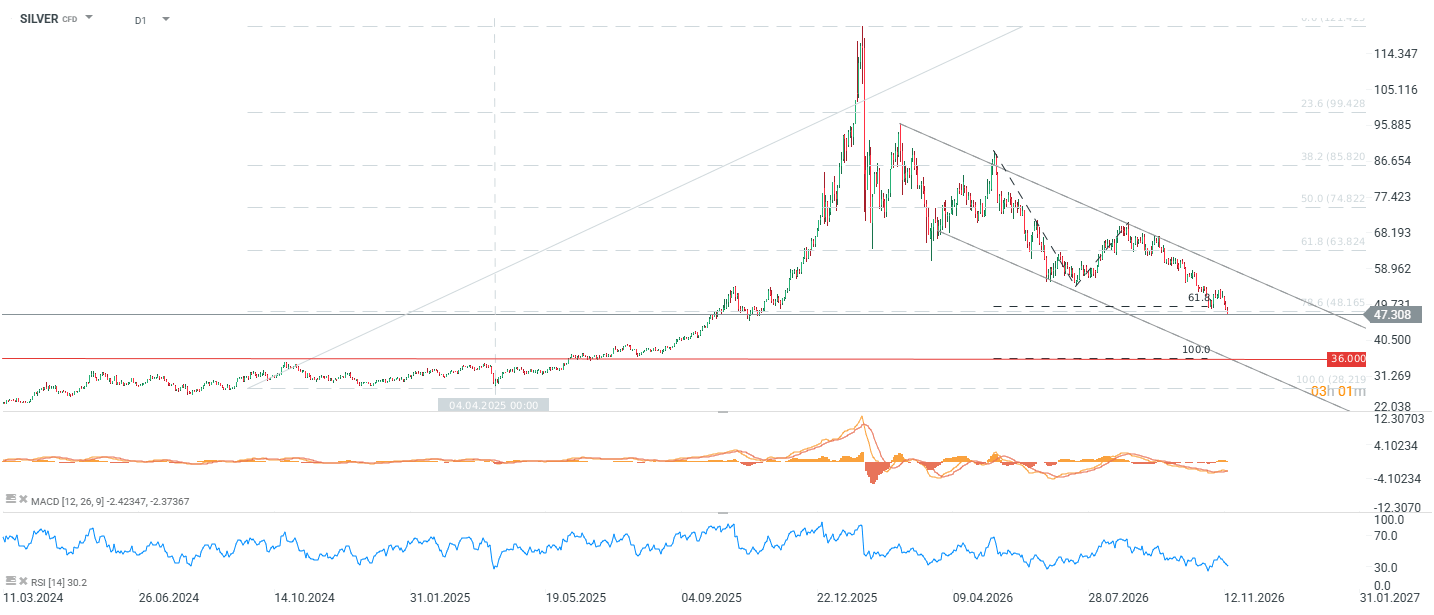
Desde o pico na viragem do ano, a prata tem-se movido num canal descendente, com cada recuperação (fevereiro, abril, agosto) a terminar num máximo mais baixo. O preço caiu abaixo do retracement de 78,6% de toda a onda ascendente de 2025 (48,17 USD), e nas últimas sessões rompeu a expansão de 61,8% da última perna descendente. Está agora a testar a região dos 45/47 USD, que marca os mínimos de outubro de 2025. Este é o último suporte-chave antes de um vazio mais profundo. Caso não se mantenha, a projeção de expansão de Fibonacci 1:1 aponta para 36 USD, nível que serviu de resistência em 2024/2025 antes de se transformar em suporte após a rutura. No caminho encontra-se o limite inferior do canal, em torno de 41/42 USD.
O RSI(14) caiu para 30,2, perto de território de sobrevenda, e o preço está 18,2% abaixo da sua média móvel de 50 sessões. O MACD permanece negativo, sem sinal de reversão até ao momento. A dimensão das condições de sobrevenda aumenta a probabilidade de uma recuperação técnica, mas a tendência geral mantém-se firmemente descendente.
Rácio Ouro/Prata: a Prata continua relativamente cara
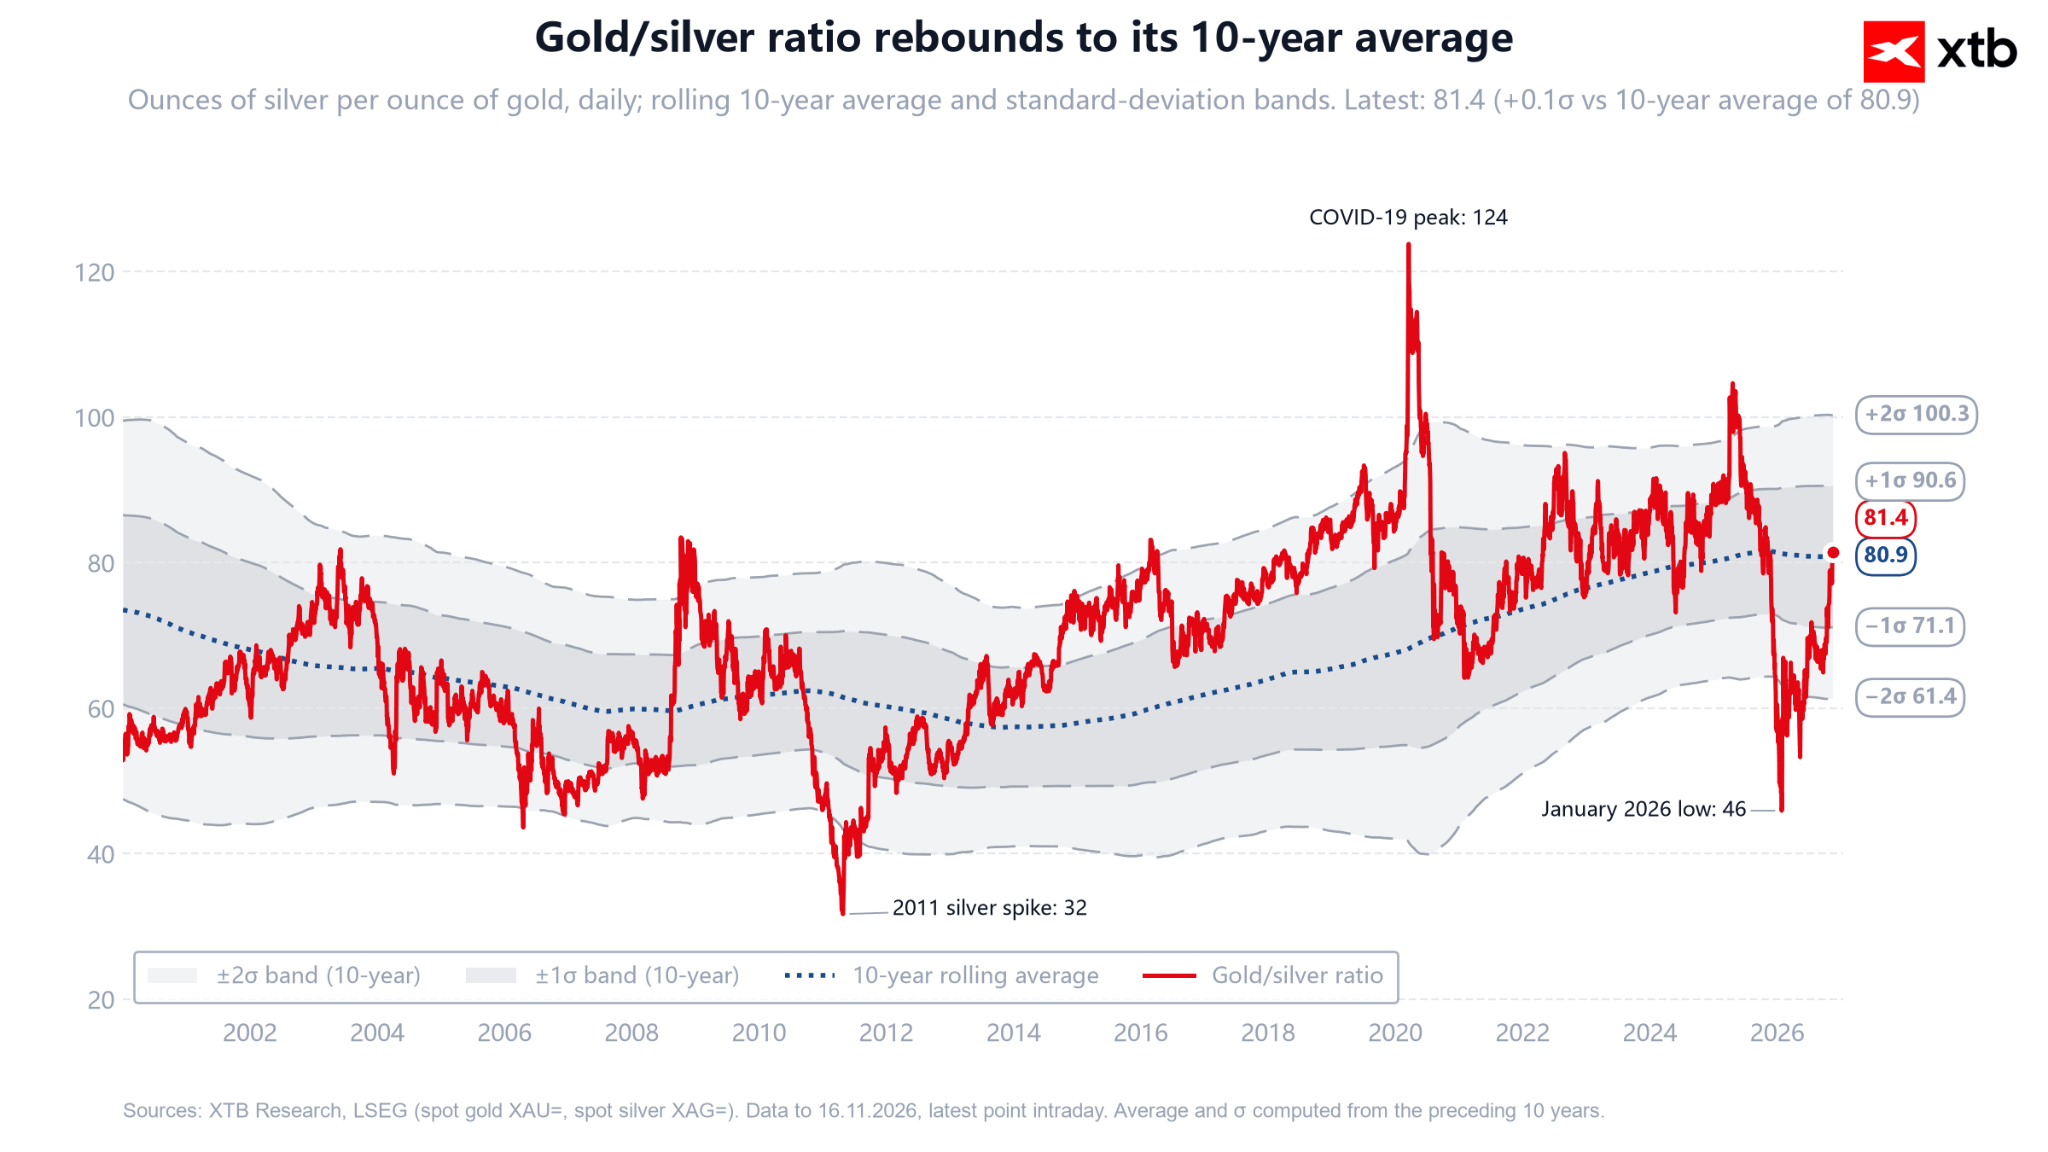
Com o ouro em torno de 3840 USD, o rácio ouro/prata situa-se em cerca de 81. Na perspetiva da média móvel de 10 anos, a prata está avaliada de forma justa em relação ao ouro. Por outro lado, um regresso a 90 (próximo da média de 2020/2024) implicaria um preço da prata de cerca de 42,7 USD, considerando os preços atuais do ouro, coincidindo com o limite inferior do canal. Uma descida para 36 USD exigiria um rácio próximo de 107 com o ouro inalterado, ou novas quedas do ouro com o rácio em torno de 90 (ouro perto de 3240 USD). O rácio da prata confirma, assim, os riscos de queda em direção a 41/43 USD, mas atingir 36 USD exigiria uma fraqueza mais alargada em todo o setor dos metais preciosos, em vez de um desempenho inferior isolado da prata.
Conclusão
A prata mantém-se no seu último suporte-chave, em torno de 45–46 USD, enquanto todos os principais ventos contrários continuam ativos: uma Fed hawkish, o dólar norte-americano mais forte em um ano e meio, uma procura a enfraquecer e a dissipação do défice físico. Indicadores de sobrevenda (RSI 30, z-score anual próximo de -2) e um posicionamento dos fundos cauteloso, em vez de extremo, abrem a porta a uma recuperação técnica em direção aos 50 USD. No entanto, uma reversão de tendência exige uma mudança na narrativa da Fed. Caso Warsh e a ata do FOMC de quarta-feira confirmem uma postura hawkish, e a zona dos 45 USD seja rompida em baixa, abrir-se-á o caminho em direção a 41/42 USD, e, por fim, a 36 USD.

Calendário Económico: Dados menos favoráveis da Ásia, tensões no Estreito de Ormuz e dados sobre a inflação no Canadá


Resumo da manhã: Dados fracos da China e onda de vendas de ações do setor dos semicondutores na Ásia afetam o sentimento do mercado antes do discurso de Warsh


Resumo diário: A inflação do IPP abranda, mas o EUR/USD aproxima-se dos 1,10


🔴 Abertura do Mercado Americano - Webinar em Direto | 13/11/26
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.