

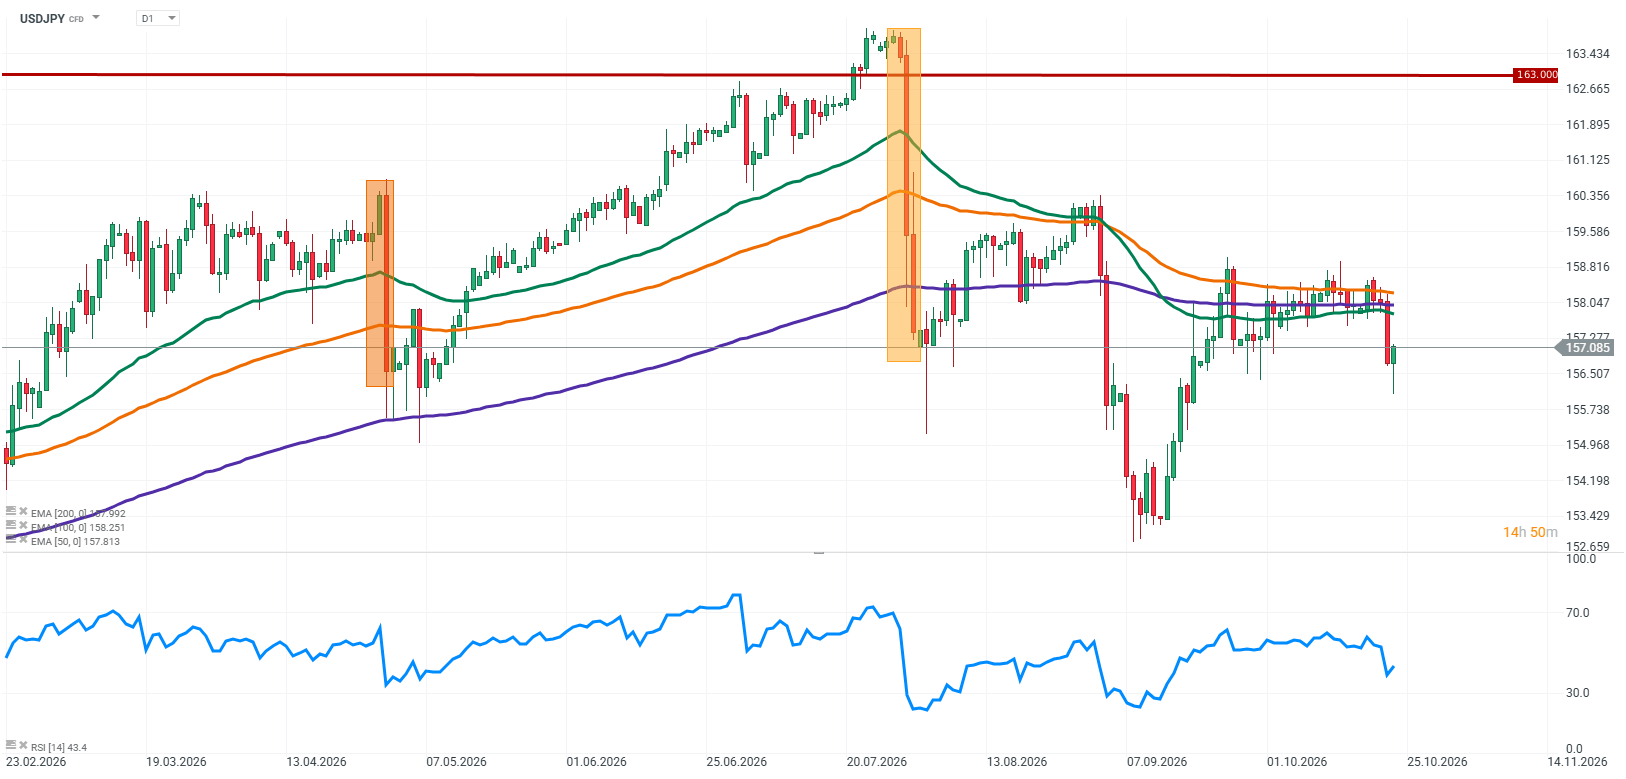
- O par USDJPY mantém-se abaixo do nível crítico de 160.
- A inflação subjacente no Japão subiu para 2,4% e superou as expectativas do mercado.
- Os mercados antecipam um novo aumento das taxas pelo Banco do Japão em dezembro.

- O par USDJPY mantém-se abaixo do nível crítico de 160.
- A inflação subjacente no Japão subiu para 2,4% e superou as expectativas do mercado.
- Os mercados antecipam um novo aumento das taxas pelo Banco do Japão em dezembro.
O USDJPY mantém-se abaixo do nível de 160, que se tornou um dos pontos de referência mais importantes para o mercado nos últimos meses. O iene está a ser apoiado pelo aumento das expectativas em torno da política do Banco do Japão (BoJ), enquanto os dados mais recentes sobre a inflação sugerem que as pressões sobre os preços no Japão estão novamente a aumentar. No entanto, isto não significa necessariamente que um fortalecimento sustentado do iene esteja agora ao alcance.
Os dados de inflação de setembro do Japão enviaram um sinal importante ao mercado. A inflação subjacente subiu para 2,1% em termos homólogos, face aos 1,7% registados em agosto, voltando a situar-se acima da meta de 2% do Banco do Japão. Ainda mais notável foi a inflação subjacente, excluindo alimentos e energia, que acelerou de 1,9% para 2,4%, superando as expectativas. Este segundo indicador reforça os argumentos a favor de uma maior normalização da política monetária no Japão.
Consequentemente, o mercado está cada vez mais focado na possibilidade de um novo aumento das taxas de juro por parte do Banco do Japão, muito provavelmente em dezembro. Ao mesmo tempo, o outro lado da equação não pode ser ignorado: os Estados Unidos. A inflação continua a ser uma preocupação global, e as pressões persistentes sobre os preços poderão limitar a margem de manobra da Reserva Federal. Para o USDJPY, isto significa que o próximo movimento dependerá não só da rapidez com que o Japão aumentar as taxas de juro, mas também da necessidade de o banco central dos EUA manter uma postura restritiva por mais tempo do que o mercado espera atualmente.
Fonte: XTB Research
Fatores importantes que atualmente influenciam o USDJPY
A inflação no Japão volta a situar-se acima da meta do Banco do Japão
Os dados mais recentes sobre a inflação no Japão reforçam os argumentos a favor da continuação da normalização da política monetária. O IPC global subiu para 2,1% em termos homólogos em setembro, em comparação com os 1,9% do mês anterior. O mesmo valor foi registado para a inflação subjacente, que exclui os produtos alimentares frescos.
No entanto, o sinal mais importante provém do indicador que exclui tanto os alimentos como a energia. Este indicador subiu de 1,9% para 2,4%, ultrapassando a previsão de 2,3%. Isto é relevante porque proporciona uma imagem mais clara sobre se as pressões sobre os preços persistem para além dos componentes mais voláteis do cabaz de inflação.
Outro desenvolvimento importante é a aceleração dos preços dos bens e serviços. A inflação dos bens subiu para 2,8%, enquanto a inflação dos serviços atingiu 1,5% em termos homólogos. Isto não significa necessariamente que as pressões sobre os preços sejam igualmente fortes em toda a economia, mas sugere que o problema não se limita a um único componente do cabaz de inflação.
Para o Banco do Japão, isto representa uma mudança importante. Durante anos, um dos maiores desafios enfrentados pela economia japonesa foi a inflação persistentemente baixa. O banco central deve agora prestar maior atenção ao risco de as pressões sobre os preços se tornarem enraizadas, especialmente porque um iene fraco aumenta os custos das importações e os preços mais elevados da energia podem agravar ainda mais a pressão inflacionista.
Os mercados estão cada vez mais a precificar um novo aumento das taxas de juro
As expectativas em torno dos próximos passos do Banco do Japão continuam a ser um dos principais fatores determinantes para o iene. Na sequência do aumento das taxas de juro em setembro para 1,25%, os mercados apontam cada vez mais para dezembro como o momento mais provável para a próxima medida. Um novo aumento para 1,50% tornou-se um cenário significativo para os investidores, embora a decisão final dependa dos dados a serem divulgados e da comunicação do banco central.
A próxima reunião do BoJ, agendada para 29 e 30 de outubro, poderá revelar-se particularmente importante devido às projeções económicas atualizadas e aos sinais relativos à trajetória futura das taxas de juro. Manter as taxas inalteradas não seria necessariamente negativo para o iene, caso o banco central indique simultaneamente que um aumento em dezembro continua a ser uma possibilidade realista.
Por outro lado, a inflação, por si só, não garante um aperto monetário rápido. O BoJ deve também ter em conta o estado da economia, as condições do mercado de trabalho e a resiliência da procura interna. Se os decisores políticos concluírem que o aumento dos preços é impulsionado principalmente pelos custos mais elevados da energia e pelos preços das importações, poderão manter-se mais cautelosos.
Para o mercado cambial, a questão fundamental não é, portanto, simplesmente se o BoJ irá aumentar as taxas, mas também que trajetória para decisões futuras irá sinalizar. Quanto mais forte for a convicção de que se avizinham novos aumentos, maior será o potencial de apoio sustentado ao iene.
O nível de 160 continua a ser um ponto de referência importante
O USDJPY mantém-se abaixo de 160, e o mercado deve continuar a ter em conta o risco de intervenção por parte das autoridades japonesas. Nas últimas semanas, o par tem sido negociado num intervalo de aproximadamente 157–159, sugerindo que os investidores se mantêm cautelosos quanto a empurrar o iene para outro período prolongado de fraqueza.
O nível de 160 é significativo tanto do ponto de vista psicológico como fundamental. Uma maior depreciação do iene aumenta os custos das importações, podendo agravar a pressão inflacionista no Japão. Ao mesmo tempo, oscilações acentuadas da moeda podem aumentar a probabilidade de uma resposta por parte das autoridades.
No entanto, isto não significa que 160 represente uma barreira intransponível. A intervenção pode desencadear uma rápida valorização do iene, mas, sem uma alteração nas condições subjacentes do mercado, os seus efeitos podem revelar-se de curta duração.
A situação atual é particularmente interessante porque o iene poderá estar a receber apoio de duas frentes: as crescentes expectativas de novos aumentos das taxas de juro por parte do Banco do Japão (BoJ) e o risco de intervenção. No entanto, uma descida mais sustentada do USDJPY exigiria a confirmação de que as trajetórias esperadas das taxas de juro do Japão e dos Estados Unidos estão efetivamente a começar a convergir.
A inflação não é apenas um problema do Japão. O Fed continua também sob pressão
Ao analisar o USDJPY, é fácil concentrar-se exclusivamente na inflação japonesa e nas expectativas em torno do Banco do Japão. No entanto, o dólar continua a ser o outro lado da equação, e a evolução nos Estados Unidos poderá ser igualmente importante para o próximo movimento do par.
A pressão inflacionista não se limita ao Japão. Os preços mais elevados da energia e o risco de persistência de custos elevados significam que os bancos centrais de todo o mundo devem manter-se cautelosos. Para a Reserva Federal, isto cria o risco de que a inflação persistente limite a sua capacidade de flexibilizar a política monetária.
No entanto, seria prematuro assumir que uma inflação mais elevada conduzirá automaticamente a novos aumentos das taxas de juro nos EUA. A Reserva Federal deve equilibrar o risco de subida dos preços com as condições do mercado de trabalho e as perspetivas de crescimento económico. Os mercados irão, portanto, centrar-se não só nos próprios dados da inflação, mas também em saber se as pressões sobre os preços são suficientemente persistentes para justificar uma orientação de política mais restritiva.
Os movimentos recentes no mercado de obrigações dos EUA ilustram bem o quão complicada esta relação se tornou. A taxa de rendibilidade das obrigações do Tesouro dos EUA a 10 anos caiu aproximadamente 13,5 pontos base a 22 de outubro, aproximando-se do nível de 5%. Esta descida esteve associada, entre outros fatores, às crescentes preocupações com as perspetivas económicas e à procura de ativos de refúgio. Ao mesmo tempo, os mercados reduziram as expectativas de novos aumentos das taxas de juro pelo Fed no curto prazo.
Este é um sinal importante para o USDJPY. Se as taxas de rendibilidade dos títulos do Tesouro dos EUA continuarem a cair enquanto o Banco do Japão prepara os mercados para novos aumentos das taxas de juro, o iene poderá ganhar margem para se valorizar. No entanto, se a inflação nos EUA voltar a surpreender em alta e o Fed sinalizar que a política monetária se manterá restritiva por mais tempo, o dólar poderá recuperar a vantagem.
A diferença de política entre o Banco do Japão e o Fed continua a ser crucial
A relação entre a política monetária no Japão e nos Estados Unidos continua a ser o principal fator fundamental do USDJPY.
Do lado japonês, a inflação subjacente está acima da meta, as expectativas de um novo aumento das taxas estão a aumentar e uma maior normalização da política monetária continua a ser uma possibilidade. O panorama nos EUA é mais complexo. A inflação poderá limitar a margem para reduções das taxas, enquanto uma deterioração das perspetivas económicas poderá, simultaneamente, levar os mercados a rever em baixa as suas expectativas quanto às taxas de juro futuras.
Um cenário favorável para o iene implicaria que o BoJ continuasse a aumentar as taxas, enquanto o Fed mantivesse as taxas inalteradas ou começasse gradualmente a flexibilizar a política monetária. Neste caso, o diferencial de taxas de juro entre os dois países estreitaria com o tempo, reduzindo o apelo de estratégias que envolvem o endividamento numa moeda de rendimento mais baixo, como o iene, para investir em ativos de rendimento mais elevado noutros locais.
Um cenário muito menos favorável surgiria se a inflação nos EUA se mantivesse persistente, o Fed mantivesse uma postura restritiva e o BoJ se limitasse a aumentos ocasionais das taxas. Nessas circunstâncias, uma melhoria nas perspetivas do iene poderá não ser suficiente para estabelecer uma tendência de descida sustentada no USDJPY.
Vale também a pena recordar que os mercados precificam o futuro, e não apenas as decisões atuais dos bancos centrais. Se um aumento das taxas pelo BoJ em dezembro já estiver amplamente descontado, um aumento de 25 pontos-base, por si só, poderá não desencadear uma reação significativa. O que poderá ter maior importância é se o banco central sinalizar novos aumentos em 2027.
O USDJPY aguarda o seu próximo catalisador
Os últimos dados sobre a inflação no Japão reforçam os argumentos a favor de um maior aperto monetário e constituem uma base para o apoio contínuo ao iene. Particularmente importante é o aumento da inflação subjacente, excluindo alimentos e energia, para 2,4%, o que aponta para pressões sobre os preços mais fortes do que o valor do IPC global por si só poderia sugerir.
Ao mesmo tempo, o USDJPY mantém-se abaixo de 160, e o mercado deve ter em conta tanto a possibilidade de intervenção como a evolução das expectativas em torno da política do Banco do Japão. No entanto, isto ainda não constitui evidência suficiente para concluir que a tendência geral se tenha invertido definitivamente.
Nos próximos dias, a atenção centrar-se-á especialmente na comunicação do Banco do Japão na sua reunião de 29 e 30 de outubro, na evolução das taxas de rendibilidade dos títulos do Tesouro dos EUA e em novos sinais relativos à inflação e à saúde da economia norte-americana.
Se o Banco do Japão abrir mais claramente a porta a um aumento das taxas de juro em dezembro, enquanto as taxas de rendibilidade dos EUA permanecerem sob pressão, o USDJPY poderá prolongar a sua descida. Se, pelo contrário, os dados dos EUA reforçarem as expectativas de que a Reserva Federal manterá as taxas de juro elevadas, o dólar poderá recuperar terreno.
A questão fundamental já não é, portanto, simplesmente se a inflação japonesa é suficientemente elevada para justificar outro aumento das taxas de juro. Os mercados estão cada vez mais a considerar essa possibilidade. O que importa agora é se a mudança de postura do Banco do Japão será suficientemente forte para minar a vantagem do dólar e se a política do Fed se tornará mais um fator a sustentar a pressão sobre o iene.


Última hora: Dados dos PMIs em França dão sinais de abrandamento


Calendário económico: Dados preliminares dos PMIs


Destaques da manhã (23.10.26)



Resumo diário: Avaliações sob pressão, o capital afasta-se do setor tecnológico
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.