


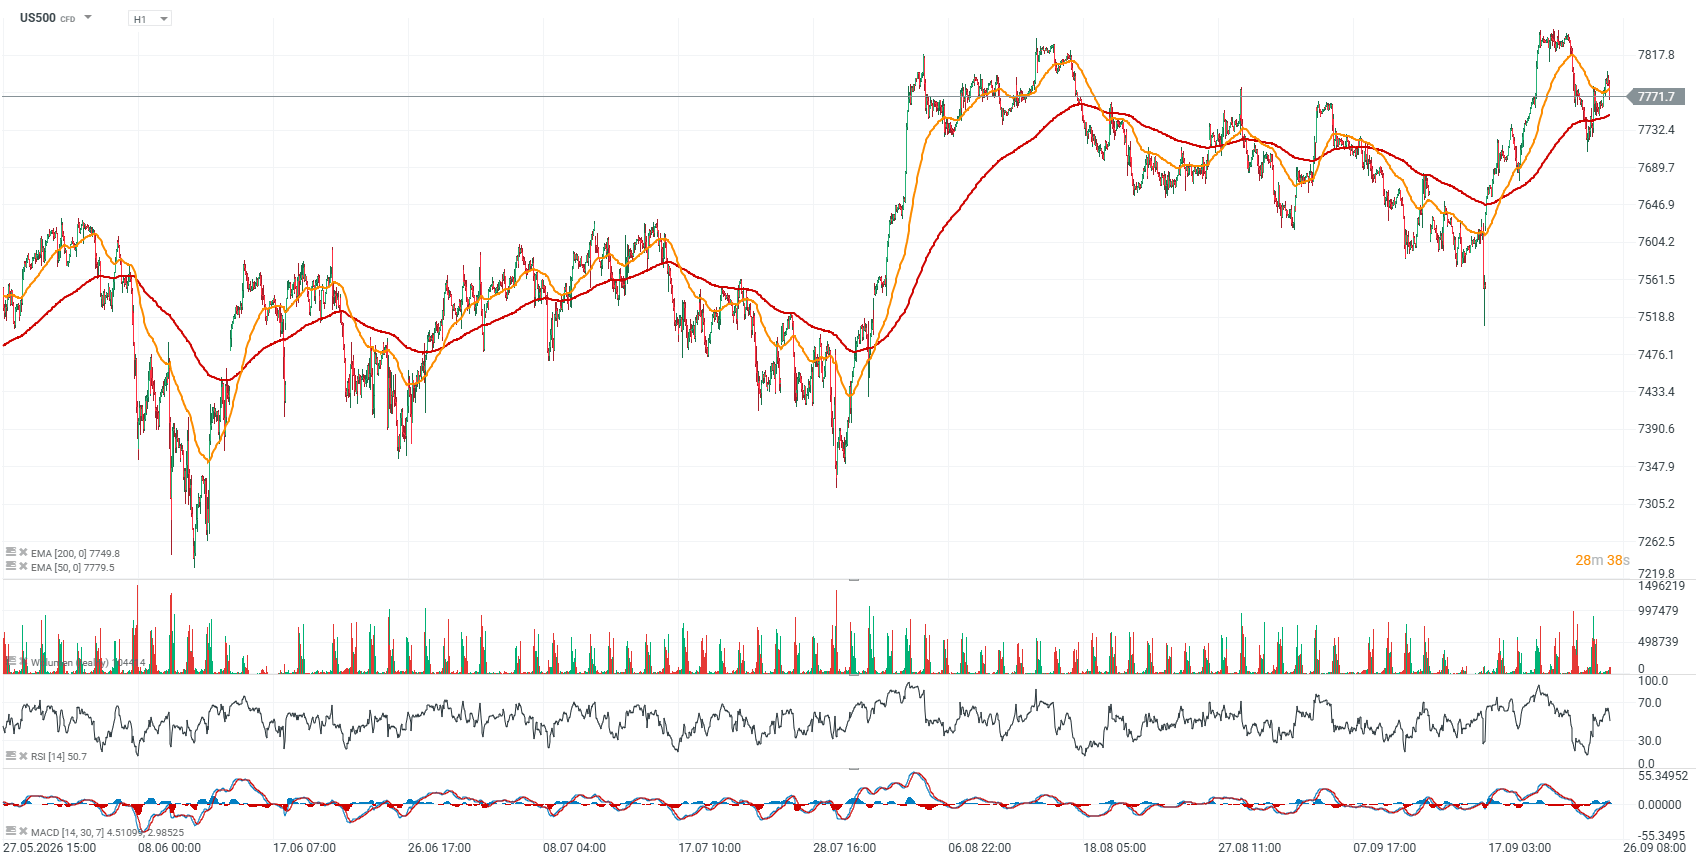
Os futuros dos índices norte-americanos estão a ser negociados em alta esta sexta-feira, numa altura em que Wall Street se aproxima do fim de uma semana altamente volátil, dominada por uma subida acentuada das taxas de rendibilidade dos títulos do Tesouro. O sentimento melhorou ligeiramente, num contexto de preços mais baixos do petróleo e de esperanças de progressos diplomáticos em relação ao Irão e ao Estreito de Ormuz. No entanto, as taxas de rendibilidade elevadas, os custos de financiamento crescentes e uma maior probabilidade de um novo aumento das taxas de juro por parte da Reserva Federal continuam a ser as principais fontes de risco para o mercado.
- Na abertura, o S&P 500 regista uma subida de 0,2%, o Nasdaq 100 ganha 0,2%, enquanto os futuros ligados ao Dow Jones Industrial Average (DJIA) registam uma subida de cerca de 130 pontos, ou 0,15%. O DJIA caminha para a sua quarta descida semanal consecutiva e registava uma queda de 0,6% no fecho de quinta-feira. O S&P 500 registou uma subida de cerca de 0,7% na semana, enquanto o Nasdaq valorizou aproximadamente 1,5%.
- As ações da gigante de infraestruturas da Internet Akamai Technologies subiram mais de 19% após a empresa ter anunciado um acordo plurianual com a Anthropic. As ações da Fastly e da Synopsys também estão a ser negociadas em alta.
- Os preços do petróleo estão a cair num contexto de esperança quanto a uma potencial resolução diplomática do conflito com o Irão. De acordo com a Reuters, os negociadores dos EUA e do Irão, em Nova Iorque, estão a explorar a possibilidade de um acordo faseado que possa conduzir ao fim do conflito no Médio Oriente.
- Os futuros do petróleo WTI registam uma descida de cerca de 2%, para aproximadamente 92 dólares por barril, enquanto o Brent perde cerca de 1% e é negociado perto dos 104 dólares por barril.
- A pressão continua a fazer-se sentir no mercado obrigacionista. As yields das obrigações do Tesouro dos EUA a 10 anos subiu na quinta-feira para o seu nível mais elevado desde 2007, enquanto as yields a 30 anos atingiu o seu nível mais elevado desde 2004. Atualmente, situam-se em cerca de 5,18% e 5,48%, respetivamente.
- A subida das taxas de rendibilidade foi impulsionada por comentários de tom hawkish do governador da Reserva Federal, Michael Barr, pelos preços da energia persistentemente elevados associados à guerra no Irão e por um relatório PMI sólido.
- Os futuros dos fundos do Fed estão a precificar uma probabilidade de cerca de 66% de um aumento das taxas de juro em outubro.
- A taxa média das hipotecas a 30 anos nos EUA subiu para 7,45%, o nível mais elevado desde 2024, aumentando o risco de novas pressões sobre os custos de financiamento das famílias. O Morgan Stanley prevê que os custos de financiamento mais elevados venham a pesar sobre o consumo, em particular sobre as despesas com bens.
- O Secretário do Tesouro, Scott Bessent, afirmou anteriormente que os EUA e a China tinham concordado em prolongar a sua trégua comercial por mais dois meses, enquanto os investidores também acompanham de perto a visita de Xi Jinping aos Estados Unidos. O Representante Comercial dos EUA, Jamieson Greer, afirmou que se espera que sejam divulgados na segunda-feira mais detalhes sobre as negociações comerciais entre os EUA e a China.
Gráfico do US500, intervalo D1
Fonte: xStation5
Notícias das empresas
- Scholastic – As ações da editora de livros infantis registaram uma queda superior a 10% na sequência da divulgação dos resultados do primeiro trimestre fiscal. A empresa registou um prejuízo ajustado de 3,63 dólares por ação, em comparação com um prejuízo de 2,52 dólares por ação no ano anterior, enquanto a receita diminuiu 4% em relação ao ano anterior, para 216,8 milhões de dólares.
- Synopsys – As ações subiram mais de 3% depois de o HSBC ter reclassificado o título de «Manter» para «Comprar». O analista Frank Lee afirmou que o novo modelo de negócio da empresa poderá posicionar a Synopsys como uma das beneficiárias da rápida expansão do mercado da IA.
A Synopsys recebe o preço-alvo mais elevado de Wall Street. O HSBC prevê que as ações atinjam os 700 dólares
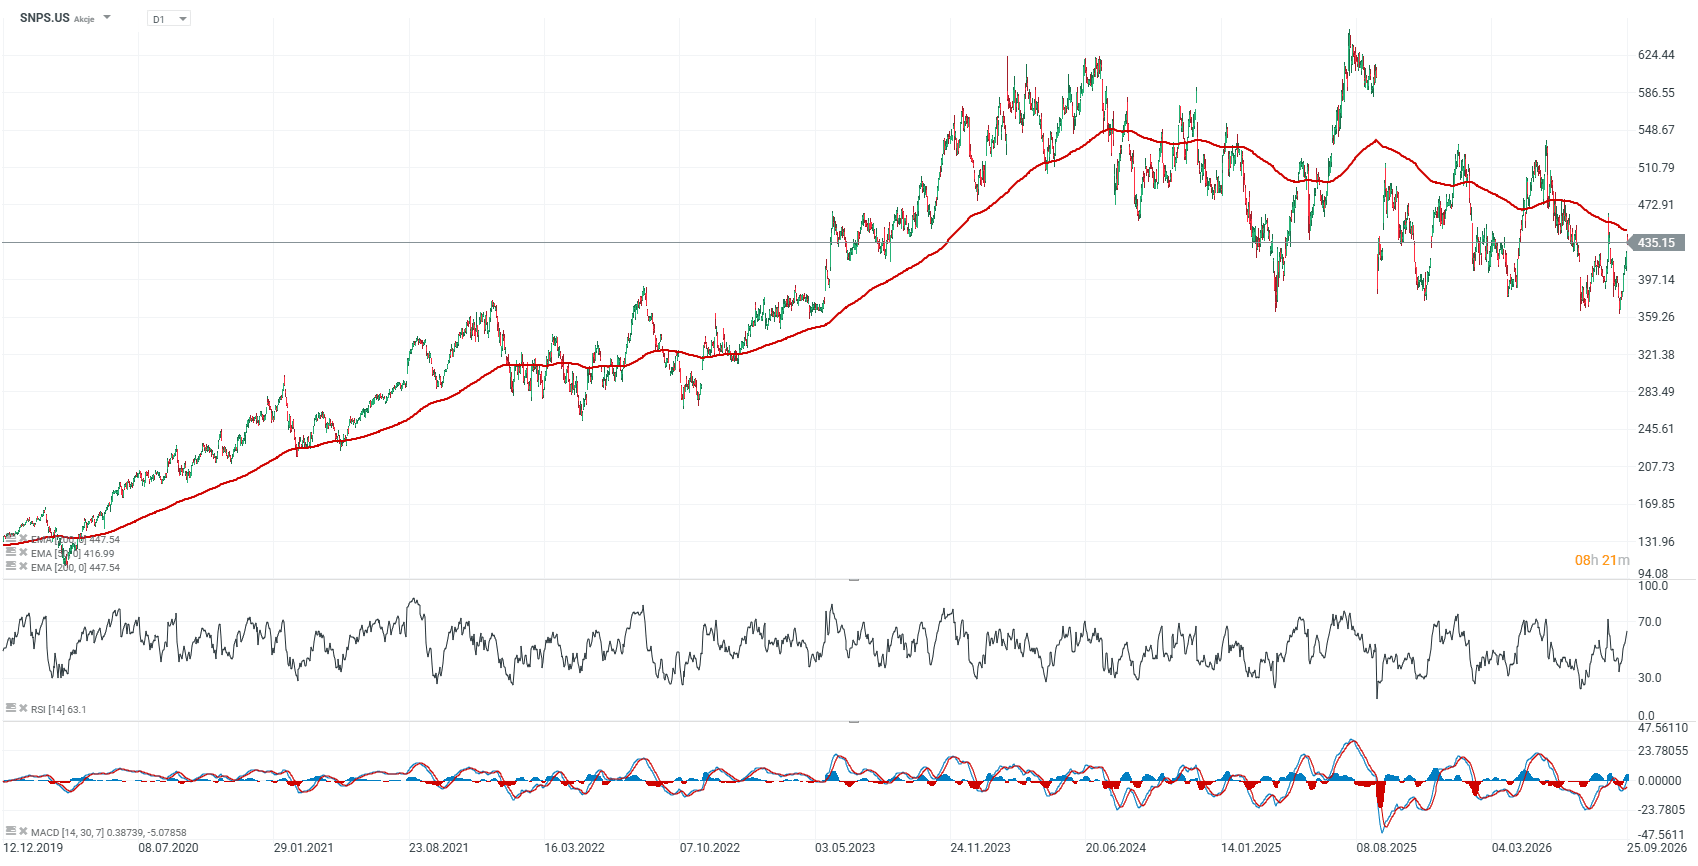
O HSBC reclassificou a Synopsys de «Manter» para «Comprar», ao mesmo tempo que elevou o seu preço-alvo de 490 para 700 dólares, atualmente o preço-alvo mais elevado de Wall Street. Com as ações a serem negociadas a cerca de 425 dólares, isto implicaria uma valorização de cerca de 65%, embora uma avaliação tão agressiva exija que se concretizem pressupostos de lucros igualmente ambiciosos.
A principal alteração diz respeito à perspetiva do HSBC quanto à rentabilidade futura da empresa. O banco adiou o seu quadro de avaliação do ano fiscal de 2026 para o ano fiscal de 2027 e aplicou um múltiplo preço/lucro de 35x ao seu lucro por ação (EPS) projetado de 20,01 dólares. É importante referir que a previsão de lucros do HSBC se situa cerca de 13% acima do consenso e é a mais elevada entre as estimativas de Wall Street. Consequentemente, o preço-alvo de 700 dólares baseia-se principalmente no pressuposto de que a Synopsys irá registar um crescimento dos lucros mais rápido do que o mercado em geral espera atualmente.
Outro aspeto importante da tese do HSBC é a transição da Synopsys para um modelo de negócio com uma maior contribuição das receitas baseadas em royalties, o que poderá melhorar a escalabilidade e aumentar a percentagem de receitas recorrentes de margem elevada. Ao mesmo tempo, o desenvolvimento de inteligência artificial «agente» poderá aumentar a procura por ferramentas de EDA utilizadas para conceber chips semicondutores cada vez mais complexos. A combinação do crescimento estrutural do setor dos semicondutores com a potencial melhoria da qualidade das receitas é, portanto, fundamental para o quadro de avaliação mais otimista do HSBC.
Os resultados confirmam uma dinâmica em ascensão, mas a avaliação da Synopsys deixa pouca margem para erros
Os argumentos fundamentais subjacentes ao crescente otimismo dos analistas foram parcialmente confirmados pelos últimos resultados da empresa. No terceiro trimestre fiscal de 2026, a Synopsys registou um EPS ajustado de 3,91 dólares, contra as expectativas de 3,67 dólares, enquanto a receita atingiu 2,48 mil milhões de dólares, em comparação com o consenso de 2,44 mil milhões de dólares. A empresa também reviu em alta as suas perspetivas para o ano completo, reforçando as expectativas de um crescimento mais rápido dos lucros em 2027.
O sentimento positivo não se limita ao HSBC. A Baird elevou recentemente a classificação da Synopsys para «Outperform» e aumentou o seu preço-alvo para 560 dólares, enquanto o Morgan Stanley elevou a ação para «Overweight», invocando uma maior confiança na integração da Ansys e uma recuperação no segmento de Design IP. A Benchmark, por sua vez, manteve a sua classificação «Buy». Um apoio adicional advém das margens brutas muito elevadas, na ordem dos 83%, e das revisões em alta das previsões de lucros por parte de vários analistas.
A avaliação continua a ser o principal risco. Ao preço atual das ações, a Synopsys é negociada com múltiplos elevados, o que significa que uma eventual subida adicional dependerá cada vez mais não só da expansão dos mercados de IA e EDA, mas também da capacidade desse crescimento se traduzir num aumento mais rápido do EPS e num dinamismo mais forte no segmento de Design IP. Na prática, o mercado está a valorizar cada vez mais a Synopsys não apenas como um fornecedor estável de software para a indústria de semicondutores, mas como um dos potenciais beneficiários estruturais da próxima fase do boom da IA. Isso aumenta tanto o potencial de valorização como a sensibilidade das ações a qualquer desilusão em termos de resultados.
Gráfico das ações da Synopsys (SNPS.US), intervalo D1
Apesar do otimismo dos analistas, as ações continuam a ser negociadas abaixo da EMA200, representada pela linha vermelha, embora a quebra de resistência de hoje tenha trazido a ação de volta para perto deste nível-chave de resistência. A máxima histórica situa-se perto dos 630 dólares por ação, o que significa que a ação teria de subir cerca de 50 % em relação aos níveis atuais para atingir uma nova máxima histórica.
Fonte: xStation5

Microsoft está a transformar o Copilot numa fonte de receitas para a IA



Destaques da manhã (25.09.2026)

Ações NOS: eficiência e IA em destaque


Nova subida dos preços do petróleo pesa sobre as bolsas europeias
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.