

- O BCE vai manter as taxas de juro inalteradas na reunião de hoje.
- A dívida francesa enfrenta forte pressão com rendimentos superiores aos de Itália.
- Christine Lagarde vai demitir-se do cargo de presidente do BCE a 07.02.2027.

- O BCE vai manter as taxas de juro inalteradas na reunião de hoje.
- A dívida francesa enfrenta forte pressão com rendimentos superiores aos de Itália.
- Christine Lagarde vai demitir-se do cargo de presidente do BCE a 07.02.2027.
A reunião de hoje do BCE coloca Christine Lagarde perante uma escolha em que todas as opções prejudicam a moeda única. Talvez isto também represente uma esperança para o euro. A situação está tão grave que qualquer sinal positivo poderá melhorar a situação, pelo menos temporariamente. No entanto, numa perspetiva de longo prazo, não há perspetivas de melhoria.
O mercado está a precificar quase a 100 % uma pausa, mas a evolução do euro será determinada não pela decisão sobre as taxas de juro em si, mas pela forma como o banco central reagir ao problema crescente no mercado da dívida francesa.
Decisão de hoje: pausa quase certa, dezembro quase certo
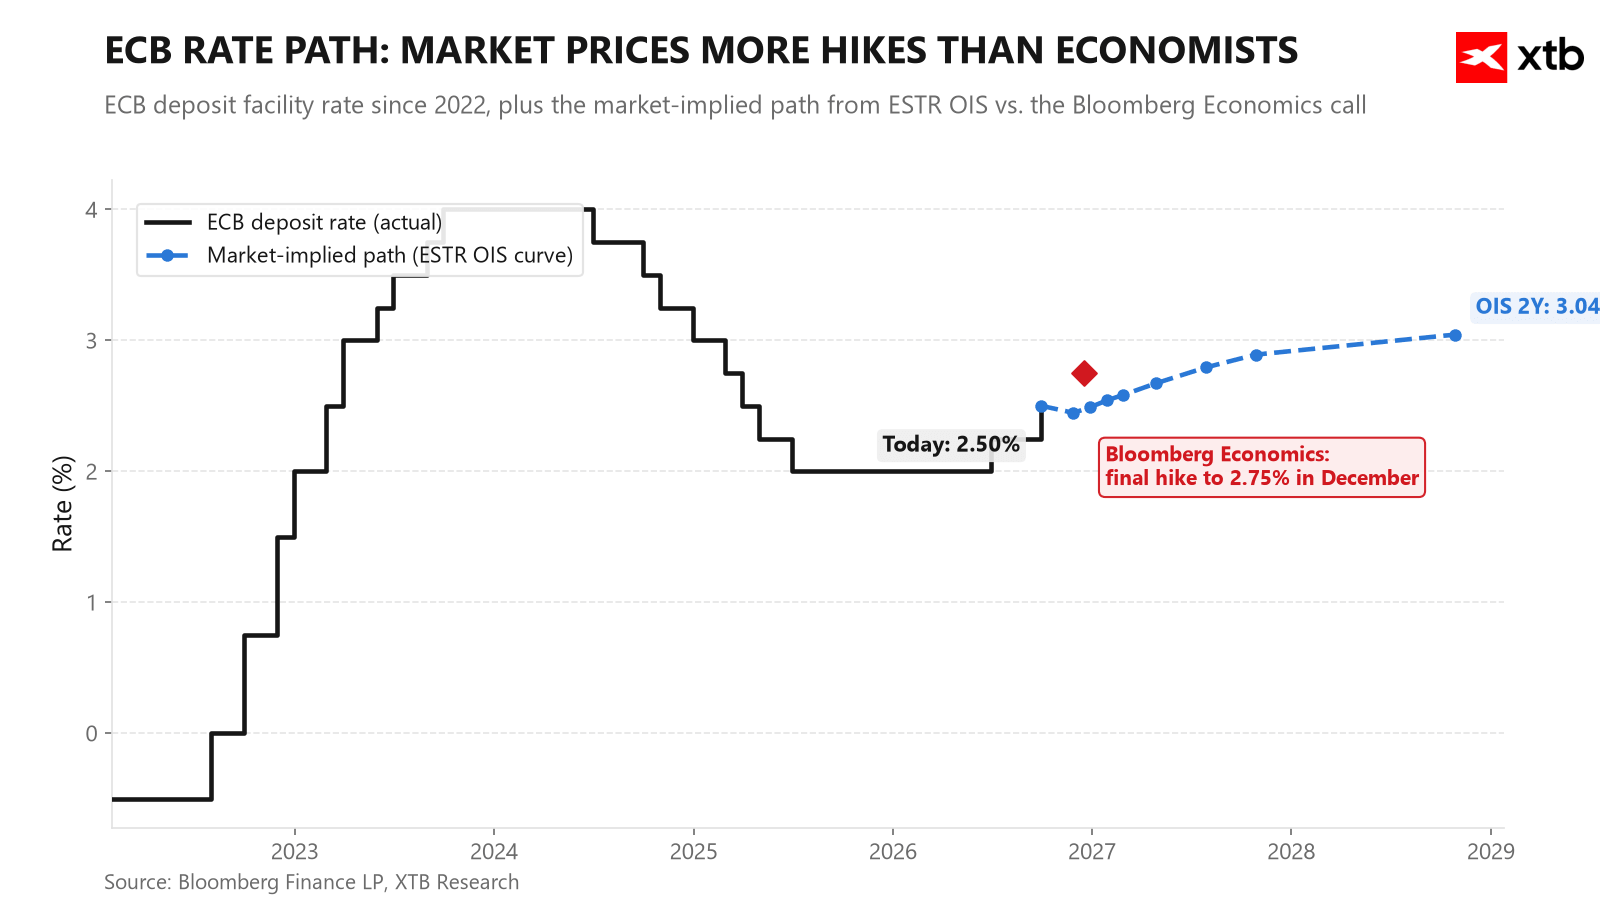
O BCE encontra-se numa conjuntura bastante difícil. A inflação está a subir, os termos de troca estão a deteriorar-se acentuadamente e, na perspetiva do aumento dos preços da energia, seria útil não introduzir mais medidas de aperto monetário, quando o mercado obrigacionista já o está a fazer por eles. As taxas de rendibilidade estão a subir, o que, por si só, torna as condições financeiras mais restritivas. De acordo com o modelo da Bloomberg Economics, o prémio de prazo subiu cerca de 40 pontos base desde julho, o que poderá subtrair cerca de 0,2 pontos percentuais ao PIB da zona euro. Sem novas projeções macroeconómicas e dada a elevada incerteza relativamente aos preços das matérias-primas até dezembro, o BCE irá provavelmente evitar compromissos firmes.
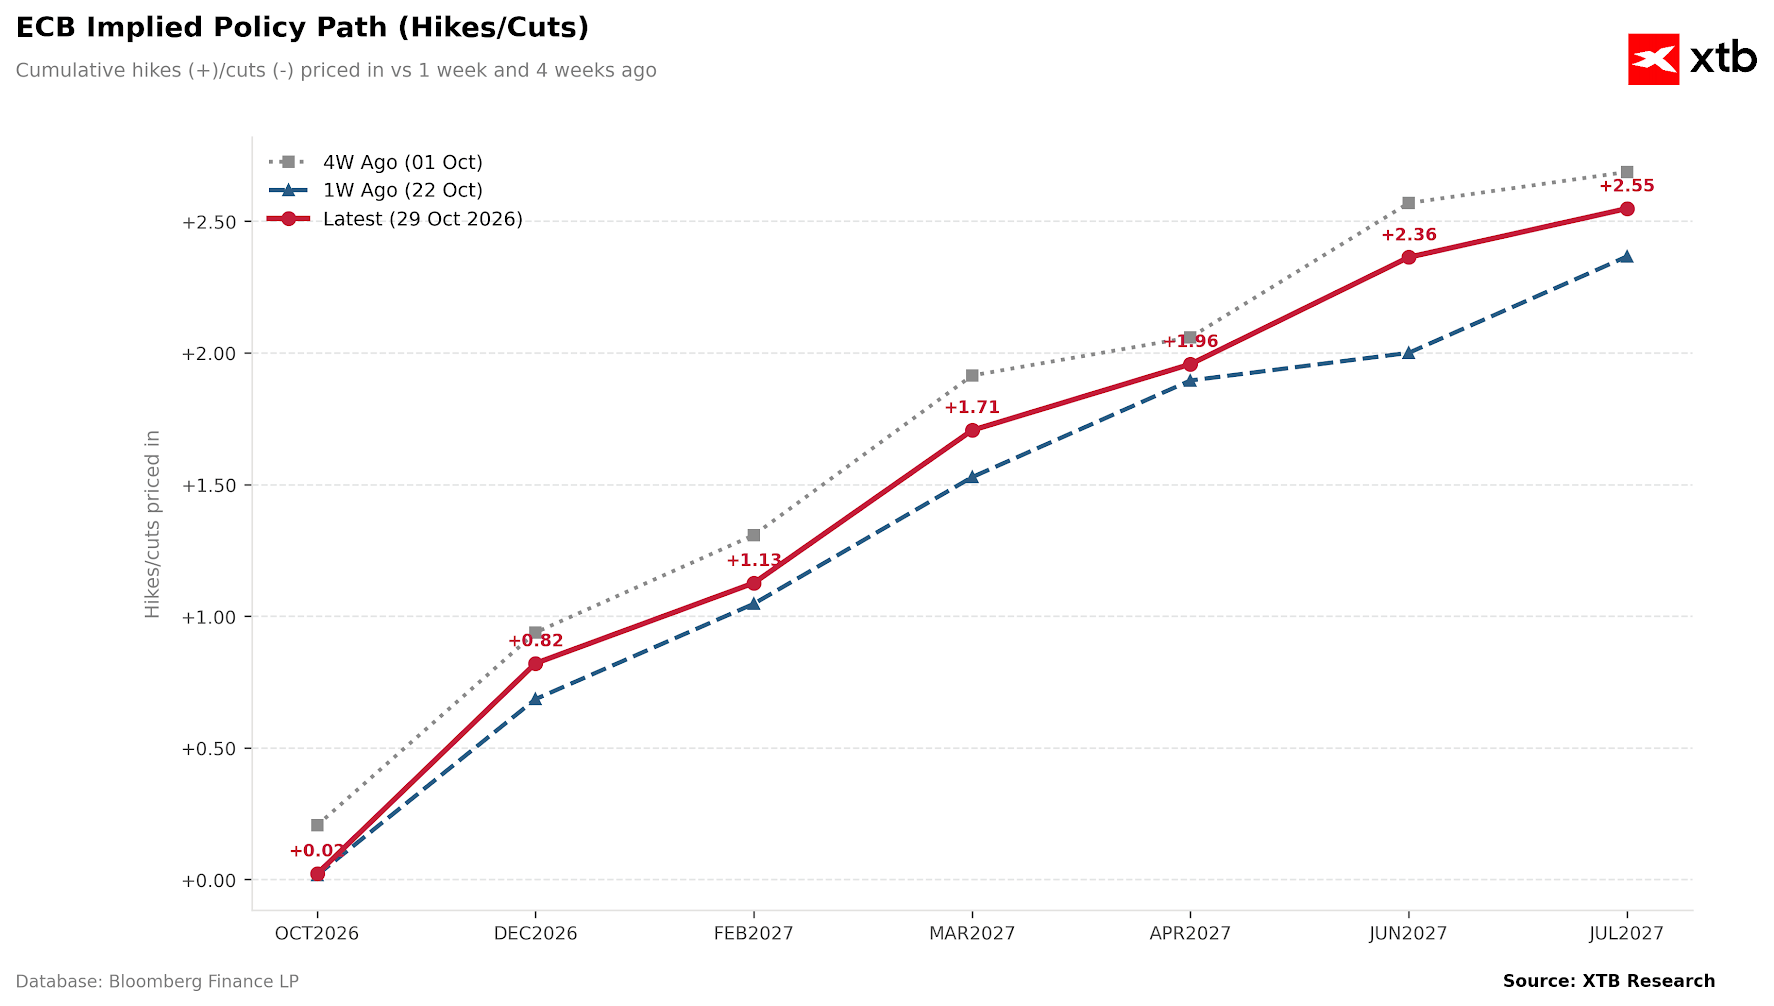 Dezembro é uma história completamente diferente. A Bloomberg Economics mantém um cenário que prevê mais um aumento, para 2,75%, entrando ligeiramente em território restritivo. Os preços do petróleo e do gás subiram desde a reunião de setembro, ao ponto de se aproximarem do cenário negativo dos analistas do BCE, e a previsão de inflação para 2026 (3,1%) já é superior à própria projeção do banco de setembro (3,0%). A questão fundamental para dezembro é se o choque energético começará a repercutir-se na inflação subjacente. Por enquanto, há poucos sinais de tal repercussão.
Por que razão se trata isto de uma armadilha sem saída para o euro?
O verdadeiro teste da conferência de imprensa de hoje não será a retórica sobre as taxas de juro, mas sim a forma como Lagarde abordará o problema francês do aumento das taxas de rendibilidade das obrigações, num contexto de escassez de compradores para a dívida francesa. O problema para a França é que a maior parte desta dívida é vendida no estrangeiro.
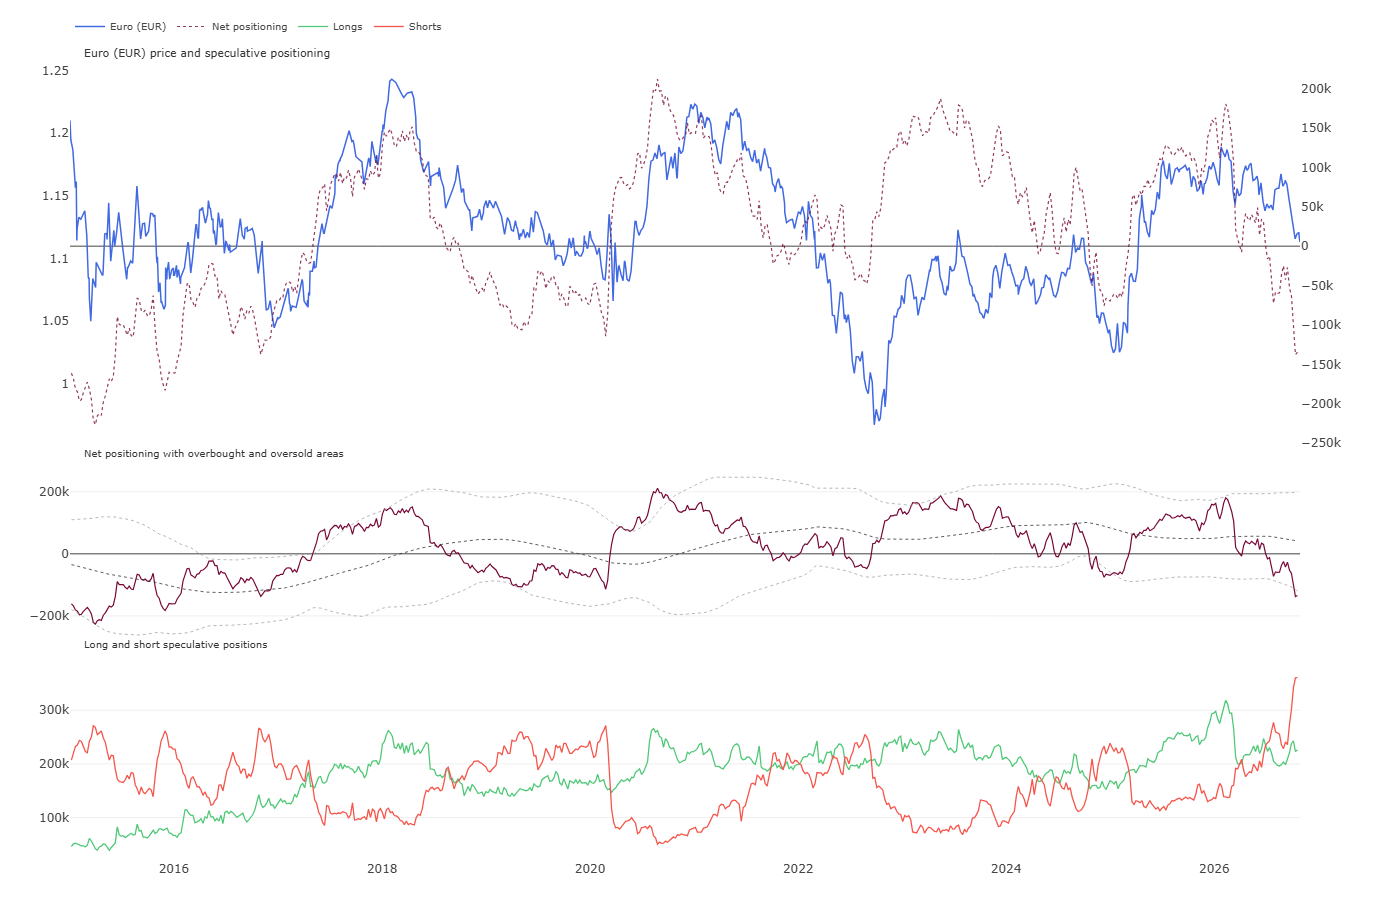
O euro encontra-se atualmente na situação de maior sobrevenda por parte dos especuladores (em termos líquidos) desde 2017. O número de posições curtas é, por sua vez, o mais elevado de sempre. Fonte: CFTC, XTB
O diferencial OAT-Bund alargou-se em mais de 60 pontos base desde a reunião de setembro, e o mercado aguarda um sinal sobre até que ponto o BCE está preparado para reagir. Tal como salientam os comentários dos analistas europeus, independentemente do que Lagarde venha a dizer, o euro não encontrará apoio. O que se deve, então, esperar?
- Cenário um e cenário de referência. Lagarde descarta, por enquanto, a necessidade de intervenção e sugere que as tensões francesas não irão limitar um maior aperto monetário. Os spreads das OAT têm, então, margem para um alargamento adicional, acarretando o risco de um efeito de contágio a outros mercados. Tal cenário afetaria o euro através do canal do risco sistémico.
- Cenário dois. Lagarde sinaliza que as tensões em França estão a afetar a trajetória da política monetária. Trata-se de uma interpretação dovish: as taxas de rendibilidade mais elevadas das obrigações já estão, por si só, a tornar as condições financeiras mais restritivas, pelo que o BCE tem menos trabalho a fazer. Isto, por sua vez, pesa sobre o EURUSD através do canal do diferencial de taxas de juro.
Ambas as direções conduzem à mesma conclusão: ou o BCE tolera o aumento da tensão em França, ou essa tensão começa a condicionar a política monetária. Em nenhum destes cenários o euro obtém um apoio claro da reunião de hoje. Permanece a questão relativa a uma intervenção formal a par de um aperto monetário adicional sob a forma de subidas das taxas de juro. Haverá alguma possibilidade de tal acontecer?
Intervenção formal continua a ser improvável
A ativação do instrumento TPI, que protege a transmissão da política monetária, tem um limiar muito elevado a cumprir, e os níveis atuais continuam claramente abaixo dos limiares que ameaçam a estabilidade financeira mais ampla ou dos observados durante episódios anteriores de tensão em Itália. Nesta fase, são mais prováveis soluções intermédias: uma pausa no aperto quantitativo (QT) ou um mecanismo separado de apoio à liquidez, em vez de compras de obrigações direcionadas diretamente para a França.
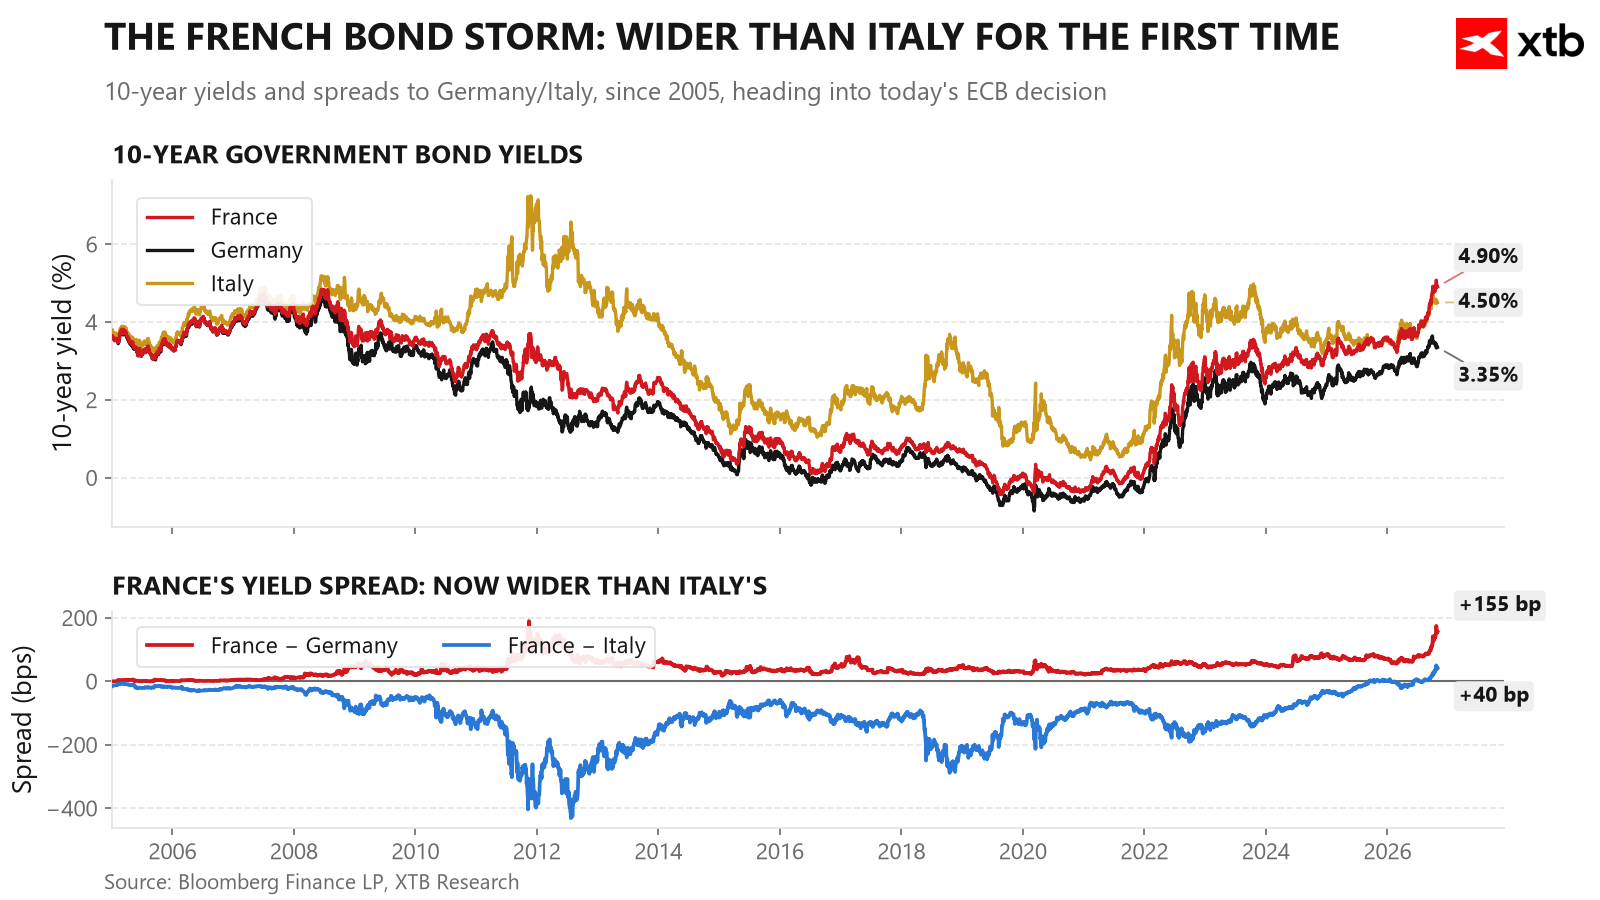
França: Rendimento das OAT já superior ao da Itália
O mercado da dívida francês continua a ser a maior fonte de tensão na zona euro. O rendimento das OAT a 10 anos situa-se em 4,90%, ultrapassando a Itália (4,51%) pela primeira vez na história, e o diferencial em relação à Alemanha já ronda os 155 pontos base.
Um elemento interessante e raramente abordado deste quebra-cabeças é o sistema TARGET2. O Banque de France já é um dos maiores devedores líquidos do sistema, com uma obrigação que atinge os 181 mil milhões de euros (cerca de 6 % do PIB), mas financia-se através deste canal à taxa de depósito do BCE, em vez de o fazer à taxa de rendibilidade de mercado da dívida francesa. A Bloomberg Economics estima que isto permita ao Tesouro francês poupar entre 5 e 11 mil milhões de euros anualmente, e que cada aumento adicional de 100 pontos base no spread acrescente cerca de 2 mil milhões de euros por ano a este benefício. No entanto, trata-se de uma faca de dois gumes: o aumento das responsabilidades no TARGET2 pode ser interpretado como uma fuga de capitais da França, à semelhança do que aconteceu na Itália e em Espanha em 2011–2012, agravando as tensões políticas com os países credores, principalmente a Alemanha. Um teste decisivo terá lugar a 2 de novembro, quando forem publicados os dados do TARGET2 relativos a setembro, os primeiros a abranger a atual onda de vendas.
A questão do sucessor de Lagarde
Conforme noticiado pela Bloomberg, Christine Lagarde anunciou oficialmente que se demitirá do cargo de presidente do BCE a 7 de fevereiro de 2027, antes do fim do seu mandato, previsto para outubro de 2027. A sua saída coincidirá com a assunção do cargo de presidente do Fórum Económico Mundial, o que centrará a atenção do mercado na escolha do seu sucessor.
Isto reveste-se de importância prática crucial para a avaliação do risco francês. Os candidatos mais frequentemente mencionados para a suceder são Klaas Knot (Países Baixos, de orientação mais restritiva, apoiado pela Alemanha) e Pablo Hernández de Cos (Espanha, de orientação mais expansionista, provavelmente apoiado pela França devido à sua maior disponibilidade para intervir no mercado obrigacionista). Se a pressão sobre a dívida francesa persistir até à mudança de liderança no BCE, esta escolha determinará até que ponto o banco central irá apoiar Paris.
O que se segue para o EURUSD?
A decisão de hoje, por si só, não deverá surpreender o mercado. O verdadeiro risco reside na forma como Lagarde lidará com as questões relativas à França. Um cenário mais difícil acarreta o risco de uma venda massiva contínua da dívida francesa e de um efeito de contágio, enquanto um cenário mais favorável indica menos trabalho para o BCE e uma disparidade de taxas de juro mais reduzida em relação à Reserva Federal. Ambos os cenários favorecem uma maior fraqueza do euro, em vez do seu fortalecimento, e o verdadeiro catalisador para uma mudança de direção poderá vir a ser a publicação dos dados do TARGET2 a 2 de novembro ou a divulgação dos planos de sucessão de Lagarde.
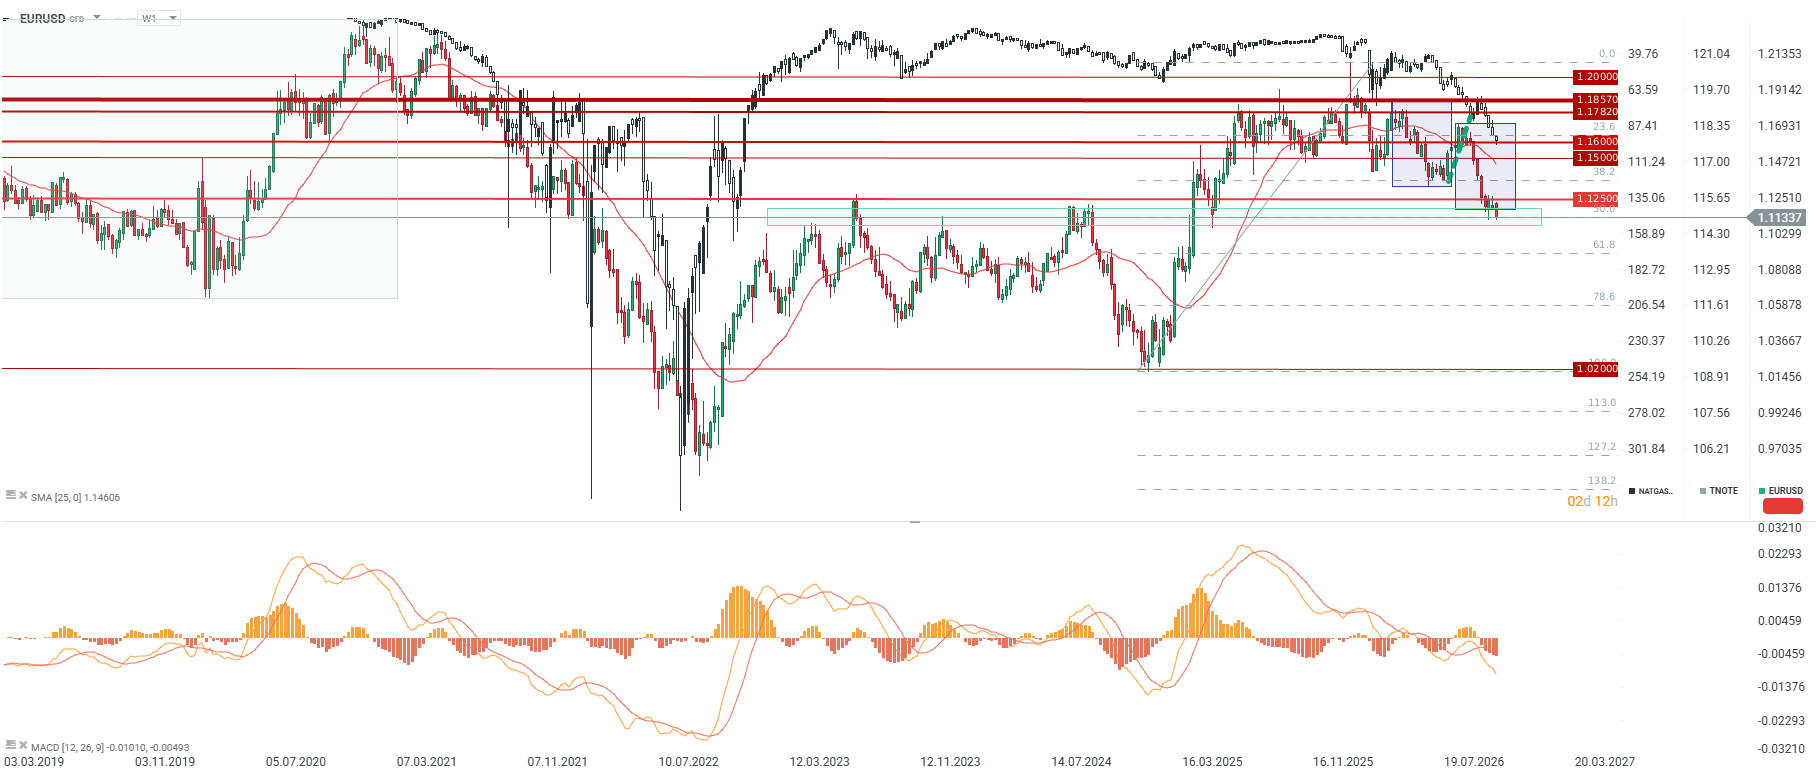 O EURUSD continua sob a influência da subida dos preços da energia. Quando os preços do gás na Europa atingiram pela última vez os 100 EUR/MWh, em 2022, o EURUSD situava-se abaixo de 1,10, mas já se encontrava numa tendência ascendente. Por outro lado, a primeira vez que esta situação ocorreu foi em 2021. Na altura, o EURUSD situava-se nos 1,16, mas, para o par, isso foi apenas o início de quedas mais acentuadas. Se o EURUSD não recuperar para os 1,1175 até ao final desta semana, tudo indica que o suporte importante será rompido, o que poderá empurrar o par para, pelo menos, 1,09, onde se situa atualmente a retração de 61,8% da última onda de subida.


É hora de fazer uma pausa – o que irá determinar a força do dólar? [Relatório pré-FOMC]

Última hora: Banco do Canadá aumenta as taxas pela primeira vez em três anos, mas manifesta cautela quanto a novas medidas



Resumo do mercado: A confiança renovada na IA impulsiona a recuperação do mercado bolsista (27.10.2026)



Resumo diário: A queda dos preços do petróleo e o prospeto da Anthropic impulsionam os mercados
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.