


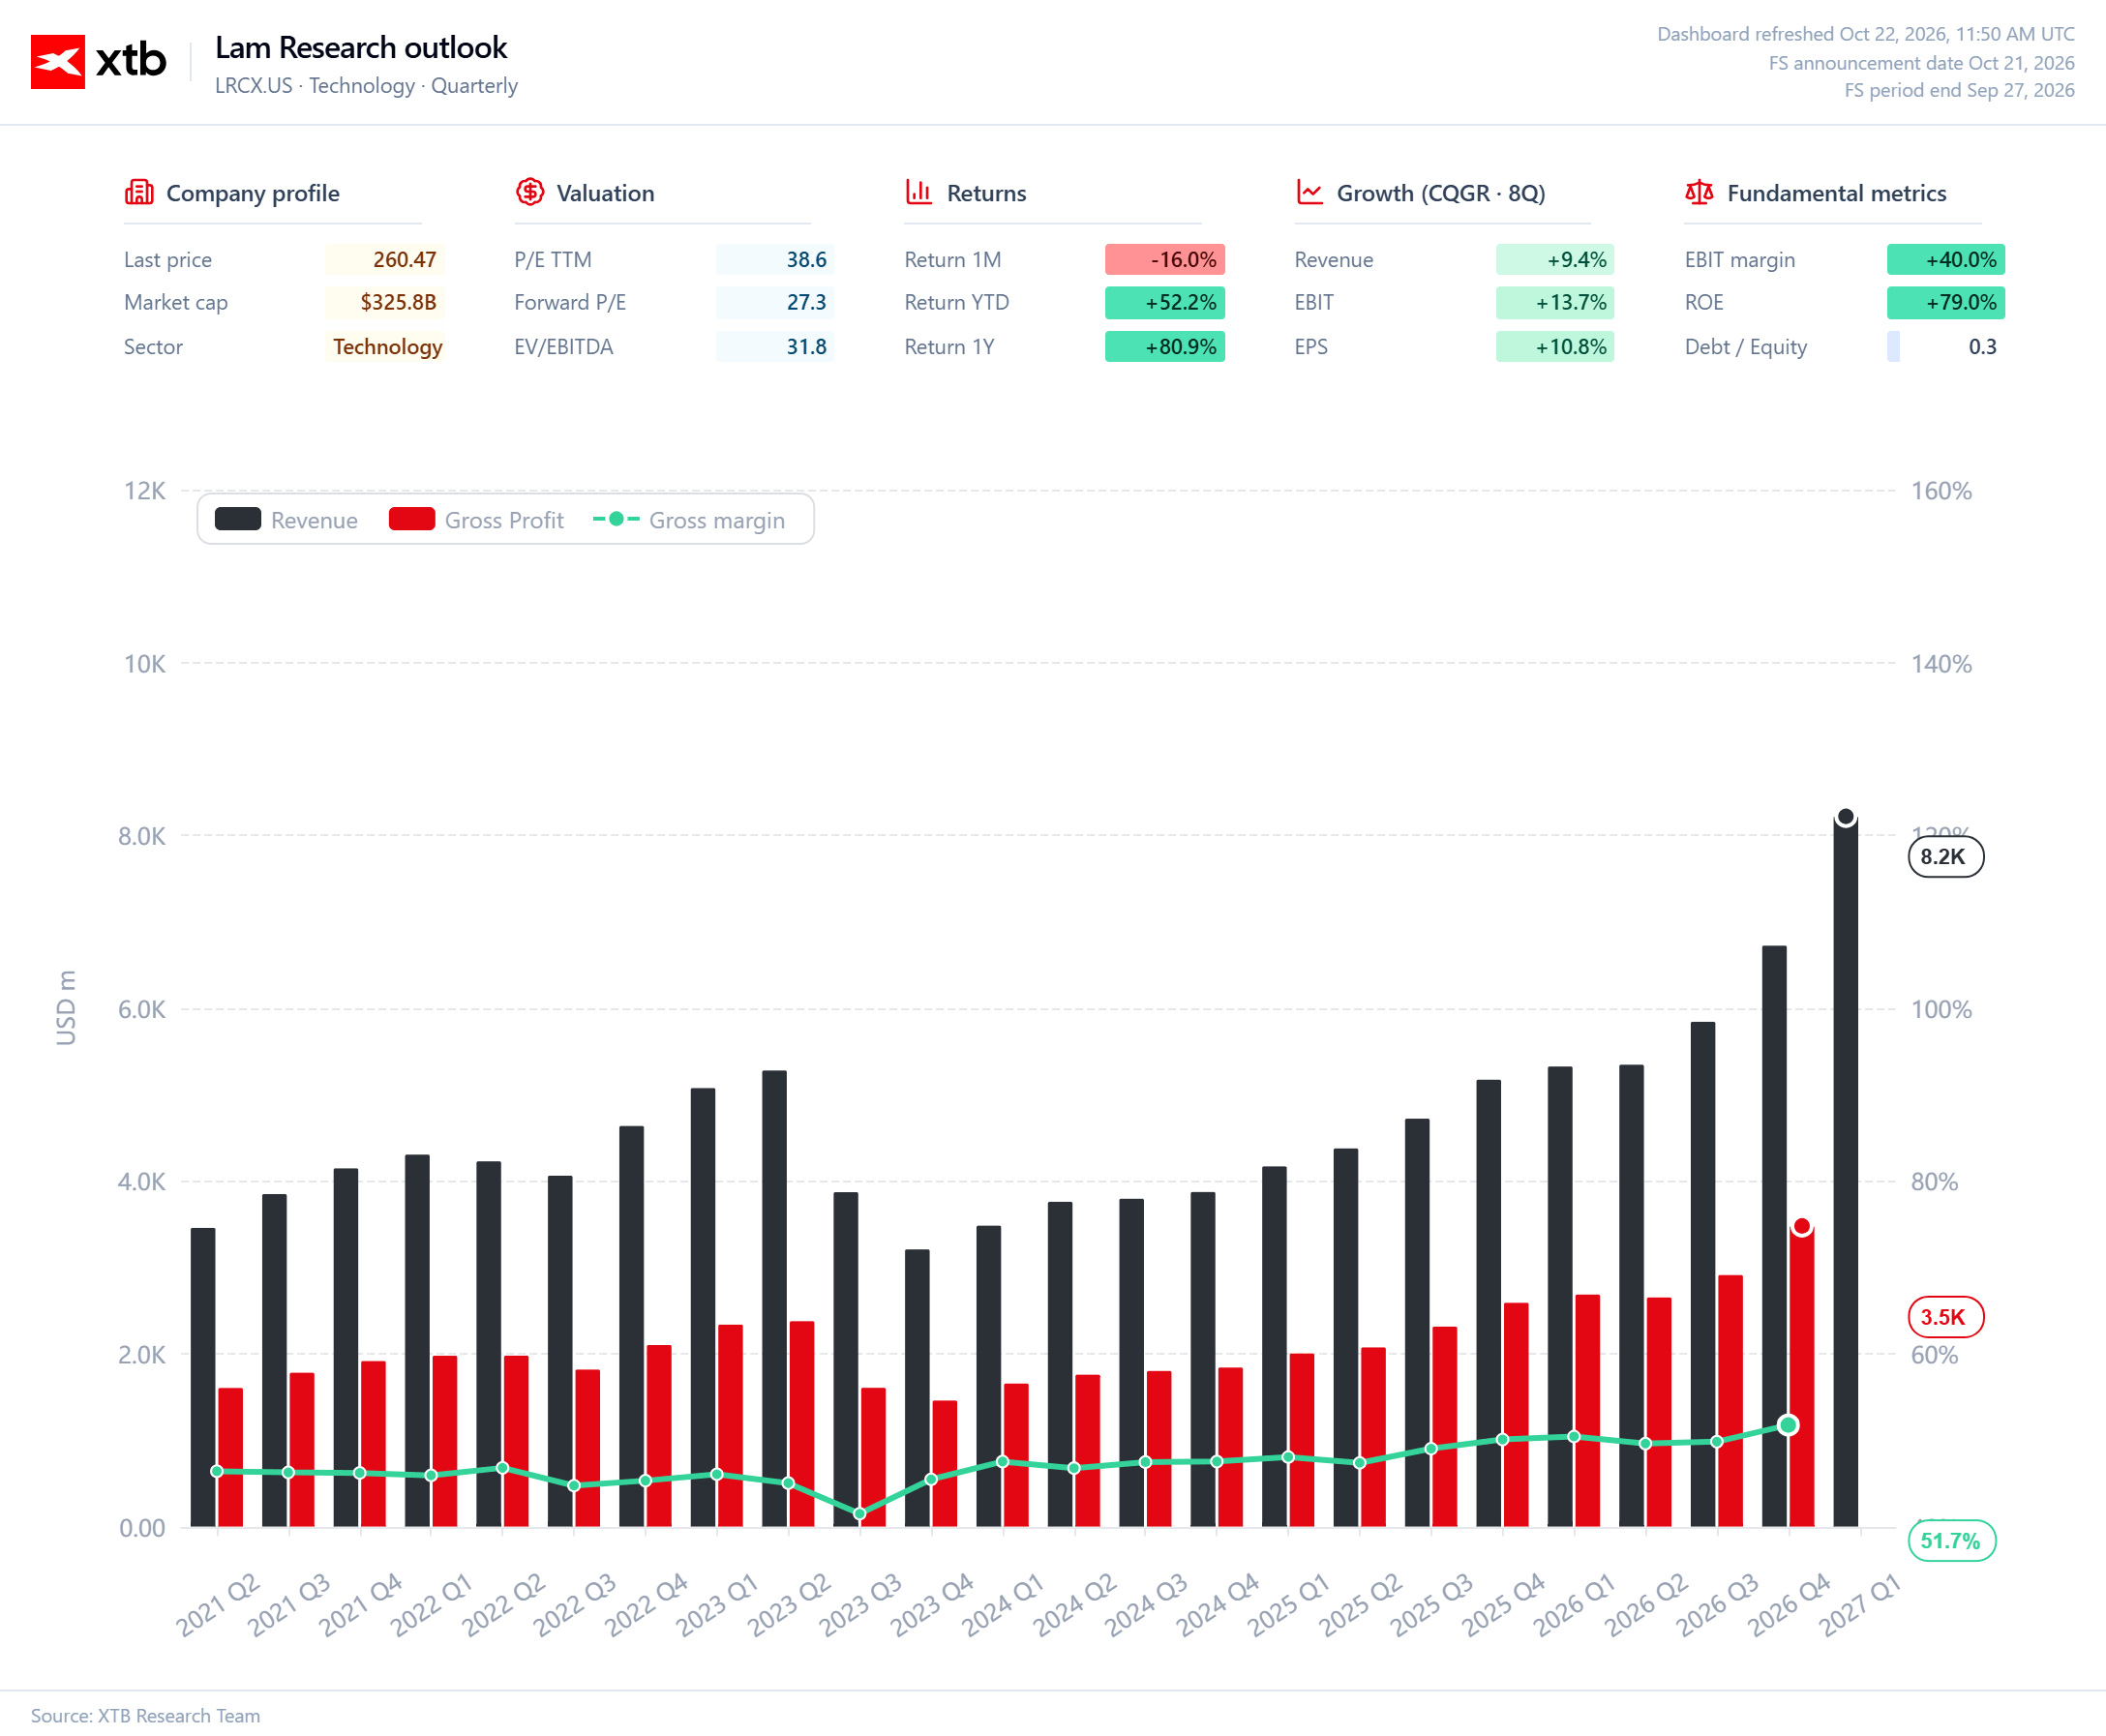
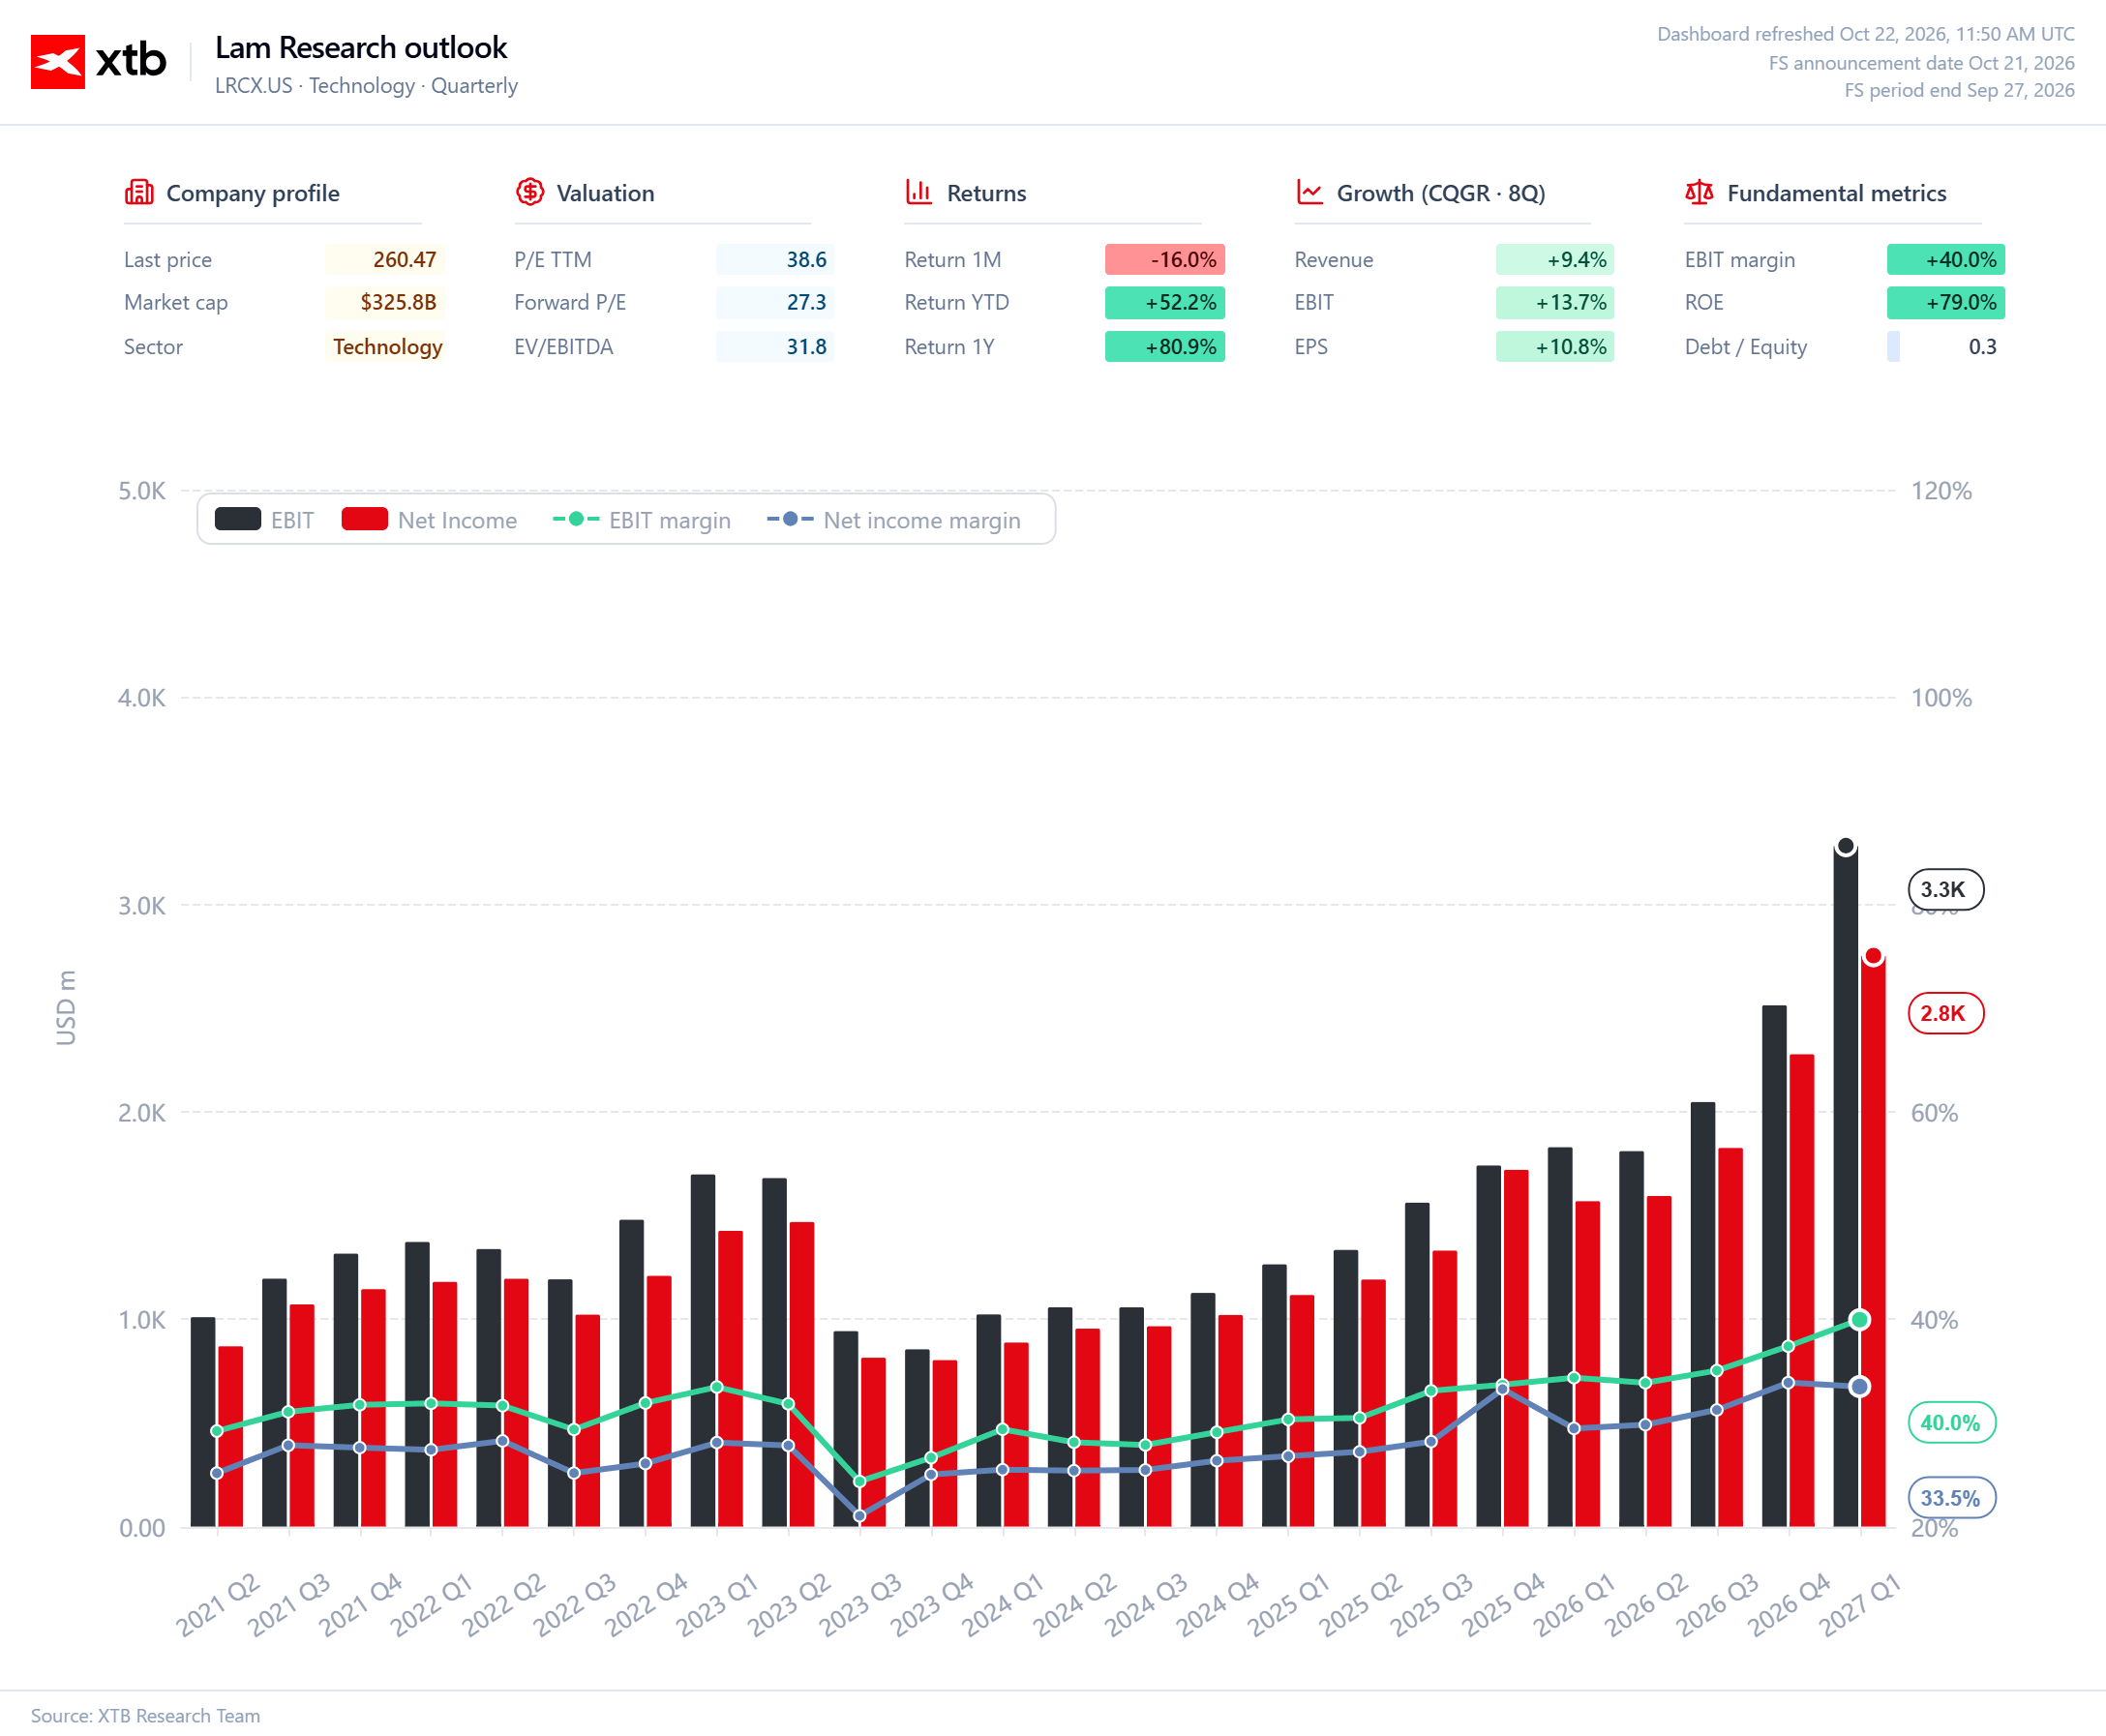
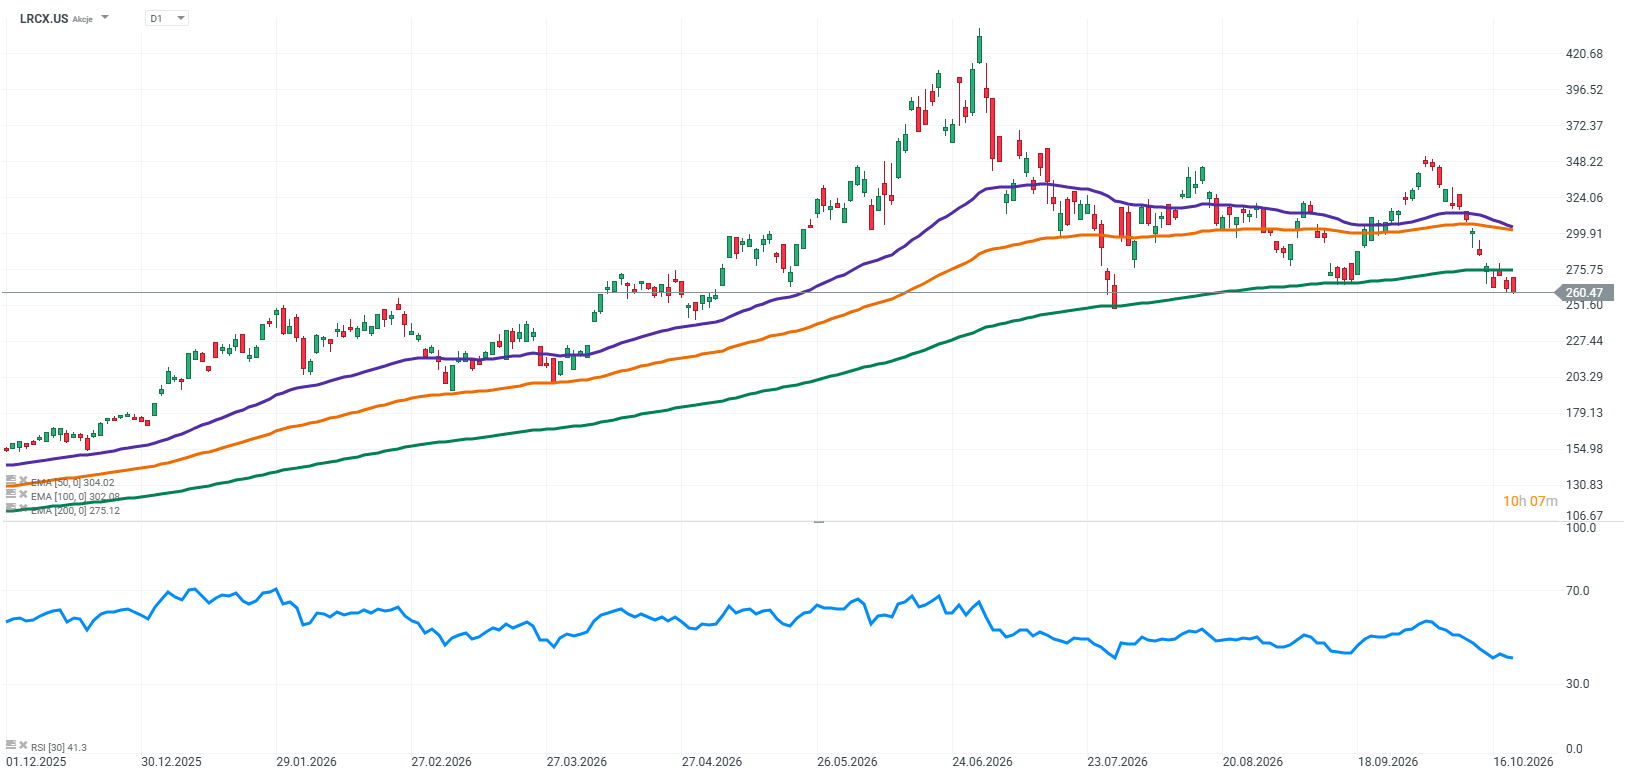
A Lam Research apresentou resultados sólidos, mas os investidores esperavam mais. A receita e o lucro por ação ficaram acima do consenso, as margens melhoraram e as previsões da empresa para o próximo trimestre também superaram as expectativas. O problema residiu na magnitude relativamente reduzida destas superações. Após uma forte recuperação do valor das ações, o mercado pretendia provas mais claras de que o boom de investimento na indústria dos semicondutores se traduziria em resultados ainda mais sólidos para a empresa.
Números-chave:
- Receitas: 8,22 mil milhões de dólares, um aumento de 54% em relação ao ano anterior, contra um consenso de aproximadamente 8,14 mil milhões de dólares.
- Lucro por ação ajustado: 2,20 dólares, contra expectativas de 2,18 dólares.
- Margem operacional: Um recorde de 40,2%.
- Previsão de receita para o próximo trimestre: 8,6 mil milhões de dólares, contra um consenso de aproximadamente 8,53 mil milhões de dólares.
- Previsão de EPS ajustado para o próximo trimestre: 2,33 dólares, contra expectativas de aproximadamente 2,31 dólares.
- Mercado de WFE: A Lam estima que o mercado valerá aproximadamente 150 mil milhões de dólares em 2026 e mais de 200 mil milhões de dólares em 2027.
O desempenho operacional foi sólido. A receita aumentou 22% em relação ao trimestre anterior, enquanto a empresa melhorou a rentabilidade à medida que o seu negócio se expandia. Ainda assim, com vendas trimestrais superiores a 8 mil milhões de dólares, um resultado de receita 80 milhões de dólares acima das previsões e um resultado do EPS apenas dois cêntimos acima do consenso, dificilmente se trata de grandes surpresas. O mercado esperava provas mais sólidas de que a Lam pudesse capitalizar a procura atual de forma mais eficaz do que o anteriormente esperado.
As perspetivas para o próximo trimestre oferecem algum otimismo. A Lam prevê receitas de 8,6 mil milhões de dólares e um resultado por ação ajustado de 2,33 dólares. Ambos os valores estão acima do consenso, mas a margem continua estreita. As orientações confirmam que o crescimento se mantém, embora ofereçam poucos motivos para elevar significativamente as expectativas.
As restrições de abastecimento também merecem atenção. A administração reconheceu que a receita poderia ter sido superior se determinados componentes estivessem mais facilmente disponíveis. Algumas entregas agendadas para o próximo trimestre poderão também ser adiadas para um período posterior. A questão poderá, portanto, estar menos relacionada com a falta de encomendas e mais com a capacidade dos fornecedores de as satisfazer atempadamente. No entanto, a empresa não divulgou a dimensão potencial destes atrasos, o que dificulta a avaliação do seu impacto nos próximos resultados.
As perspetivas gerais do setor continuam a ser muito sólidas. A Lam prevê que o mercado global de WFE, ou Wafer Fab Equipment, atinja aproximadamente 150 mil milhões de dólares em 2026 e ultrapasse os 200 mil milhões de dólares em 2027. O WFE inclui o equipamento utilizado em instalações de fabrico de semicondutores, nomeadamente sistemas de gravação e deposição, que constituem partes importantes do portfólio de produtos da Lam Research. Estes valores referem-se ao mercado na sua totalidade, e não à receita da própria Lam.
O crescimento está a ser impulsionado pelo investimento em chips lógicos avançados e memórias, sendo a procura ainda mais sustentada pela expansão da inteligência artificial. A Lam está a beneficiar diretamente desta tendência. No último trimestre, as receitas provenientes de sistemas utilizados no fabrico de chips de memória aumentaram cerca de 120% em termos homólogos, representando 46% das receitas da empresa no segmento de sistemas.
No entanto, subsistem riscos. A administração prevê que a quota da China nas receitas diminua no próximo trimestre, enquanto a disponibilidade limitada de componentes poderá continuar a dificultar o cumprimento das encomendas.
A Lam continua a ser uma clara beneficiária do aumento do investimento na produção de semicondutores, mas, desta vez, os seus resultados não conseguiram impressionar os investidores com a magnitude da superação das previsões de lucros. As orientações superiores às expectativas e a divulgação de restrições de abastecimento fornecem algum contexto, mas os investidores continuam à espera de um catalisador mais forte que justifique elevar ainda mais as expectativas em relação à empresa.
Fonte: XTB Research

Navigator: conseguirá recuperar as margens no 3.º trimestre?


US100 recua 1,8% 🚨


Tesla deveria ter registado um prejuízo de 5 mil milhões de dólares, mas surpreendeu pela positiva

Meta bate recordes, embora tenha registado prejuízos
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.