

- As receitas da Meta cresceram 26% em termos homólogos, impulsionadas pelo aumento dos preços dos anúncios.
- O fluxo de caixa livre tornou-se negativo devido ao forte aumento das despesas de capital em inteligência artificial.
- A empresa vai criar uma nova classe de ações sem direito a voto para ajudar a angariar capital.
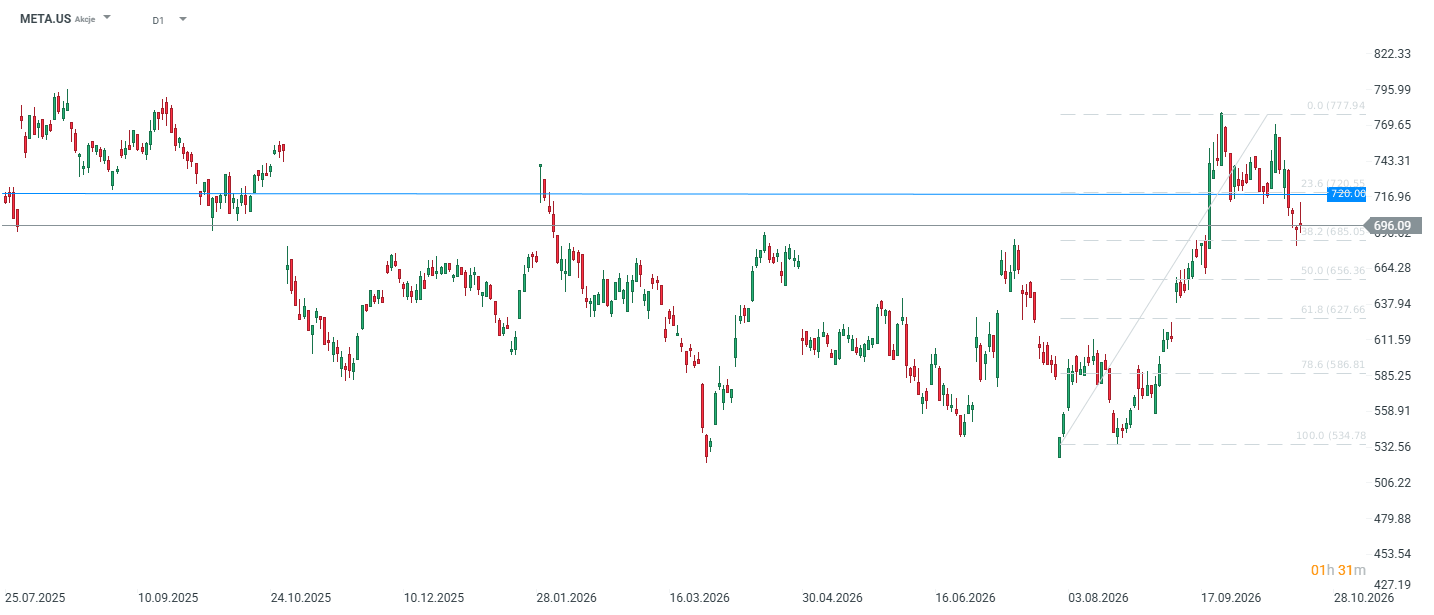
A Meta registou um trimestre recorde e os investidores estão a reagir positivamente aos resultados de hoje. As ações subiram no mercado pós-bolsa em cerca de 3,5%, para cerca de 720 dólares. A receita cresceu 26% em termos homólogos, para 64,6 mil milhões de dólares, superando claramente as expectativas. As orientações financeiras para o 4.º trimestre também ficaram acima do consenso. Por trás dos principais números, no entanto, esconde-se uma história raramente vista na Meta nos últimos tempos. As despesas de capital no terceiro trimestre atingiram quase 35 mil milhões de dólares, e o fluxo de caixa livre entrou em território negativo, situando-se nos -2,1 mil milhões de dólares. Numa medida que poderá revelar-se crucial no que diz respeito ao financiamento do desenvolvimento, a administração anunciou também uma nova classe de ações sem direito a voto e afirmou explicitamente que esta se destina a ajudar a angariar capital para a IA, entre outros fins. Por enquanto, o mercado está a pagar pelo crescimento e não se preocupa com a conta a pagar. No entanto, a Meta já não está a financiar a corrida à IA exclusivamente a partir dos seus próprios lucros.
Dados-chave (3.º trimestre de 2026)
- Receitas: 64,60 mil milhões de dólares contra os 63,33 mil milhões de dólares previstos (+26% em relação ao ano anterior)
- Receitas de publicidade: 63,06 mil milhões de dólares contra os 61,85 mil milhões de dólares previstos (+26% em relação ao ano anterior)
- Família de aplicações, receitas: 64,16 mil milhões de dólares contra os 62,75 mil milhões de dólares previstos
- Reality Labs, receitas: 443 milhões de dólares contra os 517,7 milhões de dólares previstos (-6% em relação ao ano anterior)
- Lucro por ação (GAAP): 3,83 dólares contra os 3,56 dólares previstos; 7,40 dólares excluindo a amortização de custos jurídicos
- Resultado operacional (GAAP): 12,99 mil milhões de dólares (-37% em relação ao ano anterior), margem de 20% contra 40% no ano anterior
- Resultado operacional excluindo a amortização jurídica: 22,88 mil milhões de dólares contra os 20,85 mil milhões de dólares previstos, margem de aproximadamente 35%
- Prejuízo operacional da Reality Labs: 4,13 mil milhões de dólares contra os 5,13 mil milhões de dólares previstos
- Amortização relativa ao acordo com os procuradores-gerais estaduais: 9,89 mil milhões de dólares
- Capex (incluindo locações financeiras): 34,91 mil milhões de dólares (+80% em relação ao ano anterior)
- Fluxo de caixa livre: -2,12 mil milhões de dólares contra +10,6 mil milhões de dólares no ano anterior
- Previsão de receitas para o 4.º trimestre: 73–76 mil milhões de dólares contra um consenso de aproximadamente 73,6 mil milhões de dólares
- Previsão de Capex para o ano completo de 2026: 135–145 mil milhões de dólares (anteriormente 130–145 mil milhões de dólares)
- Utilizadores ativos diários (DAP): 3,64 mil milhões (+3% em relação ao ano anterior)
- Efectivos: 66 775 colaboradores (-15% em relação ao ano anterior)
- Reacção do mercado: aproximadamente +3,5% após o fecho da bolsa, para cerca de 720 dólares (fecho: 697,52 dólares)
Família de aplicações: a publicidade no seu melhor momento dos últimos anos
O negócio principal da Meta continua a ser a espinha dorsal da empresa e apresenta-se muito sólido. As receitas publicitárias cresceram 26% em termos homólogos, mesmo excluindo os impactos cambiais. A esta escala, trata-se de um resultado excecional. A origem do crescimento é importante: as impressões publicitárias cresceram 10% em termos homólogos, enquanto o preço médio por anúncio aumentou 14% em termos homólogos. Os preços estão a subir apesar de uma oferta publicitária muito superior, porque os anunciantes estão a obter melhores resultados e têm capacidade para pagar mais. A administração atribui isto à IA: recomendações de conteúdo mais relevantes, maior envolvimento e melhor segmentação publicitária. Naturalmente, no contexto da Polónia, as ações da Meta podem parecer controversas, mas mesmo apesar de vários bloqueios noutros mercados, a empresa continua a lucrar cada vez mais com a publicidade (incluindo anúncios enganosos).
A base de utilizadores está a perder dinamismo, mas continua a crescer ligeiramente (DAP +3% em relação ao ano anterior, para 3,64 mil milhões). Assim, o crescimento é impulsionado principalmente pela monetização, e não por novos utilizadores. Isto sustenta a narrativa atual de investimento da Meta: a IA na publicidade está a gerar lucros reais.
O resultado operacional do segmento atingiu 17,12 mil milhões de dólares, valor subestimado porque toda a amortização legal foi atribuída à «Family of Apps». Sem ela, o resultado teria atingido cerca de 27 mil milhões de dólares, com uma margem de aproximadamente 42%. Este continua a ser um nível muito elevado, embora inferior ao do ano passado. Os custos estão a crescer mais rapidamente do que as receitas:
- custo das receitas: +45% em relação ao ano anterior
- I&D: +32% em relação ao ano anterior, atingindo 20 mil milhões de dólares num único trimestre
- depreciação e amortização: +44% em relação ao ano anterior, uma consequência direta da construção de centros de dados
Reality Labs: Perdas Menores, Ambições Reduzidas
A Reality Labs, a divisão dedicada ao metaverso, à RV e aos óculos inteligentes, registou um prejuízo de 4,13 mil milhões de dólares no trimestre. Este valor é 1 mil milhões de dólares inferior ao esperado pelo mercado. No entanto, as receitas do segmento caíram 6% em termos homólogos, para apenas 443 milhões de dólares. O negócio não começou subitamente a apresentar melhores resultados; em vez disso, as prioridades estão a mudar: a Meta está a reafetar fundos do metaverso para a IA.
Prevê-se que as perdas do segmento atinjam os 18 a 19 mil milhões de dólares em 2026 e cerca de 15 mil milhões de dólares em 2027. Trata-se de uma boa notícia para os investidores, uma vez que o segmento foi considerado durante anos um poço sem fundo. No entanto, é difícil falar de poupanças reais quando o dinheiro poupado é redirecionado para um empreendimento ainda mais intensivo em capital.
O que se deve ter em atenção no relatório da Meta?
Despesas de capital e fluxos de caixa. Este é o tema central do relatório. Os fluxos de caixa operacionais atingiram uns sólidos 32,8 mil milhões de dólares, mas as despesas de capital absorveram 34,9 mil milhões de dólares. Consequentemente, o fluxo de caixa livre entrou em território negativo. Após nove meses do ano, o FCF situa-se nos 11 mil milhões de dólares, em comparação com os 29,5 mil milhões de dólares registados há um ano.
A previsão de despesas de capital para 2026 situa-se entre 135 e 145 mil milhões de dólares. O valor médio está em linha com o consenso (aproximadamente 139,7 mil milhões de dólares), e o limite superior permaneceu inalterado. O mercado reagiu com alívio à ausência de surpresas negativas. No entanto, um simples cálculo revela a dimensão das despesas. Após três trimestres, a Meta gastou aproximadamente 85,8 mil milhões de dólares. Isso deixa 49 a 59 mil milhões de dólares para o 4.º trimestre, o que representa um aumento de até 70% em relação ao 3.º trimestre. Consequentemente, o FCF negativo poderá repetir-se. A empresa não forneceu orientações para 2027, limitando-se a afirmar que continuará a investir «de forma agressiva».
Balanço. O dinheiro e os títulos negociáveis totalizam 82,45 mil milhões de dólares. A dívida de longo prazo aumentou desde o início do ano, passando de 58,7 mil milhões de dólares para 80,9 mil milhões de dólares, uma vez que a empresa emitiu 24,9 mil milhões de dólares em obrigações com vencimento em 2026. O saldo líquido de caixa caiu, por conseguinte, para quase zero. Em 2026, a Meta não recomprou uma única ação, ao passo que, no mesmo período do ano passado, gastou 26,2 mil milhões de dólares em recompras. Os fundos anteriormente destinados à recompra de ações estão agora a ser canalizados para centros de dados.
Novas ações da Classe C. A partir de 19 de janeiro de 2027, a Meta irá introduzir ações da Classe C sem direito a voto, cotadas em bolsa. Cada acionista receberá uma ação da Classe C por cada ação da Classe A ou da Classe B que detenha. Em termos económicos, isto funciona como uma divisão de ações na proporção de 2 para 1, que foi a forma como o mercado o interpretou inicialmente. No entanto, o objetivo subjacente é fundamental. A administração enumera explicitamente a angariação de capital, a remuneração dos colaboradores e as aquisições como motivos principais. A Meta ganha um instrumento financeiro que pode emitir sem diluir o controlo de Mark Zuckerberg, à semelhança da medida tomada pela Google em 2014. A mensagem é clara: a escala dos investimentos em IA excede a capacidade de financiamento proveniente apenas dos lucros, tornando a emissão de ações uma opção realista.
Questões jurídicas. A amortização de 9,89 mil milhões de dólares está relacionada com um acordo com 52 procuradores-gerais estaduais relativamente ao impacto das redes sociais na saúde mental dos adolescentes. O valor total do acordo ascende a cerca de 18,6 mil milhões de dólares. Pouco antes da publicação dos resultados, um tribunal do Novo México condenou a Meta a pagar 25 mil milhões de dólares num processo judicial relativo à indução em erro dos utilizadores sobre a privacidade dos dados. A própria empresa alerta para a possibilidade de novos processos judiciais envolvendo jovens utilizadores. O risco jurídico está a tornar-se uma rubrica permanente nos custos operacionais.
IA e Muse. O assistente Muse ultrapassou os 10 milhões de downloads, e as ações da Meta valorizaram quase 20% no mês seguinte ao seu lançamento. A empresa revelou também o Muse Wonder, o seu primeiro modelo de classe «frontier», e anunciou uma linha de negócio que oferece ferramentas de IA para clientes empresariais. No entanto, a própria Meta admite que os investimentos nos Meta Superintelligence Labs irão gerar retornos mais lentamente do que os realizados no negócio principal. As subscrições de 20 e 100 dólares por mês representam um começo promissor, mas, por enquanto, o Muse está a ganhar aceitação, em vez de resultados financeiros.
Resumo
O mercado está a recompensar a Meta pelo que vê aqui e agora. As receitas publicitárias cresceram 26% em termos homólogos, os preços dos anúncios registaram um aumento de dois dígitos, a Reality Labs registou menos prejuízos, as previsões para o 4.º trimestre superaram as expectativas e as despesas de capital não trouxeram novas surpresas negativas. A isto acresce uma divisão de ações, o que tem sempre boa aceitação. O ganho de cerca de 3,5% após o fecho da bolsa insere-se na tendência das últimas semanas, uma vez que as ações valorizaram quase 20% desde o lançamento do Muse.
No entanto, este relatório também destaca o custo de uma estratégia de «aposta total na IA». O investimento em ativos fixos (capex) aumentou 80% em termos homólogos, o fluxo de caixa livre tornou-se negativo, o caixa líquido desapareceu, as recompras de ações estão suspensas e foi criada uma nova classe de ações destinada a ajudar no financiamento de investimentos futuros. Além disso, o lucro divulgado reflete pesadas responsabilidades legais.
Os investidores receberam dois sinais ao mesmo tempo. Primeiro: a IA já está a melhorar de forma tangível a monetização da publicidade e, há já algum tempo, a empresa tem provado que a IA pode gerar receitas. Segundo: a conta a pagar pela próxima fase da corrida é tão elevada que até uma das empresas mais rentáveis do mundo está a preparar uma fonte de capital adicional. A reação do mercado de hoje indica que os investidores continuam a dar a Zuckerberg o benefício da dúvida. A duração dessa confiança dependerá da Muse e da Superintelligence Labs — mais concretamente, se estas começarem a gerar lucros antes que se esgote a paciência face ao fluxo de caixa livre (FCF) negativo.
 Fonte: xStation 5


Tesla deveria ter registado um prejuízo de 5 mil milhões de dólares, mas surpreendeu pela positiva



Abertura da sessão americana: Preparações para a megafusão da Tesla com a SpaceX. O impasse diplomático com o Irão arrefece o entusiasmo de Wall Street

Antevisão da Tesla: Será que os táxis-robô irão salvar os resultados financeiros?

SpaceX dispara em bolsa no pré-market após lucros mais do dobro do esperado
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.