

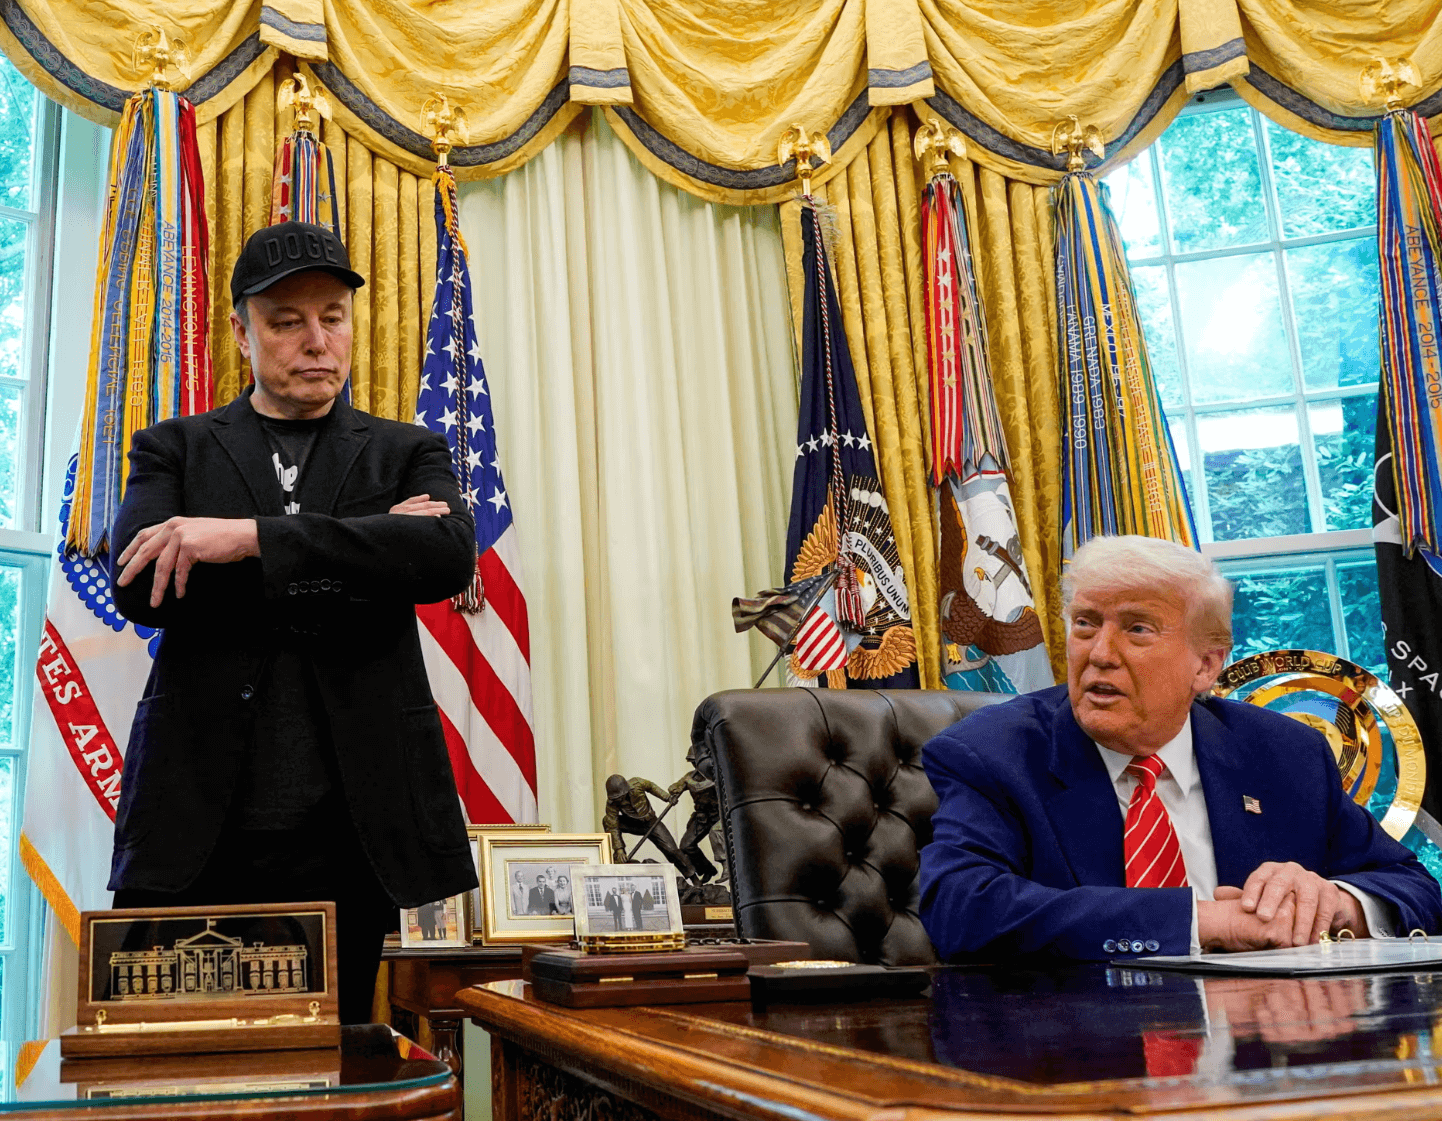

Elon Musk anunciou que a SpaceX garantiu 40 mil milhões de dólares em financiamento por dívida para adquirir chips utilizados na computação de inteligência artificial. Ao mesmo tempo, alertou que centenas de fornecedores especializados em infraestruturas de IA poderão não sobreviver ao endurecimento das condições de financiamento. Trata-se de um momento revelador para todo o setor. Mesmo as empresas que beneficiam da enorme procura por capacidade computacional têm agora de enfrentar a questão de saber se conseguem financiar uma maior expansão e obter um retorno suficiente sobre os seus investimentos.
Musk partilhou a sua avaliação no X. Na sua opinião, o mercado de dívida fechou, em grande medida, as portas às empresas que não dispõem de fontes de receitas substanciais independentes dos centros de dados de IA. Ele prevê que mais de 200 fornecedores destes serviços possam enfrentar uma onda de falências e consolidações. Trata-se de uma avaliação forte que não deve ser considerada como uma previsão definitiva para todo o setor. No entanto, ilustra de que forma drástica mudou a atitude dos investidores em relação ao financiamento da infraestrutura de inteligência artificial.
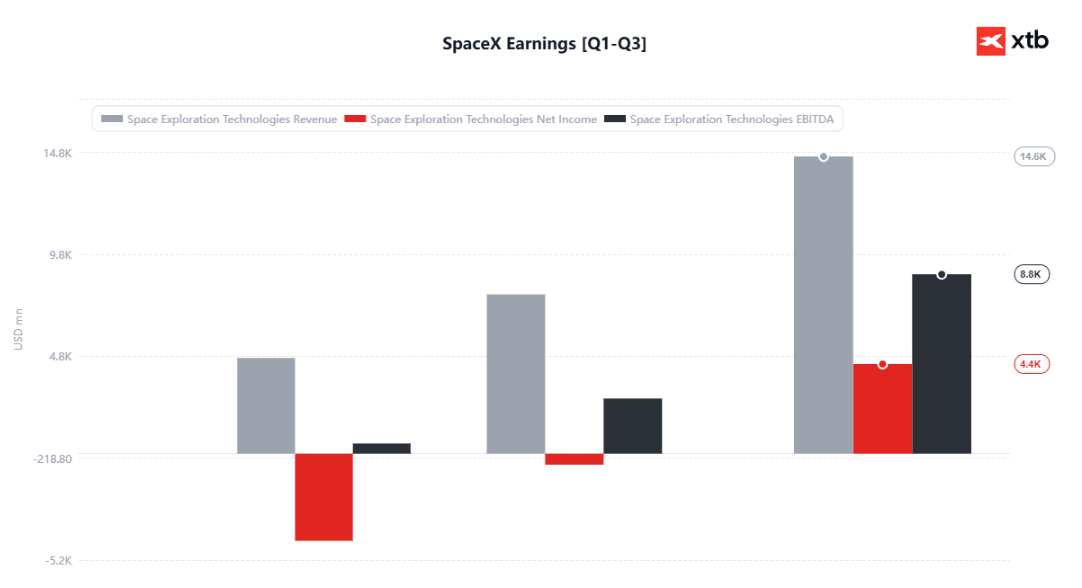
Fonte: XTB Research
À primeira vista, é difícil conciliar uma visão tão pessimista do setor com a decisão da SpaceX de contrair uma dívida avultada para adquirir unidades de processamento gráfico (GPUs). Na realidade, ambos os desenvolvimentos dizem respeito ao mesmo problema subjacente: a corrida para construir infraestruturas de IA requer montantes de capital cada vez maiores, mas o acesso a esse capital está longe de ser equitativo entre os participantes no mercado.
A SpaceX possui vantagens de que muitos concorrentes de menor dimensão carecem. Musk destaca o sólido perfil de crédito da empresa e as receitas geradas pelo Starlink e pelos lançamentos de foguetões comerciais. Isto confere à SpaceX uma base de negócios mais ampla para apresentar aos credores do que as empresas que dependem quase inteiramente do aluguer de capacidade computacional. O financiamento destina-se principalmente a cobrir a aquisição de GPUs, com entregas previstas para o primeiro semestre de 2027.
Esta é uma vantagem significativa num setor em que os investimentos têm de ser realizados muito antes de os clientes gerarem receitas suficientes para os cobrir na totalidade. A construção de centros de dados requer processadores dispendiosos, infraestruturas de energia, sistemas de refrigeração e conectividade adequada. Os pagamentos de juros e a necessidade de substituir regularmente o hardware agravam ainda mais o fardo. Uma empresa pode ter encomendas garantidas com anos de antecedência e, mesmo assim, ficar sob pressão se os custos de expansão aumentarem mais rapidamente do que a sua capacidade de gerar fluxo de caixa.
É precisamente por isso que a distinção entre a procura por serviços de IA e a rentabilidade dos seus fornecedores se está a tornar cada vez mais importante. Os clientes necessitam de uma capacidade computacional cada vez maior, mas isso não significa automaticamente que todas as empresas que constroem centros de dados irão lucrar com esta tendência. Se a concorrência fizer baixar os preços de aluguer, enquanto os custos de financiamento e de operação da infraestrutura se mantiverem elevados, o aumento das receitas poderá não ser suficiente para proporcionar um retorno sobre o investimento atrativo.
A CoreWeave, um dos mais conhecidos fornecedores de infraestrutura de IA, é um exemplo disso mesmo. A empresa beneficia da procura por parte de grandes clientes do setor tecnológico, mas o seu modelo de negócio exige enormes despesas de capital. A sua dívida ascende a aproximadamente 50 mil milhões de dólares, o que torna os custos de financiamento e o ritmo de retorno dos investimentos cada vez mais importantes. A CoreWeave argumenta que a sua substancial carteira de receitas contratadas constitui uma base para a expansão contínua. O problema, portanto, não é simplesmente se existem clientes, mas sim quanto custará satisfazer as suas necessidades e se o fluxo de caixa resultante será suficiente para cobrir as obrigações da empresa.
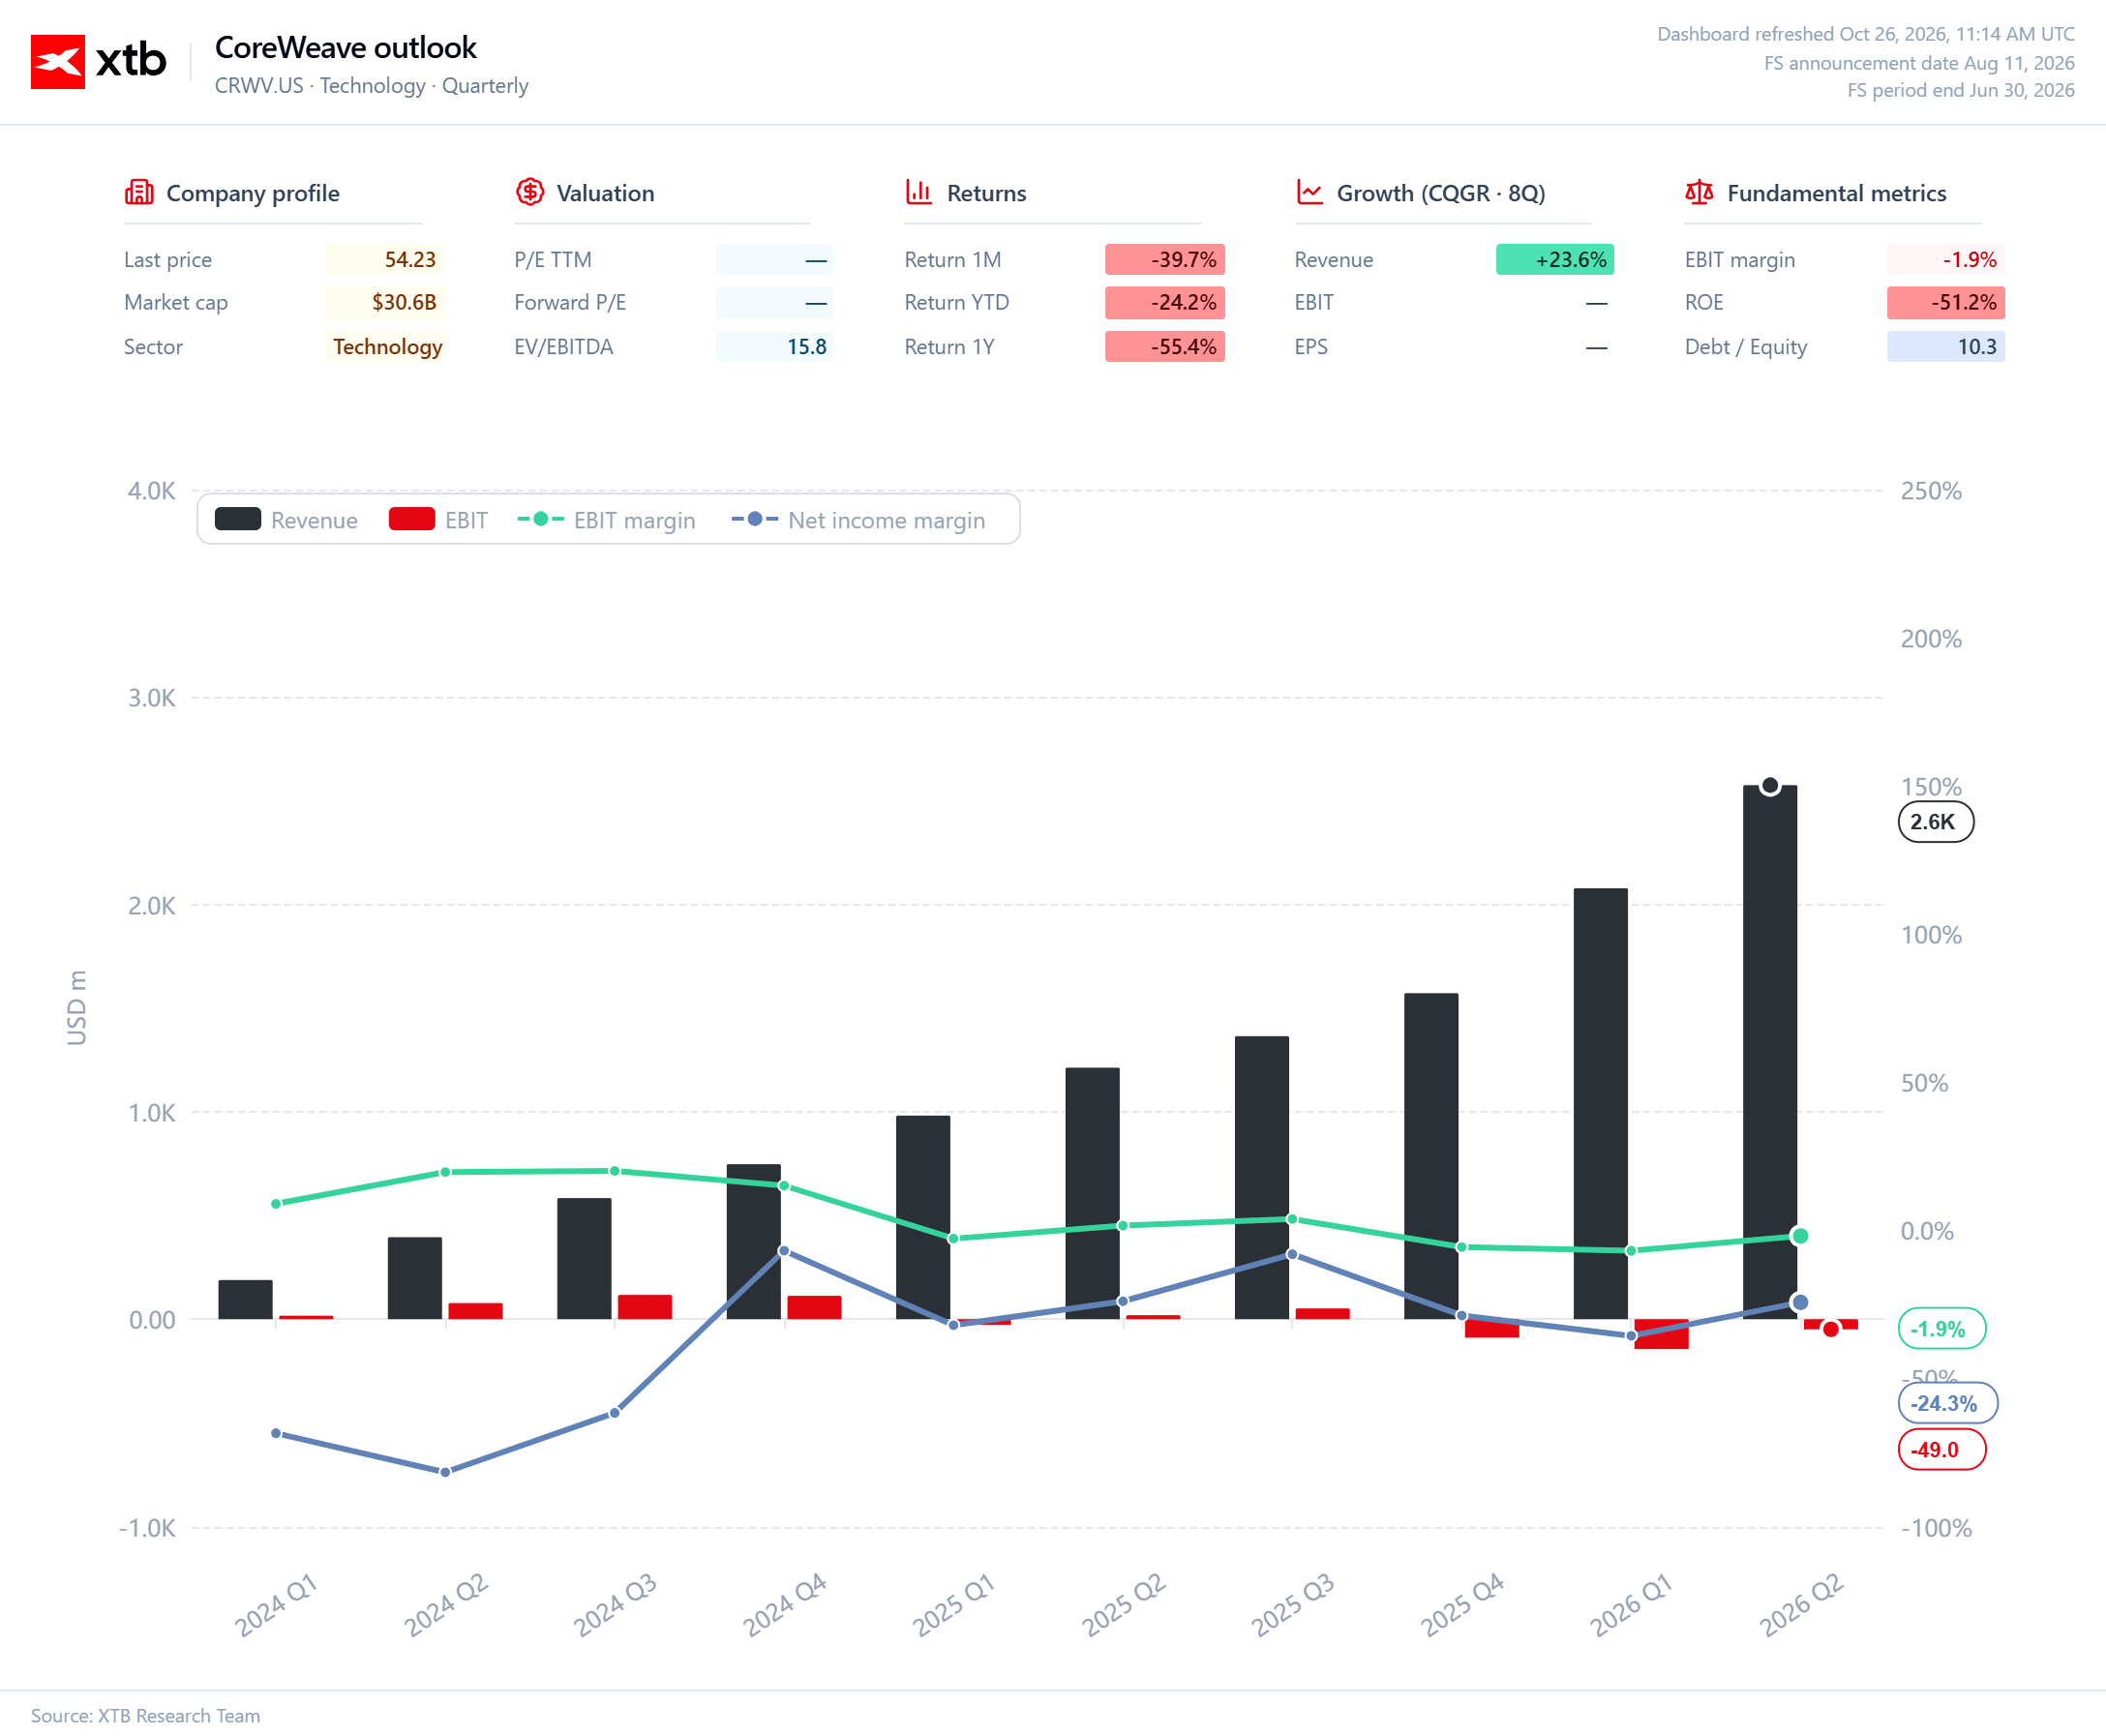
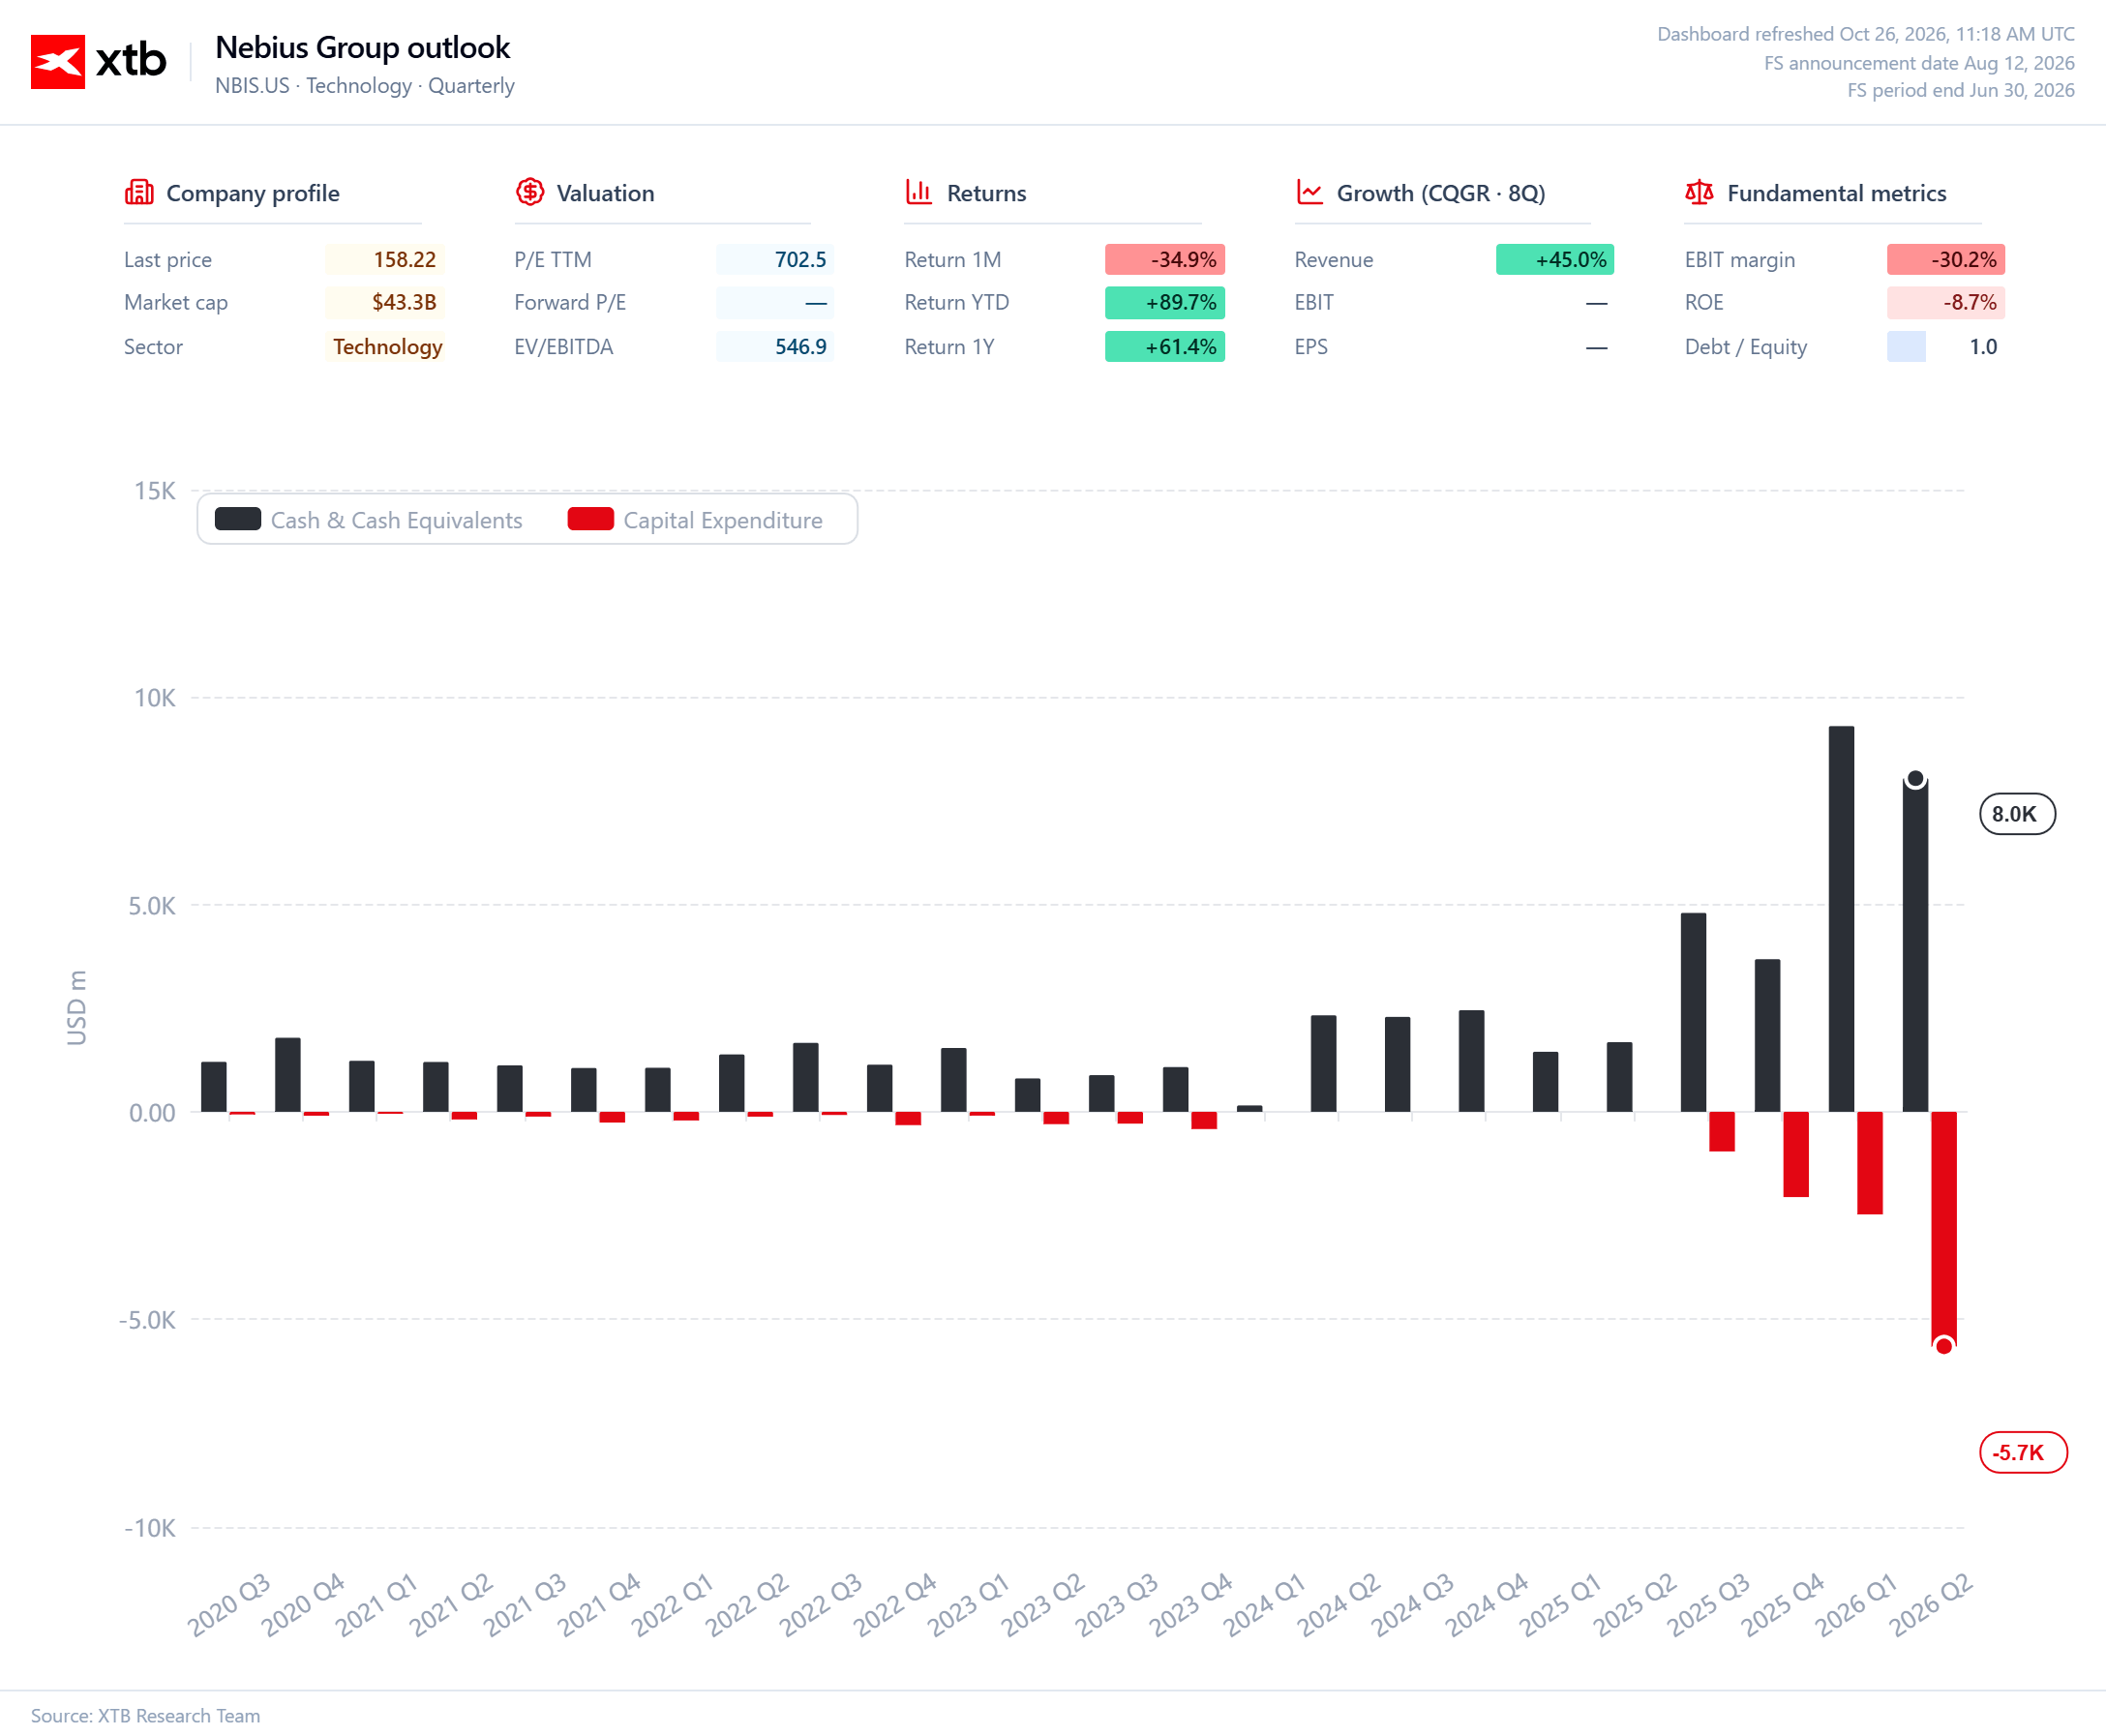
Questões semelhantes rodeiam a Nebius, a IREN e a Applied Digital, cujas avaliações estão intimamente ligadas às expectativas de expansão contínua nas infraestruturas informáticas. Na sequência do aviso de Musk, as ações das empresas deste segmento ficaram sob pressão nas negociações pré-mercado nos Estados Unidos. Os investidores estão a olhar para além das previsões de vendas e a prestar maior atenção aos balanços, aos custos de financiamento e à capacidade de financiar as próximas fases de expansão.
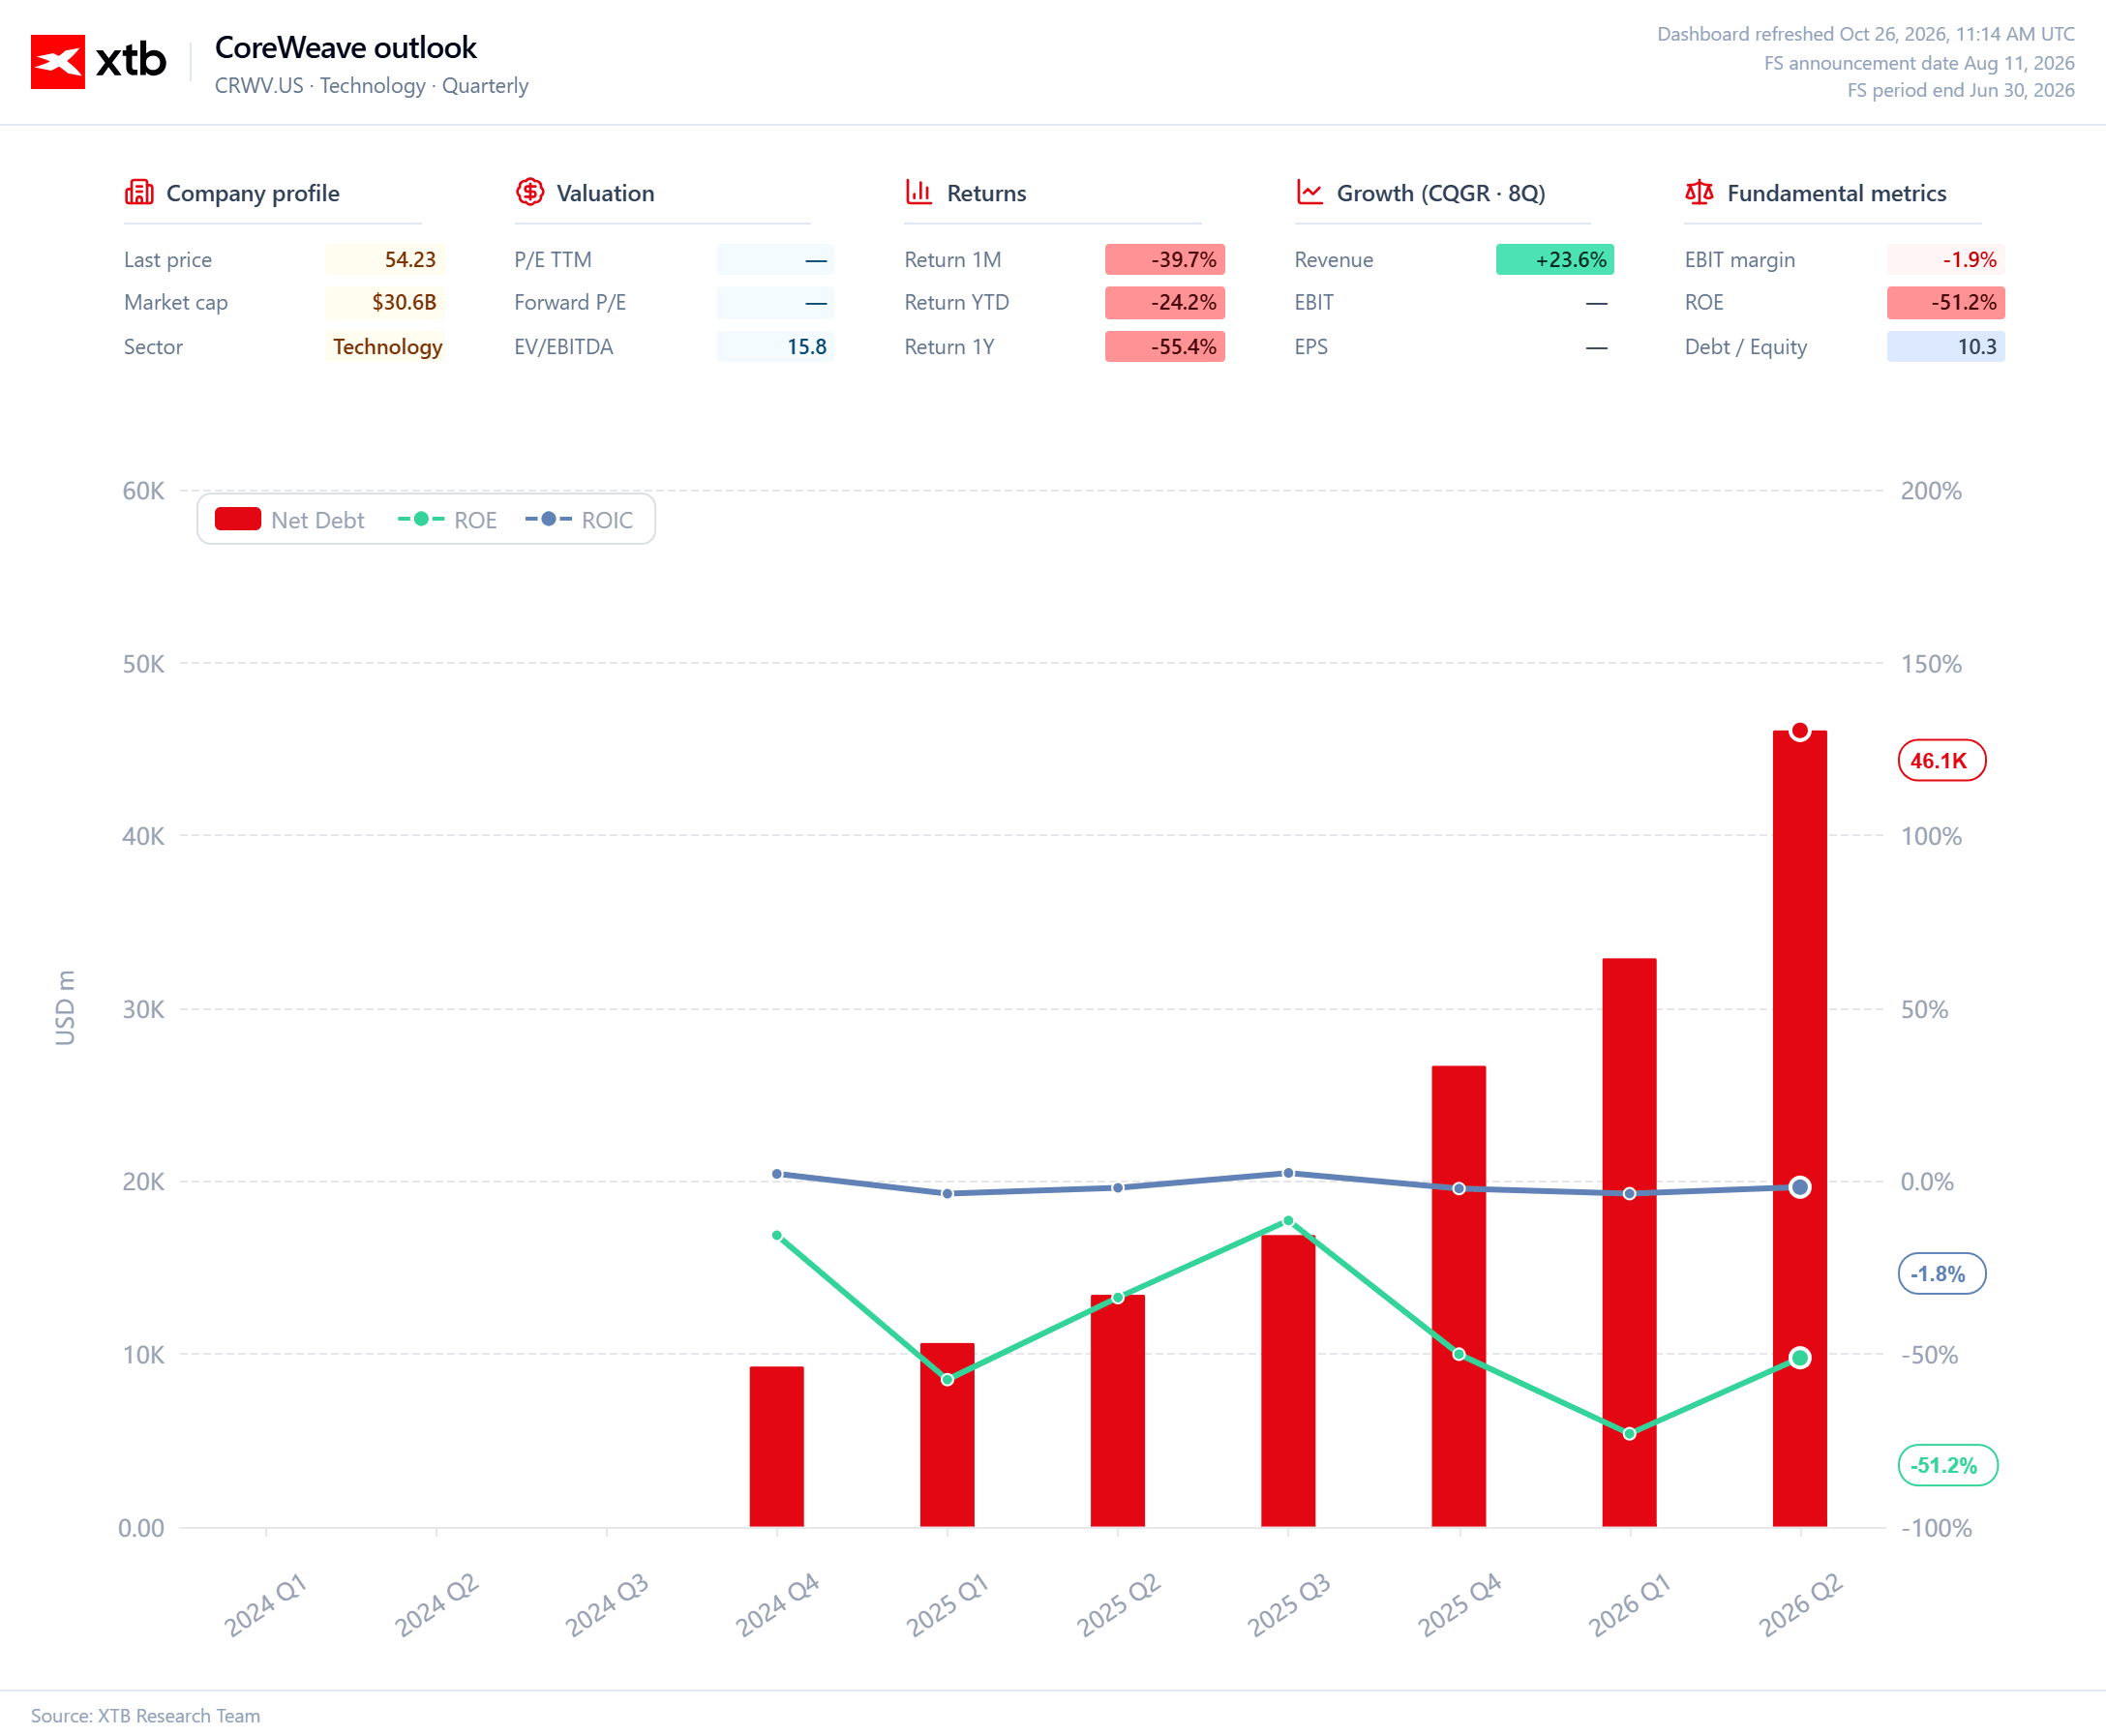
Isto não significa necessariamente que o mercado tenha perdido a confiança no crescimento da inteligência artificial. Os investidores podem simplesmente estar a começar a distinguir entre empresas que conseguem lucrar com o aumento da procura de capacidade computacional e aquelas que têm de aumentar continuamente a sua dívida para sustentar o crescimento. O simples facto de operar no setor da IA já não é suficiente para constituir um argumento de investimento convincente.
As previsões da Gartner apontam também para conclusões preocupantes. De acordo com as estimativas da empresa de investigação, mais de 80 % dos fornecedores de «neocloud» poderão deixar de operar como empresas independentes até 2030, caso o ritmo atual de investimento não consiga gerar retornos adequados. Trata-se de um cenário, não de um resultado predeterminado, mas que destaca a dimensão do risco. A infraestrutura poderá ser construída mais rapidamente do que o mercado disposto a pagar pela sua utilização consegue crescer até atingir uma dimensão que sustente uma rentabilidade sustentável.
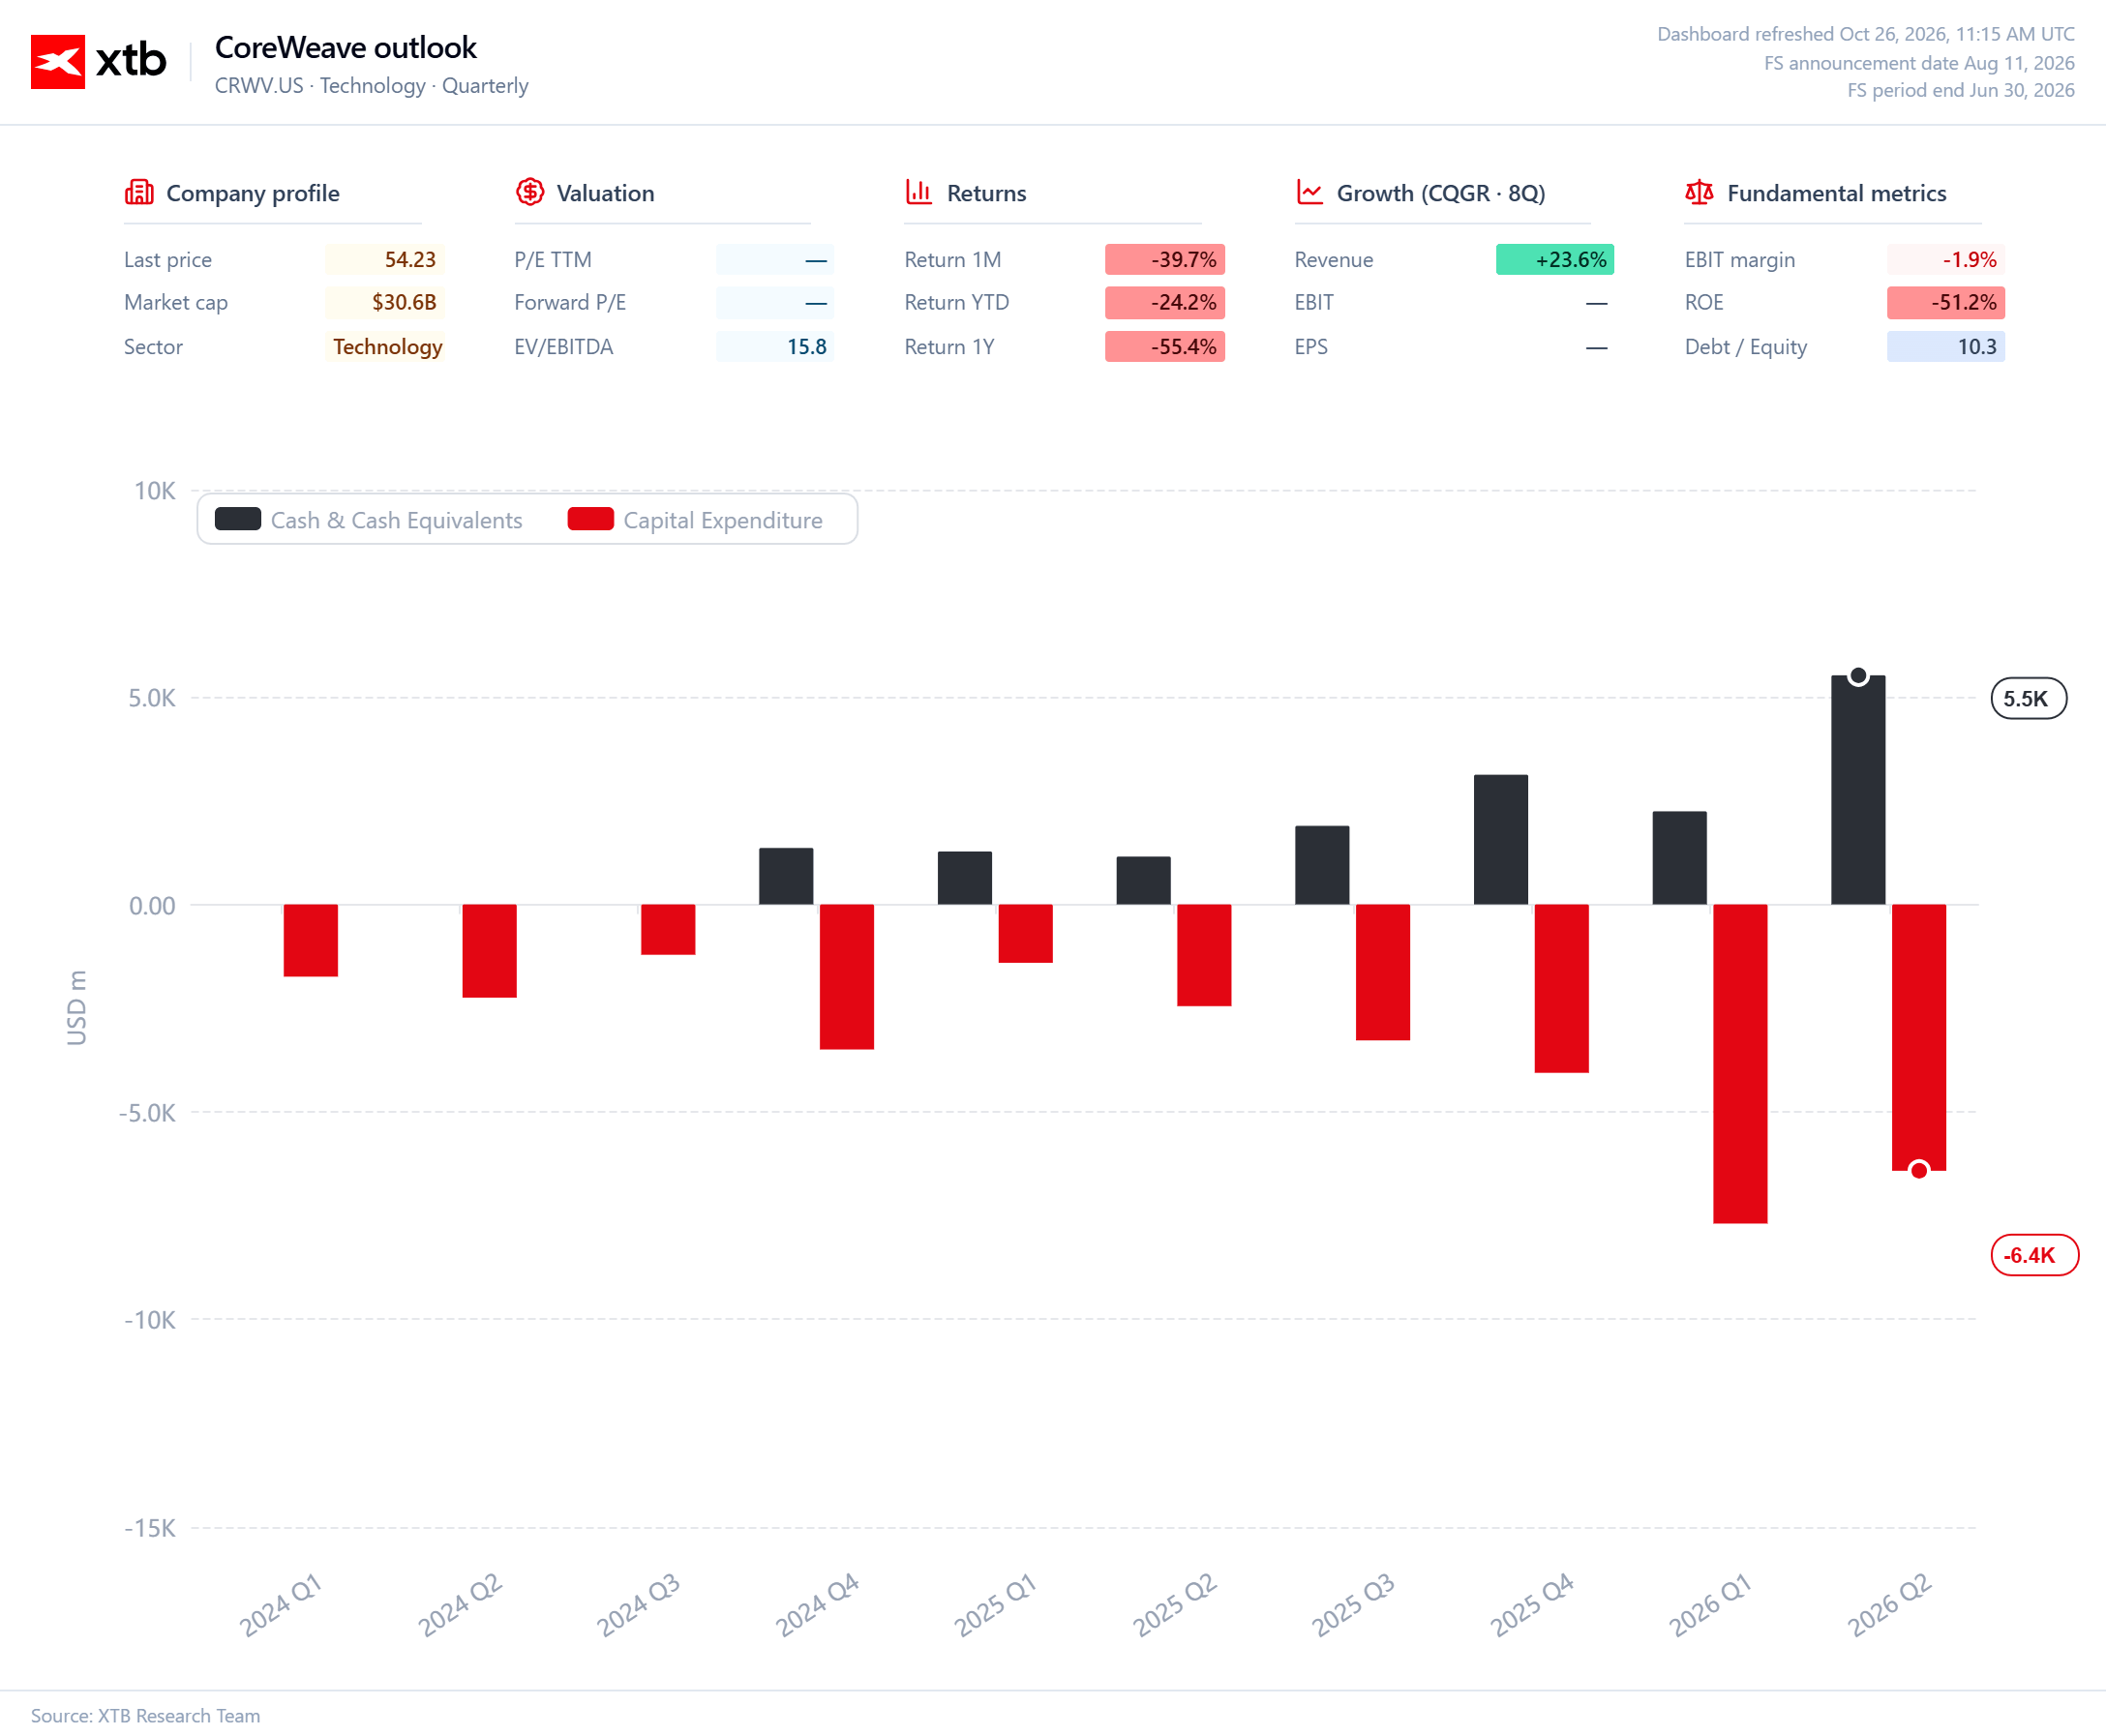
A rápida obsolescência do hardware representa outro desafio. Cada nova geração de chips oferece um melhor desempenho, o que pode tornar os investimentos anteriores menos atrativos antes mesmo de terem gerado os retornos esperados. As empresas têm, portanto, de saldar as obrigações atuais e, simultaneamente, financiar a aquisição da próxima geração de processadores. Trata-se de uma combinação particularmente difícil para as empresas que dependem do endividamento para financiar o seu crescimento.
Neste contexto, a situação das maiores plataformas tecnológicas apresenta-se de forma diferente. A Microsoft, a Alphabet e a Amazon também estão a investir somas avultadas em infraestruturas de IA, mas dispõem de fontes de receitas diversificadas provenientes da computação em nuvem, da publicidade e do software. Podem financiar parte dos seus investimentos utilizando o fluxo de caixa gerado por outros segmentos de negócio. Não estão imunes a más decisões de investimento, mas têm uma maior capacidade para absorver perdas do que as empresas que dependem quase inteiramente do aluguer de capacidade computacional.
A SpaceX procura tirar partido de uma vantagem semelhante, combinando as suas ambições em matéria de infraestruturas de IA com os seus negócios no setor espacial e da Internet. O financiamento demonstra que continua a haver capital disponível para empreendimentos que operam em grande escala. As questões fundamentais, no entanto, são: quem está a contrair o empréstimo, em que condições e quais as fontes de receita que serão utilizadas para o reembolsar. A dívida de 40 mil milhões de dólares de Musk não acarreta necessariamente o mesmo nível de risco que um empréstimo contraído por uma empresa cujo futuro depende principalmente dos preços de aluguer de GPUs e do acesso contínuo ao crédito.
Existe aqui um paradoxo óbvio. Musk alerta para as dificuldades que os seus concorrentes enfrentam, mesmo enquanto a SpaceX reforça o seu próprio compromisso com a infraestrutura de IA e terá de justificar a viabilidade económica dos seus investimentos. Uma posição financeira sólida pode facilitar a superação de um período mais desafiante, mas não garante que todos os investimentos venham a revelar-se rentáveis.
Para os investidores, a tarefa mais importante será identificar quais as empresas que possuem fundamentos suficientemente sólidos para sobreviver a um período de financiamento mais seletivo. Uma carteira de encomendas substancial e um rápido crescimento das receitas continuam a ser vantagens importantes, mas nenhuma delas substitui uma análise do fluxo de caixa, dos níveis de endividamento e dos custos operacionais das infraestruturas. Algumas empresas poderão falhar, outras poderão ser adquiridas e os intervenientes mais fortes poderão aproveitar a consolidação do setor para adquirir ativos atrativos.
O aviso de Musk, portanto, não sinaliza necessariamente o fim do boom da IA. Pode, no entanto, anunciar uma mudança na sua natureza. A primeira fase recompensou principalmente as empresas que conseguiam angariar capital rapidamente, adquirir processadores e colocar novos centros de dados em funcionamento. A próxima fase poderá pertencer às empresas que consigam demonstrar que sabem como gerar lucros a partir dessa infraestrutura sem aumentar continuamente a sua dívida.
Na corrida à IA, construir mais já não é suficiente. As empresas têm também de demonstrar que os milhares de milhões que investem proporcionarão um retorno adequado.

Galp tem lucros recorde, mas ações caem 8%

Ações da Navigator: recuperação à vista ou mais pressão sobre os lucros?
Galp: margens de refinação podem impulsionar os resultados


Ações mais compradas esta semana: 23/10/2026
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.