


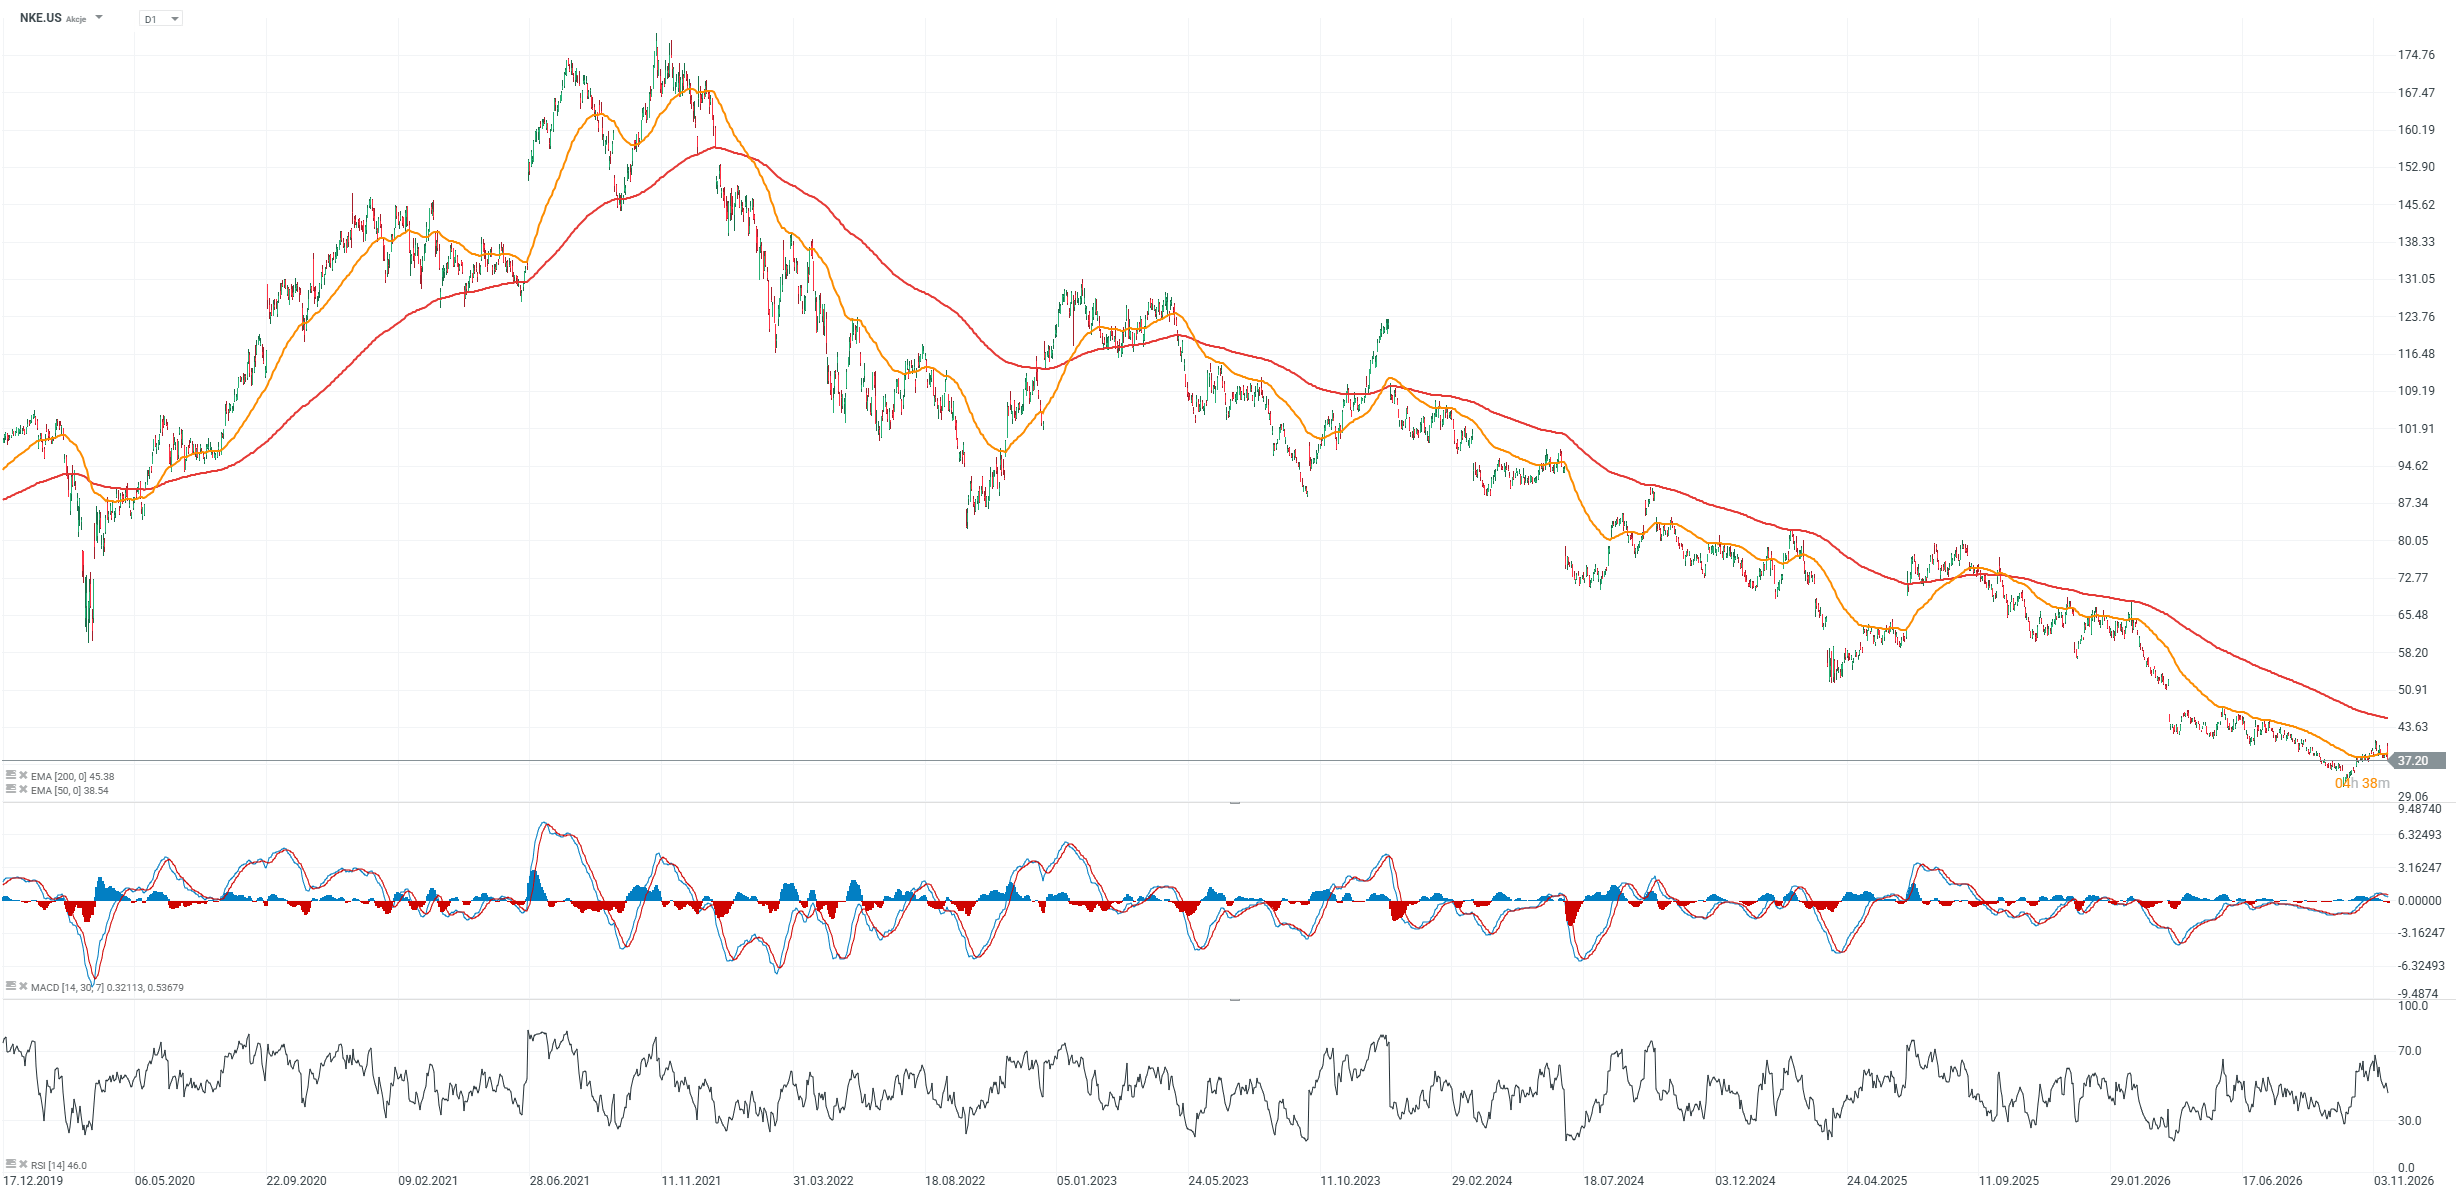
As ações das principais empresas que divulgaram os resultados trimestrais e as receitas antes da abertura do mercado norte-americano estão a apresentar um desempenho misto na segunda metade do período de negociação. As ações da Nike registam uma descida de 2% e caíram mais de 10% em relação aos máximos intradiários próximos dos 42 dólares, apesar das previsões de recuperação dos negócios da empresa, anulando completamente a recuperação anterior. A Home Depot também está a ser negociada em baixa, enquanto a Disney perdeu quase todos os seus ganhos iniciais. O que é que as empresas divulgaram?
Disney: Resultados sólidos impulsionados pelo streaming e pelos parques temáticos
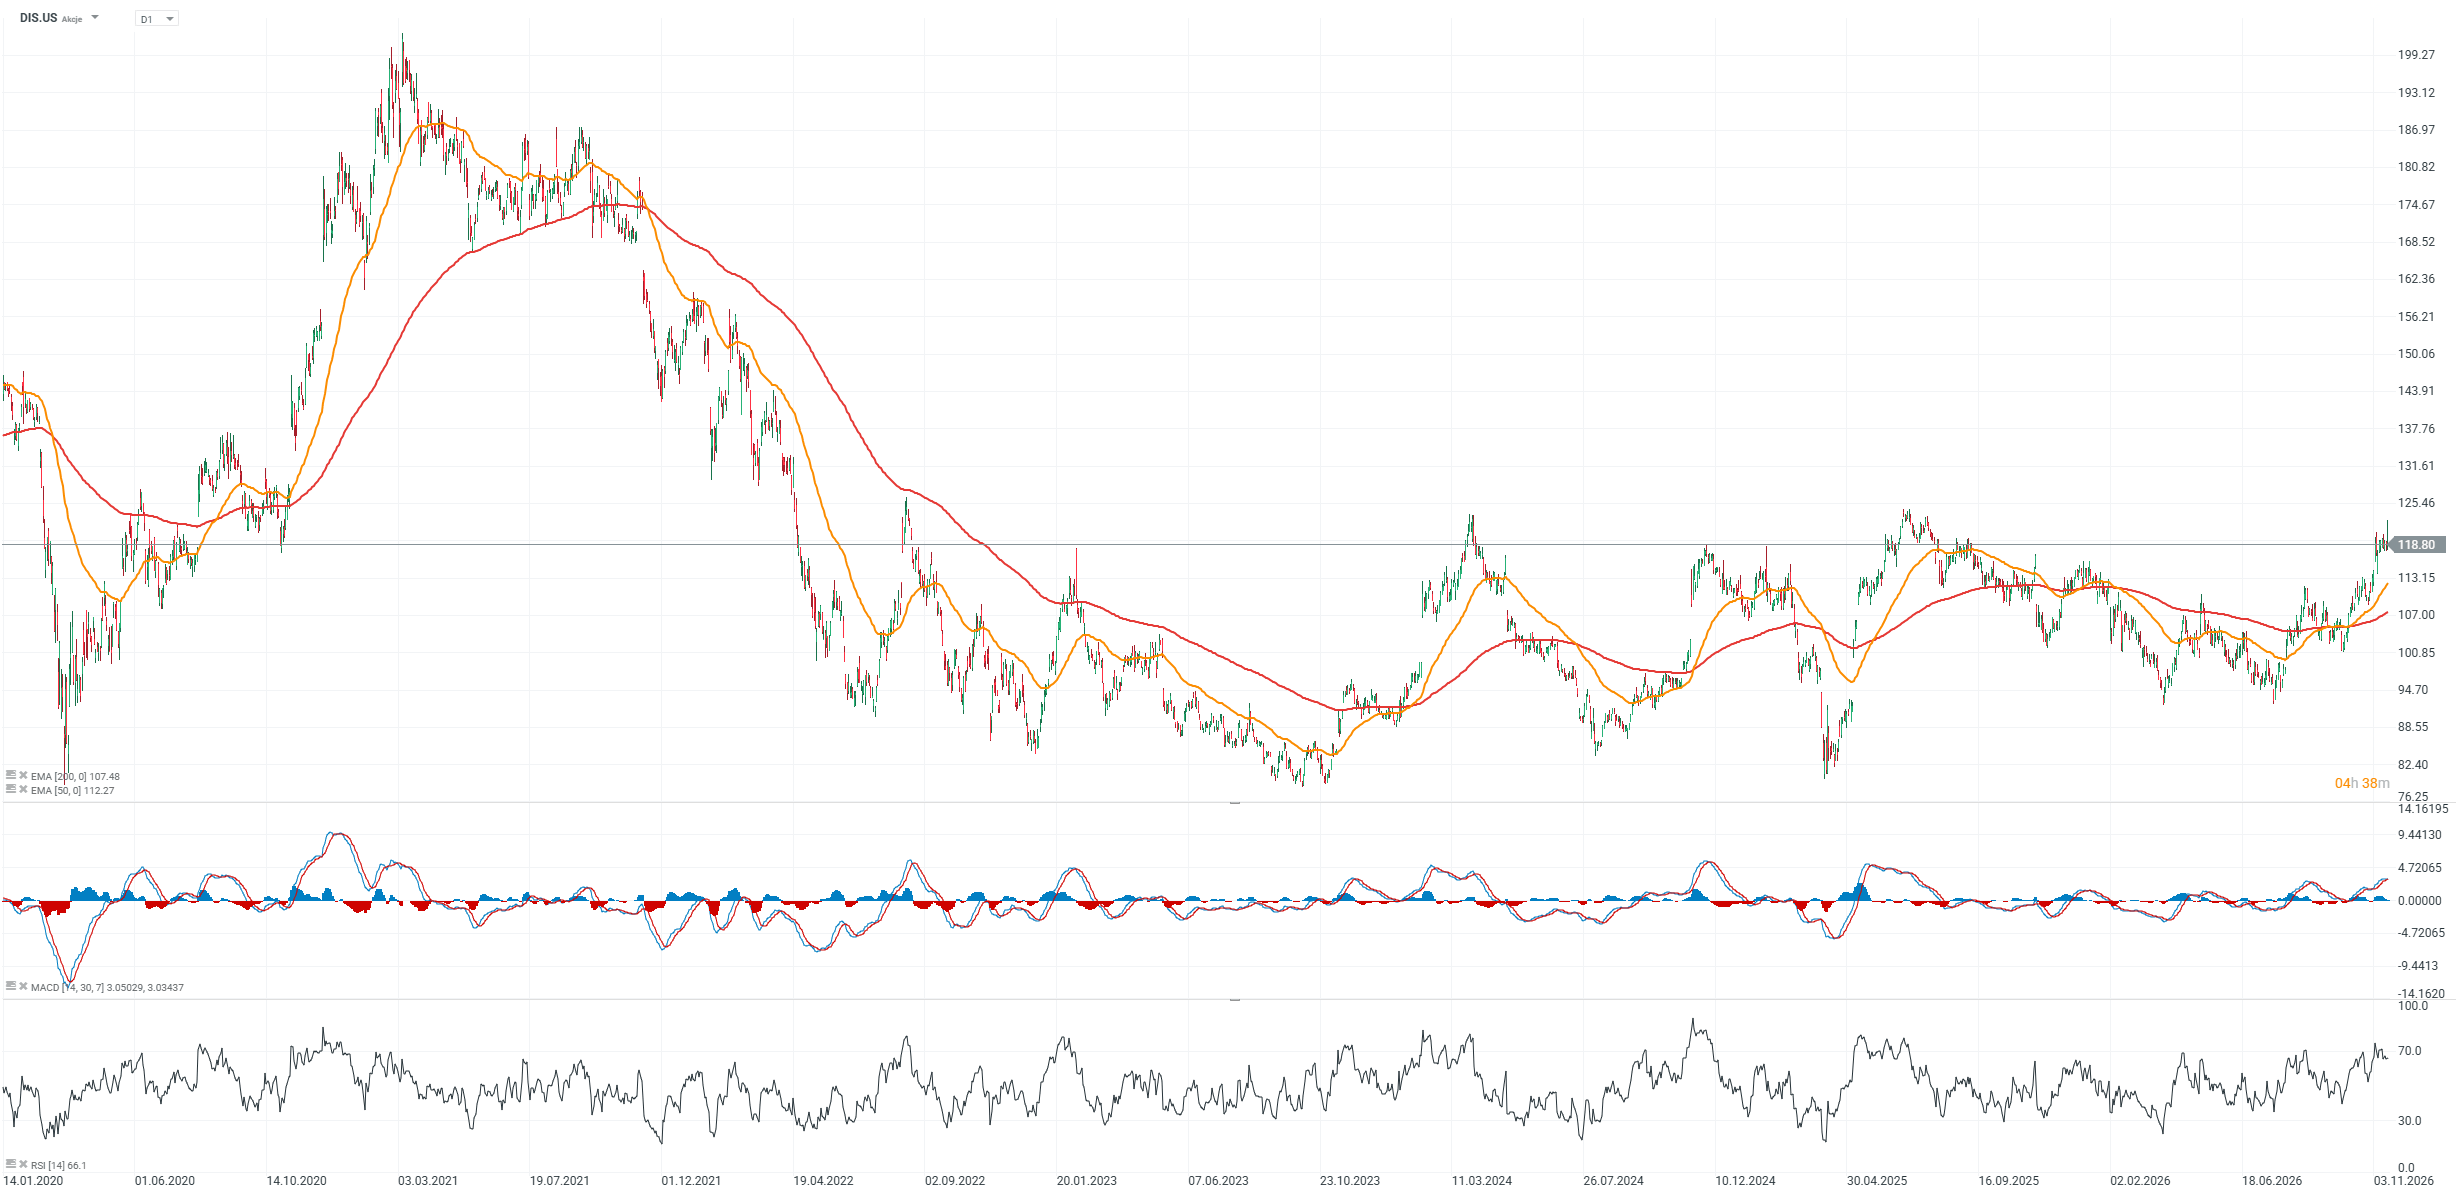
A Disney encerrou o exercício fiscal de 2026 com resultados que excederam significativamente as expectativas de Wall Street. A receita do quarto trimestre aumentou 16% em relação ao ano anterior, para 25,95 mil milhões de dólares, enquanto o lucro por ação ajustado atingiu 1,77 dólares, o que representa um aumento anual de 59%. O segmento «Experiências» aumentou o resultado operacional em 20%, para 2,25 mil milhões de dólares, enquanto o resultado operacional no segmento «Desporto» subiu 53%, para 1,39 mil milhões de dólares. A rentabilidade do streaming está também a tornar-se cada vez mais importante, com o resultado operacional do SVOD a subir para 824 milhões de dólares, face aos 402 milhões de dólares do ano anterior. No entanto, o impacto favorável de uma 53.ª semana adicional deve ser tido em conta ao avaliar as taxas de crescimento comunicadas.
A empresa reafirmou as suas perspetivas de um crescimento de dois dígitos do EPS ajustado no exercício fiscal de 2027, a par de um crescimento de aproximadamente 8% no resultado operacional por segmento, após excluir o impacto da semana adicional. A Disney planeia aumentar as despesas com conteúdos em 9%, para 26 mil milhões de dólares, alocando mais recursos aos direitos de transmissão desportiva e às produções internacionais, entre outras áreas. Prevê-se que as despesas de capital atinjam aproximadamente 9 mil milhões de dólares, enquanto o fluxo de caixa livre está projetado em cerca de 11 mil milhões de dólares. A administração tem também como meta uma poupança de custos de 3 mil milhões de dólares até ao exercício fiscal de 2029. Para os investidores, a questão fundamental continua a ser se a Disney conseguirá continuar a melhorar a rentabilidade do streaming, ao mesmo tempo que aumenta as despesas com conteúdos e expande as suas operações de parques temáticos.
Disney – Resultados financeiros do 4.º trimestre de 2026
- O resultado por ação ajustado situou-se nos 1,77 dólares, contra as expectativas de 1,66 dólares, enquanto a receita atingiu 25,95 mil milhões de dólares, superando a estimativa consensual de 25,18 mil milhões de dólares.
- Segmento de entretenimento: Receita de 11,89 mil milhões de dólares contra as expectativas de 11,48 mil milhões de dólares; resultado operacional de 1,33 mil milhões de dólares, em linha com as estimativas.
- Segmento de Experiências: Receitas de 10,11 mil milhões de dólares, contra as expectativas de 9,89 mil milhões de dólares; resultado operacional de 2,25 mil milhões de dólares, contra o consenso de 2,21 mil milhões de dólares.
- Segmento de Desporto: Receitas de 4,61 mil milhões de dólares, contra as expectativas de 4,45 mil milhões de dólares; resultado operacional de 1,39 mil milhões de dólares, contra o consenso de 1,38 mil milhões de dólares.
- O resultado operacional total dos segmentos atingiu 4,97 mil milhões de dólares, em comparação com as expectativas de 4,88 mil milhões de dólares. Para o exercício fiscal de 2027, a Disney prevê um crescimento de dois dígitos do resultado por ação ajustado (EPS), um crescimento de aproximadamente 8% no resultado operacional dos segmentos (excluindo o impacto da 53.ª semana), cerca de 9 mil milhões de dólares em despesas de capital e aproximadamente 11 mil milhões de dólares em fluxo de caixa livre (FCF).
- No primeiro trimestre do exercício fiscal de 2027, a Disney prevê um resultado operacional total do segmento de aproximadamente 5,4 mil milhões de dólares.
- A empresa anunciou um dividendo de 2 dólares por ação, a ser pago em duas prestações de 1 dólar cada.
Gráfico da DIS.US (período de tempo D1)
Fonte: XTB
Nike: A empresa prepara-se para uma recuperação do negócio ao longo de vários anos
A Nike revelou a sua nova estratégia «Full Stride Ahead» no seu Dia do Investidor, com o objetivo de restabelecer um crescimento sustentável das receitas e da rentabilidade. No entanto, as perspetivas a curto prazo continuam a ser desafiantes: a empresa prevê que as receitas diminuam cerca de 7 a 9 % no exercício fiscal de 2027 (junho de 2026 a maio de 2027), com o resultado por ação ajustado a situar-se entre 1,15 e 1,35 dólares. A margem operacional está projetada em apenas 6 %, enquanto os exercícios fiscais de 2027 e 2028 se centrarão no investimento e na reestruturação do modelo de negócio. A Nike prevê que a queda das suas receitas se modere gradualmente em 2028, seguida de um regresso a um crescimento em linha com o mercado no exercício fiscal de 2030 (junho de 2029 a maio de 2030).
Até 2030, a Nike pretende aumentar a receita anual em aproximadamente 5 mil milhões de dólares em comparação com os níveis atuais, melhorar a sua margem operacional para 12–14% e atingir um EPS ajustado de 3,00–3,50 dólares. Prevê-se que cerca de 4 mil milhões de dólares de receita adicional provenham da divisão Performance Sports, nomeadamente das áreas de corrida, treino, futebol, basquetebol e atividades ao ar livre. A empresa planeia também distribuir aproximadamente 12 mil milhões de dólares em dividendos aos acionistas até 2030. Para os investidores, a questão fundamental é saber se a Nike conseguirá restaurar a força das suas marcas Jordan e Converse e melhorar o desempenho na China sem exercer mais pressão sobre as margens.
- Prevê-se que a receita registe uma queda de 7 a 9% em termos homólogos no exercício fiscal de 2027, com a contração a moderar-se no exercício fiscal de 2029 (junho de 2028 a maio de 2029).
- O lucro por ação (EPS) ajustado para o exercício fiscal de 2027 (junho de 2026 a maio de 2027) deverá atingir 1,15–1,35 dólares, em linha com as orientações anteriores. Até ao exercício fiscal de 2031 (junho de 2030 a maio de 2031), a Nike tem como meta um EPS de 3,00 a 3,50 dólares, quase o triplo do nível atualmente projetado.
- Os exercícios fiscais de 2027–2028 constituirão um período de investimento intensivo com o objetivo de devolver a Nike a uma trajetória de crescimento sustentável.
- Até ao exercício fiscal de 2031, a empresa pretende gerar aproximadamente 5 mil milhões de dólares em receitas anuais adicionais e distribuir um montante acumulado de 12 mil milhões de dólares aos acionistas através de dividendos.
Gráfico da NKE.US (período de 1 dia)
Fonte: XTB
Home Depot: Resultados superam as expectativas, mas a procura mantém-se moderada
A Home Depot aumentou a sua receita no terceiro trimestre de 2026 em 4,9% em relação ao ano anterior, para 43,4 mil milhões de dólares, enquanto o lucro por ação ajustado subiu 3,2%, para 3,86 dólares. As vendas comparáveis registaram um aumento de 2,2%, superando as expectativas dos analistas. No entanto, as transações comparáveis dos clientes diminuíram 0,5%, enquanto o valor médio das transações aumentou 3%. Isto sugere que o crescimento das vendas foi impulsionado mais pelo aumento do valor gasto por transação do que pelo aumento do tráfego de clientes. Os números apontam para uma estabilização gradual da procura, mas ainda não confirmam uma forte recuperação no mercado de remodelação de habitações nos EUA.
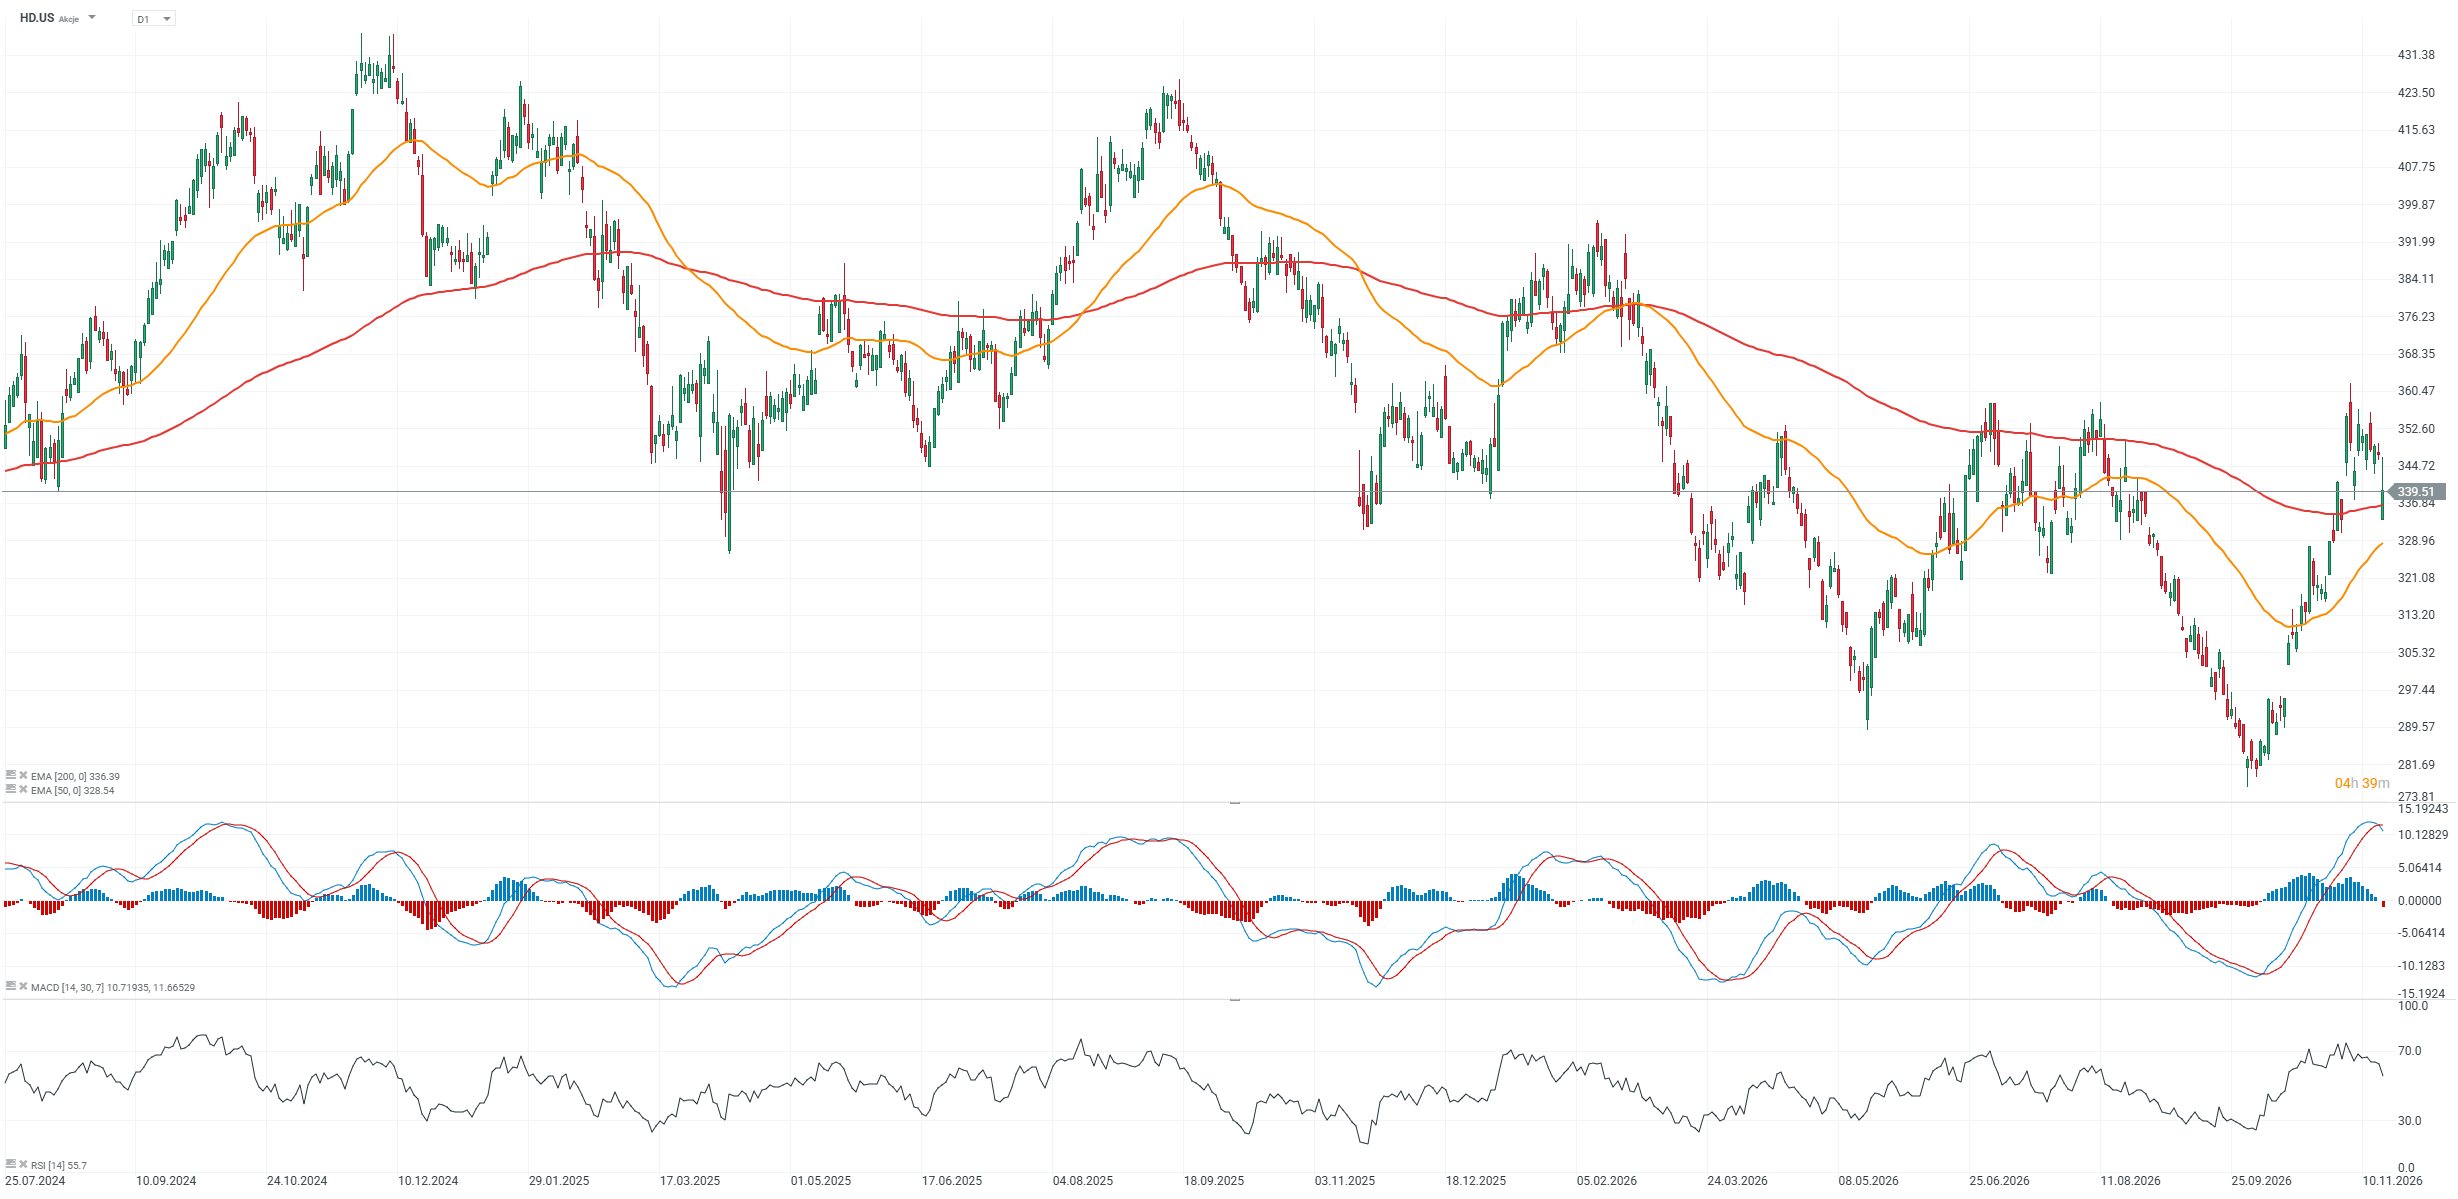
A empresa elevou a sua previsão de crescimento das receitas para o ano fiscal de 2026 para cerca de 4,5%, ao mesmo tempo que prevê um crescimento das vendas comparáveis de 1,4%. Espera-se que a margem operacional ajustada atinja cerca de 12,8%, enquanto o EPS ajustado deverá aumentar 2% em relação ao ano anterior. Os investidores estão também a centrar-se nas mudanças na gestão, com Richard McPhail a assumir o cargo de CEO. Apesar de os resultados terem excedido as expectativas do consenso, as ações da Home Depot caíram cerca de 3% após a divulgação dos resultados, sugerindo que os investidores continuam preocupados com o potencial de crescimento limitado, num contexto de custos de financiamento elevados e de atividade moderada no setor da renovação de habitações.
- O EPS ajustado situou-se nos 3,86 dólares, contra as expectativas de 3,85 dólares, enquanto a receita atingiu 43,4 mil milhões de dólares, superando a estimativa de consenso de 42,83 mil milhões de dólares.
- As vendas comparáveis aumentaram 2,2%, em comparação com as expectativas de 1,71%. As vendas comparáveis nos EUA também aumentaram 2,2%, superando a previsão de 1,52%.
- Os stocks de mercadorias atingiram 27,6 mil milhões de dólares, em comparação com as expectativas de 26,87 mil milhões de dólares.
- A empresa prevê um crescimento da receita anual de aproximadamente 4,5%, em comparação com a sua orientação anterior de 2,5–4,5%. Espera-se que as vendas comparáveis aumentem cerca de 1,4%, face à previsão anterior de 0–2%.
Gráfico da HD.US (período de 1 dia)
 Fonte: XTB

Antevisão Sonae: o que esperar dos resultados?

Abertura de Wall Street: Nvidia e petróleo agitam os mercados


Antevisão Mota-Engil: o que esperar dos resultados?

Antevisão da Nvidia: Resultados sólidos, futuro incerto
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.