


As ações da Nvidia caíram cerca de 30 % em relação ao seu pico recente, o que torna esta a maior onda de vendas desde o início da primavera de 2025, altura em que as preocupações com uma potencial guerra comercial dos EUA com a China e a Europa fizeram com que as ações caíssem mais de 40 % em relação aos seus máximos históricos da época. Os principais fatores por trás desta última queda são as preocupações em torno dos negócios da Nvidia relacionados com a China e relatos recentes sobre uma potencial relação pessoal entre o CEO e cofundador Jensen Huang e um alegado agente dos serviços secretos chineses. Estes relatos poderão continuar a pesar sobre o sentimento em relação às ações, embora o seu impacto final nos negócios subjacentes da Nvidia possa revelar-se limitado.
É também difícil ignorar a impressão de que, caso tais relatos tivessem surgido durante um período mais favorável para o setor tecnológico, poderiam ter sido em grande parte ignorados pelo mercado. A magnitude da reação atual e a incerteza em torno da Nvidia, que resultaram numa forte onda de vendas e num desempenho significativamente inferior em relação ao setor tecnológico em geral, parecem estar mais relacionadas com a psicologia do mercado e com as preocupações sobre se a empresa conseguirá preservar a sua posição competitiva dominante.
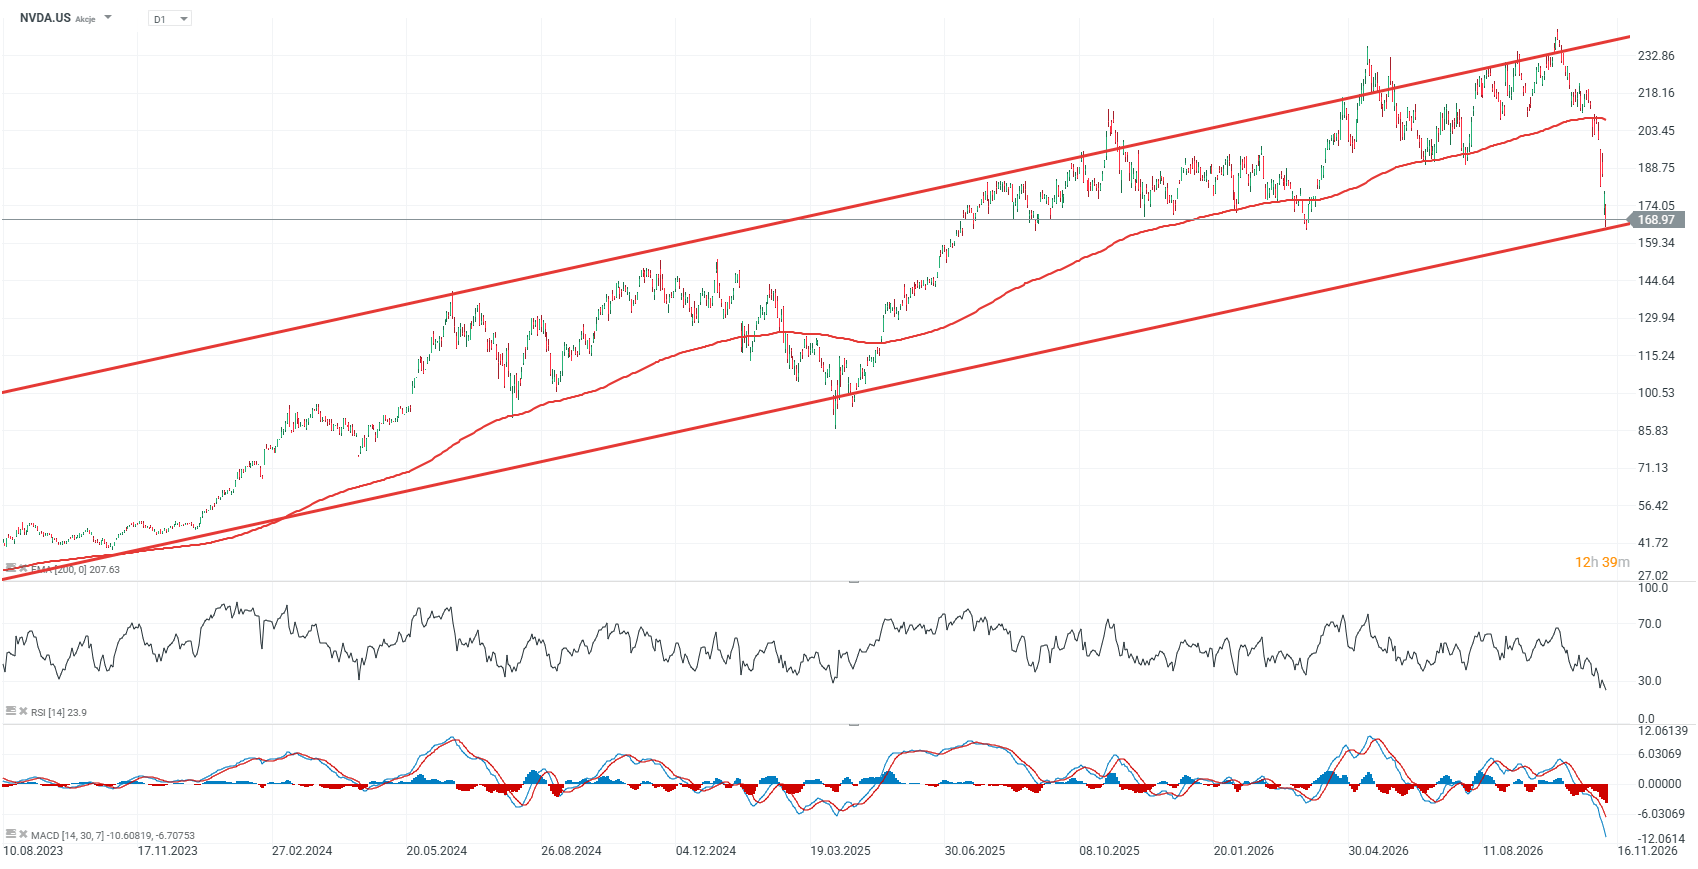
Ações da NVDA.US (horizonte temporal D1)
Desde 2023, as ações da Nvidia registaram apenas duas quedas de magnitude semelhante. A primeira ocorreu no verão de 2024 e ascendeu a cerca de 30%, após o que as ações registaram uma recuperação muito forte. A segunda e maior correção teve lugar entre janeiro e abril de 2025, quando as ações caíram quase 44% em relação aos máximos registados no início do ano. Na altura, a Nvidia foi negociada até 31% abaixo da sua média móvel exponencial de 200 dias, ou EMA200 (linha vermelha), mas permaneceu numa tendência descendente sustentada apenas por um breve período.
A queda atual em relação ao pico ultrapassa agora os 30%, enquanto as ações caíram cerca de 20% abaixo da EMA de 200 dias. De uma perspetiva técnica, a questão fundamental é se as ações conseguirão recuperar a zona dos 190 USD, que já gerou reações de preço importantes no passado, e, eventualmente, voltar a situar-se acima dos 200 USD, onde a EMA200 se encontra atualmente. Do lado negativo, a zona dos 150 USD poderá funcionar como uma importante zona de suporte, correspondendo, em termos gerais, aos máximos locais observados por volta da viragem de 2024 e 2025.
A valorização da Nvidia caiu para cerca de 13,5 vezes os lucros esperados para os próximos 12 meses, em comparação com uma média de aproximadamente 19 vezes para as empresas do Nasdaq 100. Isto aponta para um desconto substancial, dada a qualidade do negócio da Nvidia e o ritmo ainda muito elevado de crescimento das receitas e dos lucros. Se os mercados de GPUs e de infraestruturas de IA se mantiverem longe de um excesso de oferta, as ações da Nvidia poderão ainda ter potencial para um forte regresso a uma tendência ascendente a longo prazo.
Fonte: XTB
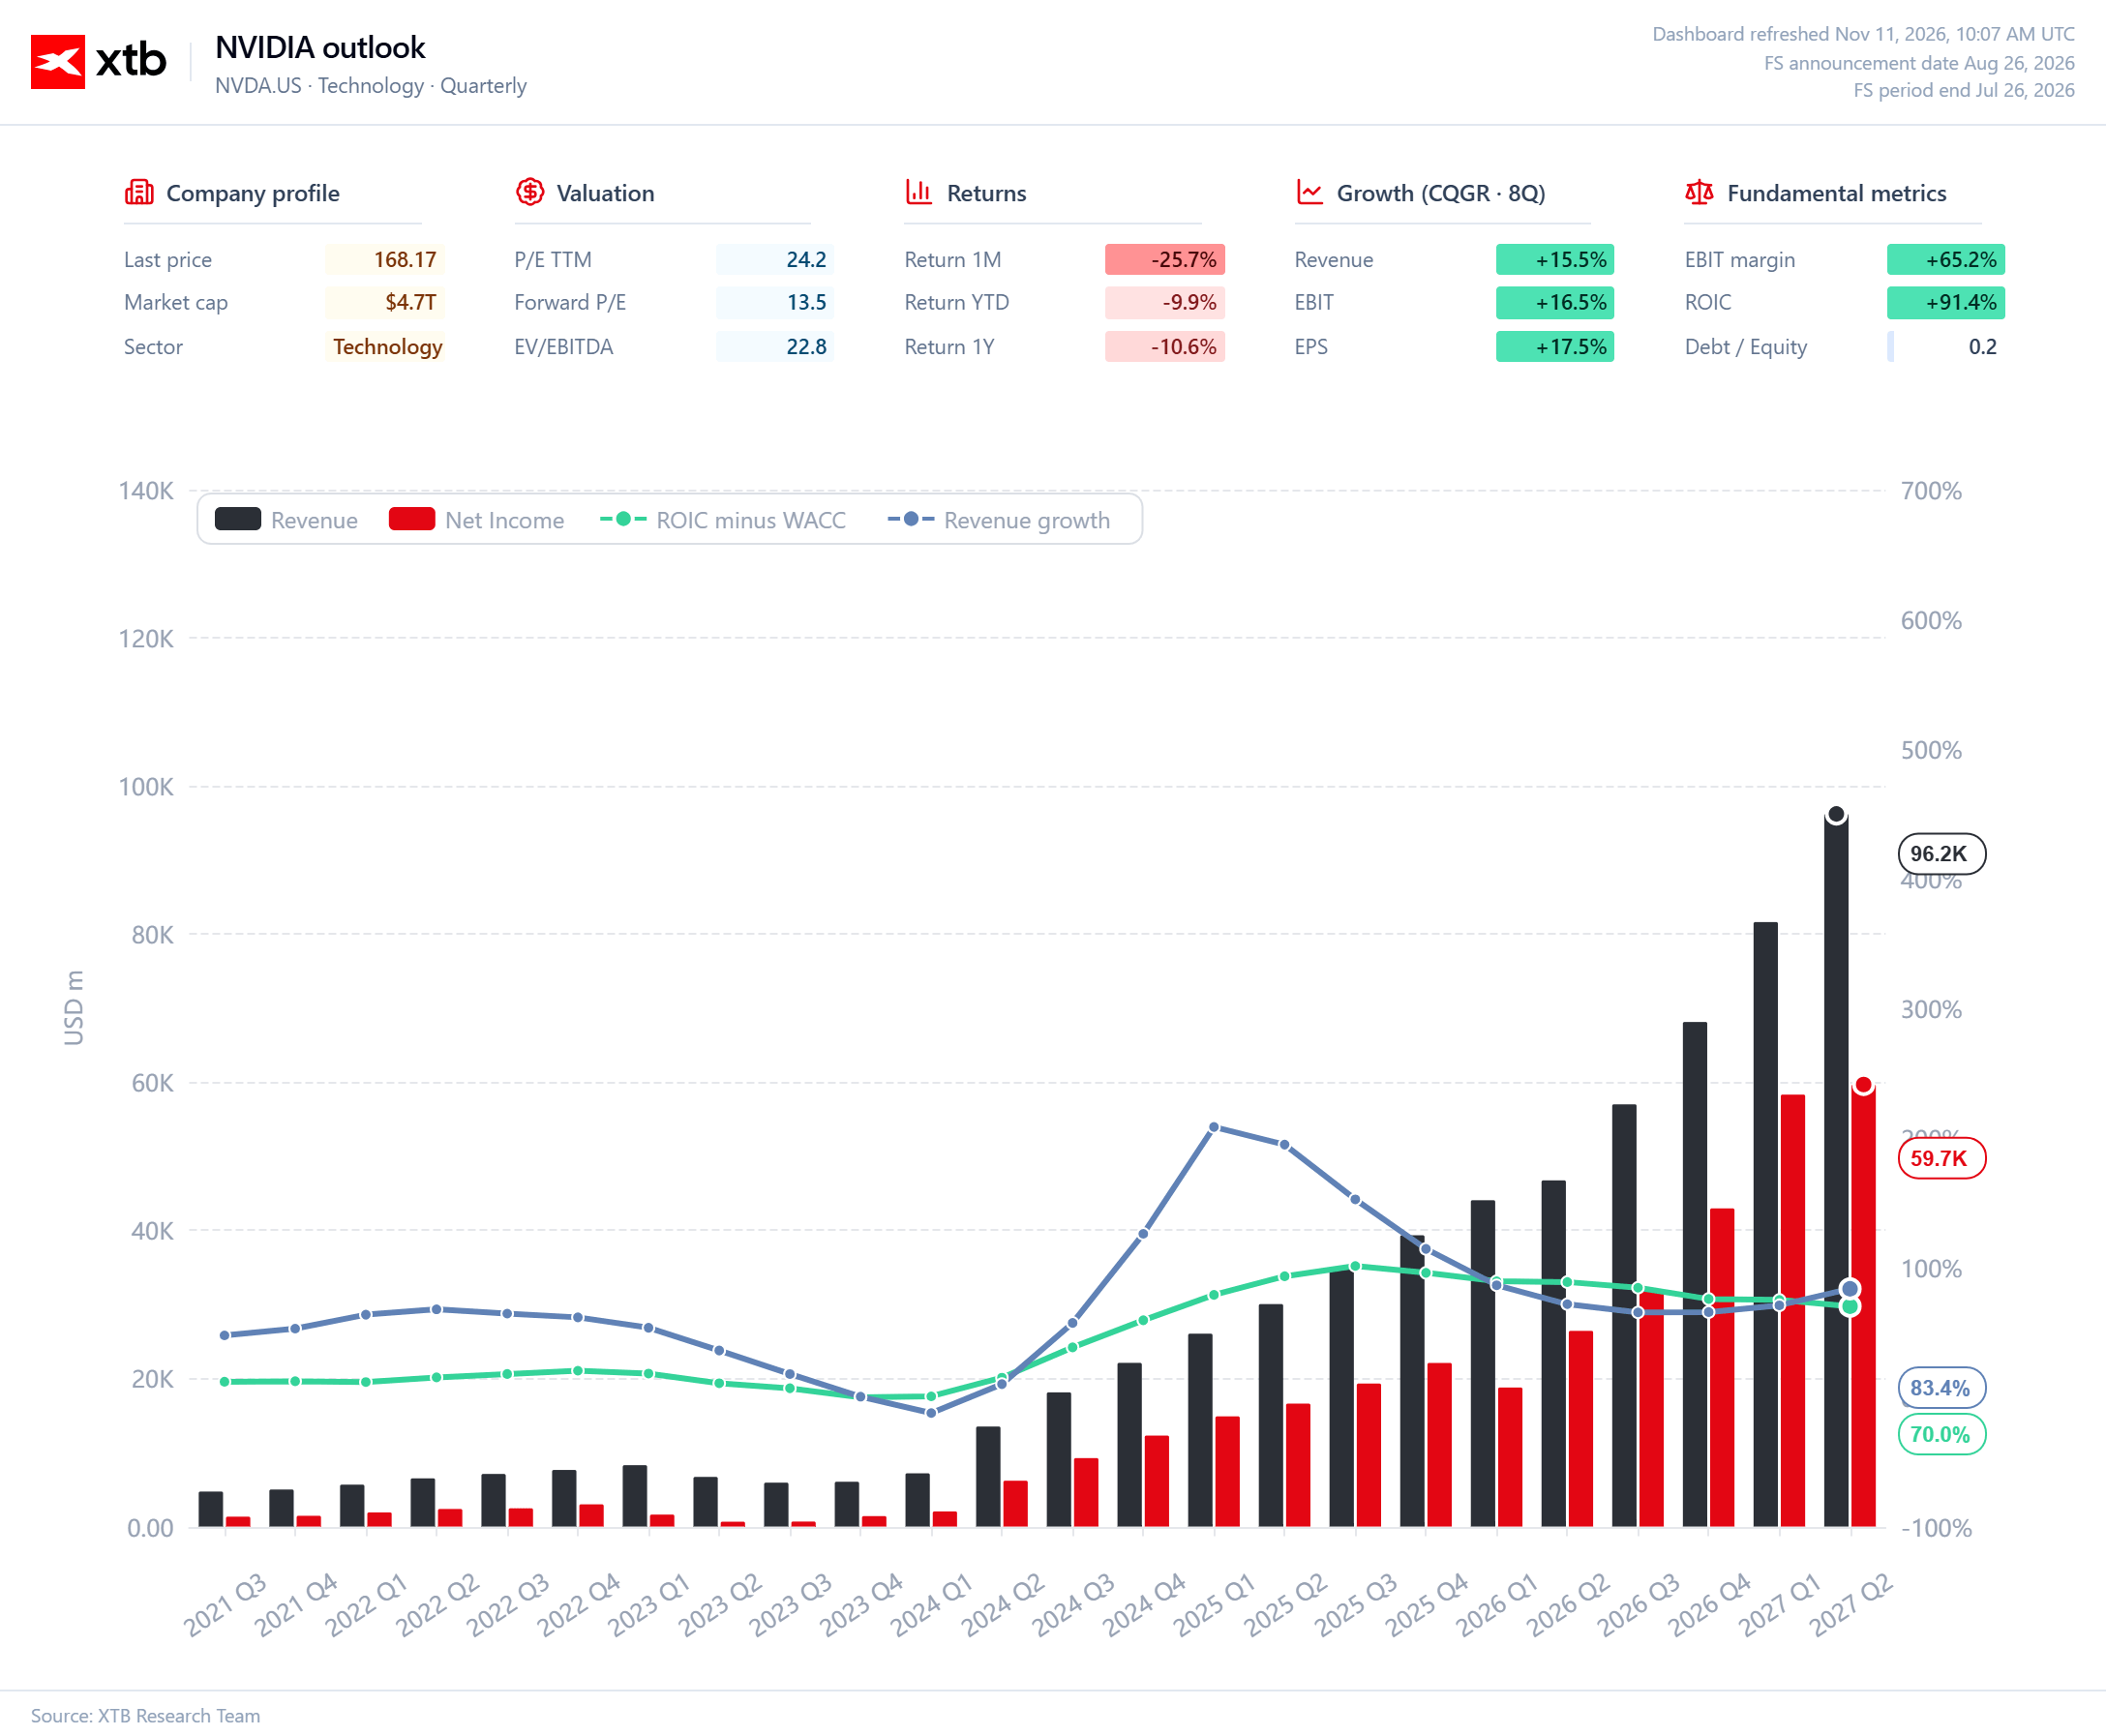
Receitas, resultado líquido e margem em relação ao custo de capital
O terceiro gráfico ilustra da melhor forma a dimensão da transformação da Nvidia, de fabricante de chips gráficos numa das empresas tecnológicas mais rentáveis do mundo. A receita trimestral aumentou de apenas alguns mil milhões de dólares em 2021 para um valor projetado de cerca de 96 mil milhões de dólares no segundo trimestre de 2027, enquanto o resultado líquido poderá aproximar-se dos 60 mil milhões de dólares. Mais importante ainda, os lucros estão a crescer mais rapidamente do que a receita, o que destaca a extraordinária alavancagem operacional gerada pelas elevadas margens da plataforma de IA da Nvidia e a enorme escala do seu negócio de centros de dados. Ao mesmo tempo, o chamado «spread do EVA», definido aqui como a diferença entre o retorno sobre o capital investido (ROIC) e o custo médio ponderado do capital (WACC), mantém-se próximo dos 70 pontos percentuais, indicando que a Nvidia continua a criar um valor económico substancial a partir de cada dólar adicional reinvestido no negócio.
Este indicador é fundamentalmente mais importante do que o mero crescimento das receitas: o crescimento só cria valor para os acionistas quando o retorno gerado pelo investimento incremental se mantém acima do custo de capital. O crescimento das receitas está claramente a normalizar-se em comparação com a expansão explosiva observada em 2024–2025, mas, de acordo com as previsões apresentadas, continua a ser excepcionalmente elevado, situando-se acima dos 80%. O principal risco não é, portanto, a falta de crescimento, mas sim a possibilidade de uma compressão gradual das margens e do ROIC, à medida que a concorrência da AMD e dos ASICs personalizados aumenta, os hiperescaladores ganham maior poder de negociação e o custo de desenvolvimento de sucessivas gerações de plataformas sobe. Os fundamentos da Nvidia continuam excepcionalmente sólidos, mas, a esta escala, os retornos futuros para os acionistas dependerão cada vez mais da capacidade da empresa de manter a sua vantagem competitiva, em vez de dependerem simplesmente do crescimento rápido e contínuo no mercado da IA.
Balanço, ROIC e avaliação
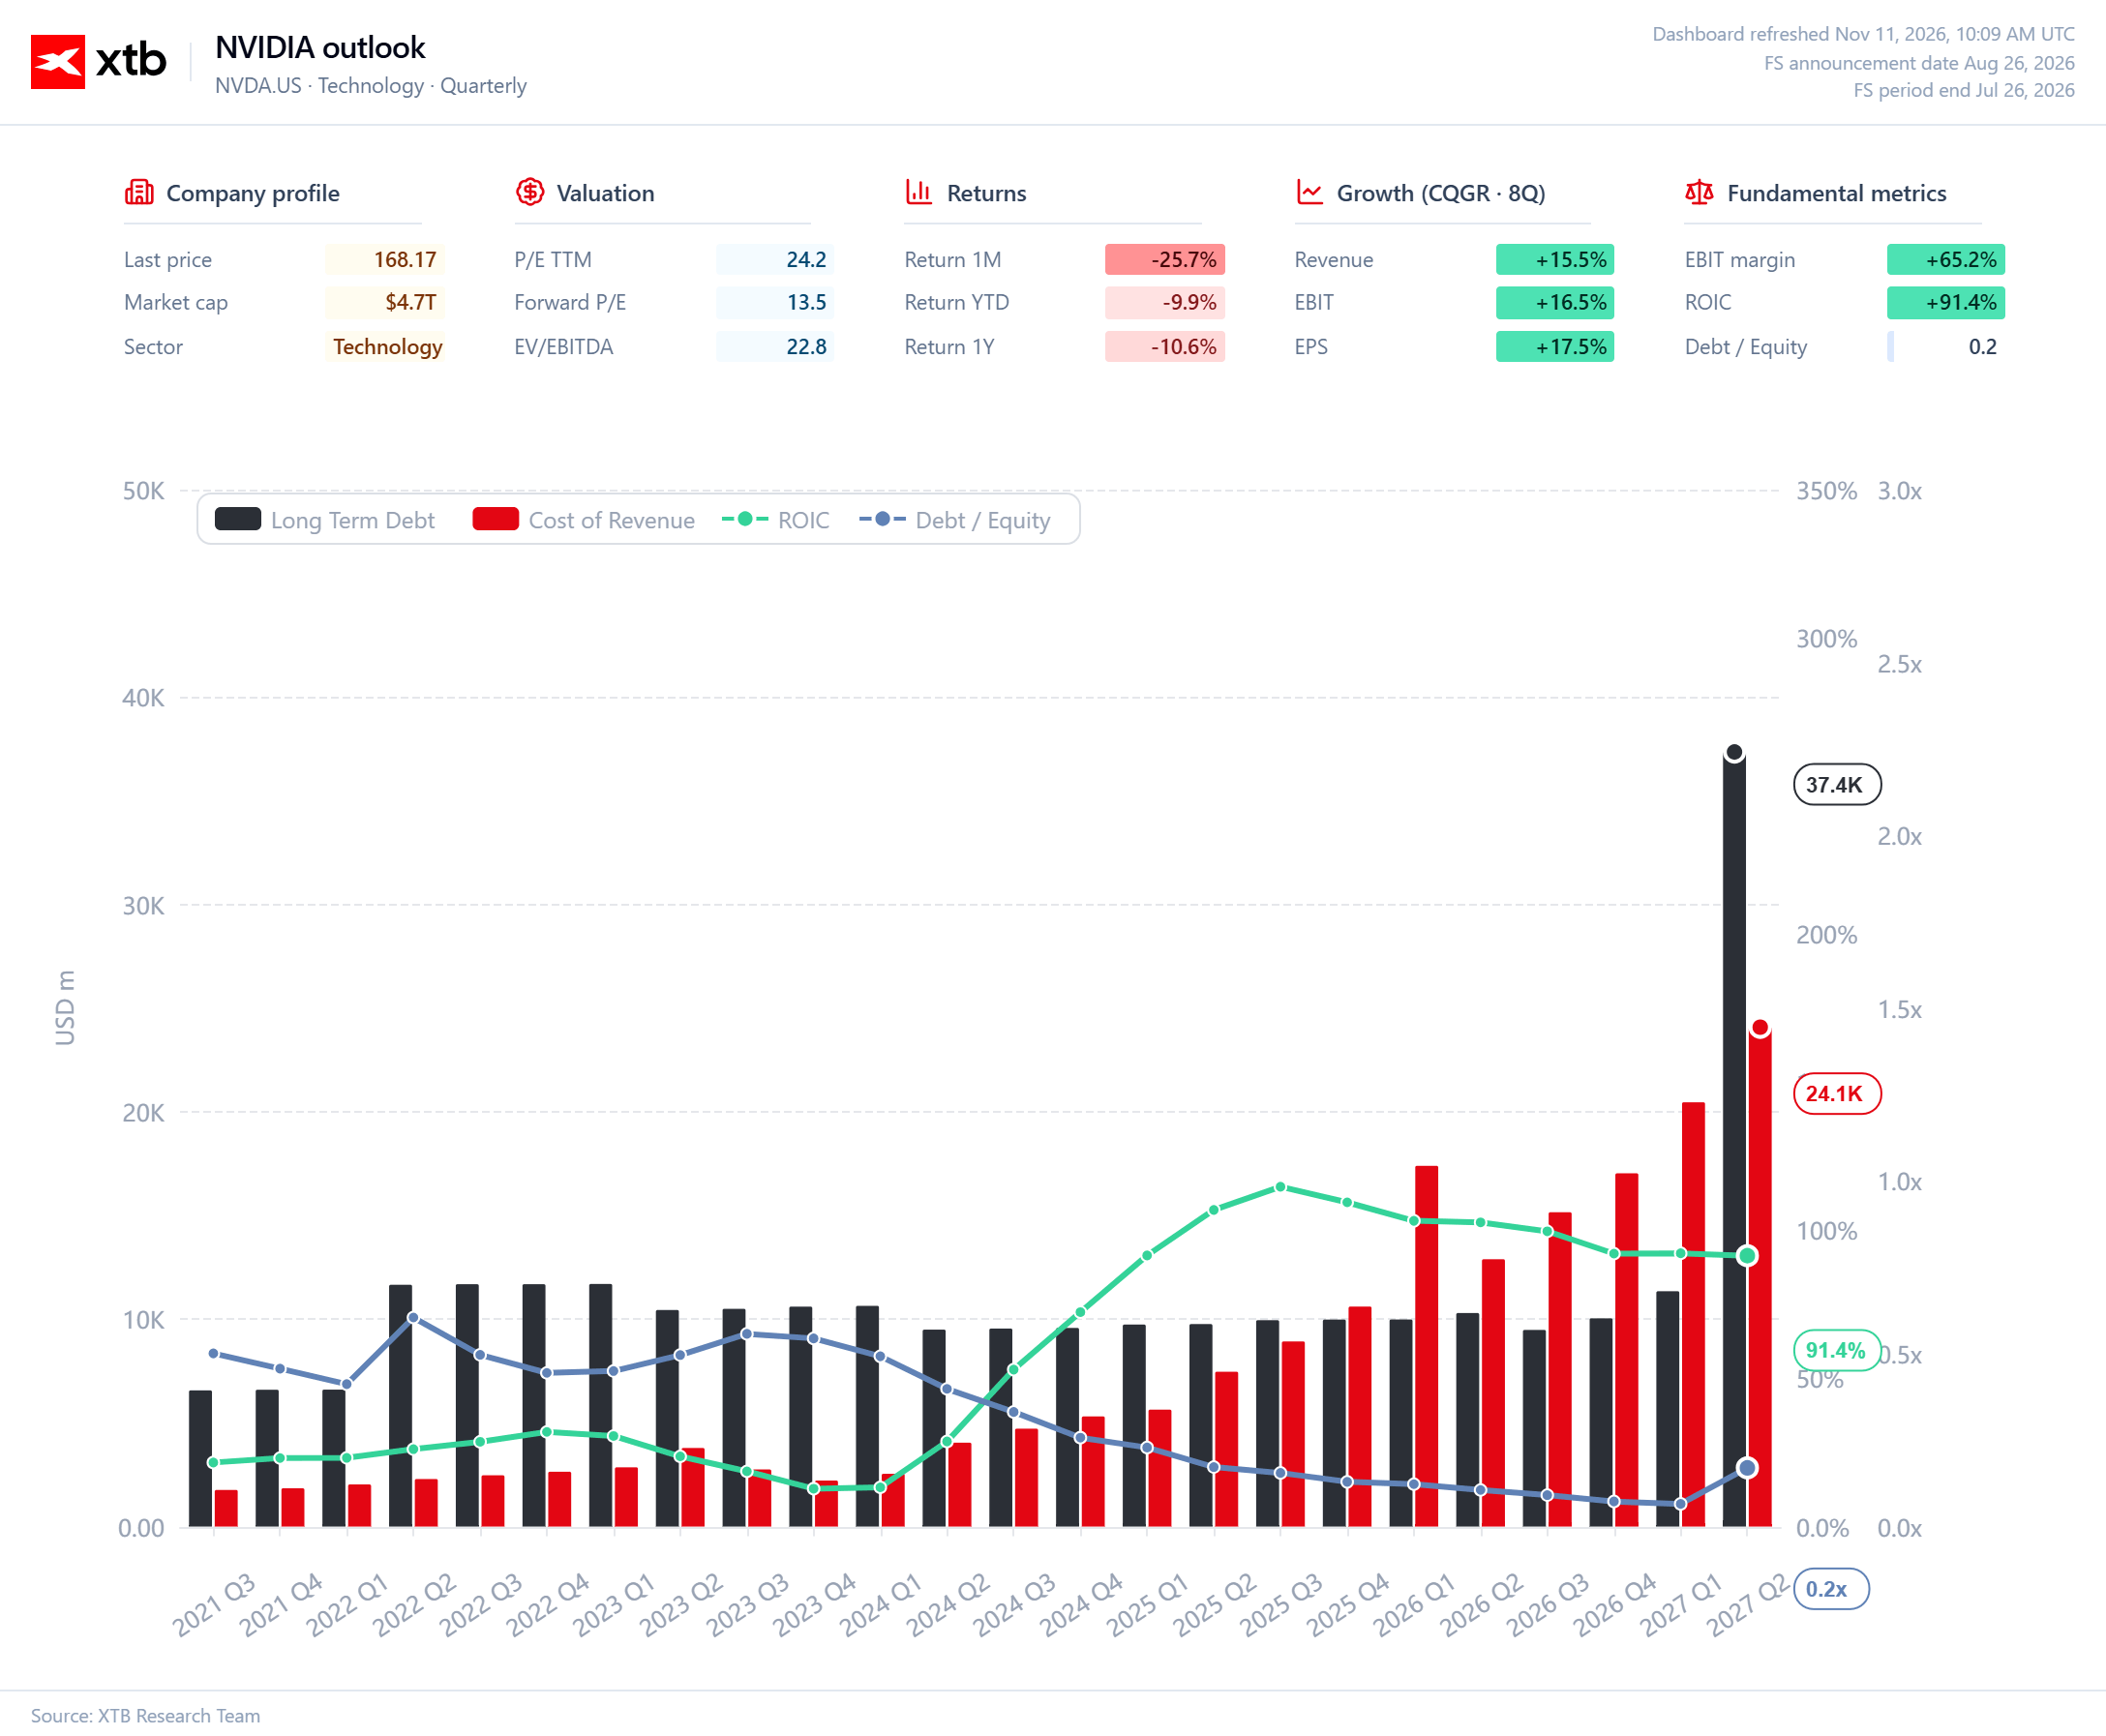
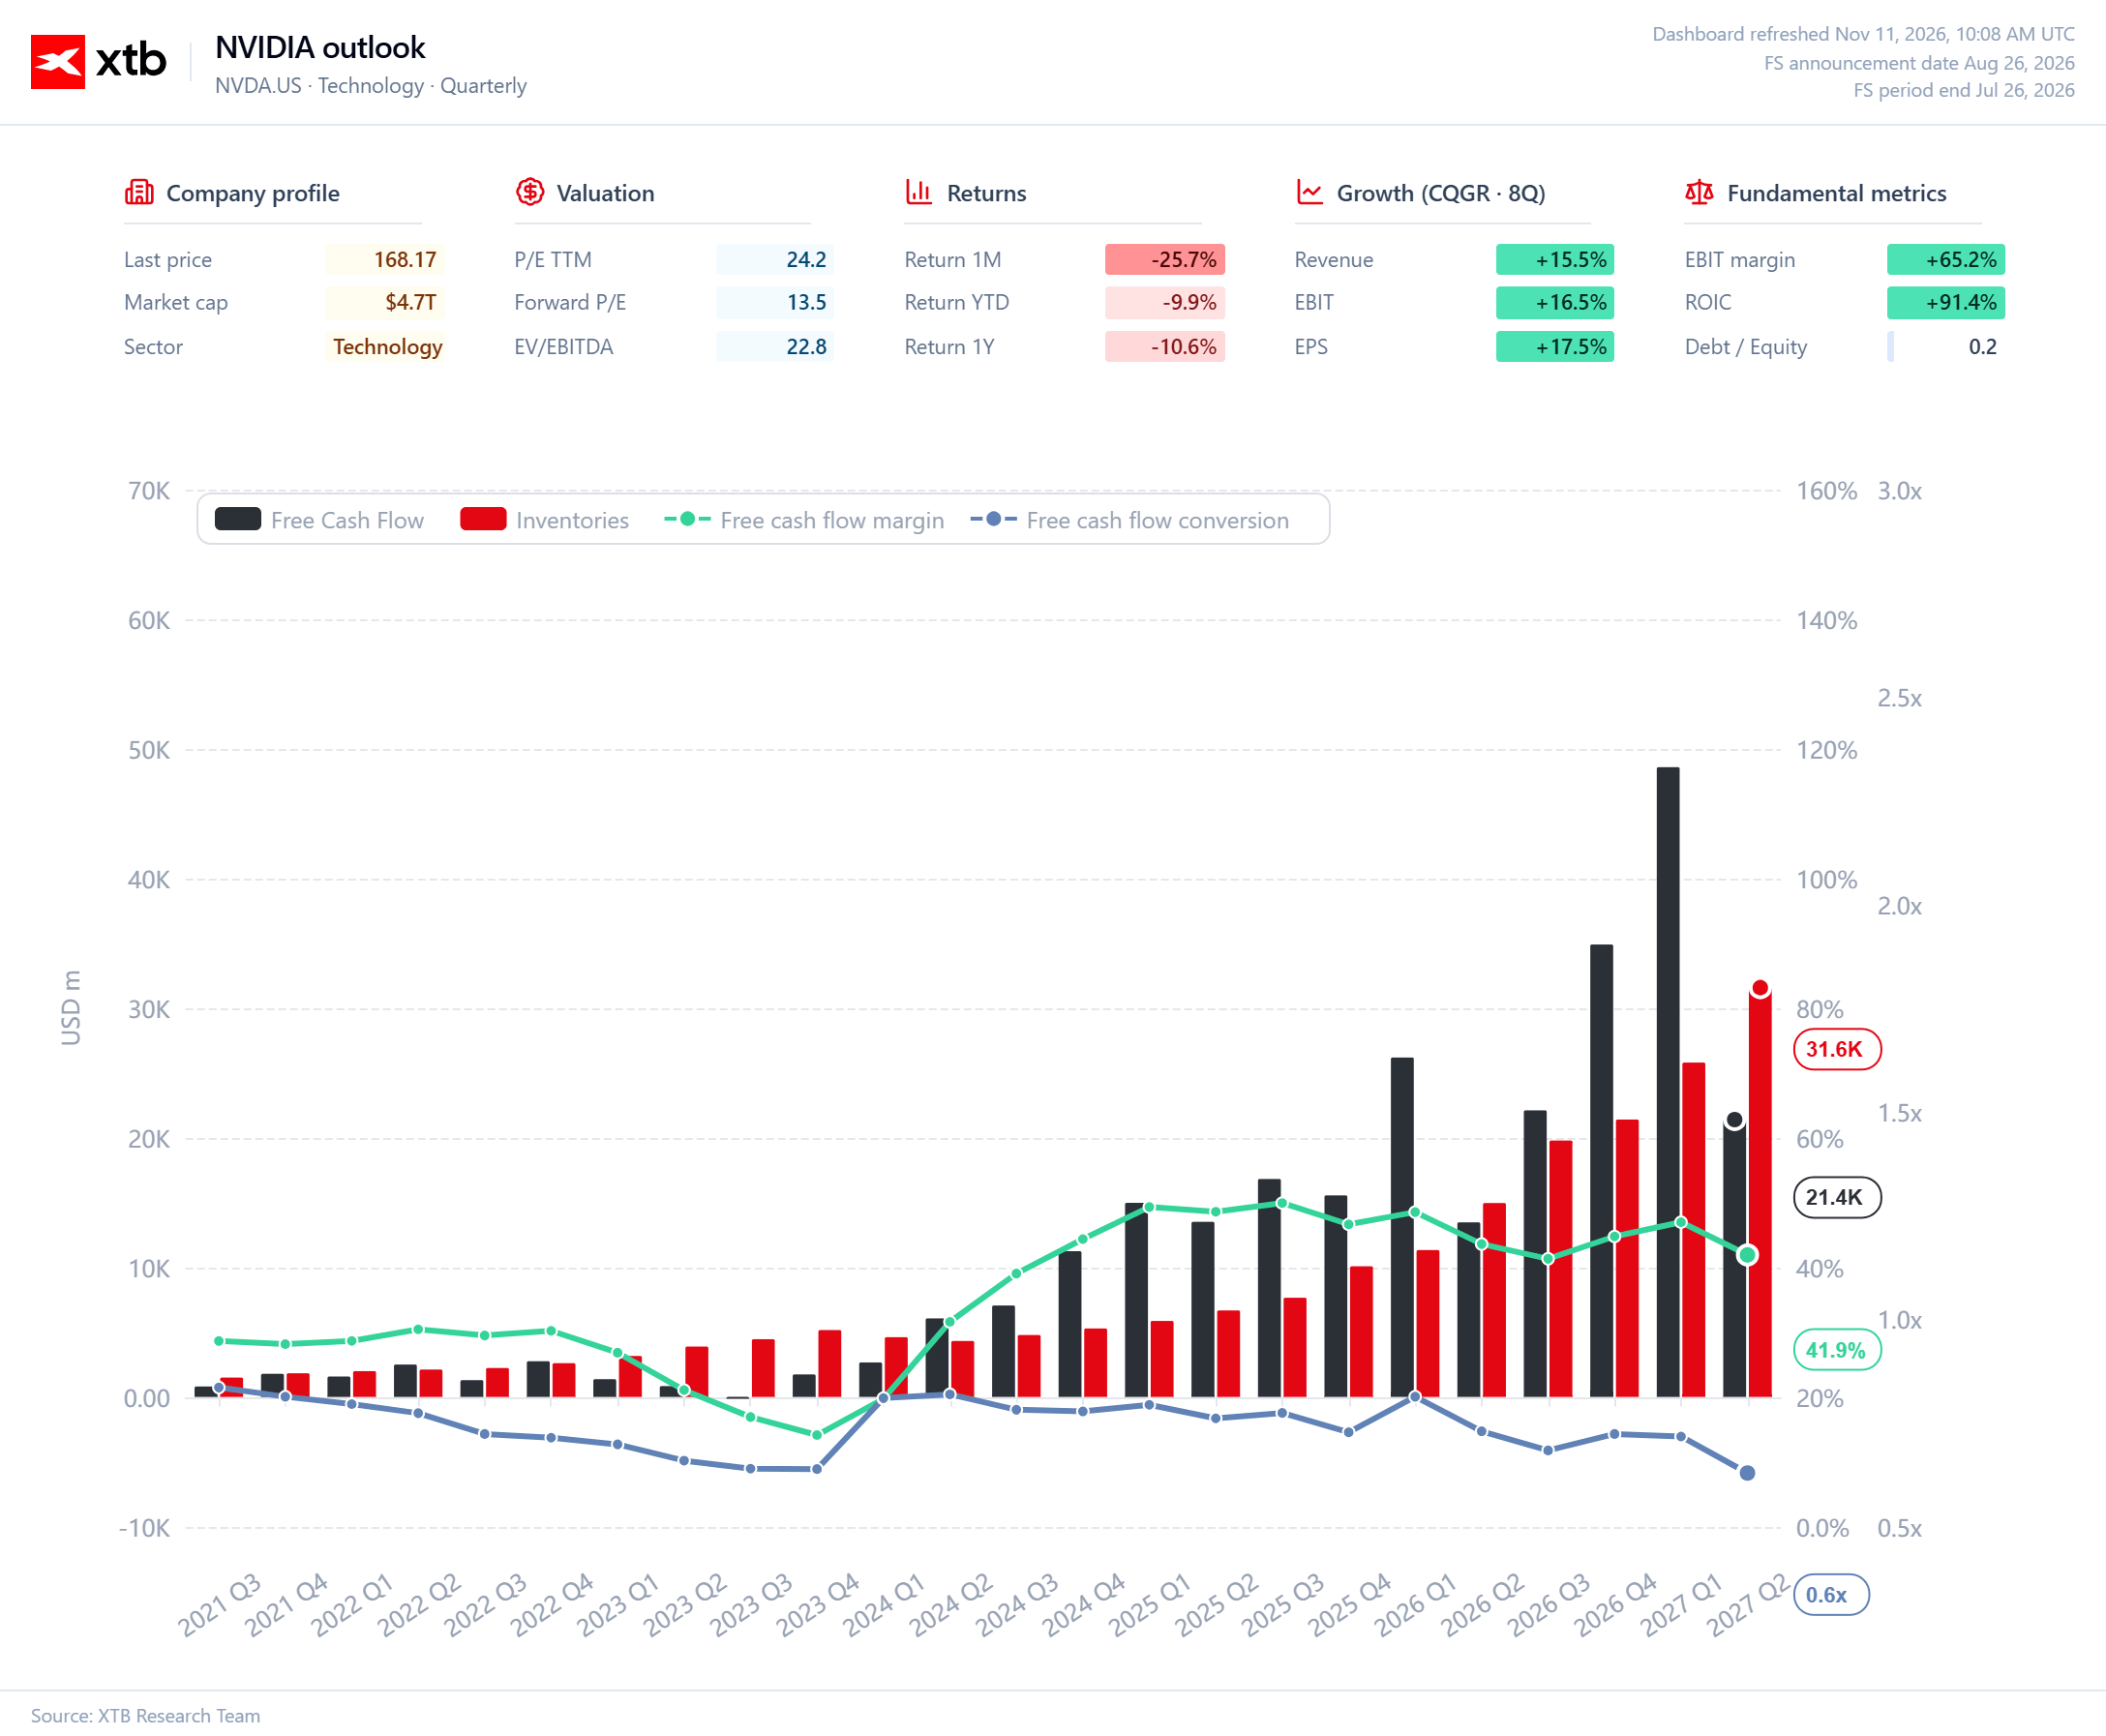
O primeiro gráfico mostra claramente que a Nvidia continua a ser uma empresa com uma eficiência de capital excecional, mesmo ao entrar numa fase de escala operacional e financeira muito maior. O ROIC mantém-se próximo dos 91%, indicando que a empresa continua a gerar um retorno excepcionalmente elevado sobre o capital empregado no negócio, apesar da rápida expansão das receitas e dos custos operacionais. Ao mesmo tempo, o rácio dívida/capital próprio mantém-se muito baixo, em cerca de 0,2x, o que significa que o crescimento da Nvidia não está a ser financiado através de um endividamento agressivo, mas predominantemente através da sua própria capacidade de geração de caixa.
O aumento previsto da dívida de longo prazo para cerca de 37 mil milhões de dólares deve, por conseguinte, ser encarado principalmente no contexto da expansão da empresa, e não como um sinal de deterioração da qualidade do balanço. A avaliação tornou-se também consideravelmente mais interessante: o P/E histórico situa-se em cerca de 24,2x, enquanto o P/E futuro desce para apenas 13,5x, o que destaca a magnitude do crescimento dos lucros atualmente incorporada nas estimativas de consenso. O EV/EBITDA de cerca de 22,8x continua relativamente elevado em termos absolutos, mas, tendo em conta o atual ROIC da Nvidia e o seu perfil de crescimento dos lucros, já não implica o tipo de prémio extremo observado durante as fases iniciais do boom da IA. A questão fundamental para os investidores já não é, portanto, simplesmente se a Nvidia parece cara em relação ao mercado em geral, mas sim se conseguirá manter os seus rendimentos extraordinários sobre o capital durante tempo suficiente para que as expectativas de lucros incorporadas no múltiplo futuro se concretizem.
Fluxo de caixa livre, existências e conversão de caixa
O segundo gráfico destaca uma mudança importante na situação financeira da Nvidia: a empresa está a gerar quantidades enormes de fluxo de caixa livre, mas, ao mesmo tempo, está a imobilizar mais capital para sustentar o crescimento futuro. O fluxo de caixa livre multiplicou-se várias vezes nos últimos anos e ultrapassou os 30 a 40 mil milhões de dólares nos trimestres mais fortes, confirmando a capacidade excecional da empresa para rentabilizar a procura por aceleradores de IA. Ao mesmo tempo, os inventários estão a aumentar muito mais rapidamente do que durante a fase anterior do ciclo e, de acordo com as previsões apresentadas, poderão ultrapassar os 30 mil milhões de dólares. Isto reflete principalmente a maior escala de produção da Nvidia e a necessidade de garantir componentes e capacidade de fabrico com bastante antecedência.
Isto não deve ser automaticamente interpretado como um sinal de enfraquecimento da procura, mas o crescimento dos inventários deve ser monitorizado em relação às receitas, uma vez que esta é frequentemente uma das primeiras áreas em que um ciclo de semicondutores começa a deteriorar-se. A margem de fluxo de caixa livre mantém-se muito elevada, em cerca de 42%, demonstrando que a Nvidia continua a converter uma parte substancial das receitas em dinheiro, mesmo com o aumento das necessidades de capital de exploração. Um sinal um pouco mais cauteloso provém da descida do rácio de conversão do FCF para cerca de 0,6x, sugerindo que o crescimento do fluxo de caixa está a começar a ficar aquém dos resultados contabilísticos reportados. Desde que os níveis mais elevados de inventário se traduzam na continuação das vendas robustas de Blackwell, Rubin e da infraestrutura de IA em geral, isto pode ser considerado um custo do crescimento; no entanto, se os inventários vierem a aumentar mais rapidamente do que as receitas durante vários trimestres consecutivos, tal tornar-se-ia um dos primeiros sinais de alerta fundamentais.


Calendário económico: Resultados das empresas em destaque

Abertura da sessão americana: O aumento da inflação do IPC arrefece o otimismo; a Anthropic tem como objetivo uma valorização de 1,4 biliões de dólares

Preço de estreia da Anthropic. Um bilião de dólares parece-lhe razoável?
XTB Talks: Ricardo Braga explica como analisar dividendos e criar um “salário passivo”
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.