


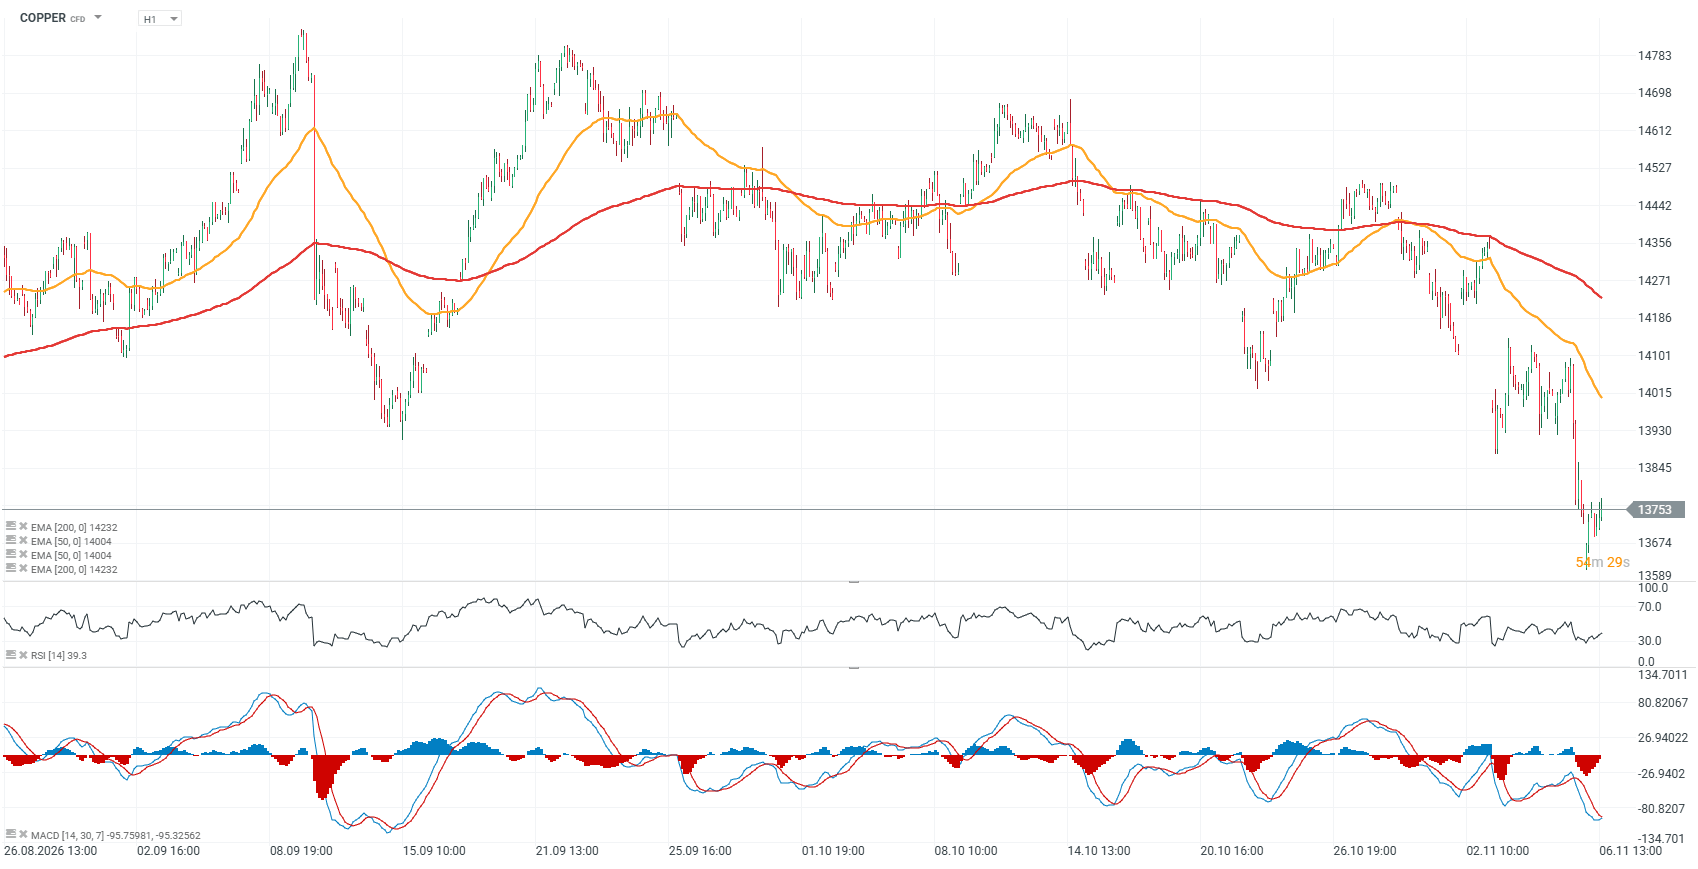
Os preços do cobre (COPPER) caíram para o seu nível mais baixo desde julho, com os preços na LME a registarem uma descida momentânea de cerca de 1,5 %, para aproximadamente 13 600 dólares por tonelada. Ao mesmo tempo, o mercado começa a incorporar nos preços um apoio mais fraco por parte do investimento em infraestruturas de IA e uma menor probabilidade de políticas comerciais agressivas por parte dos EUA, fatores que anteriormente tinham contribuído para o prémio do preço do cobre nos EUA.
- A tomada de controlo do Congresso pelos Democratas reduziu as expectativas de tarifas elevadas sobre as importações de cobre, enfraquecendo um dos principais fatores que tinham sustentado os preços do cobre nos EUA.
- Um prémio menor no mercado norte-americano poderá incentivar o redirecionamento de parte da oferta de volta para os mercados globais, aumentando a disponibilidade do metal fora dos Estados Unidos.
- Está a surgir pressão adicional devido à onda de vendas de ações do setor tecnológico e às crescentes preocupações de que o ritmo de investimento em centros de dados e infraestruturas de IA possa abrandar.
- Condições financeiras mais restritivas estão também a pesar sobre os metais industriais, aumentando a pressão sobre os segmentos mais cíclicos do mercado de matérias-primas.
Ao mesmo tempo, o mercado físico continua restrito: os prémios do cobre na China subiram para mais de 2 500 yuan por tonelada, atingindo o seu nível mais elevado desde o início da série de dados em 2015. Isto cria uma clara divergência entre o sentimento macroeconómico e político mais fraco e a procura ainda forte por metal físico, o que poderá limitar a amplitude de novas quedas.
Gráfico do COBRE (Intervalo de tempo H1)

ÚLTIMA HORA: Os dados do NFP dos EUA revelam-se muito mais sólidos do que o esperado; os mercados reagem


Resumo do mercado: Europa em baixa, dívida da IA e à espera dos dados dos EUA
Gráfico do dia: EUR/USD


Calendário económico: Relatório do NFP em destaque
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.