



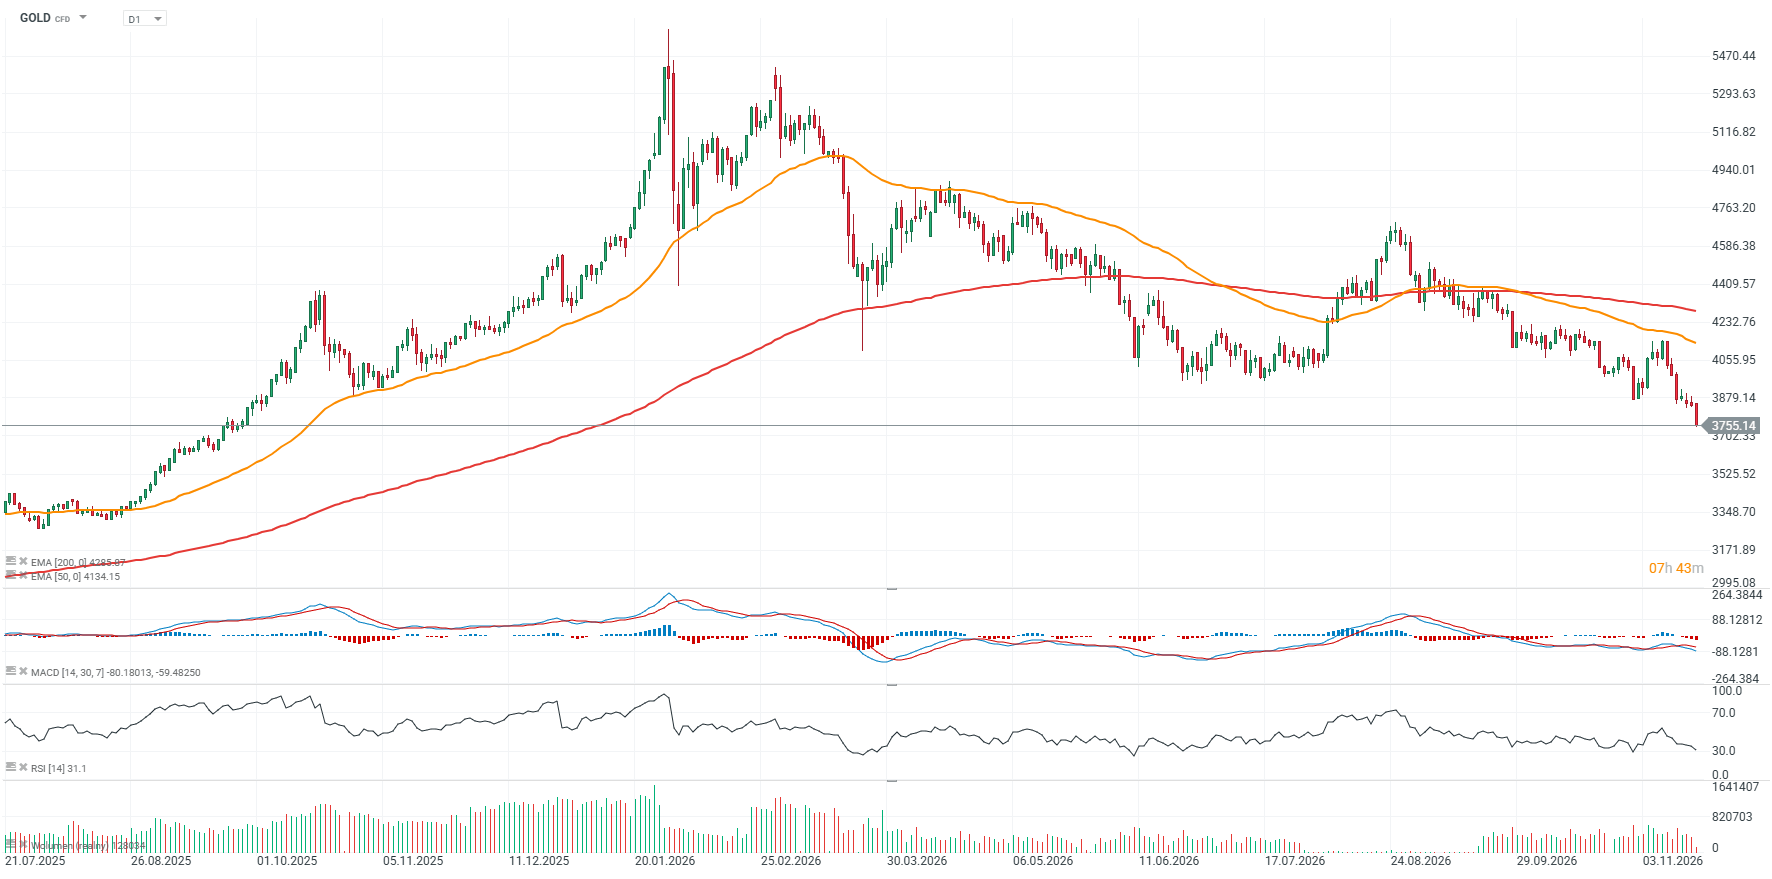
O ouro prolonga a sua queda até ao nível mais baixo dos últimos 14 meses, tendo perdido mais de 30 % em relação aos máximos históricos atingidos no início de 2026. O metal precioso regista hoje uma descida superior a 2 %, caindo para os 3 750 dólares por onça, numa altura em que os mercados já descontam quase na totalidade um aumento de 25 pontos-base da taxa de juro da Reserva Federal em dezembro. De acordo com os analistas do UBS, a recente descida reflete principalmente alterações no posicionamento dos investidores, em vez de uma deterioração fundamental das perspetivas de longo prazo do ouro. O banco suíço reduziu a sua previsão para o preço do ouro no final de 2026 para 4 500 dólares por onça, mantendo, no entanto, a sua meta de 5 000 dólares para o final de 2027.
- O ouro perdeu mais de 30% em relação ao seu pico: O aumento das taxas de rendibilidade reais das obrigações dos EUA, um dólar mais forte e as expectativas de novos aumentos das taxas de juro por parte da Reserva Federal estão a pesar sobre todo o mercado dos metais preciosos.
- O UBS prevê uma recuperação em 2027: O banco acredita que a procura sustentada por parte dos bancos centrais continua a ser uma importante fonte de apoio, embora uma recuperação significativa dos preços possa demorar algum tempo.
- Níveis-chave do preço do ouro: O nível dos 3 800 dólares foi ultrapassado hoje, aumentando o risco de uma descida para os 3 600–3 500 dólares. Uma recuperação acima dos 4 000 dólares poderia constituir um sinal inicial de melhoria das condições técnicas.
Por que razão o ouro está a descer? As taxas de rendibilidade reais das obrigações dos EUA aproximam-se dos 3%
O maior desafio que o mercado do ouro enfrenta não é a falta de incerteza geopolítica nem um colapso da procura física, mas sim a crescente atratividade das obrigações do Tesouro dos EUA. A taxa de rendibilidade dos Títulos do Tesouro Protegidos contra a Inflação (TIPS) a 10 anos subiu para cerca de 2,92%, enquanto as taxas de rendibilidade nominais das obrigações do Tesouro a 10 anos se mantêm acima dos 5%. Isto significa que os investidores podem obter um rendimento ajustado à inflação de quase 3% ao ano com as obrigações do Tesouro dos EUA, enquanto o ouro não gera juros nem dividendos.
Esta distinção é fundamental para a alocação de carteiras. O ouro concorre não só com as ações e o dólar norte-americano, mas também com ativos relativamente seguros e geradores de rendimento. Quanto mais as taxas de juro reais sobem, maior é o custo de oportunidade de deter ouro. Nesse contexto, mesmo uma inflação persistentemente elevada pode não ser suficiente para sustentar os preços do ouro se as taxas de rendimento reais das obrigações estiverem a subir simultaneamente.
A situação é ainda mais complicada pela postura cada vez mais restritiva da Reserva Federal. De acordo com as cotações atuais do mercado de futuros, a probabilidade de um aumento da taxa de juro de 25 pontos-base em dezembro situa-se em aproximadamente 95%, com os restantes 5% atribuídos a um aumento de 50 pontos-base. Os comentários de responsáveis da Fed, incluindo Alberto Musalem, reforçaram as expectativas de um maior aperto monetário.
A onda de vendas do ouro não sinaliza necessariamente o fim da sua tendência de longo prazo
O analista do UBS, Joni Teves, acredita que a mais recente queda reflete principalmente a redução das posições por parte dos investidores, em vez de uma mudança fundamental no ambiente de investimento de longo prazo do ouro. Um dólar mais forte, o aumento das taxas de rendibilidade das obrigações e o facto de os investidores estarem a desviar a sua atenção para as ações das áreas da inteligência artificial e da energia limitaram os afluxos de capital para os metais preciosos. Além disso, durante a recente onda de vendas de ações tecnológicas norte-americanas, o ouro poderá ter sido vendido para angariar liquidez e reduzir o risco global da carteira.
Esta é uma distinção importante: o ouro pode desvalorizar-se durante períodos de aversão ao risco acentuada, quando os investidores necessitam de liquidez para cobrir perdas ou cumprir requisitos de margem noutros setores. A curto prazo, a sua elevada liquidez pode, paradoxalmente, prejudicar o seu preço. No entanto, o UBS acredita que os investidores de longo prazo permanecem relativamente resilientes, apesar da correção, enquanto as posições em ETF de ouro mostram poucos indícios de capitulação generalizada. O banco destaca também o aumento da atividade de compra por parte dos bancos centrais durante períodos de queda dos preços.
As previsões atuais sugerem que várias instituições financeiras de renome continuam a antecipar uma recuperação significativa dos preços do ouro em 2027:
- UBS: 4 500 dólares por onça até ao final de 2026.

Abertura do mercado norte-americano: Resultados da Nvidia não são suficientes para manter o otimismo

🚩 A prata regista uma queda de 3%


O ouro desce apesar da guerra no Médio Oriente. Será que a Reserva Federal representa uma ameaça maior do que a geopolítica?

Resumo da manhã (18.11.2026)
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.