


- O ouro caiu abaixo de 3 800 USD por onça, atingindo o nível mais baixo em mais de um ano.
- A política monetária restritiva da Fed e a força do dólar anulam a procura por ativos de refúgio.
- O rendimento das obrigações do Tesouro norte-americano a 10 anos próximo de 5,1% aumenta o custo de oportunidade do ouro.

- O ouro caiu abaixo de 3 800 USD por onça, atingindo o nível mais baixo em mais de um ano.
- A política monetária restritiva da Fed e a força do dólar anulam a procura por ativos de refúgio.
- O rendimento das obrigações do Tesouro norte-americano a 10 anos próximo de 5,1% aumenta o custo de oportunidade do ouro.
O ouro continua a desvalorizar-se, caindo abaixo dos $3.800 por onça e atingindo o seu nível mais baixo em mais de um ano. O metal precioso recuou para $3.780, uma queda de 1,95% hoje, rompendo uma zona de suporte fundamental que tinha evitado perdas adicionais ainda no início de novembro. A venda generalizada ocorre apesar do conflito em curso no Médio Oriente, que tradicionalmente impulsionaria a procura por ativos de refúgio. Desta vez, no entanto, o fator dominante continua a ser a política monetária da Reserva Federal. Os mercados estão atualmente a atribuir uma probabilidade de cerca de 96% a uma subida de taxas em dezembro, enquanto há apenas um ano os investidores esperavam um ciclo de cortes de taxas.
Ouro (D1)
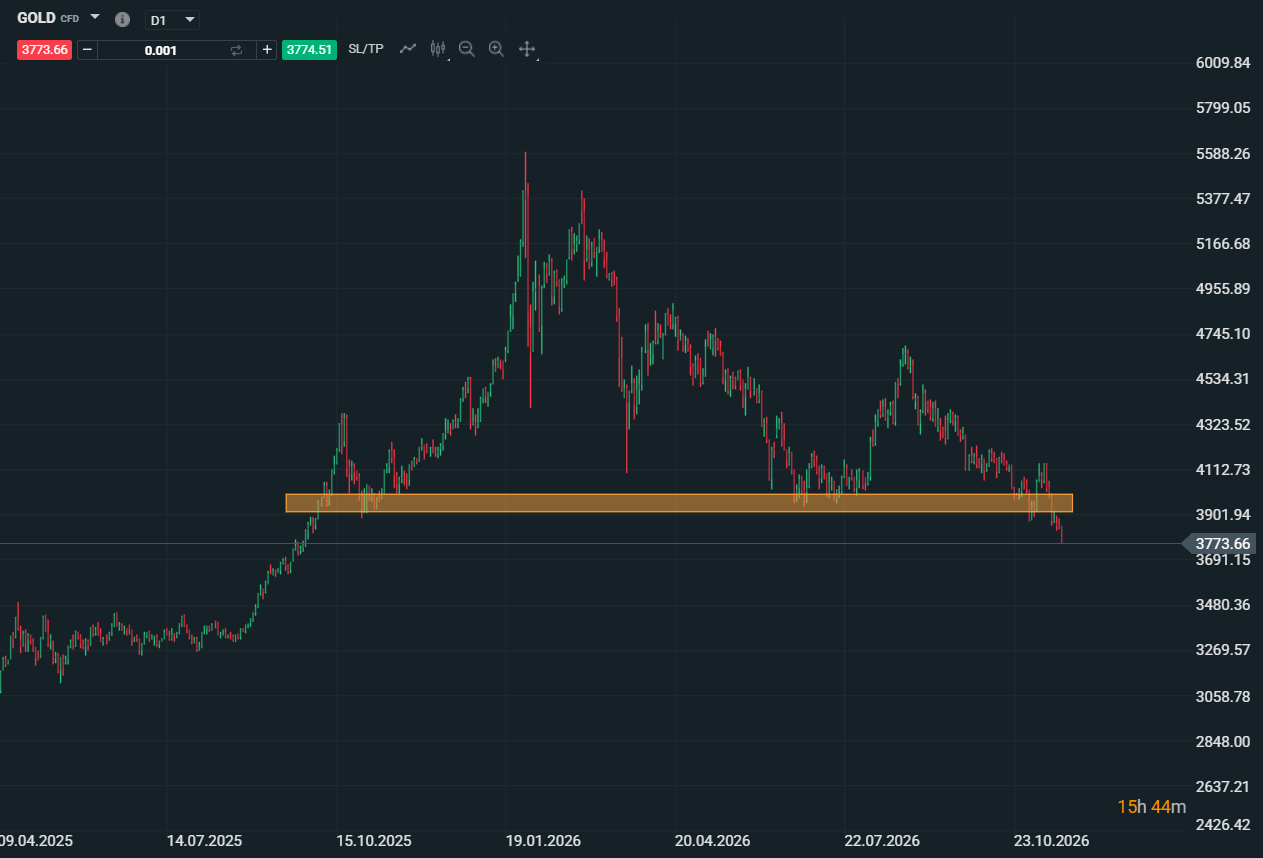
Do ponto de vista técnico, a quebra abaixo dos $3.800 confirma a fraqueza dos compradores e aumenta o risco de novas descidas. O antigo nível de suporte nos $3.800 poderá agora funcionar como o nível de resistência mais próximo.
A yield das obrigações do Tesouro dos EUA a 10 anos mantém-se perto dos 5,1%, enquanto o dólar negoceia perto de um máximo de 19 meses. O crescente custo de oportunidade de deter ouro, que não gera rendimento, é atualmente o principal obstáculo a uma recuperação. Além disso, uma escalada do conflito com o Irão poderia, paradoxalmente, prejudicar o ouro. Os preços mais elevados do petróleo sustentam as pressões inflacionárias, limitando a margem para uma flexibilização monetária. Como resultado, o impacto positivo das tensões geopolíticas na procura por ativos de refúgio está a ser neutralizado pelas expectativas de novas subidas de taxas da Fed e por um dólar mais forte.
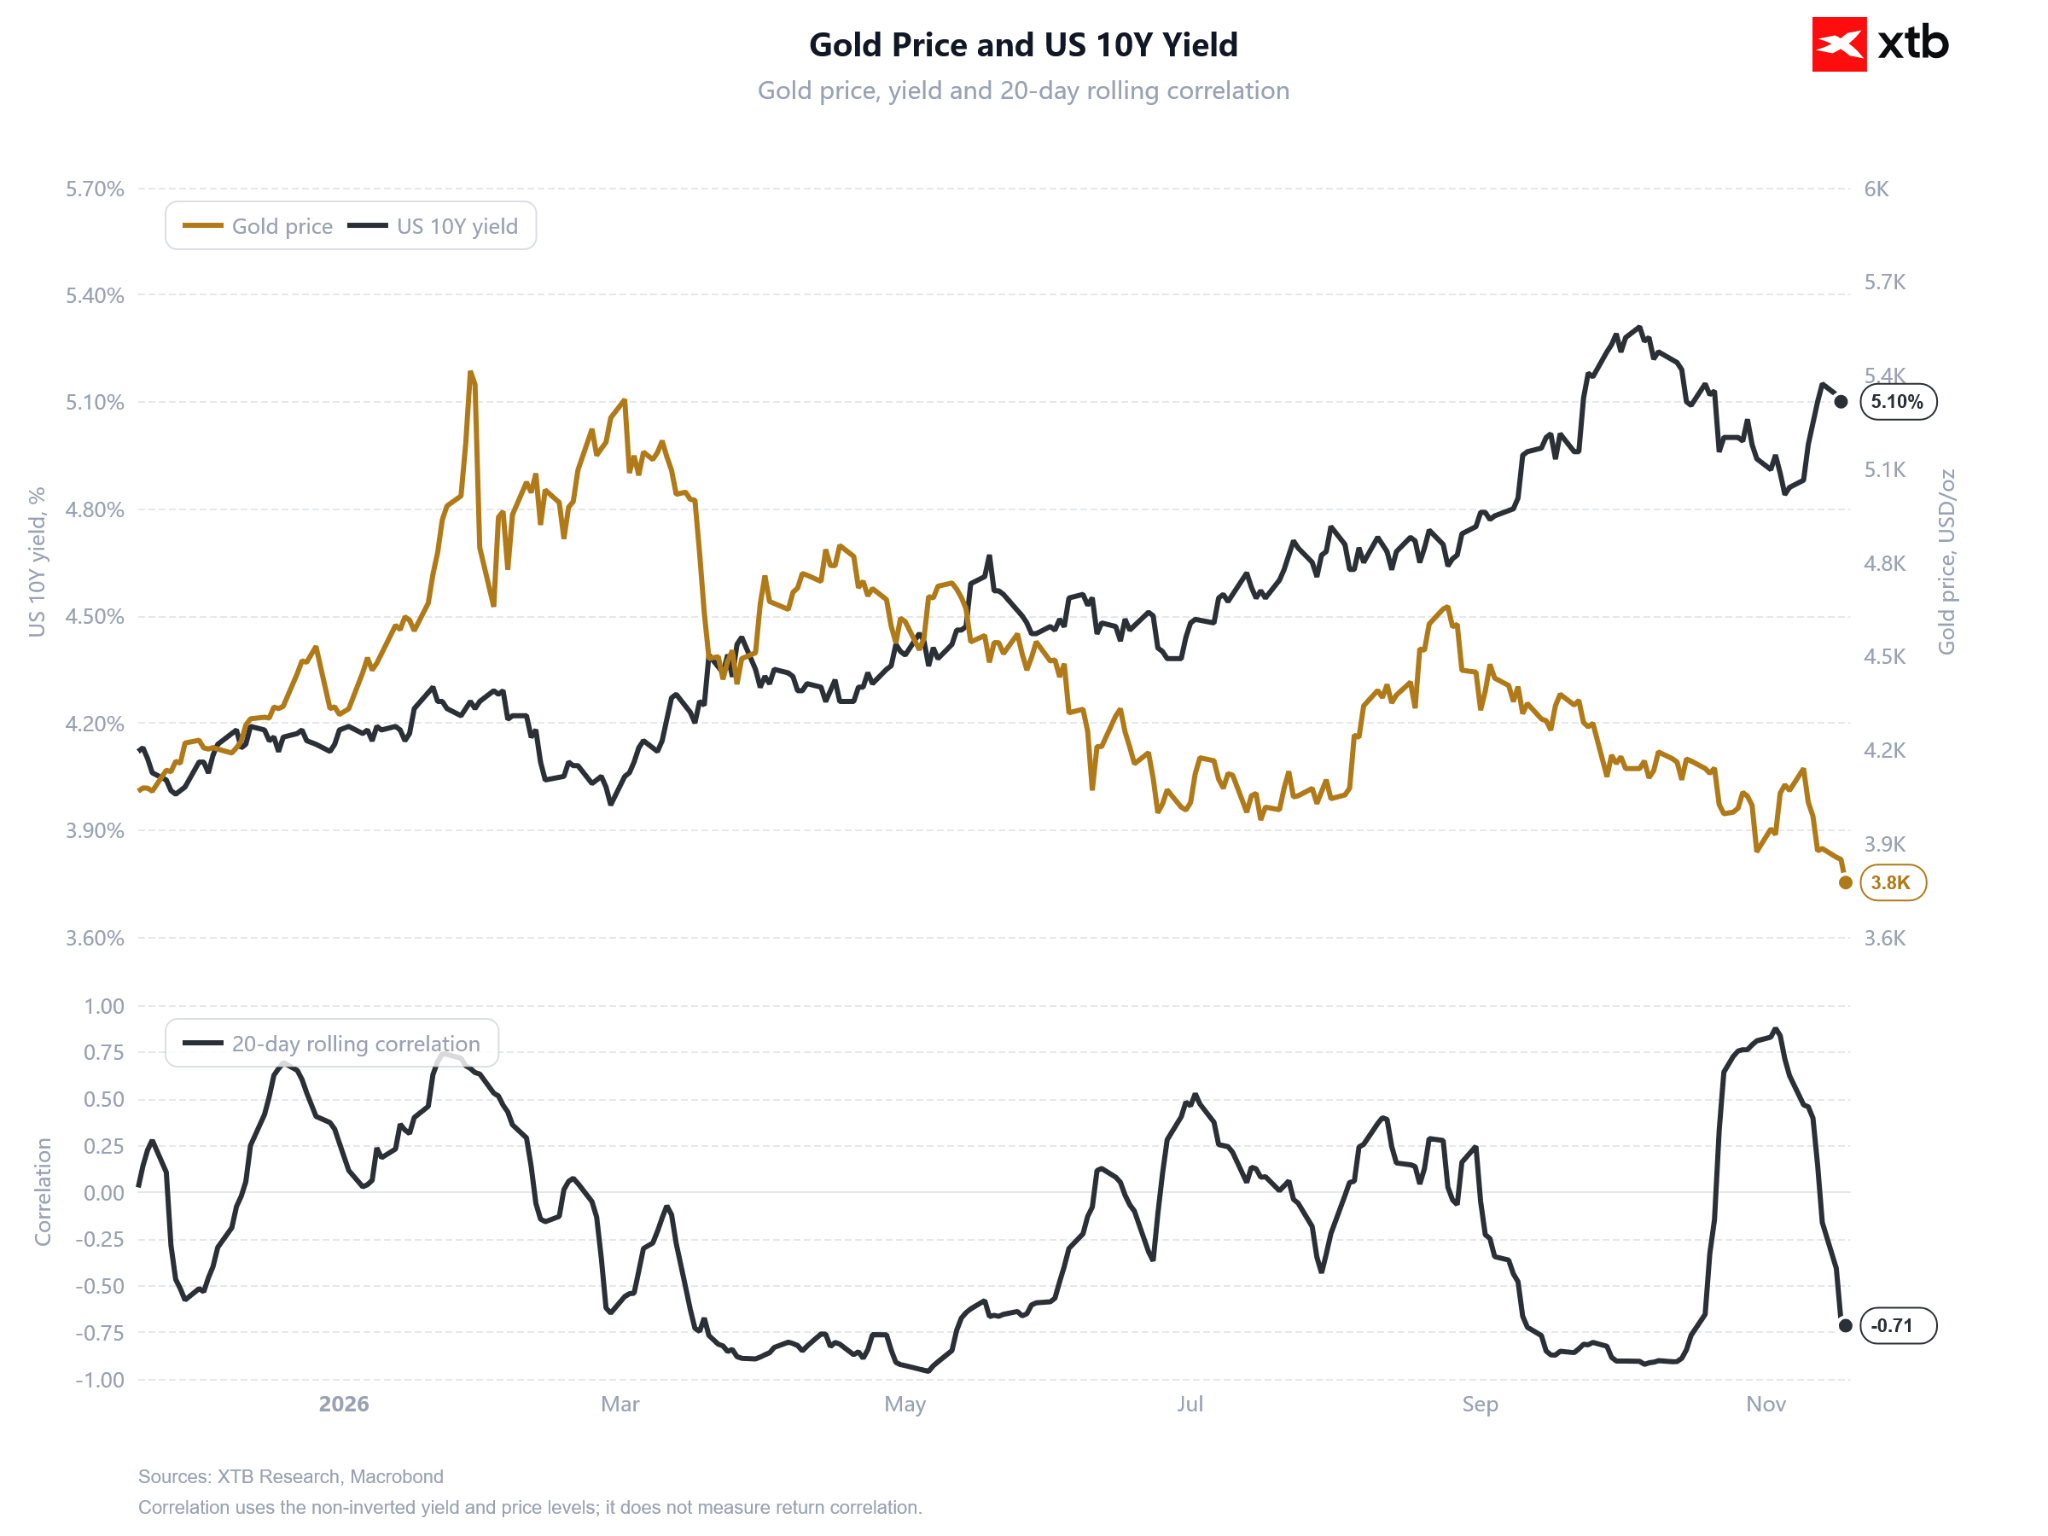
O ouro tem apresentado uma forte correlação negativa com as yields das obrigações do Tesouro dos EUA a 10 anos nas últimas semanas.
Apesar da acentuada fraqueza nos preços, os fundamentos da procura de longo prazo mantêm-se relativamente sólidos. A análise do terceiro trimestre do World Gold Council destacou a contínua atividade de compra por parte dos bancos centrais e o papel importante dos ETFs no apoio à procura global. Por outro lado, uma recuperação na produção mineira aumentou a oferta de ouro, enquanto os fundos especulativos reduziram as suas posições longas no início de novembro.
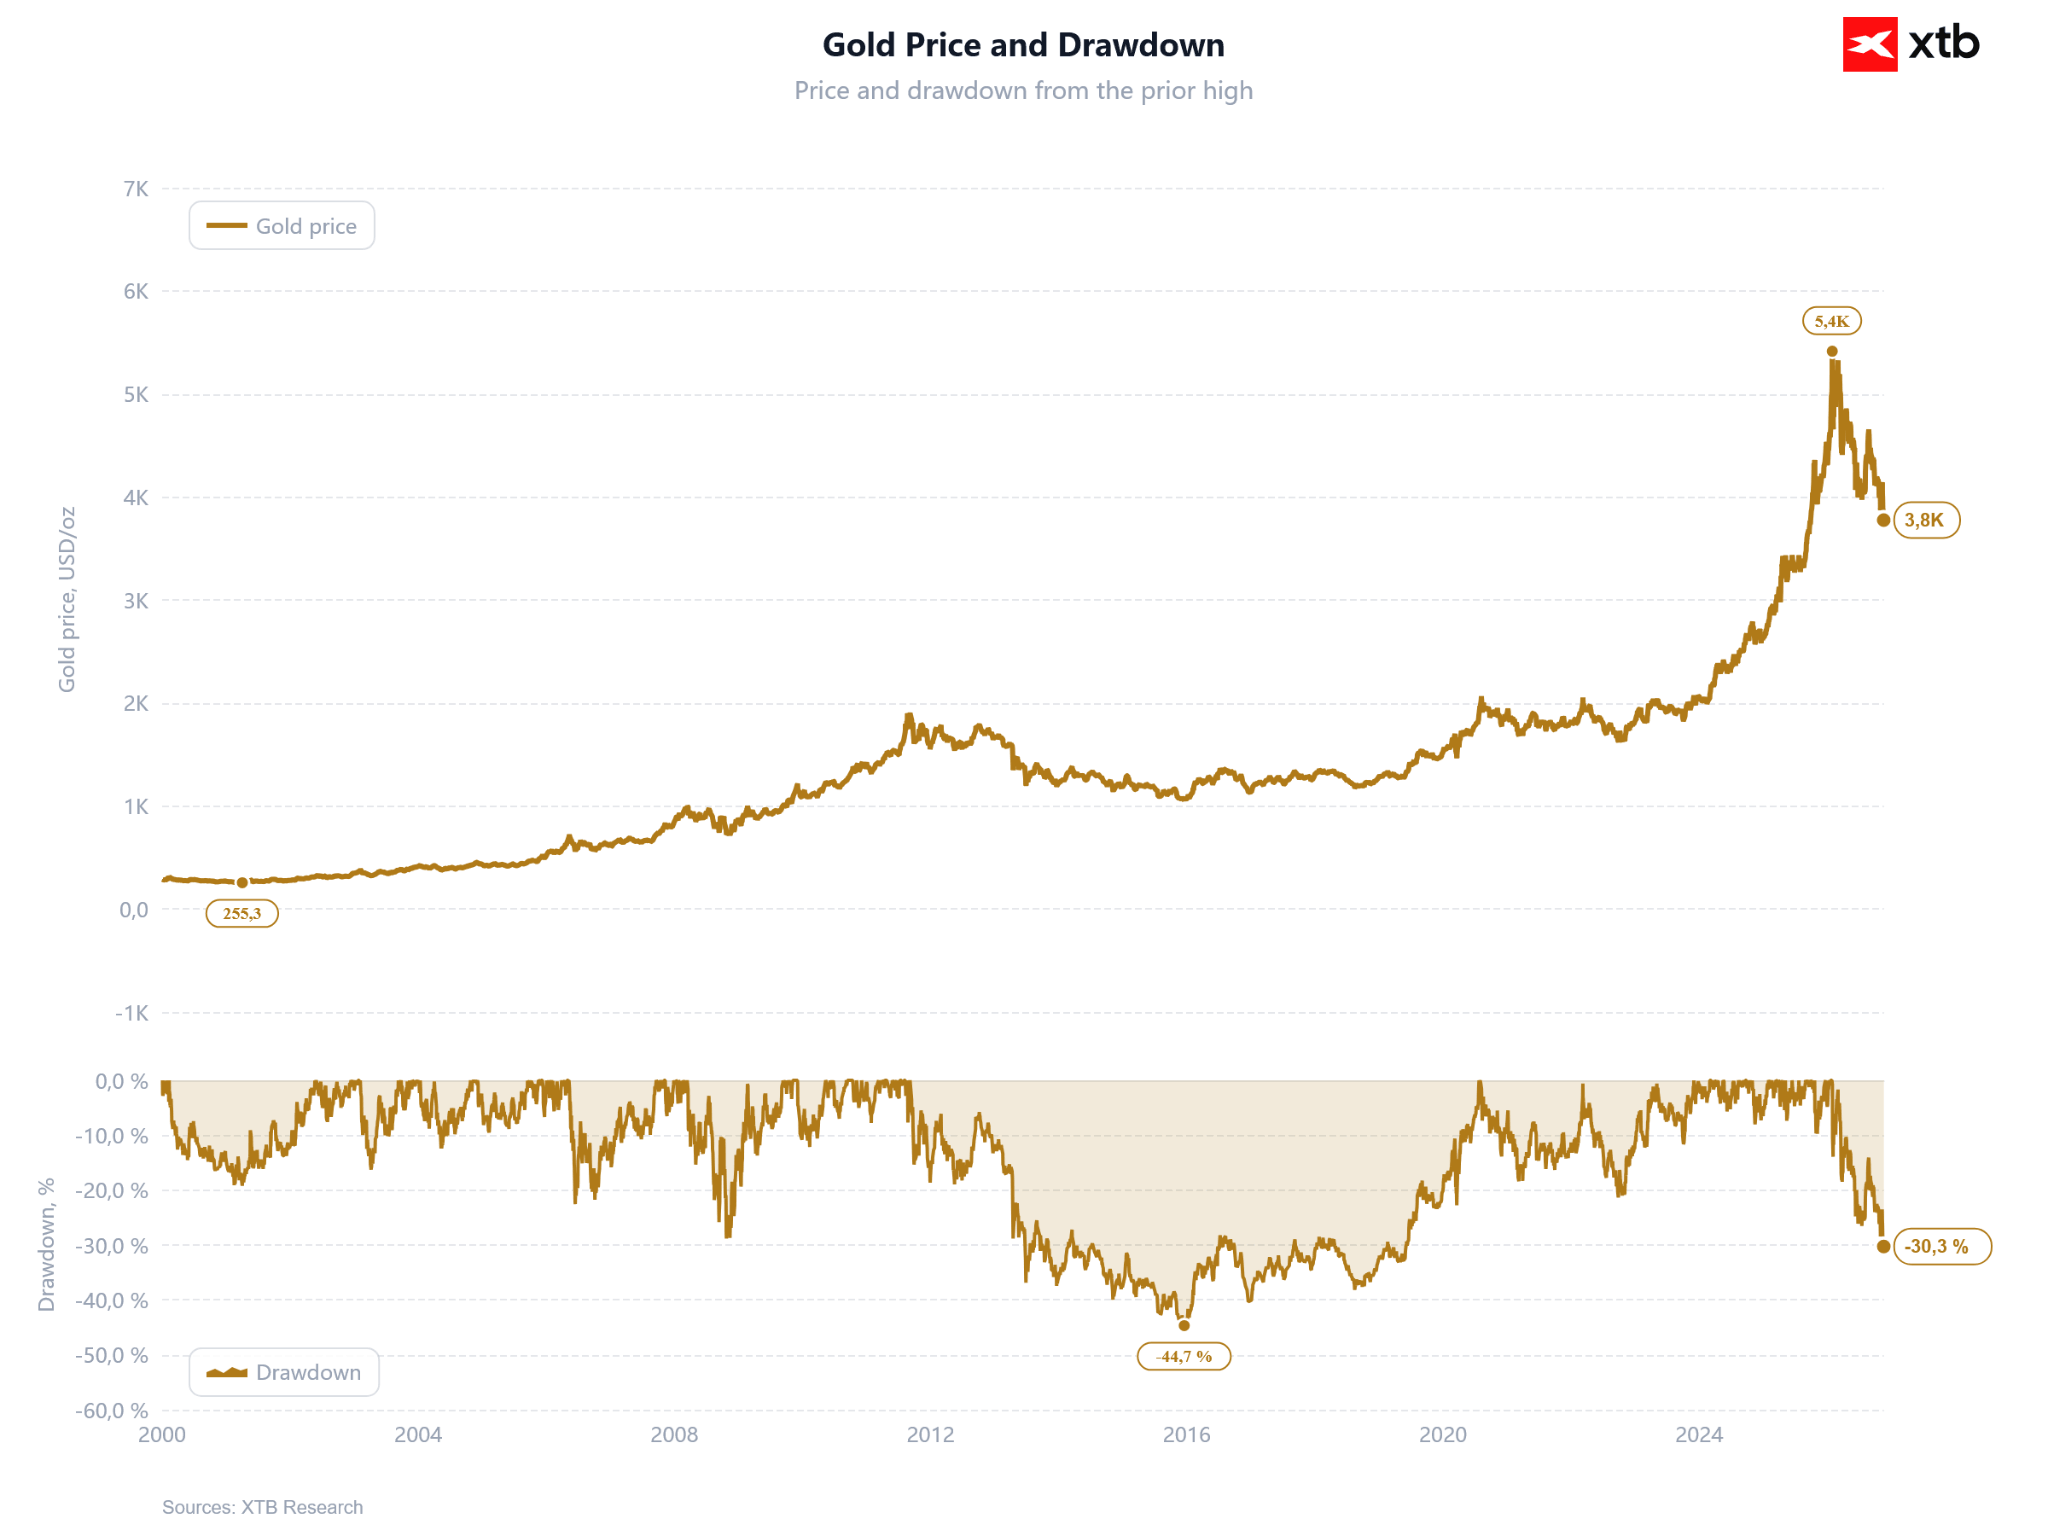
O ouro caiu mais de 30% em relação ao seu máximo histórico. O metal precioso recuou de um recorde de $5.400 para cerca de $3.800 por onça. Isto representa uma das correções mais profundas dos últimos anos, embora, historicamente, a queda permaneça inferior à do mercado em baixa de 2012/2015, quando a queda máxima atingiu 44,7%.


Resumo da manhã (18.11.2026)

Nasdaq amplia as perdas 📉 Será que a correção em Wall Street se prolongará?

🔼 O petróleo valoriza 1,5%

Abertura de Wall Street: Nvidia e petróleo agitam os mercados
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.