

- O ouro caiu mais de 34% desde o seu pico em janeiro, atingindo o menor nível desde setembro de 2025.
- A alta de juros do Fed e o dólar forte pressionam o ouro, anulando o suporte geopolítico tradicional.
- A liquidez apertada e as quedas nas ações forçaram a liquidação de ativos para cobrir margens.

- O ouro caiu mais de 34% desde o seu pico em janeiro, atingindo o menor nível desde setembro de 2025.
- A alta de juros do Fed e o dólar forte pressionam o ouro, anulando o suporte geopolítico tradicional.
- A liquidez apertada e as quedas nas ações forçaram a liquidação de ativos para cobrir margens.
O ouro caminha para a sua pior semana desde março e caiu para o nível mais baixo desde setembro de 2025. Já perdeu mais de 34% desde o pico de janeiro. O ritmo da venda massiva nas últimas duas semanas espelha quase exatamente março de 2020. Na altura, uma forte recuperação seguiu-se a uma vaga de vendas forçadas. Desta vez, porém, falta o combustível que a impulsionou então: a Fed não está a cortar taxas, mas a sinalizar subidas.
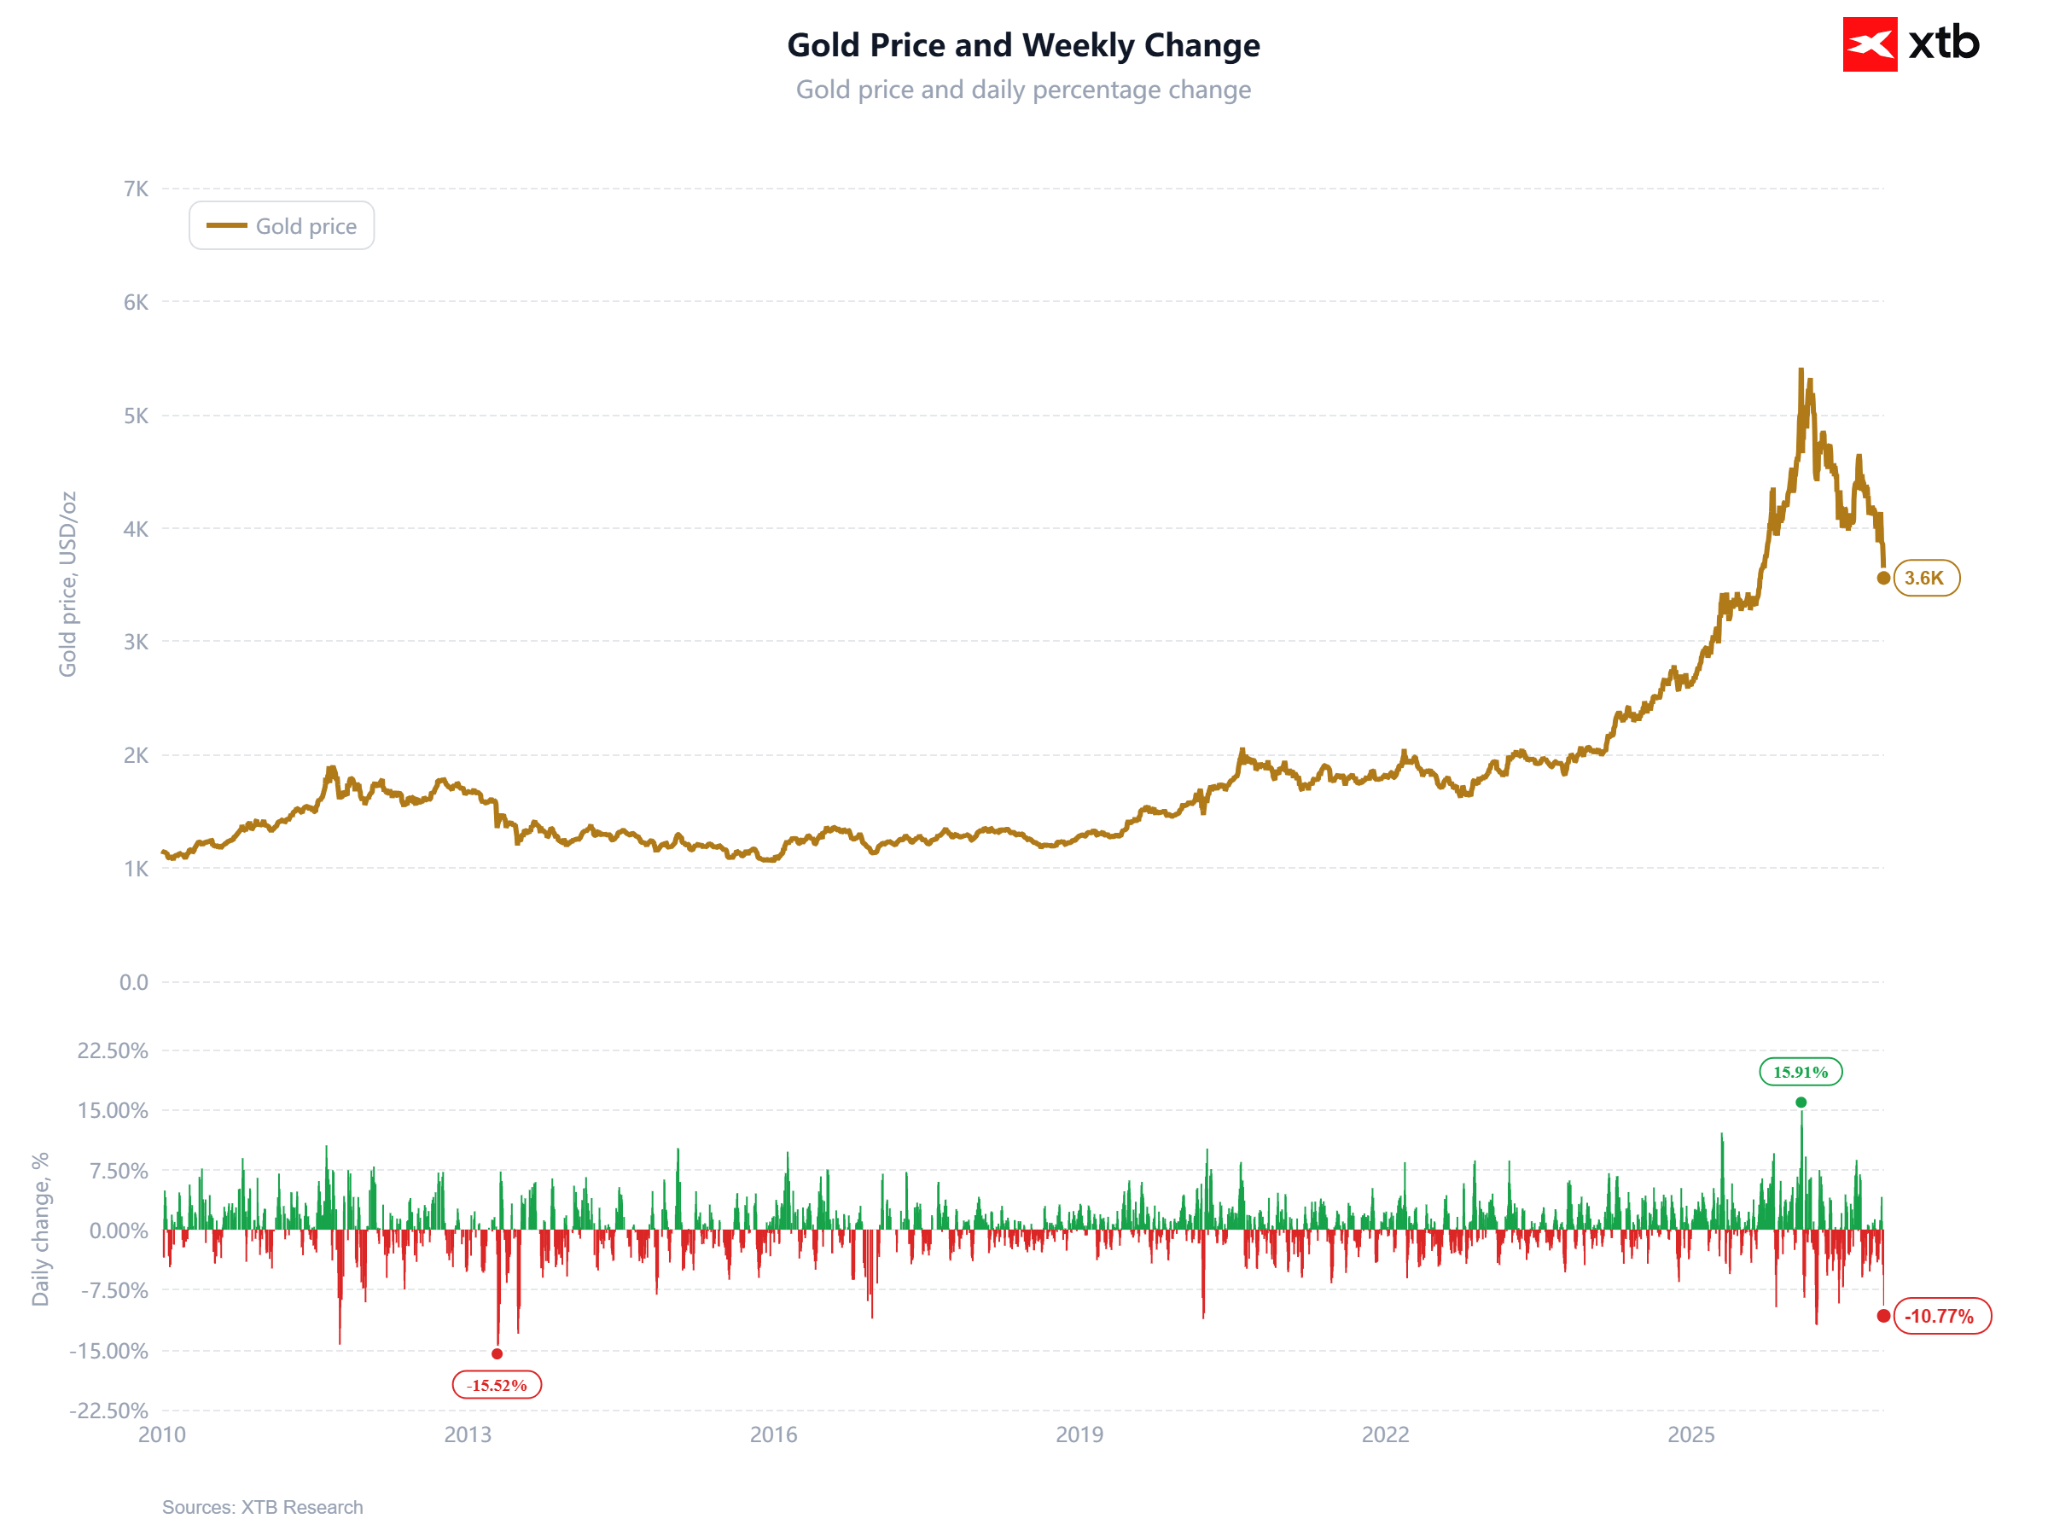
Provavelmente, está a chegar ao fim a pior semana para o ouro desde março.
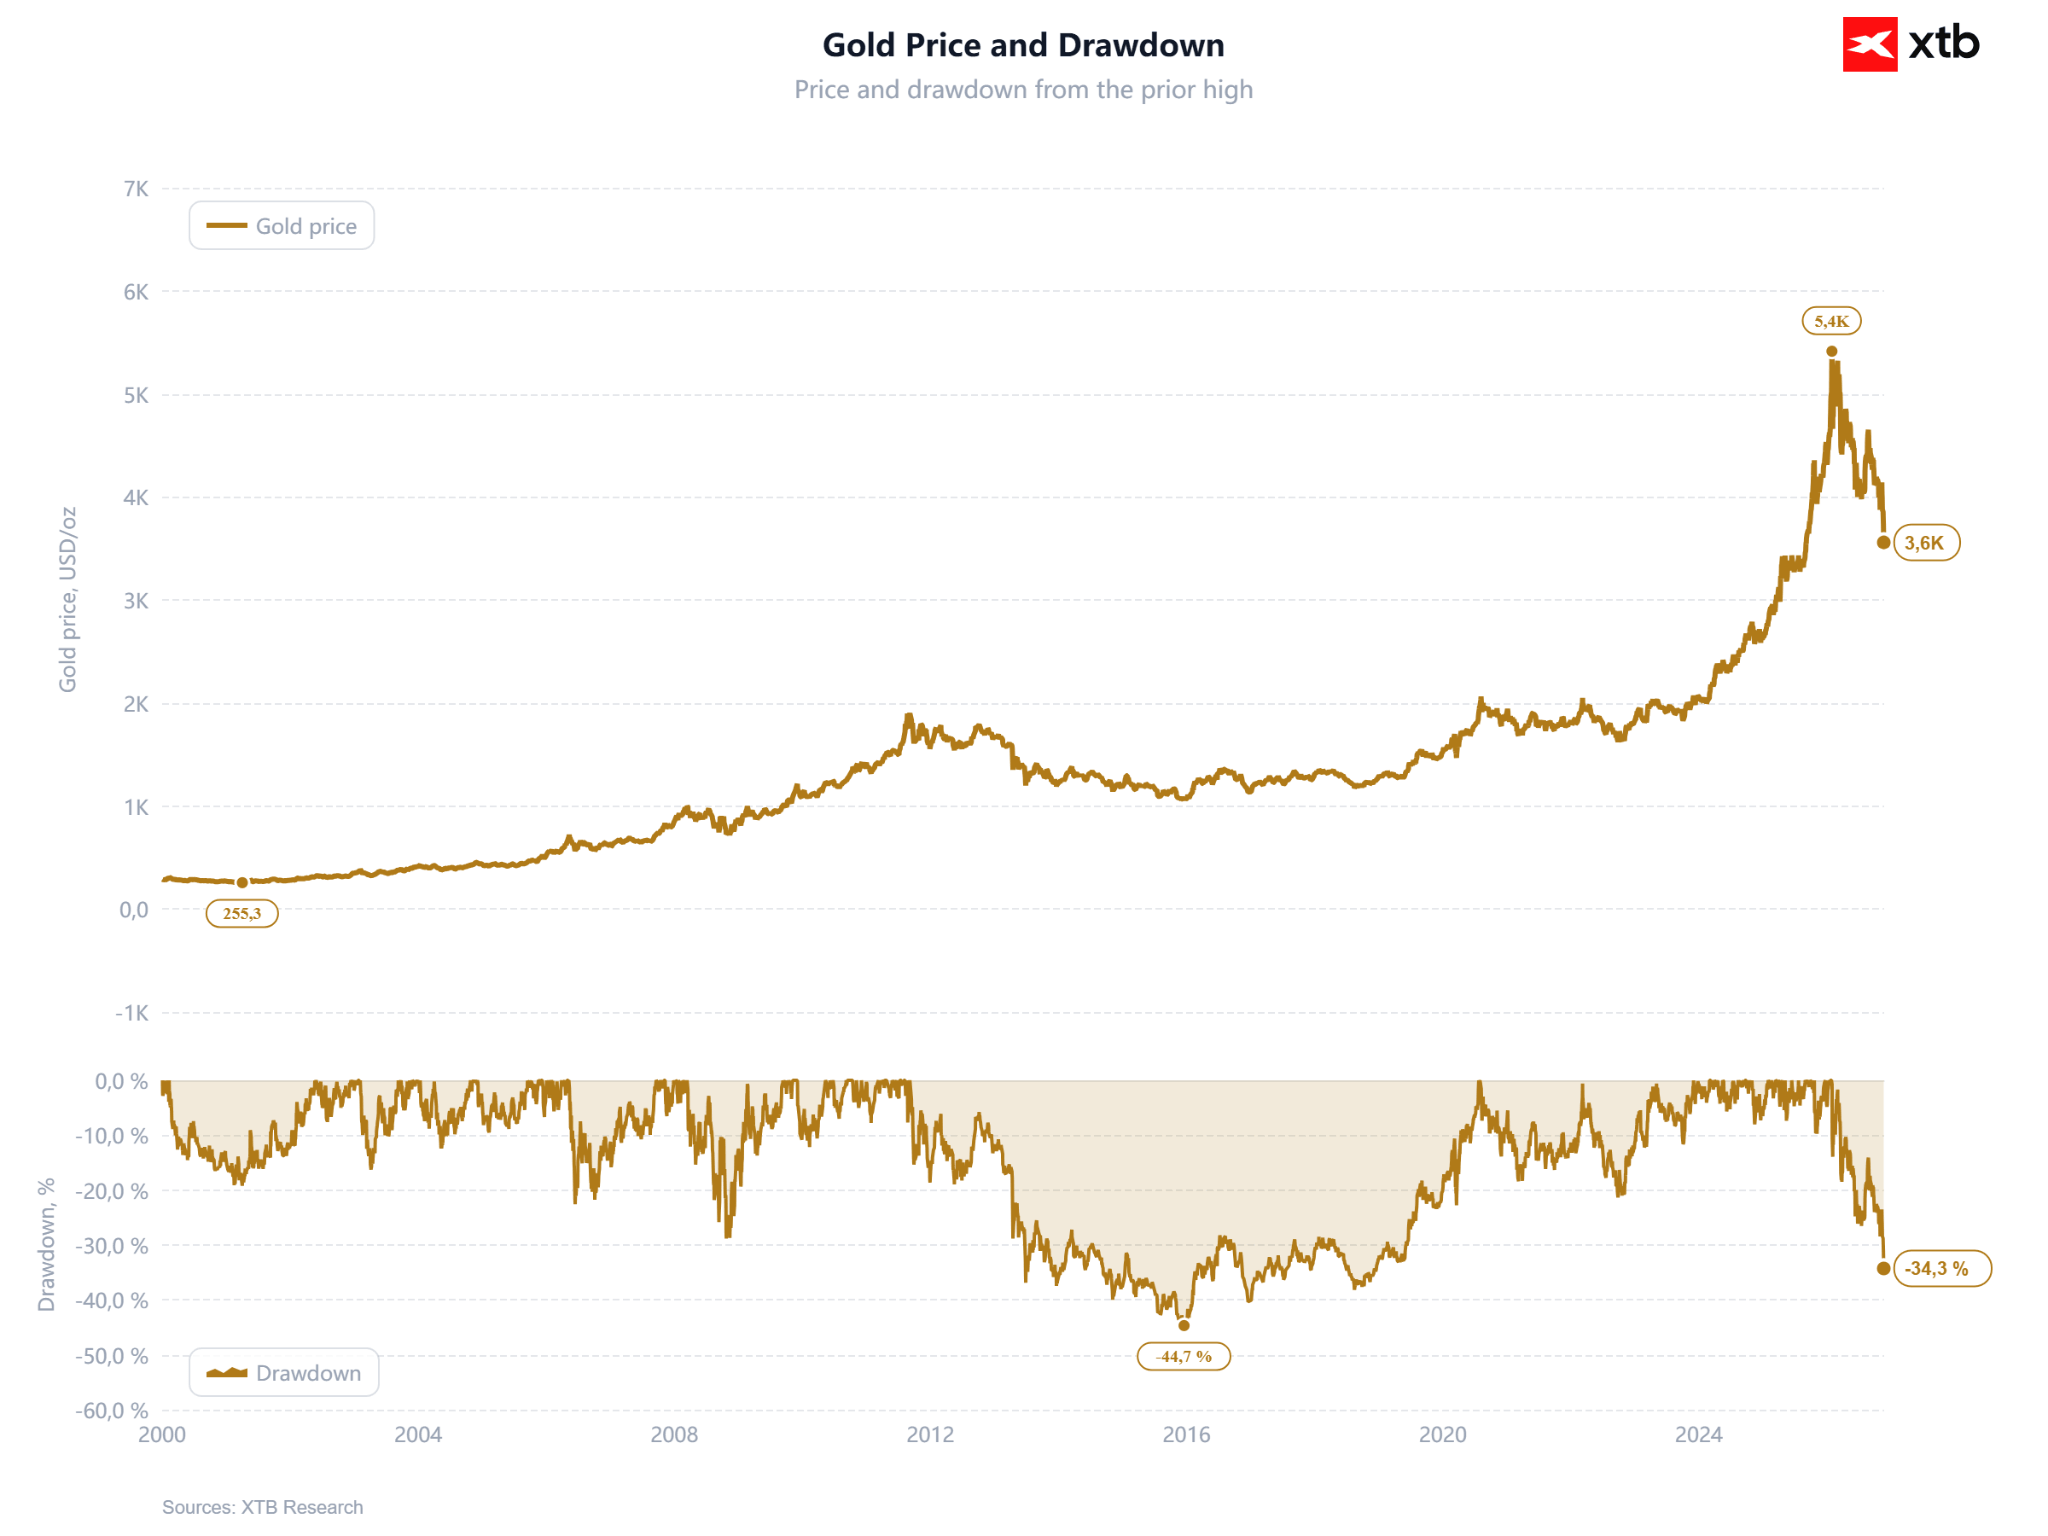
As quedas desde o pico já atingem mais de 34%. A dimensão da queda não tem precedentes.
Dados-chave:
- Ouro à vista: $3.559/oz (20 de novembro, manhã), representando uma queda de cerca de 2%, mas durante a sessão asiática registámos uma queda de mais de 3% e um nível abaixo dos $3.515.
- Desde o recorde de $5.400 (28 de janeiro de 2026): -34%. Desde o início da guerra EUA-Irão (27 de fevereiro: $5.278): -33%.
- Prata: $42,15/oz, em queda de aproximadamente 14% esta semana, 64% abaixo do pico de janeiro ($116,6).
- O mercado está a atribuir uma probabilidade de 97% a uma subida de 25 pontos base da Fed em dezembro (CME FedWatch) e uma probabilidade de 3% a uma subida de 50 pontos base
- Yield das obrigações do Tesouro dos EUA a 10 anos: 5,008%, 28 fechos acima de 5% este ano. Yield real das TIPS a 10 anos: 2,86%, face a 1,89% no dia do recorde histórico do ouro.
- Índice do dólar DXY: 103,8, o nível mais alto em 19 meses, quarta semana consecutiva de ganhos.
Nasdaq 100: -15% desde o pico de 6 de outubro. MSCI World: -9% desde o pico de agosto. As ações asiáticas caminham para a pior semana desde 2020.
É liquidez? Em parte, sim
Esta semana, o ouro está a cair junto com as ações, em vez de se mover em sentido contrário. Desde 30 de setembro, o ouro perdeu 13%, acompanhando o Nasdaq 100, enquanto a prata desceu 29%. A venda massiva no mercado em geral foi desencadeada pela inteligência artificial. A estreia em bolsa da Anthropic não conseguiu restaurar a confiança no setor, os resultados da Nvidia não travaram as quedas, e as ações taiwanesas têm a pior semana desde 1991. A Goldman Sachs aponta para "uma liquidez fraca a amplificar os movimentos de preços". É evidente que estamos perante uma liquidação forçada. O ouro está a desempenhar o seu papel de fonte segura de capital para cobrir perdas resultantes, por exemplo, de quedas nas bolsas. Os investidores vendem aquilo que detêm com lucro e aquilo que pode ser rapidamente liquidado para cobrir perdas e chamadas de margem em ações. Após dois anos de mercado em alta, o ouro era esse ativo.
Vale a pena sublinhar que isto não é um episódio isolado. Este ano, o ouro tem-se comportado como um ativo de risco. A correlação móvel de 60 sessões entre as rentabilidades diárias do ouro e do MSCI World situa-se atualmente em 0,46, e teve uma média de 0,48 em 2026. Entre 2019 e 2024, a média foi de 0,14. O ouro tornou-se uma posição sobrelotada, detida pelos mesmos investidores que possuem ações tecnológicas. Quando as ações caem, o ouro cai frequentemente junto com elas.
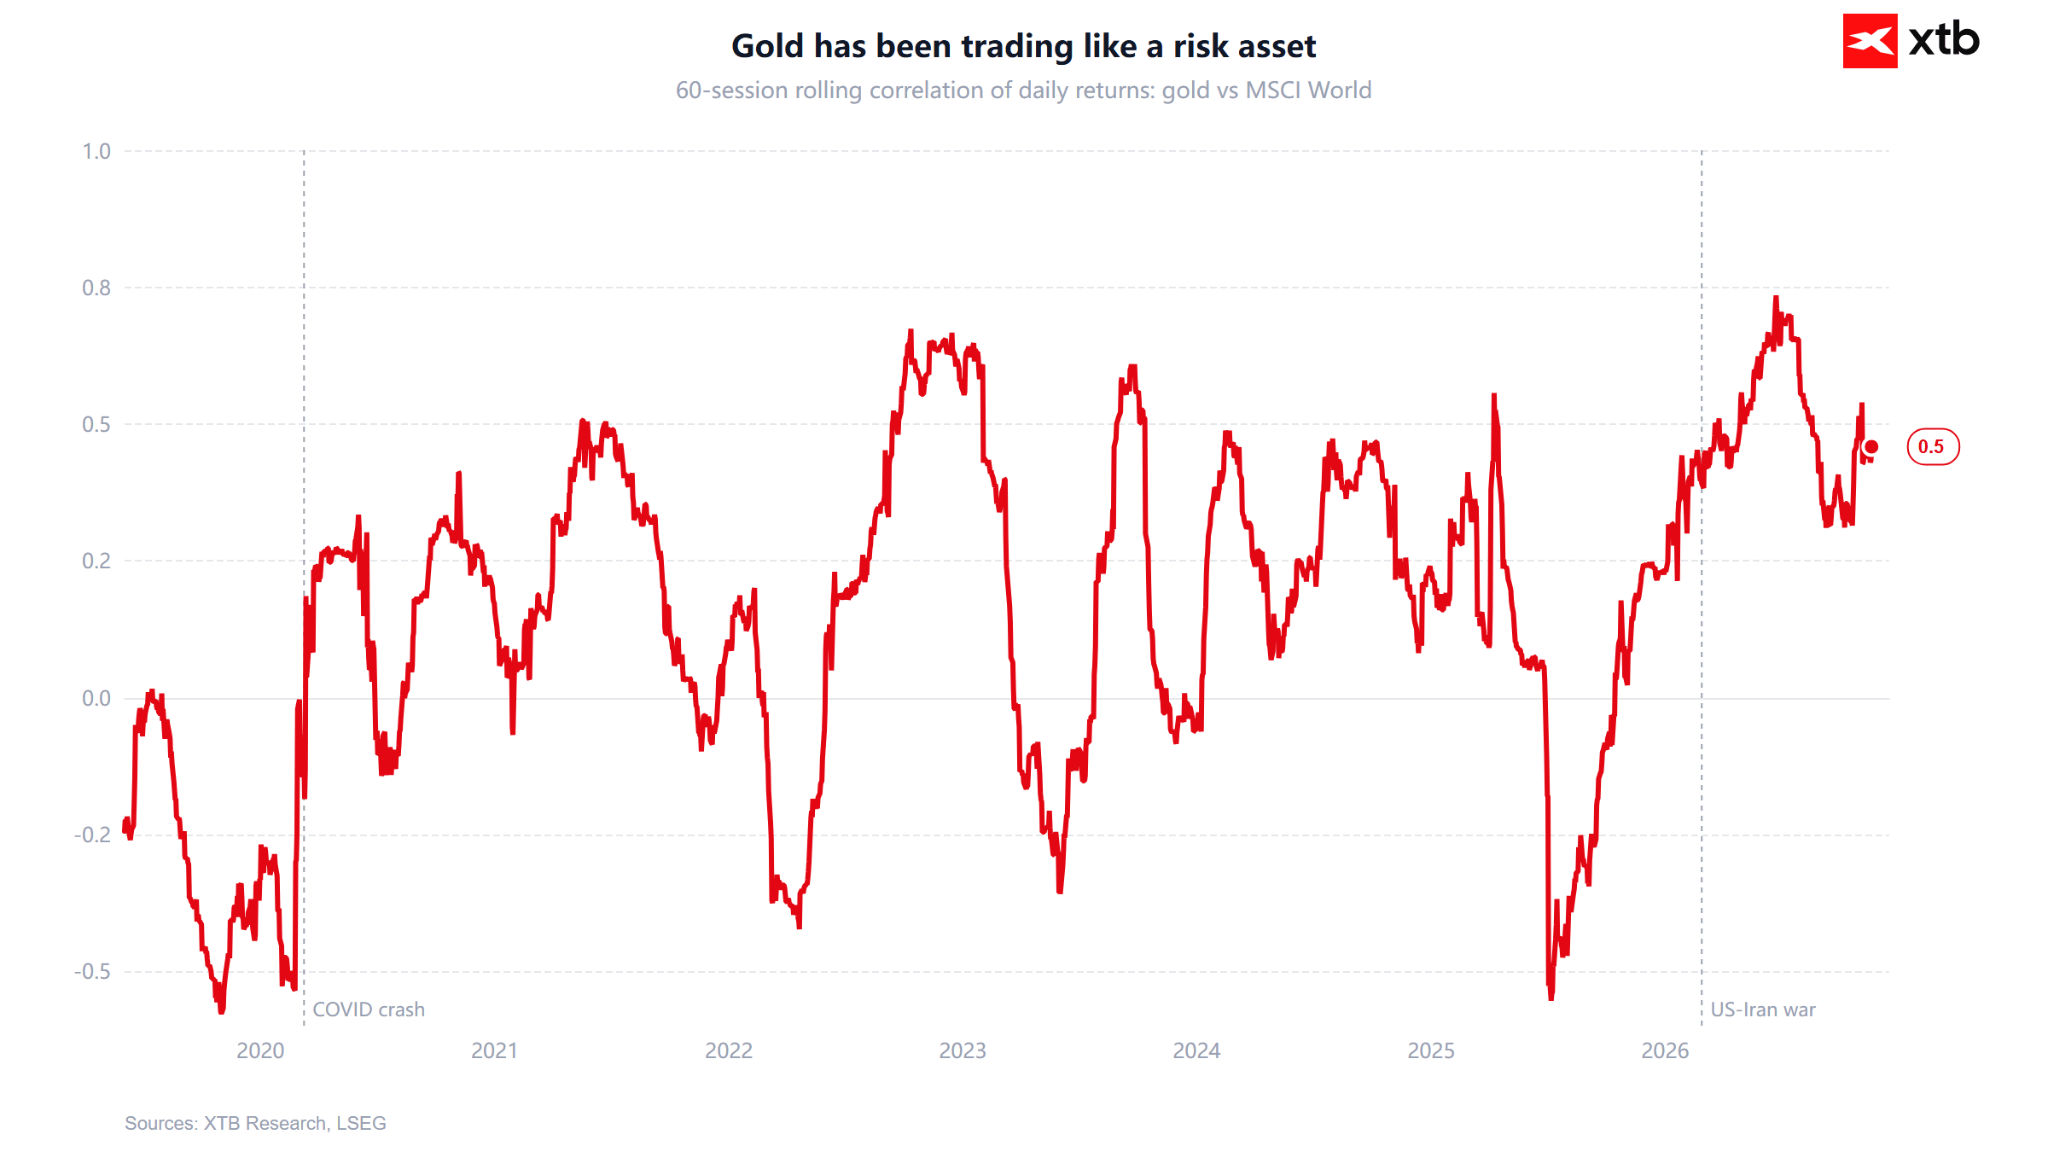
A liquidez, contudo, explica sobretudo o ritmo da queda, não a sua direção. O ouro tem vindo a desvalorizar-se desde fevereiro, quando as ações ainda estavam a subir. Os principais fatores são as taxas de juro e o dólar norte-americano. A guerra com o Irão fez subir os preços da energia (Brent em torno dos $120 em março e abril) e empurrou a inflação para cima, enquanto a Fed passou de cortes de taxas para a sinalização de subidas. Esta semana, Goolsbee e Paulson sinalizaram que as taxas terão de voltar a subir. O ouro não paga rendimento, pelo que, com yields reais próximas de 3%, o custo de oportunidade de o deter está no nível mais alto em anos.
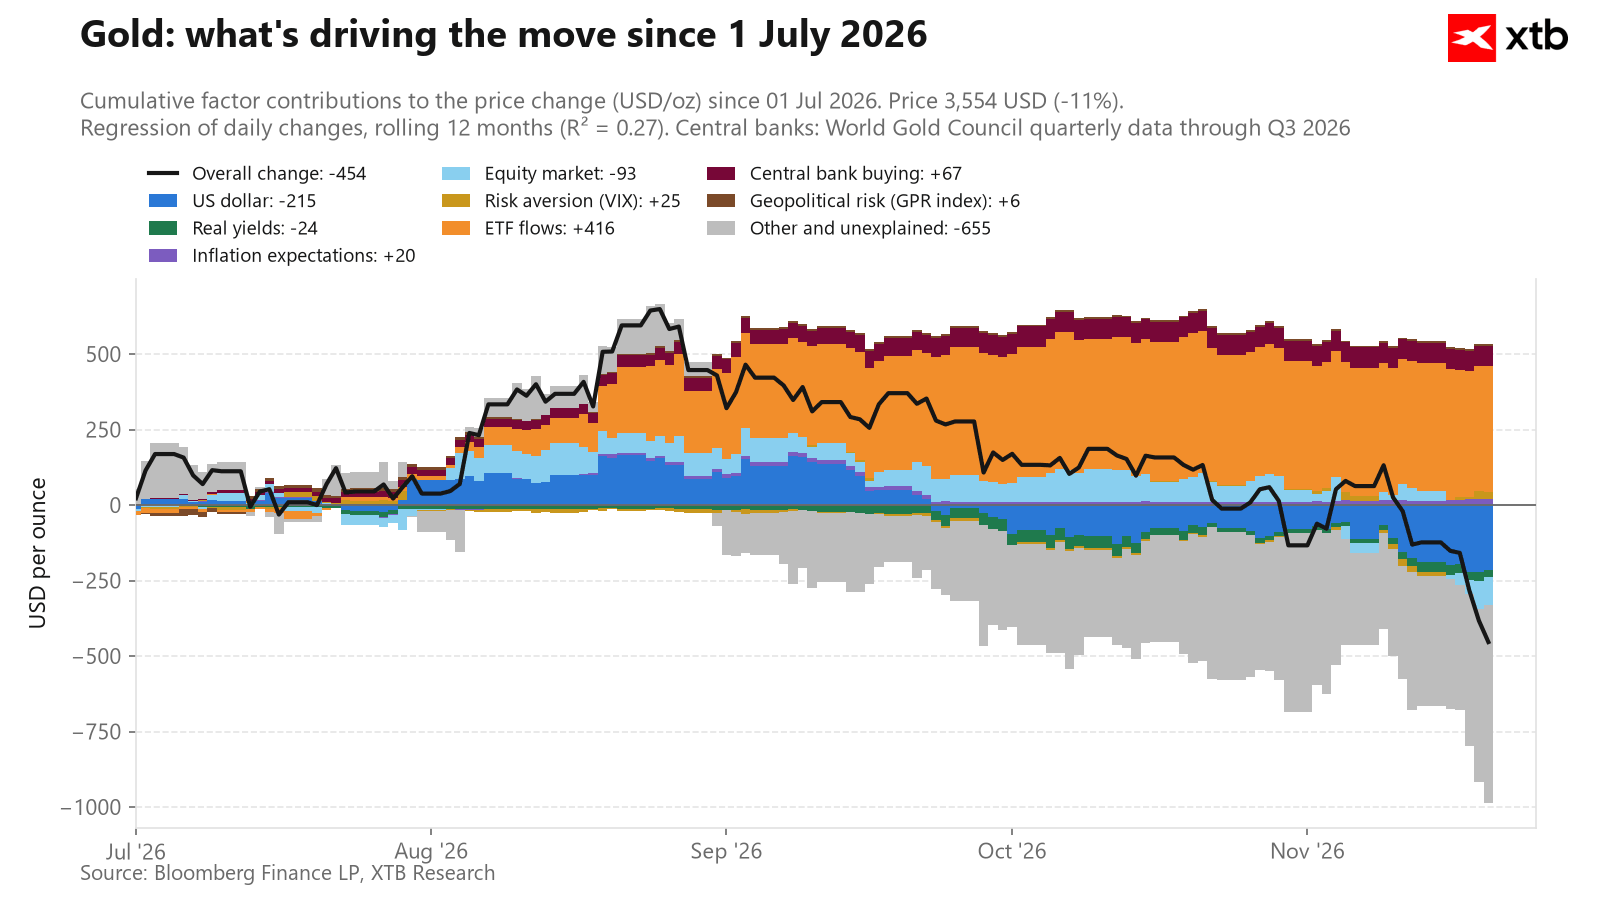
A maior parte dos movimentos de preço no início do ano não podia ser explicada por nenhum fator isolado. Tratava-se, portanto, de pura especulação ou da influência de preocupações geopolíticas. Atualmente, também não conseguimos explicar grande parte das quedas do preço do ouro, que poderão estar precisamente ligadas a fatores de liquidez.
Estamos a caminho de uma repetição de 2020?
Em termos de trajetória de preço, a semelhança é impressionante. Em 9 de março de 2020, o ouro atingiu um pico local ($1.680), e nas 8 sessões seguintes perdeu 12,45%. Os investidores venderam tudo durante o crash da COVID. Em 2026, a partir do pico local de 9 de novembro ($4.140), o ouro perdeu 12,5% em 8 sessões, praticamente idêntico. Hoje, na 9ª sessão, a queda atinge cerca de 14%.
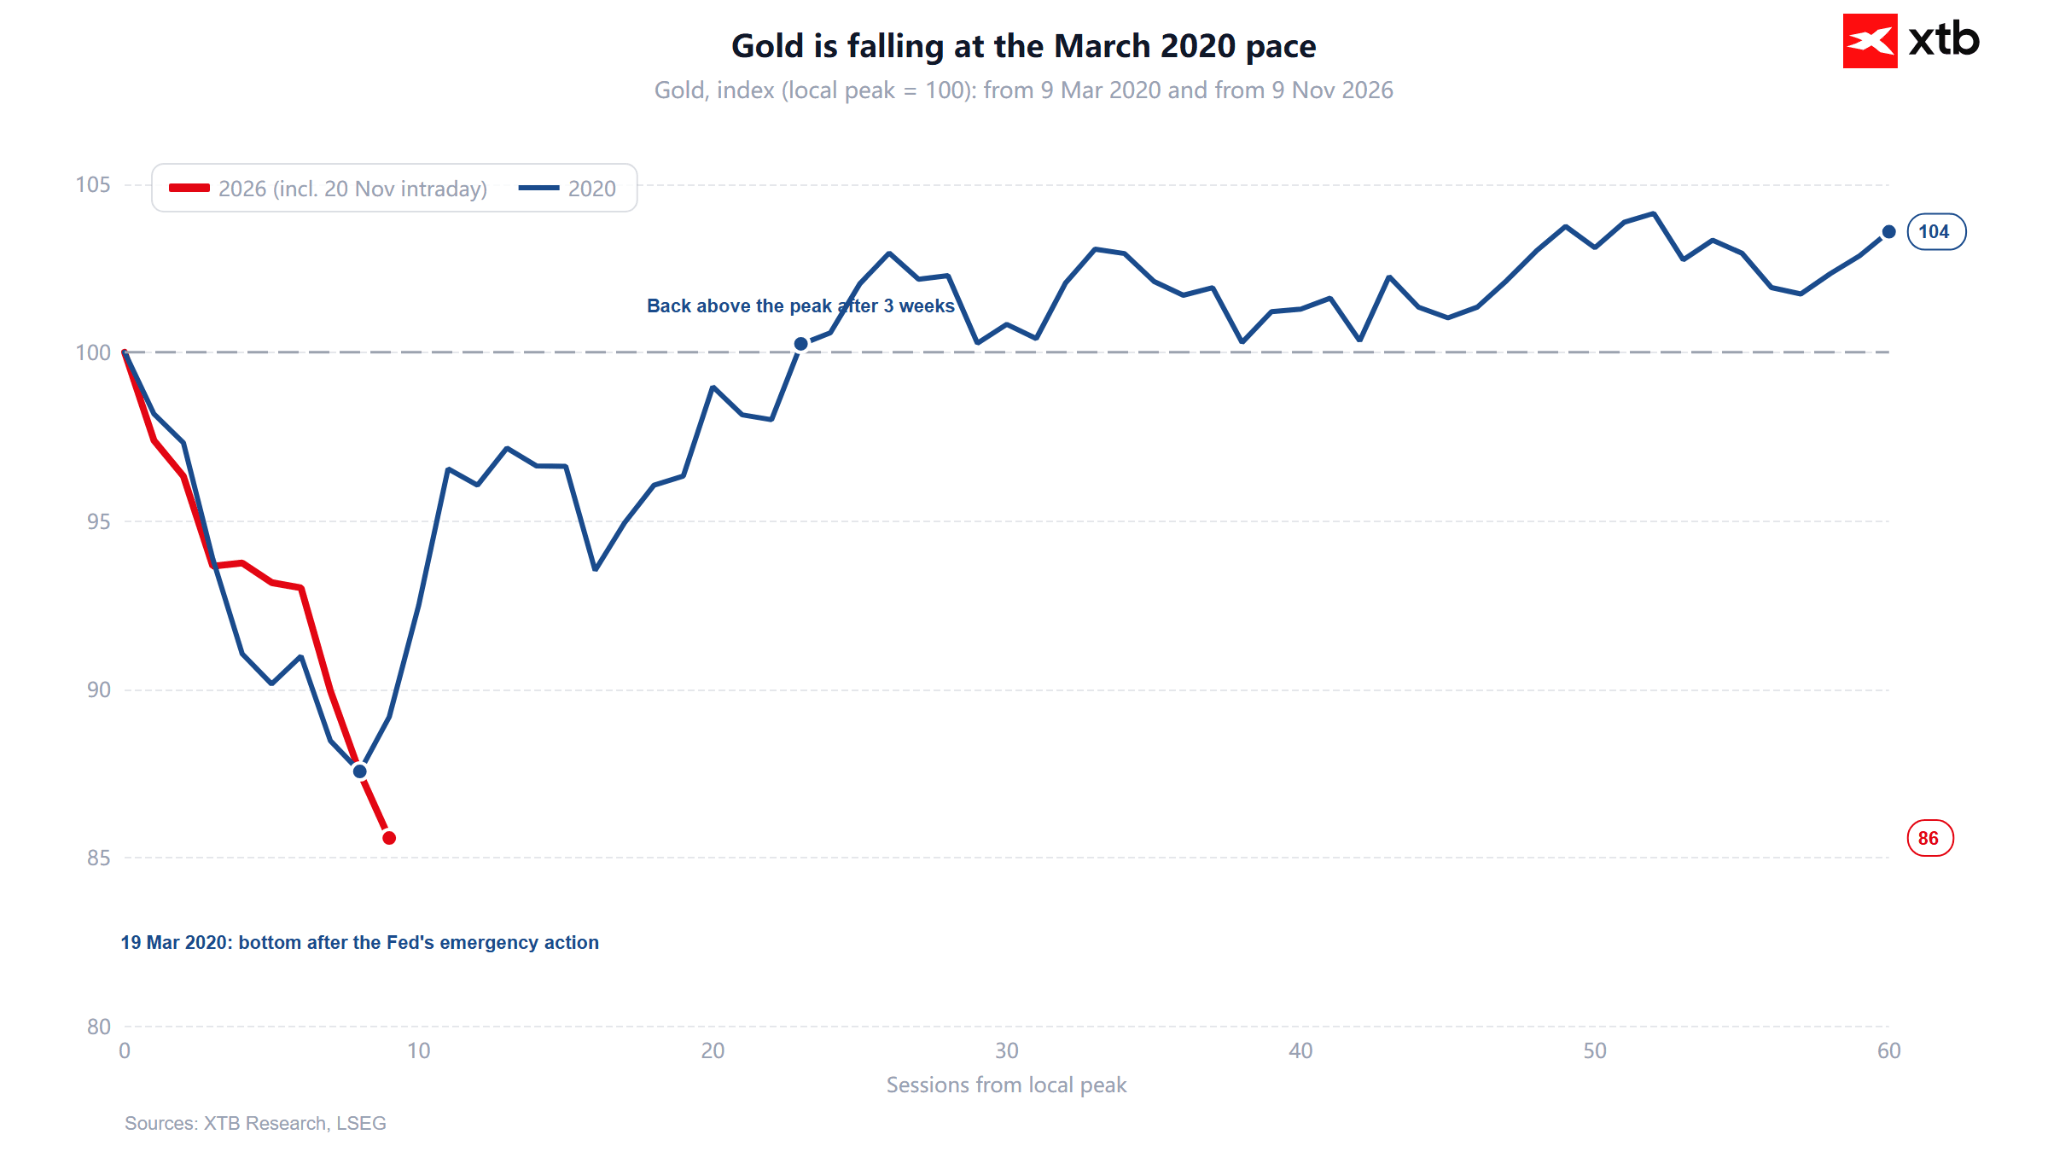
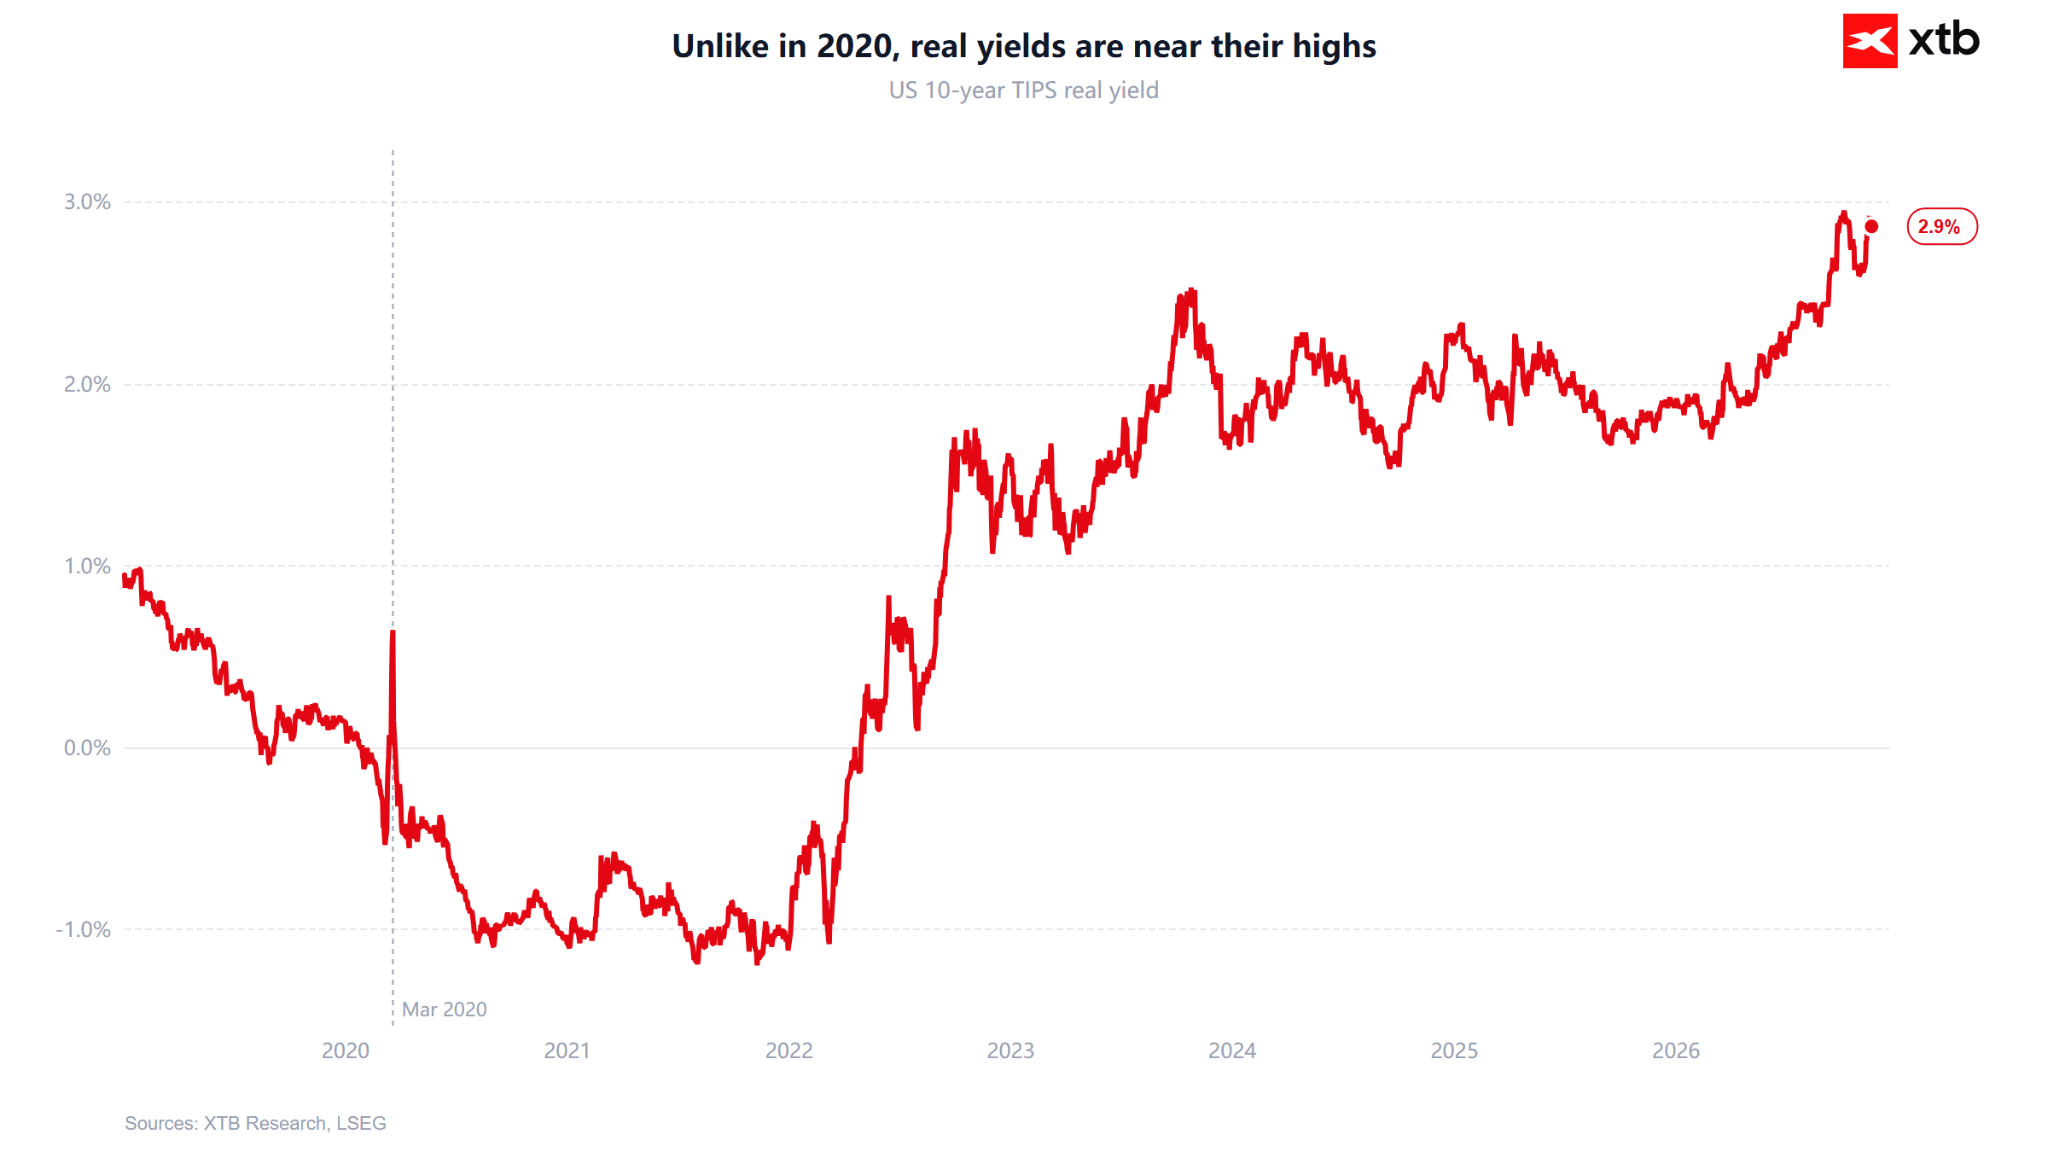
Em 2020, o fundo ocorreu em 19 de março e, em 9 de abril, o ouro já tinha voltado a superar o pico anterior à venda massiva. Em agosto, estabeleceu um novo recorde de $2.064, cerca de 40% acima do mínimo de março. No entanto, a recuperação não foi causada apenas pelo esgotamento da oferta. A Fed cortou as taxas de juro para zero, lançou um QE ilimitado e linhas de swap, e o dólar começou a enfraquecer. A yield real das TIPS a 10 anos caiu de +0,64% no dia do fundo para -1,09% em agosto.
Hoje, a yield real situa-se em 2,86%, próxima do máximo deste ano (2,95% em 5 de outubro). Em vez de resgatar a liquidez, a Fed está a sinalizar subidas de taxas, e o dólar norte-americano está no seu nível mais forte em 19 meses. Assim, embora a trajetória de preço pareça semelhante, as condições macroeconómicas são completamente opostas.
Um cenário "2020" exigiria uma mudança na política da Fed. Isto poderia acontecer se a venda massiva das ações de IA se transformasse num problema de crédito, por exemplo devido à dívida no setor dos centros de dados. Nesse caso, a Fed teria de dar prioridade à estabilidade financeira em detrimento do combate à inflação. Enquanto os preços da energia mantiverem a inflação elevada, essa mudança é mais difícil do que em 2020. Sem ela, é mais provável uma desaceleração das quedas do que uma recuperação rápida em forma de V.
A cimeira Trump-Xi-Putin reduz o risco geopolítico?
Este evento tem um impacto marginal nos mercados e não é a causa da venda massiva. A Declaração de Shenzhen aborda a reforma da ONU, o risco nuclear, a imunidade diplomática e o abastecimento de combustível. Não faz qualquer menção à Ucrânia ou ao Irão. Segundo a Breakingviews, a cimeira "não conseguiu causar uma impressão significativa nos mercados". Além disso, Putin excluiu uma trégua marítima e energética na sequência do ataque à Ponte da Crimeia.
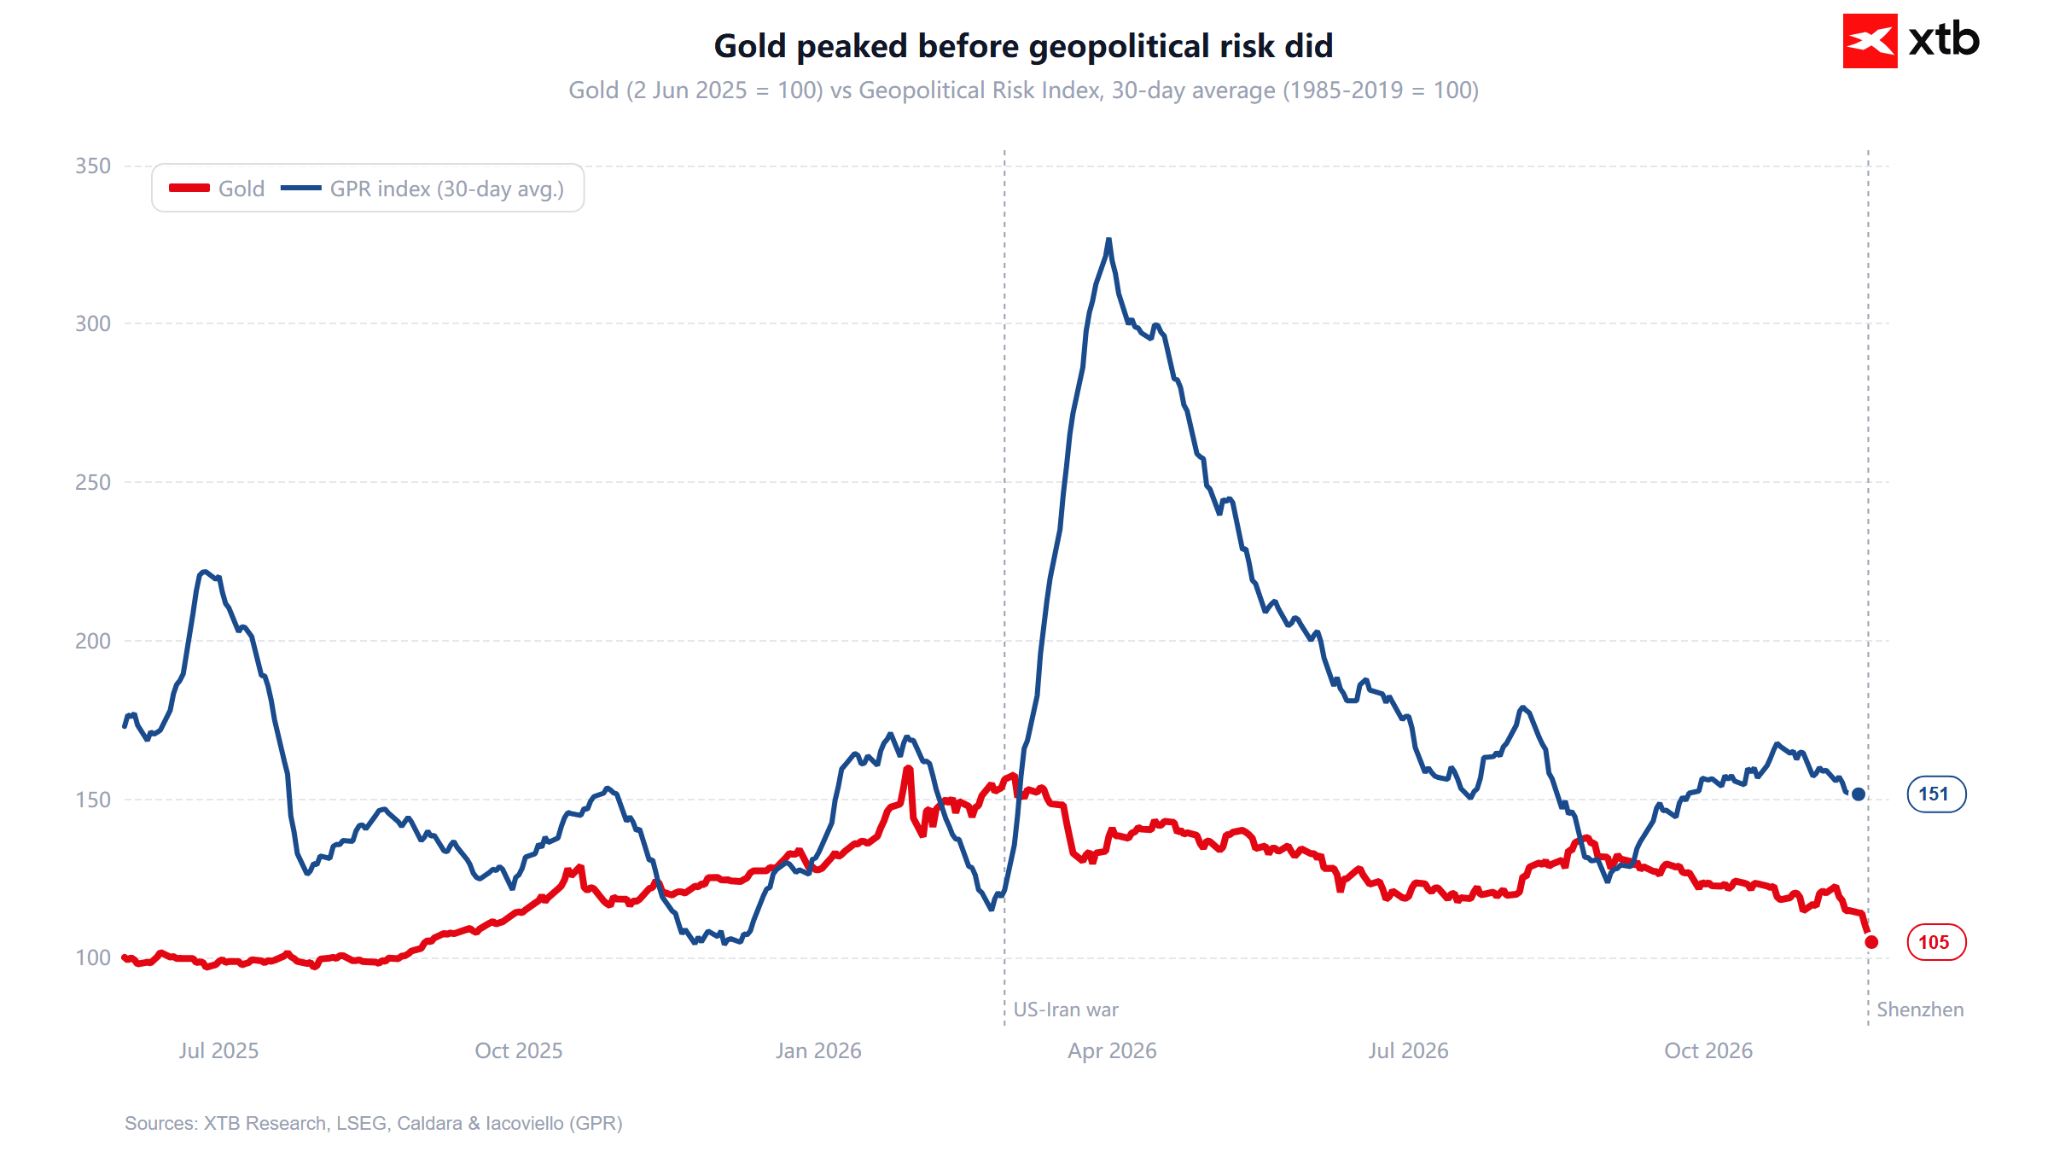
Mais importante ainda, o ouro não beneficiou da geopolítica este ano. O Índice de Risco Geopolítico GPR (Caldara & Iacoviello, média de 30 dias) atingiu o pico no final de março, em 327. O ouro estava a cair no mesmo período, porque a guerra significava preços do petróleo mais altos, inflação mais alta e uma Fed mais restritiva. Hoje, o GPR situa-se em torno de 151, ainda acima do normal, mas longe do seu pico. Paradoxalmente, se a declaração sobre o reforço do abastecimento de combustível fizer efetivamente baixar os preços da energia, isso poderá ajudar o ouro a longo prazo, ao aliviar a pressão para subidas das taxas de juro.
O que poderia travar a queda?
- Procura física: os prémios na Índia subiram para $17/oz (dos $8 há uma semana) durante a época alta de casamentos. Partes do mercado enfrentam escassez de ouro e prata físicos. Na China, os prémios situam-se entre $9 e $13, com os investidores a tratar a correção como uma oportunidade de compra.
- Níveis técnicos: a análise técnica aponta para um mercado extremamente sobrevendido. Artigos da Reuters destacam uma zona de suporte entre $3.442 e $3.474. A Global X vê um "suporte muito fraco" apenas em torno dos $3.300-$3.400.
- O posicionamento especulativo no relatório da CFTC mostra um número relativamente baixo de posições longas. Normalmente, atingir cerca de 200.000 posições longas conduzia a uma recuperação relativamente rápida. No entanto, vale a pena notar que o posicionamento líquido não é particularmente baixo, sobretudo devido ao número muito reduzido de posições curtas.
- Sinais de alerta: as exportações de ouro suíças caíram 34% em termos mensais em outubro, para 109,7 toneladas, sobretudo devido a menores envios para Londres. Os ETFs começaram a vender ouro, prata e platina.
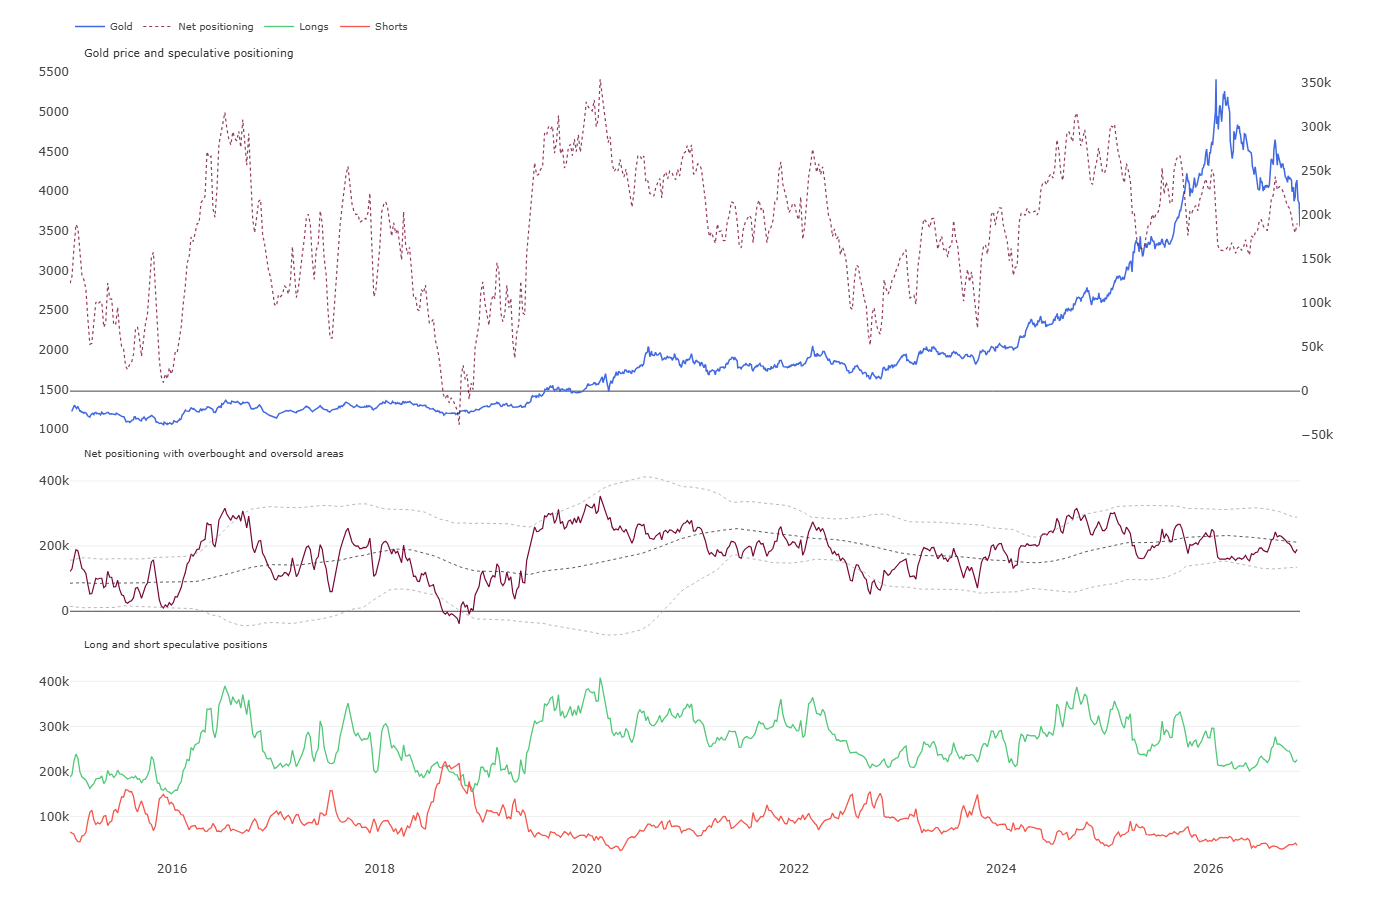
Posições especulativas segundo o relatório COT, CFTC.
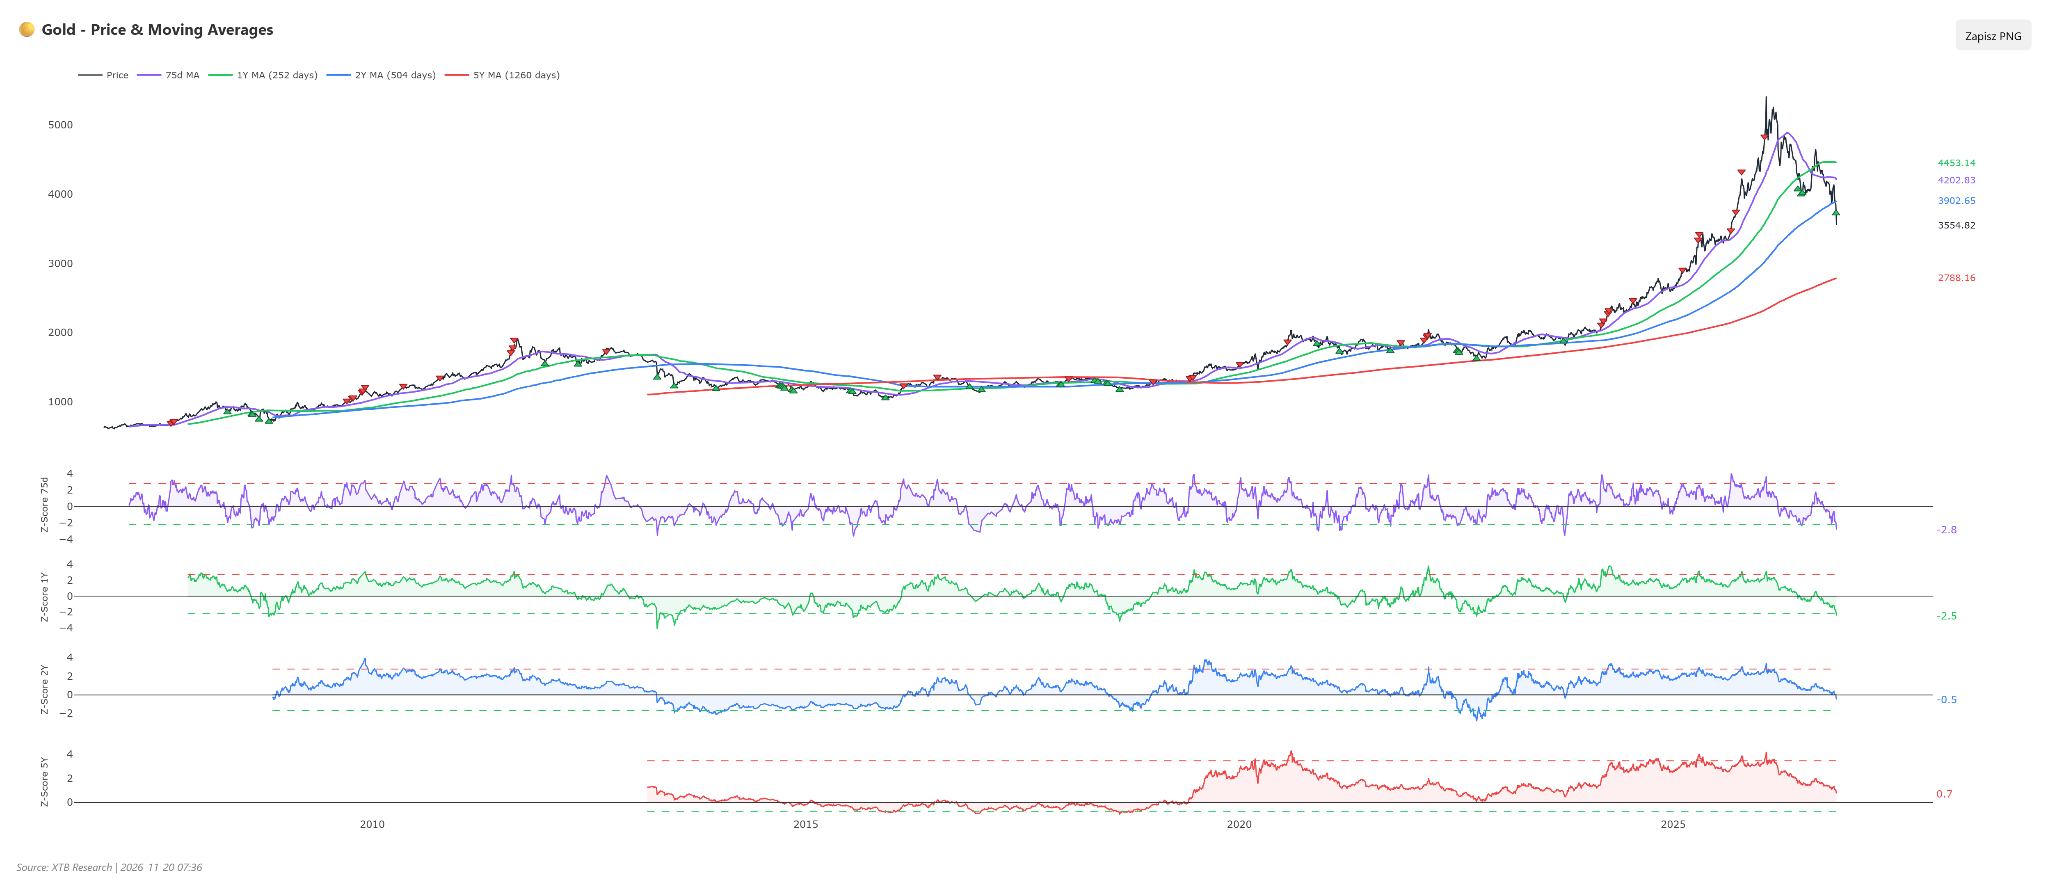
Os desvios face às médias móveis de 75 sessões e de 1 ano começam a gerar sinais "fracos" de sobrevenda. Um sinal forte ocorre após o cruzamento de regresso acima do desvio, a partir de baixo.
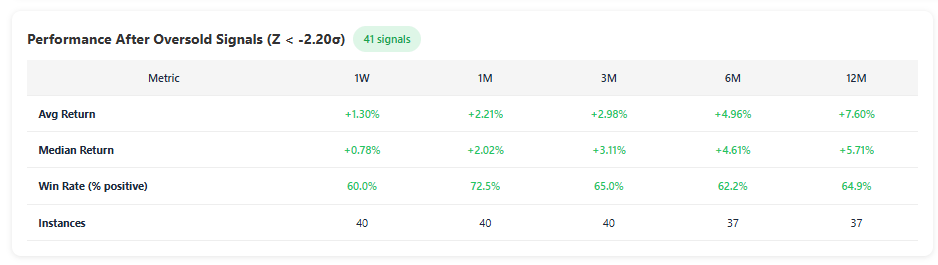
O desempenho do preço após o cruzamento de desvios extremos face à média móvel de 75 sessões mostra que, em pelo menos 60% dos casos, ocorreram recuperações após a geração desses sinais. Num horizonte de um mês, sobe para 70%.
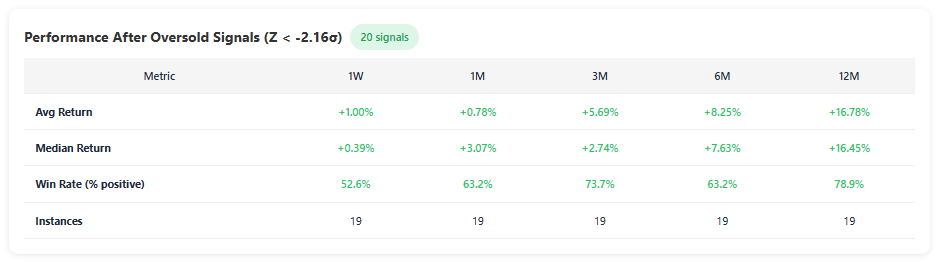
Desempenho do preço do ouro após o cruzamento de desvios extremos face à média móvel de 1 ano.
Tecnicamente, estamos em terra de ninguém. Os níveis de suporte derivados dos picos de preço situam-se acima dos $3.400. Rompemos abaixo da retração de Fibonacci de 50,0% de toda a onda ascendente e da expansão de 61,8% do último impulso descendente de maior dimensão. Outros suportes de Fibonacci situam-se em $3.260 e $3.060. Ainda assim, vale a pena notar o RSI extremamente baixo, que no início deste ano gerou sinais de recuperações de curto prazo.
Resumo
A venda massiva no ouro tem três camadas. A base são as taxas de juro e o dólar: a guerra, que se esperava que apoiasse o ouro, alimentou a inflação e inverteu a trajetória da política da Fed. O acelerador é a liquidez: um colapso nas ações de IA obriga à venda de ativos rentáveis, e o ouro tem estado fortemente correlacionado com as ações este ano. A cimeira de Shenzhen é ruído de fundo neste contexto, não a causa subjacente. A evolução dos preços assemelha-se a março de 2020, mas aquela recuperação foi criada pelo corte das taxas pela Fed para zero e pelo empurrar das yields reais para território negativo. Hoje, a Fed está a fazer o oposto. Uma repetição de 2020 só é possível se o mercado forçar a Fed a mudar de rumo. Até lá, é mais provável uma estabilização ancorada na procura física do que uma recuperação rápida.


Calendário Económico: Cimeira entre Trump, Xi Jinping e Putin em curso; é altura dos resultados da Walmart (19.11.2026)


Resumo da manhã: Chegou a hora da maior entrada em bolsa da história (19.11.2026)



📉Resumo diário: FED e Nvidia pressionam os mercados. O ouro aproxima-se dos $3700


Atas da Reserva Federal: Praticamente todos são a favor de novos aumentos das taxas de juro
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.