


Os futuros do petróleo bruto Brent (OIL) estão a subir quase 2%, para cerca de 94 dólares por barril, na sequência de notícias sobre uma possível escalada do conflito com o Irão, nomeadamente na zona do Estreito de Ormuz, de importância estratégica. As notícias de ataques perto da Ilha de Qeshm estão a suscitar preocupações quanto à segurança dos transportes de petróleo e a potenciais perturbações no abastecimento global. Uma nova escalada militar poderá fazer com que os preços do petróleo bruto Brent voltem a ultrapassar os 100 dólares por barril, aumentando as pressões inflacionistas e complicando as perspetivas para a política monetária da Reserva Federal.
- De acordo com a Press TV do Irão, as forças de defesa aérea operadas pela Guarda Revolucionária Islâmica (IRGC) abateram outro drone MQ-1 a sul da Ilha de Qeshm, no Estreito de Ormuz. A notícia não foi verificada de forma independente, mas poderá indicar uma nova escalada das tensões numa região crucial para o comércio global de petróleo.
- A emissora israelita N12, citando fontes não oficiais ligadas ao Irão, noticiou possíveis ataques dos EUA à Ilha de Qeshm em resposta a um ataque iraniano anterior no Bahrein. A agência de notícias iraniana Fars informou que se ouviu uma explosão na ilha, embora a sua causa permaneça desconhecida. As notícias sobre um ataque dos EUA ainda carecem de confirmação adicional.
- O ministro dos Negócios Estrangeiros iraniano, Abbas Araghchi, reuniu-se com o seu homólogo de Omã, Badr Al Busaidi, em Mascate. As conversações centraram-se na segurança marítima, nos desenvolvimentos regionais e na possibilidade de retomar o diálogo diplomático. Omã continua a ser um importante intermediário entre Teerão e Washington, e uma potencial desescalada poderia reduzir o prémio de risco geopolítico incorporado nos preços do petróleo.
Gráficos H1 e D1
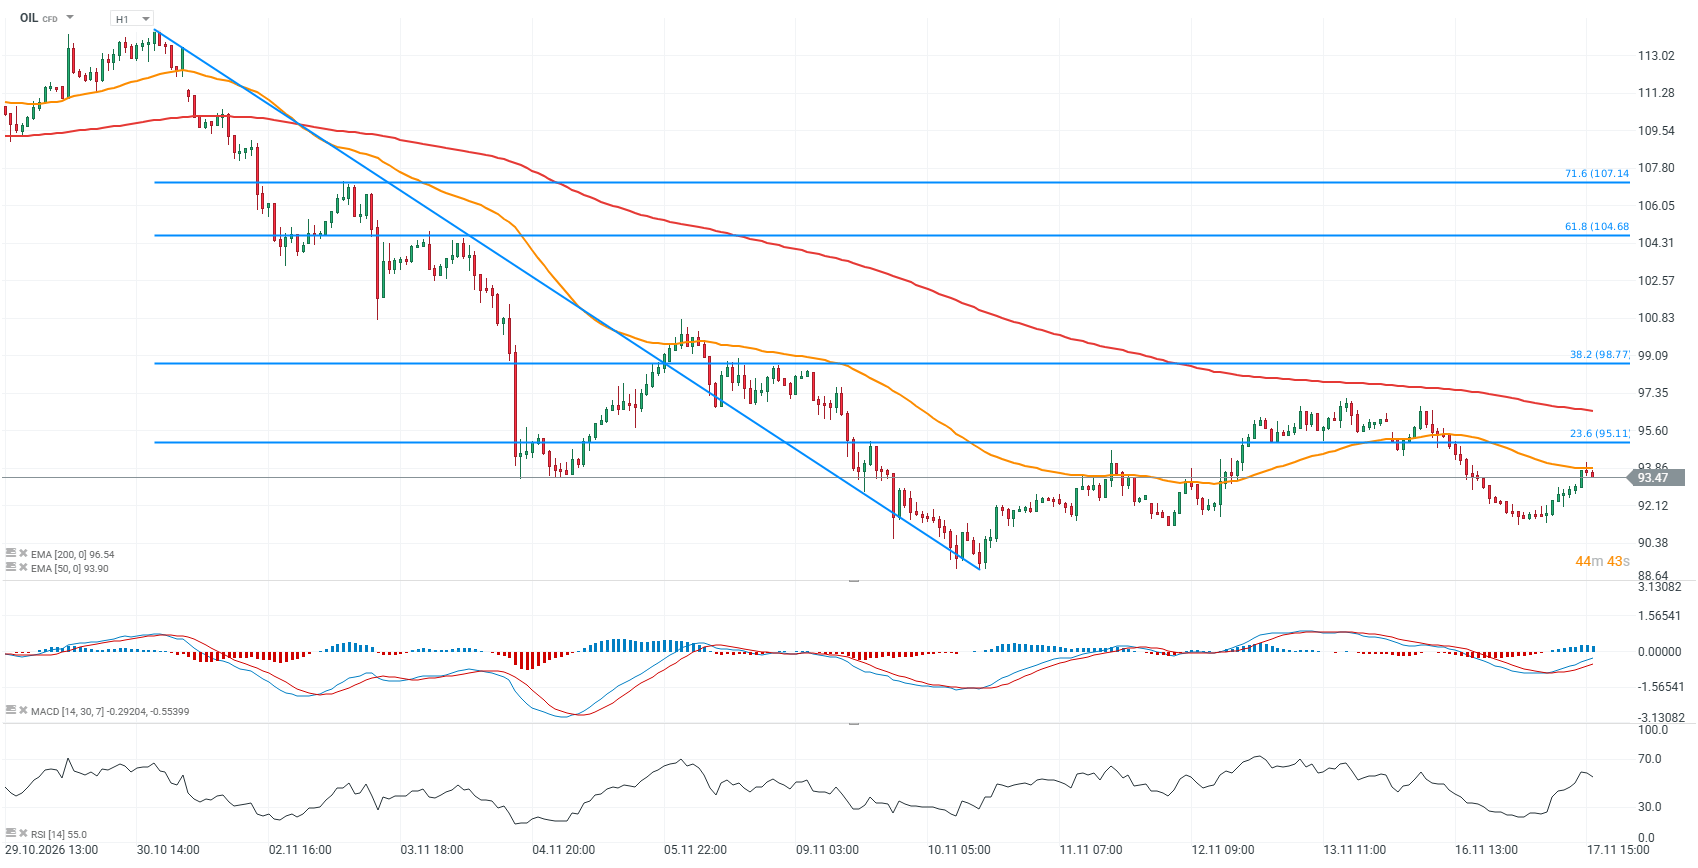
Os futuros do petróleo bruto Brent subiram hoje de cerca de 91,50 dólares para 93,50 dólares por barril. A média móvel exponencial de 50 períodos (EMA50, linha laranja) parece ser o primeiro nível-chave de resistência, enquanto a zona dos 90 dólares continua a ser uma importante zona de suporte.
 Fonte: XTB
No gráfico diário, os futuros do petróleo bruto Brent registaram hoje uma correção, após terem atingido a média móvel exponencial de 200 dias (EMA200, linha vermelha) perto dos 93,50 dólares. 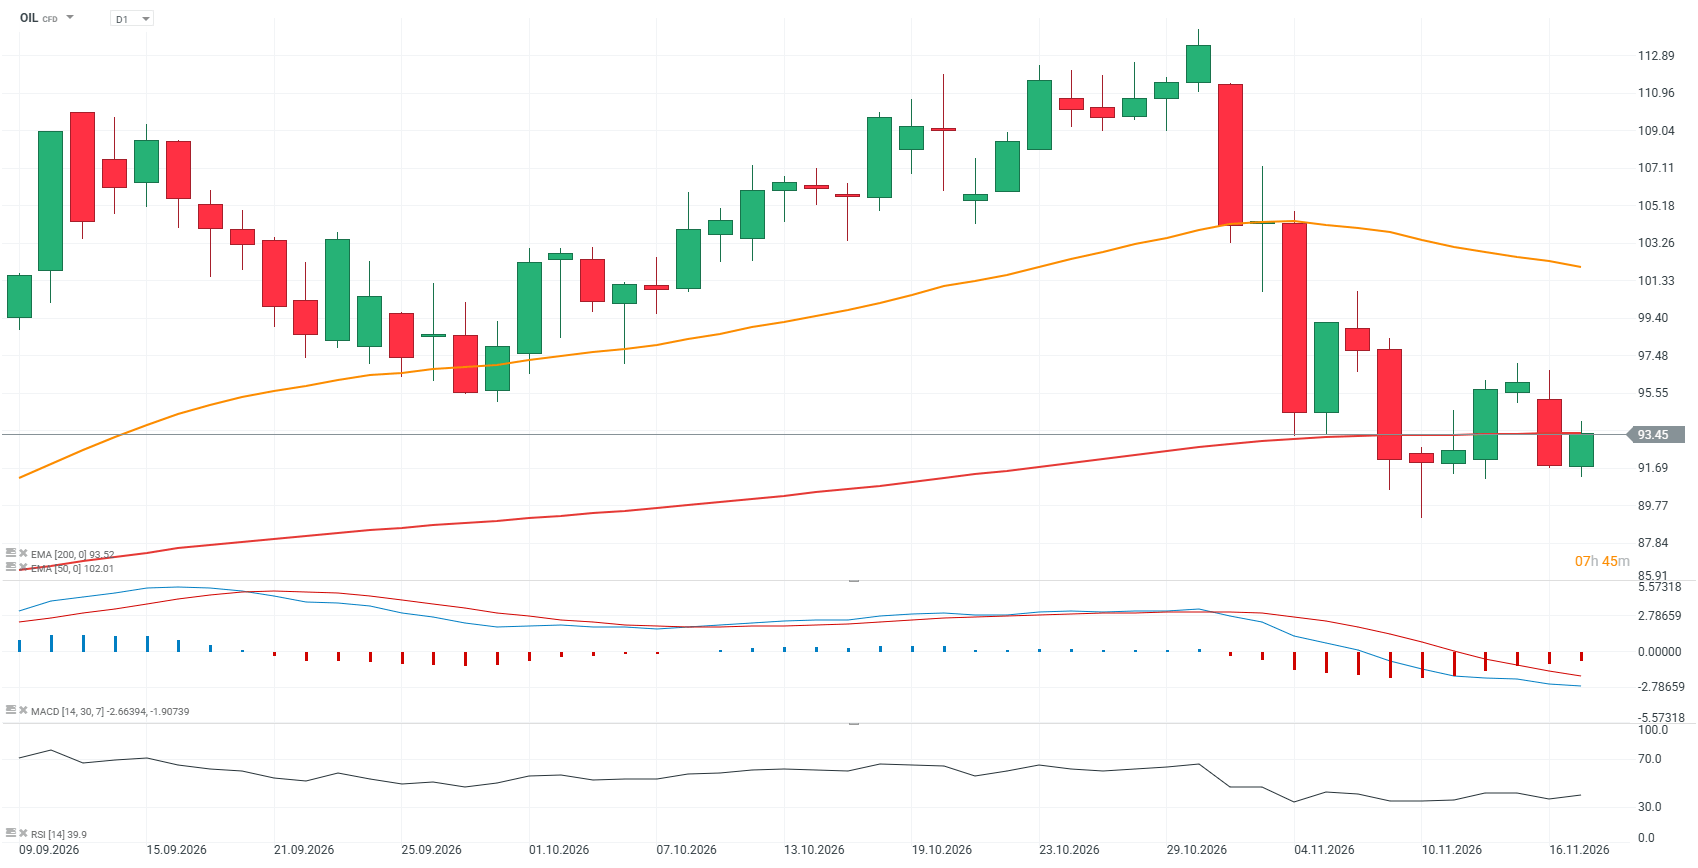
Fonte: XTB
Sazonalidade do petróleo bruto Brent: 2026 desvia-se acentuadamente dos padrões históricos
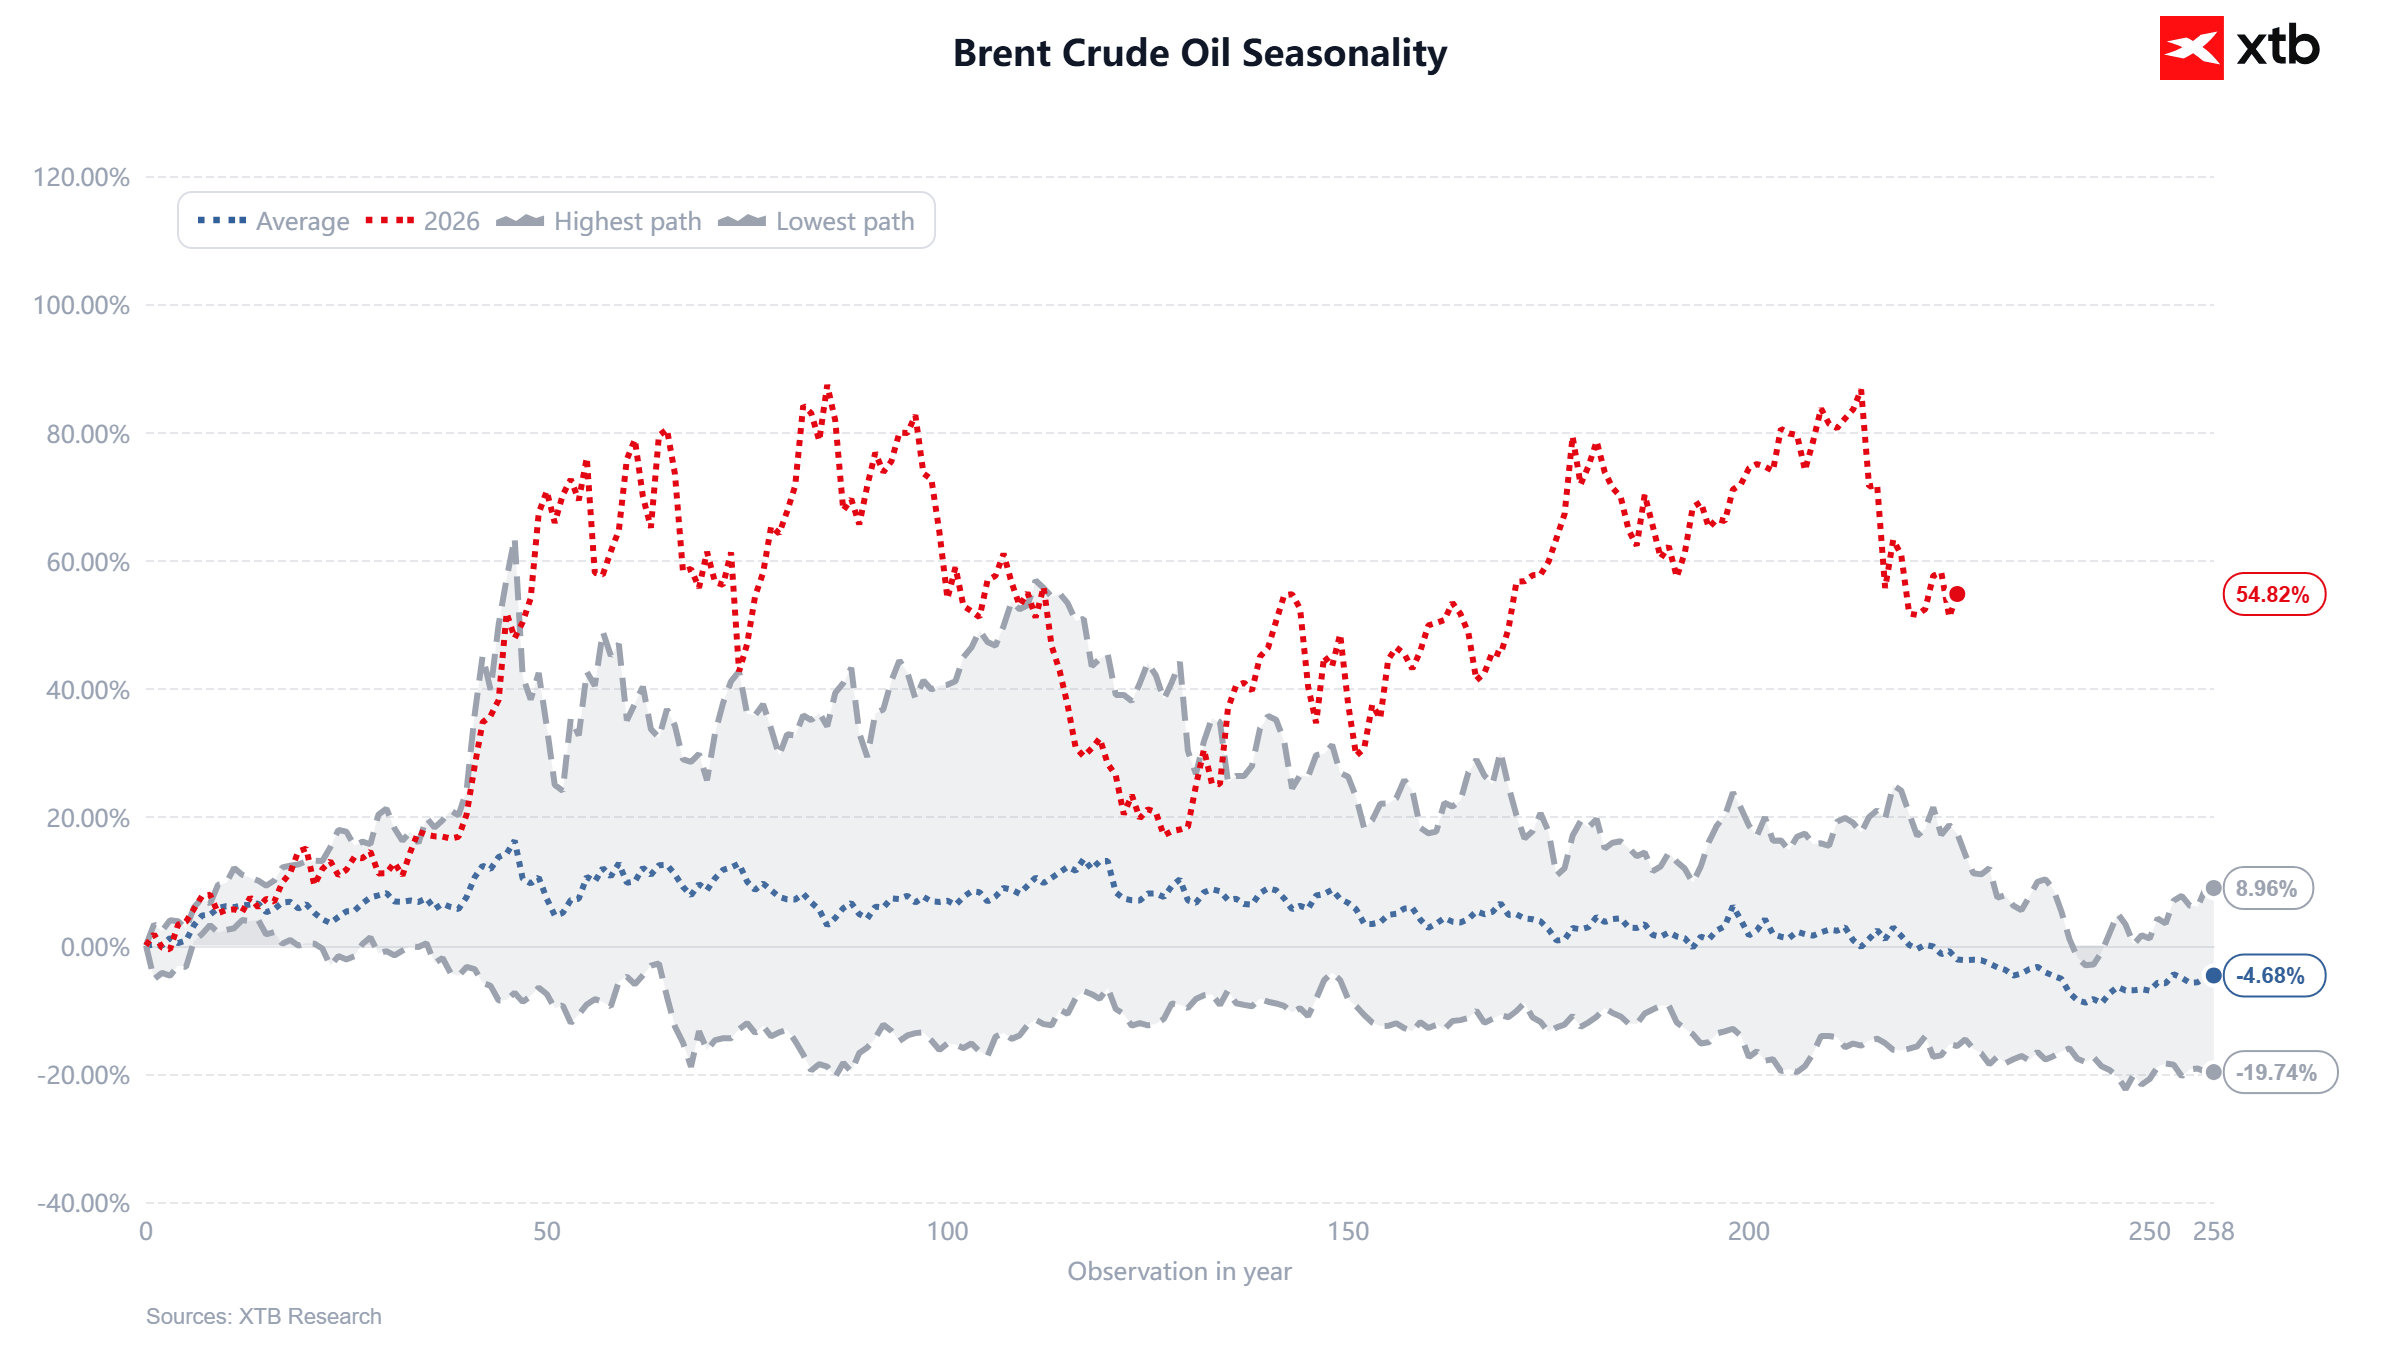
O gráfico de sazonalidade ilustra bem o quão invulgar tem sido o ano de 2026 para o mercado petrolífero. O petróleo bruto Brent registou uma valorização de aproximadamente 54,8 % desde o início do ano, em comparação com um retorno médio histórico de -4,7 % na mesma altura do ano. É de salientar que a trajetória dos preços em 2026 se manteve acima até mesmo das trajetórias históricas mais acentuadas incluídas no conjunto de dados durante grande parte do ano. Isto sugere que fatores específicos de 2026, nomeadamente choques de oferta e tensões geopolíticas, tiveram um impacto muito maior nos preços do que os padrões sazonais típicos.
- Apesar de ter registado uma valorização de quase 55% desde o início do ano, o Brent cedeu uma parte substancial dos seus ganhos anteriores. No seu pico, o retorno anual aproximou-se dos 90%, enquanto a correção subsequente destaca a rapidez com que o mercado pode reverter o seu prémio de risco em resposta às mudanças nas expectativas de oferta.
- A sazonalidade histórica aponta, em geral, para preços do petróleo mais baixos no final do ano, embora o seu valor preditivo seja limitado no contexto atual. Para os operadores de futuros, os fluxos físicos reais de petróleo, os níveis de existências, as decisões da OPEP+ e potenciais perturbações no transporte marítimo através do Estreito de Ormuz podem revelar-se mais importantes.
Fonte: XTB Research
Brent vs. WTI: Um prémio do Brent mais elevado sinaliza tensões no mercado global de petróleo
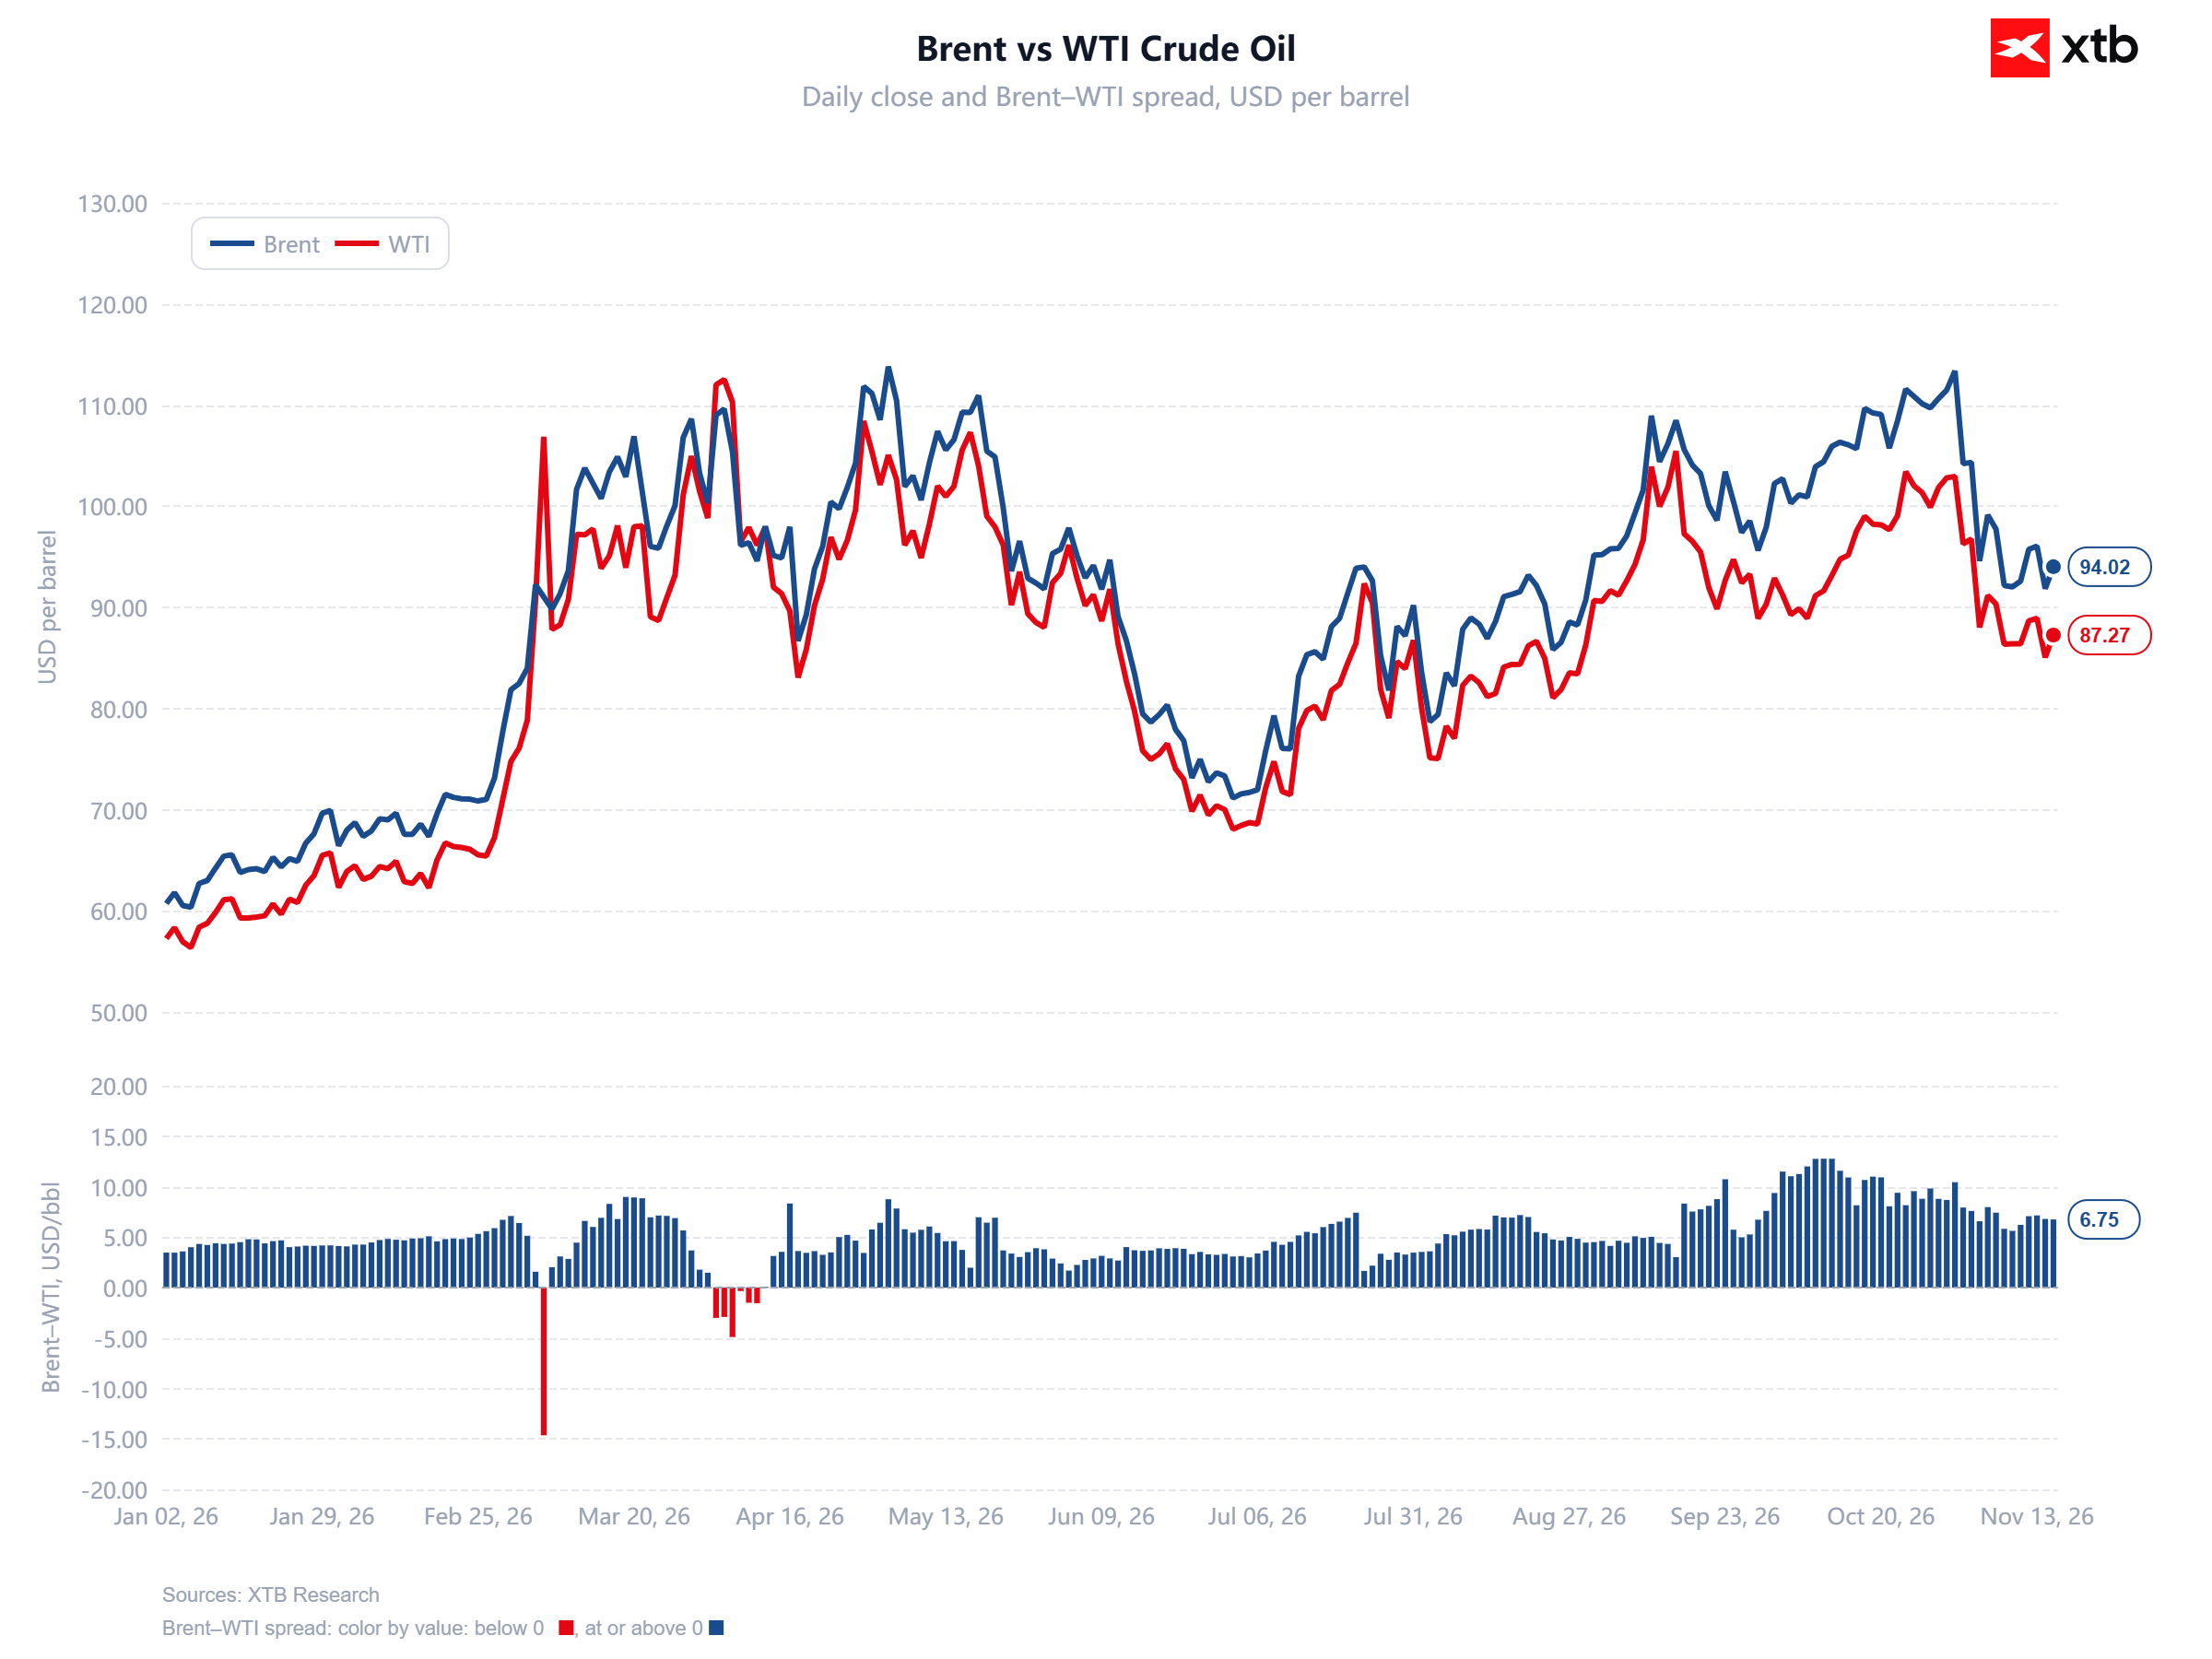
Tanto os preços do petróleo bruto Brent como os do WTI mantêm-se bem acima dos níveis registados no início de 2026, mas o aumento do diferencial de preços entre os dois índices de referência é particularmente digno de nota. Atualmente, o Brent é negociado a cerca de 94 dólares por barril, enquanto o WTI dos EUA se situa em cerca de 87 dólares. O diferencial entre o Brent e o WTI situa-se nos 6,75 dólares por barril, em comparação com os cerca de 3 a 5 dólares registados no início do ano. Anteriormente, por volta do final de setembro e início de outubro, o diferencial ultrapassou os 12 dólares por barril.
- Um diferencial Brent–WTI mais amplo pode indicar um prémio de risco geopolítico e de abastecimento mais elevado nos mercados internacionais de petróleo. O Brent está mais diretamente exposto ao comércio marítimo global de petróleo, o que significa que as tensões no Médio Oriente e o risco de perturbações no abastecimento podem ter um impacto maior no seu preço do que no do WTI.
- Um prémio do Brent persistentemente elevado não indica necessariamente uma escassez absoluta de petróleo. O diferencial é também influenciado pelos stocks dos EUA, pelos custos de transporte, pela capacidade das infraestruturas de exportação e pelas diferenças na procura das refinarias. Para os operadores de futuros, uma consideração importante é se um alargamento do diferencial coincide com um reforço da estrutura de backwardation, o que poderia constituir uma prova adicional do aperto na oferta física de petróleo.
 Fonte: XTB Research
Ambos os gráficos apontam para um mercado petrolífero em que o prémio de risco de oferta continua a ser significativo, apesar da correção substancial em relação aos máximos anteriores. Do ponto de vista da negociação, acompanhar apenas a evolução dos preços do Brent pode não ser suficiente; o comportamento do diferencial Brent–WTI é igualmente importante. Um novo alargamento deste diferencial, especialmente em conjunto com o aumento dos preços do Brent, poderá indicar novas tensões no mercado físico global de petróleo. No entanto, o diferencial, por si só, não é suficiente para confirmar um défice de oferta.

Abertura de Wall Street: Nvidia e petróleo agitam os mercados


Subida dos preços do petróleo: os EUA terão atacado a ilha de Qeshm, no Irão? 🗽



Ações do setor da IA continuam sob pressão; a Iceye tenta adquirir a Avio

EURUSD desce abaixo de 1,10 🚩 Os mercados reagem aos comentários de linha dura de Musalem, da Reserva Federal
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.