


- O crescimento dos lucros do S&P 500 atinge 31,4% em termos homólogos no terceiro trimestre de 2026.
- O rácio P/E futuro do S&P 500 desce para 17,7, o nível mais baixo em mais de três anos.
- As despesas de investimento em inteligência artificial continuam a acelerar entre os principais hyperscalers.

- O crescimento dos lucros do S&P 500 atinge 31,4% em termos homólogos no terceiro trimestre de 2026.
- O rácio P/E futuro do S&P 500 desce para 17,7, o nível mais baixo em mais de três anos.
- As despesas de investimento em inteligência artificial continuam a acelerar entre os principais hyperscalers.
A temporada dos earnings referentes ao terceiro trimestre de 2026 em Wall Street continua a revelar-se claramente mais forte do que o mercado esperava, embora a magnitude das surpresas positivas tenha sido relativamente modesta, sugerindo que a fasquia para este trimestre já se encontrava bastante elevada. Com 88% das empresas do S&P 500 a terem divulgado os seus resultados, tanto a amplitude das surpresas positivas como o ritmo de crescimento dos lucros apontam para fundamentos subjacentes sólidos em todas as empresas norte-americanas. Ao mesmo tempo, as valorizações do índice diminuíram significativamente em relação às médias de vários anos, melhorando a relação entre o crescimento dos lucros e os múltiplos de valorização.
- De acordo com a FactSet, 84% das empresas do S&P 500 que divulgaram os resultados do terceiro trimestre superaram as expectativas em termos de EPS, enquanto 74% apresentaram uma surpresa positiva nas receitas.
- O crescimento dos lucros do índice situa-se atualmente nos 31,4% em termos homólogos. Se este nível se mantiver até ao final da época de divulgação de resultados, marcará o terceiro trimestre consecutivo em que o crescimento do EPS excedeu os 25%.
- Ainda a 30 de setembro, o mercado esperava um crescimento dos lucros no terceiro trimestre de 29,1% em termos homólogos. O valor atual de 31,4% representa, portanto, uma clara revisão positiva durante a época de divulgação de resultados.
- Todos os 10 setores que divulgaram resultados apresentam agora um crescimento dos lucros mais forte do que o esperado no final de setembro, refletindo tanto revisões em alta do EPS como resultados efetivos superiores ao previsto.
- As perspetivas para o quarto trimestre permanecem relativamente positivas: 43 empresas do S&P 500 emitiram orientações positivas relativamente ao EPS, enquanto 32 emitiram orientações negativas.
- O rácio P/E (preço/lucro) do S&P 500 para os próximos 12 meses situa-se atualmente em 17,7, abaixo da média de 5 anos de 19,8 e da média de 10 anos de 19,1.
- A magnitude das surpresas nos resultados é, no entanto, menos impressionante. Atualmente, os resultados situam-se, em média, apenas 2,7% acima das expectativas, em comparação com uma média de 13,8% ao longo de um ano, uma média de 7,5% ao longo de cinco anos e uma média de 8,0% ao longo de dez anos. Trata-se do nível mais baixo desde o quarto trimestre de 2022. Em contrapartida, a diferença entre as receitas reportadas e as expectativas situa-se acima dos 2% e encontra-se ligeiramente acima das médias históricas, tanto a curto como a longo prazo.
Fonte: XTB Research, Macrobond
A valorização do S&P 500 desce para o seu nível mais baixo em mais de três anos
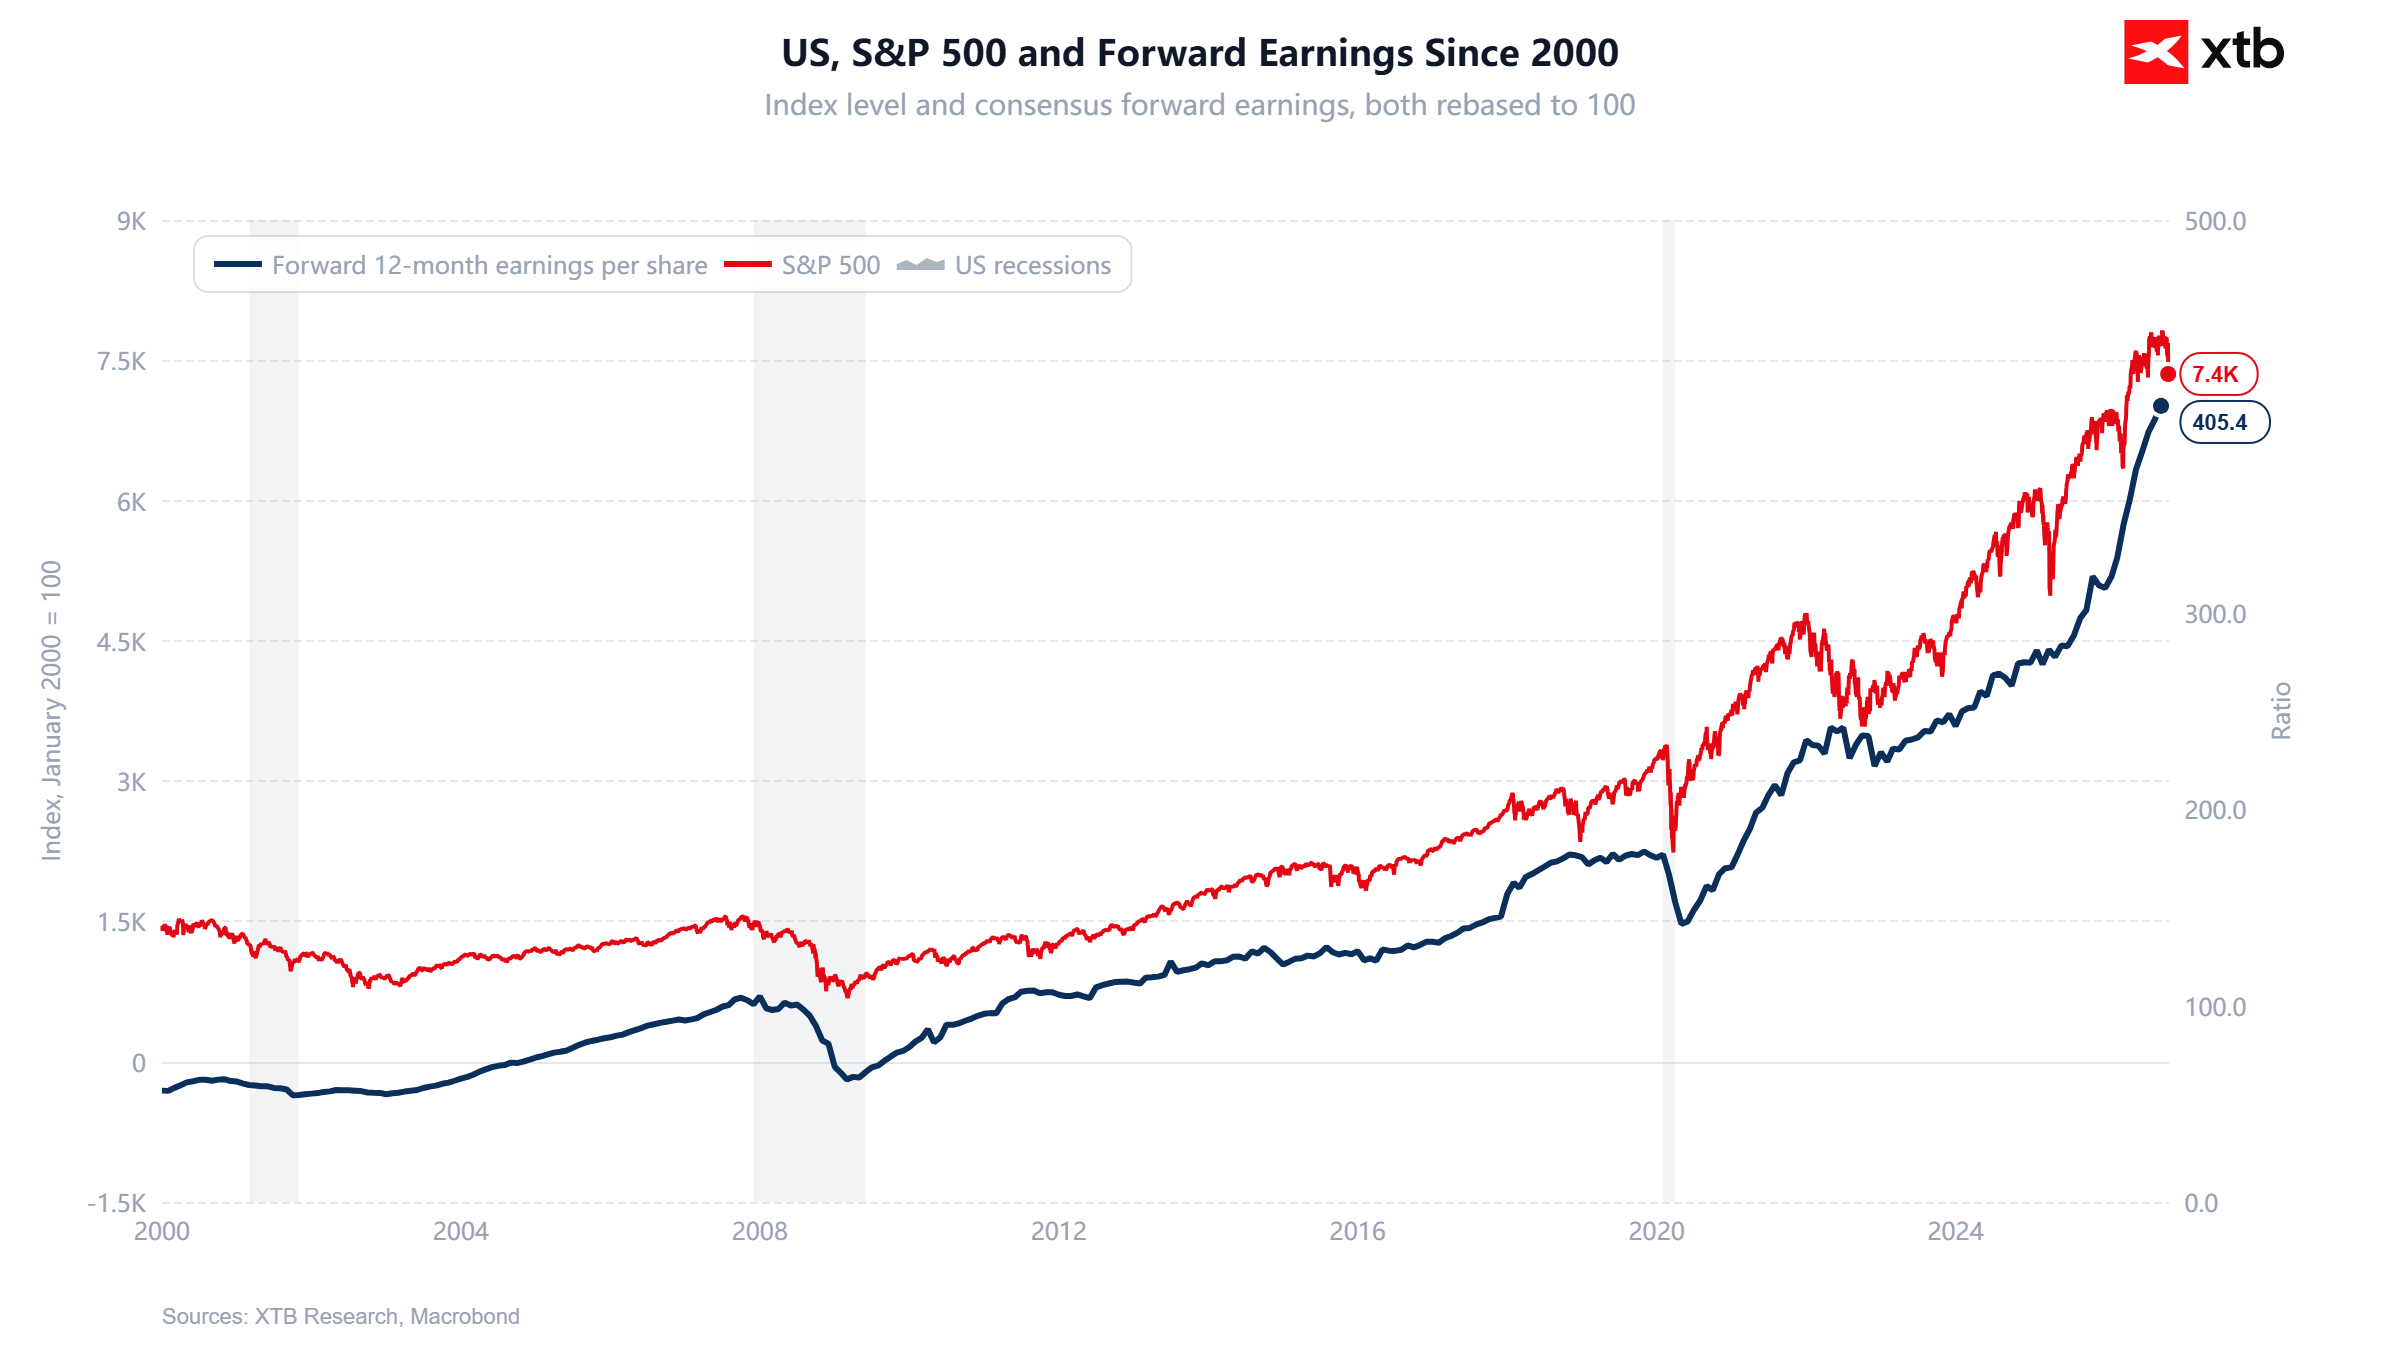
O rácio P/E (preço/lucro) do S&P 500, projetado para os próximos 12 meses, desceu para 17,7 a 5 de novembro, o seu nível mais baixo desde 1 de novembro de 2023, altura em que se situava em 17,5. Este múltiplo mantém-se claramente abaixo da média de 5 anos, de 19,8, e da média de 10 anos, de 19,1, mas continua acima das médias de longo prazo: 17,6 para 15 anos, 16,5 para 20 anos e 16,4 para 25 anos. De salientar que o rácio P/E futuro do setor das Tecnologias da Informação se encontra agora no seu nível mais baixo desde 23 de março de 2020.
O principal fator por detrás da descida deste múltiplo tem sido o aumento muito acentuado dos lucros esperados. Desde o final de 2025, o S&P 500 valorizou 7,4%, enquanto a estimativa do lucro por ação (EPS) para os próximos 12 meses aumentou até 33,6%, o que significa que o denominador do rácio P/E cresceu muito mais rapidamente do que o preço do índice. A nível setorial, destacam-se as tecnologias da informação e a energia, cujas valorizações se situam agora abaixo até mesmo das respetivas médias de 25 anos.
- Rácio P/E futuro do S&P 500: 17,7; o nível mais baixo dos últimos 25 anos foi de 8,6 a 20 de novembro de 2008, enquanto o ponto mais baixo do mercado em baixa de 2022 se situou em cerca de 15
- Tecnologia da Informação: 17,3 contra uma média de 25 anos de 20,0
- Energia: 11,7 contra uma média de 25 anos de 13,9
A época de divulgação de resultados do S&P 500 confirma um crescimento muito forte dos lucros
Com 88% das empresas do S&P 500 a terem divulgado os resultados do terceiro trimestre de 2026, a época de divulgação de resultados mantém-se muito sólida em termos de crescimento dos lucros, embora a magnitude das surpresas positivas seja ligeiramente inferior à dos últimos anos. 84% das empresas superaram as expectativas em termos de EPS, em comparação com uma média de 78% nos últimos 5 anos e uma média de 77% nos últimos 10 anos. O crescimento dos lucros do índice subiu para 31,4% em termos homólogos, face aos 30,1% registados na semana anterior e aos 29,1% previstos no final de setembro. Se este nível se mantiver, marcará o terceiro trimestre consecutivo de crescimento dos lucros acima dos 25% e o oitavo trimestre consecutivo de crescimento de dois dígitos.
No que diz respeito às receitas, 74% das empresas superaram as estimativas, enquanto as receitas reportadas situam-se, em média, 2,1% acima das expectativas. O crescimento combinado das receitas do índice aumentou para 14,3% em termos homólogos, face aos 13,6% da semana anterior e aos 12,2% registados no final de setembro. Todos os 11 setores estão a registar um crescimento homólogo tanto nas receitas como nos lucros, liderados pelos setores das Tecnologias da Informação, da Energia e dos Serviços de Comunicação. Os analistas esperam atualmente um crescimento do EPS de 28,4% para o 4.º trimestre e de 33,3% para o ano de 2026 na totalidade.
As receitas também estão a superar as expectativas, enquanto a magnitude das surpresas se mantém sólida
O lado das receitas da época de resultados do 3.º trimestre também parece positivo. 74% das empresas do S&P 500 estão a registar vendas acima do consenso, enquanto 26% estão a ficar aquém das expectativas. A percentagem de surpresas positivas nas receitas situa-se abaixo da média de um ano, de 77%, mas acima da média de cinco anos, de 70%, e da média de dez anos, de 68%. O setor da Energia lidera, com 100% das empresas que divulgaram resultados a superar as estimativas de receitas, seguido pelo setor das Tecnologias da Informação, com 93%, e pelo setor da Saúde, com 91%. O setor de bens de consumo discricionário é o mais fraco, com 54% das empresas a superarem o consenso.
A magnitude das surpresas nas receitas é também notável. As receitas agregadas entre as empresas que divulgaram resultados situam-se atualmente 2,1% acima das expectativas, exatamente em linha com a média de um ano e acima da média de cinco anos, de 1,8%, e da média de dez anos, de 1,6%. Ao contrário do EPS, em que a magnitude das surpresas positivas enfraqueceu significativamente em relação às normas históricas, as receitas continuam a superar as expectativas a um ritmo, pelo menos, em linha com os últimos anos. Isto sugere que o crescimento dos lucros do S&P 500 está a ser sustentado não só pelas margens e pelo controlo de custos, mas também por um crescimento das receitas que continua sólido.
A maioria das empresas está a superar as estimativas de EPS, mas a magnitude dessas superações está a enfraquecer
Com 88% das empresas do S&P 500 a terem divulgado os resultados do terceiro trimestre, 84% apresentaram um EPS acima do consenso, 4% ficaram em linha com as expectativas e 12% ficaram aquém das previsões. A percentagem de surpresas positivas no EPS mantém-se, portanto, acima da média de um ano (82%), da média de cinco anos (78%) e da média de dez anos (77%). O setor da Energia lidera, com 95% das empresas a superarem as estimativas de EPS, seguido pelo setor das Tecnologias da Informação, com 94%, e pelo setor da Saúde, com 93%. O setor dos Materiais é o mais fraco, com 57% das empresas a superarem as expectativas.
O setor da Saúde registou a maior surpresa positiva agregada nos resultados, com +13,7%, enquanto os setores dos Serviços Públicos e da Energia se situam ambos em +8,2% e o setor Industrial em +7,3%. No outro extremo do espectro, o setor dos Serviços de Comunicação situa-se em -24,6%, penalizado em parte pelos resultados mais fracos da Charter Communications, da Meta Platforms e da Alphabet.
As grandes empresas tecnológicas perdem dinamismo face ao resto do índice, enquanto o CAPEX continua a aumentar
Os analistas elevaram a sua estimativa do EPS para o 4.º trimestre de 2026 do S&P 500 em 1,4%. Este é o quinto trimestre dos últimos seis em que as estimativas aumentaram durante o primeiro mês do trimestre. Nos últimos 20 anos, as estimativas diminuíram, em média, 1,9% durante o mesmo período.
- O setor da Energia registou a maior revisão em alta das estimativas de EPS, com +20,3%, enquanto o setor dos Bens de Consumo Básicos registou a maior descida, com -4%.
- O setor das Tecnologias da Informação registou a segunda maior revisão em alta do EPS, a seguir ao setor da Energia, com +1,3%.
- A estimativa do EPS para o conjunto do S&P 500 para 2026 aumentou 0,6% em outubro.
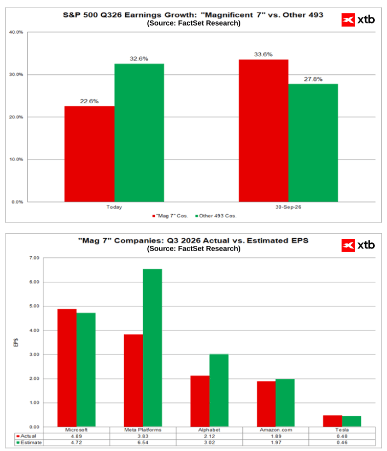
Os lucros das «Sete Magníficas» estão a crescer 22,6% em termos homólogos no terceiro trimestre de 2026, em comparação com 32,6% para as restantes 493 empresas do S&P 500. Ainda em 30 de setembro, as expectativas situavam-se em 33,6% e 27,8%, respetivamente. O S&P 500 registou uma descida recentemente, apesar de as expectativas de lucros para as empresas norte-americanas terem continuado a melhorar.
Os cinco maiores «hyperscalers» aumentaram o CAPEX trimestral, confirmando que a corrida para construir infraestruturas de IA continua a acelerar, apesar do aumento dos custos. A Oracle e a Amazon registaram os aumentos mais acentuados na sequência dos seus últimos resultados, enquanto a Alphabet, a Meta e a Microsoft mantiveram um ritmo de crescimento mais moderado, embora ainda de dois dígitos. As expectativas de despesas permanecem elevadas: Microsoft fez uma revisão ligeiramente em baixa as suas previsões para o ano inteiro, enquanto a Meta reviu em alta as suas previsões
.
Fonte: XTB Research, FactSet
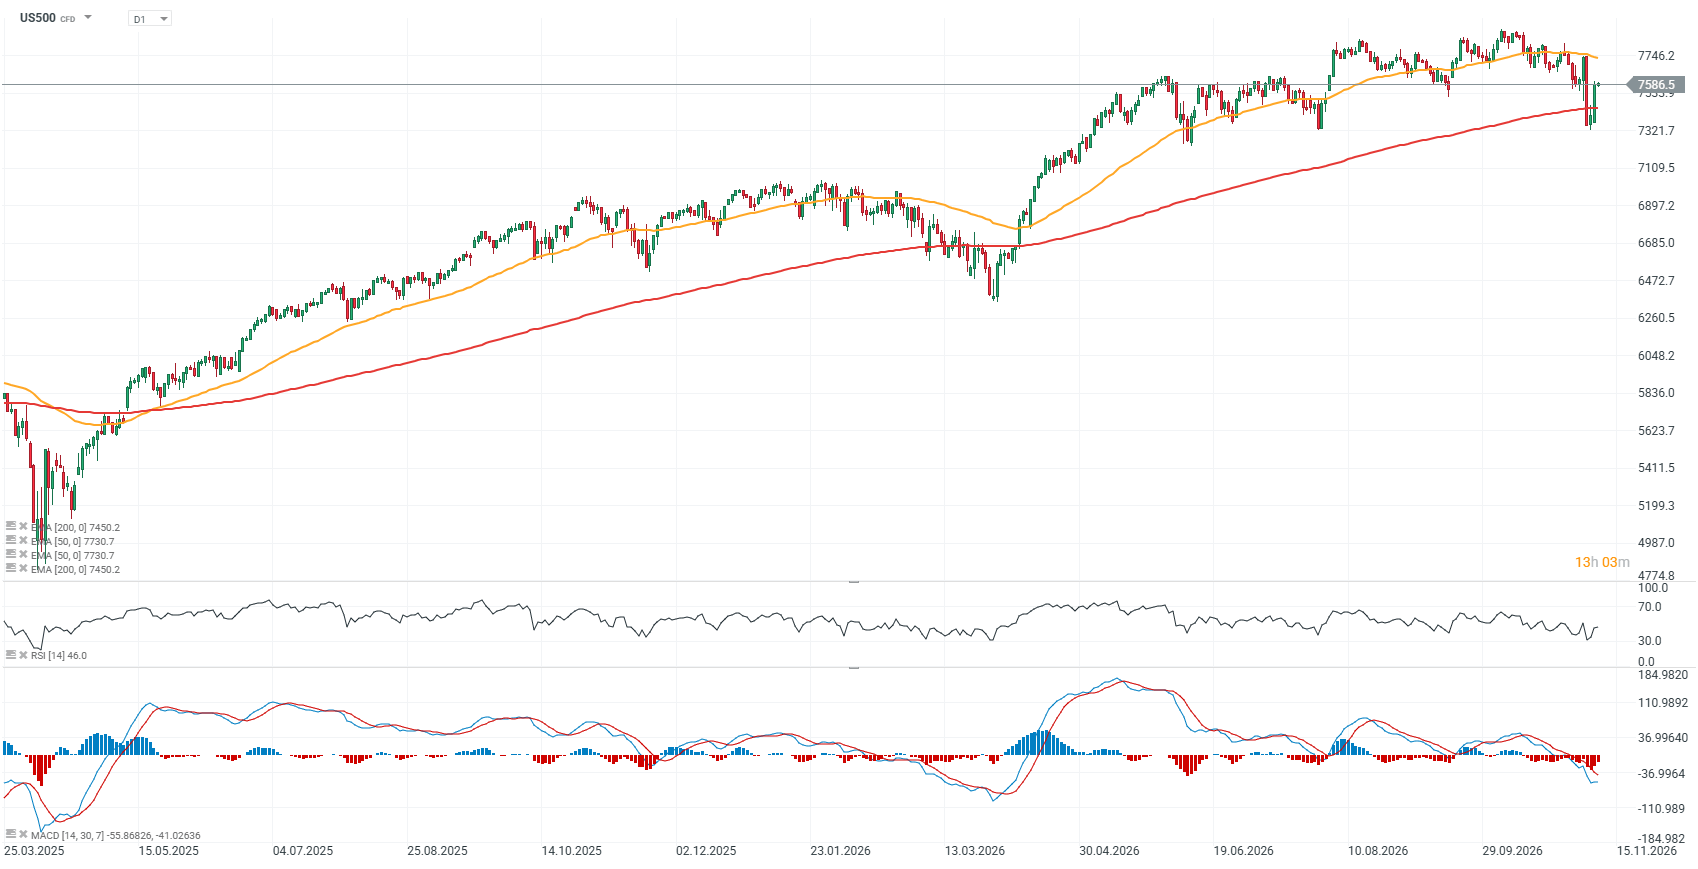
Gráfico do US500 (intervalo D1)
Os futuros do US500 registaram uma recuperação em V, um padrão frequentemente observado após fortes sell-off. Mais de metade da queda registada na última quinta-feira já foi recuperada, enquanto o índice defendeu a MME de 200 dias, representada pela linha vermelha. Esta média funciona agora como um importante nível de suporte em torno dos 7 450 pontos, ao passo que as reações anteriores dos preços perto dos 7 300 pontos representam outra zona de suporte importante do ponto de vista da evolução dos preços.
Para o índice, o essencial agora é manter-se acima da MME de 200 dias e recuperar para acima dos 7 750 pontos, que constitui a principal área de resistência. Valores de inflação mais baixos e preços do petróleo mais fracos poderão apoiar uma nova subida, enquanto a incerteza em torno do setor da IA poderá intensificar-se se os preços do crude voltarem a situar-se acima dos 100 dólares por barril e as taxas de rendibilidade dos títulos do Tesouro se mantiverem elevadas num contexto macroeconómico mais inflacionista.
 Fonte: xStation5



Destaques da manhã (10.11.26)


Resumo diário: Do pânico à euforia. O mercado recupera as perdas.



Abertura da sessão americana: Petróleo em queda impulsiona bolsas, mas Nvidia continua sob pressão
O Impacto das Intercalares dos EUA nos Mercados
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.