


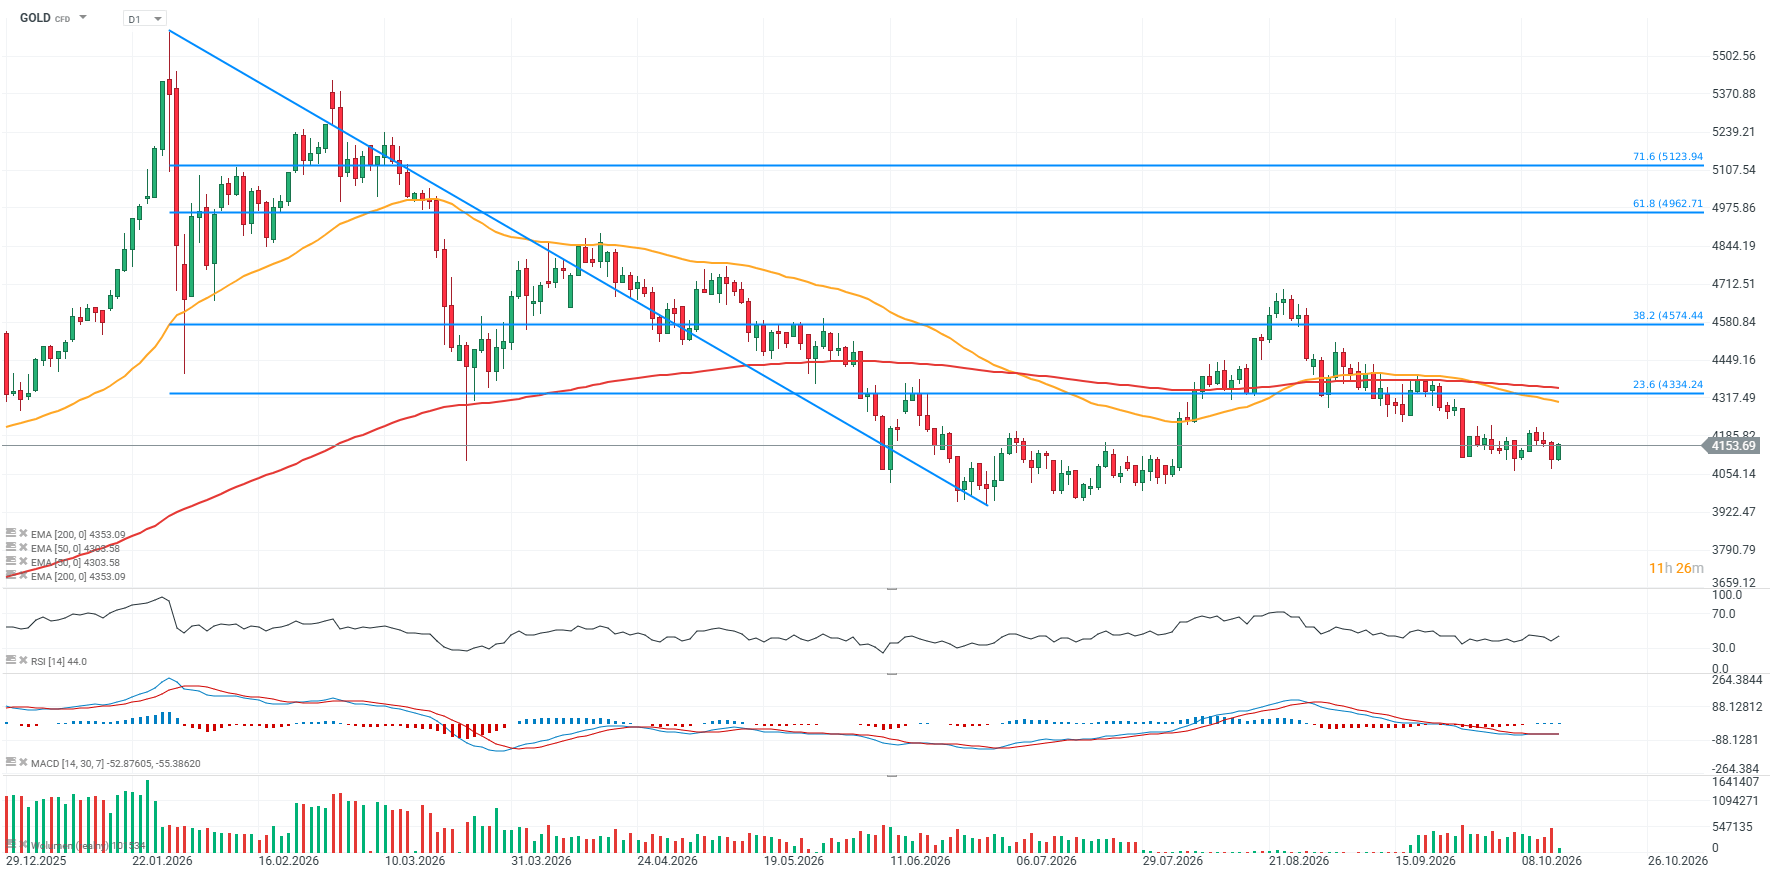
O ouro registou hoje uma subida superior a 1%, apesar do clima de cautela em relação aos ativos de risco, enquanto os otimistas esperam que o metal precioso já tenha absorvido a maior parte das perdas provocadas pelo aumento das taxas de rendibilidade dos títulos do Tesouro dos EUA. Os potenciais catalisadores para uma recuperação mais forte poderão incluir uma melhoria da situação em torno do Irão e expectativas mais moderadas quanto a novos aumentos das taxas de juro por parte da Reserva Federal. Infelizmente, nenhuma destas hipóteses parece, de momento, provável, o que significa que a estabilização em torno dos 4 100–4 150 dólares tem sido, até agora, de natureza essencialmente técnica. Ao mesmo tempo, a política do Tesouro dos EUA poderá constituir uma fonte adicional de apoio antes do final do ano.
- O ouro tem permanecido sob pressão desde o aumento de 25 pontos base da taxa de juro pelo Fed em setembro, embora a amplitude da queda tenha sido relativamente modesta quando comparada com o aumento muito acentuado das taxas de juro nominais e reais nos EUA. A taxa de rendibilidade dos títulos do Tesouro dos EUA a 10 anos subiu para cerca de 5,3%, enquanto a taxa de rendibilidade dos TIPS a 10 anos, frequentemente utilizada como indicador das taxas de juro reais, situou-se ligeiramente abaixo dos 3%.
- A resposta relativamente moderada do ouro a estes desenvolvimentos pode sugerir que a correlação historicamente negativa entre o ouro e as taxas de juro se tenha enfraquecido. Em agosto e no início de setembro, os investidores continuaram a aumentar a sua exposição ao ouro, apesar do aumento dos rendimentos das obrigações. Os investidores particulares reforçaram as suas posições em ETF de ouro, enquanto os investidores institucionais aumentaram as posições longas no mercado de futuros.
- Os bancos centrais continuam a ser uma importante fonte de procura de ouro. O Banco Popular da China voltou a figurar entre os maiores compradores de ouro em 2026, embora o número de bancos centrais que aumentaram as suas reservas de ouro tenha diminuído. O mais recente inquérito do World Gold Council revelou que um número recorde de 45% dos bancos centrais espera aumentar as suas reservas de ouro ao longo do próximo ano, o que poderá traduzir-se numa procura mais forte por parte do setor oficial durante correções de preços mais acentuadas. Se parte da atual pressão inflacionista nos EUA se revelar temporária, tal poderá também dar à Reserva Federal mais margem para limitar a escala de um novo aperto monetário, caso a situação no Médio Oriente se estabilize.
Os bancos centrais aceleram novamente as compras de ouro. Setembro, o mês mais forte em quase dois anos?
A procura por parte dos bancos centrais continua a ser um dos pilares estruturais mais importantes do mercado do ouro: de acordo com dados preliminares do World Gold Council, baseados em relatórios dos bancos centrais e do FMI, as autoridades monetárias adquiriram cerca de 63 toneladas de ouro em setembro. Este foi o total mensal mais elevado desde novembro de 2024 e um sinal claro de que, apesar dos preços nominais do ouro em barra estarem em níveis historicamente elevados, o setor oficial continua a aumentar a sua exposição ao ouro.
A atividade do Banco Popular da China continua a ser particularmente importante. O PBoC continuou a aumentar as suas reservas de ouro nos últimos meses e, de acordo com dados do World Gold Council, detém agora cerca de 2 410 toneladas de ouro. O ouro representa aproximadamente 9 % das reservas totais da China. Do ponto de vista do mercado, isto não é apenas uma questão de diversificação de ativos, mas também parte de um esforço gradual para reduzir a dependência do dólar norte-americano como moeda de reserva dominante.
Alguns participantes no mercado acreditam que esta tendência poderá reforçar-se ainda mais nos próximos anos. Para muitas instituições de mercados emergentes, a alternativa natural ao dólar pode não ser necessariamente o euro ou o iene, mas sim o ouro. Outro fator é a utilização cada vez mais frequente do dólar como instrumento de política económica e de sanções, o que pode dar a alguns países um incentivo mais forte para diversificar os seus ativos de reserva.
Ao mesmo tempo, o panorama da procura de ouro por parte dos bancos centrais não é inteiramente unidirecional. A procura continua muito forte, mas alguns países também se viram obrigados a vender ouro este ano, a fim de angariar liquidez na sequência do início da guerra entre os EUA, Israel e o Irão. Isto não altera, contudo, a tendência geral: num contexto de elevada incerteza geopolítica e de crescente debate sobre a estabilidade das moedas fiduciárias, o ouro continua a desempenhar o papel de ativo de reserva estratégico.
Os investidores esperam novos máximos históricos para o ouro dentro de um a dois anos
Apesar da correção significativa em relação ao pico de janeiro, alguns gestores de fundos acreditam que o ouro poderá atingir novos máximos históricos num período relativamente curto. Algumas previsões apontam para um novo recorde dentro de 12 a 18 meses, enquanto estimativas mais conservadoras sugerem um horizonte de até dois anos.
O mercado continua altamente volátil. Em janeiro, o ouro subiu para mais de 5 500 dólares por onça, estabelecendo um máximo histórico após uma recuperação muito forte. Desde então, os preços sofreram uma correção significativa, embora se mantenham em níveis que continuam a ser excepcionalmente elevados em termos históricos. Na quarta-feira, o ouro caiu cerca de 2%, para um valor inferior a 4 100 dólares por onça, à medida que os investidores aumentaram as expectativas quanto a um novo aumento das taxas de juro por parte da Reserva Federal.
A curto prazo, a política do Fed e o nível das taxas de rendibilidade reais continuam a figurar entre os principais riscos para os preços do ouro. Taxas de juro mais elevadas aumentam o custo de oportunidade de deter um ativo que não gera rendibilidade, o que significa que novos aumentos das taxas poderão limitar o ritmo de qualquer recuperação. Por outro lado, os fatores que impulsionam a procura de ouro a longo prazo vão muito além da política monetária dos EUA.
O apoio aos preços provém também do contexto macroeconómico mais alargado: preocupações crescentes com a situação das finanças públicas, a diminuição da confiança nas moedas fiduciárias e a necessidade crescente, por parte dos bancos centrais, de preservar o valor real das suas reservas. Alguns participantes no mercado acreditam que a zona dos 4 000 dólares possa estar próxima do nível a partir do qual poderá iniciar-se mais uma importante fase de subida, embora tal não deva ser considerado como um mínimo de mercado confirmado.
A menor confiança no dólar e o aumento da dívida sustentam a procura de ouro a longo prazo
Um dos argumentos mais importantes subjacentes à perspetiva de alta a longo prazo para o ouro é o estado de deterioração das finanças públicas nas principais economias, particularmente nos Estados Unidos. O aumento da dívida pública está a acentuar as preocupações de que, durante a próxima recessão económica, os bancos centrais possam voltar a recorrer a uma política monetária muito expansionista e a uma nova expansão da oferta monetária. Ao contrário das moedas fiduciárias, a oferta de ouro não pode ser rapidamente aumentada por decisão de um banco central, o que continua a ser um dos principais argumentos de investimento a longo prazo a favor do metal precioso.
Existem também preocupações crescentes no mercado quanto à possibilidade de um evento financeiro mais grave. Segundo relatos, alguns family offices estão a aumentar a sua exposição ao ouro, ao mesmo tempo que reduzem a percentagem de obrigações do Estado nas suas carteiras, tratando o ouro como uma ferramenta de diversificação num ambiente macroeconómico cada vez mais instável. O papel geopolítico do dólar continua igualmente a ser importante. Quanto mais frequentemente a moeda norte-americana for utilizada como instrumento de pressão política ou de sanções, mais forte poderá tornar-se o incentivo para que alguns países reduzam a sua dependência da mesma. Nesse cenário, o ouro poderia beneficiar não só da tradicional procura como refúgio seguro, mas também de uma mudança gradual na estrutura das reservas globais.
Os bancos centrais enfrentam cada vez mais a questão de como preservar o valor real das reservas num contexto de elevada dívida, incerteza orçamental e confiança mais fraca na moeda fiduciária. Isto cria um forte apoio fundamental para o mercado do ouro. Se as tensões geopolíticas, a instabilidade financeira e as preocupações quanto ao rumo futuro da política orçamental e monetária persistirem, a pressão estrutural para aumentar as alocações de ouro nas carteiras poderá continuar a ser significativa, mesmo durante correções de preços periódicas e potencialmente profundas.
Gráfico do OURO (intervalo D1)
 Fonte: XTB


Sell-off no mercado dos semicondutores 📉🖥️


Calendário económico: Relatório do IPP nos EUA em destaque

Destaques da manhã (15.10.26)


Abertura EUA: os dados do IPC pesam sobre os índices norte-americanos (14.10.2026)
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.