


Os Estados Unidos estão a pressionar a Alemanha e a França para que libertem parte das suas reservas de gasóleo. De acordo com relatos da imprensa, Washington espera que a Europa coloque no mercado cerca de 120 milhões de barris de combustível nos próximos seis meses. Caso os países europeus não consigam aumentar a oferta, os EUA poderão decidir restringir as exportações de gasóleo.
A situação é particularmente interessante porque, ainda recentemente, foram as refinarias norte-americanas que ajudaram a Europa a colmatar a escassez de combustível. As exportações de gasóleo dos EUA aumentaram mais de 20 % em termos homólogos, para cerca de 1,3 milhões de barris por dia. As refinarias norte-americanas estavam a enviar volumes crescentes de combustível para o estrangeiro, incluindo para a Europa, que necessitava de novas fontes de abastecimento após ter reduzido as importações russas. Em consequência, os stocks de gasóleo dos EUA caíram para o seu nível sazonal mais baixo em mais de quatro décadas.
Agora, a conta dessa política começa a ser paga. Os stocks de combustível dos EUA estão a ficar mais escassos, pelo que Washington está a considerar restringir as exportações. Ao mesmo tempo, espera que a Europa abra as suas próprias instalações de armazenamento e libere dezenas de milhões de barris de gasóleo para o mercado. É difícil encontrar um exemplo mais claro de como um problema de abastecimento interno pode ser parcialmente transferido para os aliados.
A dimensão do pedido é significativa. A Alemanha detém cerca de 5,6 milhões de toneladas de gasóleo, enquanto a França detém cerca de 8,2 milhões de toneladas. Em conjunto, os dois países representam cerca de 35 % das reservas de emergência da Europa. Trata-se de reservas que foram constituídas precisamente para proporcionar à Europa uma margem de segurança quando o mercado enfrenta uma grave perturbação no abastecimento.
Washington pretende agora que a Europa utilize essas reservas. Ao mesmo tempo, os EUA poderiam reduzir as suas próprias exportações, cortando uma fonte de combustível que tem ajudado o mercado europeu nos últimos meses. Do ponto de vista da Europa, este não é, de modo algum, um acordo confortável. Está a ser-lhe pedido que aumente a oferta a partir das suas próprias instalações de armazenamento, enquanto um dos seus mais importantes fornecedores está a considerar reduzir as entregas.
Isto poderá também ter um impacto significativo nos preços do gasóleo. De acordo com as estimativas, uma redução das exportações dos EUA poderia fazer subir os preços do gasóleo na Europa em cerca de 2 % por semana. A libertação das reservas europeias aliviaria parcialmente a pressão, mas significaria também esgotar os inventários de emergência numa altura em que o risco de novas perturbações no abastecimento continua elevado.
A Europa não dispõe, para começar, de uma margem de segurança especialmente grande. Depois de ter deixado de depender dos fornecimentos russos, aumentou as importações de combustível de outras fontes, tendo as refinarias dos EUA-se tornado um dos fornecedores mais importantes. Agora, o mesmo mercado que ajudou a Europa a compensar a escassez poderá restringir as exportações, precisamente quando o problema se deslocou para o outro lado do Atlântico.
Para os EUA, trata-se claramente de uma tentativa de proteger o seu mercado interno. Os baixos níveis de existências e os elevados preços dos combustíveis são problemas que a administração não pode ignorar. Para a Europa, no entanto, significa ter de se adaptar às pressões de abastecimento americanas num momento em que o próprio continente continua exposto a riscos energéticos elevados.
O que é surpreendente é que parte da solução para o problema dos EUA deverá provir do gasóleo armazenado nas instalações europeias. Os EUA aumentaram as exportações quando a Europa precisava de combustível. À medida que os stocks americanos começaram a diminuir, surgiu pressão para restringir essas exportações. Agora, pede-se também à Europa que disponibilize as suas próprias reservas.
O mercado dos combustíveis está a revelar uma dinâmica muito simples. Quando a oferta se torna escassa, todos os produtores e importadores começam a pensar, em primeiro lugar, no seu próprio mercado. Os EUA estão a chegar a esse ponto. A Europa terá agora de decidir em que medida está disposta a reduzir a sua própria reserva de segurança em resposta a esta situação.
Washington pretende, portanto, que mais gasóleo permaneça nos Estados Unidos, ao mesmo tempo que solicita à Europa que coloque mais do seu próprio gasóleo no mercado. Para a Europa, isso significa utilizar as suas reservas num momento em que a política de exportação dos EUA poderá reduzir ainda mais a oferta disponível. Isto já não é apenas um problema relacionado com os preços do gasóleo nos EUA. Está a tornar-se, cada vez mais, um problema para o mercado global de combustíveis.
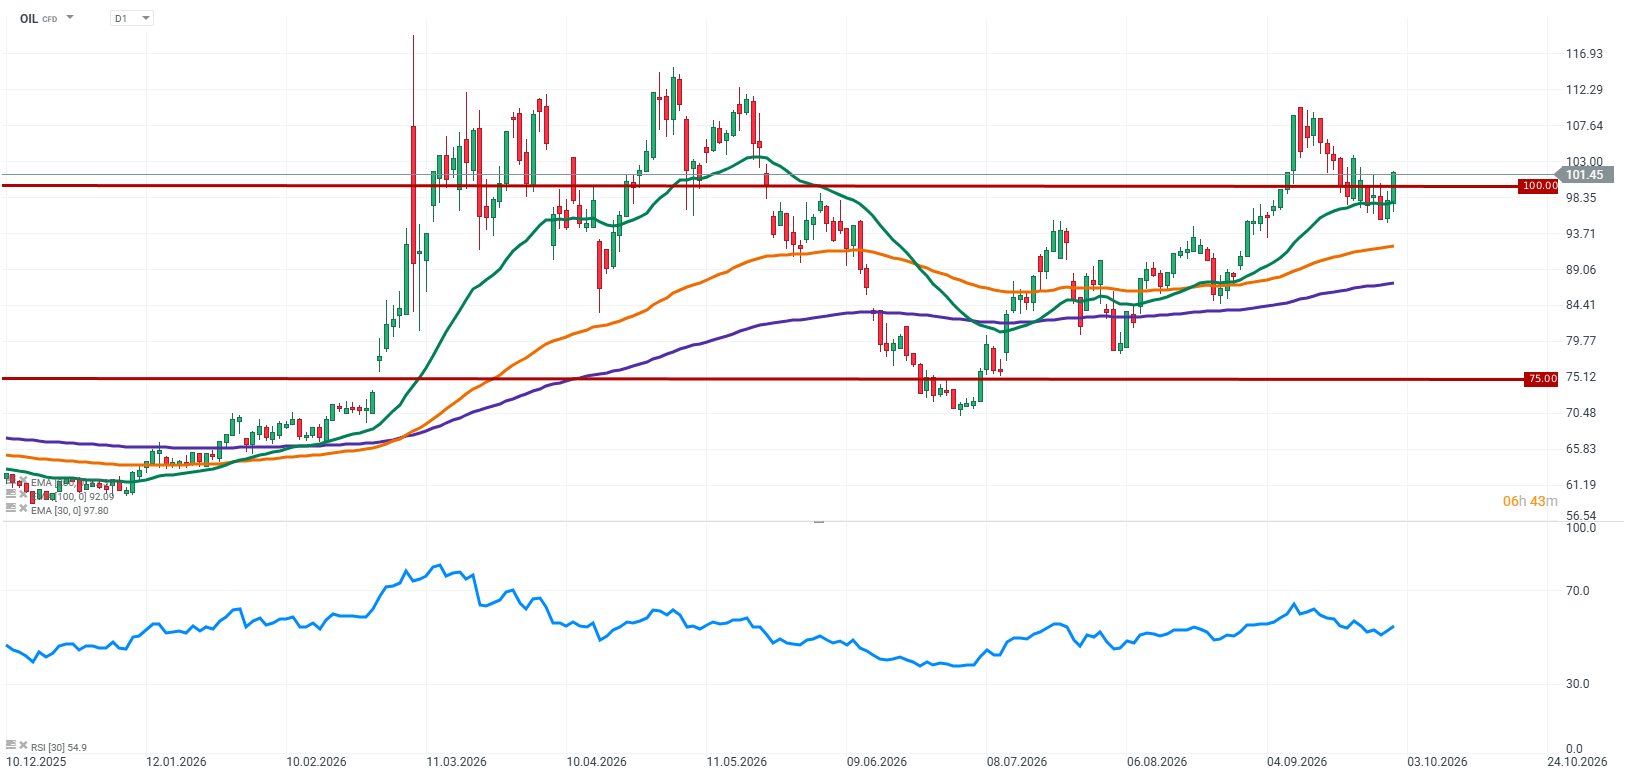
Petróleo (D1)


Abertura da sessão americana: A Micron restabelece a confiança no boom interminável da IA


Última hora: Dados do ISM saem abaixo do esperado

Bitcoin enfraquece sob a pressão do dólar. O que podemos esperar das criptomoedas?
EURUSD prossegue a sua descida; Estarão os preços elevados da energia a pesar sobre a Europa?
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.