


Os futuros dos índices norte-americanos estão a tentar recuperar, liderados pelo Dow Jones Industrial Average (US30), que regista uma subida de quase 1%, e pelo Russell 2000 (US2000), o índice mais sensível às variações das taxas de rendibilidade e das taxas de juro dos EUA, que está a valorizar cerca de 0,8%. As taxas de rendibilidade dos títulos do Tesouro dos EUA recuaram ligeiramente após a sua recente subida acentuada, proporcionando algum alívio aos índices bolsistas.
O leilão de títulos do Tesouro dos EUA a 4 semanas revelou-se sólido: o rácio de cobertura subiu de 2,40 para 2,56, indicando uma procura claramente mais forte por parte dos investidores, apesar de terem sido vendidos até 110 mil milhões de dólares em dívida. A taxa de stop-out situou-se nos 4,% contra os 3,98% anteriores, o que significa que os custos de financiamento aumentaram ligeiramente; no entanto, dada a forte cobertura do leilão, os dados não sugerem quaisquer dificuldades na absorção da dívida pública norte-americana de curto prazo.
US30 (intervalo D1)
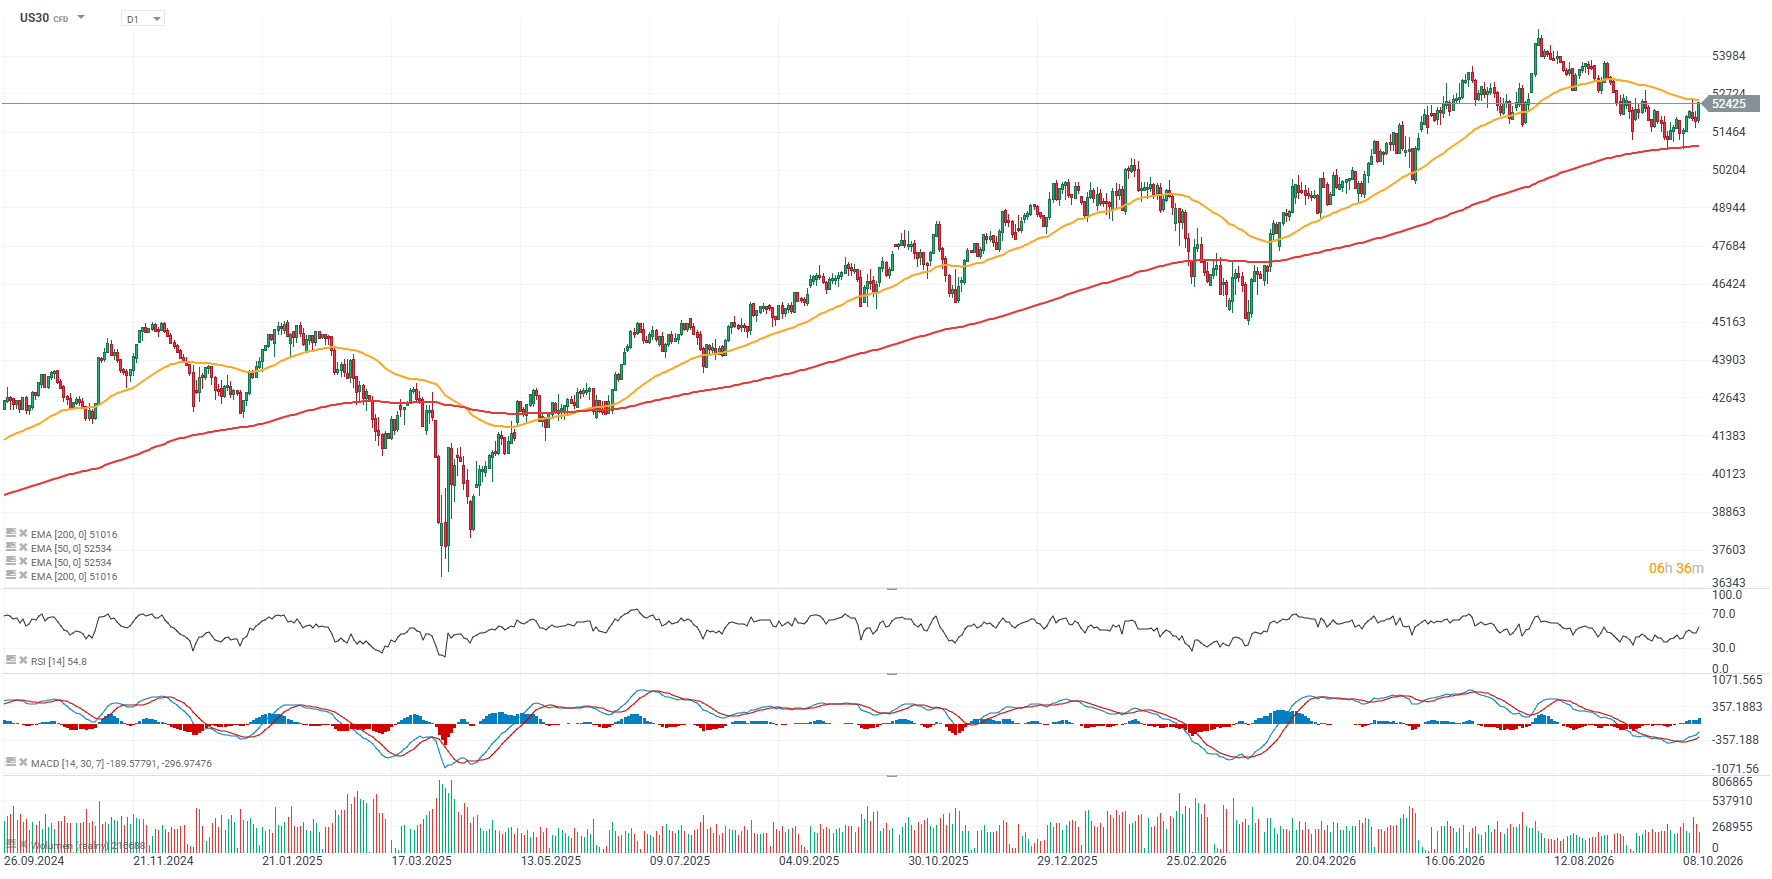
O contrato de futuros do DJIA está a aproximar-se da média móvel exponencial de 50 sessões, a EMA50 (linha laranja). Nos últimos dias, o índice de referência esteve prestes a testar o nível-chave de suporte da EMA200 (linha vermelha), mas esse suporte resistiu e os otimistas estão agora a tentar recuperar o controlo e restabelecer a dinâmica de subida. A ausência de empresas dedicadas exclusivamente à IA e a ponderação relativamente limitada das ações do setor dos semicondutores atuam como um fator estabilizador para o índice de referência, no contexto da onda de vendas que se verifica atualmente no setor tecnológico.
Fonte: xStation5
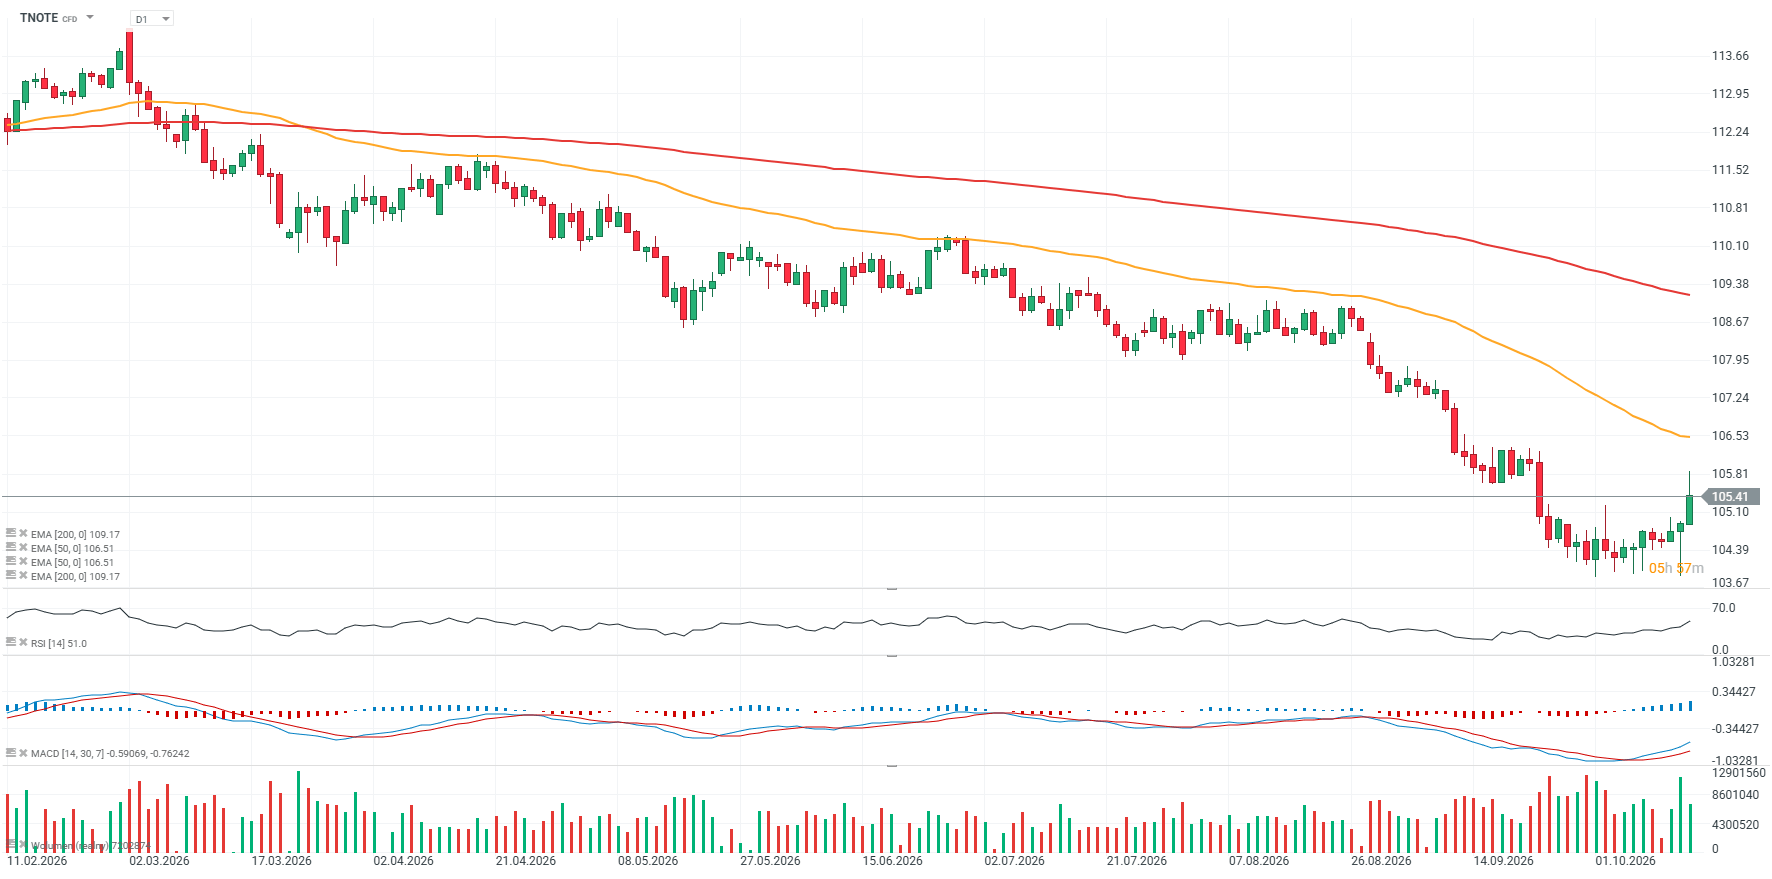
A subida dos futuros dos títulos do Tesouro dos EUA a 10 anos confirma que as taxas de rendibilidade estão a ceder parte dos seus ganhos recentes e a afastar-se dos níveis recorde. Hoje, a taxa de rendibilidade dos títulos do Tesouro dos EUA a 10 anos situa-se nos 5,1%, em comparação com os cerca de 5,3% registados algumas horas antes.
 Fonte: xStation5
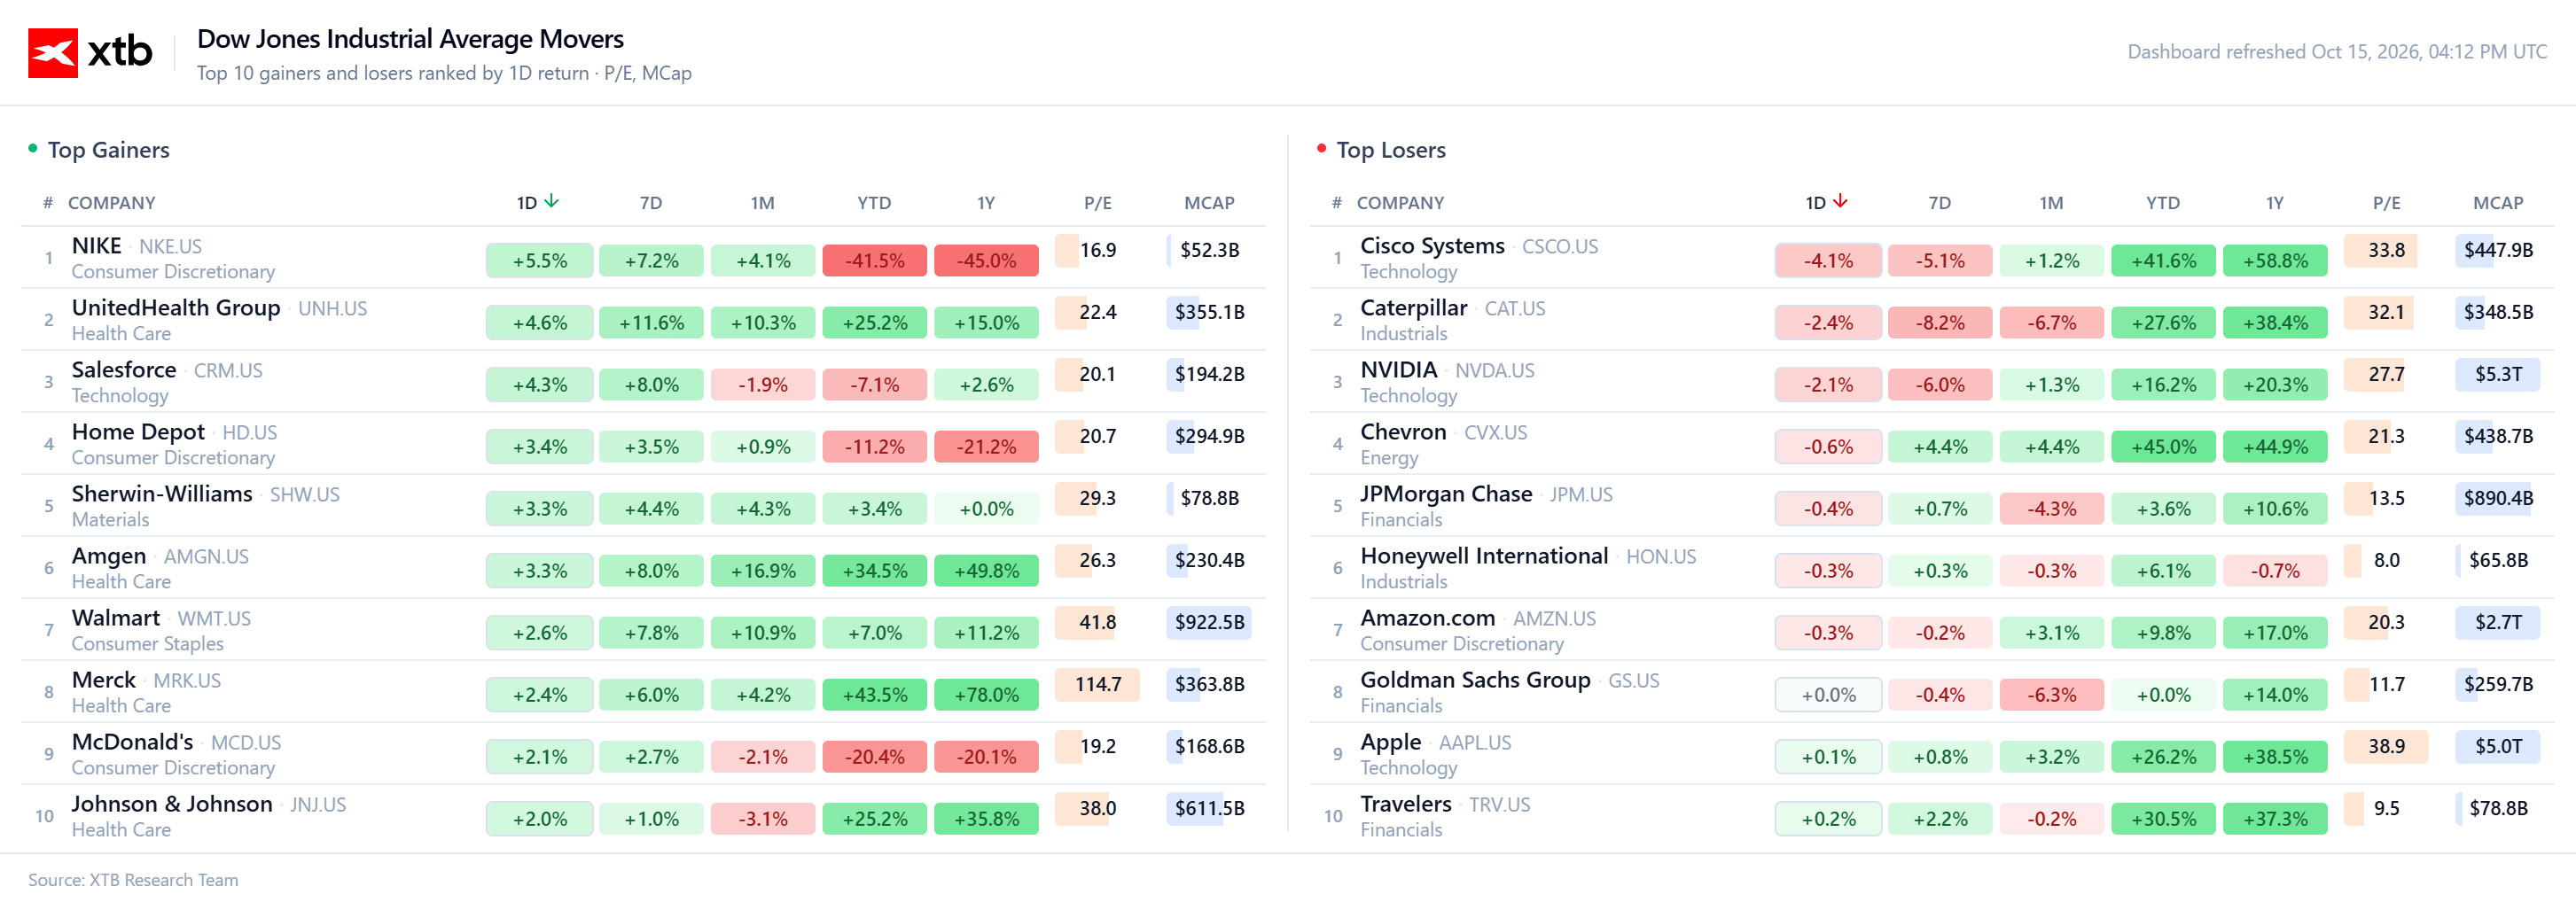
O desempenho do Dow Jones hoje revela uma clara rotação para ações mais defensivas e orientadas para o consumo, enquanto a pressão continua concentrada em partes dos setores tecnológico e industrial. A Nike lidera as valorizações, subindo cerca de 5,5%, embora a magnitude da onda de vendas anterior continue a ser substancial, com a ação ainda a registar uma queda de cerca de 41,5% desde o início do ano e de 45% ao longo do último ano. A UnitedHealth (+4,6%), a Salesforce (+4,3%) e a Home Depot (+3,4%) também estão a registar fortes valorizações, sugerindo que a recuperação não se limita a um único setor. No lado negativo, a Cisco destaca-se com uma queda de 4,1%, enquanto a NVIDIA regista uma descida de cerca de 2,1%, apesar de continuar a apresentar uma valorização de aproximadamente 16,2% desde o início do ano e de se manter como uma das maiores beneficiárias da tendência estrutural da IA.
As avaliações também variam significativamente ao longo do índice: o JPMorgan e o Goldman Sachs são negociados com rácios P/E de cerca de 13,5x e 11,7x, respetivamente, enquanto o Walmart é negociado a aproximadamente 41,8x. Em termos gerais, a sessão de hoje aponta menos para uma inversão generalizada da tendência no Dow Jones e mais para uma rotação de capital a curto prazo entre setores e empresas com perfis de crescimento, avaliações e sensibilidade às taxas de juro muito diferentes.
Fonte: XTB
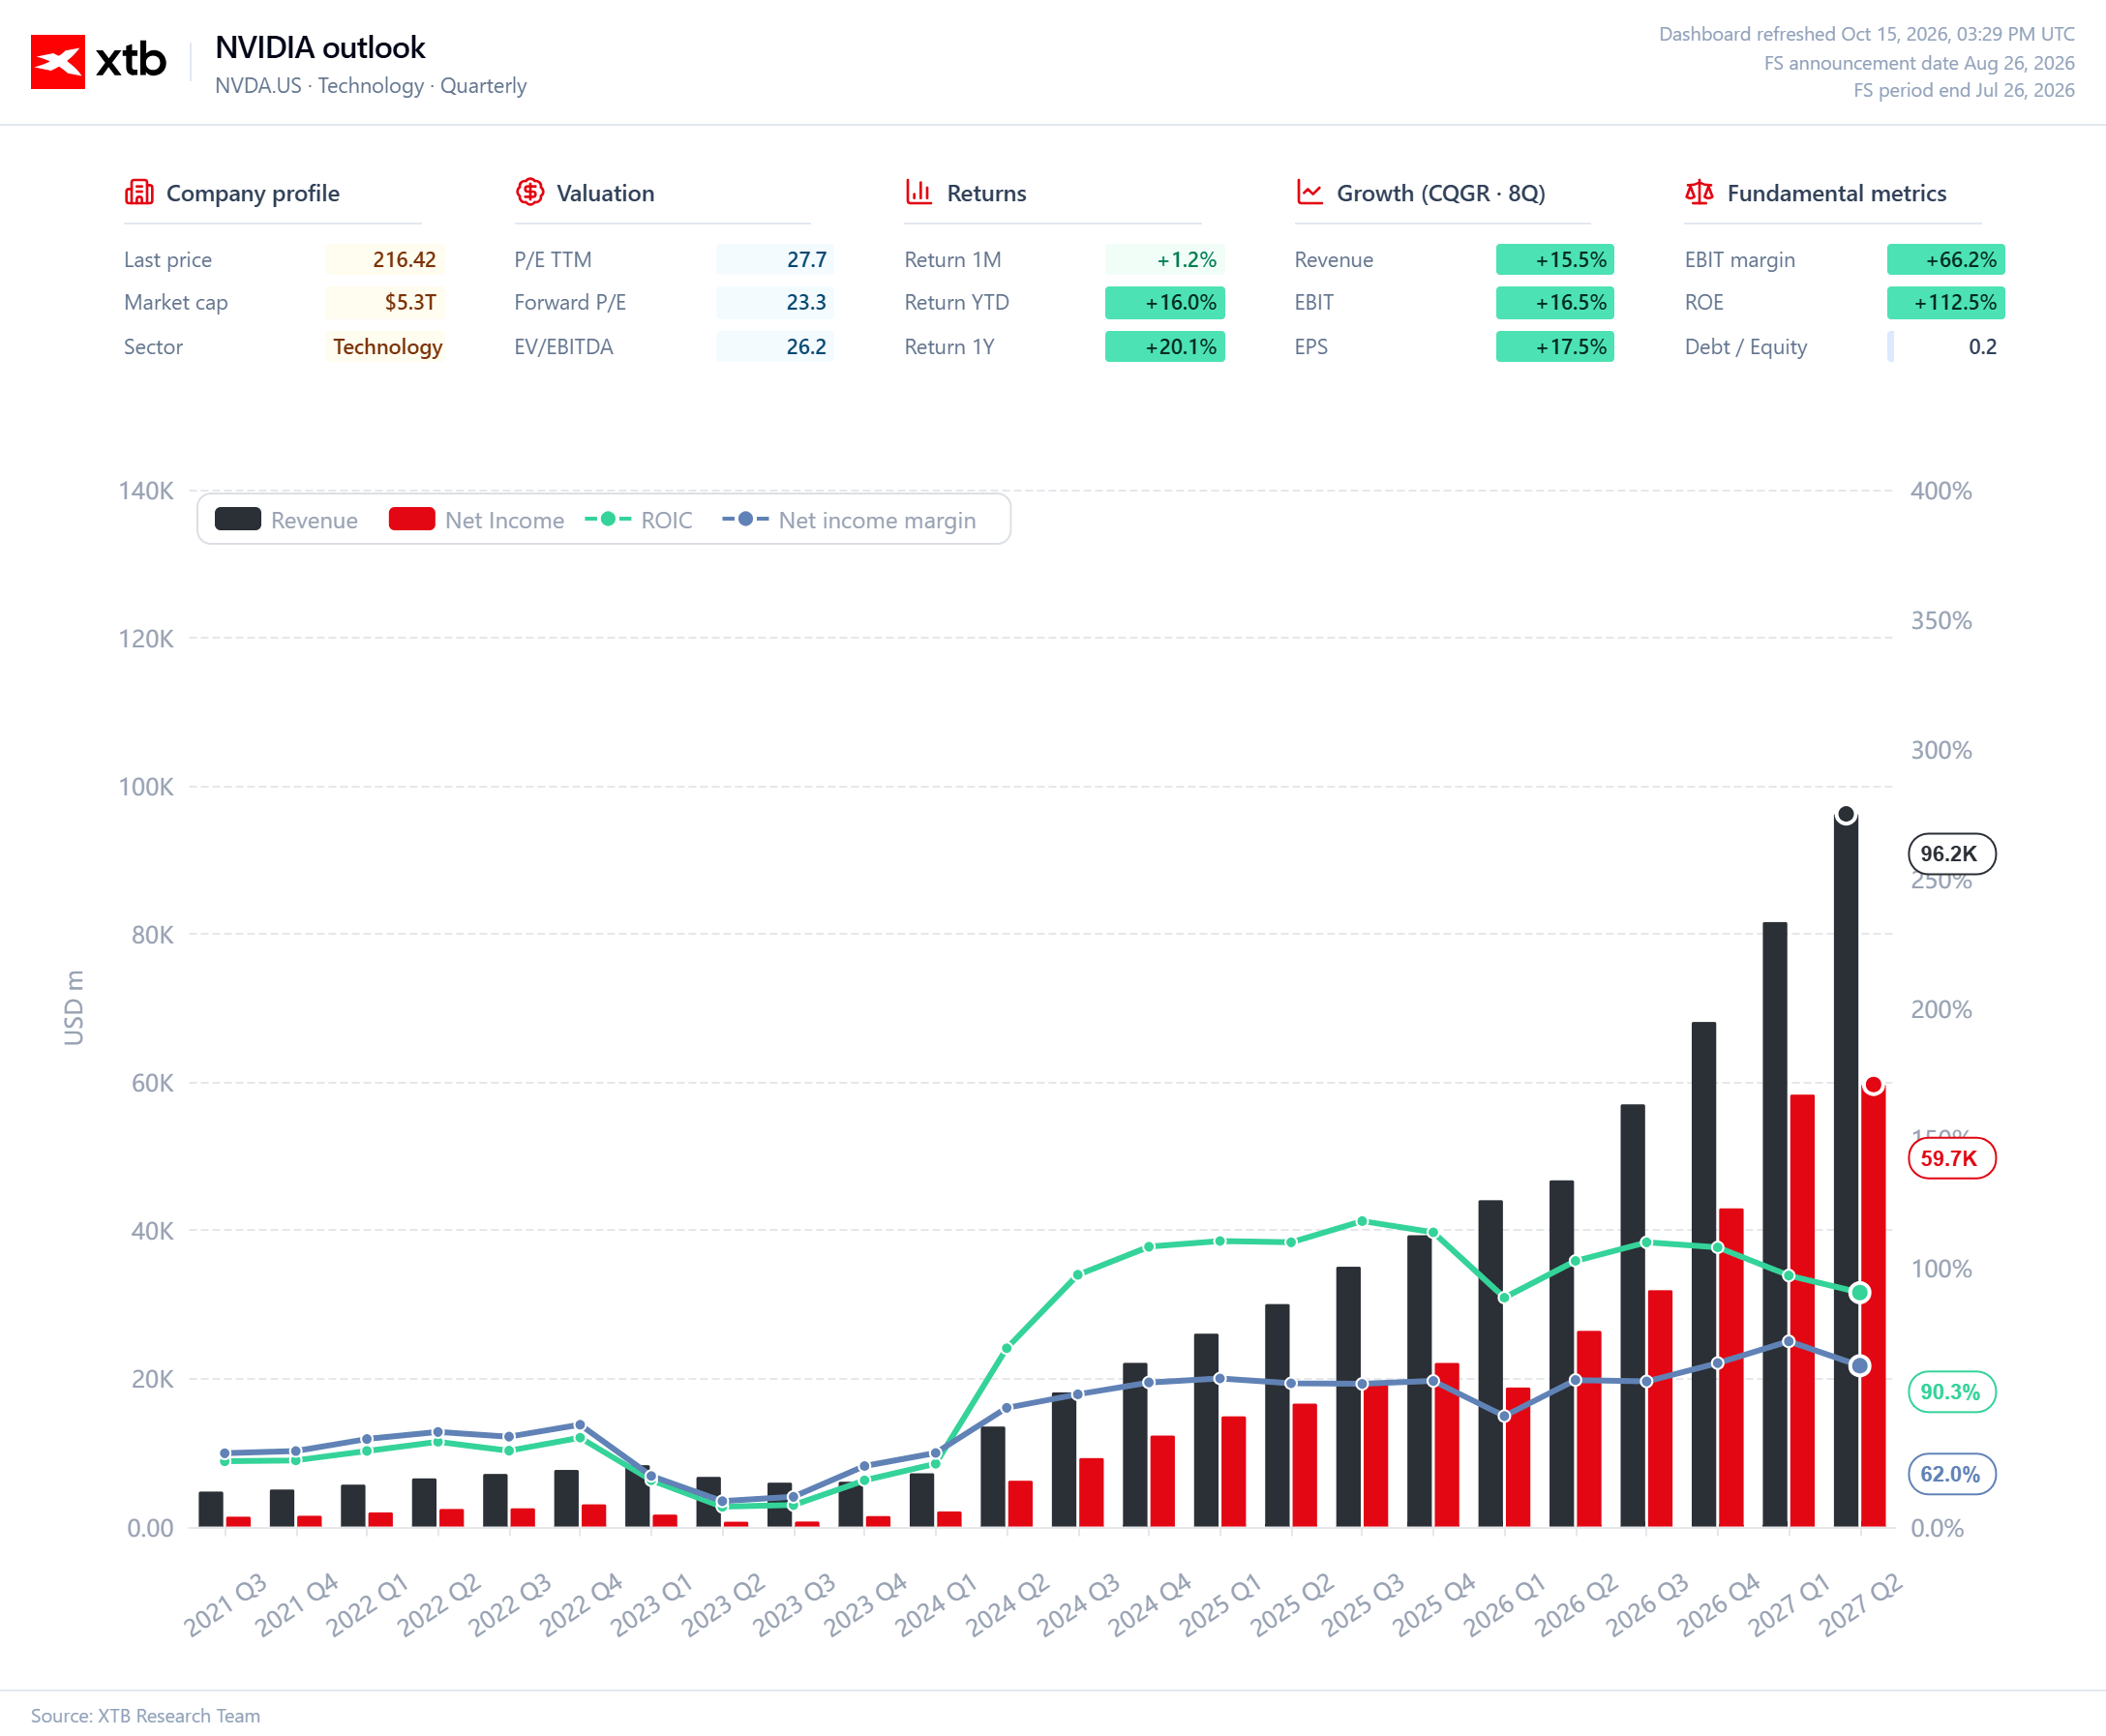
Ao analisarmos a ação líder do mercado em alta da IA nos últimos anos, podemos constatar que o crescimento das receitas tem sido acompanhado por um aumento ainda mais rápido dos lucros e por uma eficiência de capital excepcionalmente elevada. As receitas trimestrais ascenderam a aproximadamente 96,2 mil milhões de dólares, enquanto o resultado líquido atingiu quase 59,7 mil milhões de dólares, o que implica uma margem líquida de cerca de 62% — um nível extraordinariamente elevado, mesmo para os padrões das empresas tecnológicas mais rentáveis. Ao mesmo tempo, o ROIC situa-se em cerca de 90,3%, sugerindo que a NVIDIA continua a gerar rendimentos sobre o capital incremental muitas vezes superiores ao custo típico de capital para uma grande empresa tecnológica; este diferencial entre o ROIC e o WACC continua a ser uma das principais fontes da sua valorização.
É importante referir que este nível de rentabilidade não foi alcançado através de um endividamento agressivo. O rácio dívida/capital próprio situa-se em apenas 0,2x, o que significa que o modelo de crescimento da NVIDIA é financeiramente muito mais resiliente a taxas de juro mais elevadas do que o das empresas com grande dependência de infraestruturas, que dependem mais fortemente da expansão financiada por dívida. O dinamismo também se mantém forte: a taxa de crescimento anual composto (CAGR) nos últimos oito trimestres é de aproximadamente 15,5% para as receitas, 16,5% para o EBIT e 17,5% para o EPS, indicando que os lucros continuam a crescer a um ritmo ligeiramente superior ao das vendas.
Com uma capitalização bolsista de cerca de 5,3 biliões de dólares e múltiplos de avaliação de aproximadamente 27,7x os lucros, 23,3x o rácio preço/lucros futuros a 12 meses e 26,2x EV/EBITDA, o mercado está claramente a pagar um prémio pela qualidade. No entanto, essa avaliação é sustentada pela rentabilidade real e pelos fluxos de caixa gerados pelo negócio, e não apenas por uma promessa distante de lucros futuros. O principal risco fundamental atual não é, portanto, a capacidade da NVIDIA de gerar lucros por si própria, mas sim a potencial normalização das margens e do ROIC. Mesmo que as receitas continuem a crescer, uma diminuição significativa dos retornos sobre o capital poderia reduzir o valor criado por cada dólar adicional de reinvestimento e tornar os atuais múltiplos de avaliação mais difíceis de justificar.
 Fonte: XTB

O petróleo sobe com a queda dos stocks de crude dos EUA


Abertura de Mercado Americano: O Nasdaq 100 amplia as perdas 🚩 Ações do setor da IA sob pressão; a CoreWeave desce 8%


Novos dados nos EUA🔥📈: o Índice de Preços ao Produtor e as vendas a retalho estão a aumentar!

Pânico no mercado do níquel 🚩 INSG revê as previsões: haverá excedente em 2027?
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.