


O níquel continua a registar quedas hoje, atingindo o seu nível mais baixo desde o final de dezembro de 2025, na sequência das novas previsões do Grupo Internacional de Estudo do Níquel (INSG). A organização prevê que o mercado global de níquel termine 2026 com um excedente de oferta modesto, que se deverá ampliar ainda mais em 2027. Isto representa uma mudança significativa em relação a abril, altura em que o INSG ainda previa um défice para 2026.
- Prevê-se que a procura global de níquel primário atinja cerca de 3,85 milhões de toneladas em 2026, um aumento de 7,6% em relação ao ano anterior, enquanto a produção está prevista em aproximadamente 3,87 milhões de toneladas.
- Isto deixaria o mercado com um excedente de cerca de 19 000 toneladas em 2026, em comparação com o défice de 32 000 toneladas previsto em abril, o que teria representado o primeiro défice anual de oferta desde 2021.
- Na sua previsão anterior, o INSG esperava uma procura de 3,75 milhões de toneladas e uma produção de 3,72 milhões de toneladas para 2026, indicando que tanto o consumo como a oferta estão a crescer mais rapidamente do que o anteriormente previsto.
Embora o INSG preveja que a procura do setor do aço inoxidável aumente ainda mais no segundo semestre de 2026 e ao longo de 2027, a utilização de níquel nas baterias de veículos elétricos tem, até ao momento, crescido mais lentamente do que o esperado, devido à crescente concorrência da tecnologia LFP (baterias de fosfato de lítio-ferro). A Indonésia, o maior produtor mundial de níquel, aprovou quotas de produção de minério de níquel para 2026 inferiores às do ano anterior. Os pedidos de quotas de produção para 2027 podem ser apresentados até 15 de novembro.
Para 2027, o INSG prevê que tanto a procura como a oferta continuem a aumentar, mas estima-se que o excedente de mercado aumente para cerca de 70 000 toneladas. Prevê-se que o consumo global de níquel atinja aproximadamente 4 milhões de toneladas, enquanto a produção está projetada em cerca de 4,07 milhões de toneladas. Do ponto de vista do preço do níquel, as previsões têm implicações de baixa, uma vez que se espera que o aumento da procura continue a ser mais do que compensado por um crescimento ainda mais rápido da produção. A Indonésia continuará, portanto, a ser um fator-chave para o mercado, particularmente no contexto das futuras quotas de exploração mineira.
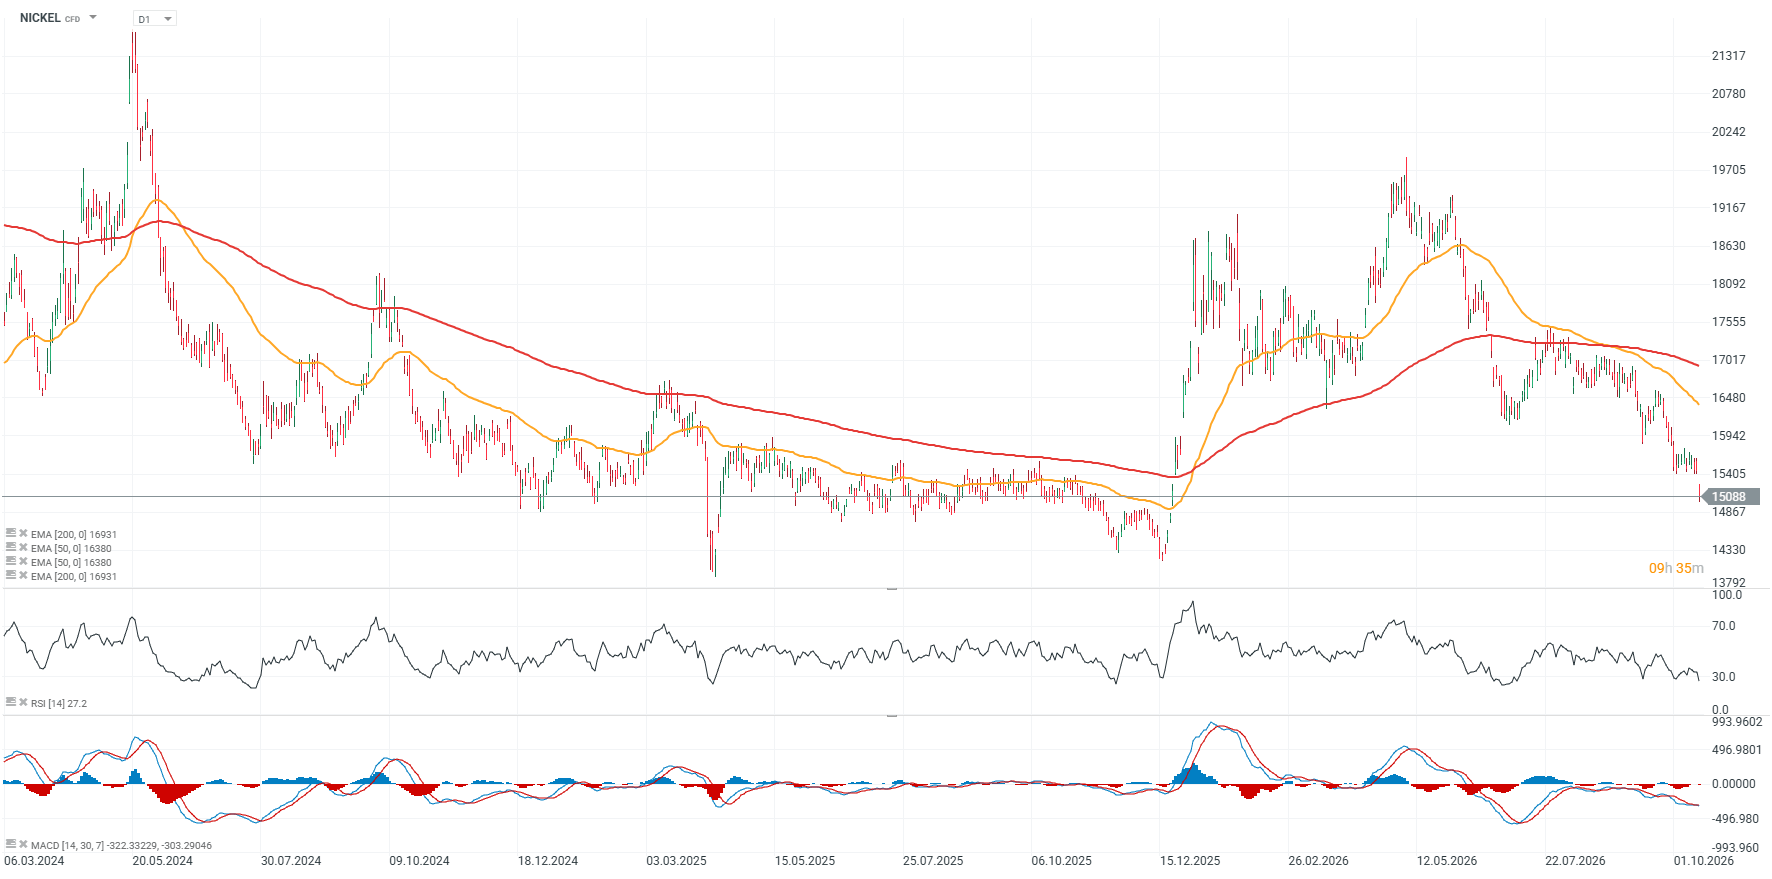
Gráfico do preço do níquel (NICKEL), intervalo D1
Analisando o gráfico do níquel, o RSI caiu abaixo de 30, indicando as condições de sobrevenda mais pronunciadas desde o início de dezembro de 2025, enquanto o preço está a ser negociado cerca de 10 % abaixo da média móvel exponencial de 200 sessões (EMA200), confirmando claramente a tendência de baixa. O primeiro objetivo para os otimistas seria uma recuperação em direção aos 15 600, com uma resistência potencialmente chave em torno dos 16 500, enquanto uma importante zona de suporte técnico se situa entre os 13 800 e os 14 000. No entanto, está longe de ser certo que o preço desça até esses níveis, uma vez que, tecnicamente, se aproximou de uma importante área de suporte correspondente à ampla faixa de consolidação observada em 2025. Consequentemente, o mercado poderá, pelo menos temporariamente, começar a estabilizar-se em torno dos níveis atuais, enquanto aguarda um catalisador externo.
 Fonte: XTB


Novos dados nos EUA🔥📈: o Índice de Preços ao Produtor e as vendas a retalho estão a aumentar!



Sell-off no setor tecnológico atinge os índices europeus

O sell-off no ouro chegou ao fim? 🔼 Os bancos centrais registam o maior volume de compras em quase dois anos


Sell-off no mercado dos semicondutores 📉🖥️
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.