


A POET é uma empresa canadiana que tem vindo a tentar, com resultados mistos, estabelecer-se na indústria da fotónica, que tem vindo a ganhar importância na «corrida ao investimento na IA».
Até à data, a POET apresenta uma capitalização bolsista de cerca de 1,3 mil milhões de dólares, receitas de cerca de 1,7 milhões de dólares e um prejuízo líquido que ascende a 75 milhões de dólares.
Na maioria dos casos, empresas como a POET permaneceriam à margem do mercado, sendo mencionadas principalmente no contexto de um suposto mecanismo de reestruturação iminente. No entanto, um conjunto de circunstâncias bastante singulares empurrou a empresa para o grupo das chamadas «ações meme», que muitas vezes podem funcionar como um amortecedor que atenua a queda do nível de preços até aos fundamentos da empresa.
Quo vadis
Tal como muitas empresas semelhantes, a POET entrou no mercado de capitais em 2020, multiplicou rapidamente a sua valorização e, depois de 2022, perdeu a maior parte do seu valor em resposta à reavaliação do custo de capital.
A maioria dos investidores que reconhecem o nome da empresa provavelmente ouviu falar dela em abril ou maio de 2026, quando rumores de um acordo com a Marvell fizeram a valorização da empresa subir várias centenas de por cento.
Os rumores revelaram-se verdadeiros, mas uma subsidiária da Marvell rescindiu o acordo porque o CEO não cumpriu os termos de confidencialidade do acordo entre as empresas. Trata-se de um fenómeno especialmente interessante, uma vez que a resposta do CEO que constituiu a violação da confidencialidade foi uma reação a um relatório do fundo de vendas a descoberto WolfPack Research.
Gráfico de cotações da POET (D1)
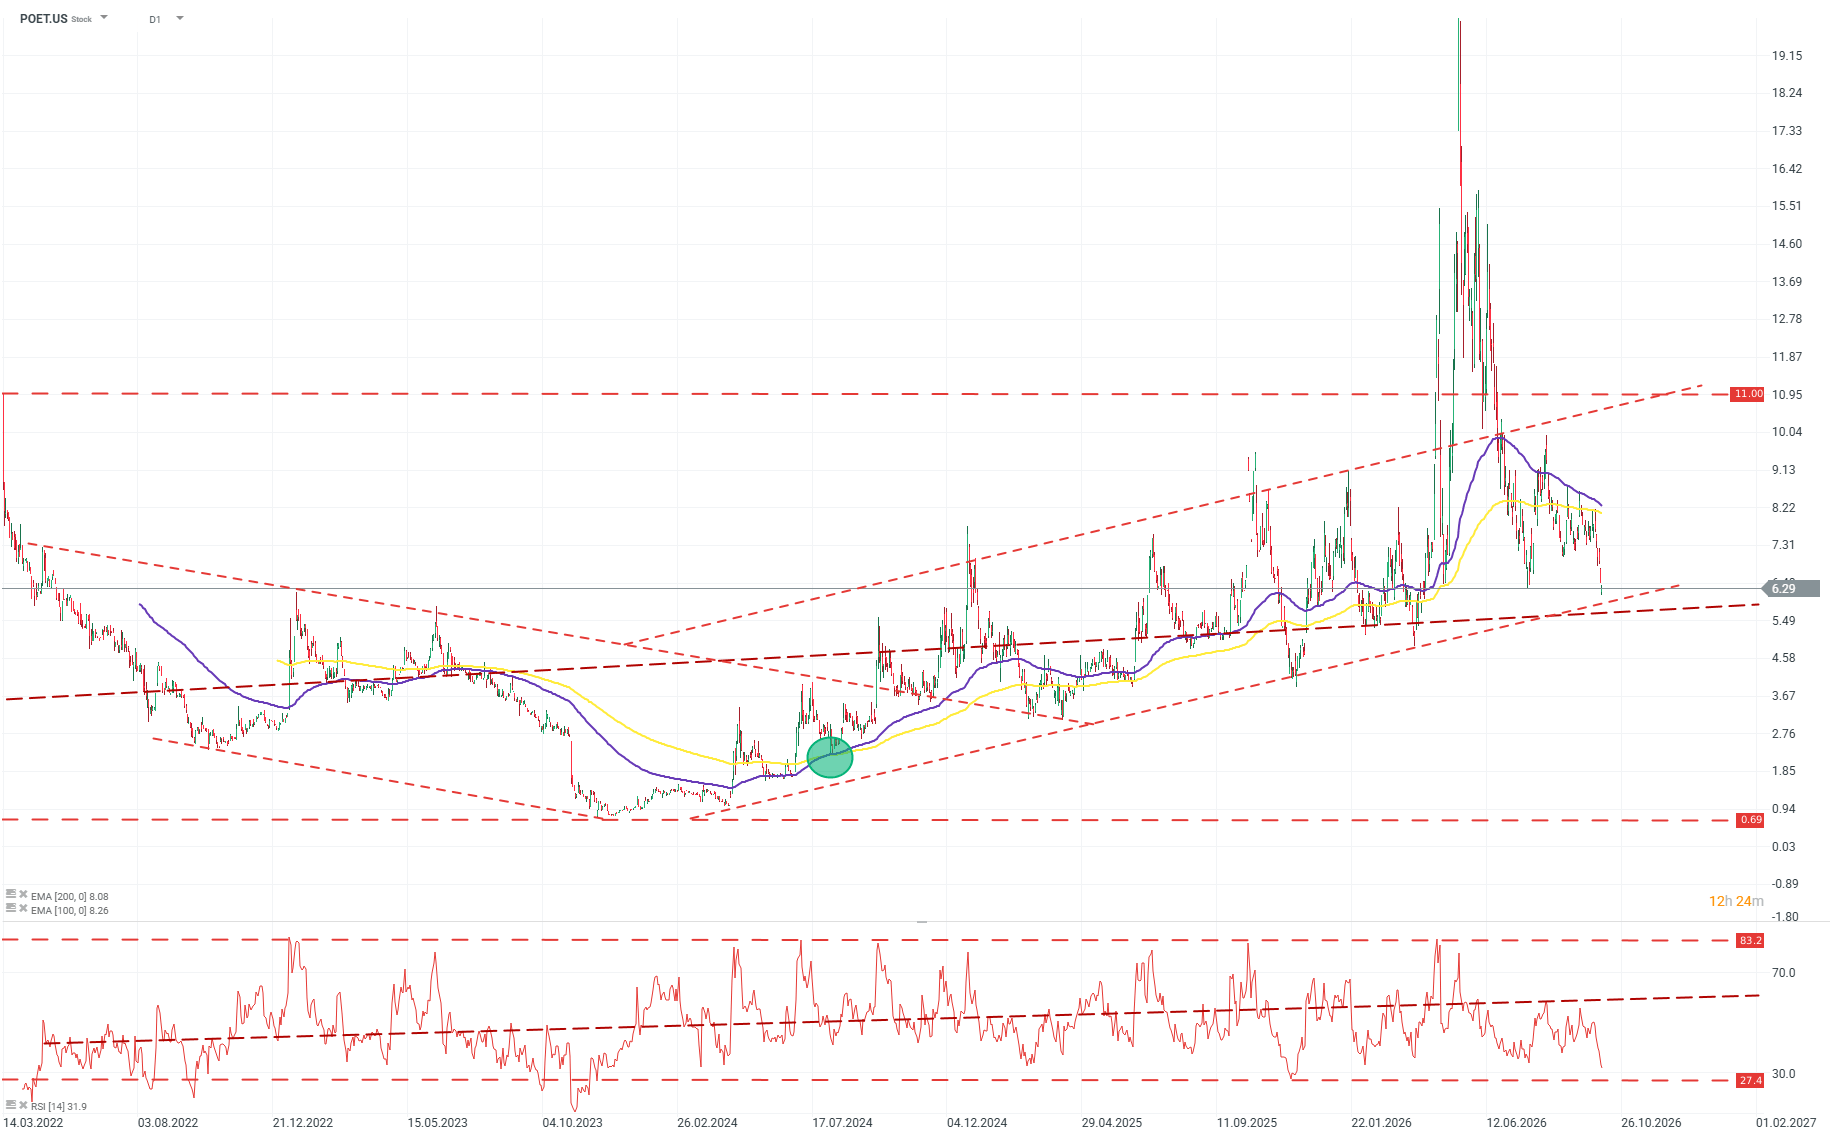
Passaram-se vários meses desde a «queda» de cerca de 17 USD por ação para os níveis atuais, entre 9 e 6 USD, e o mercado teve tempo para acalmar e, muitas vezes, para se esquecer da empresa. Dentro de um mês, a empresa irá publicar os seus resultados financeiros relativos ao próximo trimestre, o que poderá suscitar um certo interesse na ação. Fonte: xStation5
As expectativas não são particularmente elevadas, mas podem ainda assim revelar-se um desafio para a empresa. O mercado espera um crescimento da receita, em termos homólogos, de 0,5 milhões de dólares para 0,7 milhões de dólares e uma redução das perdas para cerca de -0,05 por ação.
A POET, enquanto empresa, encontra-se numa posição interessante que, apesar da situação bastante sombria no gráfico e nos dados financeiros, não é desesperada. A partir do atual nível de valorização, o equilíbrio entre oportunidade e risco começa a parecer favorável.
A WolfPack Research acusou a empresa de não possuir plataformas de produtos reais, apontando, por exemplo, para o facto de a empresa ter alterado repetidamente a sua área de especialização para aquilo que, na opinião do autor, era, na altura, «popular» entre os investidores. No entanto, esta tese assemelha-se mais a uma série de erros cognitivos acumulados uns sobre os outros do que a uma análise de elevada qualidade.
A empresa dispõe de uma plataforma «Optical Interposer» em funcionamento, um ecossistema de relés e comutadores óticos destinado, em última instância, a centros de dados de IA. Ao analisar a empresa através da perspetiva dos seus produtos, as perspetivas da empresa tornam-se muito mais otimistas do que os números atuais sugerem.
O sistema comercializado pela POET é compacto e permite uma ampla personalização da implementação, tornando-o uma solução altamente versátil e atrativa em muitas aplicações mais ou menos de nicho.
Mais importante do que o próprio produto, no entanto, poderá ser o mercado em que a empresa opera. Embora a concorrência no mercado seja formidável, incluindo a Broadcom, a Lumentum, a Marvell e a Coherent, é necessário afirmar claramente, tal como a Lumentum confirmou recentemente, que a procura por soluções fotónicas excede atualmente a oferta em aproximadamente uma ordem de grandeza.
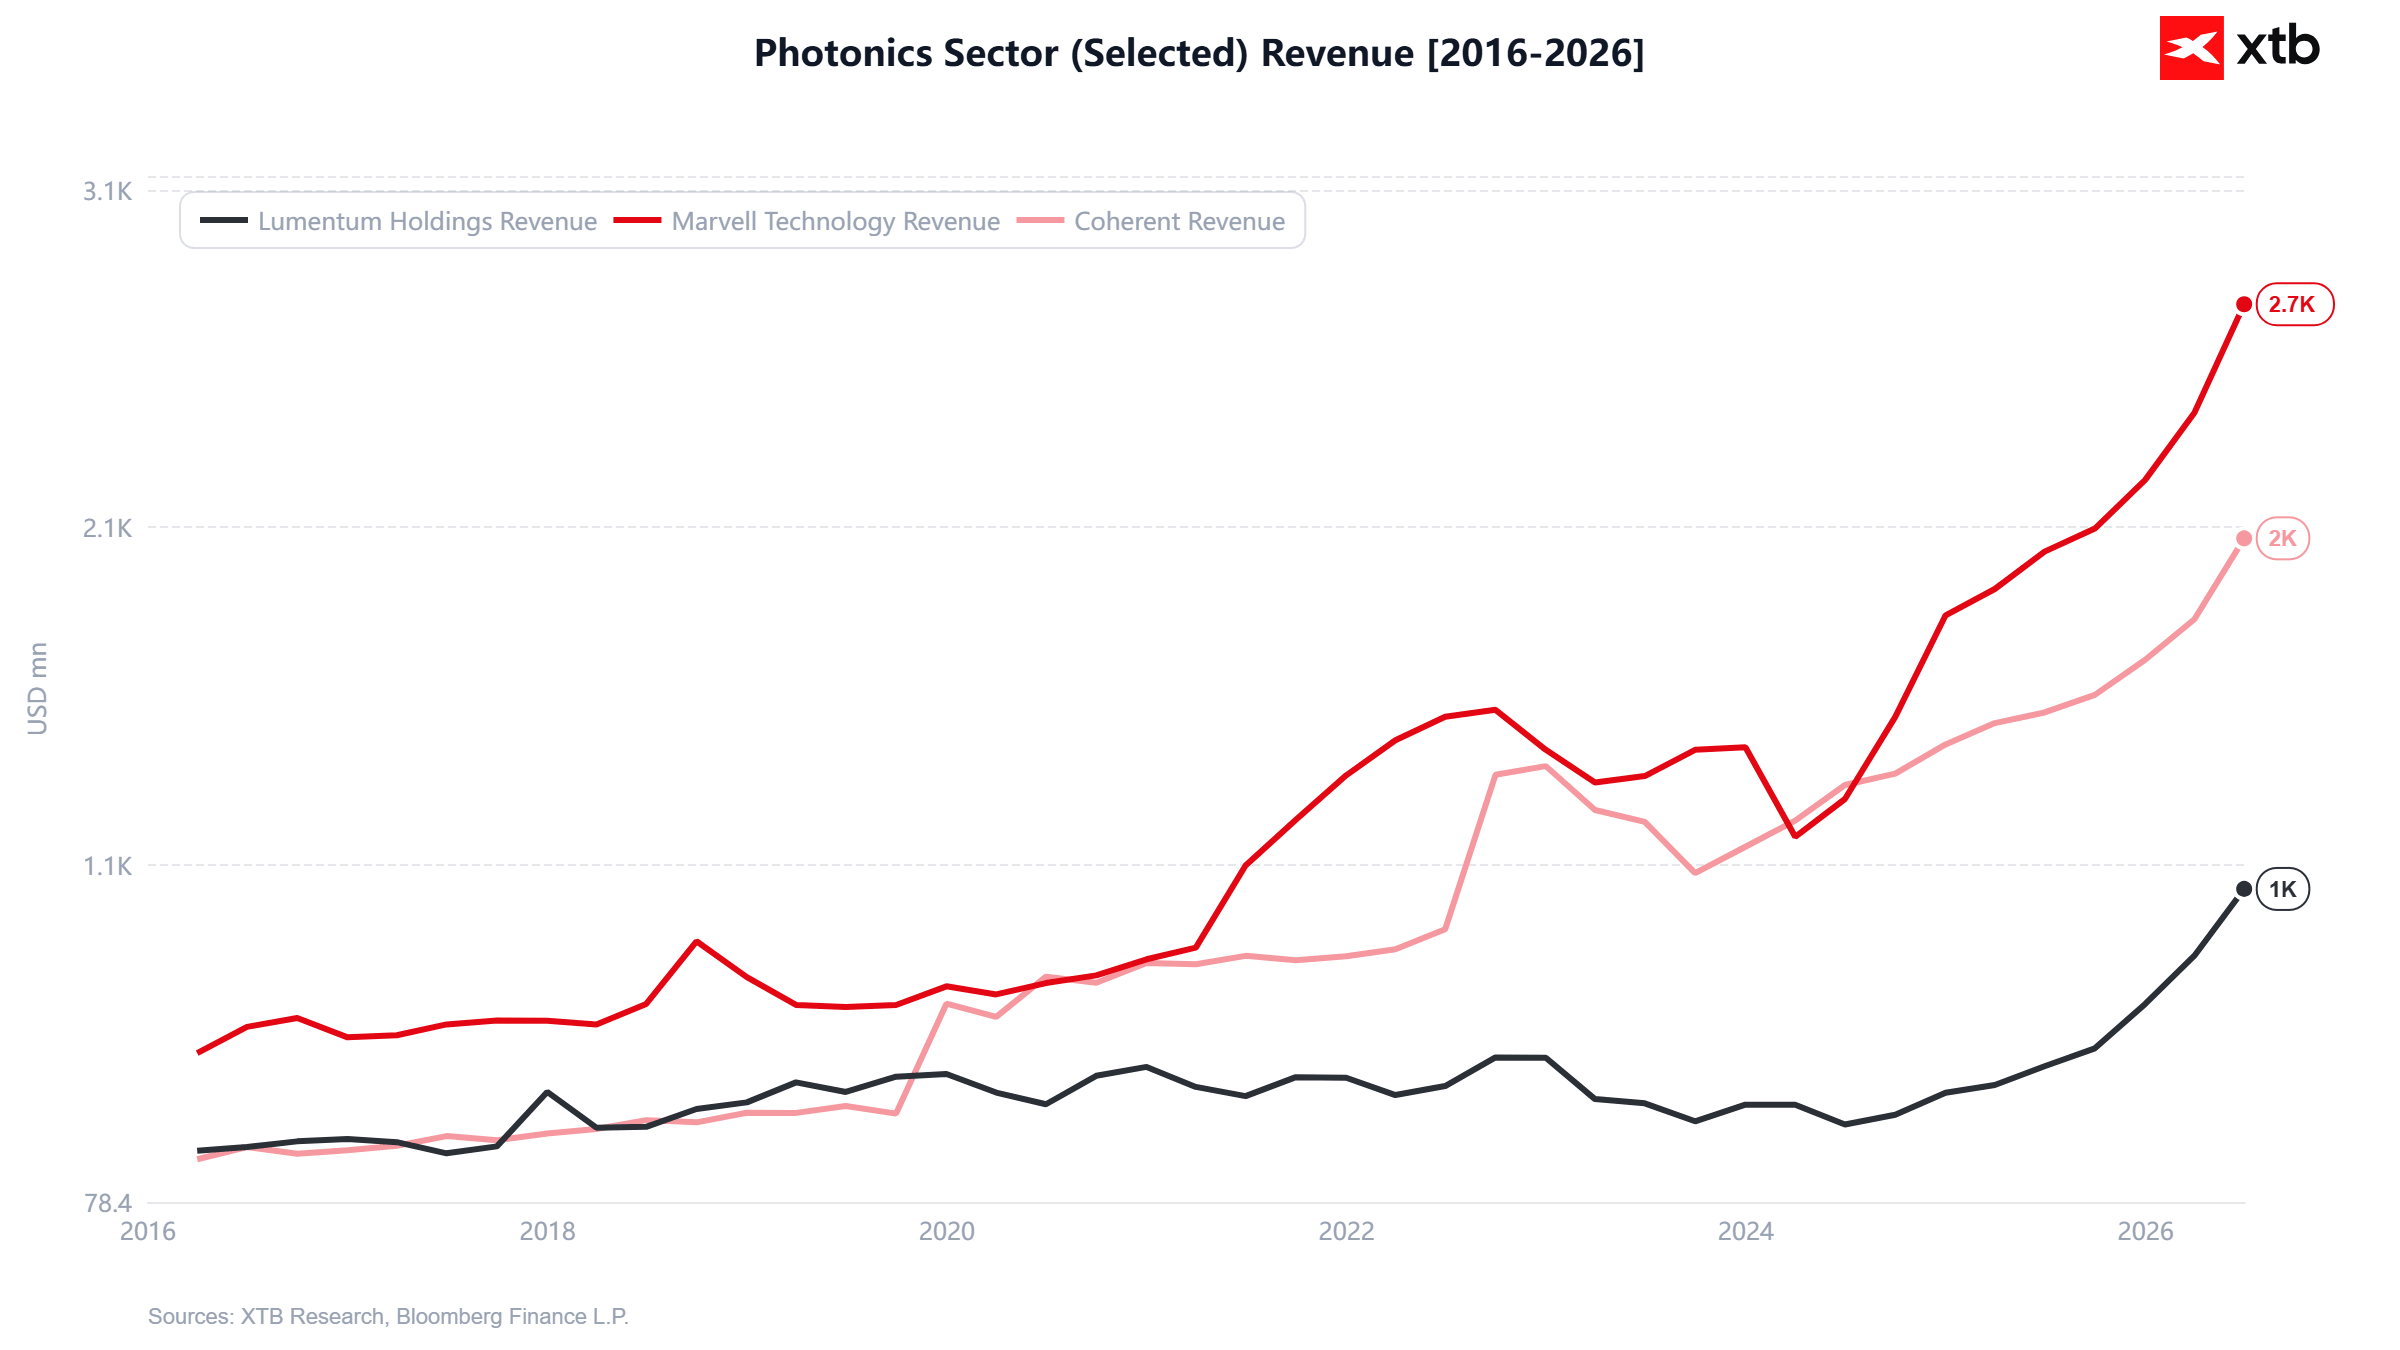
A POET opera efetivamente num mercado e num setor em que o cliente precisa de tudo e precisa disso «ontem». Se a POET conseguir diversificar a sua base de clientes, conquistar a confiança do setor e otimizar o seu rendimento de produção, então a meta da administração de cerca de 300 milhões de dólares em receitas em 2028 não pareceria particularmente distante. Com base num modelo de fluxo de caixa descontado, tal cenário justificaria não só a avaliação atual, mas também um aumento muito significativo do preço das ações.
Aspetos a acompanhar
Para cada oportunidade na POET, existe atualmente pelo menos uma ameaça. Os aspetos-chave a acompanhar nos próximos trimestres serão:
- Vendas: O desempenho da empresa na aquisição de clientes, na retenção e expansão das relações existentes e na gestão da sua carteira de encomendas.
- Rendimento: Alcançar o rendimento de produção adequado para componentes avançados é o fator decisivo para o sucesso ou fracasso económico da empresa. Este é o maior desafio técnico da empresa e deve ser resolvido para que o produto ultrapasse a fase final de protótipo.
- Financiamento: A empresa tem registado prejuízos de forma consistente durante quase toda a sua existência. Isto não é particularmente surpreendente para as pequenas capitalizações do setor tecnológico, mas para que a tese de investimento se concretize, é crucial monitorizar as reservas de capital da empresa. O risco é enorme, mas de baixa probabilidade. O balanço de junho revela sólidas reservas financeiras e recursos para o desenvolvimento contínuo. Cabe à administração garantir que assim se mantenha.



Abertura dos EUA: A época de divulgação de resultados começa em grande (13.10.2026)


Gráfico do Dia: US100



Destaques da manhã (13.10.2026)


Destaques da manhã (12.10.2026)
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.