


- Os fundos especulativos detêm posições curtas quase recorde em títulos do Tesouro dos EUA a 10 anos, arriscando-se a uma forte recuperação caso as taxas de rendibilidade desçam.
- O posicionamento curto extremo no dólar australiano e no euro aumenta o risco de um potencial «short squeeze».
- Os especuladores mantêm posições longas significativas no ouro, apesar da recente queda dos preços, criando uma situação clássica de «crowded trade».
- O gás natural enfrenta um interesse extremo em posições curtas por parte dos fundos, enquanto os preços se estabilizam, criando as condições para um potencial aumento acentuado dos preços.
- Os gestores de fundos encontram-se fortemente presos em posições longas no real brasileiro, na sequência de uma queda acentuada ao longo do mês.

- Os fundos especulativos detêm posições curtas quase recorde em títulos do Tesouro dos EUA a 10 anos, arriscando-se a uma forte recuperação caso as taxas de rendibilidade desçam.
- O posicionamento curto extremo no dólar australiano e no euro aumenta o risco de um potencial «short squeeze».
- Os especuladores mantêm posições longas significativas no ouro, apesar da recente queda dos preços, criando uma situação clássica de «crowded trade».
- O gás natural enfrenta um interesse extremo em posições curtas por parte dos fundos, enquanto os preços se estabilizam, criando as condições para um potencial aumento acentuado dos preços.
- Os gestores de fundos encontram-se fortemente presos em posições longas no real brasileiro, na sequência de uma queda acentuada ao longo do mês.
Imagine uma situação em que quase todos os passageiros de um navio de cruzeiro corram subitamente para um dos lados para observar o mesmo fenómeno. Mesmo que o oceano esteja calmo, o navio começa a inclinar-se perigosamente e basta uma pequena onda para que se instale o pânico. É exatamente este o quadro apresentado no último relatório da CFTC. No entanto, é necessário um pequeno esclarecimento a este respeito. Os dados atualmente disponíveis referem-se às posições a 10 de novembro, e muita coisa pode ter mudado desde então. A publicação do mais recente relatório COT foi adiada devido ao Dia dos Veteranos nos EUA.
Voltando à análise, no entanto… Os maiores intervenientes especulativos nos mercados de futuros posicionaram-se de forma tão unilateral em várias áreas-chave como não o faziam há anos e, em alguns casos, como nunca na história dos dados.
O denominador comum dos últimos dias é uma crença indiscutível na força do dólar norte-americano e na resiliência das taxas de rendibilidade locais, em contraste com uma descrença quase absoluta nas matérias-primas industriais e nas moedas de outras economias. O problema é que, quando todos já venderam, o mercado começa a ficar sem participantes dispostos a abrir novas posições curtas. Nesses momentos, os fundamentos podem passar para segundo plano, dando lugar à pura mecânica do encerramento de posições.
Dívida e moedas: Todos contra o resto do mundo
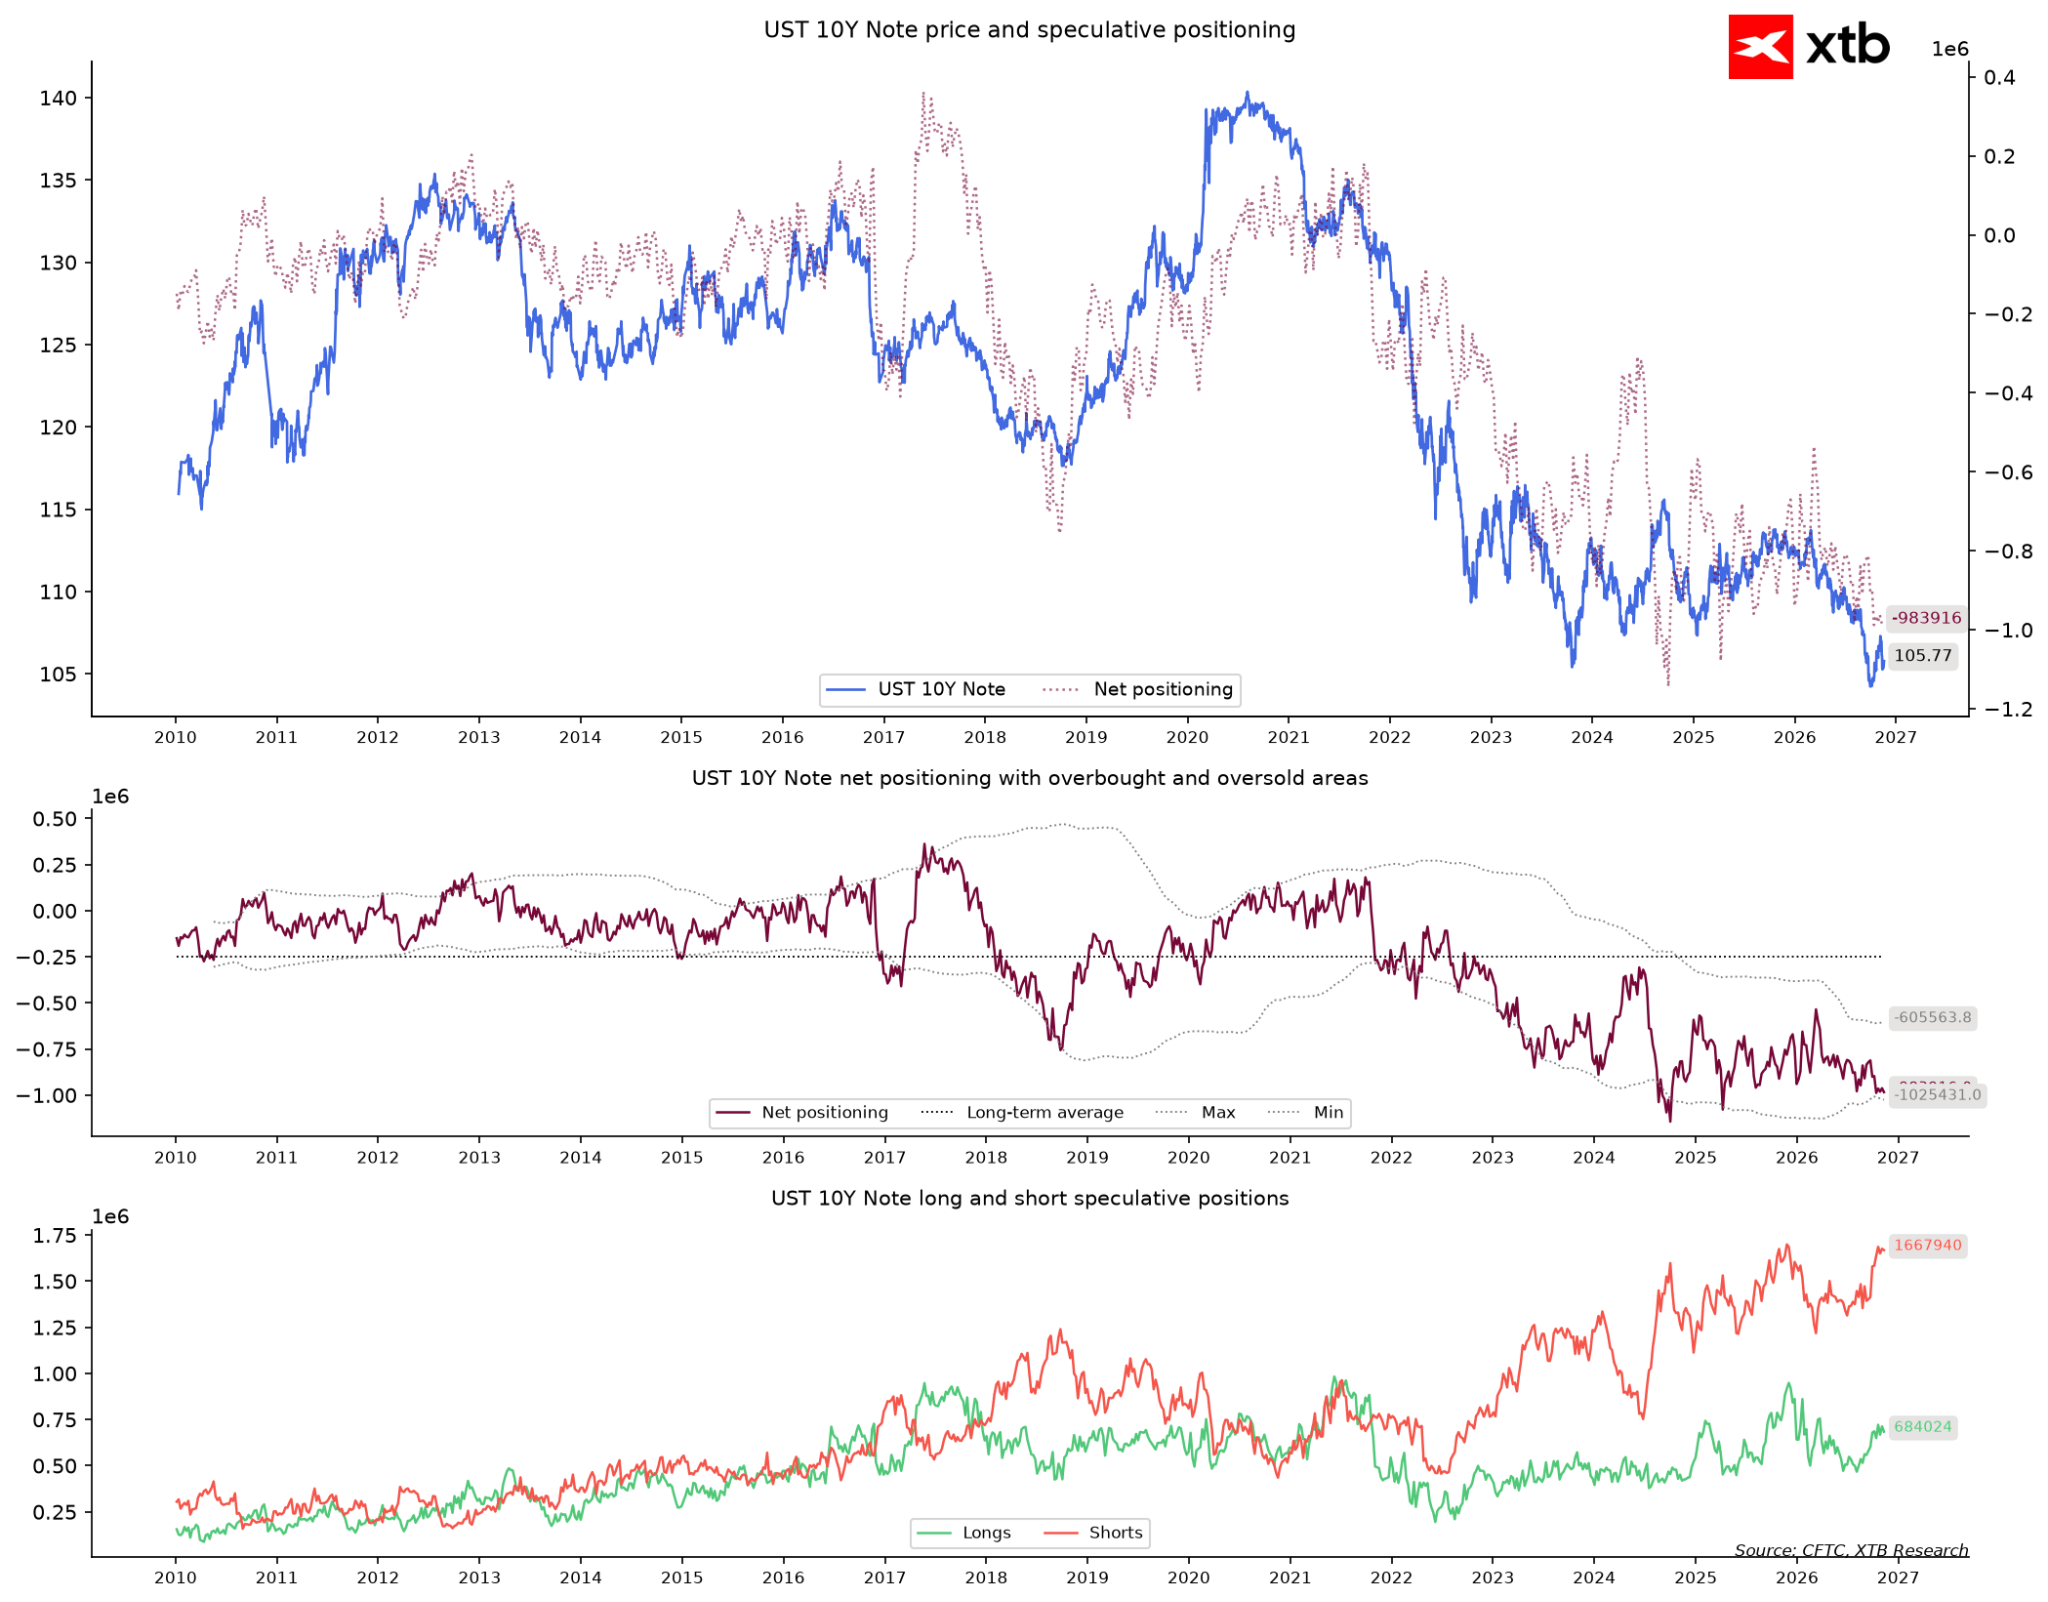
O quadro mais revelador prevalece no mercado de dívida dos EUA. Os títulos do Tesouro dos EUA a 10 anos registaram uma situação em que os fundos especulativos detêm quase 984 mil contratos líquidos a apostar numa descida dos preços (ou seja, num aumento das taxas de rendibilidade). Estamos a falar de um nível em que os fundos se mostram mais pessimistas do que em 99% das semanas de toda a história de negociação, e em que apenas 29% de todas as suas posições constituem apostas num aumento. Os investidores institucionais estão a comportar-se como se as taxas de juro nos EUA nunca fossem descer significativamente. O outro lado da transação, ou seja, os produtores e os operadores de cobertura, assume uma posição diametralmente oposta, acumulando apostas recorde na subida dos preços das obrigações. O mercado está tenso como a corda de um arco: qualquer dado macroeconómico mais fraco proveniente dos EUA poderá desencadear uma onda maciça de recompras de contratos.
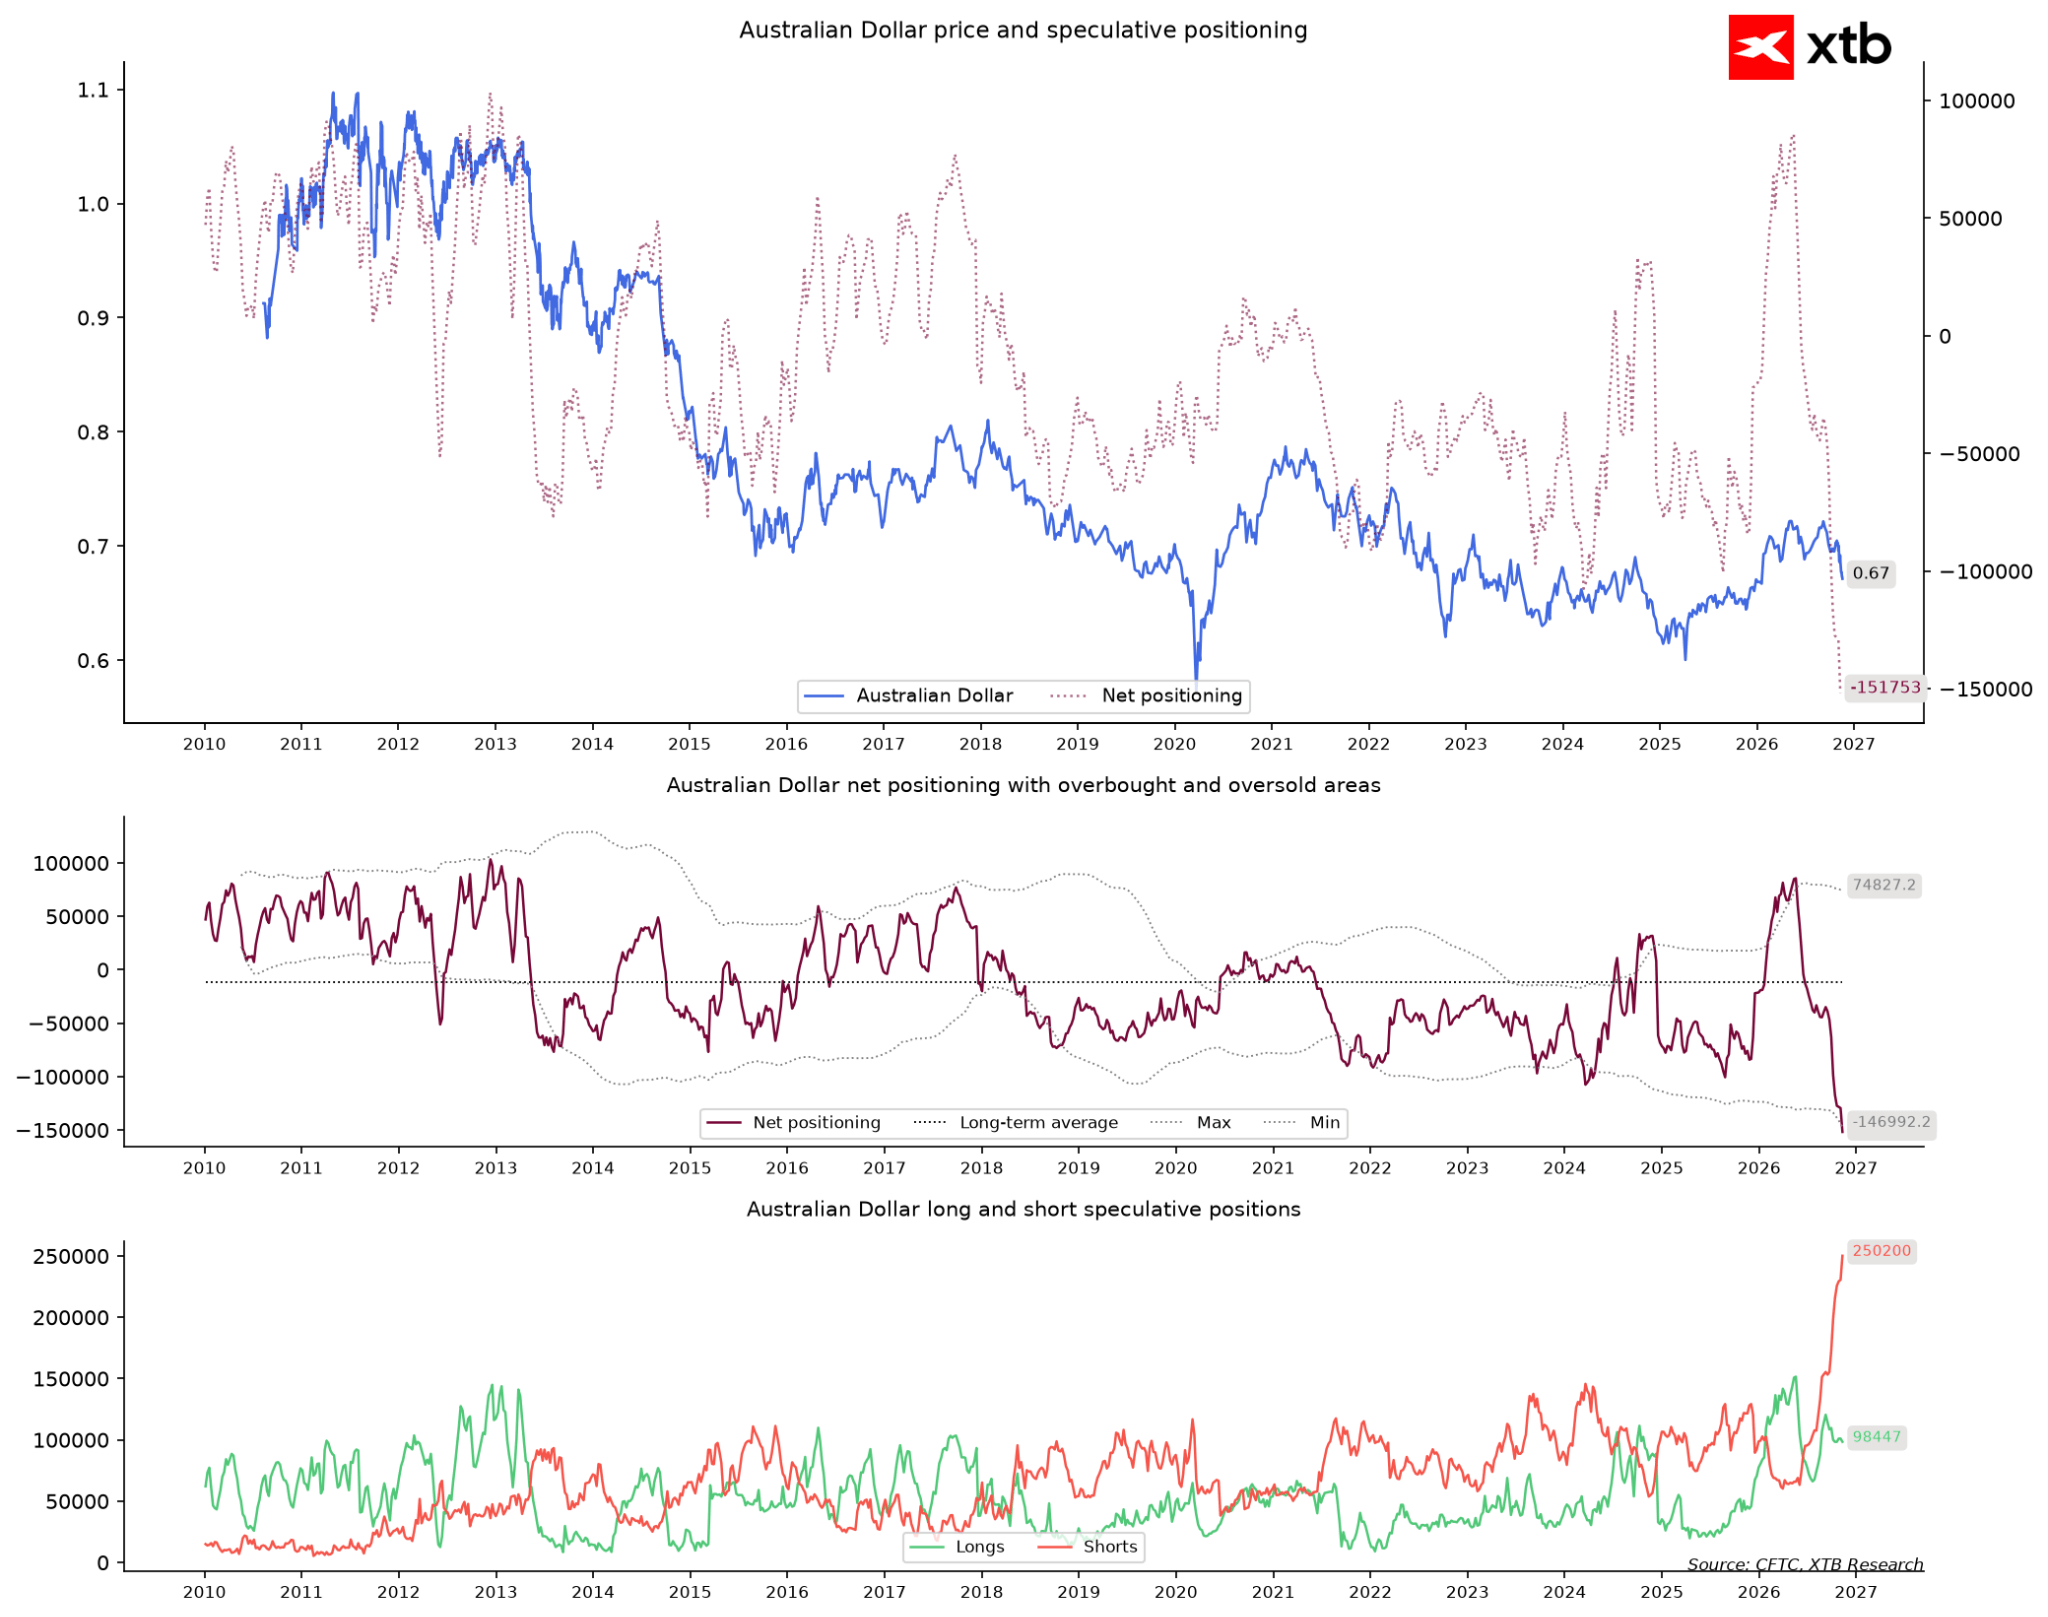
O mesmo capital praticamente descartou outras moedas. O dólar australiano tornou-se alvo de um ataque sem precedentes, com os fundos a alargarem a sua posição líquida curta para 152 mil contratos. Este sentimento é mais pessimista do que em 100% dos registos históricos, e as apostas numa descida representam mais de 70% da totalidade da sua carteira. Um número tão elevado de posições curtas aumenta significativamente o risco de um «short squeeze».
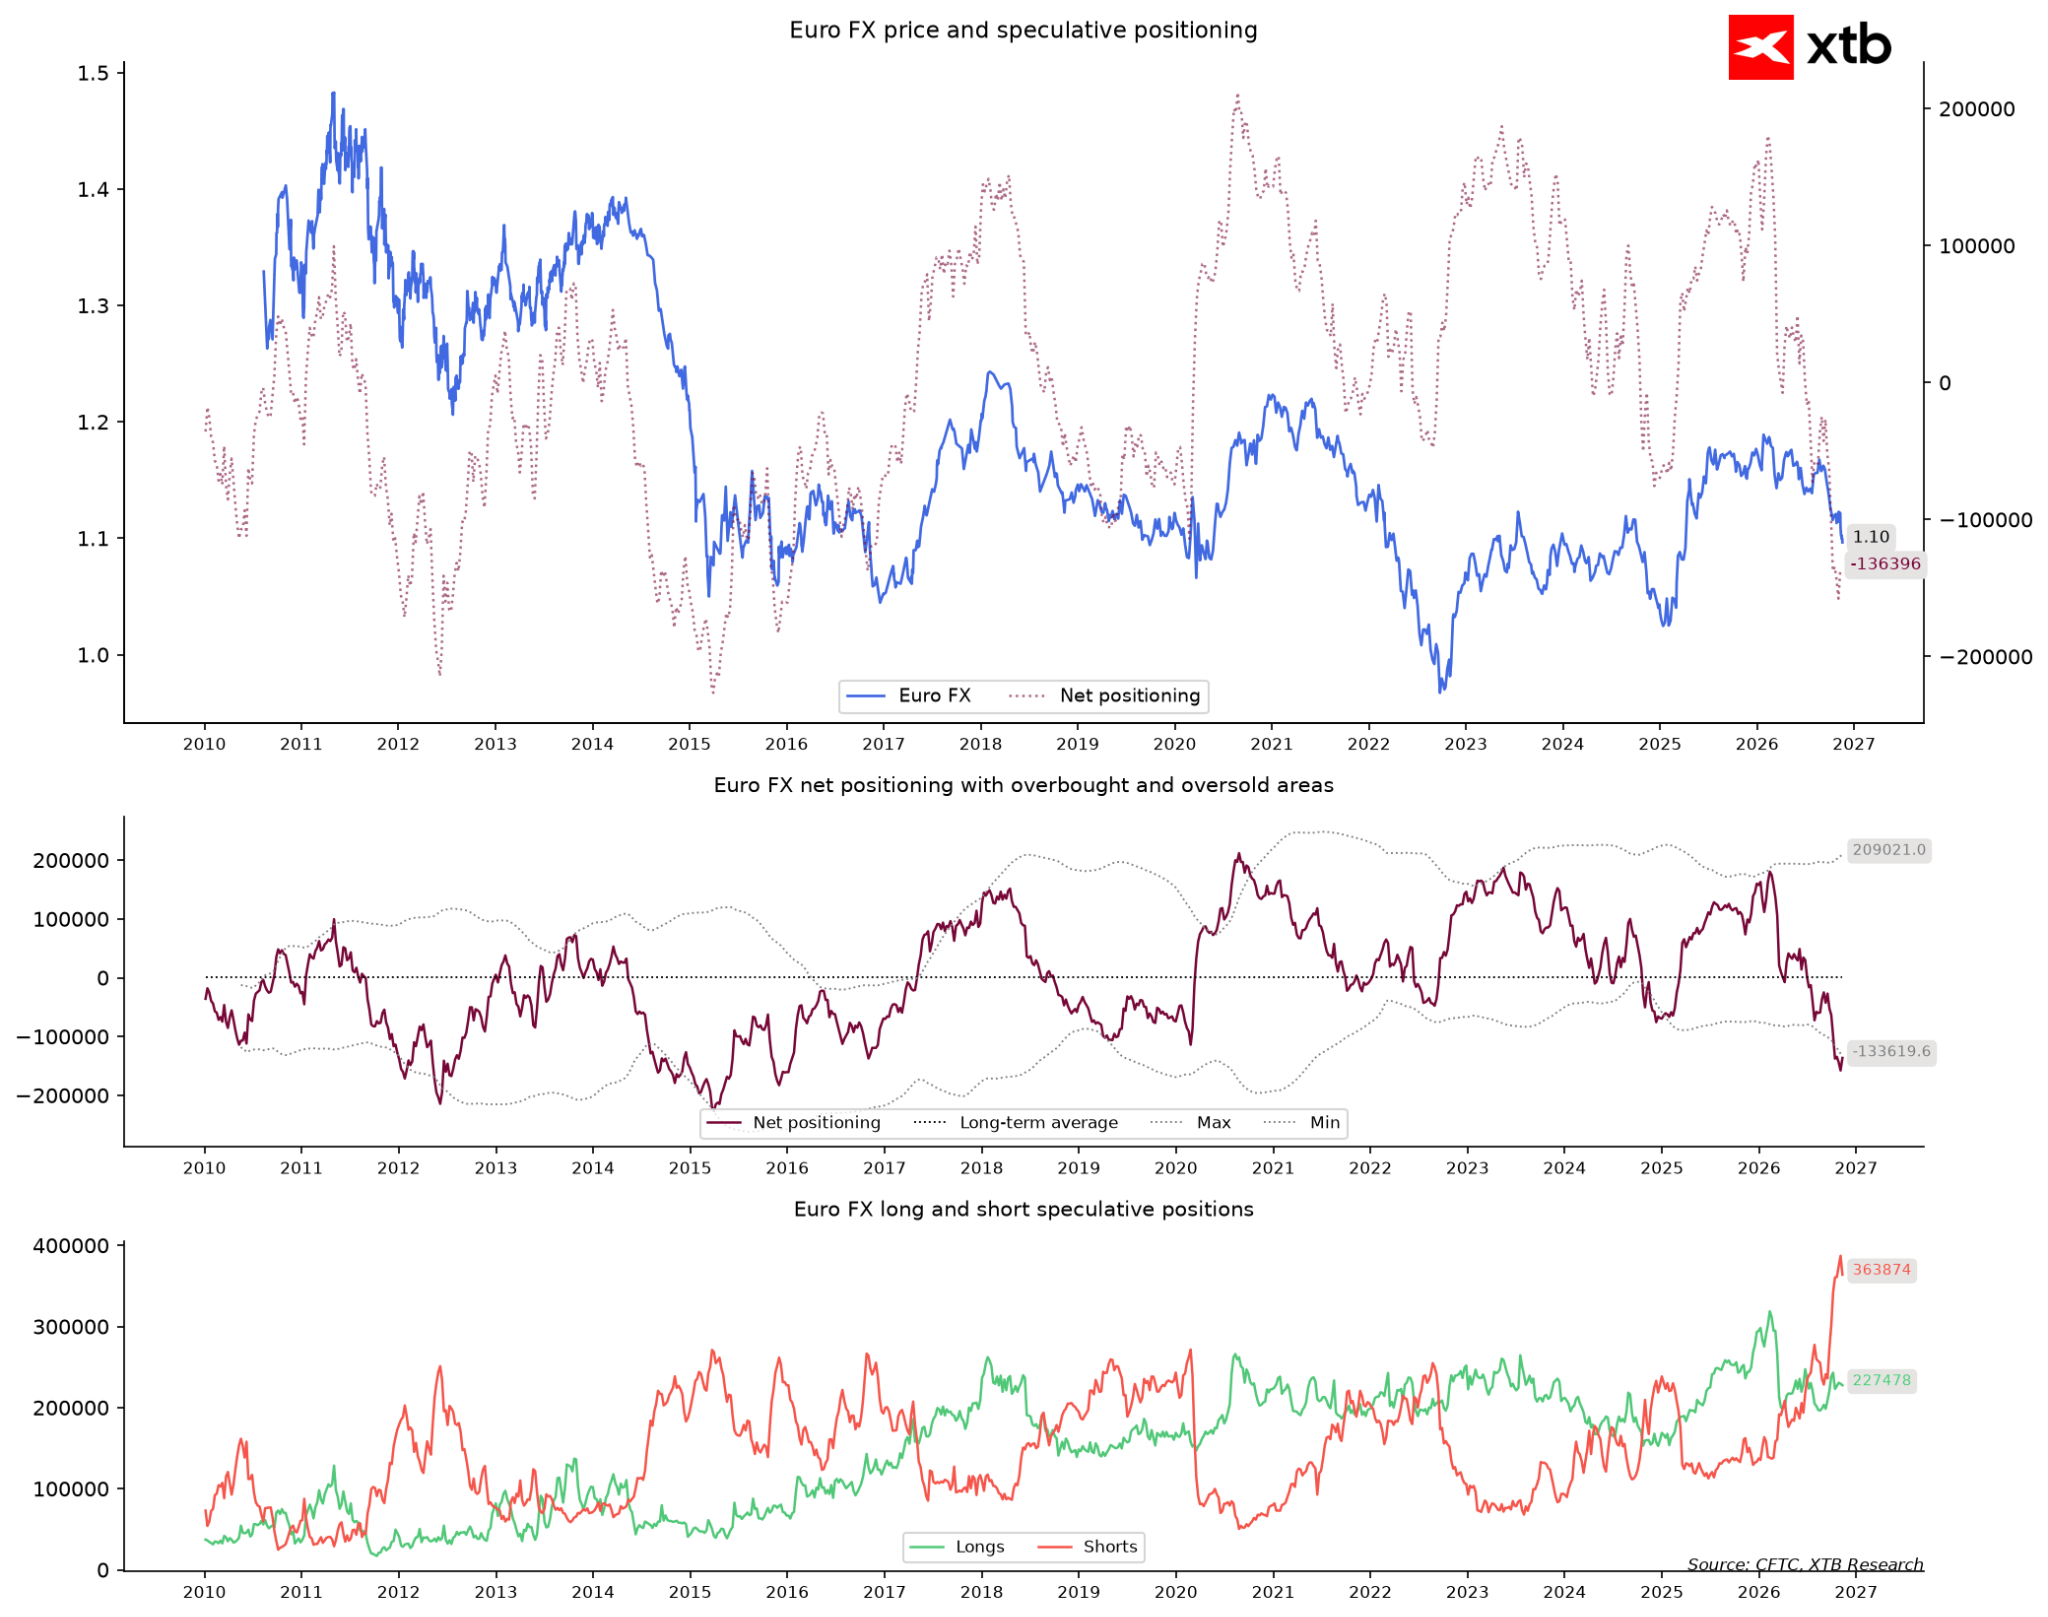
Um destino semelhante atingiu o euro, em que os especuladores mantêm 136 mil contratos apostando numa descida da taxa de câmbio, situando-se assim entre os poucos por cento dos momentos mais pessimistas da história. Os investidores estão a aproveitar a divergência entre a Reserva Federal e outros bancos centrais. A questão é: o que acontecerá quando esta diferença deixar de aumentar? Vale a pena referir, no entanto, que o EURUSD se encontra próximo de 1,10 e que as posições curtas começaram a ser ligeiramente reduzidas.
Ouro e prata: Operações em massa num contexto de brilho em declínio
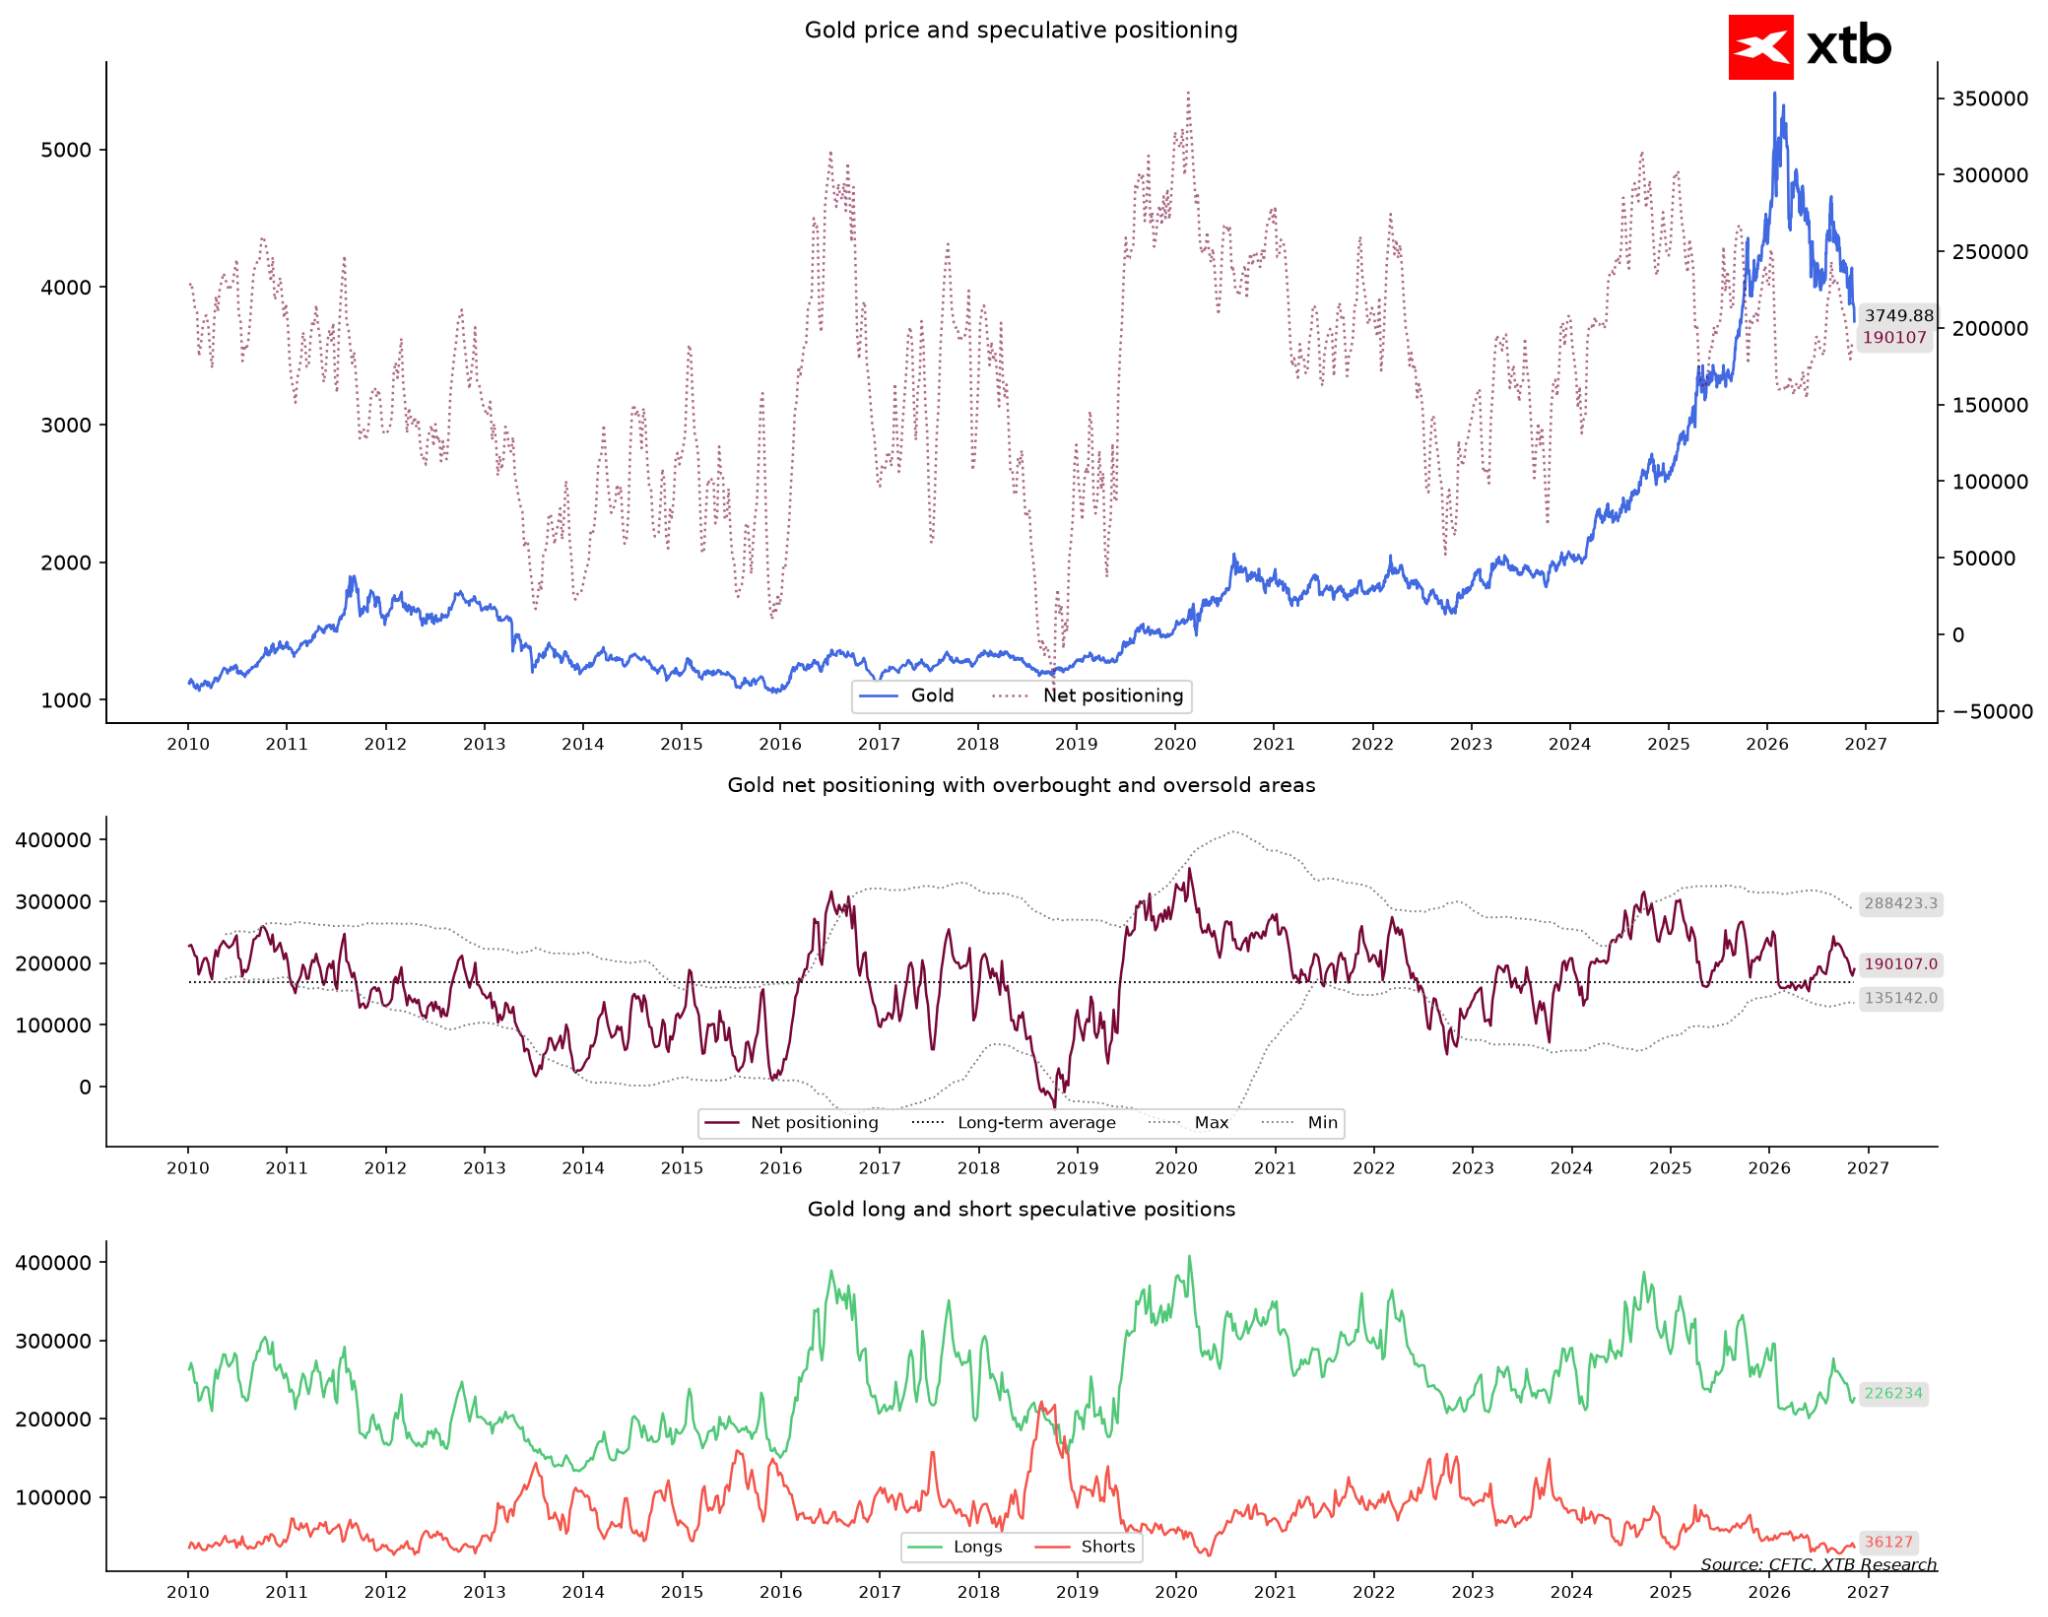
No mercado dos metais preciosos, observa-se uma dinâmica completamente diferente. À primeira vista, os investidores poderiam esperar que, após uma forte onda de vendas, o capital especulativo começasse a retirar-se. Nada poderia estar mais longe da verdade. O ouro registou uma queda superior a 9% no último mês (com um recuo semanal de quase 6%), descendo para os 3 750 dólares. Entretanto, os fundos… adquiriram mais 11 mil contratos, elevando a posição líquida para 190 mil contratos. Cerca de 86% de todas as posições dos gestores de fundos neste mercado consistem em apostas em novas valorizações. Trata-se de uma divergência clássica: o preço desce acentuadamente, enquanto os especuladores continuam a aumentar a média das suas apostas. Por outro lado, analisando a história recente, os compradores continuam relativamente fracos.
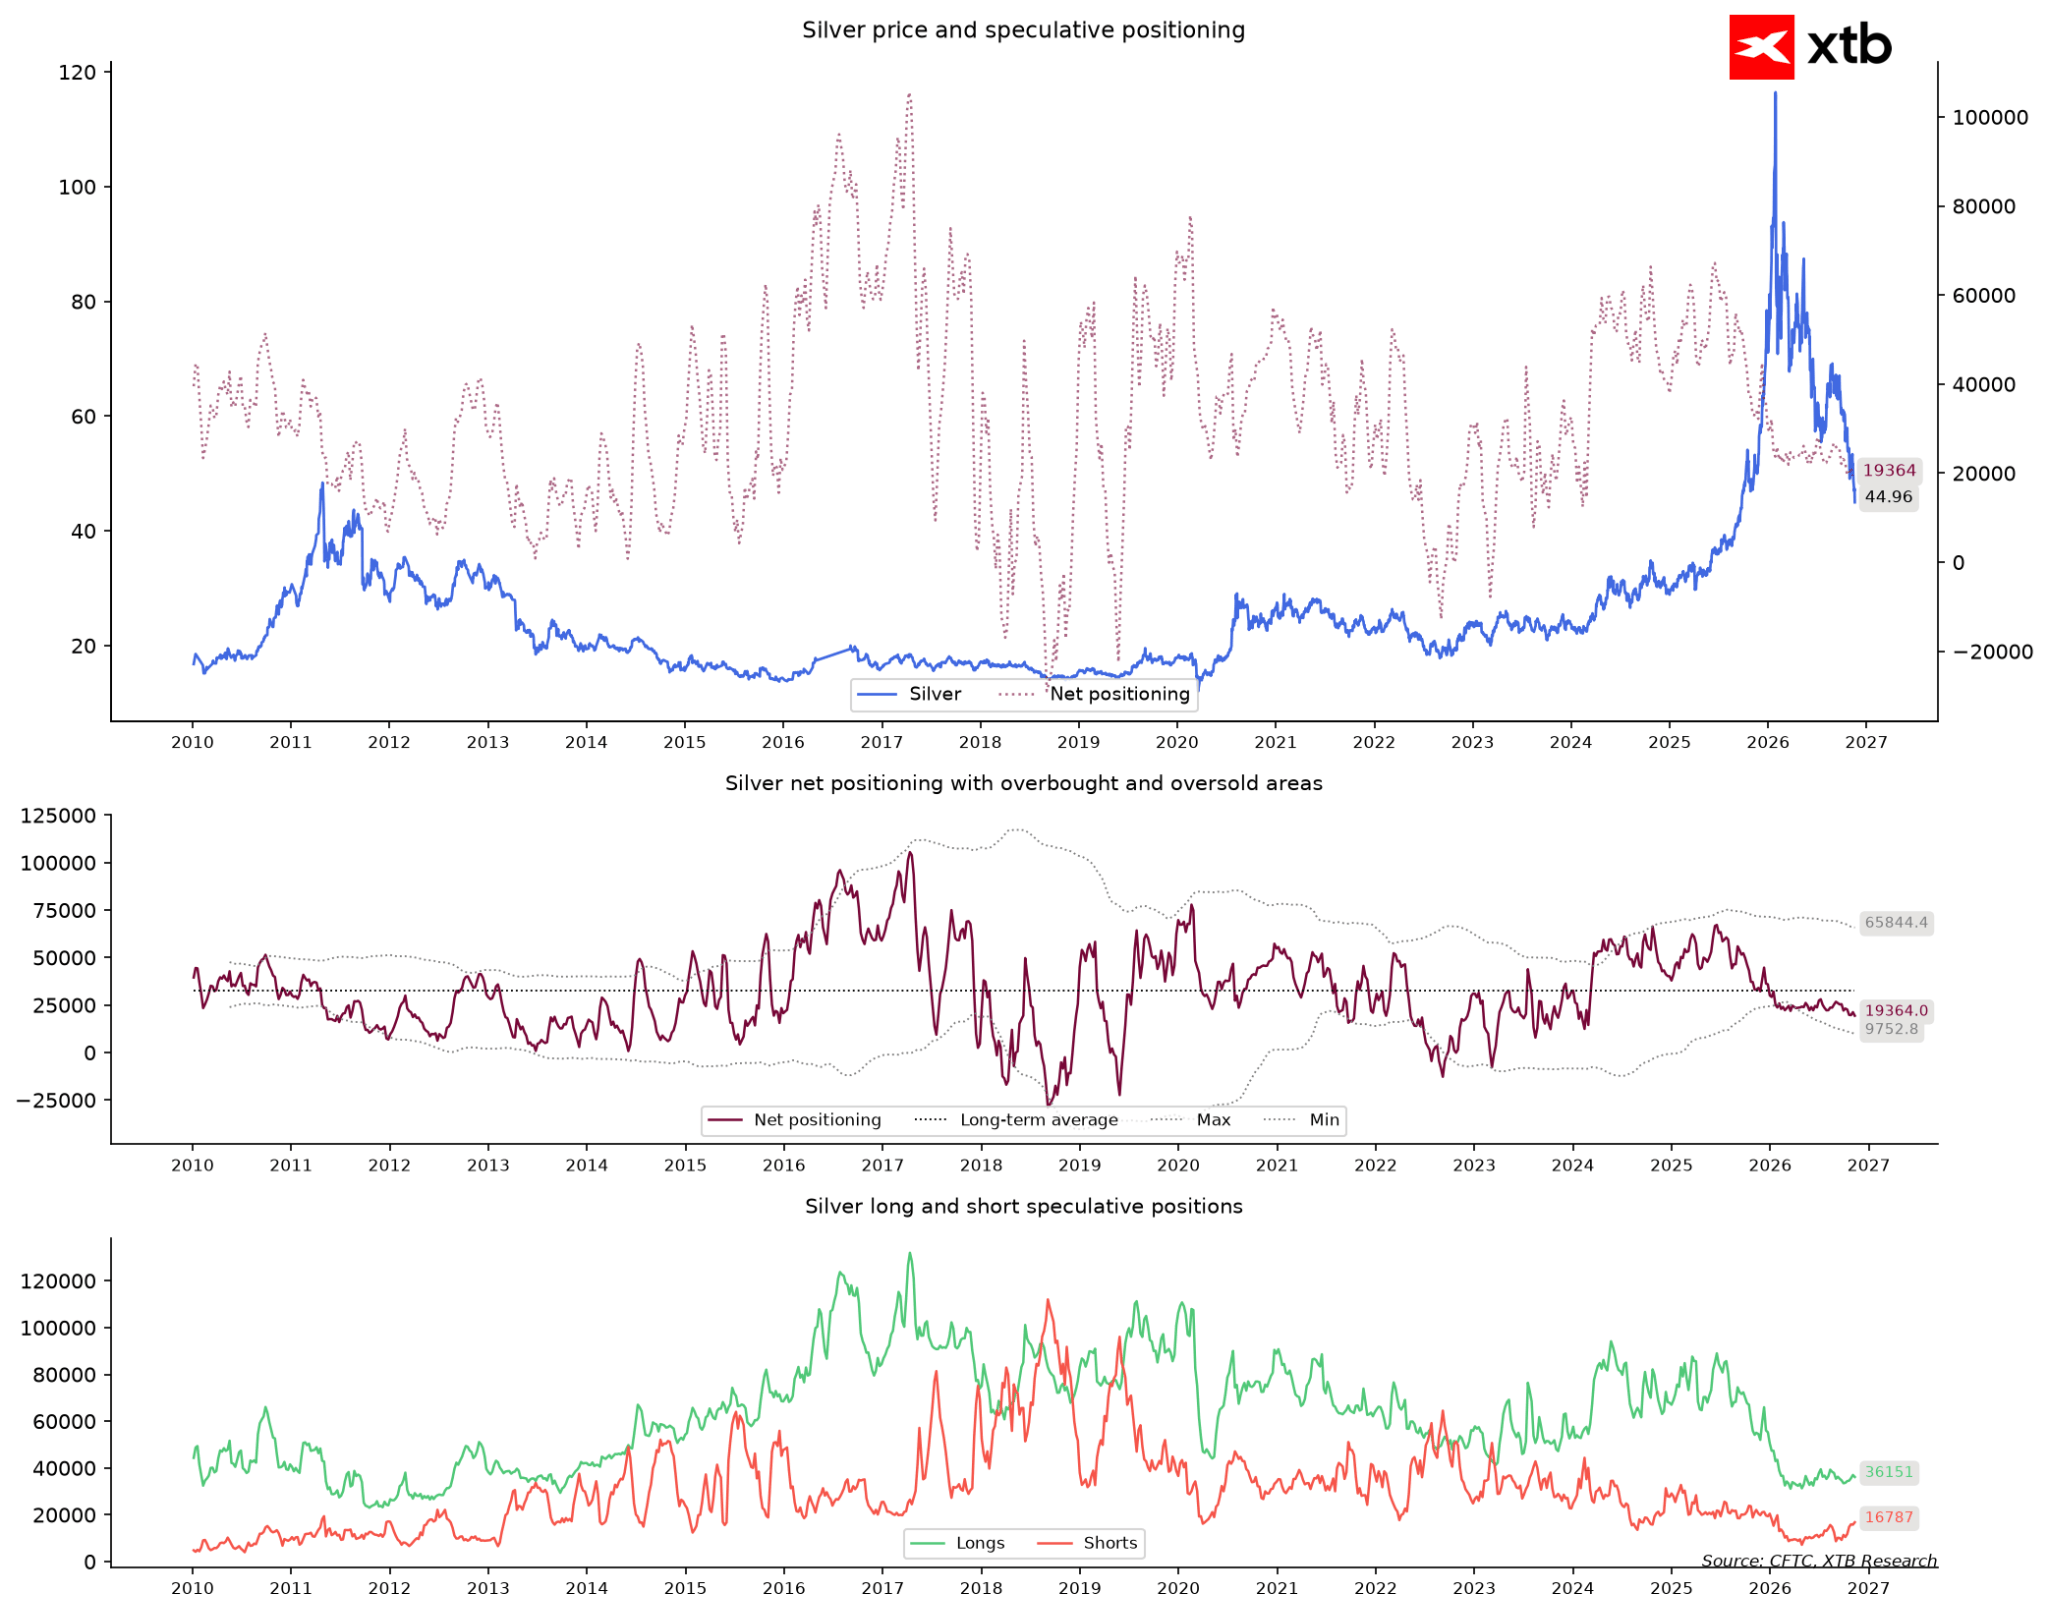
Em contrapartida, a prata registou uma verdadeira queda. Uma descida de mais de 20 % no preço numa base mensal (para cerca de 45 dólares) levou a cotação a níveis extremamente baixos em relação ao ano anterior. Os fundos detêm aqui um número modesto de 19 mil contratos longos líquidos, reduzindo a exposição de forma muito mais disciplinada do que no ouro. Tal discrepância sugere que o próprio mercado do ouro poderá estar atualmente muito mais vulnerável a novas desilusões — se uma onda de vendas obrigar os «otimistas tardios» a cortar perdas, a correção poderá ganhar impulso como uma avalanche.
Gás natural e matérias-primas: a tensão atingiu o limite
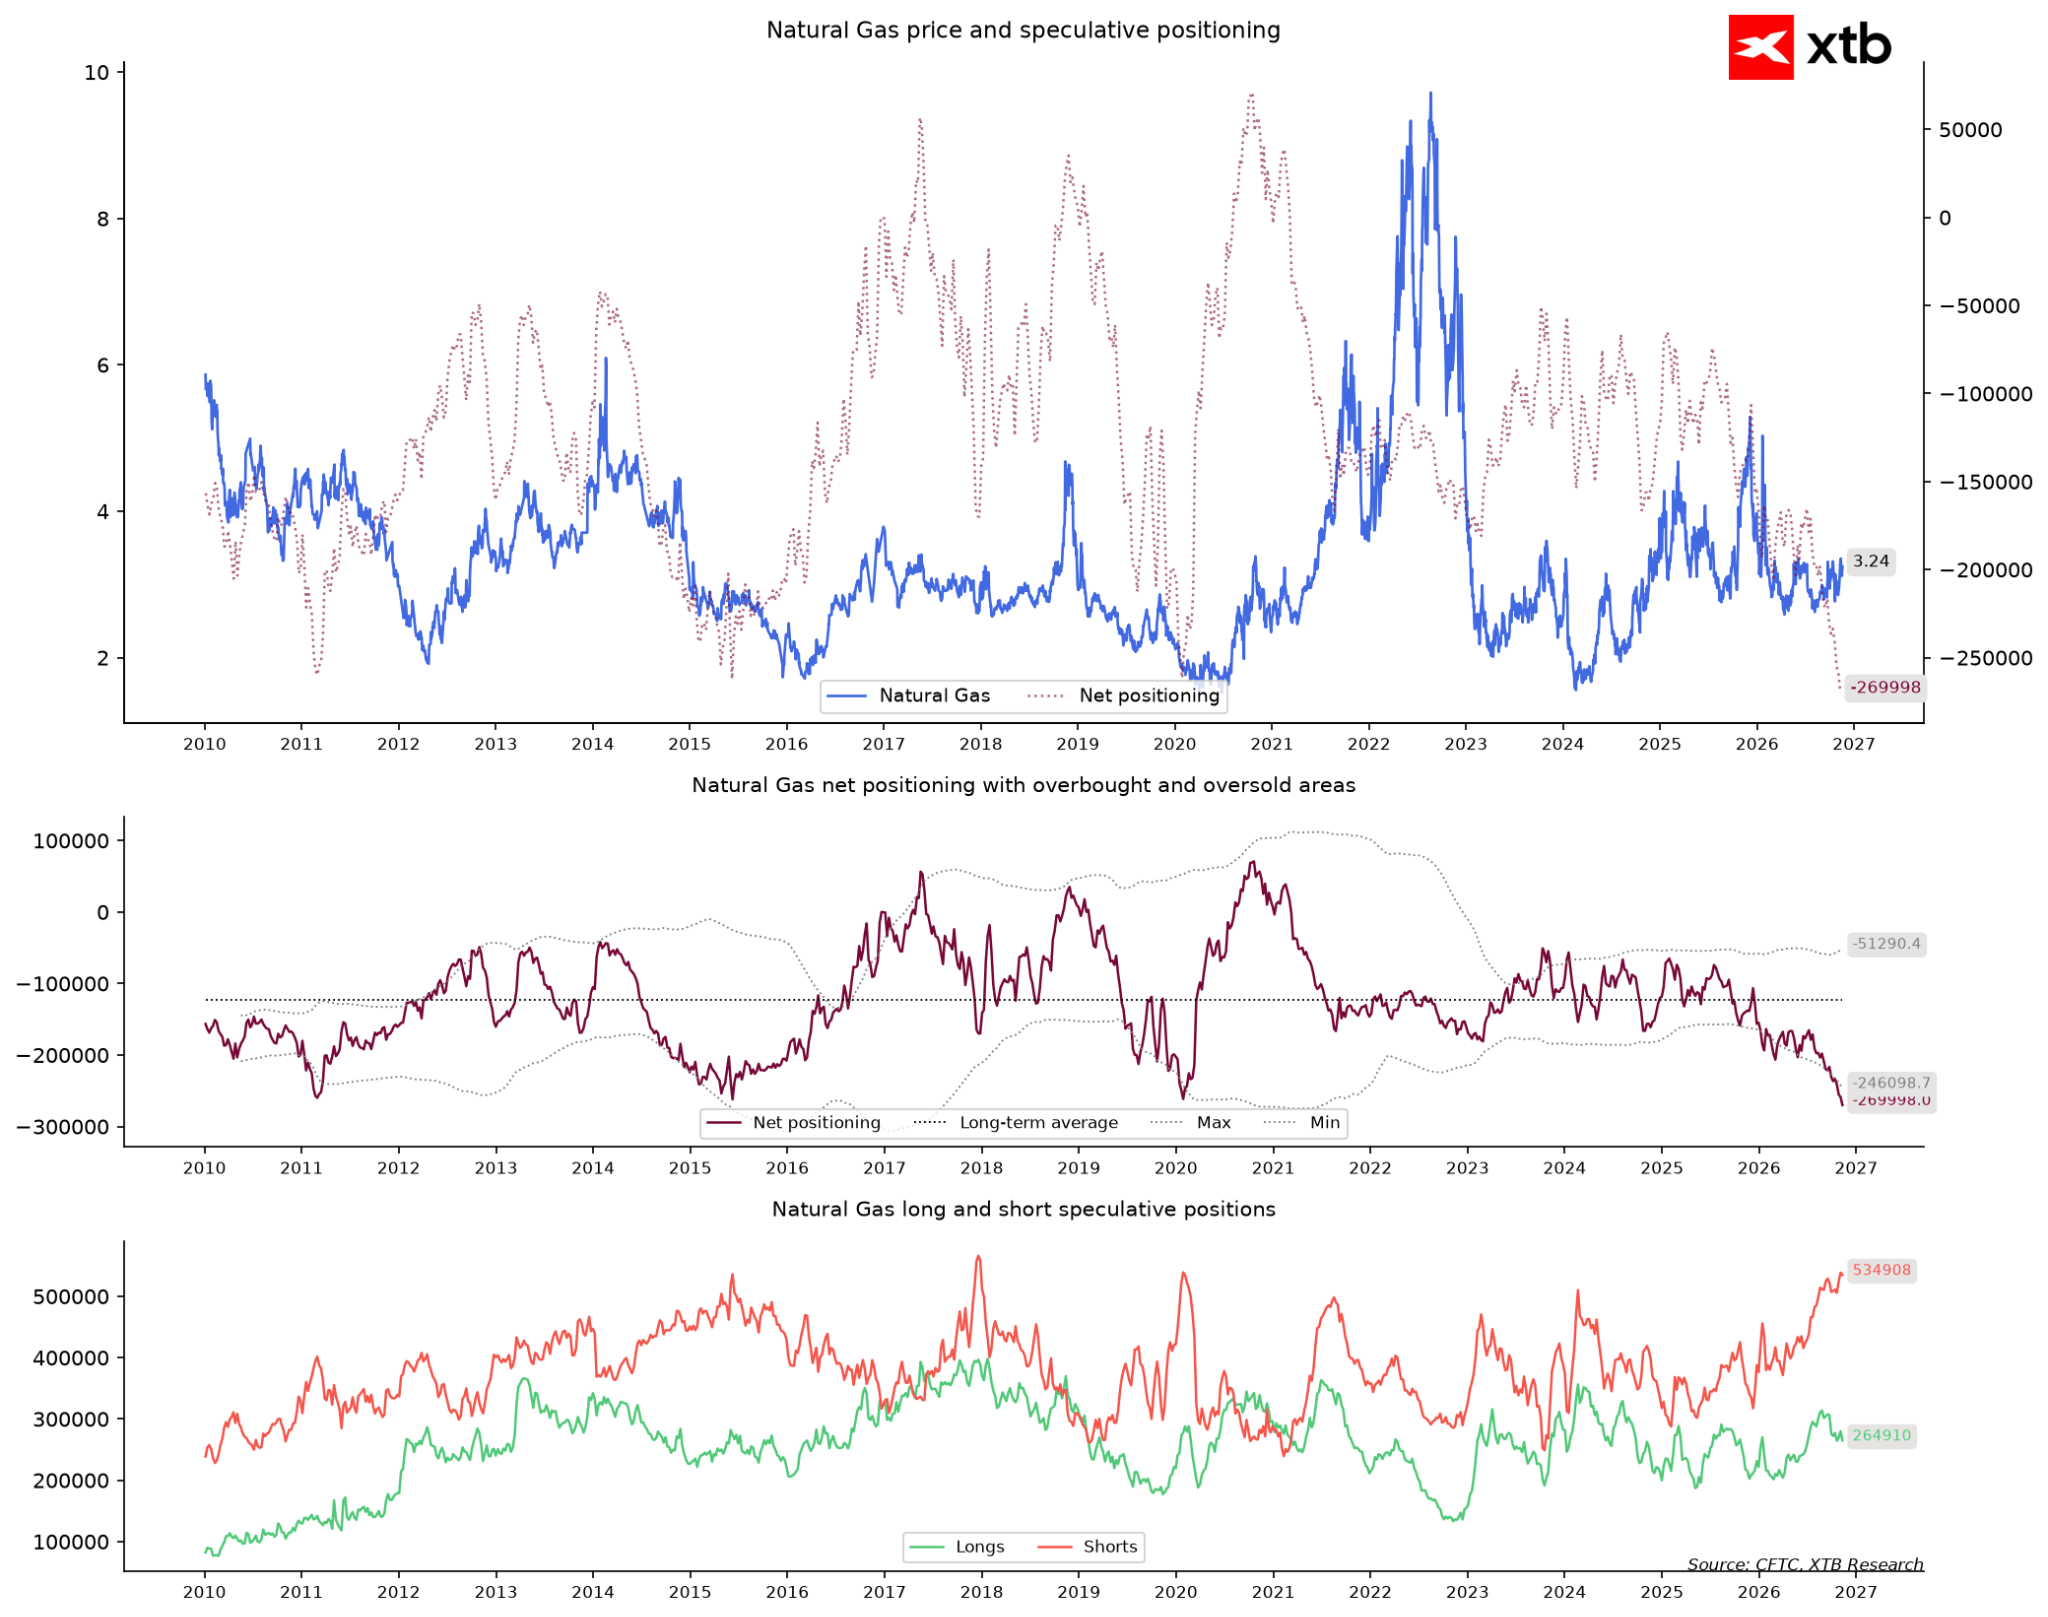
Se há algum mercado que apresente as condições para um clássico short squeeze, esse mercado é, sem dúvida, o do gás natural. Os fundos especulativos detêm até 270 mil contratos a descoberto líquidos nesse mercado. Os indicadores mostram de forma inequívoca: os fundos estão hoje mais inclinados para o pessimismo do que em 100% das semanas da história. Apenas uma em cada três posições detidas pelos fundos representa uma aposta na subida dos preços. Entretanto, o mercado não demonstra qualquer vontade de cair ainda mais — numa base mensal, o preço subiu 7%, estabilizando-se em torno dos 3,25 dólares. Do outro lado estão os produtores, que estão a proteger-se com uma posição longa de mais de 260 mil contratos. Estamos perante um impasse total de posições: os especuladores apostam numa nova queda dos preços, mas o mercado deixou de responder a fatores desencadeantes negativos. Neste caso, basta um único período de inverno rigoroso para forçar uma redução significativa das posições curtas, o que poderia fazer subir os preços até um dólar inteiro por contrato.
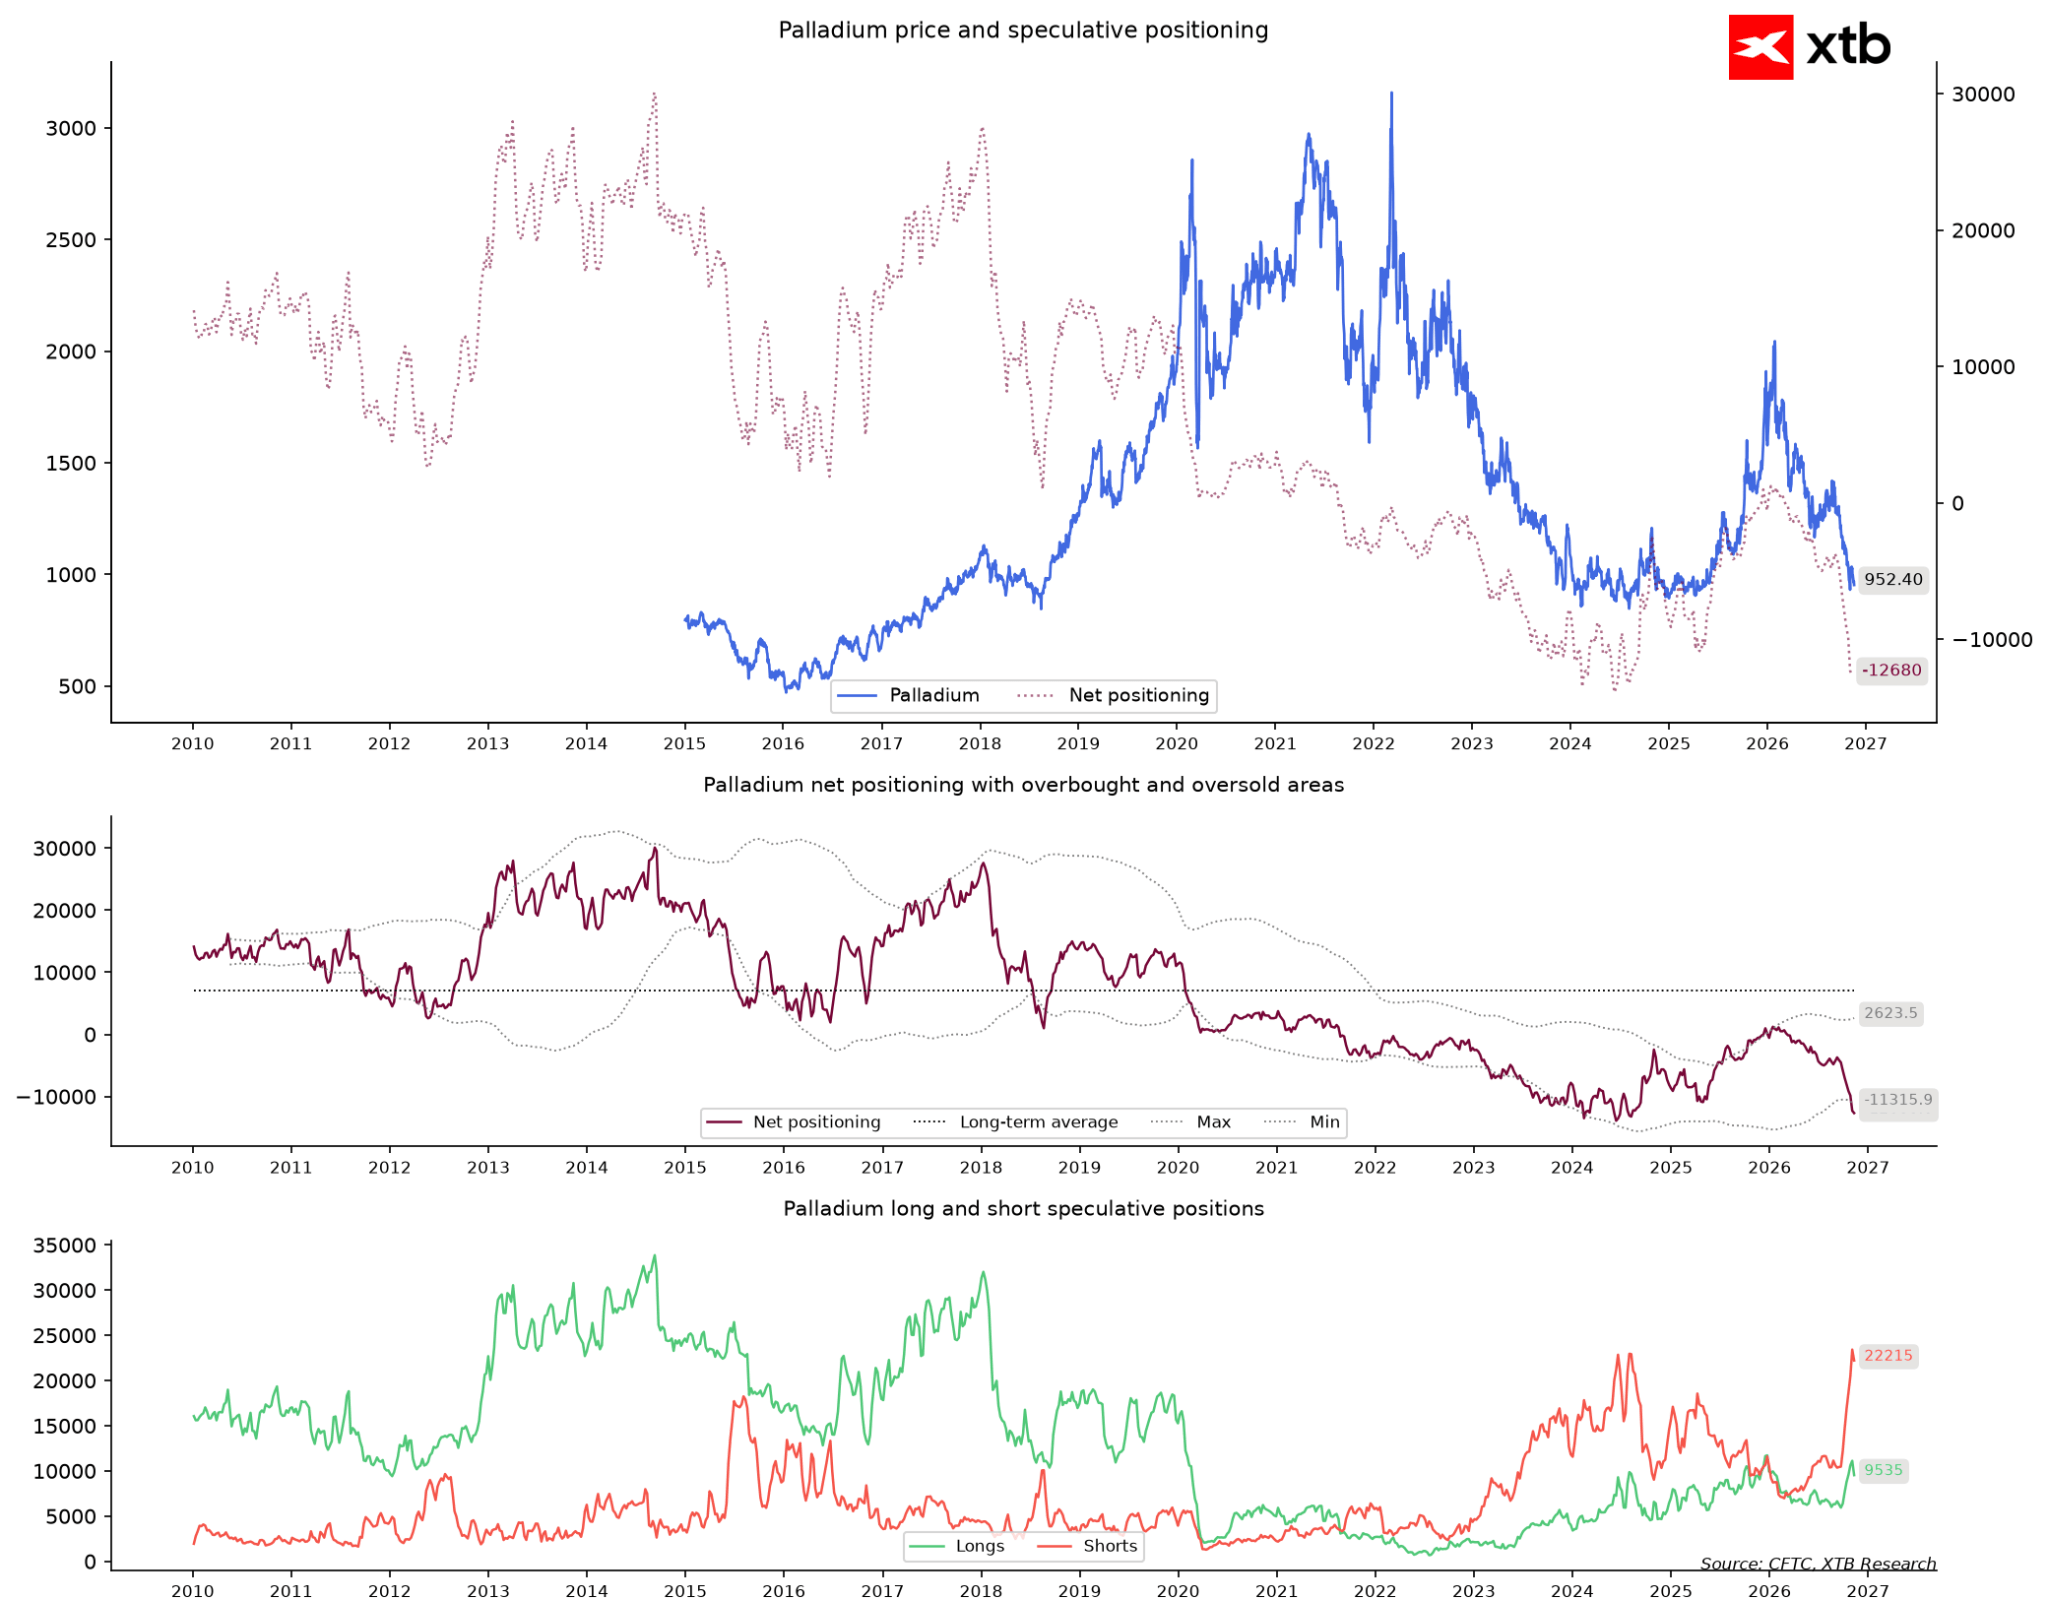
Numa situação quase idêntica, o paládio viu-se envolvido. Com o preço nos 954 dólares (uma queda superior a 14% num mês), os fundos atingiram também um extremo histórico de 100% de sentimento negativo, detendo 13 mil contratos a descoberto líquidos. Quando o pessimismo se torna absoluto, qualquer impulso da procura pode forçar o encerramento precipitado de posições a descoberto a qualquer preço.
Moedas dos mercados emergentes: uma lição dolorosa sobre tentar apanhar uma faca em queda
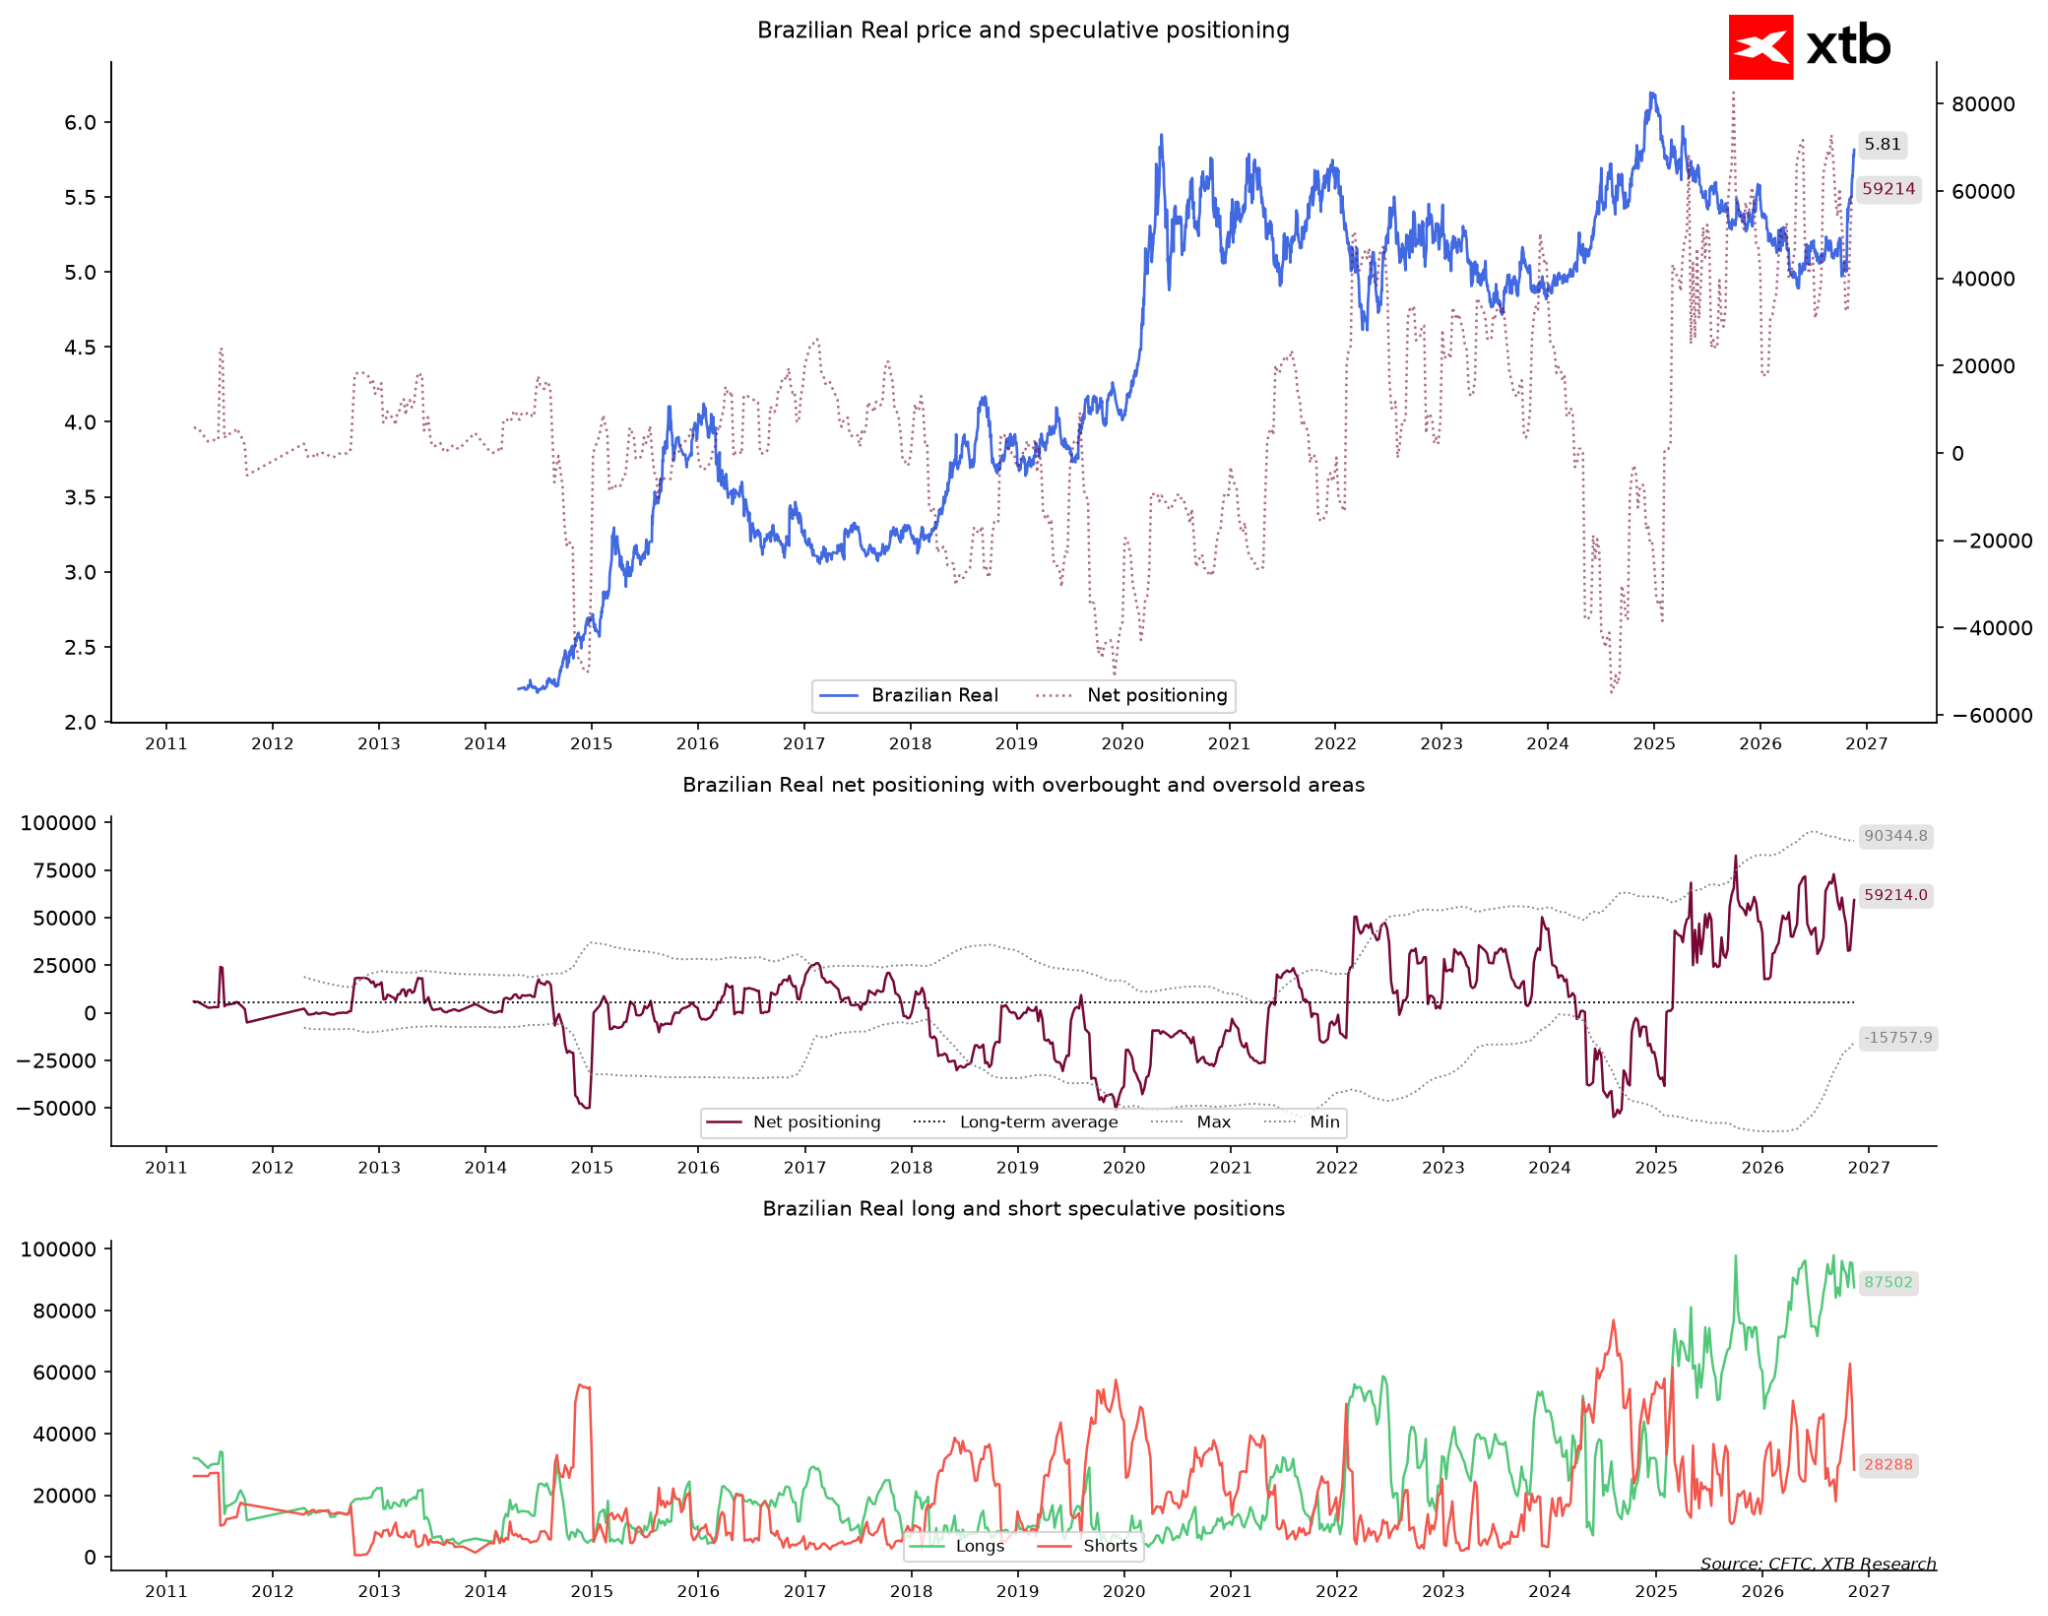
A armadilha mais perigosa das últimas semanas foi montada no mercado cambial dos mercados emergentes, e a sua vítima foi o real brasileiro. Os gestores de fundos acreditavam quase sem reservas na força da moeda brasileira — a sua posição líquida situa-se em 59 mil contratos longos, o que representa uma postura otimista superior à registada em 98% das semanas da história (mais de três quartos das suas posições são apostas no fortalecimento do real).
A realidade, no entanto, revelou-se implacável. A taxa de câmbio USD/BRL subiu mais de 15% num mês, marcando um enfraquecimento dramático da moeda brasileira (o preço do dólar acabou por ficar extremamente elevado em comparação com o ano anterior, situando-se mais de 3,5 desvios-padrão acima da norma). Os fundos viram-se brutalmente apanhados no lado errado do mercado. Ao longo da última semana, tentaram reforçar as posições compradas, mas com uma tendência de subida tão forte no par do dólar, a pressão para reduzir as perdas à força aumenta a cada dia que passa.
O que acompanhar nas próximas semanas
Uma potencial quebra do ouro, caso não haja um rápido regresso ao crescimento. Se os preços do ouro não conseguirem regressar rapidamente acima dos mínimos locais recentes, a coincidência de 86% de concentração no lado da compra entre os fundos poderá transformar-se numa clássica rendição. O sinal de alerta será uma queda acentuada nas posições longas, acompanhada pela quebra de novos mínimos de preço.
Motivo para um «short squeeze» massivo na dívida e no dólar australiano. Com posições curtas a níveis historicamente recorde no mercado de obrigações a 10 anos dos EUA e na moeda australiana, estes mercados não precisam de notícias extraordinárias para recuperar acentuadamente — basta a ausência de novos fatores desencadeantes negativos. O primeiro sinal de viragem será uma retração dinâmica das taxas de rendibilidade dos EUA, obrigando os fundos a encerrar imediatamente quase um milhão de contratos a descoberto.
Capitulação dos especuladores em relação ao real brasileiro. Manter obstinadamente posições longas numa moeda que desce mais de 15% num mês raramente termina sem saídas dolorosas. Um indicador-chave aqui será o comportamento da taxa USD/BRL em torno de 5,80 — uma maior fraqueza da moeda local forçará a liquidação de posições em pânico, o que, paradoxalmente, poderá marcar o fundo definitivo para essa moeda.
Os mercados podem permanecer em situações extremas por mais tempo do que a lógica indicaria, mas quando já não resta ninguém para se juntar à lista de compradores ou vendedores numa determinada posição, uma mudança de direção torna-se puramente uma questão de tempo. As melhores oportunidades raramente surgem onde toda a multidão se encontra — surgem muito mais frequentemente nos locais que a multidão está a abandonar freneticamente.
De onde provêm estes dados e como interpretá-los?
Todas as semanas, a comissão CFTC dos EUA publica o relatório COT (Commitments of Traders), que apresenta uma análise detalhada do posicionamento dos maiores intervenientes no mercado de futuros. O que mais nos interessa são os fundos especulativos — grandes intervenientes que, normalmente, seguem a tendência, comprando quando os preços sobem e vendendo quando descem. Do outro lado estão os produtores e os hedgers (agricultores, minas, refinarias), que protegem os preços das suas mercadorias físicas e, frequentemente, assumem posições opostas às dos fundos.
Quando referimos que os fundos estão posicionados de forma «extrema» ou «mais unilateral do que em 95% das semanas», estamos a comparar a sua posição atual com os dados históricos dos últimos anos. Tal situação extrema não constitui, por si só, um sinal — o mercado pode permanecer assim durante semanas —, mas significa que, se algo correr contra as expectativas da maioria, a liquidação das posições pode ser violenta. É aqui que, entre outras coisas, se originam os chamados short squeezes, que são subidas repentinas quando os intervenientes que apostam em quedas têm de recomprar contratos à pressa.
Os dados da CFTC refletem o posicionamento à data de terça-feira e são publicados na sexta-feira, pelo que descrevem o posicionamento com um atraso de alguns dias.


O ouro desce 2,5% 📉 Estarão os metais preciosos a entrar num mercado em baixa?


Análise de Mercado: EUR/USD | 18/11/26
O ouro desce apesar da guerra no Médio Oriente. Será que a Reserva Federal representa uma ameaça maior do que a geopolítica?

Calendário económico: dados sobre a inflação na Europa e o mercado imobiliário nos EUA
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.