


Logo após a divulgação dos seus resultados, a Netflix registou uma queda superior a 6%, após o fecho do mercado.
Apesar de ter superado ligeiramente as expectativas do mercado no que diz respeito aos principais indicadores financeiros, a empresa desiludiu os acionistas noutras áreas importantes para o seu negócio.
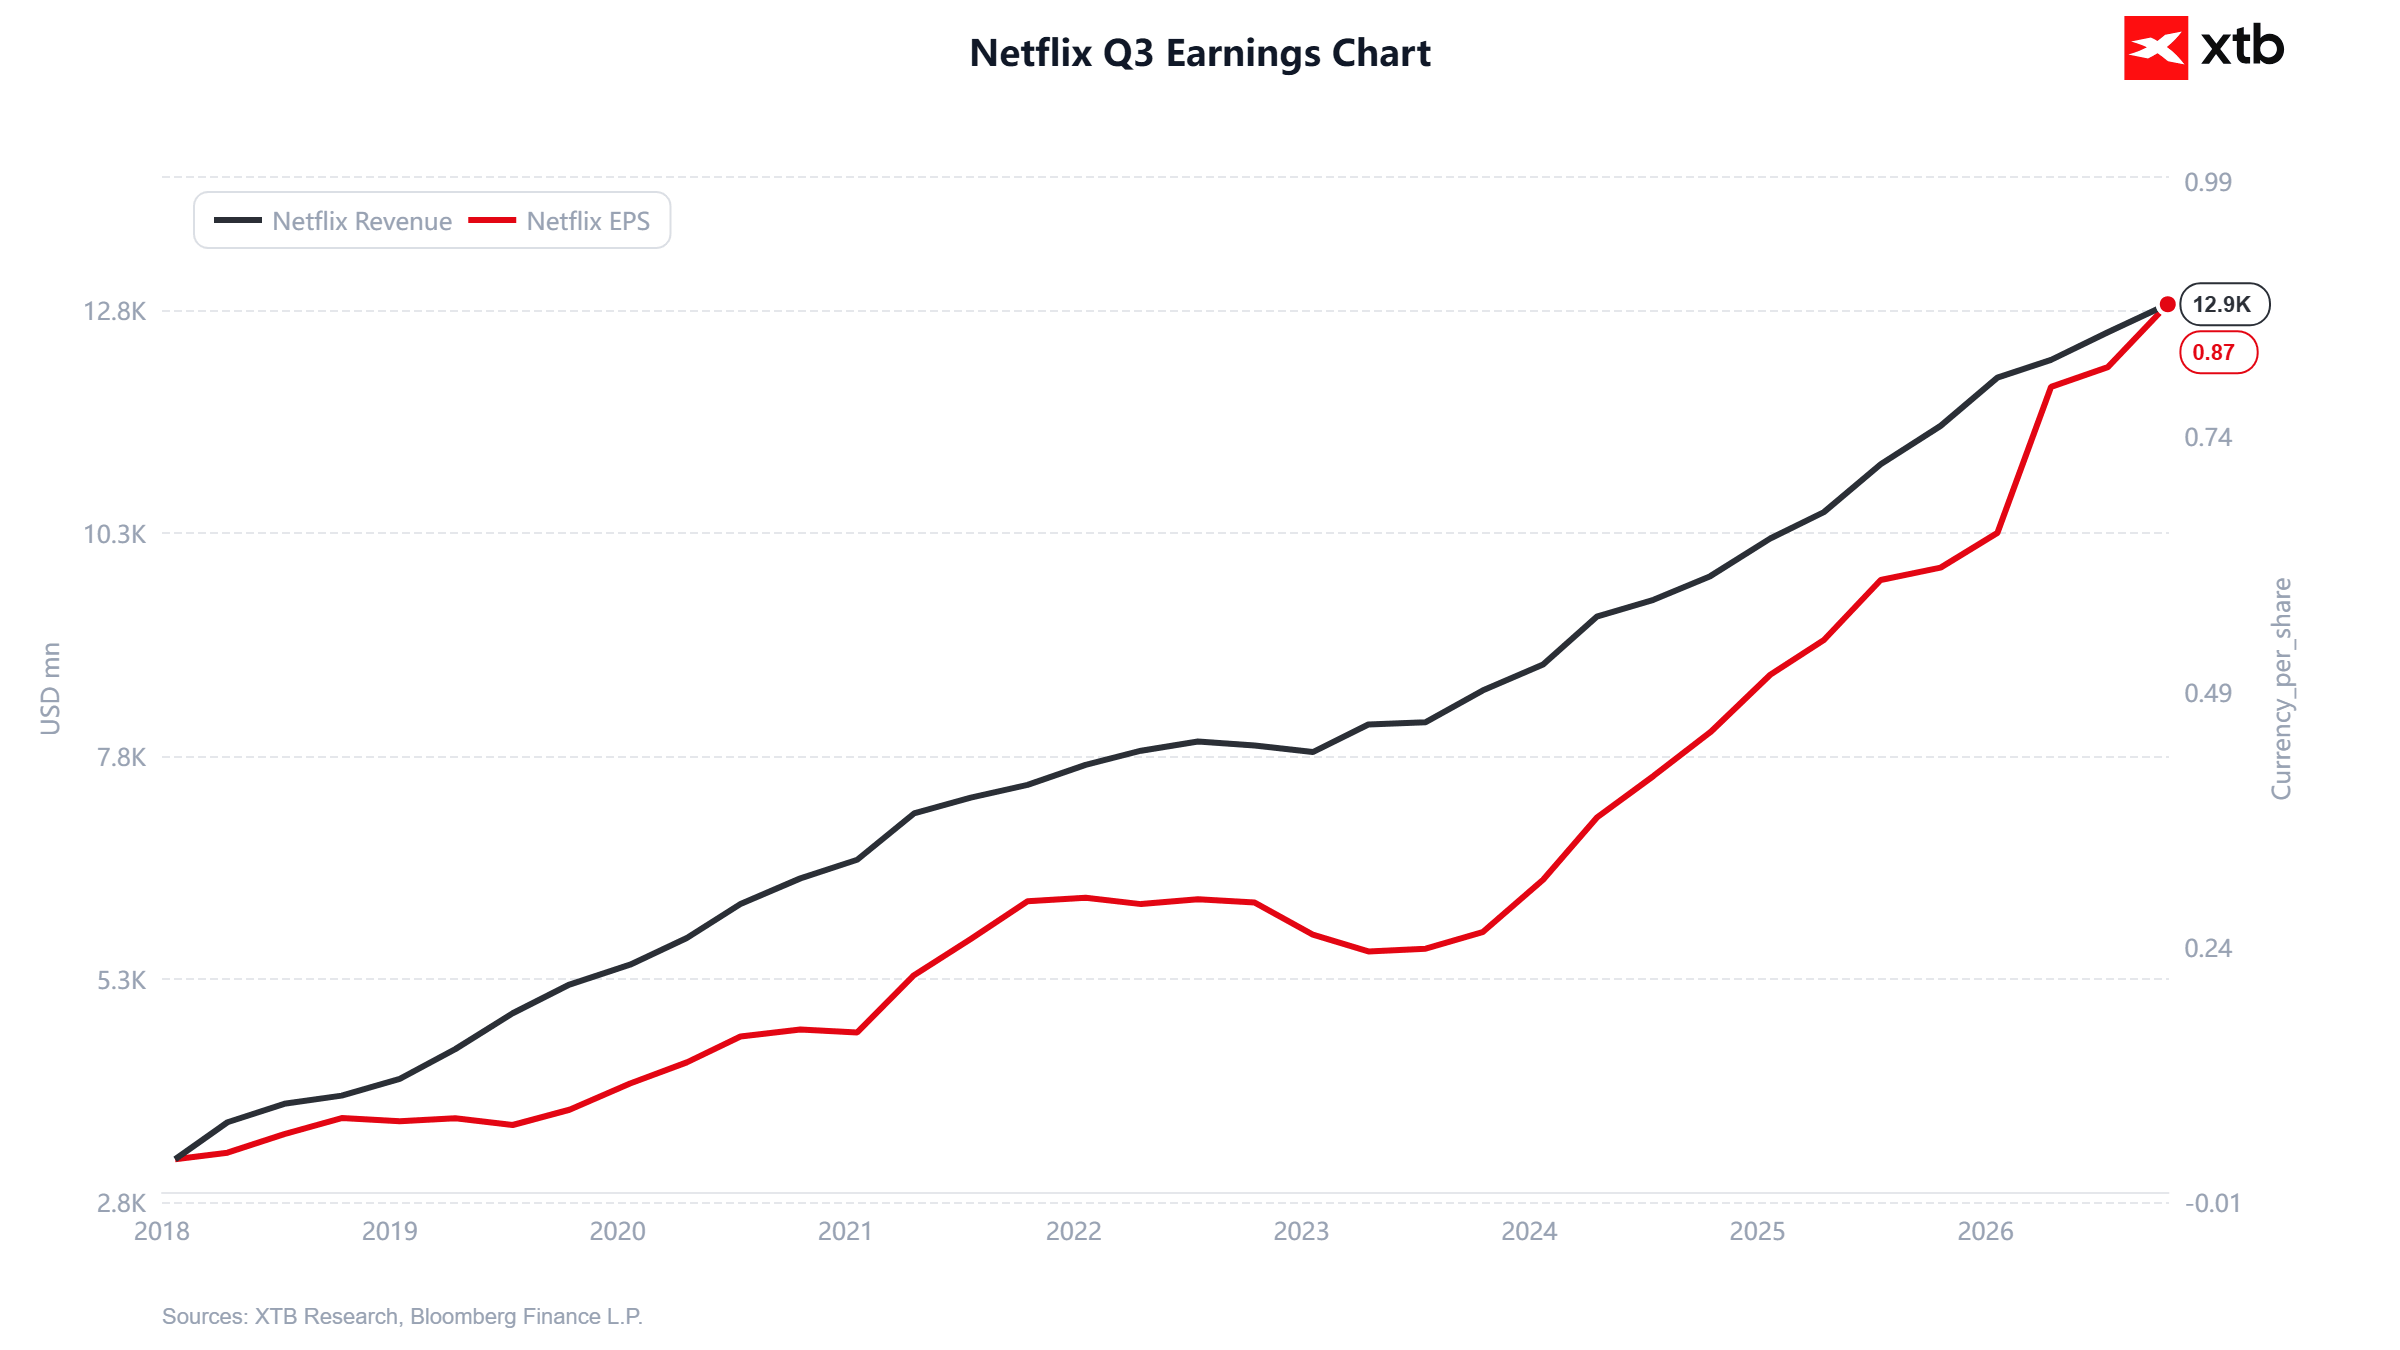
As expectativas do mercado eram moderadamente otimistas, embora a fasquia ainda não estivesse colocada muito alta:
- Receitas: 12,87 mil milhões de USD, contra o nível esperado acima dos 12,8 mil milhões de USD.
- Lucro por ação (EPS): 0,87 USD, acima das expectativas do mercado em torno dos 0,82 USD. Isto representa um crescimento homólogo de cerca de 60%.
- O forte crescimento dos lucros foi impulsionado por um aumento impressionante da margem, com a margem operacional a subir para 34,6%, o que representa 1,4 pontos percentuais acima das orientações da administração.
O que correu mal?
O aumento dos lucros e da margem parece impressionante, mas não é orgânico. O resultado operacional do ano passado foi prejudicado por mais de 620 milhões de USD relacionados com um litígio fiscal com o governo brasileiro. O aumento da margem registado em relação ao ano anterior chega a 6 pontos percentuais, mas, após ajustar a base de comparação, a melhoria reduz-se para cerca de 1 ponto percentual.
Mas esta não é a maior preocupação dos acionistas.
A administração viu-se obrigada a rever em baixa a sua previsão de EPS para o 4.º trimestre. A nova previsão situa-se em cerca de 0,67 dólares por ação, contra os 0,73 dólares esperados antes da teleconferência sobre os resultados. Trata-se de uma queda de quase 10%.
Pior ainda, um dos motores de crescimento esperados para os próximos trimestres e anos, a publicidade, apresentou um desempenho abaixo do esperado. A empresa prevê receitas limitadas a 2,7 mil milhões de dólares, contra os 3,0 mil milhões de dólares esperados. A administração explica esta desilusão pela implementação mais lenta do que o previsto de soluções destinadas a melhorar a monetização. Isto tem implicações significativas para a avaliação, uma vez que um atraso ou abrandamento pode desencadear uma onda de vendas muito maior do que a diferença nominal no resultado possa sugerir.
Isto decorre do conceito do valor temporal dos fluxos de caixa, que é fortemente amplificado pela alavancagem operacional com que os acionistas contam.
As preocupações mantêm-se
No segundo trimestre, a receita cresceu 13,4%, enquanto o total de horas de visualização em todo o primeiro semestre do ano aumentou apenas 2%. A empresa também sinalizou, nessa altura, que a amortização de conteúdos cresceria mais lentamente na segunda metade do ano, o que se esperava que apoiasse a rentabilidade.
Isto significa que a empresa está a demonstrar uma elevada eficiência de monetização, mas o ritmo de crescimento orgânico continua a ser muito baixo. Tal cria uma clara limitação à rentabilidade máxima da empresa e, ao mesmo tempo, aumenta o risco operacional.
Análise técnica de NFLX.US (D1)
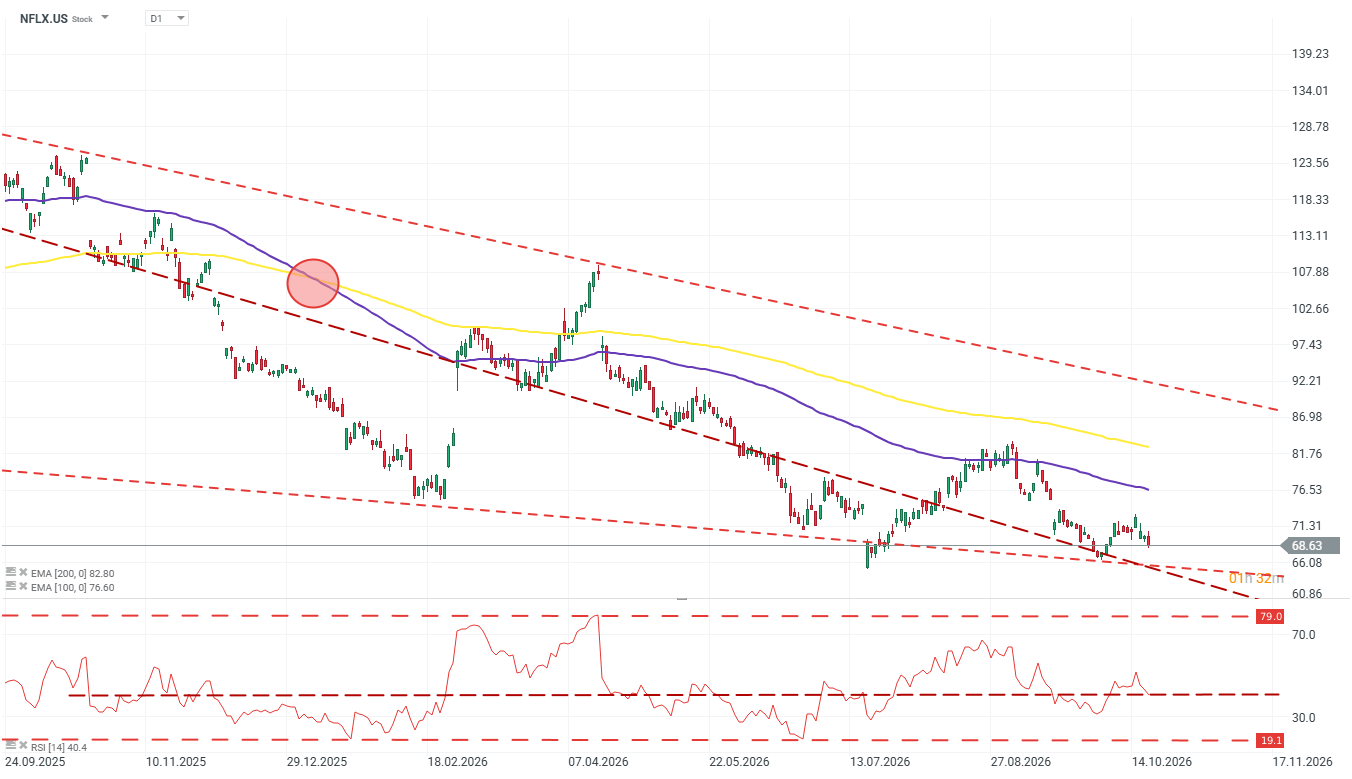
Fonte: xStation5.

Resultados da SpaceX: Ações sobem 8% em pre-market



Resumo diário: Os compradores recusam-se a ceder

CoreWeave: A procura recorde esbarra com custos esmagadores



US OPEN: A onda de preocupações em torno da IA volta a intensificar-se, o petróleo volta a aproximar-se dos máximos
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.