

- A receita da Palo Alto ascendeu a 3,44 mil milhões de USD no trimestre, superando as expectativas do mercado.
- O resultado por ação ajustado atingiu 1,05 USD, superando a previsão de 0,97 USD.
- A empresa reviu em alta a previsão de receitas para o ano completo, situando o novo intervalo entre 14,52 e 14,57 mil milhões de USD.

- A receita da Palo Alto ascendeu a 3,44 mil milhões de USD no trimestre, superando as expectativas do mercado.
- O resultado por ação ajustado atingiu 1,05 USD, superando a previsão de 0,97 USD.
- A empresa reviu em alta a previsão de receitas para o ano completo, situando o novo intervalo entre 14,52 e 14,57 mil milhões de USD.
A Palo Alto é uma das poucas empresas com uma exposição tão clara e de elevada qualidade aos temas da cibersegurança. A divulgação dos resultados financeiros de ontem demonstra que tanto o setor da cibersegurança como a posição da empresa no mesmo se encontram em melhor forma do que nunca.
Resultados
Os ataques informáticos de grande dimensão e grande visibilidade que envolvem (confirmada ou alegada) IA estão a tornar-se mais frequentes, o que, naturalmente, aumenta as expectativas em relação aos resultados. O contexto de mercado e as expectativas representaram um desafio para a empresa antes da divulgação dos resultados, mas esta superou esse obstáculo com relativa facilidade.
- A receita da empresa ascendeu a 3,44 mil milhões de dólares, o que representa um crescimento de 39% em relação ao ano anterior, superando as expectativas que rondavam os 3,3 mil milhões de dólares.
- As obrigações de desempenho remanescentes (RPO, a carteira de encomendas) aumentaram para 21 mil milhões de dólares, um crescimento de 35% em relação ao ano anterior.
- A receita recorrente anual (ARR) proveniente dos produtos de «próxima geração» atingiu 9,73 mil milhões de dólares, um aumento de 66%. Trata-se de uma rubrica particularmente importante, pois indica diretamente que a melhoria das margens e das receitas não é apenas o resultado de uma monetização rápida e agressiva de novos produtos, mas também que esta receita é estável e duradoura, em vez de episódica.
- O resultado por ação ajustado situou-se em 1,05 dólares por ação, contra as expectativas de 0,97 dólares, o que representa um aumento de 13% em relação ao ano anterior. Isto corresponde a uma margem operacional ajustada de 30,7%, um aumento de 0,5 pontos percentuais em relação ao ano anterior.
- O fluxo de caixa livre ascendeu a 1,84 mil milhões de dólares, um aumento de 9% em relação ao ano anterior.
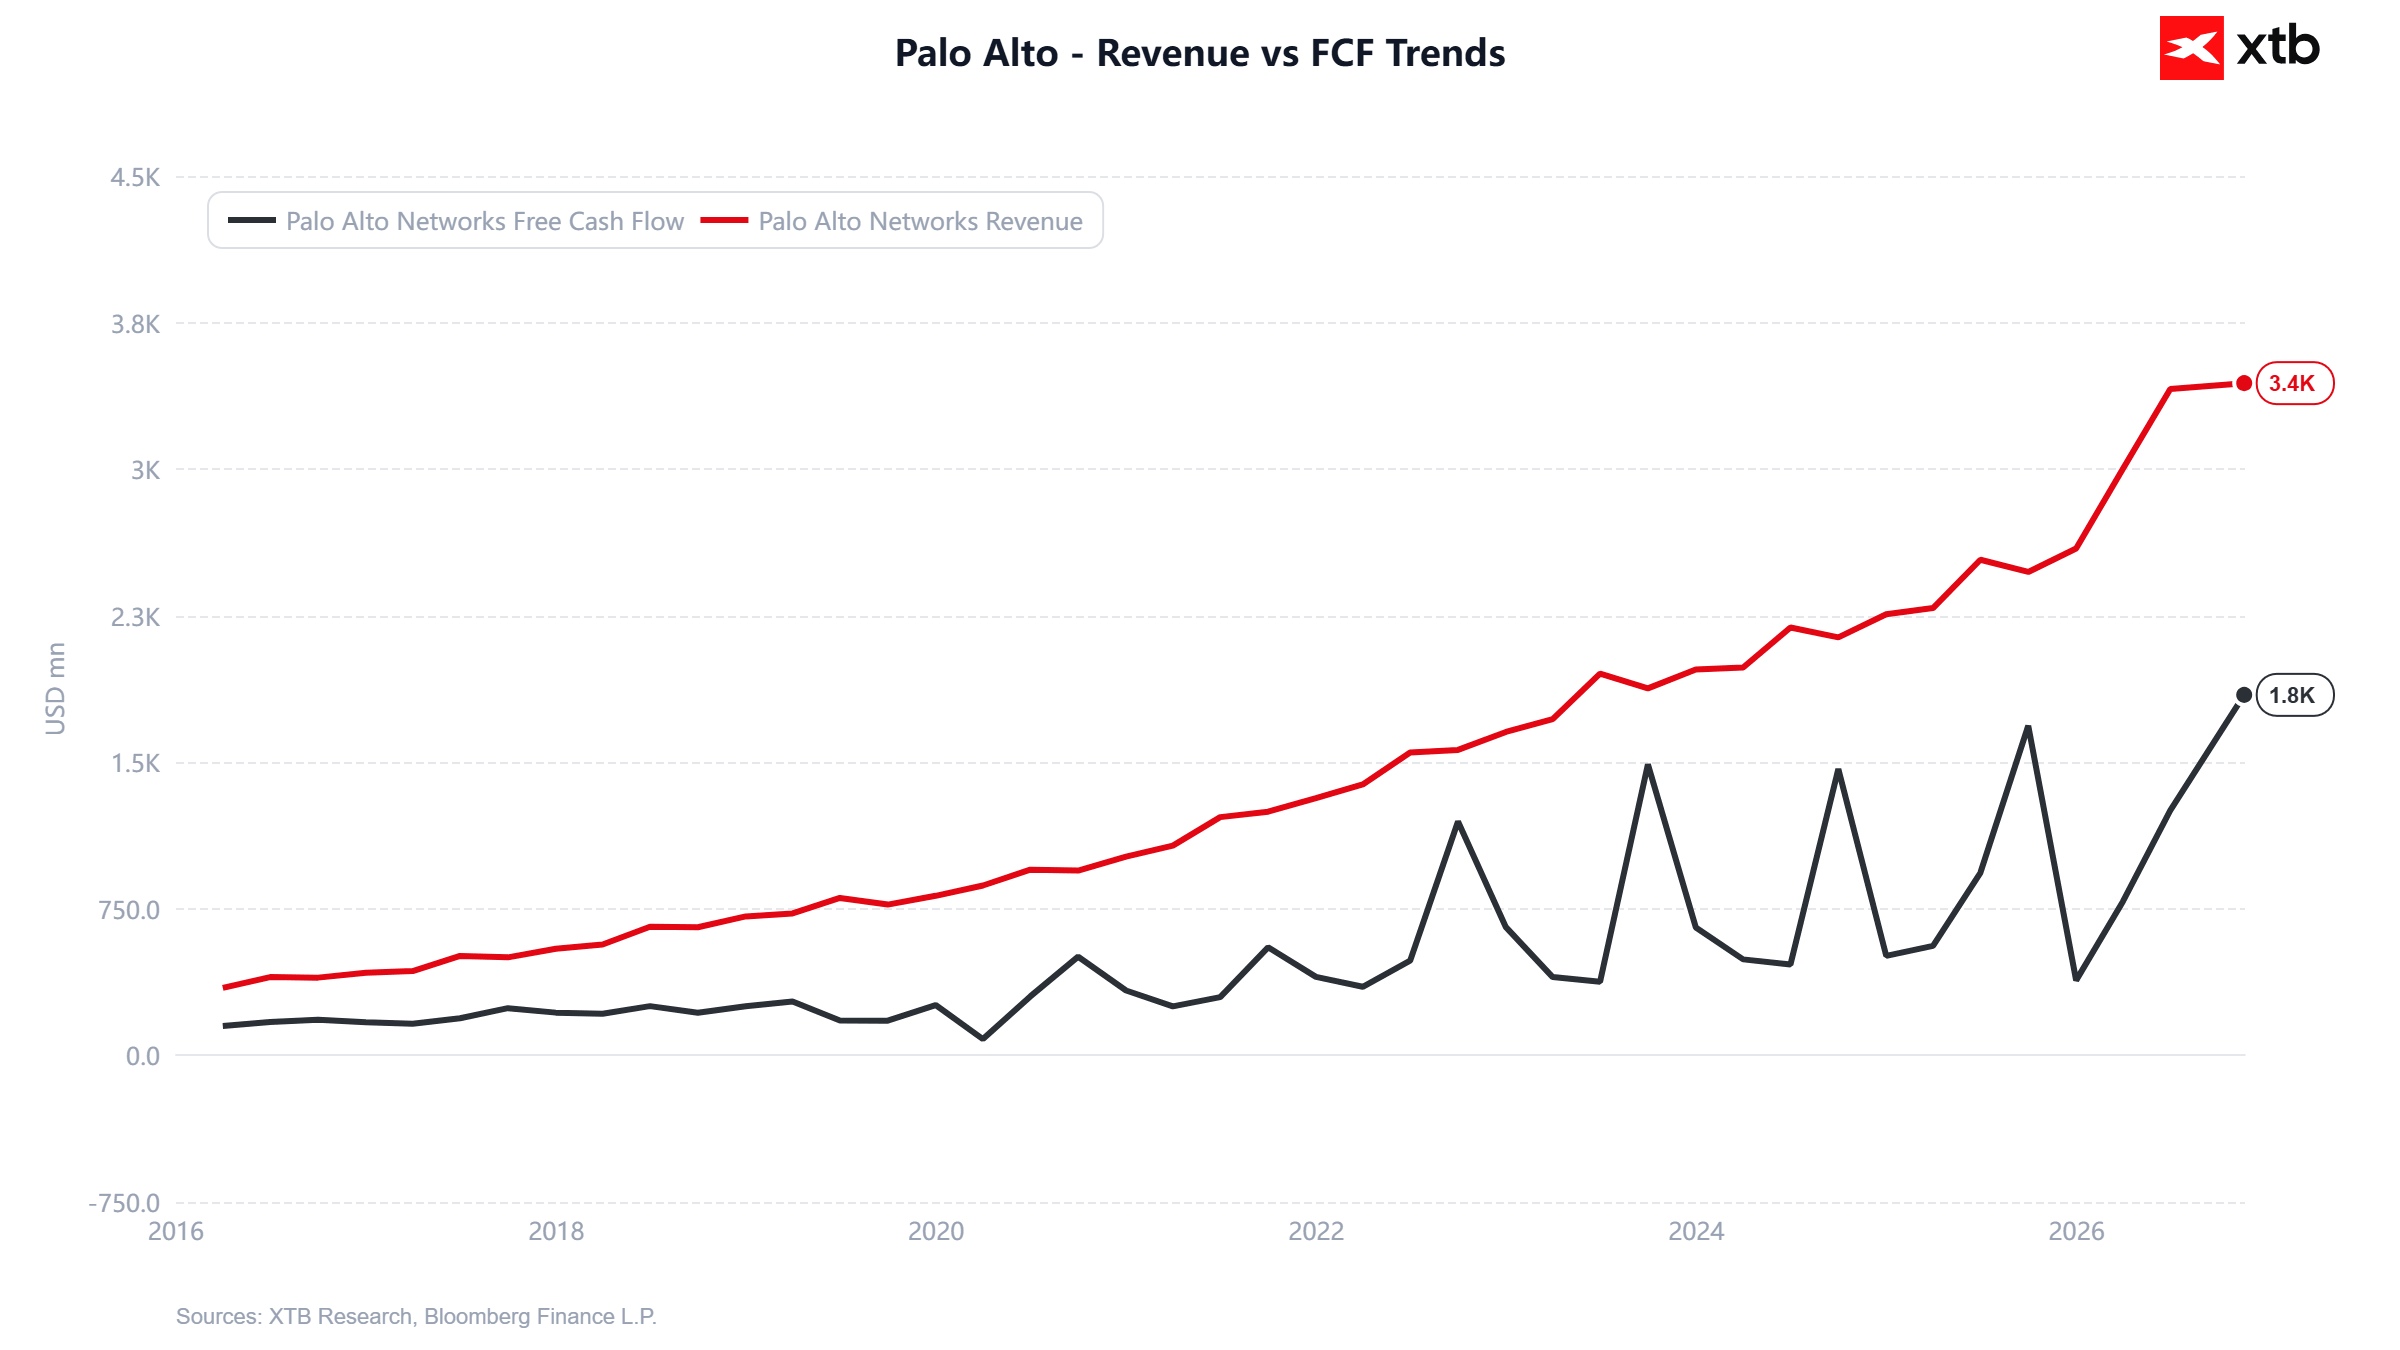
O elemento mais forte é a amplitude da procura, a par da enorme escala de crescimento. A empresa está a registar um crescimento de receitas de dois dígitos em todos os segmentos de negócio, ao mesmo tempo que mantém uma expansão significativa nas encomendas a longo prazo.
O principal desafio reside na monetização e na rentabilidade, cujo ritmo ainda fica aquém do crescimento absoluto. Isto pode ser analisado sob duas perspetivas:
- A empresa enfrenta dificuldades quanto ao ritmo de crescimento da rentabilidade e à monetização das suas soluções.
- A empresa está a dar prioridade à conquista da máxima quota de mercado e do maior número possível de clientes durante um período crítico de expansão, para posteriormente monetizar de forma mais fácil e eficaz, embora com algum atraso.
Esta interpretação é crucial para a perceção em relação à empresa, mas, por enquanto, tudo indica que o mercado se inclina mais para a segunda perspetiva. As orientações financeiras corroboram parcialmente essa visão.
Previsões
- A previsão de receitas para o ano completo aumentou de 14,10 a 14,20 mil milhões de dólares para 14,52 a 14,57 mil milhões de dólares. O valor médio foi revisto em alta em cerca de 2,8%. Trata-se de um aumento conservador, mas parte de uma base já elevada.
- A empresa prevê um EPS não GAAP de 4,26 a 4,30 dólares, uma margem operacional de 29,5% e uma margem de FCF ajustada de 38%.
- Estas orientações excluem a Applied Compute, a aquisição recentemente planeada pela Palo Alto. O diretor financeiro afirmou que o negócio poderá reduzir a margem operacional em até 1 ponto percentual no exercício fiscal de 2027 e em 2 pontos percentuais no exercício fiscal de 2028.
- Em resposta a uma pergunta de Joshua Tilton, da Wolfe Research, Nikesh Arora apontou para a possibilidade de monetizar tráfego adicional de agentes no SASE num horizonte de 6 a 9 meses. Trata-se de um sinal da administração, e não de receitas já contratadas. O teste consistirá em verificar se o crescimento das vendas excede os custos incrementais decorrentes do tratamento desse tráfego.
Conclusão
A empresa registou mais um excelente trimestre consecutivo e reviu em alta as suas previsões. Os ganhos de valorização demonstram que o sentimento em relação às ações é muito forte, mesmo num contexto de condições desfavoráveis em grande parte do setor tecnológico nos últimos meses (em termos de valorização).
No entanto, nenhum sentimento dura para sempre. Questões sobre uma maior monetização, a racionalidade dos preços das fusões e aquisições da empresa e a pressão dos gastos com investimento podem fazer com que a opinião dos investidores mude mais rapidamente do que a maioria espera. A administração terá de continuar a gerir as expectativas dos investidores nestas frentes ao longo dos próximos trimestres e, até ao momento, tem-no feito muito bem.



Resumo da manhã: Chegou a hora da maior entrada em bolsa da história (19.11.2026)



🔴US500 regista uma descida antes da divulgação da ata do FOMC

Abertura do mercado norte-americano: Resultados da Nvidia não são suficientes para manter o otimismo

Resultados NVIDIA: Expectativas e Impacto nos Mercados
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.